この記事の要点
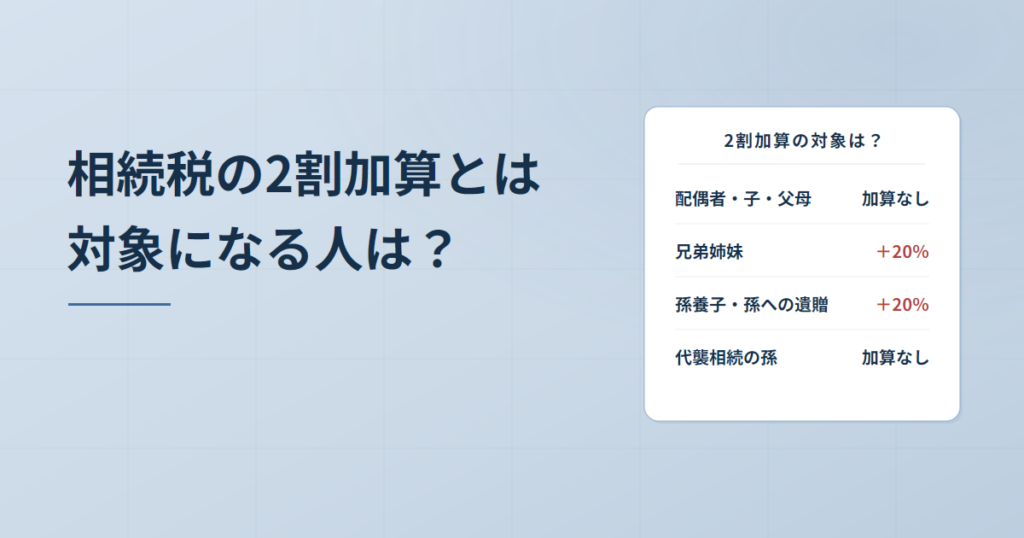
- 相続や遺贈で財産を取得した人が被相続人の配偶者でも1親等の血族でもなければ、相続税額は算出税額の2割増しになります(相続税法18条)。
- 1親等の血族の範囲は養子と代襲の2つの軸で決まり、代襲して相続人となった孫・ひ孫は含み、被相続人の直系卑属が養子になっている孫養子は含みません。
- 孫養子が加算を免れるのは代襲して相続人となっている場合だけで、相続を放棄した代襲相続人の孫は加算の対象です。
- 兄弟姉妹・甥姪・子の配偶者・内縁の配偶者・特別寄与者・特別縁故者・人格のない社団等を含む26の立場の判定を、理由つきの一覧表にまとめました。
- 養子縁組を解消した相続時精算課税適用者と、教育資金・結婚子育て資金の一括贈与の使い残し(令和3年4月1日以後の拠出分)は、税額の一部だけが加算の対象です。
相続や遺贈で財産を取得した人が、被相続人の配偶者でも1親等の血族でもなければ、その人の相続税額は2割増しになります(相続税法18条)。兄弟姉妹、甥や姪、代襲相続人でない孫、内縁の配偶者、第三者がこれに当たり、孫を養子にしても原則として加算の対象で、外れるのは代襲して相続人となった孫養子だけです。
判定は「配偶者か」「1親等の血族か」の2つの問いで決まります。ただし養子・代襲・相続放棄が重なる場面と、教育資金や結婚・子育て資金の一括贈与の使い残しは、2つの問いだけでは答えが出ません。
相続税の2割加算とは
相続、遺贈、相続時精算課税の贈与で財産を取得した人が、①被相続人の1親等の血族(子が先に亡くなっていたため、子に代わって相続人となった孫などの直系卑属=代襲相続人を含む)②被相続人の配偶者、のどちらでもないとき、その人の相続税額は算出税額に20%加算した金額になります。相続税法18条1項の定めです。孫を養子にしても加算の対象で、加算されないのはその孫養子が代襲して相続人となっている場合だけです(相続税法18条2項ただし書)。1親等の血族の範囲は、養子と代襲の2つの軸で決まります。
申告書では第4表「相続税額の加算金額の計算書」で計算します(書き方は最後の節)。
加算の理由について、税務大学校の講本は2点を挙げています。血縁の薄い人や血縁のない人が財産を取得するのは偶然性が強いこと、子を越えて孫に遺贈すると相続税の課税を1回免れること、の2つです。孫養子を原則として外さないのは、後者の考え方によるものと考えられます。立場ごとの結論は、後半の一覧表(26の立場)にまとめています。
出典:No.4157 相続税額の2割加算|国税庁/税務大学校講本 相続税法(基礎編)令和8年度版 第3章第8節|国税庁
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
1親等の血族の範囲|孫養子は対象・代襲した孫養子だけ対象外
1親等の血族は子・父母・養子・養親で、代襲して相続人となった孫は含み、孫養子(代襲相続人を除く)は含みません。養子と養親は、縁組の日から血族と同じ親族関係になるため(民法727条)、1親等の法定血族として加算の対象になりません。相続税法基本通達18-3が養子・養親について念を押しています。特別養子も養親の1親等の血族で、実の父母との親族関係は縁組で終了します(民法817条の9)。
被相続人が内縁の妻との子を認知していれば、その子は被相続人の1親等の血族です。認知がなければ法律上の親子関係がなく、加算の対象になります。
1つ目の軸は代襲です。孫は本来2親等の血族ですが、子が相続開始以前に死亡し、または相続権を失ったために代襲して相続人となった孫・ひ孫は、1親等の血族に含みます(相続税法18条1項かっこ書き)。相続税法上、被相続人の代襲相続人は1親等の血族と考えるためです。
2つ目の軸は養子で、被相続人の孫・ひ孫が養子になっている場合は、1親等の血族に含みません(相続税法18条2項)。例外は養子の項で見ます。
1親等の血族かどうかは、被相続人の死亡の時の状況で判定します(相続税法基本通達18-2)。相続開始の時に養子縁組が続いているか、代襲相続人になっているかを見ます。
出典:相続税法18条(e-Gov法令検索)/相続税法基本通達18-2・18-3|国税庁
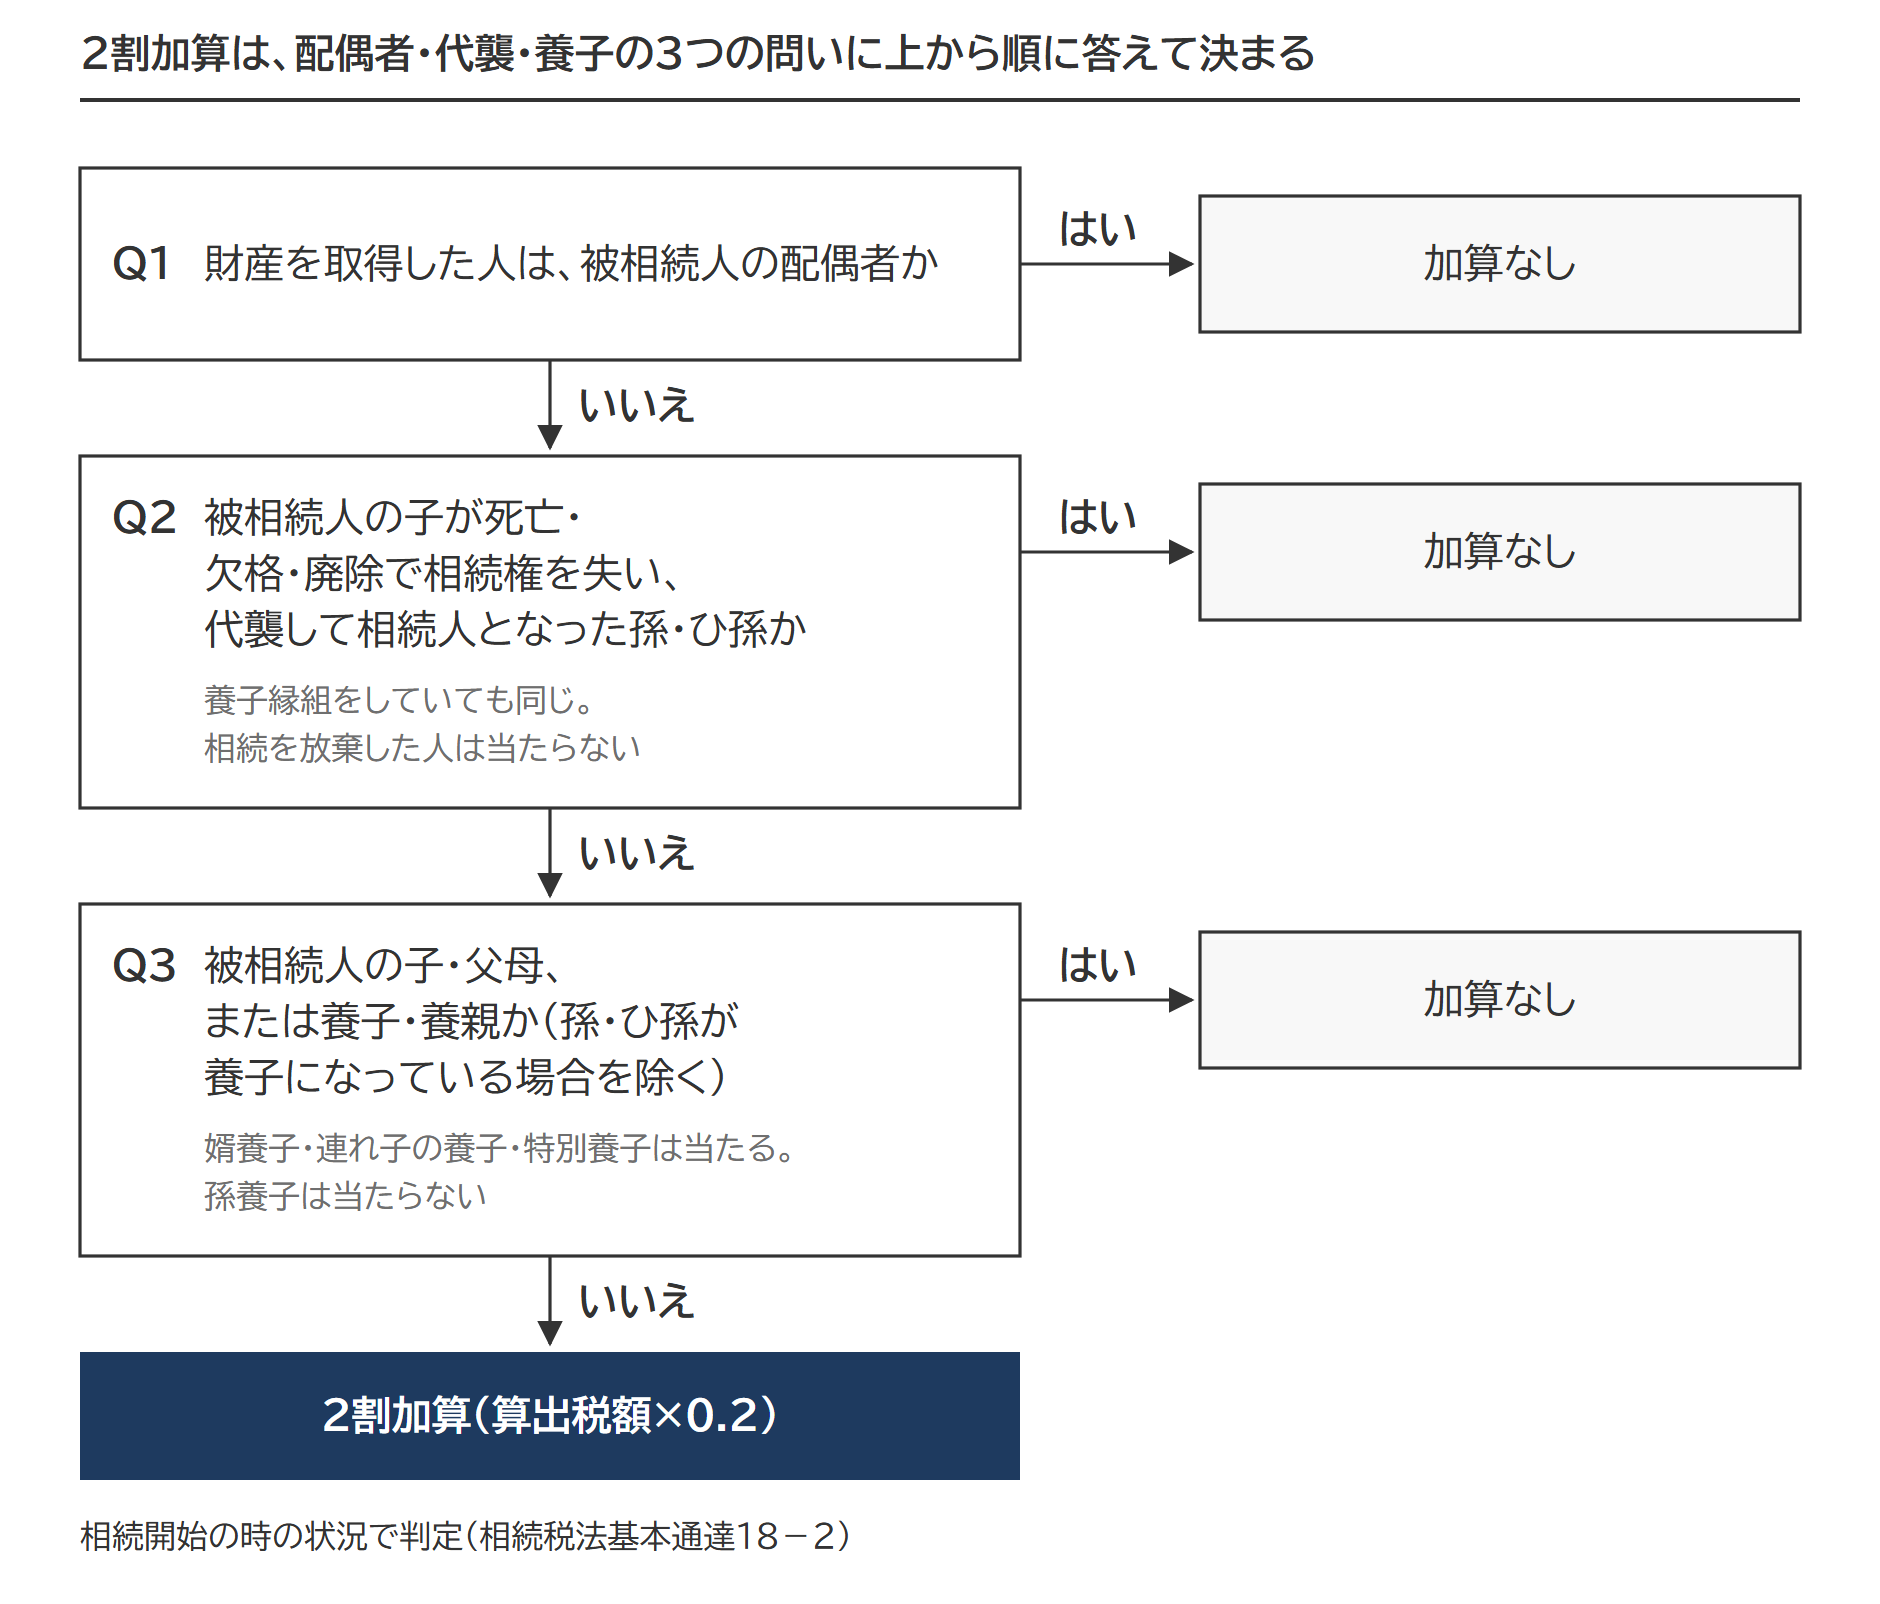
判定が分かれる6つの場面
判定が分かれやすい場面は、次の6つです。
養子|婿養子・連れ子の養子は加算なし、孫養子は代襲相続人のときだけ加算なし
子の配偶者を養子にした婿養子や、再婚相手の連れ子を養子にした場合、その養子は被相続人の直系卑属(子・孫など直系の子孫)ではありません。縁組後は1親等の法定血族なので、加算の対象になりません。国税庁の質疑応答事例も、子の配偶者が養子になっている場合を対象外としています。兄弟姉妹や甥・姪を養子にした場合も、被相続人の直系卑属ではないので、縁組後は加算の対象になりません。
孫養子は逆です。被相続人の直系卑属が養子になっている場合は18条2項で1親等の血族から外れ、加算の対象になります。例外は、その孫養子の親(被相続人の子)が相続開始以前に死亡し、または相続権を失ったため、孫養子が代襲して相続人となっている場合だけです。
孫を養子にすると基礎控除と死亡保険金の非課税枠が広がりますが、数に入れられる養子には上限があり、その上限と非課税枠の使い方は生命保険金の非課税枠の使い方で整理しています。18歳未満の孫養子なら、2割加算を受けたうえで未成年者控除も使えます。控除額の計算は未成年者控除の計算方法に。相続や遺贈で財産を取得した孫は、生前の贈与も課税価格に加算され(生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱い)、加算後の算出税額に2割加算がかかります。
出典:質疑応答事例 被相続人の直系卑属である者が養子となっている場合の相続税の2割加算|国税庁/質疑応答事例 被相続人の直系卑属でない者が養子となっている場合の相続税の2割加算|国税庁/質疑応答事例 相続時精算課税適用者に係る相続税額の加算|国税庁
代襲相続人|死亡・欠格・廃除で代襲した孫は加算なし、放棄した代襲相続人は加算
代襲は、子が相続開始以前に死亡したとき、または欠格(遺言書の偽造など)や廃除(家庭裁判所の審判)で相続権を失ったときに起きます(民法887条2項)。この代襲で相続人となった孫・ひ孫は1親等の血族に含まれ、加算はありません。養子縁組をしていても同じです。
相続放棄は代襲の原因になりません。放棄した人は初めから相続人でなかったものとみなされます(民法939条)。では、代襲相続人の地位にあった孫が相続を放棄し、遺贈で財産を取得したらどうか。国税庁の質疑応答事例は、18条1項かっこ書きの「相続人」に相続を放棄した者は含まれないとして、加算の対象になると答えています。放棄した代襲相続人の孫養子も、相続税法18条2項ただし書の「代襲して相続人となっている」に当たらなくなるので、同じ考え方で加算の対象になると考えられます。
出典:質疑応答事例 相続を放棄した代襲相続人に遺贈財産がある場合の相続税の2割加算|国税庁
兄弟姉妹・甥姪・祖父母|相続人になっても加算、兄弟姉妹を代襲した甥姪も加算
親等で見ると、兄弟姉妹と祖父母は被相続人の2親等の血族、甥・姪は3親等の血族です。どちらも1親等に当たらず、相続人になっても遺贈を受けても加算の対象です。
代襲で1親等の血族に含まれるのは、被相続人の直系卑属だけです(相続税法18条1項かっこ書き)。兄弟姉妹が先に亡くなったため代襲して相続人となった甥・姪は直系卑属ではないので、1親等の血族に含まれず、加算の対象になります。被相続人の父母が相続人なら加算はありません。父母がいなくて祖父母が相続人になったときは、2親等の血族なので加算の対象です。
相続を放棄した人|血族の身分は変わらない
相続を放棄した子が遺贈で財産を取得しても、1親等の血族のままなので加算はありません。相続税法基本通達18-1は、相続を放棄した人や欠格・廃除で相続権を失った人が遺贈で財産を取得した場合でも、1親等の血族であれば加算の適用がないとしています。
放棄した人が受け取る死亡保険金は、遺贈で取得したものとみなされます(相続税法基本通達3-3)。受取人が子なら加算はなく、代襲相続人でない孫なら加算の対象です。
出典:相続税法基本通達18-1|国税庁/相続税法基本通達3-3|国税庁
相続人でない受遺者・保険金の受取人・特別寄与者・特別縁故者・人格のない社団等
遺言で財産を受け取った兄弟姉妹、甥や姪、子の配偶者、内縁の配偶者、知人は、1親等の血族でも配偶者でもないので加算の対象です。被相続人の父母が相続人でなくても、遺贈を受ければ1親等の血族として加算はありません。
死亡保険金や死亡退職金は、受取人が相続または遺贈で取得したものとみなされる財産です。みなし相続財産の範囲は生命保険金とみなし相続財産で整理しています。受取人が代襲相続人でない孫なら、相続を放棄していてもいなくても加算の対象です。
特別寄与者は、相続人でない親族が被相続人の療養看護などをした場合に、相続人へ金銭を請求できる人です(民法1050条)。受け取った特別寄与料は遺贈で取得したものとみなされ(相続税法4条2項)、兄弟姉妹・甥姪・子の配偶者なら加算の対象になります。被相続人の父母が相続人でなく特別寄与者になった場合は、1親等の血族なので加算はありません。支払った相続人の側では、特別寄与料を課税価格から差し引ける場合があり、その扱いは相続税の債務控除で整理しています。
相続人がいない場合に家庭裁判所の審判で相続財産の分与を受けた特別縁故者も、遺贈で取得したものとみなされます(相続税法4条1項)。配偶者でも1親等の血族でもない人が分与を受ければ、加算の対象です。
代表者または管理者の定めのある人格のない社団や財団が遺贈を受けると、個人とみなして相続税がかかります(相続税法66条1項)。社団や財団は被相続人の血族ではないので、加算の対象です。
出典:相続税法4条(e-Gov法令検索)/相続税法66条1項(e-Gov法令検索)
相続時精算課税と一括贈与の使い残し|1親等だった期間と拠出の時期で一部が外れる
相続時精算課税で贈与を受けた財産は、相続のときに課税価格へ戻り、2割加算の判定も受けます。孫が精算課税で贈与を受けていれば、代襲相続人でない限り加算の対象です。制度の選び方は相続時精算課税制度のしくみで整理しています。
相続時精算課税で贈与を受けたときは養子(1親等の血族)で、その後に養子縁組を解消した人は、相続開始の時には1親等の血族でないため加算の対象になります。ただし、1親等の血族であった期間に贈与を受けた財産に対応する税額は加算の対象から外れます(相続税法21条の15第2項・相続税法基本通達18-5)。令和6年1月1日以後の贈与分は、贈与時の価額から精算課税の基礎控除額を引いた金額で計算する点が、それ以前の贈与分との違いです。精算課税適用者が贈与者より先に死亡した場合の判定は相続時精算課税の受贈者が先に死亡した場合に。
教育資金や結婚・子育て資金の一括贈与を受けた孫・ひ孫は、贈与者が亡くなった時点の使い残し(管理残額)を、その贈与者から相続または遺贈で取得したものとみなされます(租税特別措置法70条の2の2第12項2号・70条の2の3第12項2号)。管理残額に対応する相続税のうち、令和3年4月1日以後に受けた拠出分に対応する部分に2割加算がかかります。受贈者が贈与者の子であれば1親等の血族なので、加算はありません。
教育資金には年齢の例外があります。贈与者が亡くなった日に受贈者が23歳未満、学校等に在学中、教育訓練を受けている、のどれかに当たれば、管理残額は相続財産とみなされません。ただし令和5年4月1日以後の拠出分については、管理残額を含めずに計算した相続税の課税価格の合計額が5億円を超えるとき、23歳未満などでも管理残額が相続財産に入ります。教育資金の一括贈与は令和8年3月31日で終了し、新しい拠出はできません。
| 拠出の時期 | 管理残額の相続税 | 2割加算 |
|---|---|---|
| 平成31年3月31日まで | 課税なし | 加算なし |
| 平成31年4月1日〜令和3年3月31日 | 贈与者の死亡前3年以内の拠出分だけ課税あり(23歳未満などを除く) | 加算なし |
| 令和3年4月1日〜令和5年3月31日 | 課税あり(23歳未満などを除く) | 加算あり |
| 令和5年4月1日〜令和8年3月31日 | 課税あり(23歳未満などで、かつ課税価格の合計額が5億円以下の場合を除く) | 加算あり |
結婚・子育て資金には年齢や在学の例外がなく、受贈者が何歳でも管理残額は相続財産に入ります。2割加算は教育資金と同じく、令和3年3月31日までの拠出分には加算なし、令和3年4月1日以後の拠出分には加算ありです。結婚・子育て資金の一括贈与の非課税は、令和9年3月31日までの贈与(拠出)が対象です。
出典:No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税|国税庁/教育資金の一括贈与に関するQ&A(令和8年5月)|国税庁/No.4511 直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税|国税庁/結婚・子育て資金の一括贈与に関するQ&A(令和7年7月)|国税庁
2割加算の対象者・対象外の人の一覧表(26の立場)
○は2割加算の対象、✕は対象外、「一部」は税額の一部だけが対象外、「条件による」は立場だけでは決まらないものです。
| No | 財産を取得した人 | 2割加算 | 理由 |
|---|---|---|---|
| 1 | 配偶者 | ✕ | 相続税法18条1項が対象から除いている |
| 2 | 子・父母 | ✕ | 1親等の血族 |
| 3 | 養子・養親(婿養子・連れ子の養子・特別養子・兄弟姉妹・甥姪の養子を含む) | ✕ | 1親等の法定血族(相続税法基本通達18-3) |
| 4 | 認知された内縁の妻の子 | ✕ | 認知で法律上の親子になり、1親等の血族 |
| 5 | 相続を放棄した子 | ✕ | 放棄しても1親等の血族(相続税法基本通達18-1) |
| 6 | 代襲して相続人となった孫・ひ孫 | ✕ | 1親等の血族に含む(相続税法18条1項かっこ書き) |
| 7 | 代襲して相続人となった孫養子 | ✕ | 養子でも代襲相続人なら1親等の血族(相続税法18条2項ただし書) |
| 8 | 相続時精算課税で贈与を受けた、代襲して相続人となった孫 | ✕ | 精算課税の贈与分も代襲相続人として扱う(相続税法基本通達18-4) |
| 9 | 代襲相続人でない孫 | ○ | 2親等の血族 |
| 10 | 代襲相続人でない孫養子 | ○ | 直系卑属の養子は1親等の血族に含まない(相続税法18条2項) |
| 11 | 相続を放棄した代襲相続人の孫 | ○ | 放棄で「代襲して相続人となった」に当たらない(質疑応答事例) |
| 12 | 相続を放棄した代襲相続人の孫養子 | ○ | 同じ考え方で、ただし書に当たらないと考えられる |
| 13 | 相続時精算課税で贈与を受けた、代襲相続人でない孫 | ○ | 2親等の血族(質疑応答事例) |
| 14 | 兄弟姉妹 | ○ | 2親等の血族 |
| 15 | 祖父母 | ○ | 2親等の血族 |
| 16 | 甥・姪(兄弟姉妹を代襲して相続人となった場合を含む) | ○ | 3親等の血族 |
| 17 | 子の配偶者(養子でない) | ○ | 1親等の姻族で、血族ではない |
| 18 | 内縁の配偶者 | ○ | 法律上の配偶者でも血族でもない |
| 19 | 知人などの第三者 | ○ | 血族でも配偶者でもない |
| 20 | 死亡保険金を受け取った、相続を放棄した孫 | ○ | 保険金は遺贈とみなされ、孫は2親等の血族(相続税法基本通達3-3) |
| 21 | 特別寄与者 | 条件による | 兄弟姉妹・甥姪・子の配偶者なら○、被相続人の父母なら✕(相続税法4条2項) |
| 22 | 特別縁故者 | ○ | 分与は遺贈とみなされる(相続税法4条1項)。配偶者・1親等の血族でなければ対象 |
| 23 | 代表者または管理者の定めのある人格のない社団等 | ○ | 個人とみなして課税し、血族ではない(相続税法66条1項) |
| 24 | 養子縁組を解消した相続時精算課税適用者 | 一部 | 1親等の血族であった期間の贈与財産に対応する税額だけ対象外(相続税法基本通達18-5) |
| 25 | 教育資金の一括贈与の使い残しがある孫・ひ孫 | 一部 | 令和3年4月1日以後の拠出分に対応する税額だけ対象。受贈者が子なら✕ |
| 26 | 結婚・子育て資金の一括贈与の使い残しがある孫・ひ孫 | 一部 | 令和3年4月1日以後の拠出分に対応する税額だけ対象。受贈者が子なら✕ |
加算額の計算|一律0.2倍・一部が対象外・管理残額の3つ
相続税の税率(速算表)は取得した人の立場で変わらず、2割加算は税率を上げるのではなく、各人の算出税額に20%を足すしくみです。算出税額は、相続税の総額を各人の課税価格の割合で按分した金額で、配偶者の税額軽減や未成年者控除などの税額控除を引く前の額です。
2割加算の金額
各人の税額控除前の相続税額(算出税額) × 0.2 = 加算金額
算出税額 + 加算金額 = 加算後の相続税額
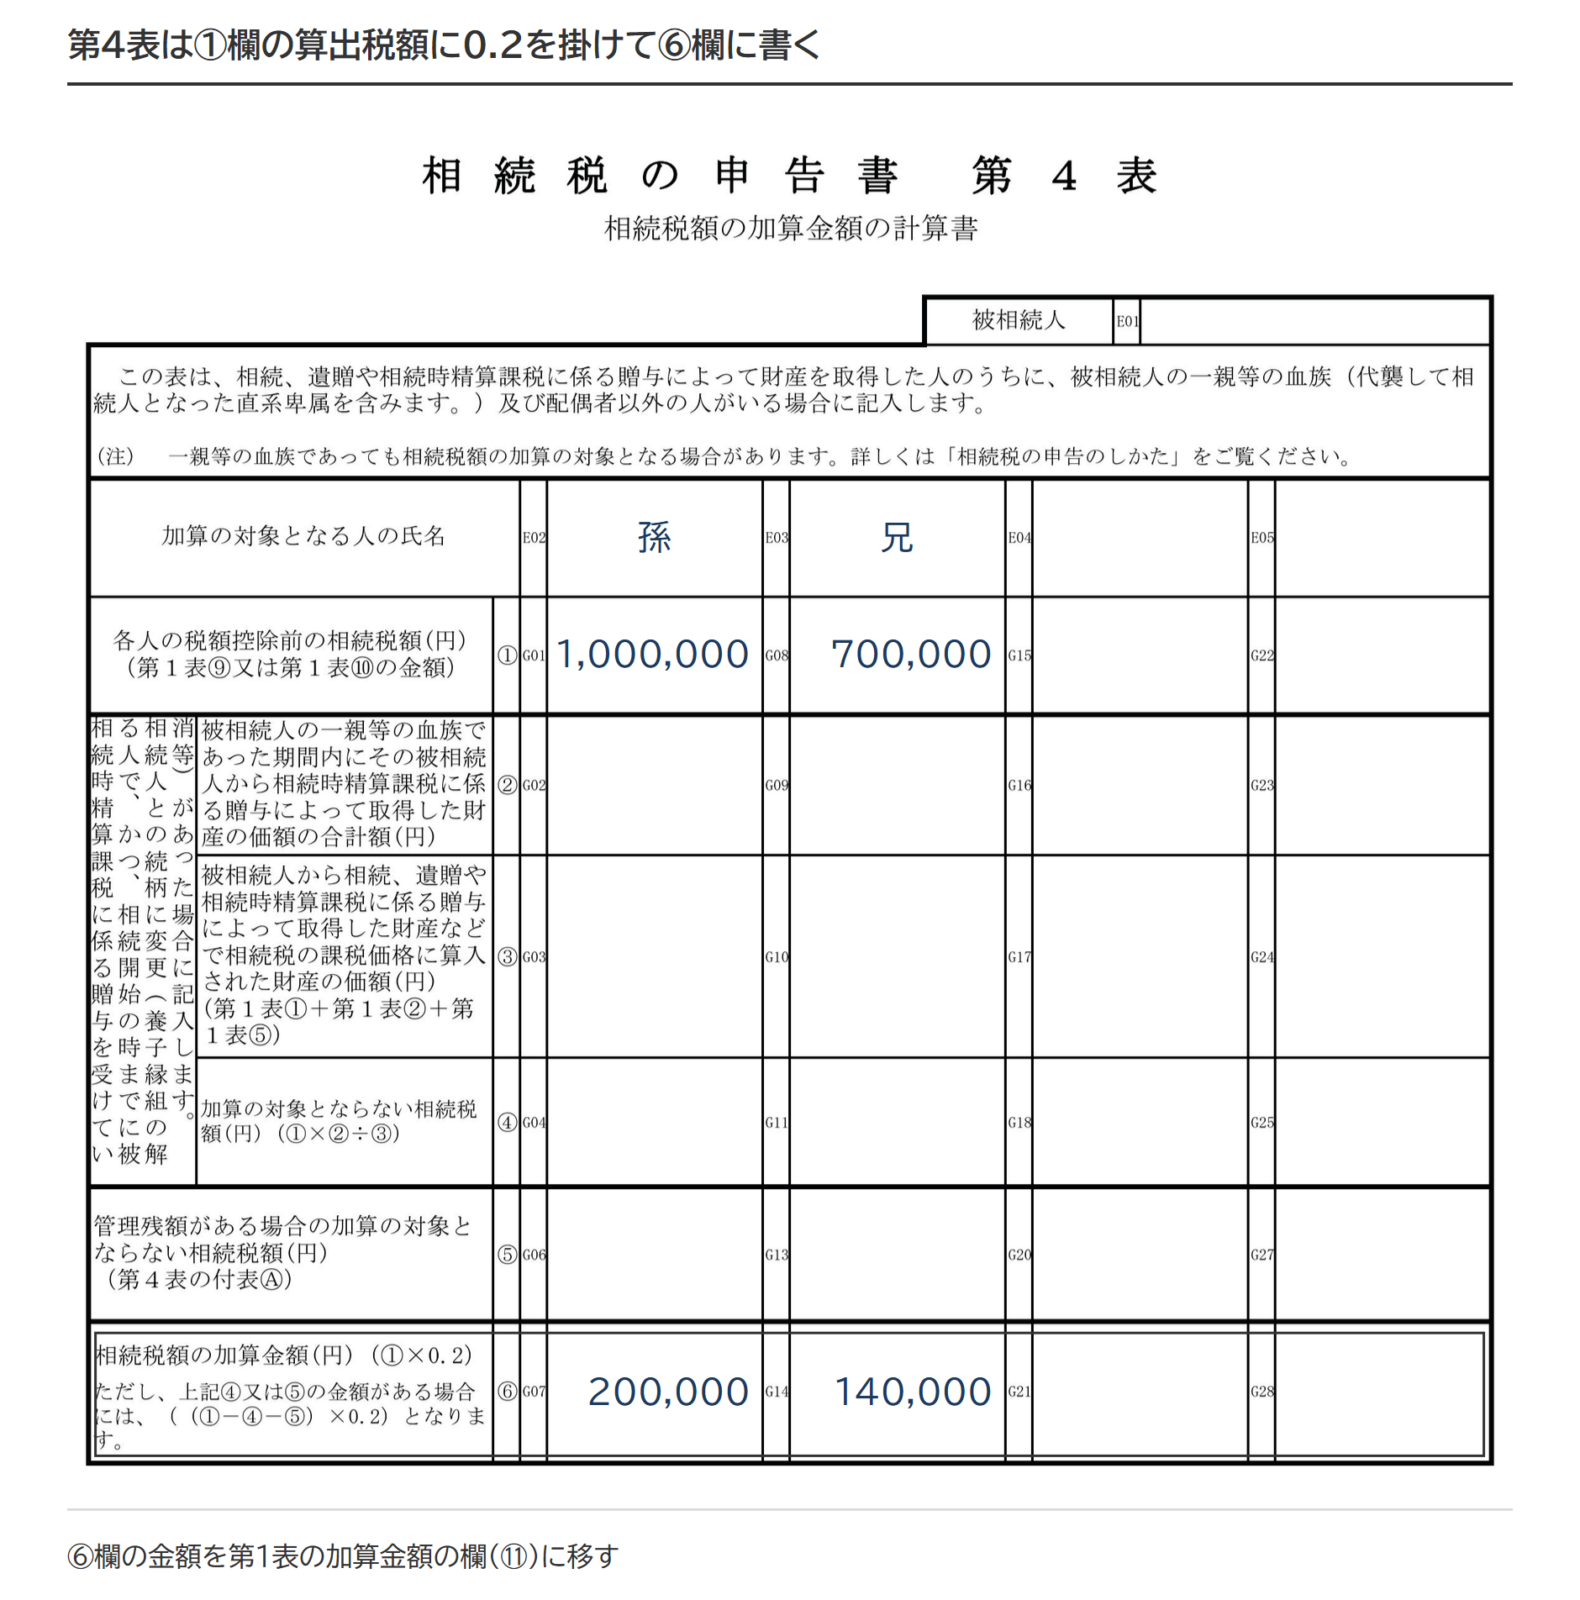
祖父の養子になっていた孫(代襲相続人でない・算出税額100万円)と、遺言で財産を受け取った兄(算出税額70万円)の場合、税額控除がなければ次のとおりです。
| 取得者 | 算出税額 | 加算金額 | 加算後の相続税額 |
|---|---|---|---|
| 孫養子(代襲相続人でない) | 100万円 | 20万円 | 120万円 |
| 兄 | 70万円 | 14万円 | 84万円 |
税額控除は加算後の相続税額から差し引きます。第4表では、①欄に算出税額、⑥欄に加算金額を書き、⑥欄の金額を第1表の加算金額の欄(⑪)に移します。
養子縁組を解消した相続時精算課税適用者は、税額の一部だけが対象から外れます。国税庁のQ&Aの設例では、養子のときに精算課税で現金1,000万円の贈与を受け、縁組を解消した後に被相続人の死亡で死亡保険金5,000万円を受け取ります。課税対象は合計6,000万円、算出税額は600万円です。
養子縁組を解消した相続時精算課税適用者の加算額
加算の対象とならない税額 = 600万円 × 1,000万円 ÷(1,000万円 + 5,000万円) = 100万円
加算金額 =(600万円 - 100万円) × 0.2 = 100万円
加算後の相続税額 = 600万円 + 100万円 = 700万円
算式の分子は、1親等の血族であった期間に精算課税で取得した財産の価額です。令和6年1月1日以後の贈与分は、贈与時の価額から精算課税の基礎控除額を引きます。第4表では②欄に分子、③欄に課税価格に算入された財産の価額を書き、④欄の対象外の税額を引いてから0.2を掛けます。
出典:No.4157 相続税額の2割加算(Q&A)|国税庁/相続税法基本通達18-5 相続税額の加算の対象とならない相続税額|国税庁
一括贈与の使い残しがある孫・ひ孫は、管理残額のうち令和3年3月31日までの拠出分に対応する部分が加算の対象から外れます。
管理残額のうち加算の対象とならない部分
対象外の管理残額 = 管理残額 × 令和3年3月31日までの拠出分 ÷(令和3年3月31日までの拠出分 + 令和3年4月1日以後の拠出分)
対象外の税額 = 2割加算前の相続税額 × 対象外の管理残額 ÷ 受贈者の課税価格
教育資金の「令和3年3月31日までの拠出分」は、平成31年4月1日以後で贈与者の死亡前3年以内のものに限ります。令和5年4月1日以後の拠出がある人の対象外の範囲は、令和2年4月1日から令和3年3月31日までの拠出分(贈与者の死亡前3年以内のもの)だけです。按分の形も変わるため、教育資金の一括贈与に関するQ&Aの算式に当てはめます。求めた対象外の税額は第4表の付表から⑤欄に移し、①欄から④欄と⑤欄を引いた金額に0.2を掛けたものが加算金額です。
出典:相続税の申告書 第4表 相続税額の加算金額の計算書(令和6年1月分以降用)|国税庁/第4表の付表 記載要領|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
 相続税の基礎控除とは|3,000万円+600万円×法定相続人の数の早見表と、配偶者の税額軽減との違い
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。