2|生命保険の非課税枠
3|駐車場をアパートに
4|公正証書遺言
5|家族信託で凍結防止
6|特例事業承継税制
7|自社株の評価引下げ
8|精算課税で収益物件
9|おしどり贈与
10|不動産の組み替え
11|教育資金の一括贈与
12|同居実態の整備
13|孫との養子縁組
14|生前売却か相続後か
15|精算課税と暦年の併用
掲載している事例は、実際にお受けしたご相談をもとに、ご家族が特定されないよう内容を組み替えた再構成です。金額は万円単位で丸めています。生前対策は結果が出るまで年数がかかるものが多く、記載の効果はいずれも現時点での見込みです。
事例1|「毎年110万円」を正しく10年——計画的な暦年贈与で約650万円の節税へ
10年で約650万円の節税へ
ご相談者
80代男性(世田谷区在住)。主な財産は自宅(約6,000万円)、預貯金約8,000万円、有価証券約3,000万円で、遺産総額は約1億7,000万円の見込み。推定相続人は配偶者と子2人です。お孫様が2人いらっしゃいます。
ご相談の背景
「毎年110万円ずつ渡せば税金がかからないと聞いたが、正しいやり方が分からない」。しかも知人には、贈与したつもりの預金が税務調査で相続財産と認定された方がいたそうです。不安の正体は、金額ではなく「やり方」でした。
当事務所の対応
まず現状の試算です。何もしない場合の相続税は総額約1,950万円。そのうえで、お子様2人・お孫様2人の4人に毎年110万円ずつ、10年間で計4,400万円を贈与する計画を立てました。
「否認されない贈与」の形も設計しています。①毎年、贈与のたびに贈与契約書を2通作り双方が署名する、②受贈者本人が普段使っている口座へ振り込む、③通帳・カードは受贈者が管理し、実際に使ってよいと伝える、④あえて毎年同じ日付・同額にせず、その年ごとに合意して実行する。毎年の実行状況は当事務所が確認するフォロー体制も組みました。
ご本人は当初、この手順を面倒がっていらっしゃいました。実際、3年目の秋に一度、贈与が止まりかけています。ご本人が入院され、その年の振込が抜けそうになりました。当事務所から毎年11月にご連絡する運用にしていたため気づけましたが、自己流の贈与であれば、その年だけ記録が残らない状態になります。数年後、税務署から「この年だけ贈与がないのはなぜですか」と問われる種になります。
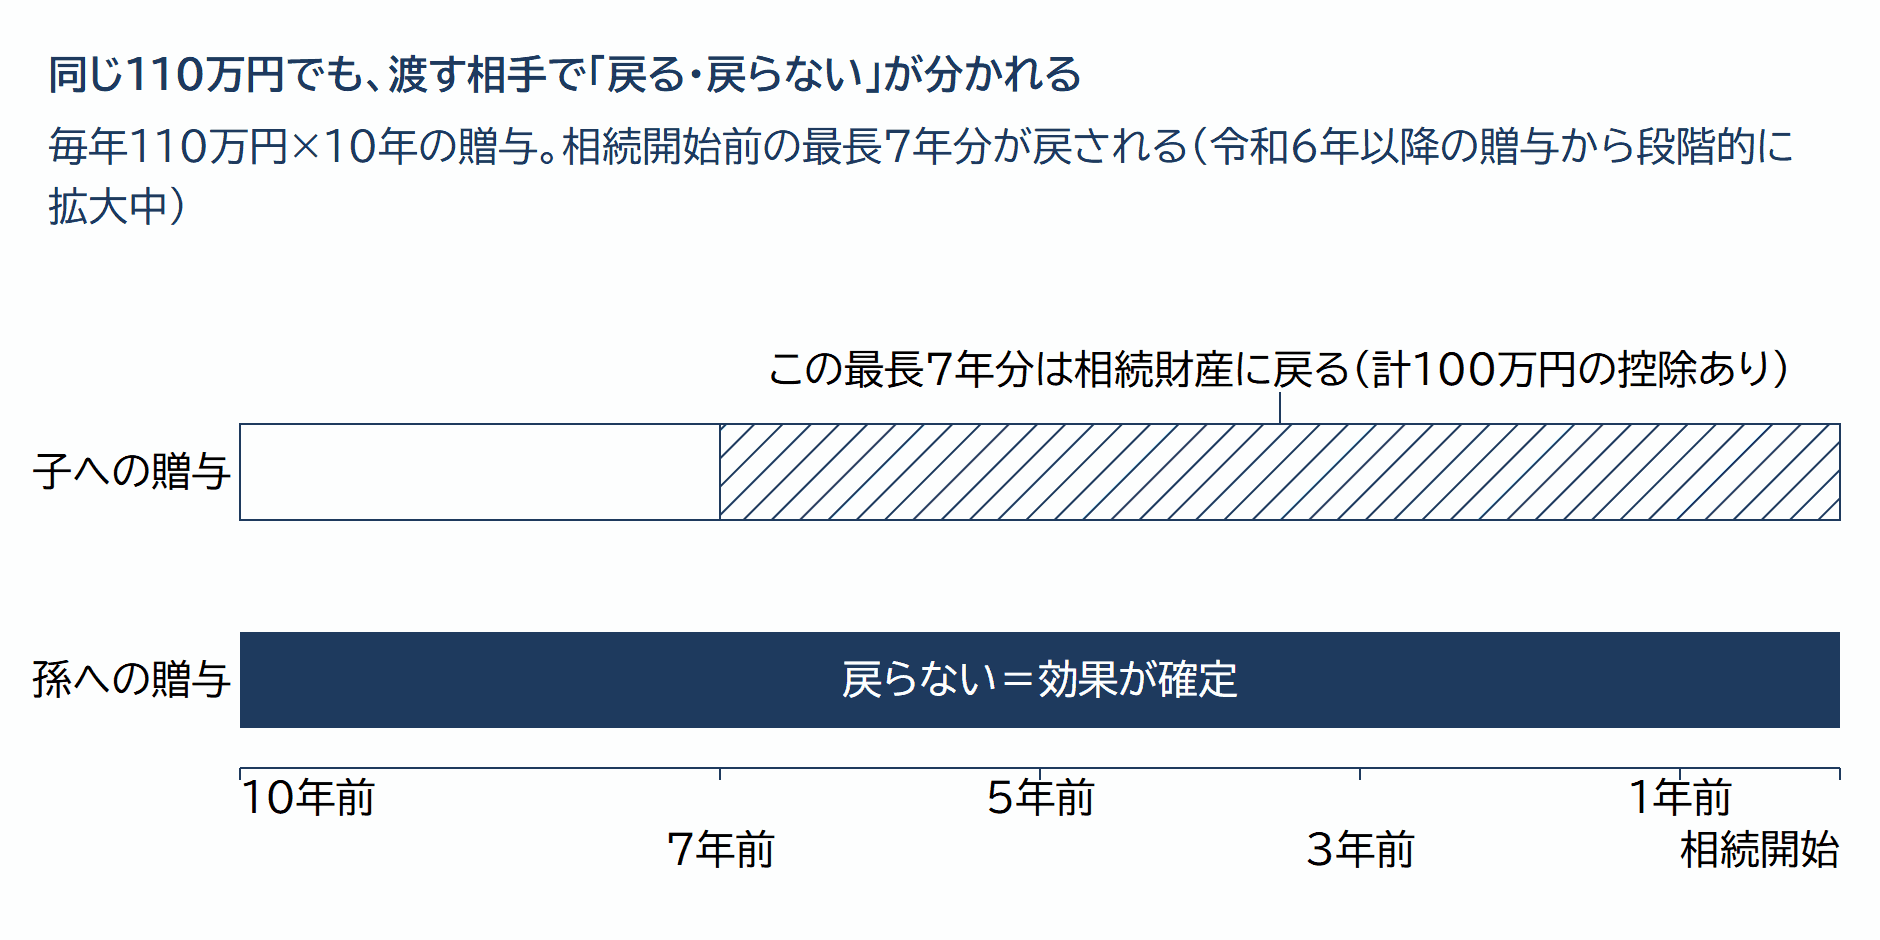
効果の計算では、子への贈与の持ち戻し(生前贈与加算)も織り込みます。加算の対象期間は令和6年以降の贈与から段階的に延びていく途中で、最終的には相続開始前7年分になります。10年計画の終盤にはこの7年がまるごと掛かる前提で、控えめに見積もりました(延長4年分には計100万円の控除があります)。お孫様への贈与は、遺産を受け取らない限り持ち戻しの対象外のため、確実に効果が残る部分です。
結果
持ち戻しを差し引いても課税財産は約3,000万円圧縮され、相続税の見込みは約1,950万円から約1,300万円へ、約650万円の節税となる計画です。贈与税の負担はゼロ。現在3年目まで、契約書と振込記録がきれいにそろっています。
もちろん、10年続けられるかどうかは誰にも分かりません。途中で相続が起きれば、子への贈与分は加算されて効果は目減りします。それでも孫への贈与分は残る——そこまで含めてご説明したうえでの計画です。
ポイント
暦年贈与の失敗は、ほぼすべて「証拠と実態の不備」です。契約書がない、通帳を親が握っている、子が贈与を知らない——この状態の口座は名義預金として相続財産に戻されます。
もう一つ、続けることそのものが難しい対策でもあります。10年で30回以上の手続きを、ご高齢の方が一人で回し続けるのは現実的ではありません。誰かが毎年声をかける仕組みまで含めて設計してください。
持ち戻しの期間は3年から7年へ、令和6年以降の贈与から段階的に延びている途中です(現時点の相続では、まだ7年分すべてが対象になるわけではありません)。だからこそ暦年贈与は「早く始めた人ほど効く」対策です。孫への贈与は持ち戻しがかからない分、効果が確実です。
事例2|預貯金2,000万円を保険に——非課税枠で約380万円の軽減
相続税 約380万円軽減
ご相談者
70代男性(世田谷区在住)。主な財産は自宅(約5,000万円)と預貯金約1億1,000万円で、遺産総額は約1億6,000万円。推定相続人は配偶者と子3人の計4人。生命保険は未加入でした。
ご相談の背景
預貯金の比率が高く、このままでは全額が課税対象です。「投資はしたくない。リスクのない対策だけしたい」というご希望と、「亡くなると口座が凍結されると聞いた。葬儀代はどうなるのか」というご心配の2つが出発点でした。
当事務所の対応
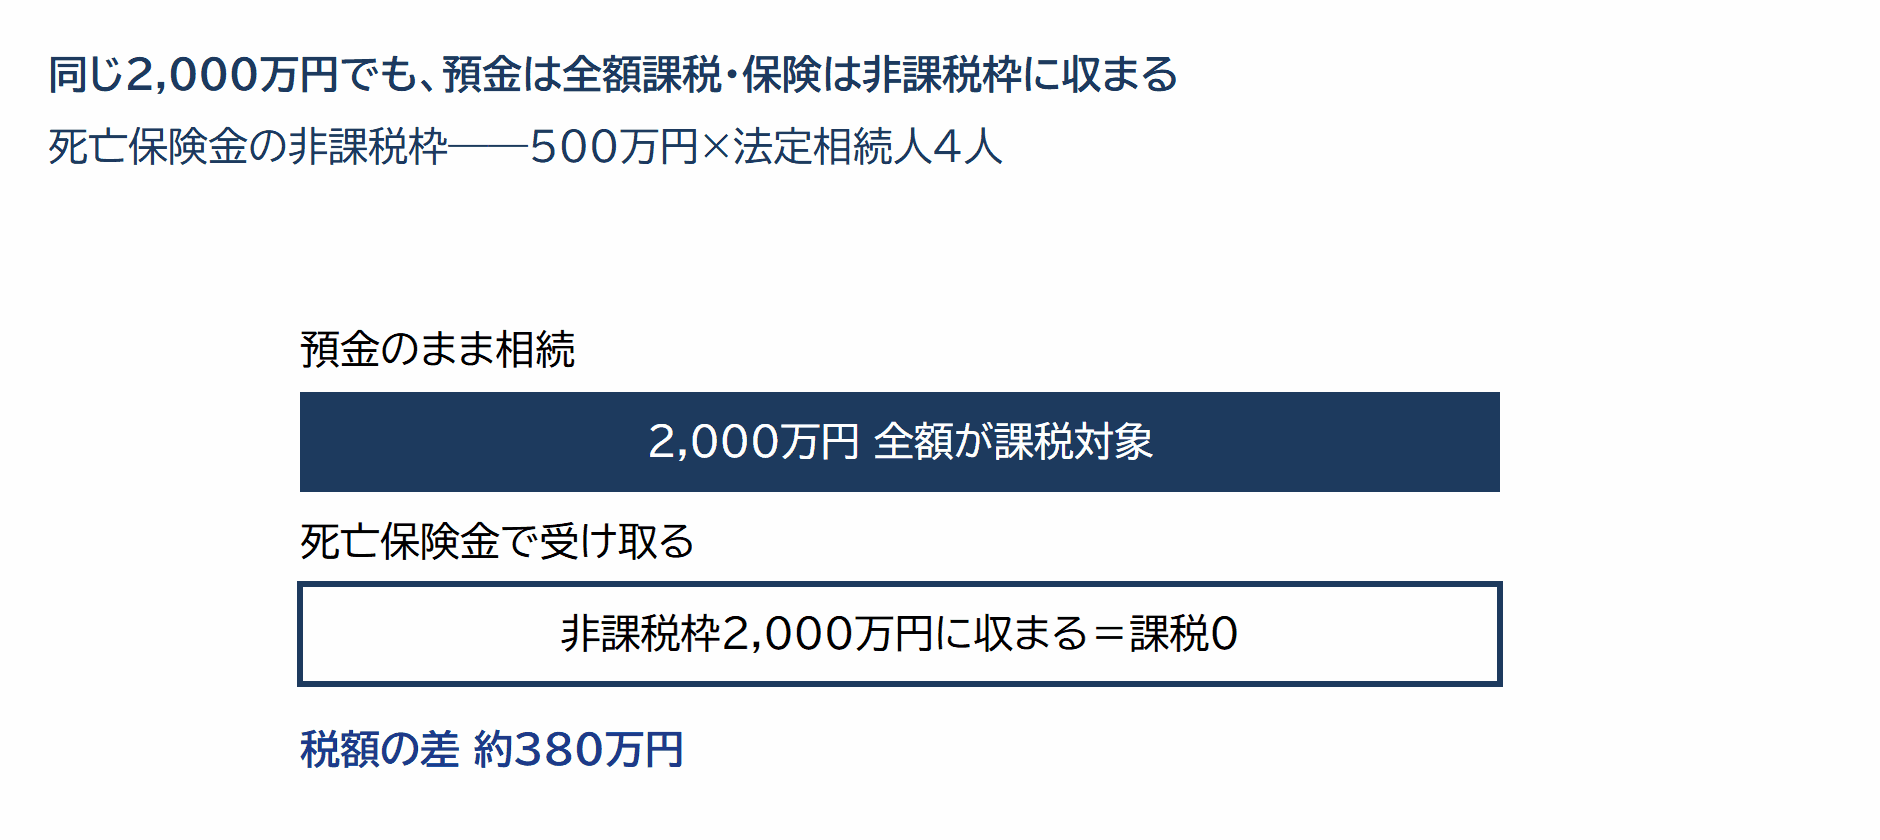
生命保険金の非課税枠(500万円×法定相続人の数)を使う、最も確実な対策をご提案しました。相続人4人で枠は2,000万円。預貯金のまま相続すれば2,000万円がそのまま課税されますが、死亡保険金で受け取れば非課税枠に収まります。
商品は、70代でも健康状態の告知が簡単な一時払い終身保険を選択し、2,000万円を一括で払い込みました。ただ、最初の1社では加入できていません。数年前の手術歴があり、告知の段階で謝絶されました。告知の簡単な商品で改めて探し、2社目で契約に至っています。「ご高齢でも入れる」とよく言われる保険ですが、必ず入れるわけではありません。対策としてあてにするなら、元気なうちに動く必要があります。
受取人はお子様3人に指定しました。ここは設計上の急所です。受取人を配偶者にすると、配偶者はもともと税額軽減で守られているため非課税枠がほぼ無駄になります。税率の高い子を受取人にすることで、枠の効果を最大化しました。
もう一つの利点が資金の即時性です。死亡保険金は受取人固有の財産で、遺産分割協議を待たずに請求でき、通常は1週間前後で支払われます。口座凍結下でも葬儀費用に困らない備えになります。
結果
課税対象が2,000万円減り、相続税の見込みは総額約1,535万円から約1,155万円へ、約380万円の軽減。「凍結が怖い」というご心配にも、保険金請求という確実な出口ができました。
ポイント
生命保険の非課税枠は、要件も複雑な手続きもない「最初にやるべき相続税対策」です。使っていない方が驚くほど多くいらっしゃいます。
効果を決めるのは受取人の指定です。「とりあえず配偶者」にしている契約は、見直すだけで数百万円変わることがあります。
事例3|月10万円の駐車場をアパートに——評価と債務控除で約5,100万円の圧縮
課税財産 約5,100万円圧縮
ご相談者
70代男性(世田谷区在住)。主な財産は自宅(約5,000万円)、月極駐車場として使っている土地(約8,000万円)、預貯金約5,000万円で、遺産総額は約1億8,000万円。推定相続人は配偶者と子2人です。
ご相談の背景
駐車場の収益は月約10万円。一方、更地に近い駐車場は相続税では自用地として満額評価されます。「収益も評価も、この土地はもったいない使い方をしているのではないか」というご相談でした。
当事務所の対応
賃貸アパート建築のプランを、収支の検証から始めました。順番が大切で、節税の計算は収支が成り立つと確認できてからです。
ハウスメーカー2社の建築プランと家賃査定を取り寄せました。1社目の収支表は空室率5%・家賃据え置きの前提で、30年後まで毎年きれいに黒字が並びます。これは採用していません。同じ条件で空室率15%・10年ごとに家賃5%下落を置き直すと、返済がある15年目までの手残りはほぼゼロでした。2社目のプランを同じ物差しで引き直し、借入返済後も手残りが出ることを確認したうえで進めています。
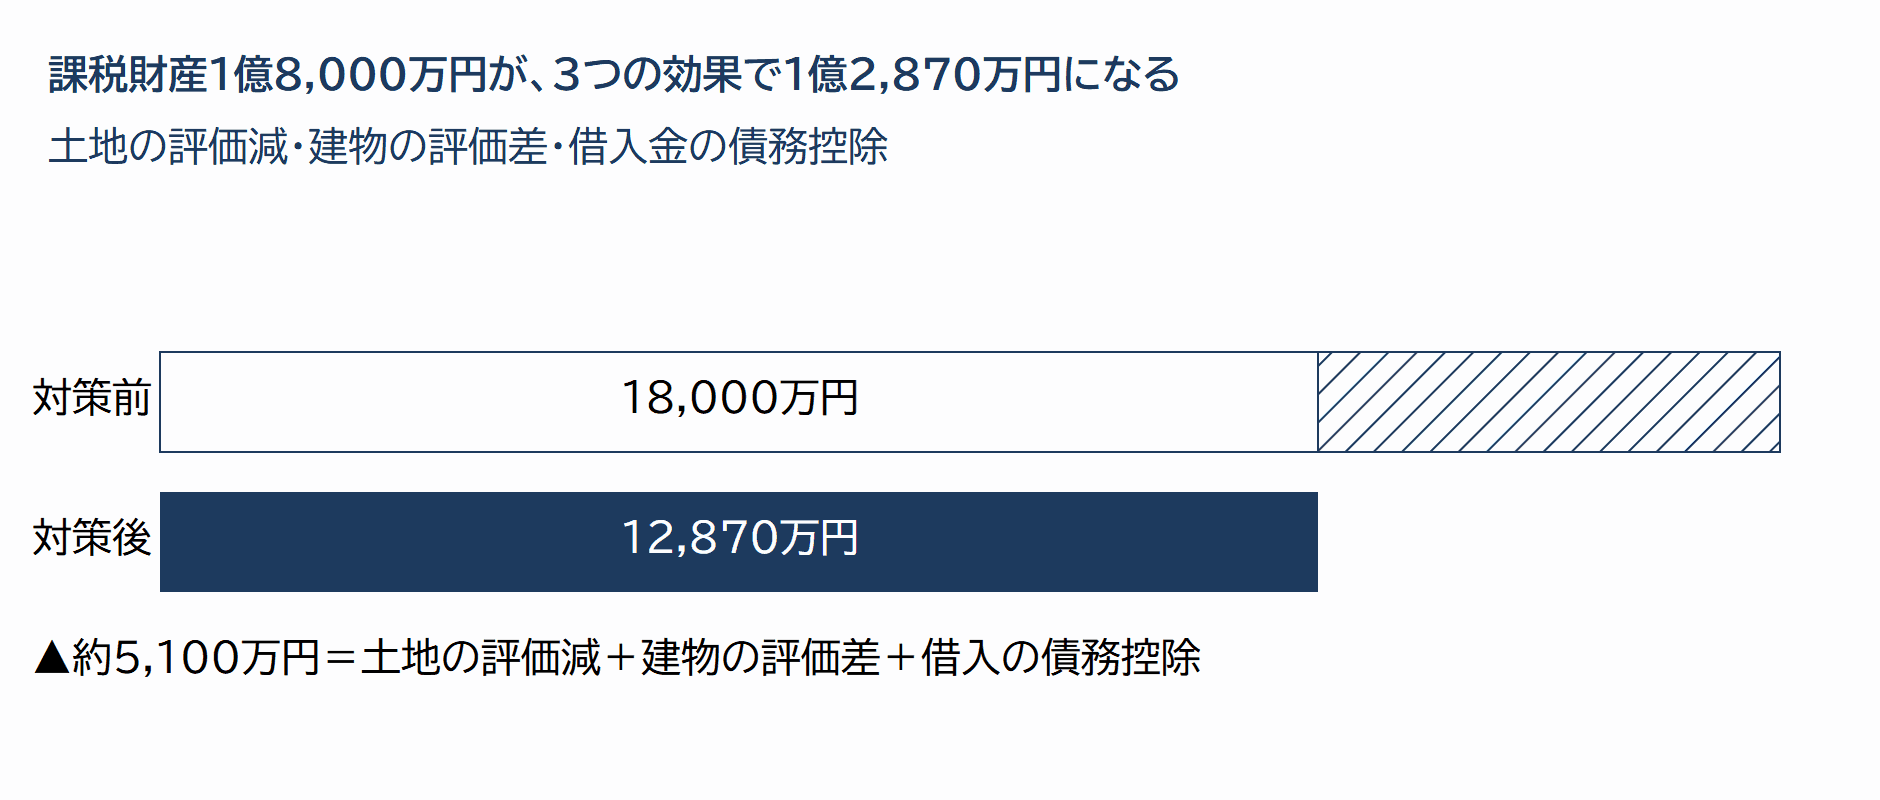
税務上の効果は3層です。①土地:貸家建付地評価となり、借地権割合60%×借家権割合30%で18%減(8,000万円→約6,560万円)。②建物:建築費6,000万円が固定資産税評価(約3,300万円)になり、貸家でさらに30%減(約2,310万円)。③借入金6,000万円は債務控除。差し引きで、課税財産は約5,100万円圧縮され、相続税の見込みは総額約2,200万円から約1,110万円になります。
あわせて、敷地は将来の相続で貸付事業用の小規模宅地等の特例(200㎡・50%減)の候補になることもご説明しました。ただし相続開始前3年以内に貸付を始めた土地は原則として対象外です。建てた瞬間から使える特例ではありません。
結果
アパート8室が完成して満室稼働し、家賃収入は月約40万円に。課税財産は約5,100万円の圧縮、税額では約1,090万円の軽減見込みです。収益と納税資金の両面で、土地が働く形になりました。
ポイント
アパート建築は効果の大きい対策ですが、「節税ありき」の建築は空室と返済に苦しむ失敗例が後を絶ちません。効果は建築の瞬間に、リスクは30年かけてやってきます。
収支シミュレーションを、提案する側ではない立場で引き直してから決める——この一手間が、対策を成功と失敗に分けます。なお令和8年度の改正で、亡くなる前5年以内に取得・新築した貸付用の不動産は時価ベースで評価する取り扱いが、令和9年1月1日以後の相続から始まります。評価の効果を見込むなら、5年の時間を確保できるうちに動くことが、これまで以上に重要になりました。
事例4|自宅を長男に、想いも言葉に——公正証書遺言で争いの芽を摘む
紛争リスクを事前に解消
ご相談者
80代男性(世田谷区在住)。主な財産は自宅(約7,000万円)、預貯金約4,000万円、有価証券約2,000万円で、計約1億3,000万円。推定相続人は子3人(長男・次男・長女)。配偶者は他界されています。
ご相談の背景
財産の半分以上が自宅で、同居の長男は住み続けたい、次男と長女は「公平に」という構図。知人のご家庭で、同じ構図から調停まで争いになった話を聞き、「うちは絶対にそうさせたくない」と来所されました。
当事務所の対応
先に「争えない設計」を数字で固めました。子3人の遺留分(最低限保障される取り分)は各6分の1=約2,167万円です。自宅7,000万円を長男に相続させる場合でも、次男・長女がそれぞれ2,167万円以上を受け取れれば、遺留分侵害額請求は成立しません。預貯金4,000万円と有価証券2,000万円を次男・長女に各3,000万円ずつ配分する内容とし、遺留分を約800万円ずつ上回る余裕を持たせました。
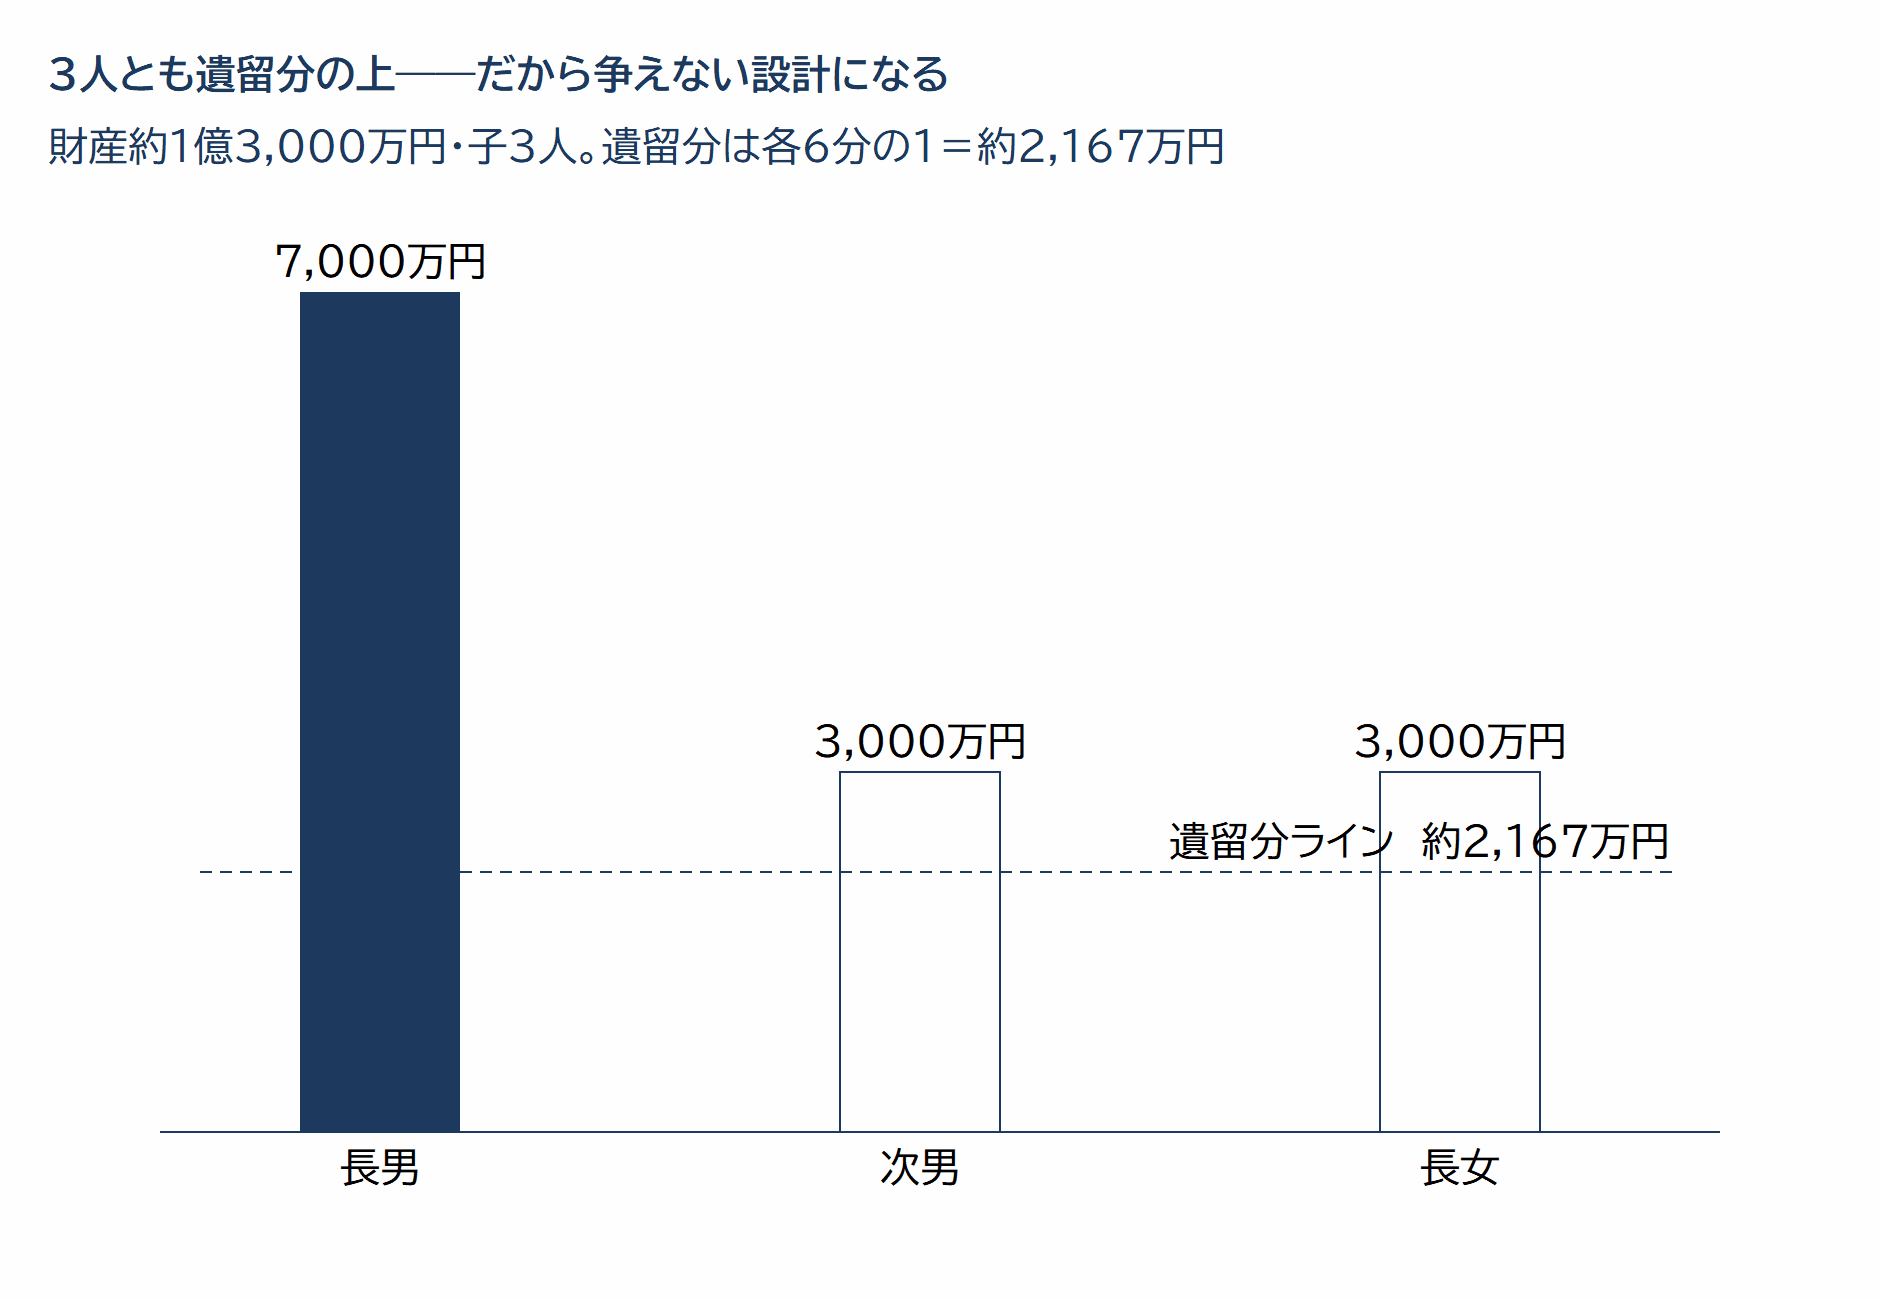
余裕を持たせたのには理由があります。遺留分の計算には、生前に受けた特別受益も加わります。20年ほど前、長男の住宅取得にあたって援助をされたことがあり、金額は「たしか数百万円」までしか思い出せません。当時の通帳も残っていませんでした。仮にその援助が持ち戻されると、次男・長女の遺留分の額は上がります。数字が確定できない以上、ぴったりの線を狙うのは危険です。上振れしても届く配分にしておく——これが本件の設計方針でした。
形式は公正証書遺言です。公証人が関与するため方式不備で無効になるリスクが小さく、家庭裁判所の検認も不要で、相続後すぐ手続きに使えます。文案の作成と公証役場とのやり取りは提携の司法書士が担当し、当事務所は遺留分と税額の検証で並走しました。
最後に付言事項です。「長男には家を守ってほしい。次男と長女には、それぞれの道で支えてくれたことに感謝している」——分け方の理由とお気持ちを、お父様ご自身の言葉で残しました。法的効力はありませんが、遺言の受け止められ方を変える一節です。
結果
公正証書遺言が完成し、遺留分まで確認済みの「争えない設計」ができました。「これで安心して長生きできる」とのお言葉をいただいています。
ポイント
不動産が財産の大半を占めるご家庭は、遺言がないと分けようがなく、争いの典型パターンに入ります。遺言を書くこと自体より、遺留分を数字で確認した配分にすることが本質です。
その数字も、過去の援助が思い出せないなど、きれいには確定しないのが普通です。だからこそ余裕を持たせます。遺言は書き直せますので、財産構成やご家族の状況が変わったら見直す前提で、まず今の内容で1通作ることをおすすめします。
事例5|物忘れが始まったお父様の賃貸マンション——家族信託で凍結を防ぐ
認知症に備える体制を構築
ご相談者
50代男性(長男)。ご相談の対象はお父様(80代・世田谷区在住)。お父様の主な財産は自宅(約5,000万円)、賃貸マンション1棟(約8,000万円)、預貯金約3,000万円。推定相続人は子2人です。
ご相談の背景
お父様に軽い物忘れが出始めました。認知症が進んで判断能力を失うと、賃貸借契約の締結も、大規模修繕の発注も、売却も、本人名義の預金の引き出しもできなくなります。収益物件が「動かせない財産」に変わるリスクです。
成年後見制度も検討しましたが、家庭裁判所への毎年の報告、資産運用の制限、居住用不動産の処分に裁判所の許可が要る点で、賃貸経営の実情に合いませんでした。
当事務所の対応
家族信託(民事信託)を使う方向を整理しました。信託の設計と契約書の作成は提携の司法書士が担当し、お父様を委託者兼受益者、長男を受託者とする形に。信託財産は賃貸マンションと管理用の金銭500万円で、自宅はお母様が他界済みで売却の可能性も低いため、信託に入れずコストを抑える設計になりました。
実務でつまずいたのは信託口口座の開設です。受託者名義で信託専用の口座を作る必要がありますが、対応していない金融機関が少なくありません。2行に断られ、3行目でようやく開設できました。初期費用も、信託契約の公正証書化・信託登記・専門家報酬を合わせて100万円規模になります。効果が大きい制度ですが、気軽に組めるものではありません。
税務の整理も当事務所の役割です。委託者=受益者の自益信託のため設定時に贈与税はかからないこと、家賃収入は引き続きお父様の不動産所得として確定申告すること、信託の計算書の提出義務までご案内しました。注意点も整理してお伝えしました——信託した不動産の赤字は他の所得と損益通算できないこと、信託の内容は登記簿の信託目録に載り第三者にも読めること、施設入所の契約など身上監護は信託では担えないこと、の3つです。公正証書での契約と信託登記を経て、着手から約5ヶ月で運用開始です。
結果
お父様の判断能力にかかわらず、長男が賃貸経営を継続できる体制が整いました。お元気なうちに間に合ったことがすべてです。実際、その後の入居者入替えも受託者名義でスムーズに進んでいます。
ポイント
家族信託は、判断能力があるうちにしか組めません。「物忘れが気になり始めた」は、検討ではなく実行のタイミングです。認知症が進んでから家族が口座のお金を動かせば、たとえ介護のためでも、後で他の相続人から使い込みを疑われる火種になります。
もう一つ大切なのは、契約が委託者と受託者の2人だけで結べてしまうことです。他のごきょうだいが知らないまま進めると、相続後の争いの種になります。本件でも次男を交えた家族会議を経てから契約しました。
事例6|自社株2億円の承継——特例事業承継税制で約3,600万円の納税猶予へ
約3,600万円の納税猶予へ
ご相談者
60代男性(会社代表取締役・世田谷区在住)。自社株(非上場)の評価額は約2億円。ほかに自宅(約5,000万円)と預貯金約3,000万円。推定相続人は配偶者と子2人で、後継者は専務の長男です。
ご相談の背景
遺産全体の相続税は概算約5,000万円、うち自社株に対応する分だけで約3,600万円。会社の株は売って納税に充てるわけにいかず、「長男が相続したら、納税のために会社の資金を抜くしかないのか」というご心配でした。事業承継税制の名前は聞いたことがあるものの、「要件が複雑でうちが使えるのか分からない」状態でした。
当事務所の対応
特例措置(法人版事業承継税制)の適用要件を、会社と後継者の両面から点検しました。会社側は、中小企業者に該当すること、資産管理会社(資産保有型・資産運用型)に当たらないこと、従業員が1人以上いること。後継者側は、贈与の直前において役員であること(かつては就任3年以上が必要でしたが、改正で緩和されました)、承継後に代表権を持つことなど。いずれもクリアできる見通しを確認しています。
そのうえで急所は期限です。この制度は入口が二重の期限になっています。①特例承継計画を都道府県に提出する期限が令和9年9月30日、②実際の贈与・相続が令和9年12月31日まで。延長されたのは①だけで、②は動いていません。計画の提出だけ済ませても、承継そのものが令和9年末を過ぎれば特例措置は使えなくなります。
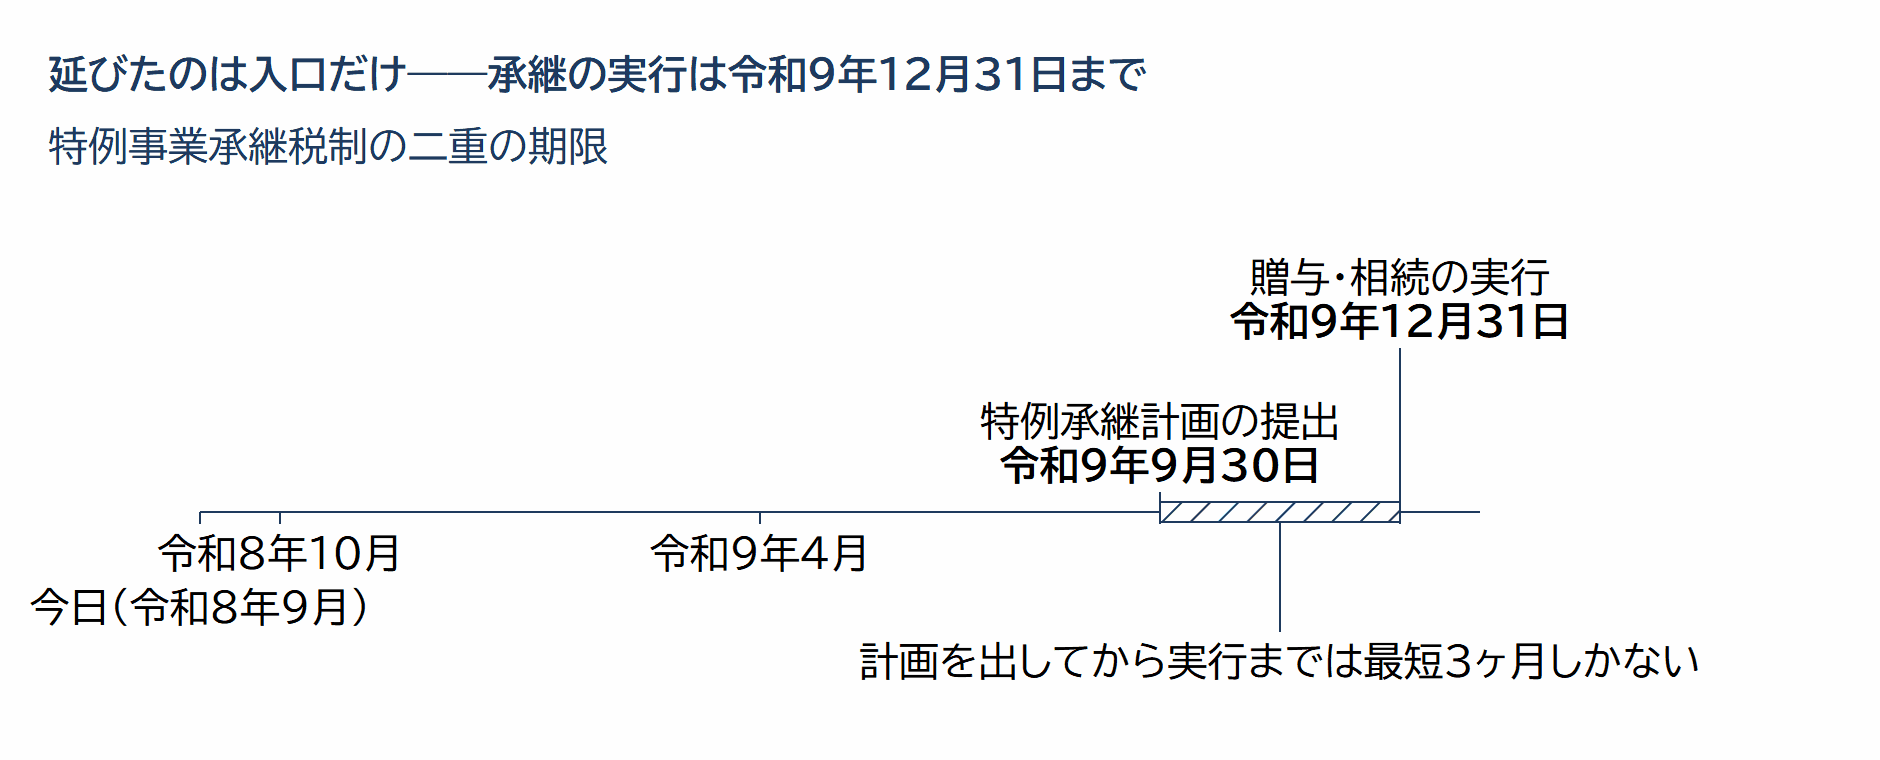
認定支援機関として特例承継計画(後継者名・承継までの経営計画等)を作成し、東京都に提出。あわせて、株価を下げてから贈与で移す実行スケジュール(事例7の対策と接続)も設計しました。
結果
特例承継計画の確認を受け、自社株約2億円に対応する相続税(概算約3,600万円)を全額猶予できる道筋ができました。長男への承継は、令和9年末の期限から逆算した工程表で進行中です。
ポイント
特例措置は100%猶予の強力な制度ですが、「計画の提出」と「承継の実行」の2つの期限を取り違えると使えません。承継後も、5年間の代表継続・雇用維持・その後の継続届出と、長い付き合いになる制度です。
後継者が本当に継ぐのか——制度の検討は、実はこの意思確認から始まります。
事例7|退職金と資産の見直しで、自社株の評価を約40%引き下げ
株価を約40%圧縮
ご相談者
70代男性(会社代表取締役・世田谷区在住)。創業40年の中小企業で、自社株の評価額は約1億5,000万円。推定相続人は配偶者と子2人。後継者の長男へ段階的に株を贈与したいというご希望です。
ご相談の背景
いまの株価のまま贈与すると税負担が大きすぎる。「まず株価を下げてから渡したい」というご相談でした。長年の内部留保で純資産が厚く、利益も安定して出ている——良い会社ほど株価が高くつく構造です。
当事務所の対応
この会社の株価は類似業種比準方式が中心で、1株あたりの配当・利益・純資産の3要素で決まります。効き目が大きいのは利益と純資産を同時に動かす一手、つまり代表退任に伴う役員退職金でした。
金額は功績倍率法で設計しています。最終報酬月額80万円×役員在任35年×功績倍率3.0=8,400万円。功績倍率は代表取締役で3.0程度が実務の相場観で、これを大きく超える支給は過大退職金として損金算入を否認されるリスクがあります。株主総会議事録・退職金規程の整備、そして「退任の実態」(代表権を返上し、報酬を半分以下に、日常の決裁から外れる)まで含めて形にしました。
退職金の支給で当期利益が大きく下がり、純資産も8,400万円分薄くなります。翌期の株価算定では、評価額は約1億5,000万円から約9,000万円へ、約40%下がりました。
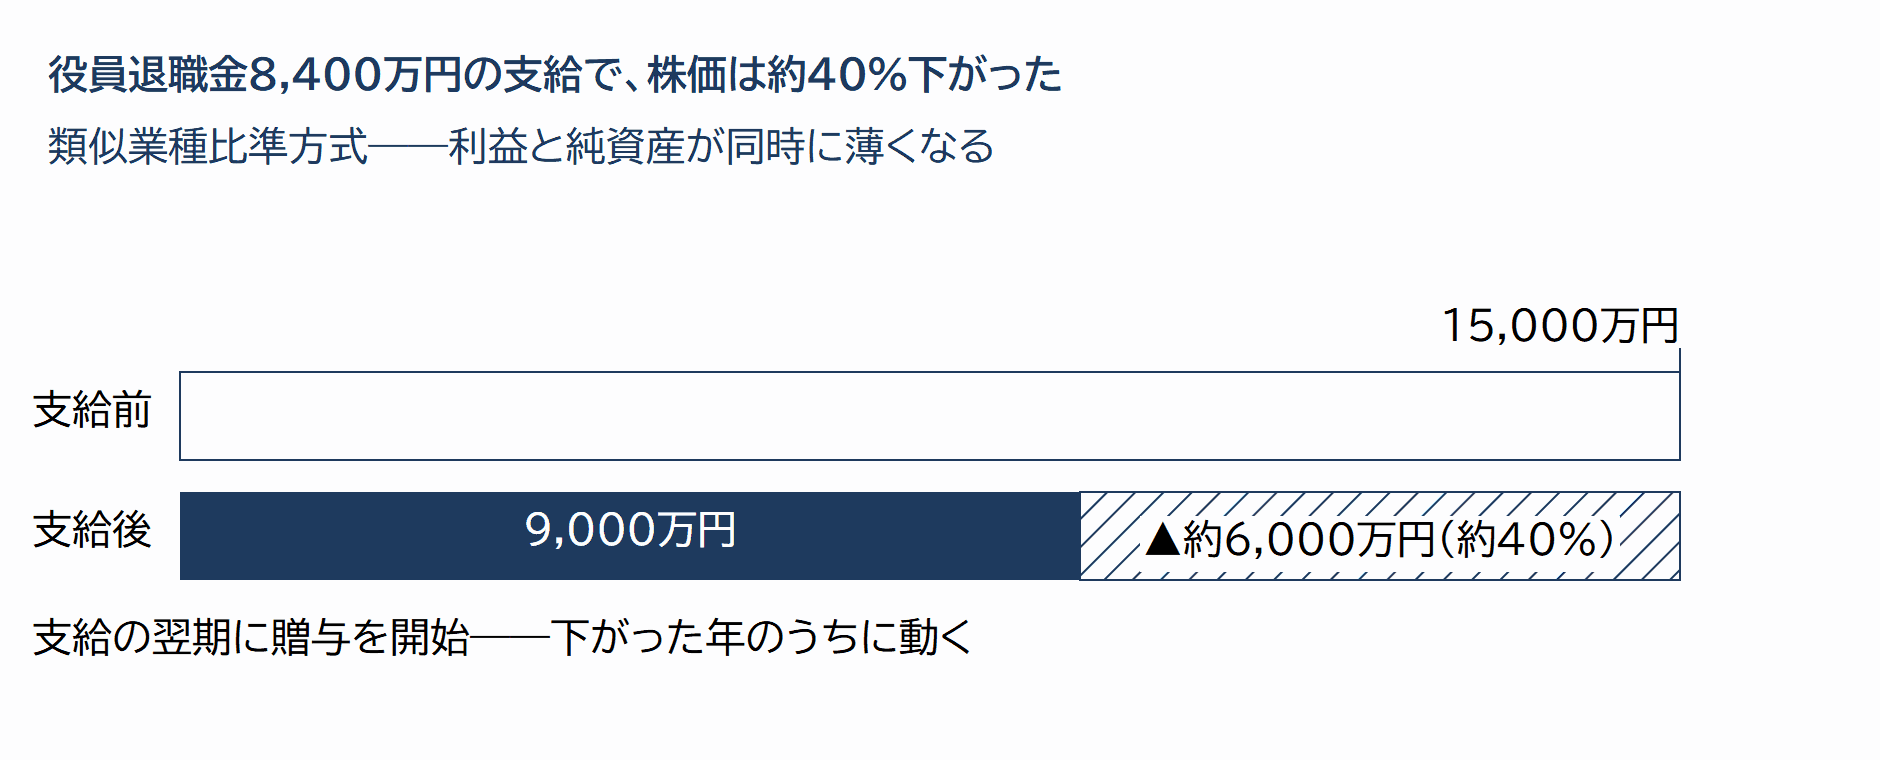
結果
圧縮後の株価で長男への贈与を開始。同じ株数を約40%少ない評価額で移転でき、ご本人には退職金という老後資金も残りました。株価が下がった年のうちに動く——タイミングの設計がすべてでした。
ポイント
退職金による株価引き下げは、退任の実態が伴ってこそ成立します。「退職金をもらったのに毎日出社して決裁している」状態は、退職そのものを否認される典型例です。
株価は毎期変動します。下がった評価は翌期の利益で戻ってしまうため、「下げる対策」と「渡す実行」は必ずセットで計画してください。
事例8|家賃480万円/年を止めない——精算課税で賃貸マンションを長男へ
収益物件を早期移転
ご相談者
70代男性(世田谷区在住)。主な財産は自宅(約5,000万円)、賃貸マンション1棟(相続税評価額約4,000万円・年間家賃収入約480万円)、預貯金約4,000万円。推定相続人は配偶者と子2人です。
ご相談の背景
「家賃が入るたびに、将来課税される財産が増えていく」。年480万円の家賃は10年で4,800万円。この蓄積を止めたい、そして長男に経営を早く引き継ぎたい、という2つのご希望でした。暦年贈与の110万円ずつでは、建物を丸ごと動かすには何十年もかかります。
当事務所の対応
相続時精算課税制度で、賃貸マンションの建物を長男へ一括贈与するプランを設計しました。贈与税の計算は、評価額4,000万円−基礎控除110万円−特別控除2,500万円=1,390万円に20%で、約278万円。この税額は将来の相続税から控除(払いすぎなら還付)されるため、実質は前払いです。
この対策の本当の効果は、贈与した4,000万円の節税ではありません。建物は相続時に贈与時の価額で持ち戻されるからです。効果は贈与の後に生まれる家賃にあります。贈与後の家賃年約480万円はすべて長男の収入となり、お父様の財産の増加が止まります。10年なら約4,800万円が、課税財産の外で長男に蓄積される計算です。
実行時の急所は敷金でした。入居者への敷金返還義務だけを長男に引き継がせると「負担付贈与」となり、建物を相続税評価額ではなく時価で評価し直される取り扱いがあります。本件では敷金相当額の現金をあわせて贈与してこれを回避しました。ほかに火災保険・管理会社の名義変更、長男側の不動産所得の申告体制まで一式を整えています。
結果
贈与税約278万円の負担で建物の移転が完了。年約480万円の財産の蓄積が止まり、家賃は後継者の納税資金として貯まり始めました。長男は自分の名義で賃貸経営を経験しながら、承継が進んでいます。
ポイント
精算課税は「財産そのものの節税」にはなりませんが、収益物件のように果実を生む財産では、果実の帰属を変える効果が絶大です。値上がりが見込まれる財産を贈与時の価額で固定できる面もあります。
一度選択すると同じ贈与者からの暦年贈与には戻れません(現在は毎年110万円の基礎控除があります)。選択は受贈者ごと・贈与者ごとの設計が必要です。
事例9|前妻のお子様がいるご家庭——おしどり贈与で妻の住まいを生前に守る
配偶者の住まいを確保
ご相談者
70代男性(世田谷区在住)。婚姻期間25年。主な財産は自宅(土地の相続税評価額約4,500万円・建物約500万円)、預貯金約3,000万円。推定相続人は配偶者と前妻のお子様1人の計2人です。
ご相談の背景
前妻のお子様とは行き来がなく、「自分が亡くなった後、妻とその子が遺産分割の交渉をすること自体が心配」というご相談です。遺言も検討しましたが、「遺言は最悪書き直せる。それより、生きているうちに妻の住まいを名義ごと確定させたい」というお気持ちが強くありました。
当事務所の対応
贈与税の配偶者控除(おしどり贈与)を使いました。婚姻期間20年以上の夫婦間で居住用不動産(またはその取得資金)を贈与する場合、基礎控除110万円とあわせて2,110万円まで贈与税がかからない制度です。
本件では自宅の土地の持分を評価額2,000万円相当だけ配偶者へ移転し、贈与税は0円。翌年3月15日までの贈与税申告(税額ゼロでも申告が適用要件です)と婚姻期間20年の確認は当事務所が担当し、持分移転の登記は提携の司法書士が行いました。移転コストは登録免許税約32万円と不動産取得税約24万円。効果と比べて十分に小さい負担です。
この贈与のもう一つの価値は、民法上の扱いにあります。婚姻20年以上の夫婦間の居住用不動産の贈与は、特別受益の持ち戻し免除が推定され(民法903条4項)、将来の遺産分割で「もらった分」として妻の取り分から差し引かれません。税と民法の両面で、妻の住まいが守られる形になりました。残りの持分は、あわせて作成した公正証書遺言で配偶者に相続させる内容にしています。
結果
自宅の一部が生前に配偶者名義となり、遺産分割の交渉に左右されない住まいの基盤ができました。「これで妻に心配をかけない」と、長年の気がかりが解消しています。
ポイント
おしどり贈与は、税額だけ見れば「相続まで待てば配偶者は1億6,000万円まで無税」のため不要に見えます。価値があるのは、再婚家庭など遺産分割に不安がある場面です。
贈与税0円でも申告は必須、移転コスト(登録免許税・不動産取得税)は相続より高い——この2点を理解したうえで使う制度です。
事例10|思い入れの更地を手放さず「組み替える」——評価を約5,200万円圧縮
約5,200万円の評価圧縮
ご相談者
70代女性(世田谷区在住)。主な財産は自宅(約5,000万円)、以前お店を営んでいた更地(時価・評価とも約1億2,000万円)、預貯金約2,000万円。推定相続人は子2人です。
ご相談の背景
更地は固定資産税だけがかかる状態。「思い入れがあって手放したくない気持ちと、このままではいけない気持ちの間で止まっている」というご相談でした。更地は相続税で満額評価される、最も税負担の重い持ち方です。
当事務所の対応
選択肢を「持ち続ける・売る・組み替える」の3つに整理し、それぞれ数字を付けてご説明しました。ご本人が選んだのは組み替え——更地を売却し、その資金で収益不動産に持ち替える方法です。
更地1億2,000万円を売却し、都内の中古一棟マンション(土地5,000万円・建物7,000万円)を購入するシミュレーションを作りました。購入後の相続税評価は、土地が貸家建付地評価で約4,100万円、建物が固定資産税評価×貸家減で約2,700万円、合計約6,800万円。同じ1億2,000万円の資産が、評価上は約5,200万円軽くなります。年約600万円の家賃も生まれます。
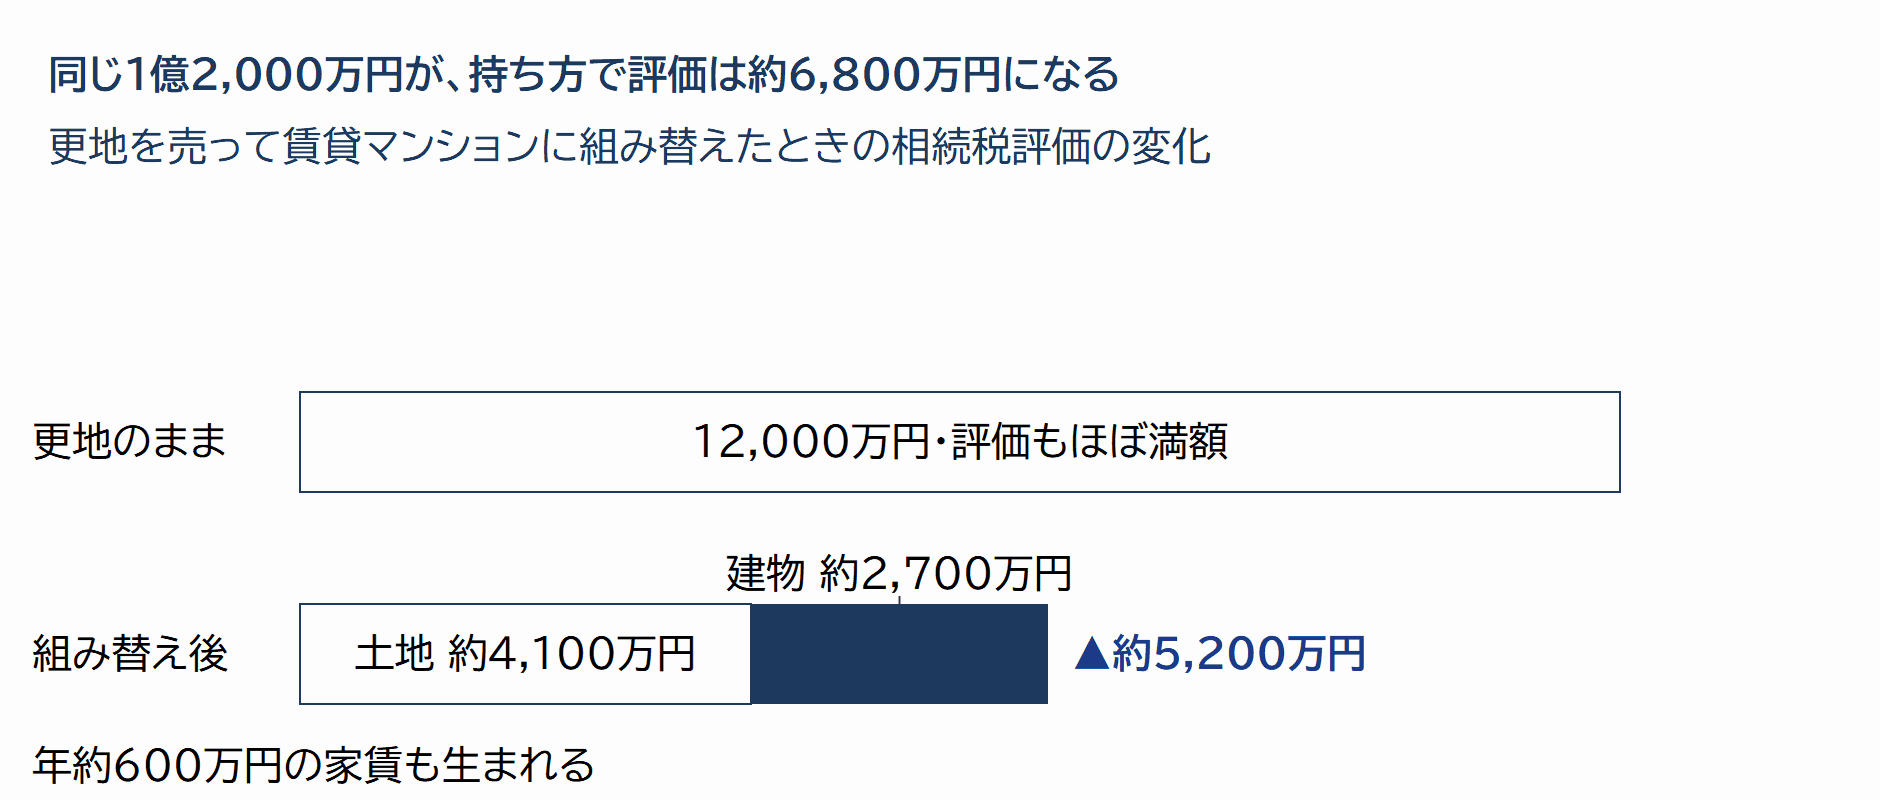
否認のリスクもご説明しています。相続の直前に節税だけを目的とした購入と見られると、路線価等によらず時価で評価し直される否認リスクがあります(いわゆる総則6項)。本件は70代前半で時間の余裕があり、賃貸経営の実態も伴う計画のため実行に進みましたが、「駆け込みではやらない」ことを条件にしています。売却側の譲渡所得税も試算し、組み替え全体で有利なことを確認済みです。
結果
更地は約1億2,000万円で売却でき、購入したマンションで評価約5,200万円の圧縮と年約600万円の収益を両立。「土地を手放した」のではなく「形を変えて残した」という納得感を持っていただけました。
ポイント
現金・更地は評価がほぼ額面、賃貸不動産は時価より低い評価——この差が組み替えの原理です。ただし駆け込みの購入は否認リスクがあり、借入までして行う過度な圧縮は最高裁でも否認が確定しています。
時間の余裕と経営の実態。この2つがそろってはじめて成立する対策です。令和8年度の改正では、亡くなる前5年以内に取得した貸付用不動産を時価ベースで評価する取り扱いも決まりました(令和9年1月1日以後の相続から)。「早めに、実際の経営を伴う形で」という原則は、制度の面からも裏づけられています。
事例11|孫4人に6,000万円の教育資金——一括贈与の非課税で約1,500万円減
相続税 約1,500万円減少
ご相談者
80代男性(世田谷区在住)。主な財産は自宅(約5,000万円)、預貯金約1億2,000万円で、遺産総額は約1億7,000万円。推定相続人は子2人。お孫様が4人(高校生から小学生)いらっしゃいます。
ご相談の背景
「孫の教育費を出してやりたい。どうせなら相続税の対策にもなる形で」というご相談です。その都度の学費の援助は扶養義務の範囲でもともと非課税ですが、ご年齢を考えると「元気なうちに、まとめて渡しきりたい」というお気持ちでした。
当事務所の対応
教育資金の一括贈与の非課税制度を使いました。30歳未満の孫等への教育資金の一括贈与が、受贈者1人あたり1,500万円まで非課税になる制度です。適用期限(令和8年3月31日の拠出まで)が迫っていたため、期限内に間に合わせる形で設計しています。
設計で重視したのは「使い切れる金額」です。制度上は1人1,500万円まで入れられますが、30歳までに使い残すと残額に贈与税がかかります。お孫様ごとに進学見込み(私立中高・大学・留学の可能性)を聞き取り、4人とも30歳までに使い切れる見通しを確認したうえで、各1,500万円・合計6,000万円としました。信託銀行の教育資金口座の開設、領収書の提出ルールまでご家族に説明しています。
使い残しのリスクも先にお伝えしました。贈与者が亡くなった時点の使い残しは、原則として相続税の課税対象に戻り、孫の場合は2割加算もあります(受贈者が23歳未満などの例外あり)。本件のお孫様は全員23歳未満のため、万一使い残しても加算までは生じない整理です。
結果
期限までに合計6,000万円を非課税で移転。相続税の見込みは総額約2,440万円から約960万円へ、約1,480万円の減少です。「孫の進学のたびに、自分の贈与が生きていると実感できる」と喜ばれています。
ポイント
この制度は「たくさん入れる」より「使い切れる額を入れる」が鉄則です。使い残しへの課税で、節税どころか孫に負担を残すことがあります。
なお、この非課税制度は令和8年3月31日の拠出分で終了しています。これからの教育費の援助は、必要な都度渡す方法(扶養義務の範囲内でもともと非課税)が基本です。まとまった移転を考える場合も、都度の援助で足りないかをまず確認してください。
事例12|敷地内別棟の長男は「同居」か——渡り廊下と生活実態の整備で特例に備える
見込み税額 約790万円→0円
ご相談者
70代男性(世田谷区在住)。主な財産は自宅の土地(約200㎡・路線価評価約8,000万円)と母屋・離れの建物、預貯金約3,000万円で、遺産総額は約1億1,000万円。推定相続人は配偶者と子2人。長男家族が同じ敷地内の離れに住んでいます。
ご相談の背景
「長男は敷地内に住んでいるのだから同居のはず。小規模宅地の特例は使えるだろう」と考えていたところ、知人の税理士に「別棟は原則、同居になりません」と言われて驚き、ご相談に来られました。
当事務所の対応
まず現状のままの判定です。母屋と離れは構造上独立した2棟の建物で、玄関・水回りも別。この場合、長男は「同じ家屋に居住」しているとは言えず、特定居住用宅地等の同居要件を満たさない可能性が高い状態でした。生活実態も食事・家計とも別々で、生計を一にする親族の理屈も使えません。配偶者がいらっしゃるため、別居親族が使える「家なき子」の型もそもそも対象外。どの入口からも特例が外れる——生前に気づけたことが幸運な状態です。
そこで、相続が起きる前だからできる整備を2段構えでご提案しました。第一に建物の一体化——母屋と離れを渡り廊下で構造的に接続する工事です(建築士に依頼し、増築として建築確認・登記も整えました)。第二に生活実態——住民票の世帯を一つにし、光熱費の契約を統合、食事も日常的に母屋で共にする形へ。判定は形式ではなく実態で行われるため、両方をそろえます。
整備後の状態なら、将来長男が自宅の土地を相続したとき、200㎡全部に80%減が見込めます。評価8,000万円→1,600万円で、遺産総額は基礎控除4,800万円を下回り、見込み税額は約790万円から0円になる試算です。
結果
渡り廊下の設置と生活の一体化を完了し、特例を適用できる状態を生前に整備できました。「あのまま相続を迎えていたら」と、ご本人が一番驚かれた事例です。
ポイント
敷地内同居・二世帯住宅の特例判定は、建物の構造(区分所有登記の有無・内部でつながっているか)と生活の実態で決まります。「同じ敷地だから大丈夫」は通用しません。
相続が起きてからでは、建物も生活も動かせません。特例の要件整備は、生前対策だからこそできる仕事です。
事例13|相続人が1人だけ——孫との養子縁組で約1,000万円の節税
約1,000万円の節税
ご相談者
80代男性(世田谷区在住)。主な財産は自宅(約6,000万円)、賃貸アパート(約5,000万円)、預貯金約5,000万円、有価証券約2,000万円で、遺産総額は約1億8,000万円。推定相続人は長女1人。お孫様が2人います。
ご相談の背景
相続人が1人だと基礎控除は3,600万円しかなく、遺産を1人で受けるため高い税率区分まで届きます。試算すると相続税は約4,060万円。「何か打てる手はないか」というご相談でした。
当事務所の対応
お孫様1人との養子縁組を検討しました。効果は3つの経路で生まれます。①基礎控除が3,600万円→4,200万円に増える、②生命保険金の非課税枠も500万円→1,000万円に増える、③最も大きいのが税率の効果で、遺産を2人で分けて計算するため、1人あたりの取得金額に適用される税率が下がります(1人なら40%区分、2人なら30%区分)。
試算では、相続税の総額は約4,060万円から約2,740万円へ。孫養子には税額の2割加算があるため、孫が半分を取得する前提で加算後約3,010万円。それでも約1,000万円の節税です。財産が孫の世代へひとつ飛びで渡ることで、長女の相続(二次相続)の課税財産が膨らまない効果もあります。
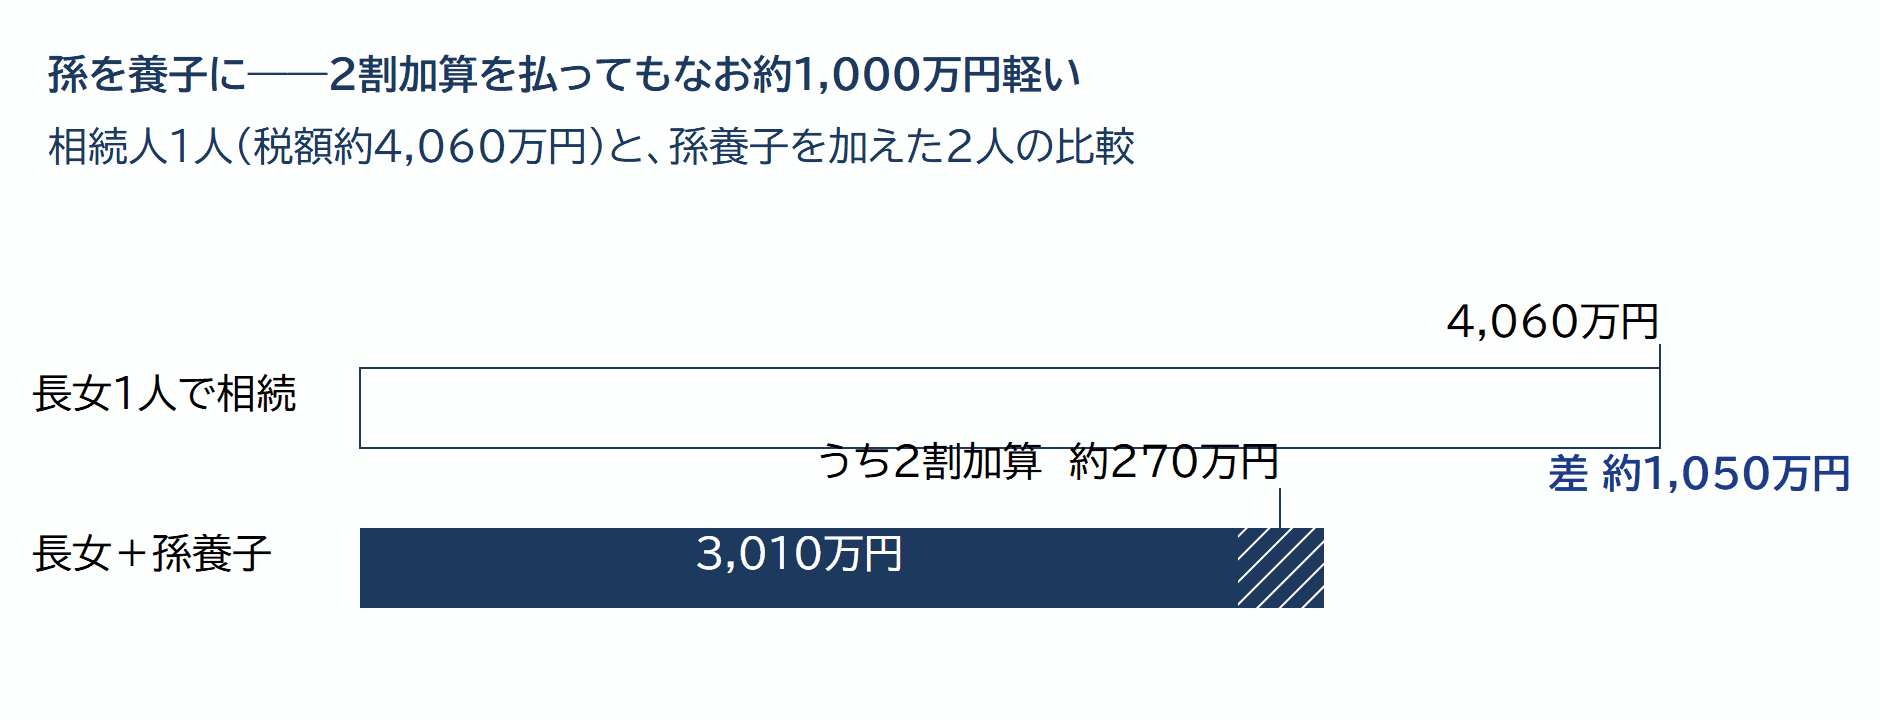
数字より時間をかけたのが、ご家族の合意です。長女・お孫様を交えて縁組の意味(氏の問題、長女の相続分が減ること、孫同士のバランス)を話し合い、あわせて遺産の配分を定めた公正証書遺言も作成しました。
結果
養子縁組と遺言をセットで整え、約1,000万円の節税と、世代飛ばしの承継設計が同時にできました。「制度の話より、家族で先に話せたことがよかった」とのお言葉が印象的でした。
ポイント
相続税の計算に入れられる養子の数には上限があります(実子がいる場合は1人、いない場合は2人まで)。また、節税だけが目的と認められる縁組は税務署が否認できる規定もあり、実態のある縁組であることが前提です。
養子縁組は税金の道具ではなく身分行為です。家族の合意形成を最優先にしてください。
事例14|「生前に売るか、相続後に売るか」——比較試算で納税資金の不安を解消
納税資金を確保
ご相談者
80代女性(世田谷区在住)。主な財産は自宅(約5,000万円)、利用予定のない空き地(時価約6,000万円・相続税評価約4,800万円)、預貯金約1,000万円。推定相続人は子2人です。
ご相談の背景
相続税の試算は約920万円。預貯金1,000万円は納税でほぼ消え、葬儀費用や当面の生活費が残りません。「空き地は売ってもいい。ただ、生前に売るのと相続後に売るのと、どちらが得なのか」というご質問でした。
当事務所の対応
両ルートの税負担を並べました。生前売却ルートは、譲渡所得税等が約1,100万円かかり、しかも土地(評価4,800万円)が現金(約4,900万円)に変わるぶん相続税も少し増えます。相続後売却ルートは、土地のまま低い評価で相続税を計算でき、売却時には取得費加算の特例で譲渡税が約100万円軽くなります。純粋な税負担の合計は、相続後売却がやや有利という結果でした。
それでもご提案は生前売却です。理由は税額ではなく資金繰りにあります。相続後売却ルートは、納税期限(10ヶ月)までに「分割協議をまとめ、買主を見つけ、決済まで終える」ことが前提です。売り急げば買いたたかれ、間に合わなければ延納や物納の検討になります。試算上の百数十万円の差は、売り急ぎの値引き一つで消える水準でした。
ご本人の意思で価格交渉ができるうちに、時間をかけて売る——これを優先し、売却後は手元資金の一部を生命保険(非課税枠1,000万円)に振り替える組み合わせもご提案しました。
結果
空き地は焦らず1年かけて約6,000万円で売却。納税資金の不安が消え、預貯金の一部は保険に転換して非課税枠も確保しました。「どちらが得か」の答えは、税額表の外にありました。
ポイント
「不動産は評価が低いから相続まで持つべき」は、納税資金が足りるご家庭の理屈です。資金が足りなければ、相続後の売り急ぎという最大の損失リスクを抱えます。
生前売却・相続後売却の判断は、税額の比較に「期限内に売れるか」「誰が売却を仕切るか」を重ねて決めるものです。
事例15|長男は精算課税、次男は暦年——改正後の新ルールで併用プラン
受贈者ごとに最適化
ご相談者
70代男性(世田谷区在住)。主な財産は自宅(約6,000万円)、預貯金約9,000万円、有価証券約3,000万円で、遺産総額は約1億7,000万円。推定相続人は配偶者と子2人。長男は住宅購入を控え、次男には差し迫った資金需要がありません。
ご相談の背景
令和6年の改正で、相続時精算課税に年110万円の基礎控除が新設され、暦年贈与は持ち戻しが7年に延びました。「結局どちらが得なのか」というご質問でしたが、答えは「人による」です。本件は、資金需要の違う兄弟それぞれに別の制度を当てる設計にしました。
当事務所の対応
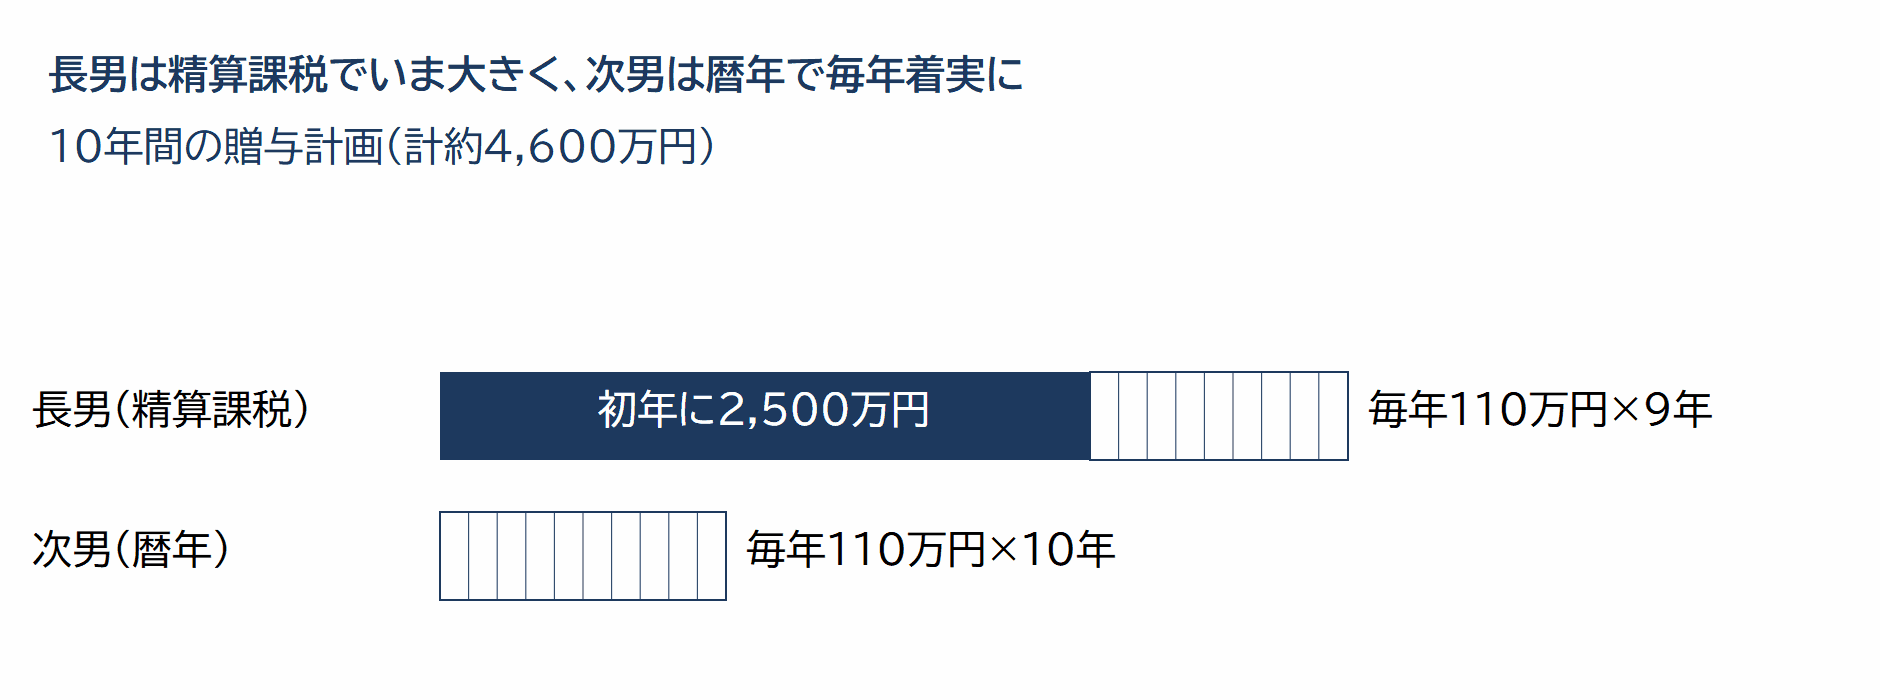
長男には相続時精算課税を選択。住宅購入の頭金として、まず2,500万円の特別控除の範囲で一括贈与し、贈与税0円で必要なタイミングに間に合わせました。この2,500万円は相続時に持ち戻されるため節税にはなりませんが、以後毎年の110万円は精算課税の基礎控除内なら持ち戻しなし——「大きく渡した後も、毎年の非課税枠が生きる」のが改正後の強みです。
次男には暦年課税を継続し、毎年110万円の範囲で贈与します。暦年分の持ち戻しは、令和6年以降の贈与から段階的に7年へ延びていく途中です(7年分すべてが対象になるのは令和13年以降に開始する相続から。延長4年分には計100万円の控除)。お父様は70代前半で、7年より長く贈与を続けられる見込みがあり、続いた年数分が確実に効果になります。
10年継続した場合の試算もお示ししました。移転額は長男2,500万円+110万円×9年、次男110万円×10年の計約4,600万円。持ち戻しを織り込んだ相続税の見込みは総額約1,950万円から約1,630万円へ、約320万円の軽減です。1億7,000万円の財産に対して約320万円ですから、「劇的な節税」ではありません。確実に渡り、確実に残る設計であることをお伝えしたうえで着手しています。
結果
長男の住宅資金は税負担ゼロで間に合い、次男への贈与も進行中。受贈者ごとに制度を使い分ける併用プランが動き出しました。毎年の贈与契約書の作成は当事務所がフォローしています。
ポイント
改正後の使い分けの軸はシンプルです。まとまった額を早く渡したいなら精算課税、長く少しずつなら暦年課税。精算課税は一度選ぶと戻れないため、受贈者ごとに慎重に決めます。
精算課税の110万円以下の年も、選択初年度の届出は必須です。手続きの抜けが一番の落とし穴になります。