この記事の要点
- 評価会社が持つ取引相場のない株式を純資産価額方式で評価するときは、評価差額に対する法人税額等相当額を控除しません(財産評価基本通達186-3)。
- 控除するのは評価会社そのものの純資産価額を計算する段階だけで、課税時期が令和8年4月1日以後なら評価差額の38%です(令和8年3月31日以前は37%)。
- 対象は、取引相場のない株式(持株割合は問わない)・法人に対する出資・発行会社の株式の価額が転換価格を超える転換社債型新株予約権付社債の3つです。
- 評価明細書の第5表では、ほかの株式等と科目を分けて「法人税額等相当額の控除不適用の株式」と記載します。
- 同じ設例で子会社株式の段階でも控除してしまうと、株価は1株10円、400,000株で400万円低くなります。
評価会社が持っている取引相場のない株式を純資産価額方式で評価するときは、評価差額に対する法人税額等相当額を控除できません。控除するのは、評価会社そのものの純資産価額を計算する段階だけです。評価会社の株式と評価会社が持つ株式とで控除の有無が逆になるため、取り違えると株価が変わります。
同じ設例で「控除しない計算」と「控除してしまった計算」を並べると、差は1株10円、400,000株で400万円です。
評価会社が持つ株式の純資産価額では評価差額に対する法人税額等相当額を控除できない
評価差額に対する法人税額等相当額とは
評価差額(相続税評価額による純資産価額から帳簿価額による純資産価額を引いた含み益)に38%(課税時期が令和8年3月31日以前なら37%)を掛けた額で、純資産価額方式ではこれを差し引きます(財産評価基本通達186-2)。
法人税額等相当額は課税時期が令和8年4月1日以後なら38%
評価差額に対する法人税額等相当額の割合は、令和8年3月25日付の財産評価基本通達の改正で37%から38%になりました。基準は課税時期(相続・遺贈・贈与で株式を取得した日)で、会社の事業年度ではありません。設例は課税時期が令和8年6月15日なので38%です。令和8年3月31日以前に相続が開始していれば37%で計算します。
出典:財産評価基本通達186-2(評価差額に対する法人税額等に相当する金額)|国税庁/「財産評価基本通達の一部改正について」通達のあらましについて(情報)|国税庁
評価差額に対する法人税額等相当額を控除できない場合
控除できないのは、評価会社が持つ取引相場のない株式等を純資産価額で評価する場合(186-3)と、評価差額がマイナスまたは0の場合(186-2は残額がある場合にだけ掛けるため)です。後者は『非上場株式の純資産価額方式|第5表の書き方と科目別の記載例』で扱っています。
| 計算する段階 | 評価差額に対する法人税額等相当額 |
|---|---|
| 評価会社そのものの1株当たりの純資産価額 | 控除する |
| 評価会社が持つ取引相場のない株式の1株当たりの純資産価額 | 控除しない |
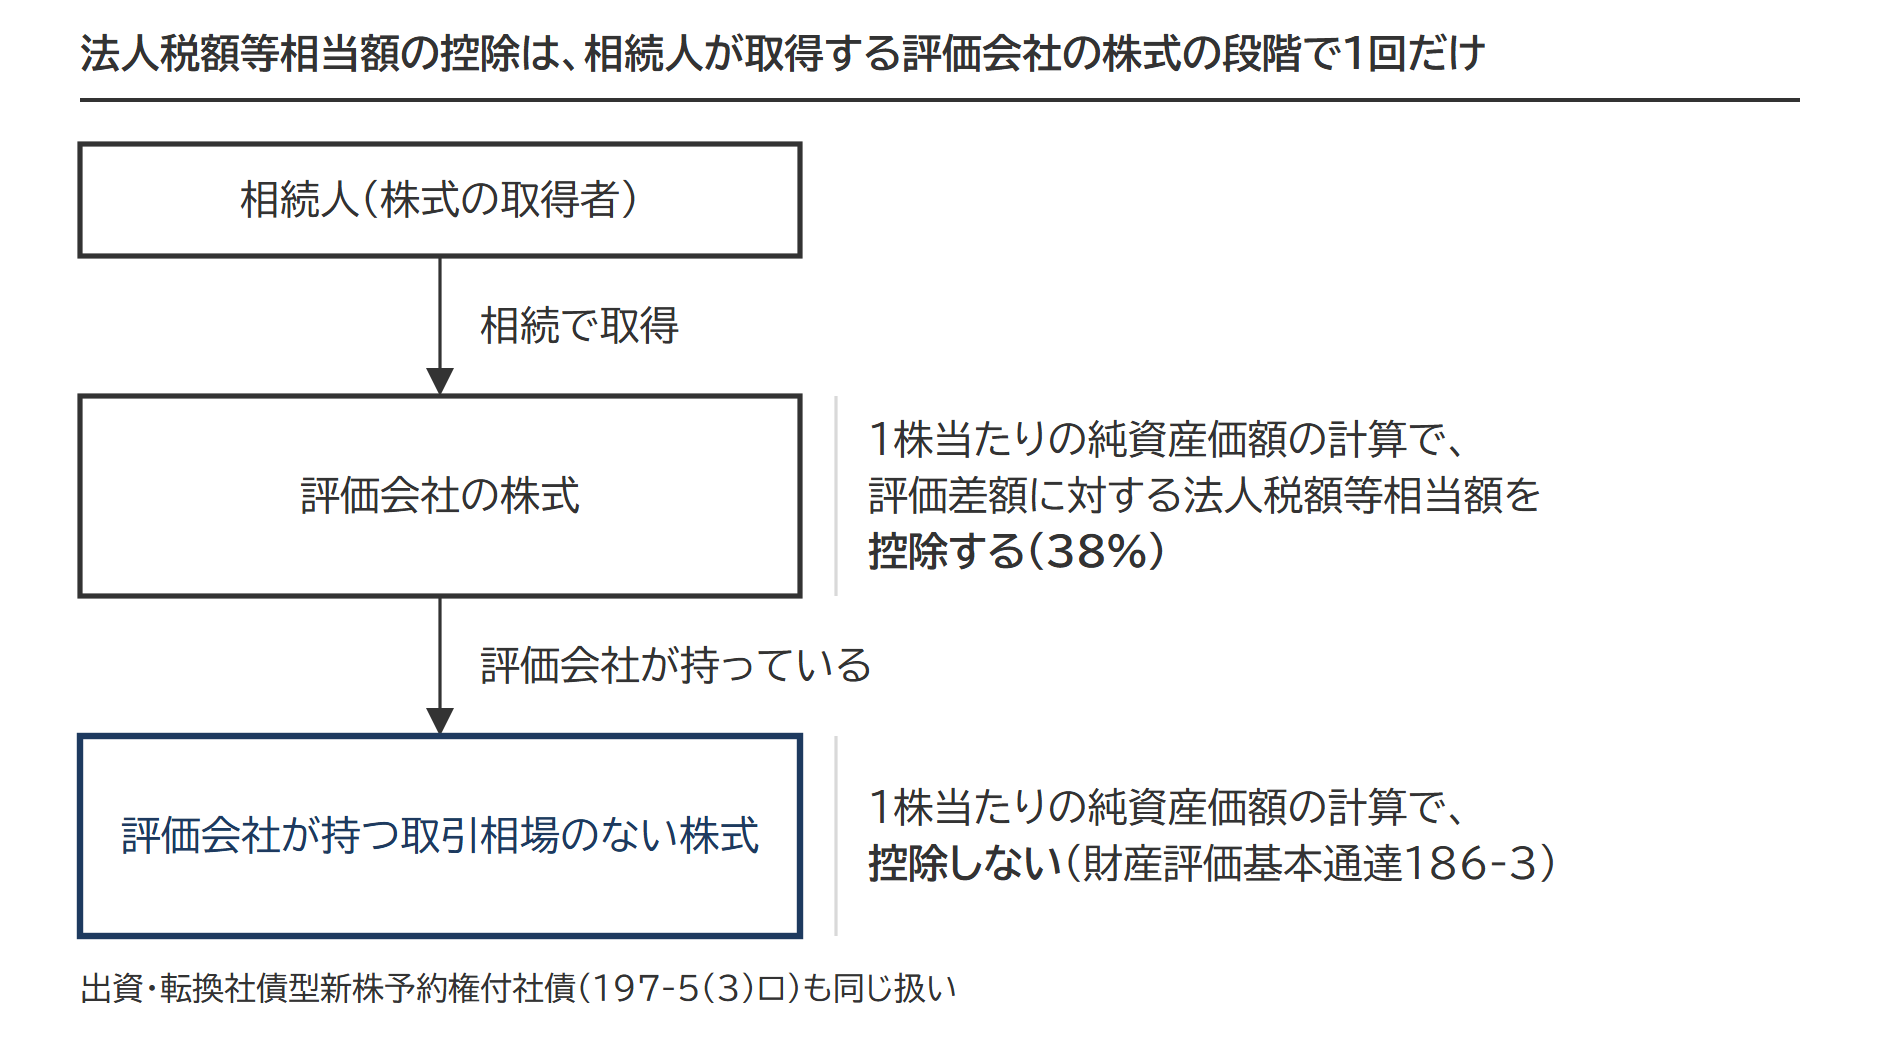
評価会社が持つ取引相場のない株式の1株当たりの純資産価額は、その株式の発行会社の資産と負債から次の式で出します。財産評価基本通達186-3が本文で式を、(注)で「控除しない」ことを定めています。
評価会社が持つ取引相場のない株式の1株当たりの純資産価額
(発行会社の課税時期の各資産の相続税評価額の合計額 - 課税時期の各負債の金額の合計額)÷ 課税時期の発行済株式数
※評価差額に対する法人税額等相当額は控除しない
出典:財産評価基本通達186-3(評価会社が有する株式等の純資産価額の計算)|国税庁
純資産価額方式で評価差額に対する法人税額等相当額を控除するのは、株式を通じて間接的に会社の資産を持つ場合と、個人が資産を直接持つ場合との均衡のためと一般に説明されています。この均衡は、相続人が直接持つ評価会社の株式の段階で1回とれば足ります。
評価会社が持つ株式の評価差額にも控除を重ねると、控除が二重に働くことを避ける趣旨と考えられます。評価会社が持つ株式の含み益は、評価会社そのものの評価差額に含まれ、その段階で38%の控除を受けているためです。
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
対象は取引相場のない株式・出資・転換社債型新株予約権付社債の3つ
財産評価基本通達186-3が「控除しない」と定める資産は3つです。子会社の株式に限らず、評価会社が持つ取引相場のない株式を純資産価額で評価する(併用方式の純資産価額の部分を含む)ときは、持株割合を問わず対象になります。決算書では子会社株式を取得原価で計上して時価に洗い替えないのが原則ですが、相続税の評価では帳簿価額によらず、子会社の資産・負債を相続税評価額で洗い直した純資産価額(控除なし)を使います。
| 評価会社が持つ資産 | 186-3の対象かどうか |
|---|---|
| 取引相場のない株式(持株割合は問わない) | 対象 |
| 出資(法人に対する出資。民法上の組合等への出資は含まない) | 対象 |
| 転換社債型新株予約権付社債のうち、発行会社の株式の価額が転換価格を超えるもの | 対象 |
| 上場株式・気配相場等のある株式 | 対象外(186-3は挙げていない) |
転換社債型新株予約権付社債で対象になるのは、発行会社の株式の価額が転換価格を超えるもの(財産評価基本通達197-5(3)ロ)に限られます。株式の価額が転換価格以下の転換社債は、発行価額と源泉所得税相当額を引いた既経過利息の合計額で評価するため、純資産価額の計算そのものが出てきません。
出典:財産評価基本通達186-3(評価会社が有する株式等の純資産価額の計算)|国税庁/財産評価基本通達197-5(転換社債型新株予約権付社債の評価)|国税庁/取引相場のない株式等の評価明細書の様式及び記載方法等|国税庁
評価明細書の第5表(1株当たりの純資産価額の計算明細書)では、控除しないで計算した金額を「相続税評価額」欄に書き、ほかの株式等と科目を分けて「法人税額等相当額の控除不適用の株式」と記載します。評価会社が持つ株式の発行会社が株式等保有特定会社で、その株式をS1+S2方式で評価するときも、S2の金額の計算で控除はしません。評価会社そのものをS1+S2方式で評価するときのS2では、株式等の評価差額に対して控除します(『株式等保有特定会社とは|S1+S2方式の計算とS1・S2の意味を具体例で解説』)。
186-3の純資産価額をそのまま株式の価額にするか、類似業種比準価額(同業の上場会社の株価から出す価額)と併せて使うかは、発行会社の会社規模と、特定の評価会社6種類に当たるかどうかで決まります。評価会社そのものも、持っている株式等が総資産の50%以上なら株式等保有特定会社です。その評価方法は株式等保有特定会社とS1+S2方式の計算に整理しました。子会社株式を類似業種比準価額と併せて評価するときも、控除しないのは純資産価額の部分だけで、類似業種比準価額はそのまま使います。取引相場のない株式の評価の全体の流れは『非上場株式の相続税評価額の計算|4つのステップと3つの評価方式、L の割合(0.90・0.75・0.60)の早見表』で扱っています。
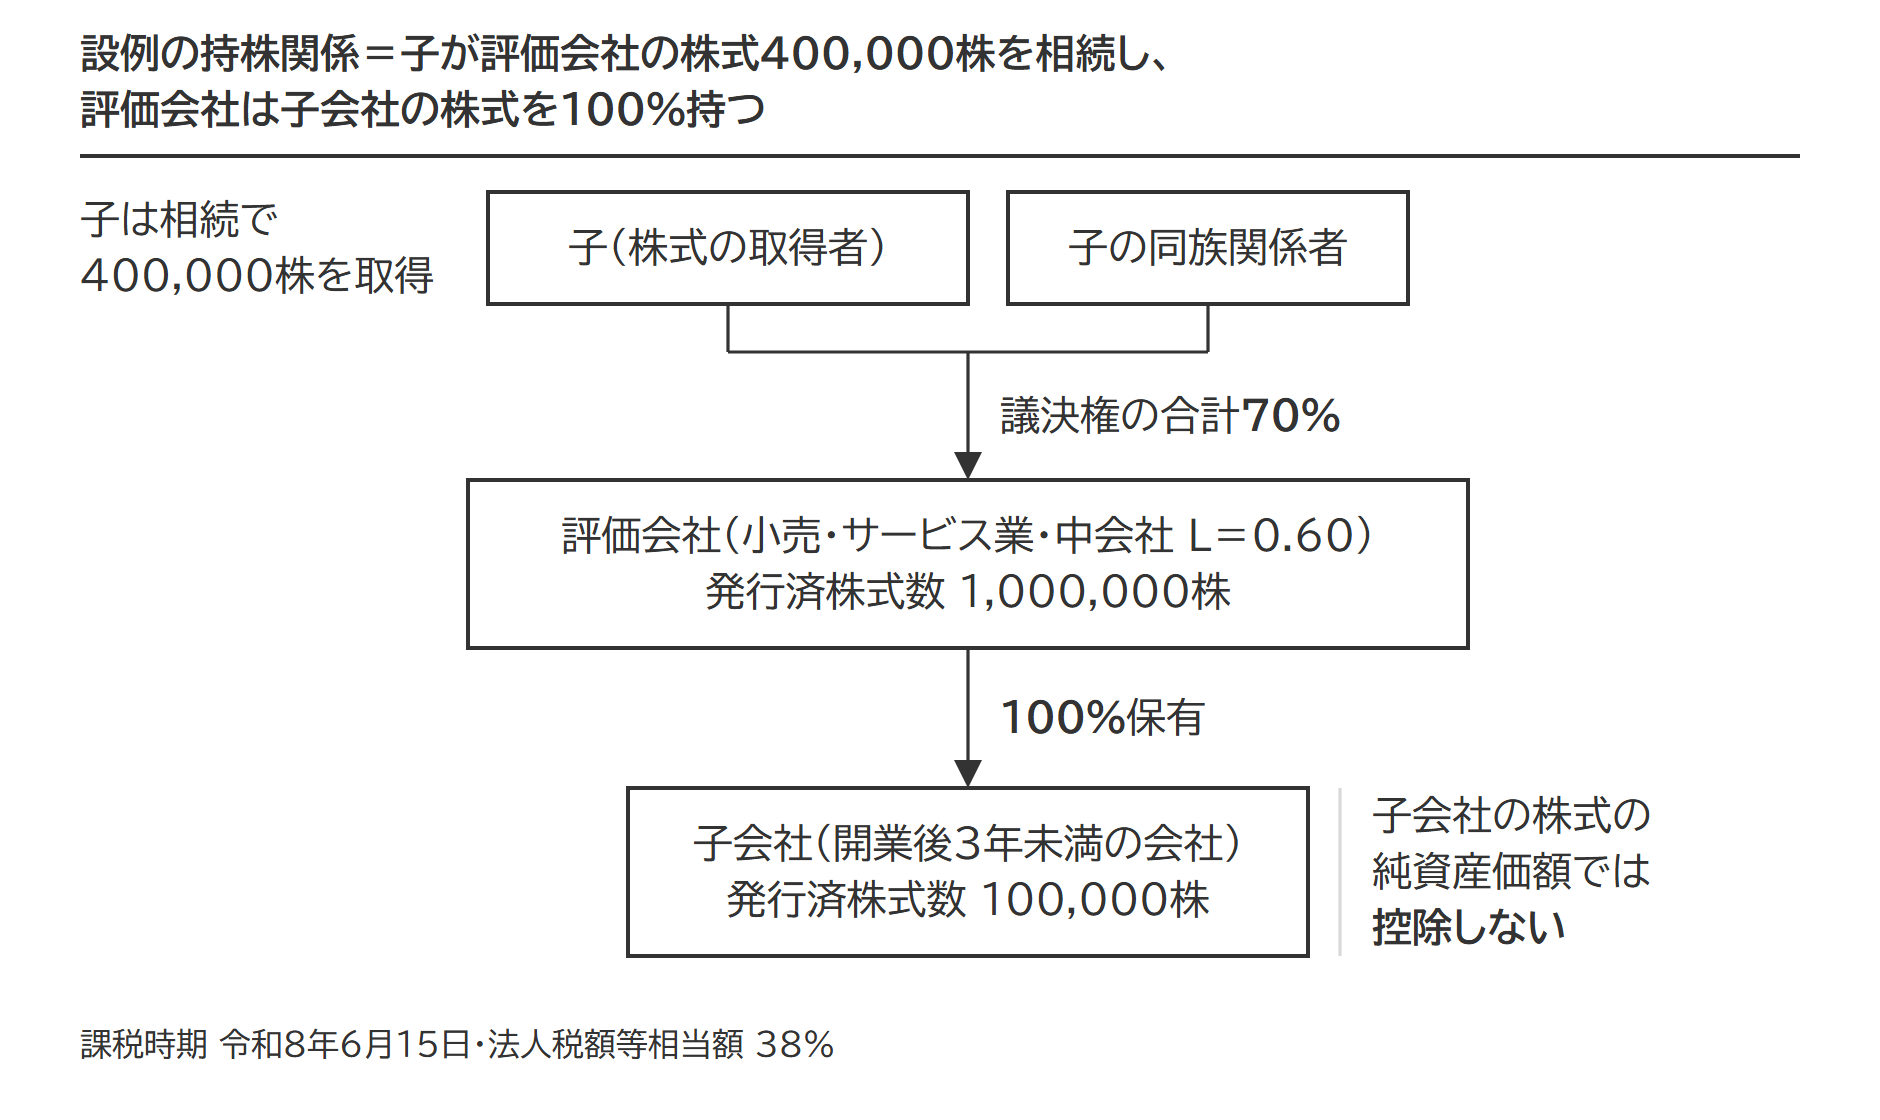
設例の前提|子会社株式を持つ中会社の株式400,000株を子が相続
評価会社は小売・サービス業の中会社で、開業後3年未満の完全子会社の株式を持っています。この評価会社の株式400,000株を子が相続した場合で、評価会社の株式の価額を計算します。
評価会社の前提
- 課税時期 令和8年6月15日(相続開始日)
- 発行済株式数 1,000,000株
- 株式の取得者とその同族関係者の議決権の合計数 議決権総数の70%
- 業種・従業員数 小売・サービス業・15人
- 直前期末の総資産価額(帳簿価額) 4億円
- 直前期末以前1年間の取引金額 2億円
- 会社規模 中会社・Lの割合0.60
- 類似業種比準価額 559円
Lの割合0.60は、総資産価額と従業員数で見た割合(4億円・15人=0.60)と、取引金額で見た割合(2億円=0.60)のうち大きいほうです。判定表への当てはめ方は会社規模の判定にまとめています。課税時期の資産・負債は次のとおりで、子会社株式は科目を分けて載せます。
| 評価会社(中会社、Lの割合0.60) | |||||
|---|---|---|---|---|---|
| 資産の部 | 負債の部 | ||||
| 科目 | 相続税評価額(千円) | 帳簿価額(千円) | 科目 | 相続税評価額(千円) | 帳簿価額(千円) |
| 法人税額等相当額の控除不適用の株式 | 150,000 | 100,000 | その他の負債 | 200,000 | 200,000 |
| その他の資産 | 1,000,000 | 300,000 | |||
| 合計 | 1,150,000 | 400,000 | 合計 | 200,000 | 200,000 |
子会社の前提
- 発行済株式数 100,000株(評価会社の完全子会社)
- 区分 開業後3年未満の会社(会社規模は小会社)
子会社が開業後3年未満の会社に当たるため、子会社の株式は純資産価額方式で評価します。課税時期の資産・負債は次のとおりです。
| 子会社(小会社、開業後3年未満の会社) | |||||
|---|---|---|---|---|---|
| 資産の部 | 負債の部 | ||||
| 科目 | 相続税評価額(千円) | 帳簿価額(千円) | 科目 | 相続税評価額(千円) | 帳簿価額(千円) |
| その他の資産 | 200,000 | 100,000 | その他の負債 | 50,000 | 50,000 |
| 合計 | 200,000 | 100,000 | 合計 | 50,000 | 50,000 |
計算例|控除しない場合と控除した場合で株価は10円、評価額は400万円違う
子が取得した評価会社の株式400,000株の価額は240,400千円です。
子会社の1株当たりの純資産価額は1,500円です((資産200,000千円-負債50,000千円)÷100,000株)。評価会社が有する子会社株式(非上場株式)の価額を算定するに当たって、評価差額に対する法人税額等相当額は考慮しません。1,500円×100,000株=150,000千円が、評価会社の第5表に「法人税額等相当額の控除不適用の株式」として載る金額です。
評価会社の1株当たりの純資産価額は、次の順に出します。
- 相続税評価額による純資産価額 950,000千円(資産1,150,000千円-負債200,000千円)
- 帳簿価額による純資産価額 200,000千円(400,000千円-200,000千円)
- 評価差額 750,000千円(950,000千円-200,000千円)
- 評価差額に対する法人税額等相当額 285,000千円(750,000千円×38%)
- 1株当たりの純資産価額 665円((950,000千円-285,000千円)÷1,000,000株)
株式の取得者とその同族関係者の議決権の合計数が議決権総数の50%以下なら665円の80%にしますが、設例は70%なのでそのまま665円です。
類似業種比準価額は559円です。中会社の株式は「類似業種比準価額×L+1株当たりの純資産価額×(1-L)」で評価するため、559円×0.60+665円×0.40=601.4円、表示単位未満を切り捨てて601円になります。納税義務者の選択で類似業種比準価額の代わりに純資産価額を使うこともできますが、665円より601円が低いので601円を採ります。400,000株では240,400千円です。
出典:財産評価基本通達179(取引相場のない株式の評価の原則)|国税庁/取引相場のない株式等の評価明細書の様式及び記載方法等|国税庁
同じ前提で、子会社株式の段階でも38%を控除してしまった場合を右の列に並べます。差が1株10円にとどまるのは、上で見たとおり子会社株式の含み益が評価会社の段階で控除を受けているためです。
| 項目 | 通達どおり(子会社株式では控除しない) | 子会社株式でも控除した場合(誤った計算) | 差 |
|---|---|---|---|
| 子会社の1株当たりの純資産価額 | 1,500円 | 1,120円 | 380円 |
| 子会社株式の価額(100,000株) | 150,000千円 | 112,000千円 | 38,000千円 |
| 相続税評価額による純資産価額 | 950,000千円 | 912,000千円 | 38,000千円 |
| 帳簿価額による純資産価額 | 200,000千円 | 200,000千円 | 0 |
| 評価差額 | 750,000千円 | 712,000千円 | 38,000千円 |
| 評価差額に対する法人税額等相当額(38%) | 285,000千円 | 270,560千円 | 14,440千円 |
| 評価会社の1株当たりの純資産価額 | 665円 | 641円 | 24円 |
| 併用方式の価額(L=0.60) | 601円 | 591円 | 10円 |
| 子が取得した400,000株の価額 | 240,400千円 | 236,400千円 | 4,000千円 |
第5表に「法人税額等相当額の控除不適用の株式」の科目を立て、150,000千円と記載していれば、右の列の計算にはなりません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 課税時期前3年以内に取得した土地や建物は通常の取引価額で評価
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。