
この記事の要点
- 純資産価額方式は、会社の資産と負債を相続税評価額に置き直し、含み益の38%を法人税額等相当額として引いてから発行済株式数で割る方法です。
- 評価差額に対する法人税額等相当額は、課税時期が令和8年4月1日以後なら38%、令和8年3月31日以前なら37%です。
- 分かれ目は課税時期であって、会社の事業年度ではありません。
- 第5表は、帳簿にない借地権・営業権・生命保険金請求権をのせ、帳簿にある引当金や繰延資産を落とします。
- 課税時期前3年以内に取得した土地・建物は、帳簿価額が通常の取引価額に相当する場合を除き、課税時期の通常の取引価額で評価します。
純資産価額方式は、会社をいま解散したら、株主の手元にいくら残るかという見方で非上場株式(取引相場のない株式)を評価する方法です。会社の資産と負債を相続税の評価額に置き直し、含み益にかかる法人税額等相当額を引いて、発行済株式数で割ります。
計算の順は、「取引相場のない株式(出資)の評価明細書」第5表の①から⑫までの欄がそのまま示しています。難しいのは引き算ではなく、貸借対照表の科目をどの欄にいくらで書くかです。帳簿にない借地権や生命保険金請求権をのせ、帳簿にある引当金や繰延資産を落とす組み替えが、科目ごとに起こります。
含み益に掛ける割合は、課税時期(相続や贈与で株式を取得した日)が令和8年4月1日以後なら38%、それより前なら37%です。分かれ目は会社の事業年度ではありません。
純資産価額方式を使うかどうかは、株主の判定と会社規模の判定で先に決まります。順序は非上場株式の評価の4つのステップで整理しています。
純資産価額方式を使う場面は3つあります。小会社の原則の評価、中会社の併用方式の一部、そして大会社・中会社が類似業種比準価額(同業の上場会社の株価をもとに出す価額)の代わりに選ぶ場合です。株式等保有特定会社や土地保有特定会社(総資産に占める株式や土地の割合が高い会社)などの特定の評価会社も、純資産価額が軸になります。会社規模の区分は会社規模の判定で説明しています。
純資産価額方式とは|第5表の計算の流れ
純資産価額方式は、財産評価基本通達185が定める評価方法です。課税時期の各資産を通達で評価した合計額から、各負債の合計額と評価差額に対する法人税額等相当額を引き、課税時期の発行済株式数で割ります。
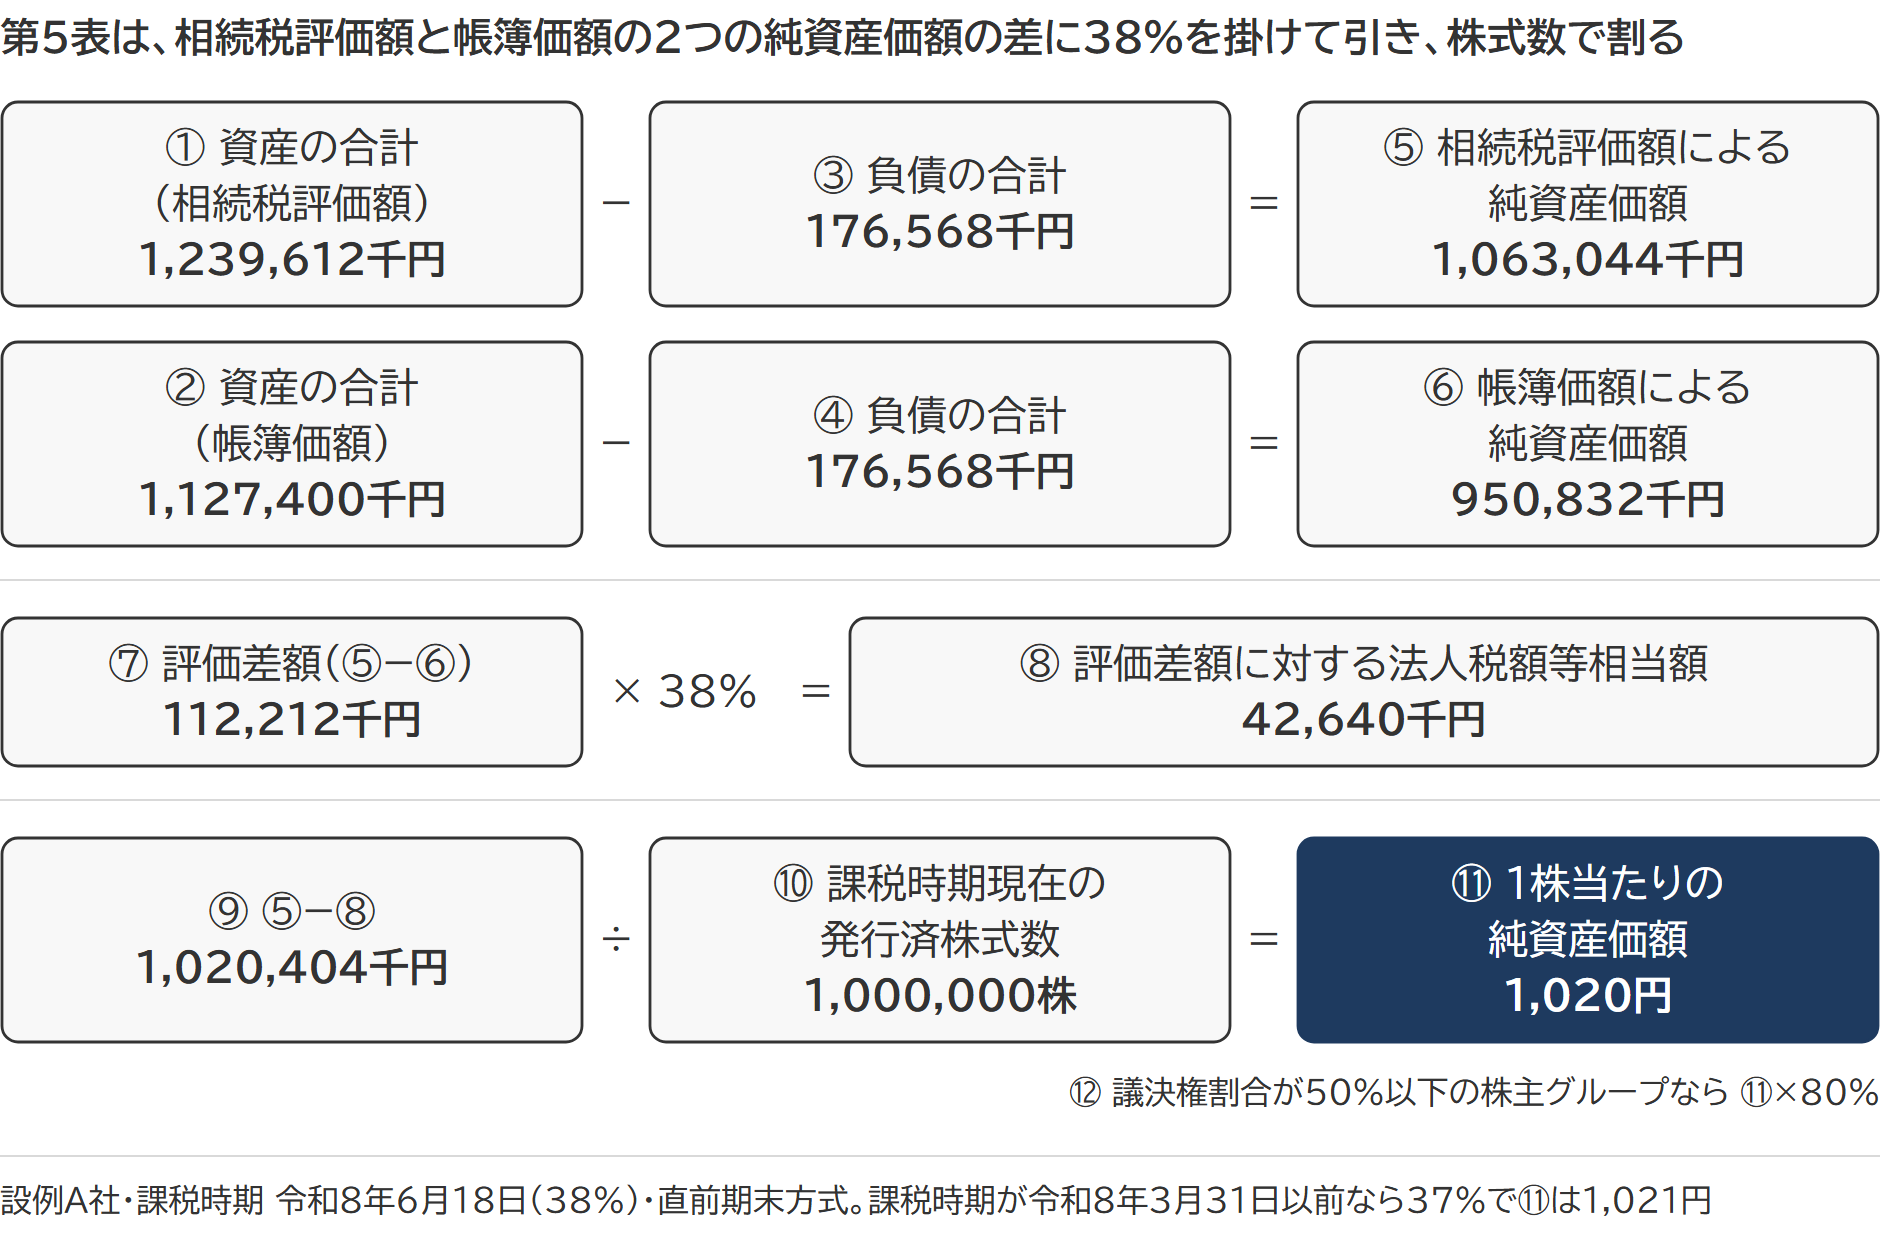
1株当たりの純資産価額の算式(第5表の欄の番号)
⑤ 相続税評価額による純資産価額 = ① 資産の合計 - ③ 負債の合計
⑥ 帳簿価額による純資産価額 = ② 資産の合計 - ④ 負債の合計(マイナスなら0)
⑦ 評価差額に相当する金額 = ⑤ - ⑥(マイナスなら0)
⑧ 評価差額に対する法人税額等相当額 = ⑦ × 38%
⑨ 課税時期現在の純資産価額 = ⑤ - ⑧
⑪ 1株当たりの純資産価額 = ⑨ ÷ ⑩ 課税時期現在の発行済株式数
⑦と⑧が、この方式の中心です。資産を相続税評価額に置き直すと、帳簿価額との差である含み益が⑦に出ます。その38%を法人税額等相当額として先に引く欄が⑧で、割合は財産評価基本通達186-2が定めています。
計算例|数字5つで流れを追う
数字を5つに絞った計算例です。資産の相続税評価額1億円・資産の帳簿価額6,000万円・負債4,000万円(相続税評価額と帳簿価額が同じ)・発行済株式数1万株の会社なら、⑤相続税評価額による純資産価額は1億円-4,000万円=6,000万円、⑥帳簿価額による純資産価額は6,000万円-4,000万円=2,000万円、⑦評価差額に相当する金額は4,000万円、⑧評価差額に対する法人税額等相当額は4,000万円×38%=1,520万円、⑨課税時期現在の純資産価額は6,000万円-1,520万円=4,480万円、⑪1株当たりの純資産価額は4,480万円÷1万株=4,480円です。A社の設例では、この流れを実際の科目で追います。
設例の前提(A社)
- 課税時期 令和8年6月18日(相続開始日)
- 決算期と評価の時点 3月決算。直前期末(令和8年3月31日)の資産・負債で計算する直前期末方式
- 発行済株式数 1,000,000株(自己株式なし)
- 株式を取得した人とその同族関係者の議決権割合 100%
- 配当 令和8年6月10日の定時株主総会で配当5,000千円が確定(課税時期に未払い)
A社の答えは、⑪=1,020円です。
出典:財産評価基本通達185(純資産価額)/財産評価基本通達179(取引相場のない株式の評価の原則)
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
第5表の様式の全体像|①から⑫までの欄
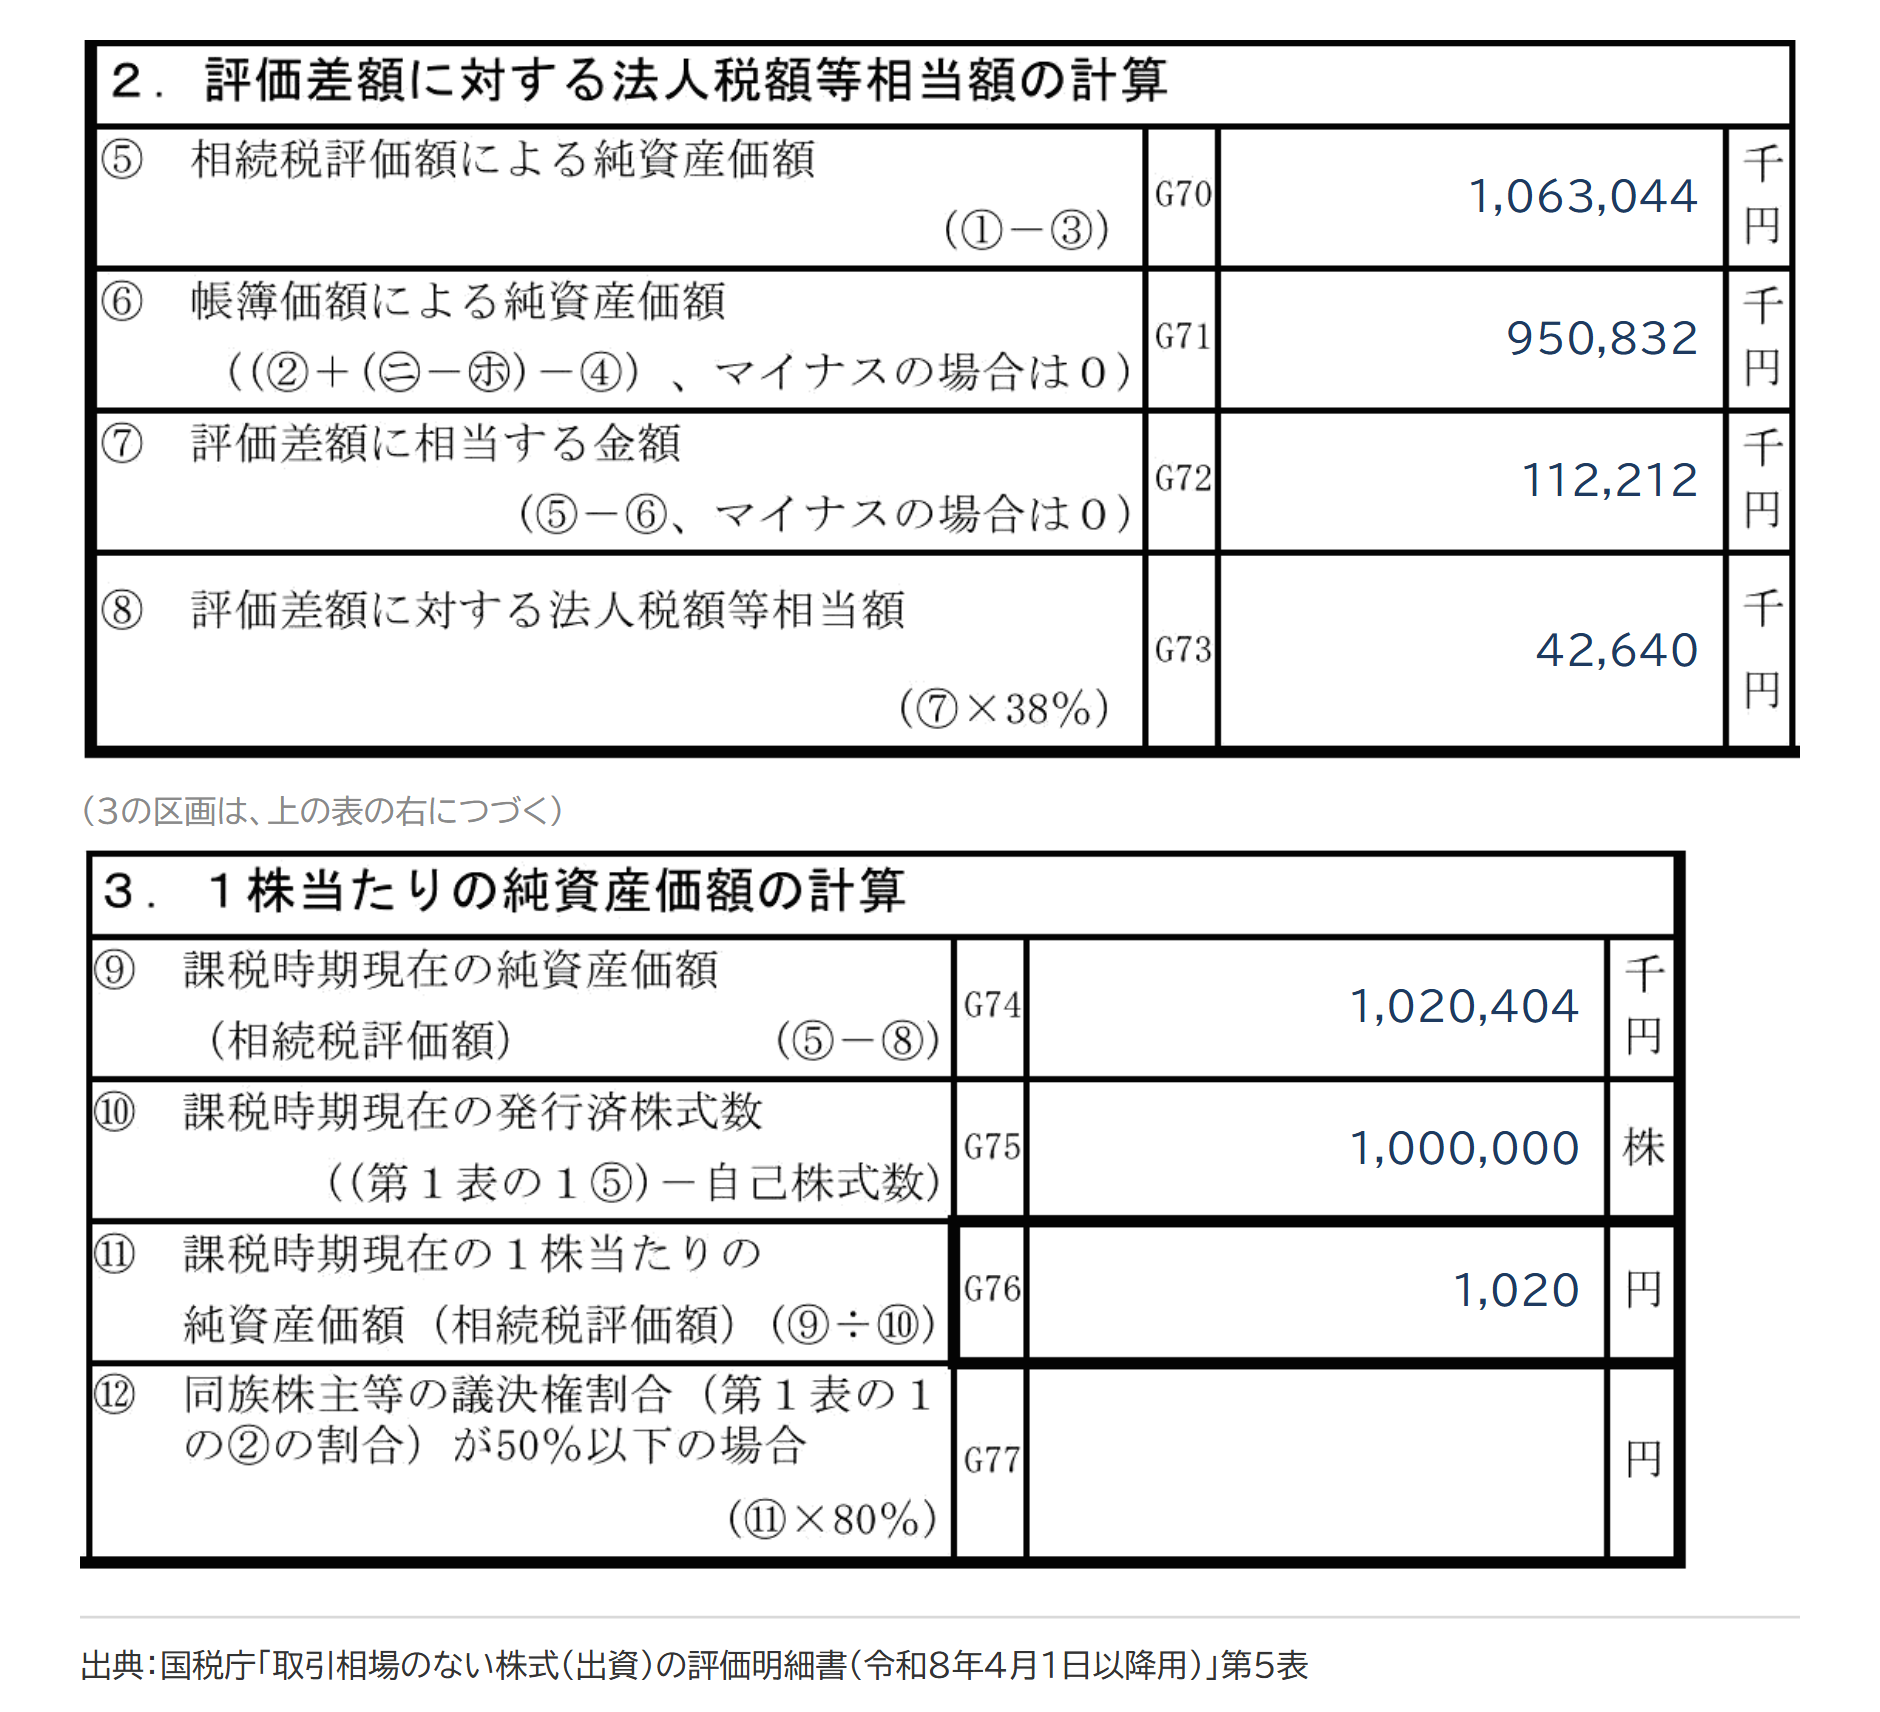
第5表「1株当たりの純資産価額(相続税評価額)の計算明細書」は、上から「1 資産及び負債の金額(課税時期現在)」「2 評価差額に対する法人税額等相当額の計算」「3 1株当たりの純資産価額の計算」の3つの区画に分かれています。資産と負債の金額は千円単位、発行済株式数は株、⑪と⑫は円単位です。
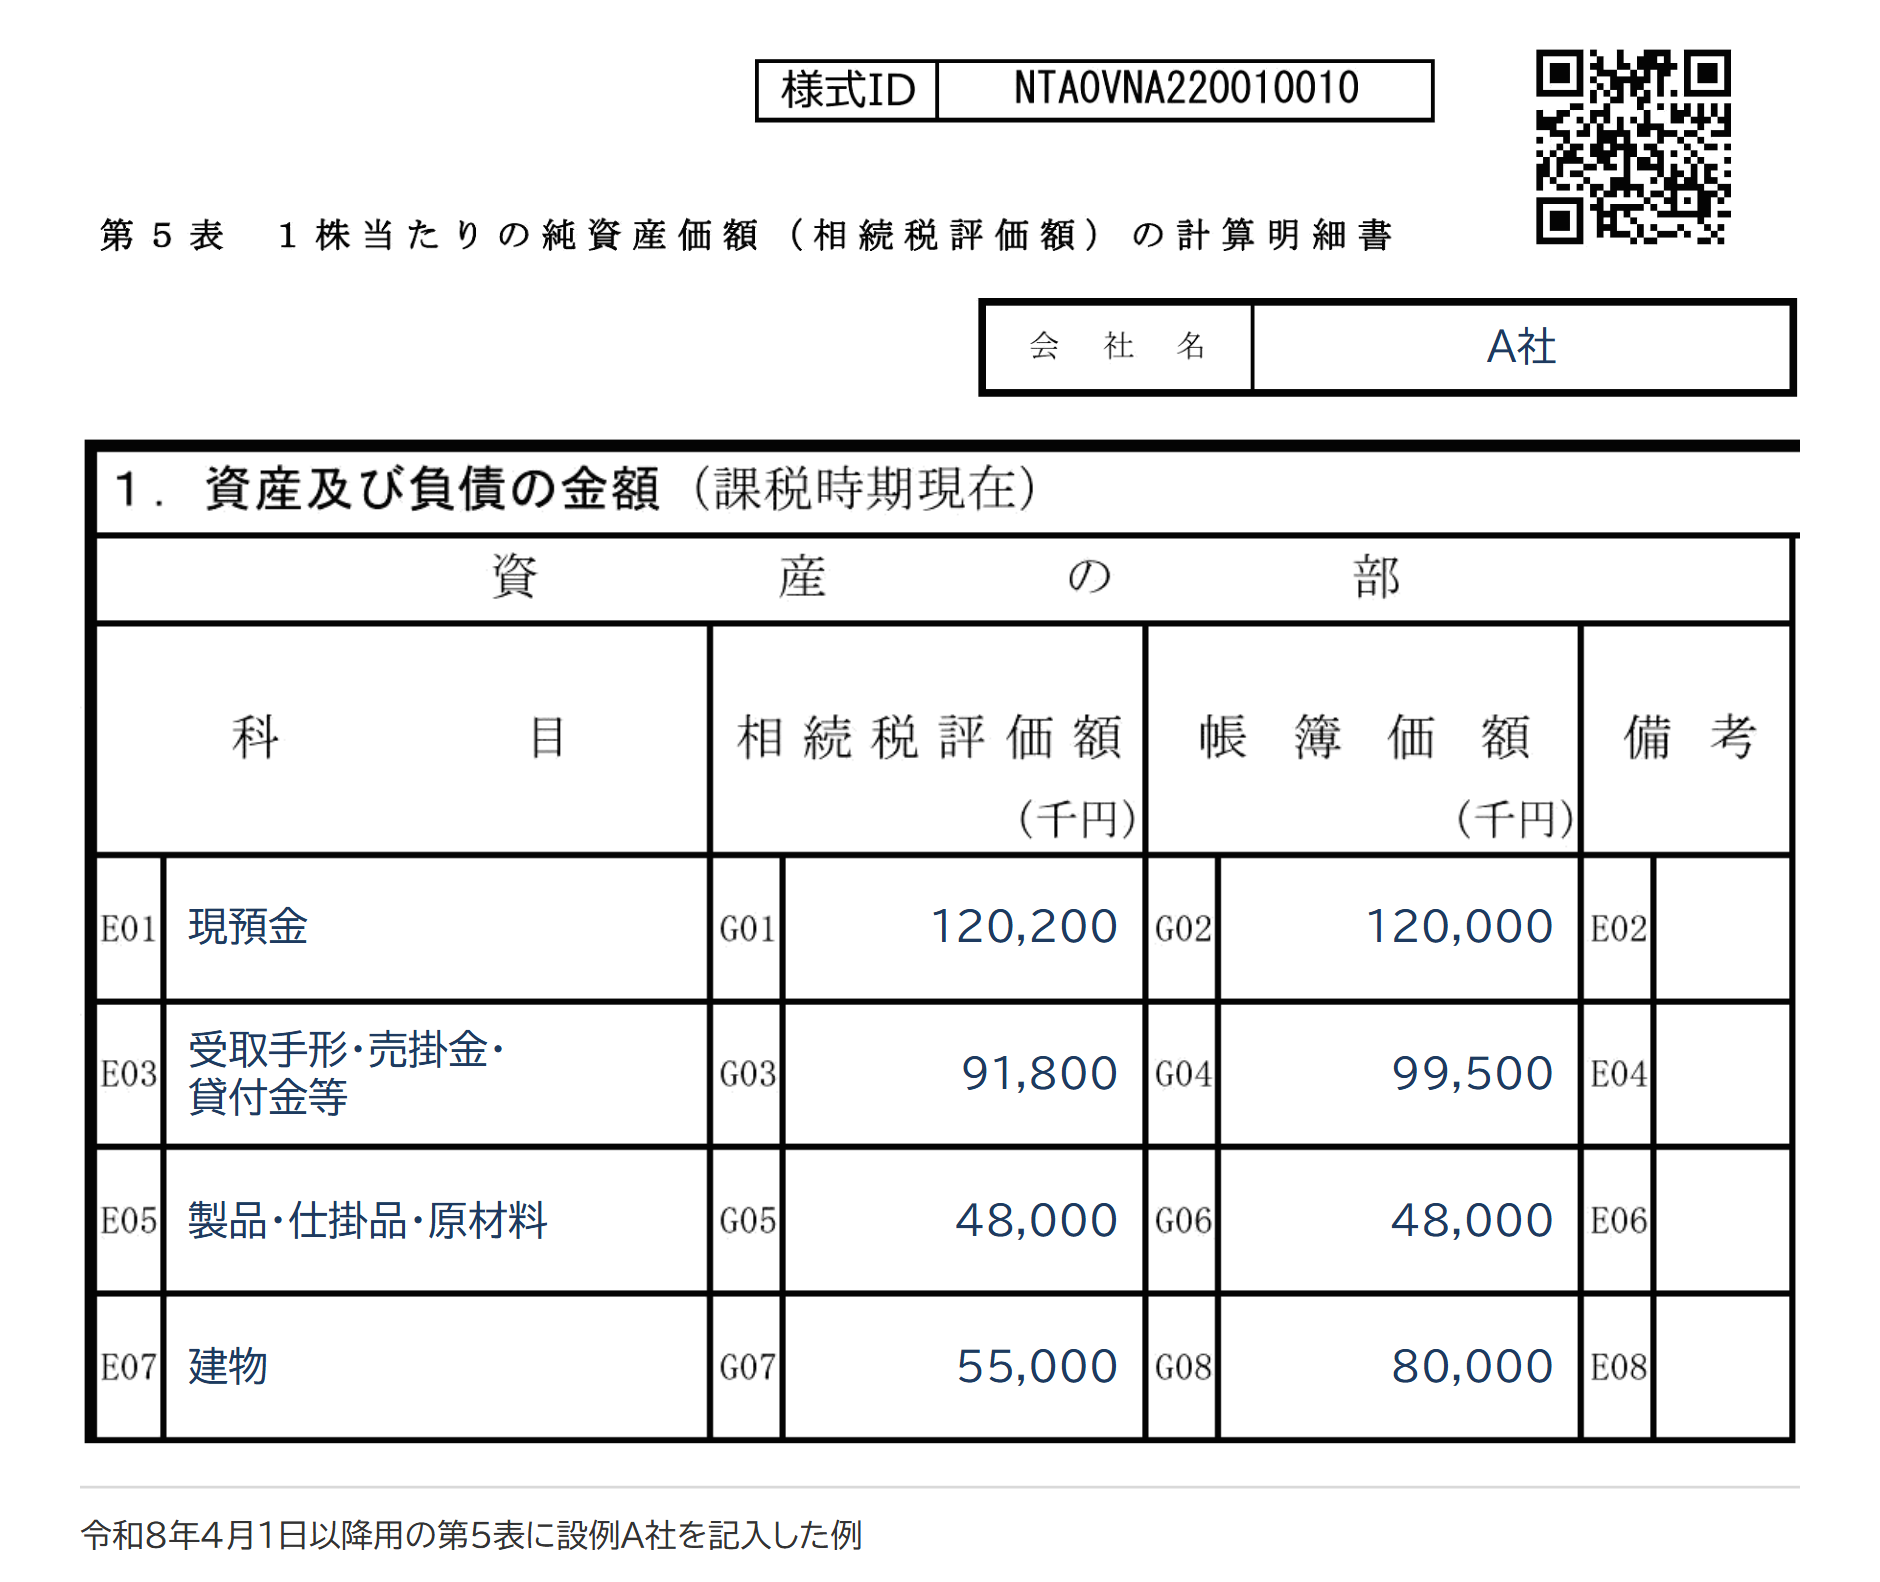
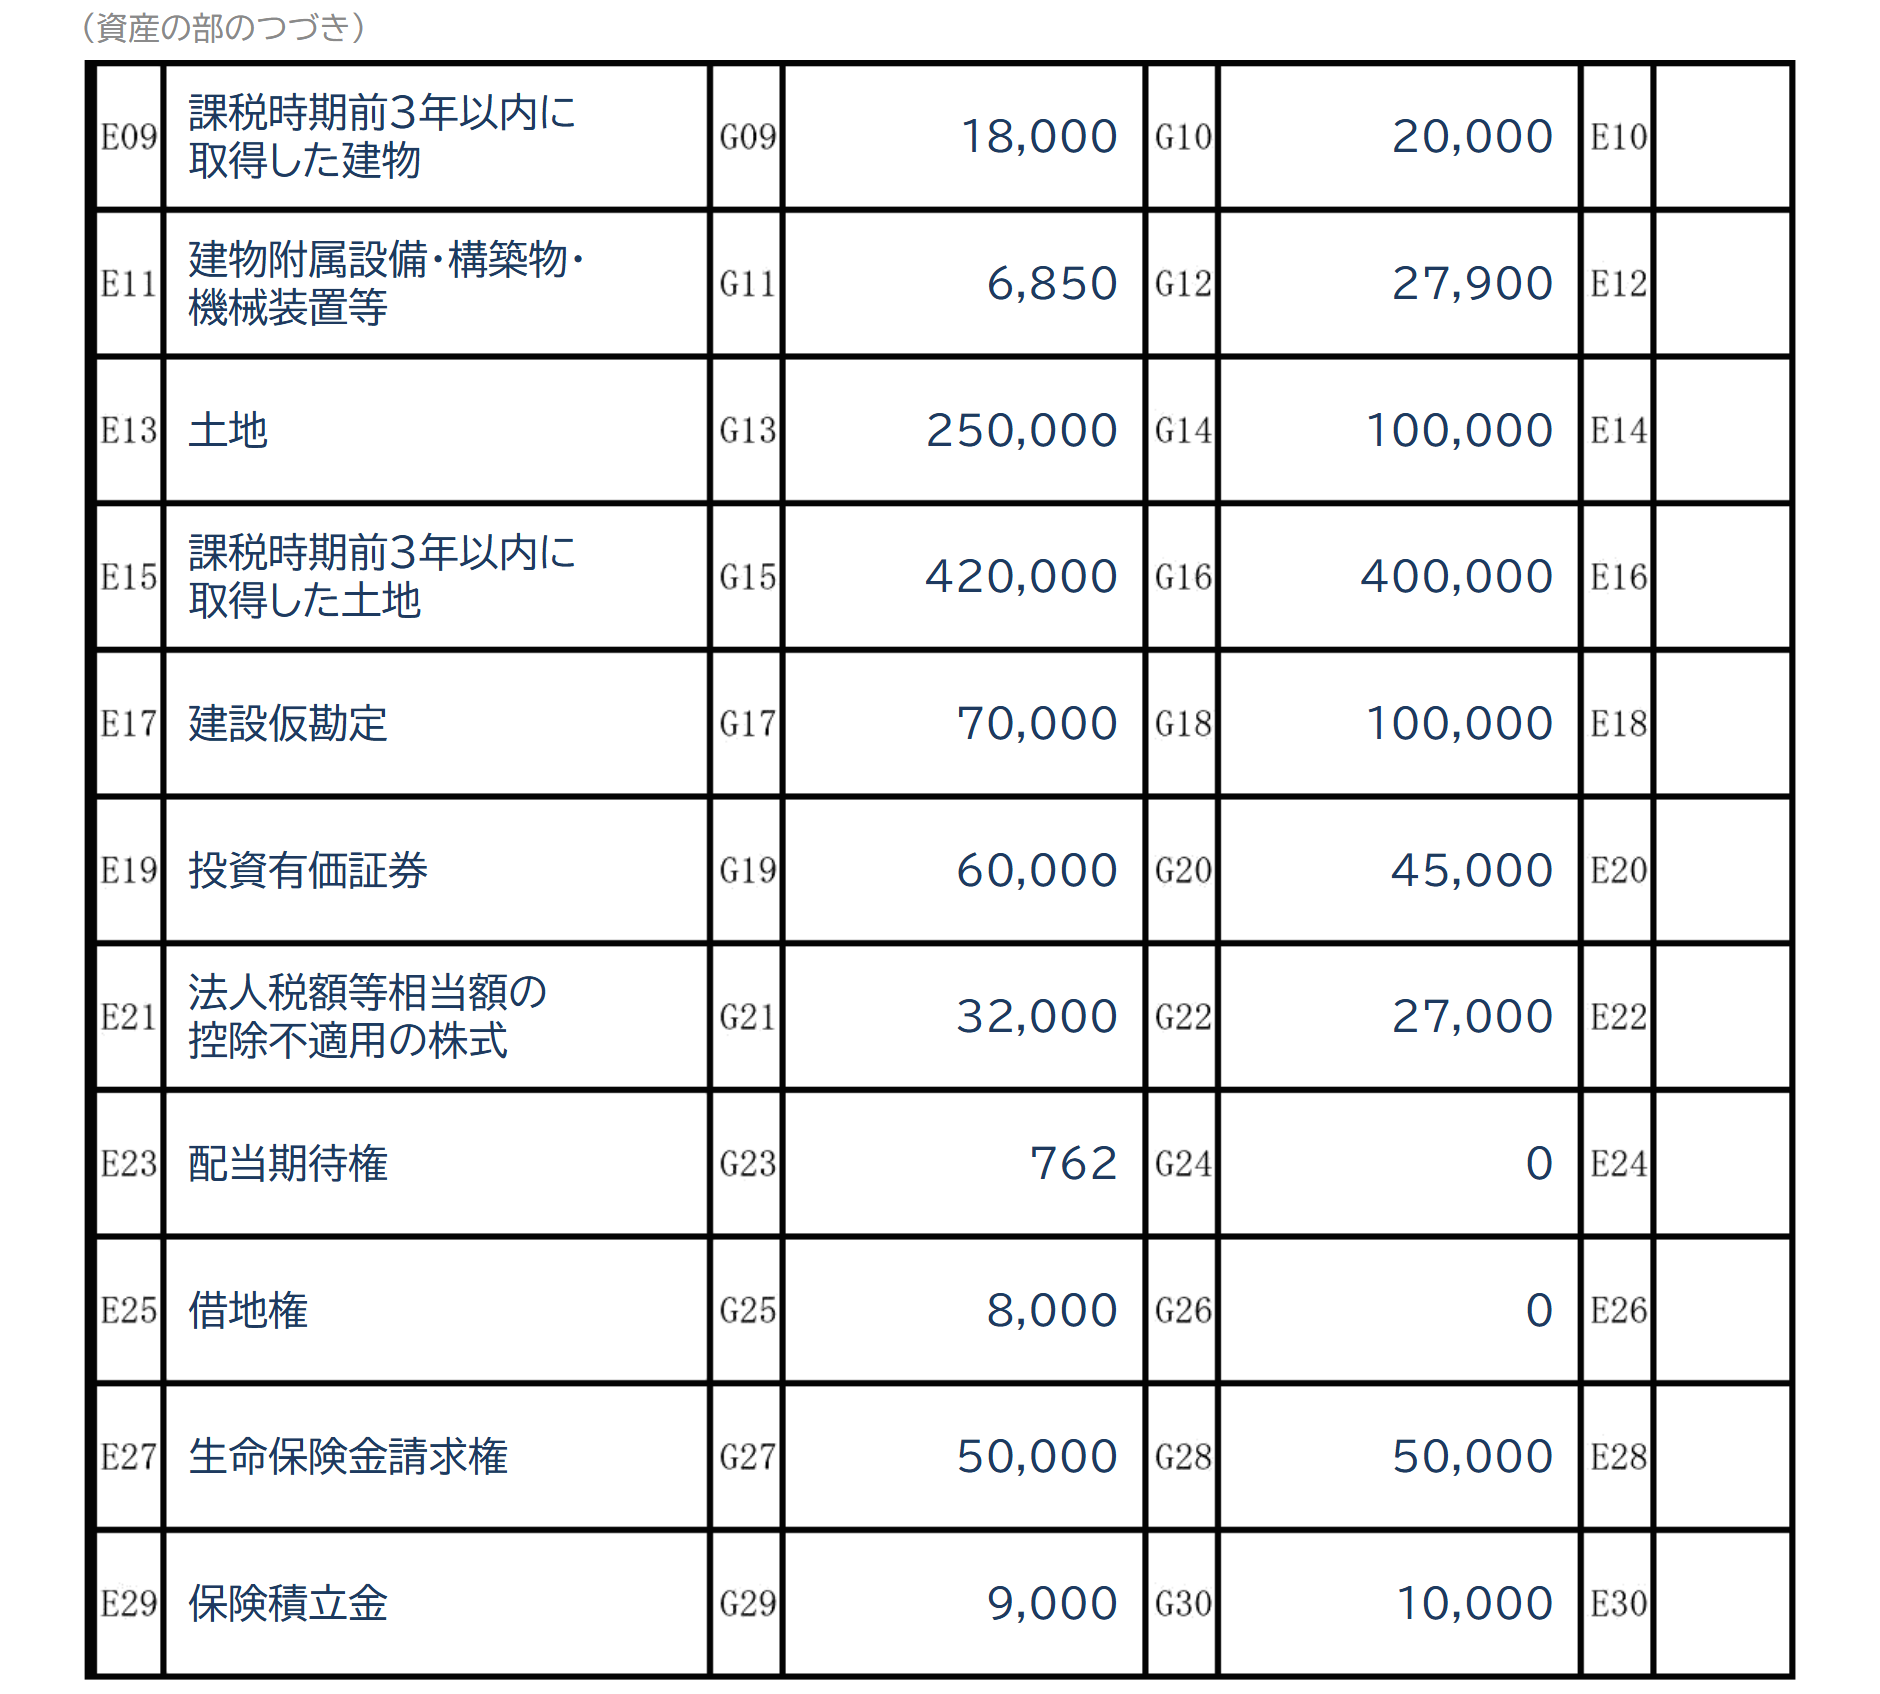
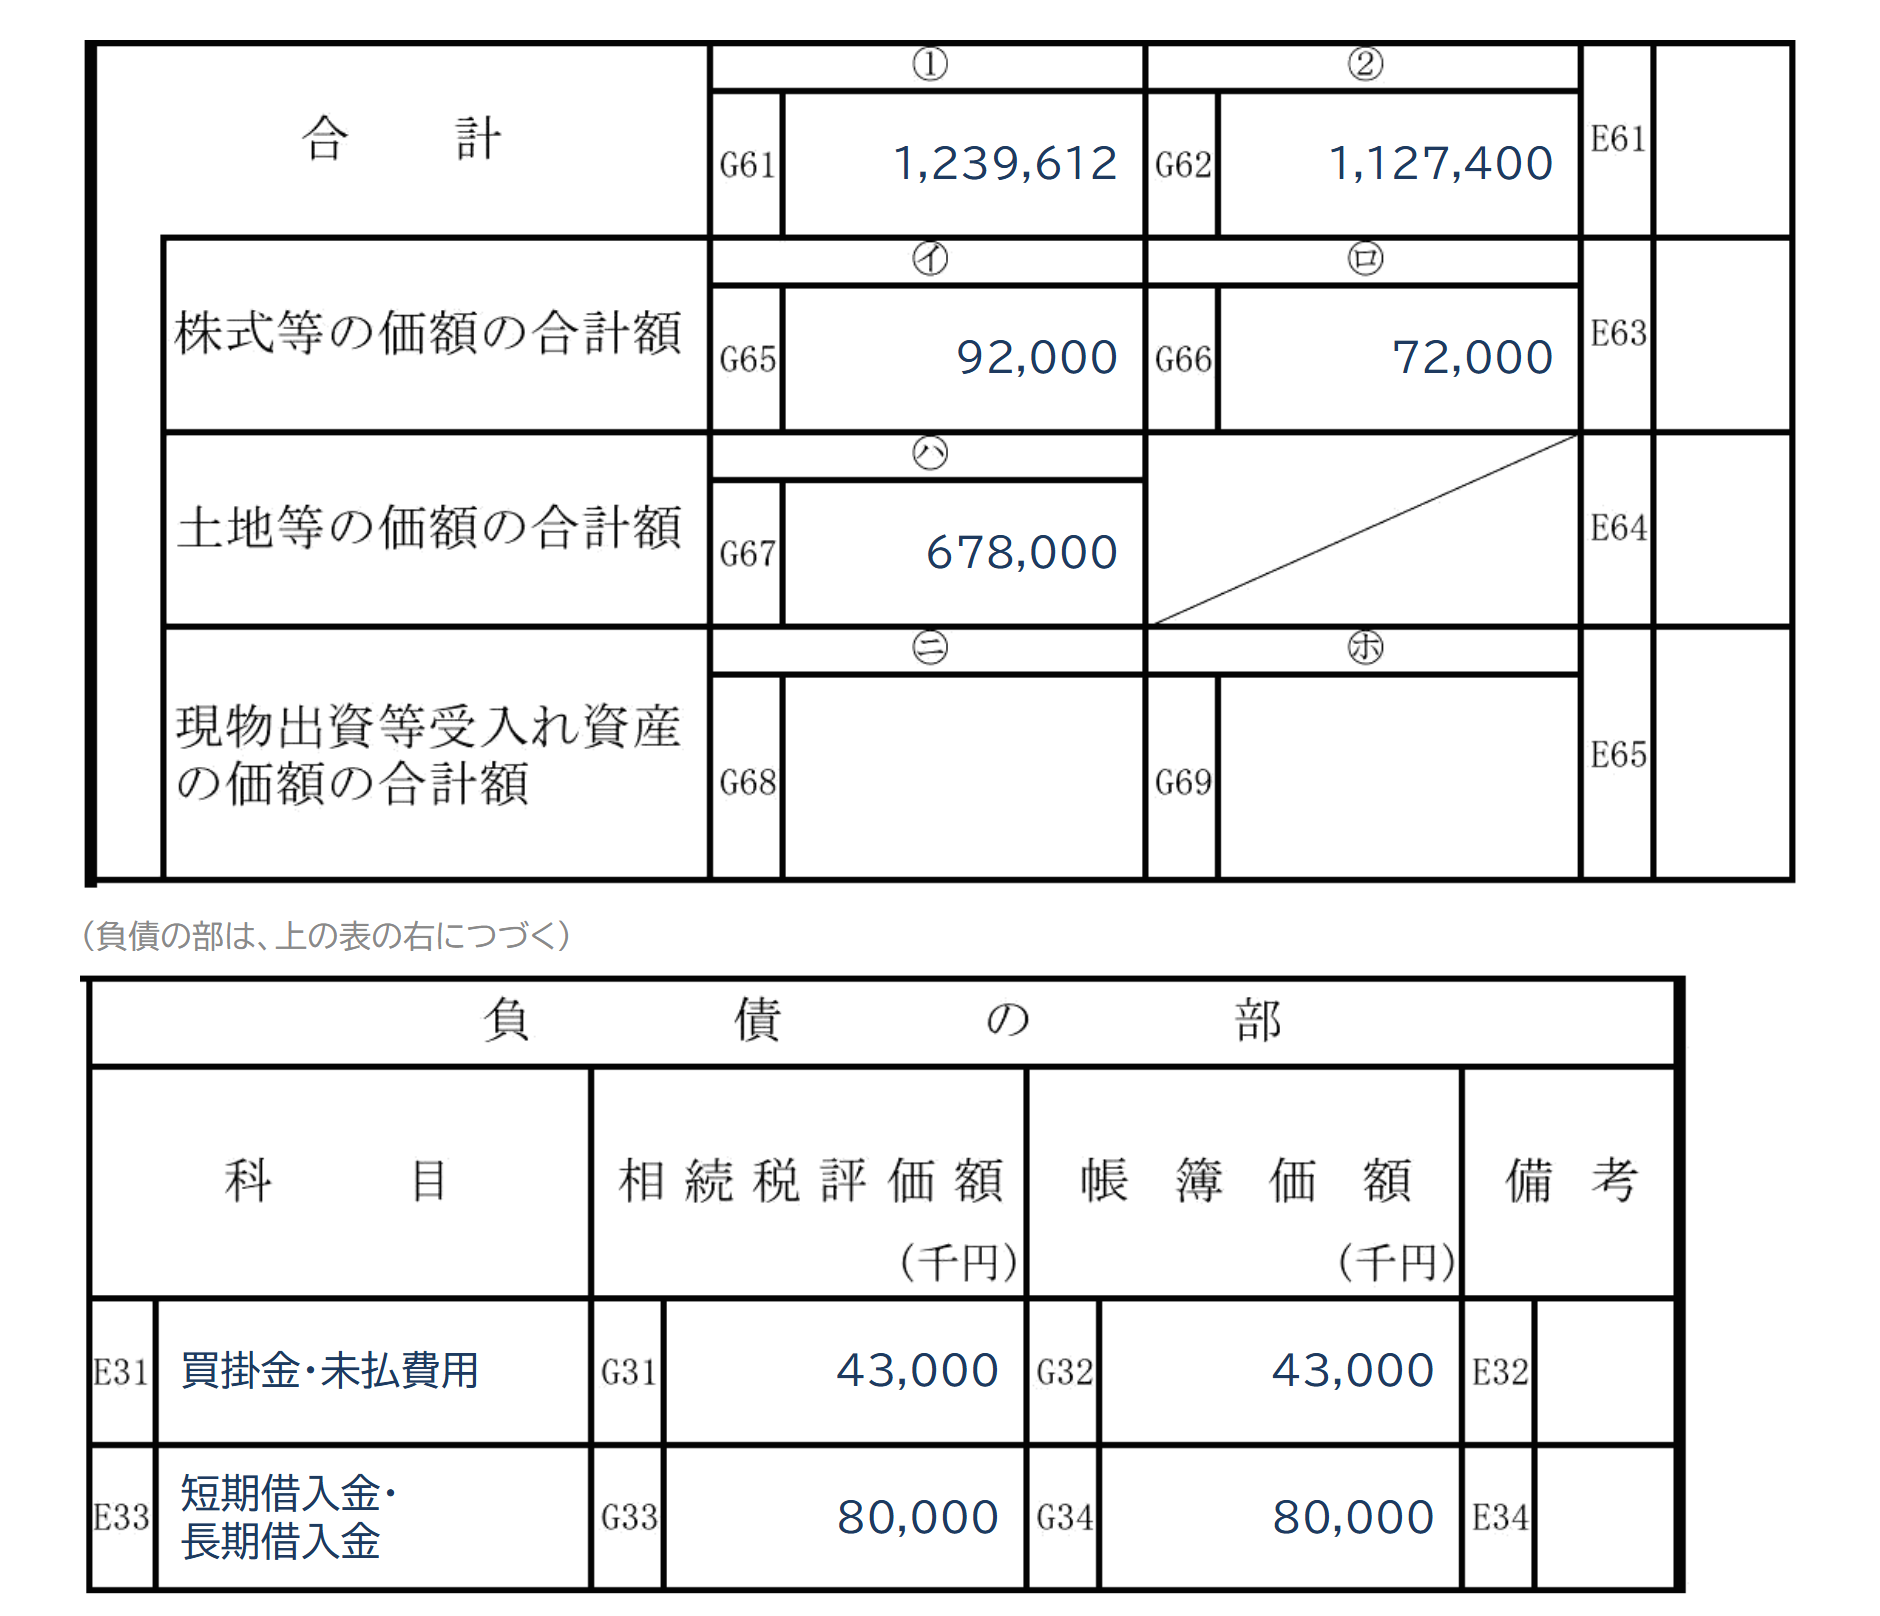
| 欄 | 書くこと | 単位 |
|---|---|---|
| 資産の部 | 科目ごとに相続税評価額と帳簿価額。3年以内に取得した土地等・家屋等と、法人税額等相当額を控除しない株式は行を分ける | 千円 |
| ①② | 資産の合計(相続税評価額・帳簿価額) | 千円 |
| 負債の部 | 科目ごとに相続税評価額と帳簿価額。引当金・準備金・繰延税金負債は書かない | 千円 |
| ③④ | 負債の合計(相続税評価額・帳簿価額) | 千円 |
| ㋑㋺㋩ | 株式等の価額の合計額と土地等の価額の合計額。株式等保有特定会社・土地保有特定会社の判定に使う | 千円 |
| ⑤〜⑨ | 純資産価額、評価差額、評価差額に対する法人税額等相当額 | 千円 |
| ⑩ | 課税時期現在の発行済株式数(自己株式を引く) | 株 |
| ⑪ | 課税時期現在の1株当たりの純資産価額(⑨÷⑩) | 円 |
| ⑫ | 同族株主等の議決権割合が50%以下の場合(⑪×80%) | 円 |
様式は令和8年4月1日以降用を使います。⑧の算式が「⑦×38%」になった版で、課税時期が令和8年3月31日以前なら「⑦×37%」の令和6年1月1日以降用です。様式の書き方を定めた「記載方法等」の本文は、両方の版で同じです。
行を分ける科目の名は「課税時期前3年以内に取得した土地等」「法人税額等相当額の控除不適用の株式」です。資産の部は15行なので、記載例では同じ性質の科目をまとめて1行にしています。
出典:国税庁 取引相場のない株式(出資)の評価明細書/評価明細書の様式(令和8年4月1日以降用)
法人税額等相当額は37%か38%か|課税時期で決まる
令和8年3月25日付の通達改正(課評2-28ほか)で、財産評価基本通達186-2の割合が37%から38%に上がりました。
| 課税時期(相続開始日・贈与の日) | 割合 |
|---|---|
| 令和8年3月31日以前 | 37% |
| 令和8年4月1日以後 | 38% |
境目は課税時期であって、会社の事業年度ではありません。引上げのもとになった防衛特別法人税は、令和8年4月1日以後に開始する事業年度から課されます。12月決算の会社なら、実際に課されるのは令和9年1月からの事業年度です。それでも、令和8年5月に相続が起きれば38%で計算します。決算期で判断すると、どちらの方向にも間違えます。
38%の内訳は7つの税目の合計37.7316%
38%は、法人税から市町村民税までの7つの税率を足した37.7316%を四捨五入した数字です。防衛特別法人税の基礎控除額は、評価方法の簡便性を考慮して合計割合の算定に加味しないと国税庁が説明しています。控除の対象になる規模の会社でも、株式の評価では0.928%を含めた38%を使います。
| 税目 | 割合 | 根拠条文 |
|---|---|---|
| 法人税 | 23.2% | 法人税法66条1項 |
| 地方法人税 | 2.3896% | 地方法人税法10条1項(法人税額×10.3%) |
| 防衛特別法人税 | 0.928% | 防衛財源確保法14条1項(法人税額×4.0%) |
| 事業税 | 7.0% | 地方税法72条の24の7第1項3号 |
| 特別法人事業税 | 2.59% | 特別法人事業税法7条1項3号(事業税額×37.0%) |
| 道府県民税 | 0.232% | 地方税法51条1項(法人税額×1.0%) |
| 市町村民税 | 1.392% | 地方税法314条の4第1項(法人税額×6.0%) |
| 合計 | 37.7316%≒38% | ― |
38%は平成27年にもあった割合
平成27年4月1日から平成28年3月31日までに取得した株式にも、38%が使われていました。当時の内訳は法人税23.9%・地方法人税1.1%・事業税6.7%・地方法人特別税2.9%・道府県民税0.8%・市町村民税2.3%の合計37.7%です。平成28年4月1日以後は法人税率の引下げで内訳の合計が37.04%になり、37%に下がりました。令和8年4月1日以後の38%は、地方法人特別税が消え、特別法人事業税と防衛特別法人税が加わった別の組み合わせです。
割合が上がると、⑧の控除が増えて株価は下がります。A社では、37%なら1株1,021円、38%なら1,020円です。
出典:財産評価基本通達186-2(評価差額に対する法人税額等に相当する金額)/国税庁 資産課税課情報(令和8年3月25日)純資産価額方式における法人税額等相当額/同(平成27年4月16日)/同(平成28年5月20日)
評価の時点|課税時期・直前期末・直後期末
純資産価額は、課税時期の資産・負債で計算するのが原則です。課税時期の日で決算を締める仮決算を組んでいない会社は、直前期末から課税時期までに資産・負債の著しい増減がなく評価額への影響が少ないと認められるときに限り、直前期末の資産・負債で計算できます。
| 方法 | 使う資産・負債 | 相続税評価額の基準日 |
|---|---|---|
| 仮決算方式(原則) | 課税時期 | 課税時期 |
| 直前期末方式 | 直前期末 | 課税時期 |
| 直後期末方式(通達・記載方法等に定めなし) | 直後期末 | 課税時期 |
右の列が見落としどころです。直前期末方式でも、評価そのものは課税時期の基準で行います。令和8年3月31日に持っていた土地に、令和8年分の路線価(道路ごとに付いた1㎡あたりの価額)を当てはめる組み合わせです。上場株式なら、課税時期の最終価格などで評価します。
直前期末方式を選ぶと、株式等保有特定会社・土地保有特定会社の判定に使う総資産価額も直前期末の数字になります。記載方法等は、特定の評価会社の判定時期と純資産価額の計算時期が同一になると書いています。
直後期末の数字を使う場合も、資産・負債に著しい増減がないことが前提です。課税時期が直後期末に極めて近く、直後期末のほうが会社の状態を表せるときに認められると考えられます。
類似業種比準価額では、課税時期が直後期末に近くても、比準要素の基準は直前期末です。計算の手順は類似業種比準価額の計算で説明しています。
| 項目 | 仮決算方式 | 直前期末方式(A社) |
|---|---|---|
| 資産・負債の中身の日 | 令和8年6月18日 | 令和8年3月31日 |
| 路線価・株価の基準 | 課税時期 | 課税時期(令和8年分の路線価) |
| 未納法人税等 | 令和8年4月1日から6月18日までの按分額を負債に足す | 直前期末までの未納分5,300千円だけ。按分額は足せない |
| 固定資産税・都市計画税 | 課税時期以前に賦課期日のあった未払分 | 直前期末日以前に賦課期日のあった未払分700千円 |
| 配当5,000千円 | 課税時期の帳簿に未払配当金として載る | 直前期末日後から課税時期までに確定した配当として足す |
| 退職手当金等39,400千円・生命保険金請求権50,000千円 | 計上する | 計上する |
| 発行済株式数 | 課税時期 | 課税時期 |
| 特定の評価会社の判定時期 | 課税時期 | 直前期末(計算時期と同一) |
A社を仮決算方式にすると、期首から6月18日までの法人税等の按分額が負債に加わる分だけ⑤が下がります。
出典:評価明細書の記載方法等(令和8年4月1日以降用)第5表2(4)
資産の部の科目別の記載例|帳簿にないものをのせ、帳簿にあるものを落とす
以下の表の左の2列は、A社の決算書(直前期末=令和8年3月31日の貸借対照表)の科目と金額です。A社には法人税の申告調整(減価償却超過額や圧縮記帳)がないので、帳簿価額の欄は決算書と同じ金額になります。
資産の部には「相続税評価額」と「帳簿価額」の2つの欄が並び、2列のずれの合計が⑦の評価差額になります。
| 区分 | 書き方 | 例 |
|---|---|---|
| 帳簿になくてものせる | 相続税評価額を書き、帳簿価額は0 | 無償で取得した借地権、営業権、生命保険金請求権、配当期待権 |
| 帳簿にあるがのせない | どちらの欄にも書かない | 財産性のない前払費用、創立費・開業費などの繰延資産、繰延税金資産 |
| 評価額が出ないもの | 相続税評価額は0、帳簿価額はそのまま | 家屋の評価に含まれる建物附属設備 |
借地権・営業権・生命保険金請求権・配当期待権に限らず、帳簿外の預金や無償で取得した権利のように相続税評価額が出る資産は、帳簿になくても同じ書き方でのせます。名義預金(名義は家族でも中身は被相続人の預金)と同じ発想で、実質的に会社のものかどうかが判断の軸です。
「帳簿価額」の欄は、貸借対照表の数字そのままではなく、課税時期の税務計算上の帳簿価額です。固定資産の減価償却累計額、特別償却準備金、圧縮記帳の引当金や積立金は、対応する資産の帳簿価額から引きます。会計の貸借対照表に、法人税の申告で加減算した項目を映した金額と考えられます。
出典:評価明細書の記載方法等(令和8年4月1日以降用)第5表2(1)・(2)
流動資産|現預金から未収入金まで
| 決算書の科目 | 決算書の金額 | 第5表の科目 | 相続税評価額 | 帳簿価額 | 考え方 |
|---|---|---|---|---|---|
| 現金及び預金 | 120,000 | 現預金 | 120,200 | 120,000 | 預入高+既経過利子-源泉所得税 |
| 受取手形 | 61,000 | 受取手形 | 60,000 | 61,000 | 期限未到来分は割引後の回収可能額 |
| 売掛金 | 20,000 | 売掛金 | 18,000 | 20,000 | 回収不能額を除く |
| 短期貸付金 | 2,500 | 短期貸付金 | 2,000 | 2,500 | 元本+既経過利息-回収不能額 |
| 仮払金 | 2,000 | 仮払金 | 1,800 | 2,000 | 回収不能額を除く |
| 棚卸資産 | 48,000 | 製品・仕掛品・原材料 | 48,000 | 48,000 | 帳簿価額と同額 |
| 未収入金 | 14,000 | 未収入金 | 10,000 | 14,000 | 回収不能額を除く |
| 前払費用 | 20,000 | 前払費用 | ― | ― | 財産性がないため、どちらの欄にも書かない |
| 貸倒引当金 | △5,000 | 貸倒引当金 | ― | ― | 決算書では受取手形などのマイナス。引当金は負債に当たらないので書かず、受取手形などは引当金を引く前の金額で書く |
預貯金は、預入高に既経過利子を足し、源泉徴収されるべき所得税を引いた金額です。定期預金・定期郵便貯金・定額郵便貯金以外は、既経過利子が少額なら預入高だけで評価してかまいません。A社の現預金120,200千円は、預入高120,000千円に定期預金の既経過利子の手取り分200千円を足した金額です。
受取手形は、支払期日が到来しているものと、課税時期から6か月以内に支払期日が来るものを券面額で評価します。それより先のものは、銀行で割り引いた場合の回収可能額です。売掛金・貸付金・仮払金は、返済されるべき元本に既経過利息を足した金額が原則です。取引停止処分や破産手続開始の決定があって回収の見込みが立たない部分は元本に入れません。
棚卸資産の本来の評価は、帳簿価額ではなく通達の定めによります。商品は販売価額から適正利潤・予定経費・消費税額を引いた金額、原材料は仕入価額に運賃等を足した金額で、帳簿価額との差が小さい会社では帳簿価額をそのまま使うことが多いと考えられます。A社の48,000千円は帳簿価額と同額です。
出典:財産評価基本通達203(預貯金の評価)/同206(受取手形等の評価)/同204・205(貸付金債権の評価)/同133(たな卸商品等の評価)
土地・建物|固定資産税評価額と路線価、3年以内に取得したもの
| 決算書の科目 | 決算書の金額 | 第5表の科目 | 相続税評価額 | 帳簿価額 | 考え方 |
|---|---|---|---|---|---|
| 建物 | 100,000 | 建物 | 55,000 | 80,000 | 固定資産税評価額 |
| 課税時期前3年以内に取得した建物 | 18,000 | 20,000 | 通常の取引価額。決算書は建物1行でも、第5表では行を分ける | ||
| 建物附属設備 | 20,000 | 建物附属設備 | 0 | 20,000 | 家屋の評価に含まれる |
| 構築物 | 200 | 構築物 | 150 | 200 | (再建築価額-償却費)×70% |
| 機械装置・車両運搬具・工具器具備品 | 7,700 | 機械装置・車両運搬具・工具器具備品 | 6,700 | 7,700 | 売買実例価額、精通者意見価格等 |
| 土地 | 500,000 | 土地 | 250,000 | 100,000 | 路線価方式・倍率方式 |
| 課税時期前3年以内に取得した土地 | 420,000 | 400,000 | 通常の取引価額。決算書は土地1行でも、第5表では行を分ける | ||
| 建設仮勘定 | 100,000 | 建設仮勘定 | 70,000 | 100,000 | 建築中の家屋は費用現価×70% |
建物は固定資産税評価額、土地は路線価方式か倍率方式で、個人の財産と同じ評価です。会社の土地も、どこからどこまでを1つの土地とみるかの判定から始まります。その手順は土地の評価単位で整理しています。会社が第三者に貸している建物は貸家、その敷地は貸家建付地(借家人がいるぶん評価を下げる敷地)として、個人の場合と同じく借家権割合と賃貸割合を反映して評価する扱いです。
課税時期前3年以内に取得または新築した土地等・家屋等は、相続税評価額ではなく課税時期における通常の取引価額で評価します。3年は直前期末ではなく課税時期から遡って数え、帳簿価額が通常の取引価額に相当すると認められるときは帳簿価額でもかまいません。A社では、3年以内に取得した土地を帳簿価額400,000千円ではなく通常の取引価額420,000千円で書き、差額20,000千円が⑦に入ります。令和8年度税制改正の貸付用不動産の5年ルールについては、国税庁が意見公募にかけた通達案が、財産評価基本通達185で評価する土地等・家屋等には適用しないとしています。通達として制定されるまでは、案の段階です。要件と貸家建付地の扱いは課税時期前3年以内に取得した土地・建物の評価で解説しています。
建物附属設備は、家屋と構造上一体のものが固定資産税評価額に含まれているため別に評価しません。相続税評価額の欄に0、帳簿価額の欄にはそのままの金額を書きます。門や塀、構築物は再建築価額から償却費を引いた金額の70%で、建築中の家屋は費用現価の70%です。A社の建設仮勘定70,000千円は、費用現価100,000千円の70%にあたります。建設仮勘定のうち費用現価×70%で評価するのは建築中の家屋にあたる部分で、それ以外(機械の発注の前払いなど)は中身に応じて評価します。
出典:財産評価基本通達185(純資産価額)/同91・92(建築中の家屋・附属設備の評価)/同97(構築物の評価)/貸付用不動産の評価について(法令解釈通達・案)
借地権|相当の地代・無償返還届出書と自用地価額の20%
被相続人が自分の土地を同族会社に貸していると、会社の帳簿に何もなくても資産の部に借地権が現れます。相当の地代(貸していないとした土地の評価額=自用地価額のおおむね年6%)を払っている場合と無償返還届出書を出している場合は、借地権の価額が0でも、会社の純資産価額には自用地価額の20%をのせます。
| 貸借の状況 | 会社の純資産価額にのせる借地権 | 個人の貸宅地 | A社(自用地価額40,000千円)なら |
|---|---|---|---|
| 相当の地代を払っている(権利金なし) | 自用地価額の20% | 自用地価額の80% | 8,000千円(帳簿価額0) |
| 無償返還届出書を出している | 自用地価額の20% | 自用地価額の80% | 8,000千円(帳簿価額0) |
| 相当の地代に満たない地代 | 算式で計算した借地権の価額。貸宅地が80%を超えるときはその差額 | 自用地価額から借地権の価額を引いた金額(上限80%) | 実際の地代と通常の地代が要るため、設例の数値では決まらない |
A社は土地の所有者(社長)との間で無償返還の届出書を出しているため、自用地価額40,000千円×20%=8,000千円を相続税評価額の欄に、帳簿価額の欄には0を書きます。
20%をのせる理由は、貸している個人の側の貸宅地が自用地価額の80%で評価されるためです。昭和43年の通達は「土地の評価額が個人と法人を通じて100%顕現することが、課税の公平上適当」と説明し、昭和60年の通達は無償返還届出書の場合にも同じ扱いを定めています。この20%は、路線価図の借地権割合(60%など)とは別の数字です。
会社がその土地に建てた建物を第三者に貸していれば、貸家建付借地権として借家権割合と賃貸割合を反映させます。借家権割合30%・賃貸割合100%なら、8,000千円×(1-30%×100%)=5,600千円で、自用地価額の14%です。
出典:昭和43年10月28日付直資3-22(相当の地代を収受している貸宅地の評価)/昭和60年6月5日付直資2-58(相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱い)
投資有価証券・関係会社株式|法人税額等相当額の控除不適用の株式
| 決算書の科目 | 決算書の金額 | 第5表の科目 | 相続税評価額 | 帳簿価額 | 考え方 |
|---|---|---|---|---|---|
| 投資有価証券 | 45,000 | 投資有価証券 | 60,000 | 45,000 | 上場株式は課税時期の最終価格等 |
| 関係会社株式 | 27,000 | 法人税額等相当額の控除不適用の株式 | 32,000 | 27,000 | 純資産価額で評価し、38%を引かずに計算 |
| (A社にはない) | ― | 営業権 | ― | ― | A社にはない。算式で算出されれば、帳簿になくてものせる |
| (決算書にない) | ― | 配当期待権 | 762 | 0 | 予想配当-源泉所得税 |
評価会社が別の非上場会社の株式を持ち、その株式を純資産価額で評価するときは、評価差額に対する法人税額等相当額を控除しません。第5表では科目を分けて「法人税額等相当額の控除不適用の株式」と書きます。A社の32,000千円がこれにあたり、計算の中身は評価会社が有する取引相場のない株式の評価で数値を追えます。
営業権|算式で価額が出れば帳簿になくても計上する
平均利益金額が5,000万円以下の会社では営業権の価額は算出されず、第5表にも書きません。算式は、超過利益金額に営業権の持続年数(原則10年)に応ずる基準年利率による複利年金現価率を掛けた金額です。超過利益金額は平均利益金額×0.5から標準企業者報酬額と総資産価額×0.05を引いて求めます。平均利益金額が5,000万円以下の場合は、標準企業者報酬額が平均利益金額の2分の1以上になるため、算式によっても営業権の価額は算出されません。A社の平均利益金額は4,000万円で、標準企業者報酬額は4,000万円×0.3+1,000万円=2,200万円です。平均利益金額×0.5の2,000万円を上回るので、営業権は記載しません。
配当期待権|基準日の翌日から効力発生日までに課税時期があるとき
配当期待権は、課税時期が配当金交付の基準日の翌日から効力発生日までの間にあるときに生じます。金額は予想配当から源泉徴収されるべき所得税額を引いた金額です。A社が持つ上場株式の発行会社は、基準日が令和8年3月31日、株主総会が6月26日です。課税時期の6月18日はその間に入るため、予想配当900千円から15.315%の138千円を引いた762千円を相続税評価額の欄に書き、帳簿価額は0と書きます。A社自身の配当5,000千円は別です。6月10日の株主総会で確定済みなので配当期待権ではなく、未払いの配当として負債の部に入ります。
出典:財産評価基本通達186-3(評価会社が有する株式等の純資産価額の計算)/同165・166(営業権の評価)/同193(配当期待権の評価)
生命保険金請求権と保険積立金|入金前でも資産に計上する
社長を被保険者とする保険を会社が掛けていたときは、資産と負債の両方が動きます。国税庁の質疑応答事例が、一連の処理を示しています。
| 順序 | 処理 | A社の金額 |
|---|---|---|
| 1 資産に計上 | 生命保険金請求権(受け取る保険金) | 50,000 |
| 2 資産から除外 | その保険にかかる保険積立金 | △7,000 |
| 3 負債に計上 | 支給が確定した退職手当金等 | 39,400 |
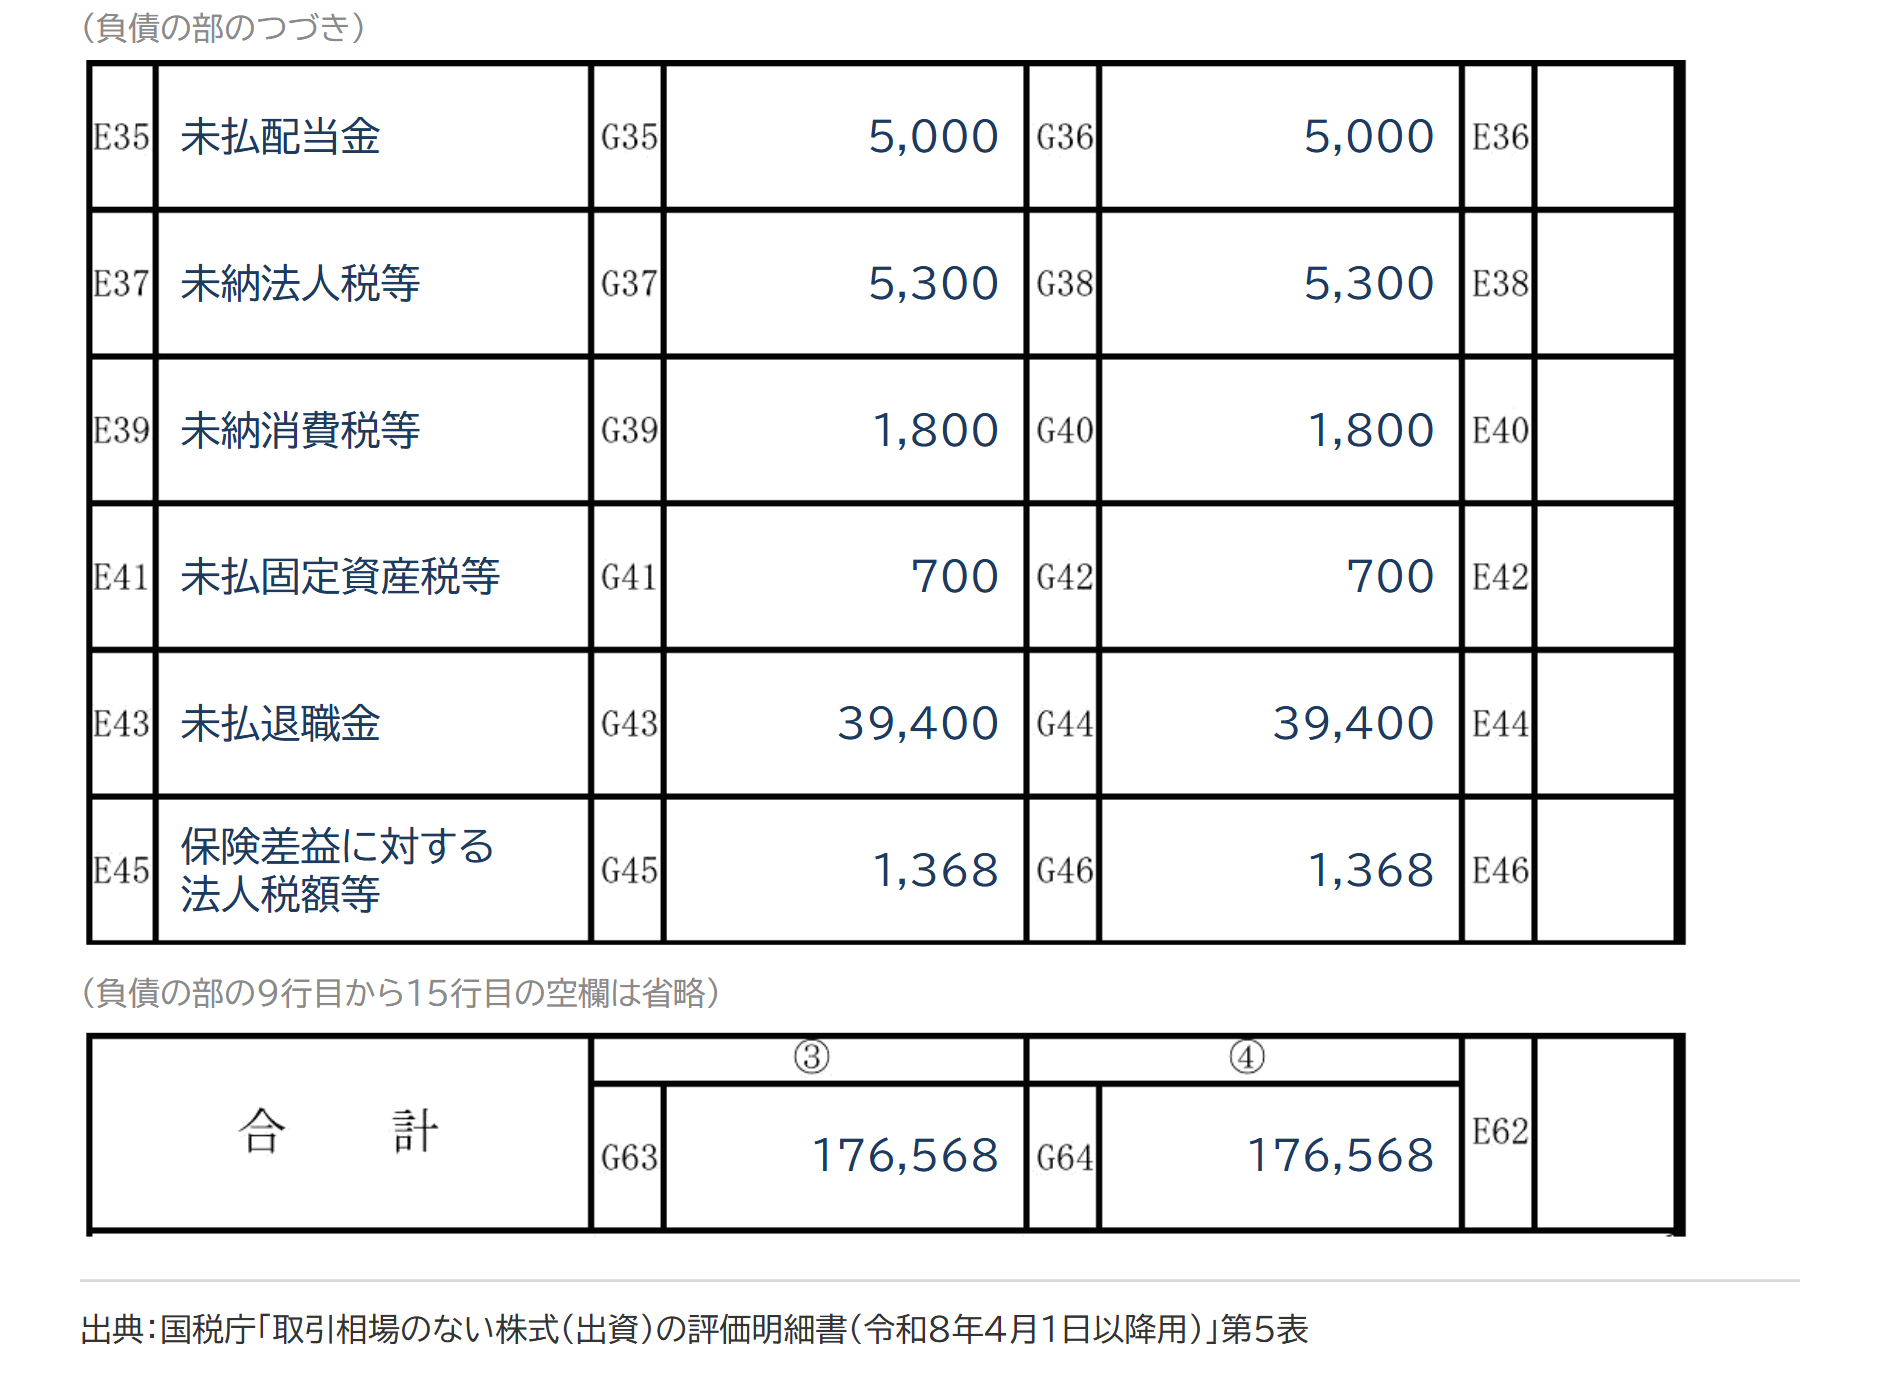
| 4 負債に計上 | 保険差益に対する法人税額等 | 1,368 |
生命保険金請求権は、保険事故の発生で確定するため、入金前でも資産にのせ、相続税評価額と帳簿価額の両方の欄に同額を書きます。その保険の積立金7,000千円が資産にあれば、二重計上になるので除く扱いです。A社の決算書の保険積立金17,000千円は、社長を被保険者とする契約の7,000千円と、社長以外を被保険者とする契約の10,000千円の合計です。第5表では別々に扱います。社長以外を被保険者とする契約の積立金10,000千円は、相続開始時の解約返戻金9,000千円を相続税評価額の欄に、10,000千円を帳簿価額の欄に書きます。
死亡退職金と弔慰金|負債に計上する額と保険差益の法人税額等
死亡退職金は、支給が確定した金額を負債にのせます。A社では退職手当金35,000千円と弔慰金5,000千円の支給が決議され、業務外の死亡で普通給与月額100千円のため、弔慰金のうち6か月分の600千円が非課税です。この600千円は、相続税で退職手当金等とみなされない部分なので、負債には含めません。国税庁の質疑応答事例も、退職手当金等として相続税の課税価格に算入される金額に限って負債にするとしています。A社の未払退職金は、35,000+5,000-600=39,400千円です。
「500万円×法定相続人の数」の非課税枠は、ここでは出てきません。相続人が受け取る退職手当金の相続税の計算に使う枠で、会社の負債とは別です(死亡退職金の非課税枠・弔慰金の取扱い)。
保険金から積立金と退職金を引いた残りは会社の利益になるため、そこにかかる法人税額等を負債に計上します。50,000-7,000-39,400=3,600千円に38%を掛けた1,368千円です。保険差損になる場合は計上せず、繰越欠損金があれば差益から引いてから計算します。
質疑応答事例の割合は37%のまま
国税庁の質疑応答事例「評価会社が受け取った生命保険金の取扱い」は、保険差益に対する法人税額等を課税所得の37%としています。令和7年8月1日現在の法令・通達等にもとづく記載で、38%への改正前のものです。法人税額等相当額と同じ割合を使う取扱いなので、課税時期が令和8年4月1日以後であれば38%になると考えられます。
負債の部|引当金は落ち、帳簿にない債務が加わる
貸倒引当金・退職給与引当金・納税引当金その他の引当金、準備金、繰延税金負債は、債務として確定していないため負債に入りません。相続税の債務控除で確実と認められる債務だけを引くのと通じる考え方です。
帳簿に載っていなくても、課税時期に未払いなら負債に書く項目が4つあります。未納公租公課と未払利息、課税時期以前に賦課期日のあった固定資産税・都市計画税、支給が確定した退職手当金等、そして課税時期の属する事業年度の法人税等のうち期首から課税時期までの按分額です。直前期末方式では、按分額の代わりに直前期末日後に確定した配当を足します。
| 決算書の科目 | 決算書の金額 | 第5表の科目 | 金額 | 考え方 |
|---|---|---|---|---|
| 買掛金・未払費用 | 43,000 | 買掛金・未払費用 | 43,000 | 帳簿のとおり |
| 短期借入金・長期借入金 | 80,000 | 短期借入金・長期借入金 | 80,000 | 帳簿のとおり |
| (決算書にない) | ― | 未払配当金 | 5,000 | 直前期末日後から課税時期までに確定した配当 |
| 未払法人税等 | 5,300 | 未納法人税等・未納事業税・未納道府県民税等 | 5,300 | 直前期末までの事業年度分で未払いのもの |
| 未払消費税等 | 1,800 | 未納消費税等 | 1,800 | 同上 |
| (決算書にない) | ― | 未払固定資産税・都市計画税 | 700 | 直前期末日以前に賦課期日(1月1日)のあった分の未払い。A社は納税通知の前で未払計上していない。未払金に計上している会社なら帳簿のとおり |
| (決算書にない) | ― | 未払退職金 | 39,400 | 支給が確定した退職手当金等 |
| (決算書にない) | ― | 保険差益に対する法人税額等 | 1,368 | 3,600千円×38% |
| 賞与引当金 | 10,000 | 賞与引当金 | 0 | 引当金は負債に入れない(貸倒引当金は流動資産の表) |
A社の決算書は、資産合計1,099,400千円・負債合計140,100千円(純資産959,300千円)です。資産は、前払費用20,000千円と社長を被保険者とする保険積立金7,000千円を落とし、貸倒引当金5,000千円を戻し、生命保険金請求権50,000千円を足すと、帳簿価額の合計②1,127,400千円になります。負債は、賞与引当金10,000千円を外し、未払配当金・未払固定資産税・未払退職金・保険差益に対する法人税額等の4つ(46,468千円)を足すと、③④176,568千円です。①1,239,612千円は、②の各科目を相続税評価額に置き換えた合計です。
固定資産税は賦課期日が1月1日で納税通知書が4月以降に届くため、直前期末の帳簿に載っていないことがありますが、未払いなら負債に書きます。
第5表の記入と1株当たりの純資産価額
科目をすべて合計すると、A社の⑪は1,020円です。
| 欄 | 項目 | 38% | 37% |
|---|---|---|---|
| ① | 資産の合計(相続税評価額) | 1,239,612千円 | 1,239,612千円 |
| ② | 資産の合計(帳簿価額) | 1,127,400千円 | 1,127,400千円 |
| ③④ | 負債の合計(相続税評価額・帳簿価額) | 176,568千円 | 176,532千円 |
| ⑤ | 相続税評価額による純資産価額(①-③) | 1,063,044千円 | 1,063,080千円 |
| ⑥ | 帳簿価額による純資産価額(②-④) | 950,832千円 | 950,868千円 |
| ⑦ | 評価差額に相当する金額(⑤-⑥) | 112,212千円 | 112,212千円 |
| ⑧ | 評価差額に対する法人税額等相当額(⑦×割合) | 42,640千円 | 41,518千円 |
| ⑨ | 課税時期現在の純資産価額(⑤-⑧) | 1,020,404千円 | 1,021,562千円 |
| ⑩ | 課税時期現在の発行済株式数 | 1,000,000株 | 1,000,000株 |
| ⑪ | 1株当たりの純資産価額(⑨÷⑩) | 1,020円 | 1,021円 |
| ⑫ | 議決権割合が50%以下の場合(⑪×80%) | 記入なし(A社は100%) | 記入なし |
同じ会社でも、課税時期が1日違えば1株当たり1円(純資産価額の合計では約116万円)動きます。⑩の発行済株式数は直前期末ではなく課税時期の株式数で、自己株式があればその数を引きます。
⑫は、株式を取得した人とその同族関係者の議決権が議決権総数の50%以下のときに、⑪×80%を書く欄です。一般の評価会社で80%を掛けるのは、中会社の併用方式の算式と小会社の純資産価額だけです。大会社が純資産価額方式を選ぶときには掛けません。比準要素数1の会社や土地保有特定会社などの特定の評価会社では、会社規模にかかわらず80%にします(開業前又は休業中の会社と清算中の会社を除きます)。A社は議決権100%なので⑫は空欄で、もし50%以下の株主グループなら1,020円×80%=816円です。特定の評価会社での扱いは、開業前または休業中の会社の株式の評価など会社の区分ごとの記事で説明しています。
第5表の㋑株式等の価額の合計額(A社は投資有価証券と関係会社株式の92,000千円)と㋩土地等の価額の合計額(土地と借地権の678,000千円)は、株式等保有特定会社と土地保有特定会社の判定に使います。判定の基準は株式等保有特定会社の判定で説明しています。
⑪(⑫)の金額は第3表へ移し、会社規模に応じて類似業種比準価額と比べて低いほうを選ぶか、併用して株価を決めます(『会社規模の判定|大会社・中会社・小会社の判定表の見方と従業員数・総資産価額・取引金額の数え方』)。
出典:財産評価基本通達185ただし書・(注)1/評価明細書の記載方法等(令和8年4月1日以降用)第5表4
見直しの動き|有識者会議で純資産価額方式の論点が6つ
純資産価額は、類似業種比準価額より大きく出る傾向が国税庁の調査で示されています。令和4年分・令和5年分の申告から抽出した700社では、1株当たりの中央値どうしで純資産価額が類似業種比準価額の約3.8倍でした。
| 類似業種比準価額の中央値 | 9,705円 |
|---|---|
| 純資産価額の中央値 | 37,166円 |
| 中央値どうしの比 | 約3.8倍 |
| 会社ごとの割合(類似業種比準価額÷純資産価額)の中央値 | 0.27倍(純資産価額が0でない691社) |
この差を受けて、国税庁が令和8年4月に立ち上げた有識者会議で評価方式そのものの見直しが進んでいます。関係団体からは、清算を前提とした方法で継続企業の評価にふさわしくない、評価額が過大だ、という意見が出ました。第5回(8月20日)で国税庁はインカムアプローチ(将来の収益から価値を出す方法)を主軸とする見直しの方向性を示しました。第6回(9月16日)では純資産価額方式の論点として、計算方法の簡便化、法人が3年以内に取得した不動産、退職給付引当金等、法人税額等相当額の控除とその対象範囲、50%以下グループの評価減、特定の評価会社の区分ごとの評価方法の6つが挙がりました。純資産価額方式の取扱いは、数年のうちに形が変わる可能性があります。
出典:国税庁 取引相場のない株式の評価に関する有識者会議(第1回)資料/同(第5回)資料/同(第6回)資料
よくある質問
評価差額がマイナスのときはどうなりますか
⑦は0と書き、法人税額等相当額も0になります。帳簿価額による純資産価額⑥がマイナスの場合も0です。含み損のある会社では、この控除が効かないぶん株価が思ったほど下がりません。
⑥の算式にある㋥と㋭は何ですか
現物出資・合併・株式交換・株式移転・株式交付で著しく低い価額で受け入れた資産の、受入れ時の相続税評価額(㋥)と帳簿価額(㋭)です。帳簿価額による純資産価額⑥を出すときは、②にその差額を足してから④を引きます。受け入れた資産の課税時期の相続税評価額が①の20%以下なら、この加算はせず㋥と㋭の欄は書きません。
前払費用・ソフトウェア・リサイクル預託金や、未納の税金は第5表にのせますか
前払費用は、解約返戻金のある前払保険料のように契約を解除すると返戻金がある(財産性のある)ものは、その返戻金等の額を相続税評価額欄にのせ(帳簿価額欄には帳簿価額)、返戻金がなく期間に応じて費用になるだけのものは、どちらの欄にものせません。自動車のリサイクル預託金は、車両とは別の資産で、預託した金額をのせる扱いです。負債の側でも、帳簿にない未納公租公課や未払利息を拾い忘れると、評価額が過大になります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。