
この記事の要点
- 株式等保有特定会社は、総資産に占める株式等の割合(相続税評価額ベース)が50%以上の会社で、株式は原則として純資産価額方式で評価します。納税義務者の選択でS1+S2方式も使えます。
- 「株式等」は、上場・非上場を問わないすべての株式、法人への出資、新株予約権付社債です。証券投資信託の受益証券や匿名組合の出資は含みません。
- S2は会社が持つ株式等だけを純資産価額方式で評価した部分、S1はそれ以外の資産を会社規模に応じた原則的評価方式で評価した部分です。
- S1の類似業種比準価額は、3つの比準要素から株式等に対応する部分を差し引く修正計算をしてから比べます。修正前の金額で比べると株価を誤ります。
- 議決権割合が50%以下のときの20%減額は純資産価額方式にだけ入り、S1+S2方式には入りません。評価差額に対する法人税額等相当額は令和8年4月1日から38%で、株式等保有特定会社では3か所に効きます。
株式等保有特定会社は、持っている株式等(株式・出資・新株予約権付社債)の相続税評価額が総資産の50%以上を占める会社です。グループ各社の株式を持つ純粋持株会社が典型で、国税庁の財産評価基本通達(評価通達)は、保有資産や営業の状態が一般の会社と違う会社を「特定の評価会社」として別の方法で評価します。株式等保有特定会社はその1つです。
決め手は2つあります。判定の線は、相続税評価額で計算した株式等保有割合が50%以上かどうか。評価は原則として純資産価額方式(会社の資産から負債を引いた純資産で株価を出す方式)で、納税義務者が選べばS1+S2方式も使えます。S1+S2方式は、会社が持つ株式等をS2として純資産価額方式で、それ以外の資産をS1として会社規模に応じた原則的評価方式で評価し、2つを足す方式です。
株式等保有特定会社の判定:株式等保有割合が50%以上
判定の線は1本です。課税時期(相続開始日や贈与日)に会社が持つ各資産を財産評価基本通達で評価した価額の合計(総資産価額)のうち、株式等の価額の合計が50%以上なら、株式等保有特定会社に当たります。分子も分母も相続税評価額で計算し、帳簿価額では判定しません。判定は評価明細書(非上場株式の評価額を計算する国税庁の様式)の第2表で行い、総資産価額と株式等の価額の合計額は第5表から移します。株式等保有割合の欄は1%未満の端数を切り捨てて書きます。
株式等保有特定会社の判定基準
株式等の合計額 ÷ 総資産価額 ≧ 50%(相続税評価額ベース)
ただし清算中の会社・開業前または休業中の会社・比準要素数0の会社(配当・利益・純資産がいずれも0の会社)・開業後3年未満の会社・土地保有特定会社に当たる会社は、株式等保有割合が50%以上でも株式等保有特定会社にはなりません。特定の評価会社は、清算中の会社から比準要素数1の会社へさかのぼる順に判定するためです。判定の順序と6種類の全体像は特定の評価会社の一覧で整理しています。
設立して3年未満の持株会社は、この順序で先に「開業後3年未満の会社」に当たります。その間は純資産価額方式だけで評価し、S1+S2方式は選べません。株式等保有特定会社としての判定と評価が始まるのは、開業後3年を過ぎてからです。
出典:財産評価基本通達189(特定の評価会社の株式)|国税庁/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)|国税庁
判定の基礎となる「株式等」の範囲
「株式等」は、会社が持つ株式・出資・新株予約権付社債(会社法2条22号)の全部です。所有の目的や期間は問いません。
| 区分 | 株式等に含まれるもの | 株式等に含まれないもの |
|---|---|---|
| 株式 | 上場株式、非上場株式、外国株式、証券会社が保有する商品としての株式、株式制のゴルフ会員権 | 株式制ではないゴルフ会員権 |
| 出資 | 法人への出資(合名会社・合資会社・合同会社の持分、信用金庫等の出資金、事業協同組合・企業組合の出資) | 民法上の組合への出資、匿名組合の出資 |
| 社債 | 新株予約権付社債(会社法2条22号) | 新株予約権の付いていない社債 |
| 信託・投資信託 | 法人税法12条により会社が持つとみなされる信託財産の中の株式等 | 証券投資信託の受益証券、信託財産の収益の受益権だけを持つ場合のその株式等 |
証券会社が商品として持つ株式は株式等ですが、顧客から預かっている株式は別です。金融商品取引業を営む会社では、「保管有価証券勘定」に属する株式等の価額を分子に含めません。新株予約権付社債は、新株予約権(一定の条件で株式の交付を受ける権利)の付いた社債です。株式ではありませんが、評価通達189(2)が株式・出資と並べて株式等に数えています。
外国株式で注意が要るのは、海外子会社の株式の評価額です。国税庁の質疑応答事例は、外国法人の株式について、原則として類似業種比準方式(業種が同じ上場会社の株価に比べて評価する方式)に準じて評価することはできないとし、純資産価額方式に準じた評価を認めています。業績のよい海外子会社の株式は純資産価額のまま分子に乗り、株式等保有割合を押し上げることがあります。
出典:質疑応答事例 判定の基礎となる「株式等」の範囲|国税庁/質疑応答事例 国外財産の評価-取引相場のない株式の場合(1)|国税庁/会社法2条22号|e-Gov法令検索/法人税法12条|e-Gov法令検索
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
判定に当たっての留意点4つ
株式等保有割合は、分子と分母の計算のしかたで動きます。
留意点①:合理的な理由のない資産構成の変動は、なかったものとして判定
課税時期前に合理的な理由もなく資産構成に変動があり、その変動が株式等保有特定会社と判定されることを免れるためのものと認められるときは、その変動はなかったものとして判定します(評価通達189なお書)。金融機関から多額の借り入れをして定期預金に置き、分母だけを膨らませた場合がその例です。借り入れが判定を免れるためのものと認められれば、借り入れも定期預金もなかったものとして株式等保有割合を計算します。
評価通達189のなお書に期間の限定はありません。留意点③で見る3年以内取得の土地等の定め(評価通達185)が「課税時期前3年以内」と区切っているのに対し、なお書は「課税時期前」とだけ書いています。3年より前の変動でも、免れるためのものと認められれば、なかったものとされます。
出典:財産評価基本通達189(特定の評価会社の株式)|国税庁
留意点②:判定の時期は課税時期。仮決算をしていない会社は直前期末の数字でもよい
判定の時期は課税時期で、純資産価額の計算時期も課税時期です。ただし会社が課税時期に仮決算をしておらず、課税時期の資産・負債の金額が明確でないこともあります。その場合で、直前期末から課税時期までの間に資産・負債に著しい増減がなく評価額の計算への影響が少ないと認められるときは、直前期末の資産・負債で計算できます。この場合の相続税評価額は、直前期末の資産・負債を課税時期の時点で評価した価額です。
たとえば令和8年7月15日に相続が開始し、3月決算の会社の株式を相続人が取得したとします。仮決算をしていなければ、直前期末の令和8年3月31日の資産・負債で株式を評価できます。
| 区分 | 株式等保有特定会社の判定時期 | 純資産価額とS2の計算時期 |
|---|---|---|
| 原則 | 課税時期 | 課税時期 |
| 仮決算をしていない会社(上の要件を満たすとき) | 直前期末 | 直前期末 |
直前期末の数字で計算すると、株式等保有特定会社の判定時期も、純資産価額の計算時期も、S2の計算時期も直前期末になります。この取扱いの明文は通達ではなく、評価明細書の記載方法等です。第5表の記載方法等は、直前期末の金額で計算した場合には特定の評価会社の判定時期と純資産価額およびS2の計算時期が同一になると書いています。判定だけ課税時期、純資産価額だけ直前期末、という組み合わせは選べません。
出典:取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)|国税庁
留意点③:課税時期前3年以内に取得・新築した土地等と家屋等は、通常の取引価額で評価
純資産価額方式では、会社が課税時期前3年以内に取得または新築した土地等(土地と土地の上に存する権利)と家屋等(家屋とその附属設備・構築物)を、財産評価基本通達の定めではなく、課税時期の通常の取引価額に相当する金額で評価します。帳簿価額が課税時期の通常の取引価額に相当すると認められるなら、帳簿価額で評価できます。
株式等保有特定会社の判定でも、分母の総資産価額は評価通達185の3年以内の定めで評価した価額です。
令和9年1月1日以後に相続等により取得する財産については、これとは別の見直しが予定されています。課税時期前5年以内に対価を伴う取引で取得または新築した貸付用不動産を、通常の取引価額をもとに評価する改正です。令和8年度税制改正大綱に盛り込まれ、令和8年9月18日に国税庁が通達の案を公表しました。案は、評価会社の純資産価額の計算で評価する土地等・家屋等には5年以内の定めを適用しないと注記しています。案のとおりなら、会社が持つ賃貸物件は、株式等保有特定会社の判定でも純資産価額の計算でも、3年以内の定めだけで見ることになります。
出典:令和8年度税制改正の大綱|財務省/「貸付用不動産の評価について」通達の案(意見公募)|国税庁
起算日や帳簿価額を使える場合の判断は、課税時期前3年以内に取得した土地や建物の評価の記事で詳しく扱う論点です。
留意点④:持っている非上場株式を純資産価額方式で評価するときは、法人税額等相当額を控除しない
評価会社が有する非上場株式の1株当たり純資産価額の評価
(相続税評価額による総資産価額 - 負債の額)÷ 発行済株式数 = 1株当たり純資産価額
※ 評価差額に対する法人税額等相当額は控除できない
純資産価額方式では、含み益(相続税評価額と帳簿価額の差額)に38%を掛けた評価差額に対する法人税額等相当額を差し引きます。ただし会社が持つ非上場株式を純資産価額方式で評価するときは、その発行会社の評価差額に対する法人税額等相当額を控除しません(評価通達186-3)。控除なしで出した価額が、株式等保有特定会社の判定の分子にも、株式等保有特定会社に当たった後の純資産価額の計算にも入ります。
持っている株式の発行会社がさらに株式等保有特定会社で、その株式をS1+S2方式で評価する場合も同じです。評価明細書の記載方法等は、発行会社のS2の計算でも法人税額等相当額を控除しないと注記しています。
株式等保有割合の分子は、子会社の中身しだいで膨らむ数字です。控除できない理由と、株価がどれだけ変わるかの計算例は、評価会社が持つ非上場株式の評価で数値を追って確認できます。
出典:財産評価基本通達186-3(評価会社が有する株式等の純資産価額の計算)|国税庁
株式等保有特定会社の株式の評価:原則は純資産価額方式、選択でS1+S2方式
同族株主等が取得した株式は、原則として純資産価額方式で評価し、納税義務者が選べばS1+S2方式でも評価できます。同族株主以外の株主が取得した株式は配当還元方式(配当の額をもとに評価する方式)ですが、配当還元価額には天井があり、純資産価額(S1+S2を選んだときはS1+S2)を超えられません。
| 株式等保有特定会社の株式評価 | ||
|---|---|---|
| 区分 | 原則 | 選択 |
| 同族株主等 | 純資産価額方式 ※ =1株当たり純資産価額(相続税評価額) |
納税者の選択により「S1+S2」方式でも評価できる |
| 同族株主等以外 | 配当還元方式 (純資産価額を超えるときは純資産価額。S1+S2を選んだときはS1+S2) |
|
※ 株式取得者とその同族関係者の有する株式の議決権割合が50%以下の場合には80/100の適用あり。この20%減額は「原則」の列にだけ効き、S1+S2方式には入りません。
20%減額は、選べる特例ではありません。株式の取得者とその同族関係者の議決権割合が50%以下なら、1株当たり純資産価額に80/100を掛けた金額がその株式の価額です(評価通達185ただし書・189-3本文)。純資産価額方式の計算は科目ごとに相続税評価額と帳簿価額の入れ方が決まっていて、純資産価額方式の科目別の記載で第5表の書き方まで確認できます。
配当還元価額の天井の根拠は、評価通達189-3のなお書です。S1+S2が天井になるのは、納税者がS1+S2を選んだときだけで、選んでいなければ天井は純資産価額です。
出典:財産評価基本通達189-3(株式等保有特定会社の株式の評価)|国税庁/財産評価基本通達185(純資産価額)|国税庁
S1+S2方式のしくみ:株式等はS2、それ以外はS1
S1+S2方式は、会社の資産を、持っている株式等に対応する部分(S2)とそれ以外の資産に対応する部分(S1)に分けて評価し、2つを足す方式です。S2は株式等だけを純資産価額方式で評価した金額、S1は株式等とその受取配当金等がなかったものとして、会社規模に応じた原則的評価方式に準じて計算した金額です。
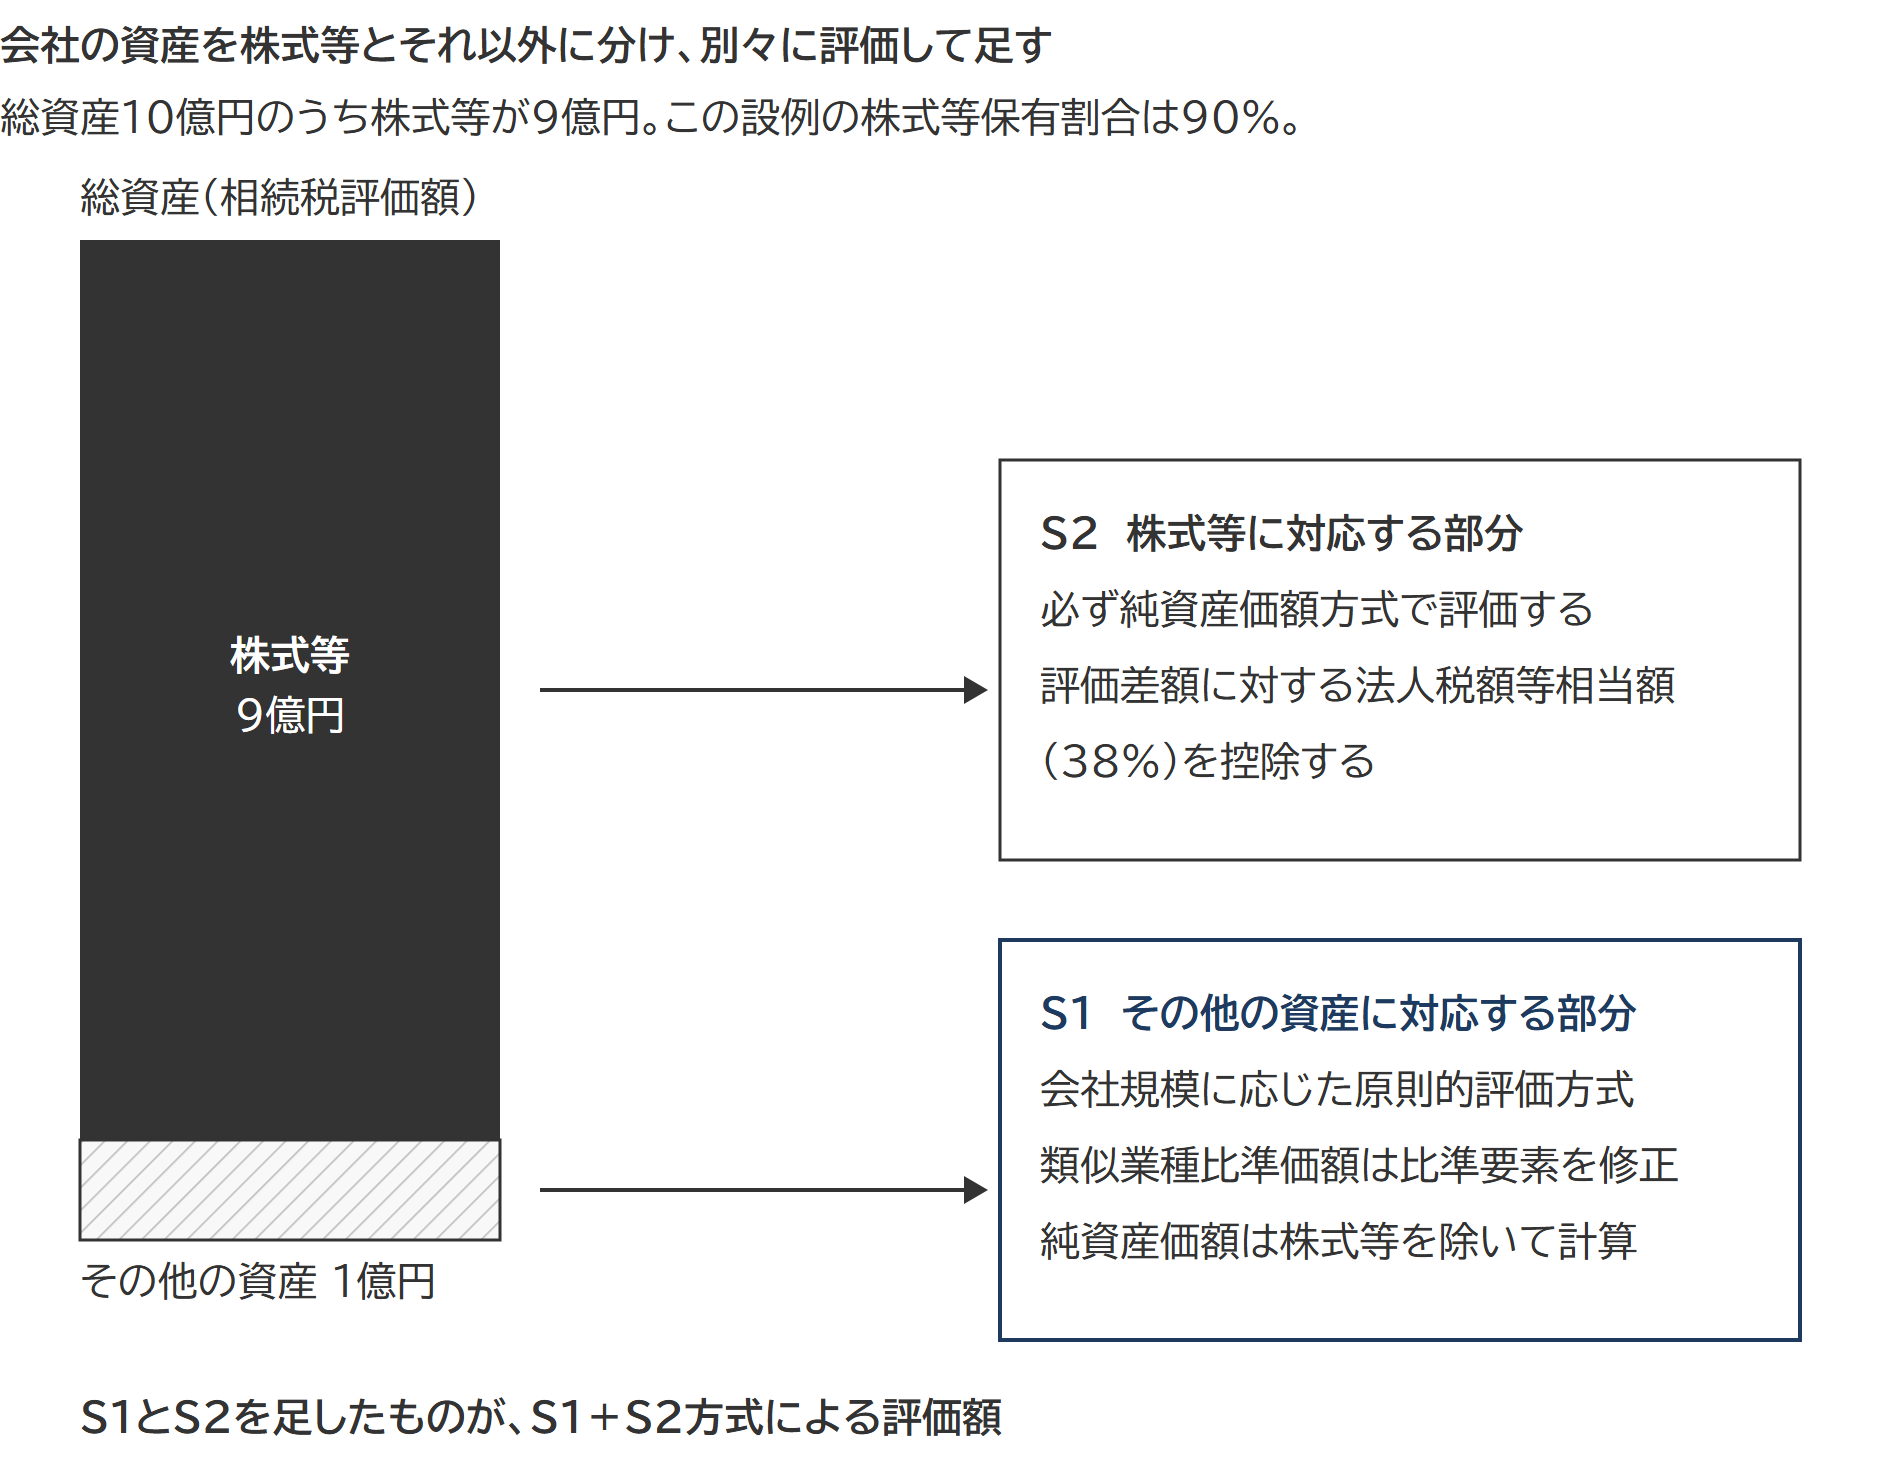
上の図は、総資産10億円のうち株式等が9億円の会社です。9億円がS2、残る1億円がS1の対象になり、2つの合計と原則の純資産価額方式の評価額のうち低いほうがその株式の価額です。
株式等保有割合が50%以上の会社がすべて純粋持株会社とは限らず、事業実態のある事業持株会社もあります。国税庁の質疑応答事例は、S1+S2方式を、会社の営業の実態が評価額に反映されるよう部分的に類似業種比準方式を取り入れた方式だと説明しています。
S1とは:株式等がなかったものとした原則的評価方式の金額
S1とは、株式等保有特定会社が株式等とその受取配当金等を持っていなかったものとして、会社規模に応じた原則的評価方式(大会社は類似業種比準価額、中会社は併用、小会社は純資産価額が原則)で評価した1株当たりの金額です。
S1の金額
株式等保有特定会社の有する株式等と、その株式等にかかる受取配当金等収入がなかったとした場合の原則的評価方式による評価額
会社規模は一般の評価会社と同じく第1表の2で判定し、株式等を除いて判定し直すことはしません。大会社なら類似業種比準価額(純資産価額のほうが低ければ純資産価額)、中会社なら2つの併用、小会社なら純資産価額(併用も選べる)です。判定表への当てはめ方は会社規模の判定で確認できます。
S1の純資産価額は、各資産から株式等を除いて計算した修正後の1株当たり純資産価額です。評価差額に対する法人税額等相当額は、ここでも控除します(評価通達189-3(1)ロ)。
出典:財産評価基本通達189-3(株式等保有特定会社の株式の評価)|国税庁
S1の類似業種比準価額は、必ず「修正後」の金額で比べる
S1は「株式等を持っていなかったとしたら」の評価額なので、類似業種比準価額の3つの比準要素から株式等に対応する部分を差し引く修正計算が要ります。差し引く割合のもとになるのが「受取配当金等収受割合」です。
| 比準要素 | 差し引く「株式等に対応する部分」(評価通達189-3(1)イ) |
|---|---|
| 1株当たりの配当金額 | 評価会社の配当金額 × 受取配当金等収受割合 |
| 1株当たりの利益金額 | 評価会社の利益金額 × 受取配当金等収受割合 |
| 1株当たりの純資産価額(帳簿価額) | ①評価会社の純資産価額 ×(帳簿価額の総資産に占める株式等の帳簿価額の割合)と、②1株当たりの利益積立金額 × 受取配当金等収受割合(利益積立金額が負数なら0)の合計(評価会社の1株当たりの純資産価額〔帳簿価額〕を限度) |
受取配当金等収受割合は、直前期末以前2年間の受取配当金等の額を、その受取配当金等の額と営業利益の金額(受取配当金等を除く)の合計額で割った割合です。1を超えるときは1が上限で、小数点以下3位未満は切り捨てます。
分母が負数になる会社、つまり営業損失が受取配当金等の額を超える会社では、収受割合を0ではなく1として計算します。収益のすべてを受取配当金等が支えている会社、という見方です。
出典:質疑応答事例 受取配当金等収受割合が負数となる場合の計算方法|国税庁
評価明細書でも第7表の1と第7表の2の2枚がこの計算のために用意されています(令和8年4月1日以降用)。
会社の株式が比準要素数1の会社の要件にも当たる場合は、大会社・中会社・小会社の区分にかかわらず、比準要素数1の会社の評価に準じてS1を計算します(評価通達189-3(1)ただし書)。原則は修正後の1株当たり純資産価額で、納税義務者が選べば類似業種比準価額の割合(L)を0.25とした併用方式も使え、第7表の3はこの2つの低いほうをS1の金額としています。比準要素数1の会社にも当たるときは、大会社でも、類似業種比準価額だけでS1を出すことはできません。
出典:取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)|国税庁
S2とは:持っている株式等だけを純資産価額方式で評価した金額
S2とは、株式等保有特定会社が持つ株式等だけを会社の資産と見て、純資産価額方式(評価差額に対する法人税額等相当額を控除)で評価した1株当たりの金額です。
S2の金額
(株式等の合計額(相続税評価額)- 株式等にかかる評価差額に対する法人税額等相当額)÷ 発行済株式数
法人税額等相当額の控除あり。ただし株式等の価額の中の非上場株式は、控除しないで出した価額を使います(留意点④)。控除は、その合計と帳簿価額の差額に対してS2で1回だけです。
株式等の相続税評価額から、相続税評価額と帳簿価額の差額に法人税額等相当額の割合を掛けた金額を差し引き、課税時期の発行済株式数で割ります。差額がマイナスのときは0として扱い、控除はしません。
法人税額等相当額の割合は、令和8年4月1日から38%
法人税額等相当額の割合は、課税時期が令和8年4月1日以後の相続・遺贈・贈与から37%が38%になりました(評価通達186-2、令和8年3月25日付 課評2-28ほか)。
切り替わるのは会社の事業年度ではなく課税時期、つまり相続開始日や贈与日です。38%の内訳は、非上場株式の純資産価額方式で確認できます。
株式等保有特定会社では、この割合が3か所に効きます。原則の純資産価額方式の評価差額、S1の修正後の純資産価額の評価差額、S2の評価差額です。1か所でも古い割合で計算すると、どちらを選ぶかの比較そのものが狂います。
控除が効かない評価差額もあります。現物出資や合併で著しく低い価額で受け入れた資産、株式交換・株式移転・株式交付で著しく低い価額で受け入れた株式は、受け入れた時の相続税評価額と帳簿価額の差額(現物出資等受入れ差額)を帳簿価額に足して評価差額を計算します(評価通達186-2(2))。株式移転で持株会社をつくったときの子会社株式がこれに当たれば、設立時点の含み益に38%の控除は効かず、効くのは設立後に増えた評価差額だけです。S2の計算でも同じで、第7表の3は株式等の帳簿価額にこの差額を足した金額を使います。ただし現物出資等受入れ資産の価額が総資産価額の20%以下なら、この加算はしません。
出典:財産評価基本通達186-2(評価差額に対する法人税額等に相当する金額)|国税庁/「財産評価基本通達の一部改正について」通達のあらましについて(情報)|国税庁
設例:大会社・議決権割合40%の株主が取得した株式の評価
評価会社が大会社で同族株主のいる会社の株式を、議決権割合40%の株主グループが取得した場合で計算します。原則の純資産価額方式とS1+S2方式を両方計算し、低いほうがその株式の価額です。
設例の前提
- 課税時期:令和8年7月15日(3月決算・直前期末は令和8年3月31日)。仮決算はしておらず、直前期末から課税時期までに資産・負債の著しい増減はない(判定・純資産価額・S2は直前期末の資産・負債で計算)
- 資本金等の額:100,000千円(発行済株式数:20万株)
- 1株当たりの資本金等の額:500円(1株当たりの資本金等の額を50円としたときの株式数は200万株)
- 会社規模:大会社(グループの管理部門を集めた持株会社で、従業員数70人以上)
- 株主:同族株主のいる会社。株式取得者と同族関係者の議決権割合は40%(議決権総数の50%超を持つグループはない)
- 評価会社の資産・負債:下の「評価会社の資産内容」のとおり
- 直前期末以前2年間の受取配当金等の額の合計:40,000千円/同じ2年間の営業利益の金額(受取配当金等を除く)の合計:10,000千円
- 評価会社の比準要素(1株(50円)当たり):年配当金額 5円00銭/年利益金額 15円/純資産価額(帳簿価額)50円
- 類似業種の数値:株価 500円/1株当たりの年配当金額 5円00銭/年利益金額 25円/純資産価額(帳簿価額)250円
| 資産の部 | 負債の部 | ||||
|---|---|---|---|---|---|
| 科目 | 相続税評価額 | 帳簿価額 | 科目 | 相続税評価額 | 帳簿価額 |
| 株式等 | 900,000 | 300,000 | 負債 | 300,000 | 300,000 |
| その他の資産 | 100,000 | 100,000 | 純資産 | 700,000 | 100,000 |
| 資産合計 | 1,000,000 | 400,000 | 負債・純資産合計 | 1,000,000 | 400,000 |
株式等保有特定会社に該当するかどうかの判定
株式等保有割合 = 株式等9億円 ÷ 総資産価額10億円 = 90%(相続税評価額ベース)。50%以上なので、評価会社は株式等保有特定会社に該当します。清算中の会社や開業後3年未満の会社といった除外には当たらないものとします。
原則:純資産価額方式による評価額(A)
まず1株当たり純資産価額を出します。
① 相続税評価額による純資産価額:株式等9億円 + その他の資産1億円 - 負債3億円 = 7億円
② 帳簿価額による純資産価額:株式等3億円 + その他の資産1億円 - 負債3億円 = 1億円
③ 評価差額に対する法人税額等相当額:(① - ②)× 38% = 2億2,800万円
④ 1株当たり純資産価額(相続税評価額ベース):(7億円 - 2億2,800万円)÷ 20万株 = 2,360円
⑤ 株式取得者の株主グループの議決権割合は40%で50%以下なので、20%を減額します。2,360円 × 0.8 = 1,888円 …(A)
選択:S1+S2方式による評価額(B)
S1は、株式等以外の「その他の資産」の部分を、大会社の原則的評価方式に準じて計算します。大会社の原則は類似業種比準方式で、純資産価額方式のほうが低ければ純資産価額方式を選べます(評価通達179(1))。
出典:財産評価基本通達179(取引相場のない株式の評価の原則)|国税庁
㋑ 修正後の類似業種比準価額:420円
まず受取配当金等収受割合を出します。40,000千円 ÷(40,000千円 + 10,000千円)= 0.800
この割合を使って、3つの比準要素から株式等に対応する部分を差し引きます。純資産価額については、帳簿価額の総資産400,000千円に占める株式等の帳簿価額300,000千円の割合0.75を使います。帳簿価額による純資産100,000千円は資本金等の額100,000千円と同額なので、利益積立金額は0です。
| 比準要素(1株50円当たり) | 評価会社の金額 | 株式等に対応する部分 | 差引(S1に使う金額) | 類似業種 |
|---|---|---|---|---|
| 年配当金額 | 5円00銭 | 5円00銭 × 0.800 = 4円00銭 | 1円00銭 | 5円00銭 |
| 年利益金額 | 15円 | 15円 × 0.800 = 12円 | 3円 | 25円 |
| 純資産価額(帳簿価額) | 50円 | 50円 × 0.75 + 0円 = 37円 | 13円 | 250円 |
比準割合 (1.00 ÷ 5.00 + 3 ÷ 25 + 13 ÷ 250)÷ 3 =(0.20 + 0.12 + 0.05)÷ 3 = 0.12
1株(50円)当たりの比準価額 500円 × 0.12 × 0.7(大会社の斟酌率)= 42円00銭
1株当たりの比準価額 42円00銭 ×(500円 ÷ 50円)= 420円…(㋑)
修正しないで計算すると、比準割合は0.60、1株当たりの比準価額は2,100円です。修正を飛ばすと5倍の金額で比べてしまいます。収益の8割を受取配当金等が占める会社では、株式等に対応する部分を抜いた残りがそれだけ小さくなるためです。
㋺ 修正後の純資産価額(株式等がないものとした場合):0円
(資産)1億円 -(負債)3億円 = △2億円。マイナスなので、修正後の1株当たり純資産価額は0円です。
S1の金額 = ㋑420円と㋺0円の低いほう = 0円 …(S1)
この設例ではS1として0円を採るため、修正計算の結果は最終的な株価に影響しません。
S2の金額:3,360円
S2は、株式等だけを純資産価額方式で評価します。{株式等の相続税評価額9億円 -(9億円 - 帳簿価額3億円)× 38%}÷ 20万株 = 3,360円 …(S2)
(S1)0円 +(S2)3,360円 = 3,360円 …(B)
(A)純資産価額方式 1,888円 <(B)S1+S2方式 3,360円。低いほうの1,888円が、この株式の1株当たりの価額です。議決権割合が50%を超える株主グループ(オーナー一族が持つ資産管理会社の多く)なら、(A)は減額のない2,360円で、それでも(B)3,360円より低くなります。
20%減額は純資産価額方式にしか入らない
この設例で(A)が低くなった理由の一部は、20%減額が(A)にだけ入っているからです。減額前で比べると2,360円と3,360円で、差は1,000円。減額後は1,888円と3,360円になり、差は1,472円に広がります。1,472円のうち472円が20%減額の分です。残りの1,000円は、負債3億円がS1の側でしか引かれないために出ます。その他の資産1億円から負債3億円を引いたS1の純資産価額は△2億円ですが0円で止まるので、△2億円÷20万株=1,000円ぶん、S1+S2が高くなります。
評価通達189-3の本文は185のただし書を読み込みますが、S1は185の本文を準用するだけで、S2にも減額の定めはありません。第7表の3でも、S1とS2の合計額の欄(㉖)に20%減額を入れる欄はありません。
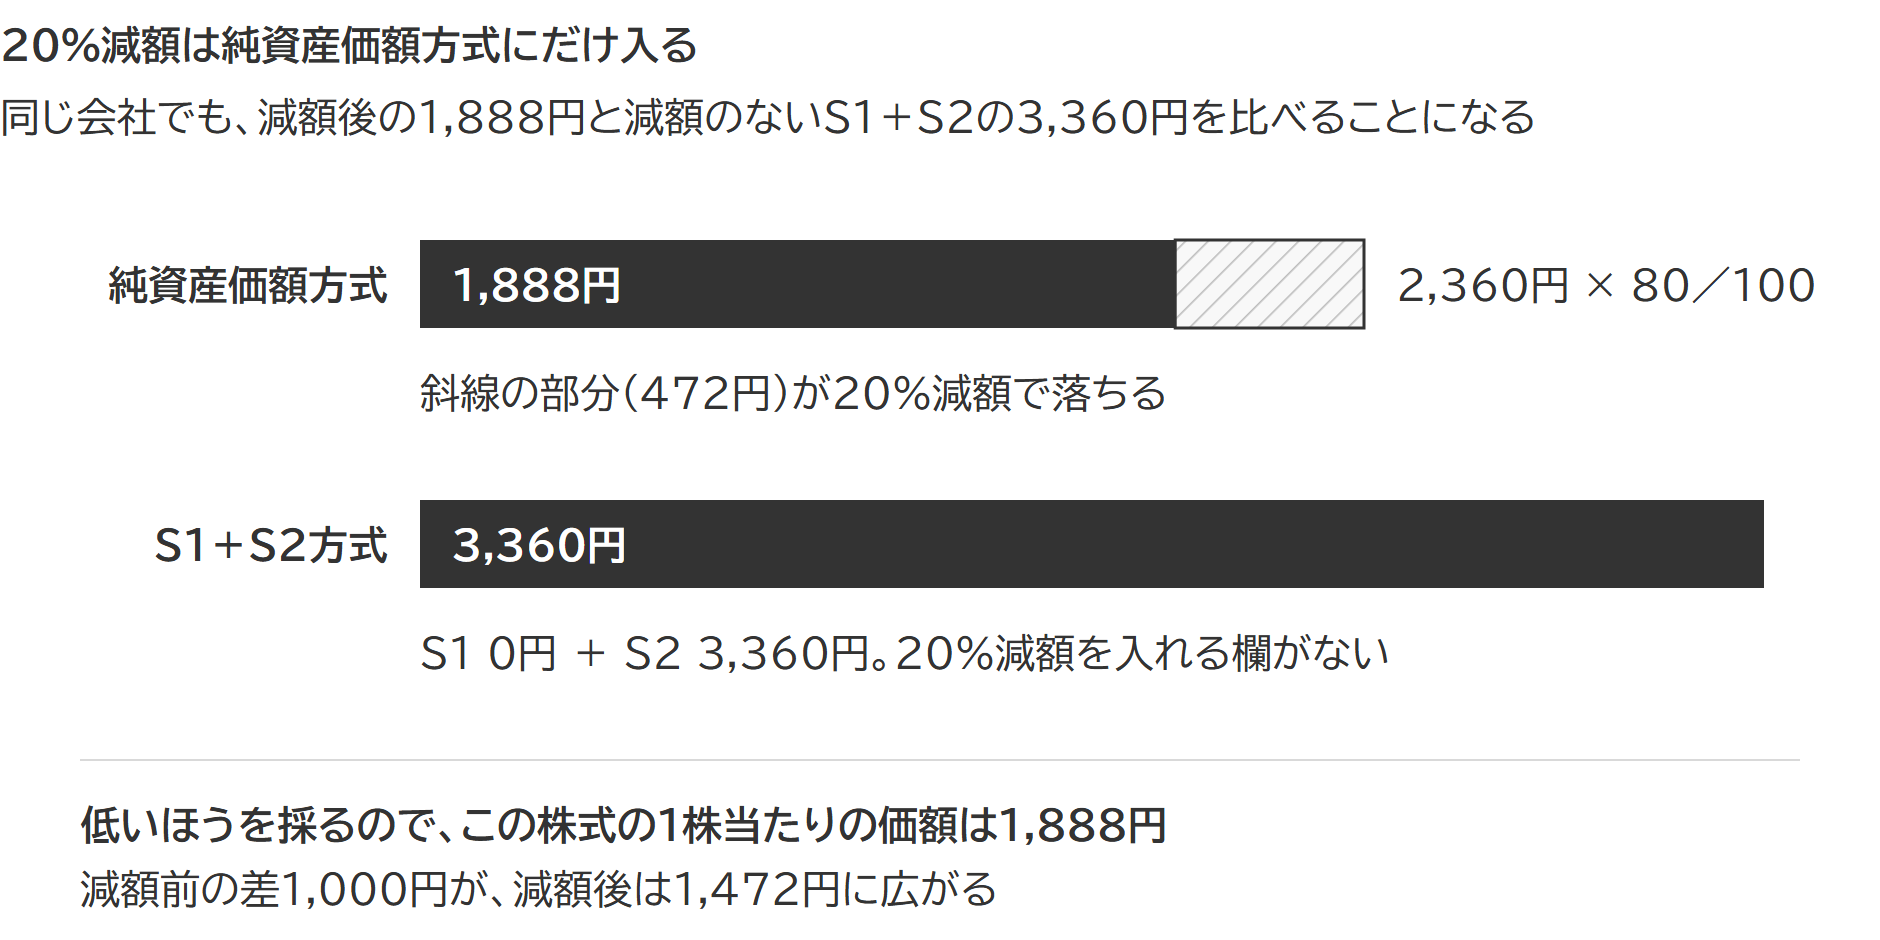
議決権割合が50%以下の株主グループでは、S1+S2方式が有利になる場面はそのぶん狭くなります。S1+S2方式のほうが低くなるのは、主に、S1に類似業種比準価額(中会社・小会社は併用方式)を使えて、それが修正後の純資産価額より低く出る会社です。負債が少なく、事業の実態がある会社です。借入で株式を持つ会社のようにS1の純資産価額がマイナスになる会社では、S1+S2方式は不利になります。
出典:財産評価基本通達189-3(株式等保有特定会社の株式の評価)|国税庁/取引相場のない株式(出資)の評価明細書(令和8年4月1日以降用)第7表の3|国税庁
株特外しとは|判定を外す資産の入替えは、評価通達189なお書で否認されることがある
株特外しは、評価会社を株式等保有特定会社の判定から外す対策の呼び名です。ただし、合理的な理由のない資産構成の変動で判定を免れたと認められれば、その変動はなかったものとして判定されます(評価通達189なお書)。
「株特外し」とは
A社の総資産価額(相続税評価額)のうち、B社株式が50%以上
→ A社は、株式等保有特定会社に該当
▼
A社株式は原則、純資産価額方式による評価
類似業種比準価額方式を使えない
▼
A社株式を取得する個人の相続税が上がる
▼
A社を株式等保有特定会社から外す方法を検討
未上場の同族企業では、社長が保有する自社株式を資産管理会社に移転し、間接的に保有することがあります。資産管理会社の資産のほとんどが自社株になるため、株式等保有割合は50%以上となり、株式等保有特定会社に当たります。
純資産価額方式の評価額が類似業種比準価額方式の評価額より高くなる会社が大半です。国税庁の有識者会議の資料(第1回)は、令和4・5年分の申告から無作為に抽出した申告(特定の評価会社を除く)を集計しています。類似業種比準価額の中央値は、純資産価額の中央値の約26.1%だったとしています。
出典:取引相場のない株式の評価に関する有識者会議(第1回)資料|国税庁
判定式の分母を大きくする方法としてよく挙がるのは次の2つですが、どちらもなお書の対象になりえます。
- 資産管理会社が借入により収益不動産や債権、投資信託など株式等以外の資産を購入する
- 持株会社に事業を営ませて、事業資産を取得させる
借入で買った不動産は、課税時期前3年以内の取得なら通常の取引価額で分母に入ります(留意点③)。問われるのは、資産構成の変動に合理的な理由があるかどうか。中長期の事業計画や取引銀行との協議の記録のように、理由を示せる書類を残しておくことが考えられます。
出典:財産評価基本通達189(特定の評価会社の株式)|国税庁
外れたあとの評価は会社規模で決まり、小会社なら純資産価額方式が原則のままです。受取配当金等のほかに利益のない会社は、比準要素数1の会社に当たることもあります。
判定の枠組みそのものにも動きがあります。国税庁の「取引相場のない株式の評価に関する有識者会議」の第6回資料(令和8年9月16日)は、検討事項として、株式等保有特定会社と土地保有特定会社を「資産管理会社」に整理統合し、投資目的等の特定資産の合計額が総資産に占める割合を簿価で判定する案を挙げています。決定ではなく、検討の段階です。相続税評価額ベースの50%の線を前提にした対策は、見直しの行方しだいで前提が変わることがあります。
出典:取引相場のない株式の評価に関する有識者会議(第6回)資料|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 清算中の会社の株式の評価|分配見込額×複利現価率の計算と長期清算中の会社の扱い清算中の会社の株式は、分配見込額を現在価値に割り戻す独特の方法で評価します。端数の扱いなど計算のポイントを解説しています。記事を読む →
 開業前又は休業中の会社とは|判定の基準と純資産価額方式による株式評価開業前・休業中の会社は、会社規模にかかわらず純資産価額方式で評価します。20%減額や配当還元方式が使えない点に注意が必要です。記事を読む →
 比準要素数0の会社とは|財産評価基本通達189(4)ロの3要素の判定と純資産価額方式による評価配当・利益・純資産がすべて0の会社は「比準要素数0」として純資産価額方式になります。比準要素数1との判定の違いを具体例で解説しています。記事を読む →
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。