
この記事の要点
- 特定の評価会社は財産評価基本通達189の6種類の限定列挙で、該当すると原則として純資産価額方式で評価します(⑥清算中の会社だけは清算分配見込額の複利現価)
- 2つ以上に当てはまるときは番号の大きいほうで判定が確定し、清算中の会社が最優先です
- 株式等保有割合と土地保有割合は相続税評価額でみます。帳簿価額を使うのは比準要素の純資産価額と、小会社の総資産価額を会社規模に当てはめるところです
- 開業前又は休業中の会社は20%減額も配当還元方式も使えず、清算中の会社は評価明細書に計算欄がありません
- 課税時期前に合理的な理由もなく資産を入れ替えて株式等保有特定会社・土地保有特定会社を免れようとした変動は、なかったものとして判定します
非上場株式(取引相場のない株式)の評価では、会社の中身をみて、ふつうの会社と同じ物差しを当ててよいかどうかを先に確かめます。土地や株式に資産がかたよっている会社、まだ動き出していない会社、たたむ途中の会社は、業績を他社と比べる方法がなじみません。財産評価基本通達189はこうした会社を6種類にわけ、まとめて「特定の評価会社」と呼んでいます。
該当すると、株価は原則として純資産価額方式(資産と負債を相続税評価額に置き直す方法)で計算し、業績を他社と比べる類似業種比準価額は使えなくなります。判定は6種類の番号の順です。2つ以上に当たるときは番号の大きいほうで確定します。6種類の判定基準と評価方法は一覧と設例で示し、区分ごとの計算は区分ごとの記事に分けています。
株主の判定・会社規模の判定を含めた非上場株式の評価の全体の流れは別の記事にまとめています。
特定の評価会社とは|6種類の限定列挙
特定の評価会社とは、評価会社(通達の言い方で、株式を評価する対象の会社)のうち、財産評価基本通達189が純資産価額方式を中心とする評価方法を定めた6種類の会社です。どれも資産の保有状況や営業の状態が一般の会社と著しく異なります。6種類は、①比準要素数1の会社、②株式等保有特定会社、③土地保有特定会社、④開業後3年未満の会社等、⑤開業前又は休業中の会社、⑥清算中の会社です。特定評価会社・特定会社とも呼ばれます。6種類は限定列挙で、ここに挙がっていない会社は一般の評価会社として扱います。
一般の評価会社の原則的な評価方法は2つあります。同じ業種の上場会社の株価に、配当・利益・純資産の3つの数字を比べて当てはめる類似業種比準価額と、会社の資産と負債を相続税評価額に置き直す純資産価額です。類似業種比準価額は、評価する会社が同じ業種のふつうの会社と似た動き方をしている、という前提に立ちます。この前提が崩れている会社を取り出したのが特定の評価会社です。
出典:国税庁「財産評価基本通達189(特定の評価会社の株式)」
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
6種類の判定基準と評価方法の一覧
6種類のうち5種類は純資産価額方式で、ちがうのは⑥清算中の会社だけです。番号は通達189の並び順で、大きいほうが優先します。
| No | 区分 | 判定基準 | 評価方法 |
|---|---|---|---|
| ① | 比準要素数1の会社 | 直前期末で3つの比準要素のうち2つが0、かつ直前々期末で2つ以上が0 | 純資産価額方式。選択でL=0.25の併用方式 |
| ② | 株式等保有特定会社 | 課税時期に株式等の価額が総資産価額の50%以上(どちらも相続税評価額) | 純資産価額方式。選択でS1+S2方式 |
| ③ | 土地保有特定会社 | 課税時期に土地等の価額が総資産価額の70%以上(大会社)または90%以上(中会社)。小会社は総資産価額(帳簿価額)で振り分ける | 純資産価額方式 |
| ④ | 開業後3年未満の会社等 | 開業後3年未満、または直前期末で3つの比準要素がすべて0 | 純資産価額方式 |
| ⑤ | 開業前又は休業中の会社 | 開業前、または相当長期間にわたって休業中 | 純資産価額方式 |
| ⑥ | 清算中の会社 | 清算中 | 清算分配見込額の複利現価 |
判定は評価明細書(株価の計算を書く国税庁の様式)の第2表で行い、株価は①③④⑤が第6表、②が第7表の3、⑥は適宜の様式で計算します。
表の用語は3つです。20%減額は、株式を取得した人とその同族関係者の議決権割合が50%以下のときに、1株当たりの純資産価額を80%相当額にする取扱いです(通達185ただし書)。Lの割合は、類似業種比準価額と純資産価額を併用するときの類似業種比準価額の割合で、①比準要素数1の会社では0.25に固定されます。S1+S2方式は、②株式等保有特定会社を、持っている株式等の部分(S2)とそれ以外の部分(S1)に切りわけて評価する選択の方法です。
3つの比準要素とは、1株当たりの配当金額・利益金額・純資産価額(帳簿価額によるもの)です。①と④はこの3つのうちいくつが0かで判定し、②と③は資産の中身の割合で判定します。割合の分母と分子は相続税評価額(課税時期前3年以内に取得・新築した土地等・家屋等は通常の取引価額)です。
判定の順序|2つ以上に当たるときは番号の大きいほうで確定
1つの会社が2つ以上の区分に当てはまるときの答えは、通達ではなく評価明細書のほうに書いてあります。第2表「特定の評価会社の判定の明細書」の判定結果の欄に、次の一文があります。
上記の「1.比準要素数1の会社」欄から「6.清算中の会社」欄の判定において2以上に該当する場合には、後の番号の判定によります。
つまり⑥清算中の会社からさかのぼって順にみていき、最初に当たったところで判定が確定します。通達189の側にも同じ仕組みが埋め込まれています。189の(1)から(4)には「次の(2)から(6)に該当するものを除く」といった除外の括弧書きが入れ子で入っていて、(5)と(6)にはありません。(1)から(4)については、括弧を読み解くと第2表の一文と同じ結論になります。⑤と⑥が重なる場合は第2表の一文で⑥に決まります。
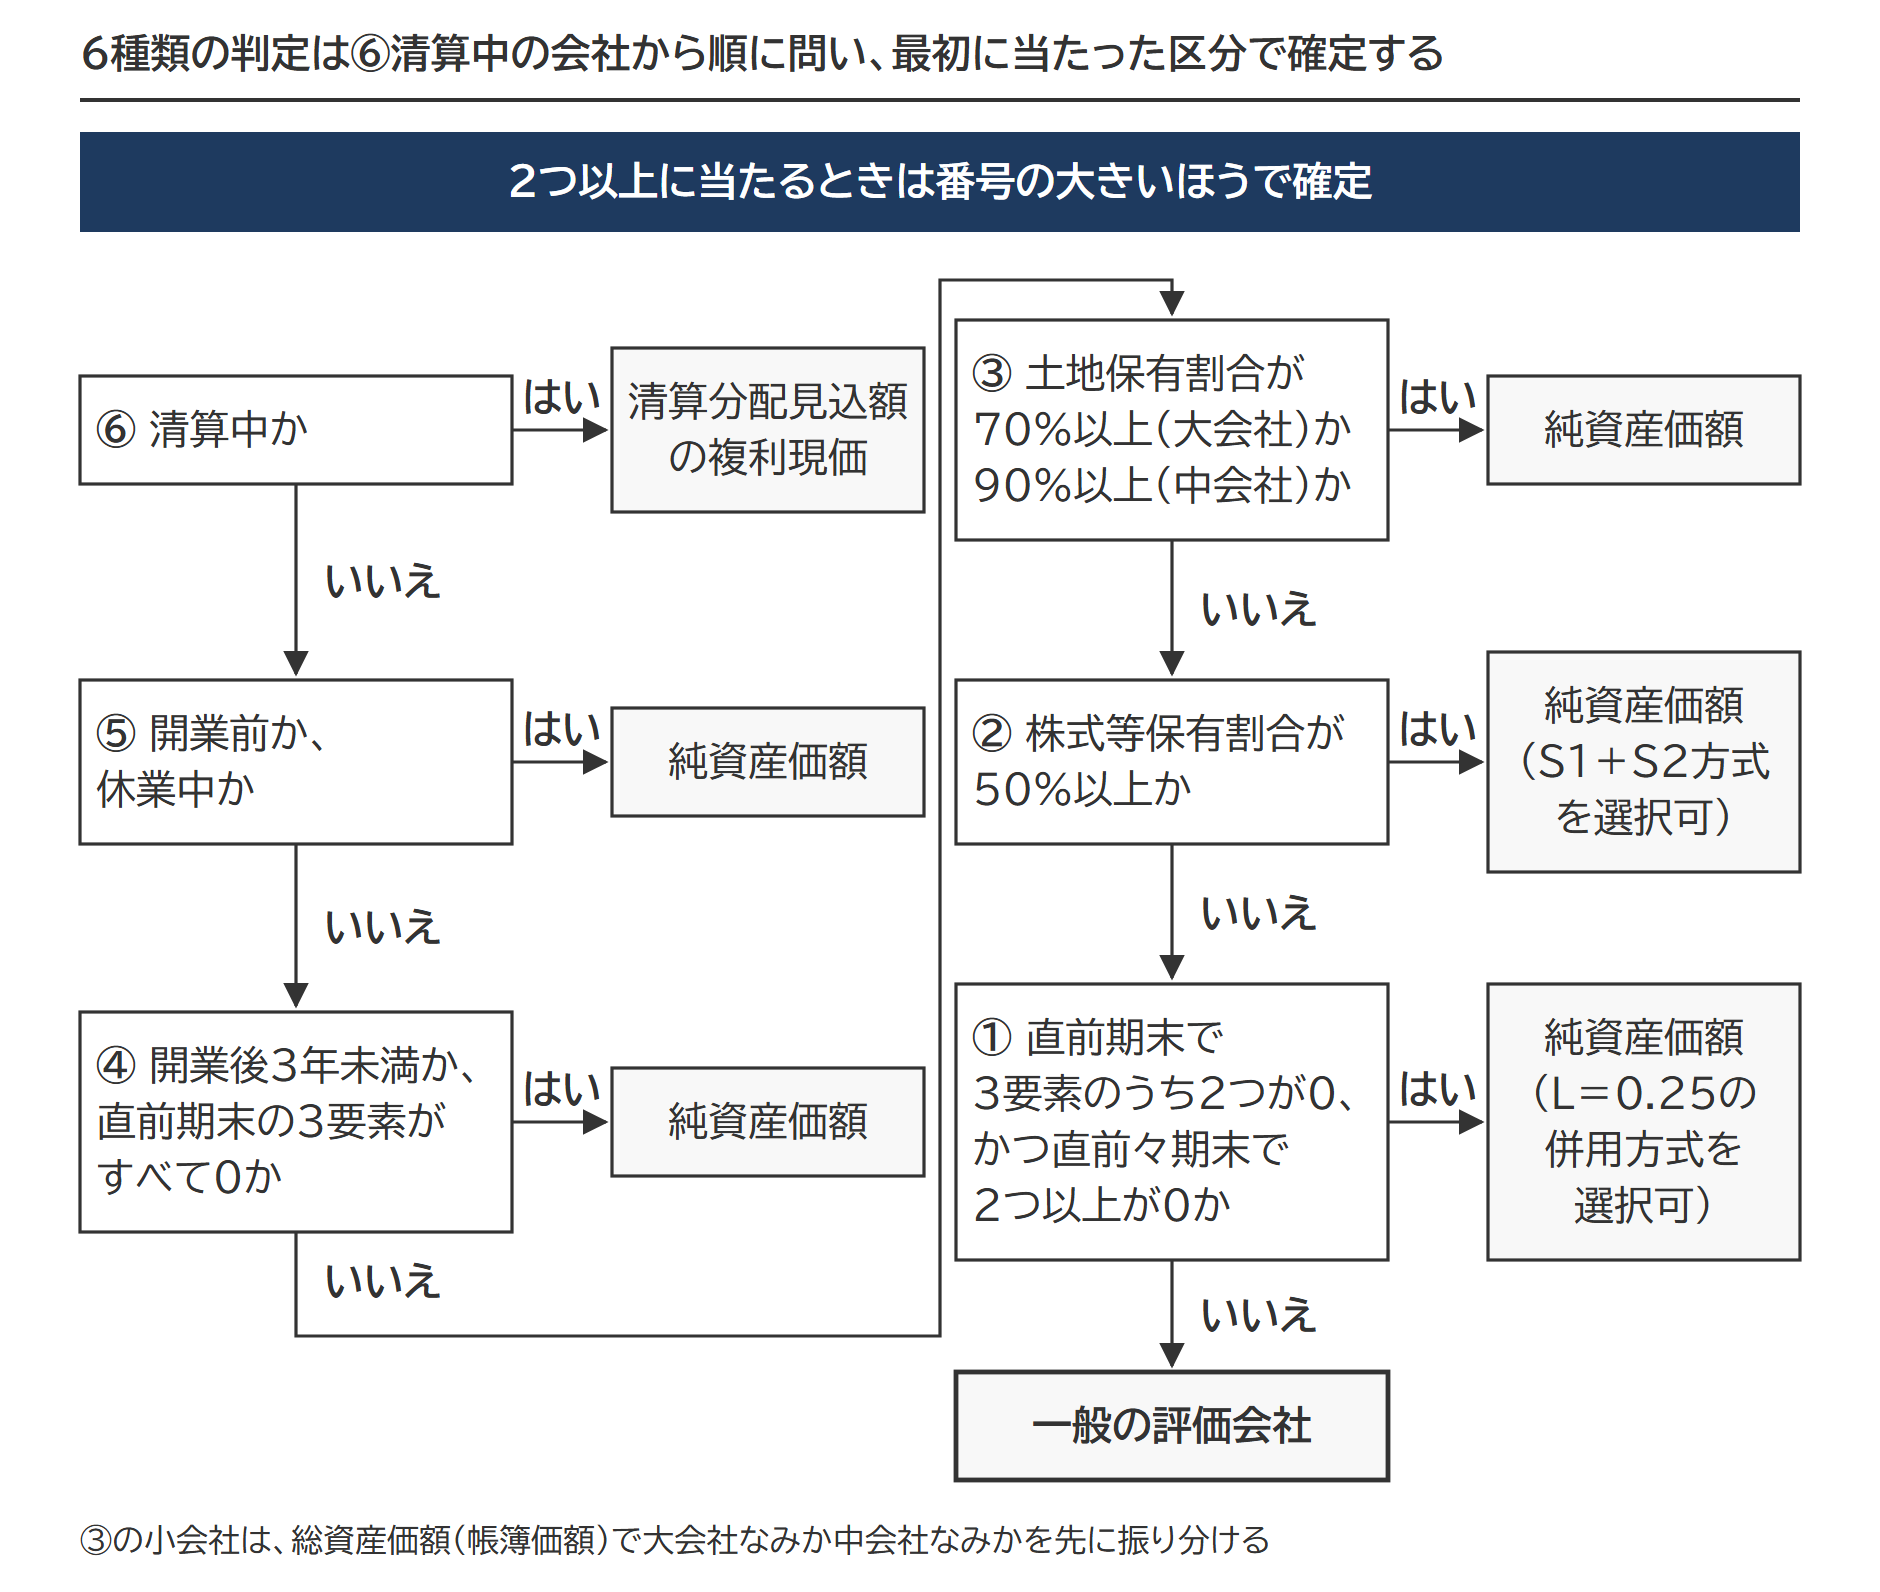
出典:国税庁「取引相場のない株式(出資)の評価明細書」(令和8年4月1日以降用)第2表
設例|株式等が60%で開業2年の会社は④で確定する
2つの区分に当たる会社の判定
前提:課税時期は令和8年10月1日。総資産価額(相続税評価額)10億円のうち株式等が6億円。開業年月日は令和6年10月1日。
②の判定:株式等保有割合 = 6億円 ÷ 10億円 = 60% ≧ 50% → 該当
④の判定:開業後2年 < 3年 → 該当
判定結果:②と④の2つに該当 → 後の番号の④開業後3年未満の会社等で確定
評価方法:純資産価額方式(S1+S2方式は②の選択肢なので使えない)
この会社の第2表は次のとおりです。記載方法等では、④に当たる会社は②の欄を書かなくてもよいとされています。記載例では、2つに当たる様子が分かるように②の欄も埋めました。判定の欄には、当てはまる項目の空欄に「1」を書きます。
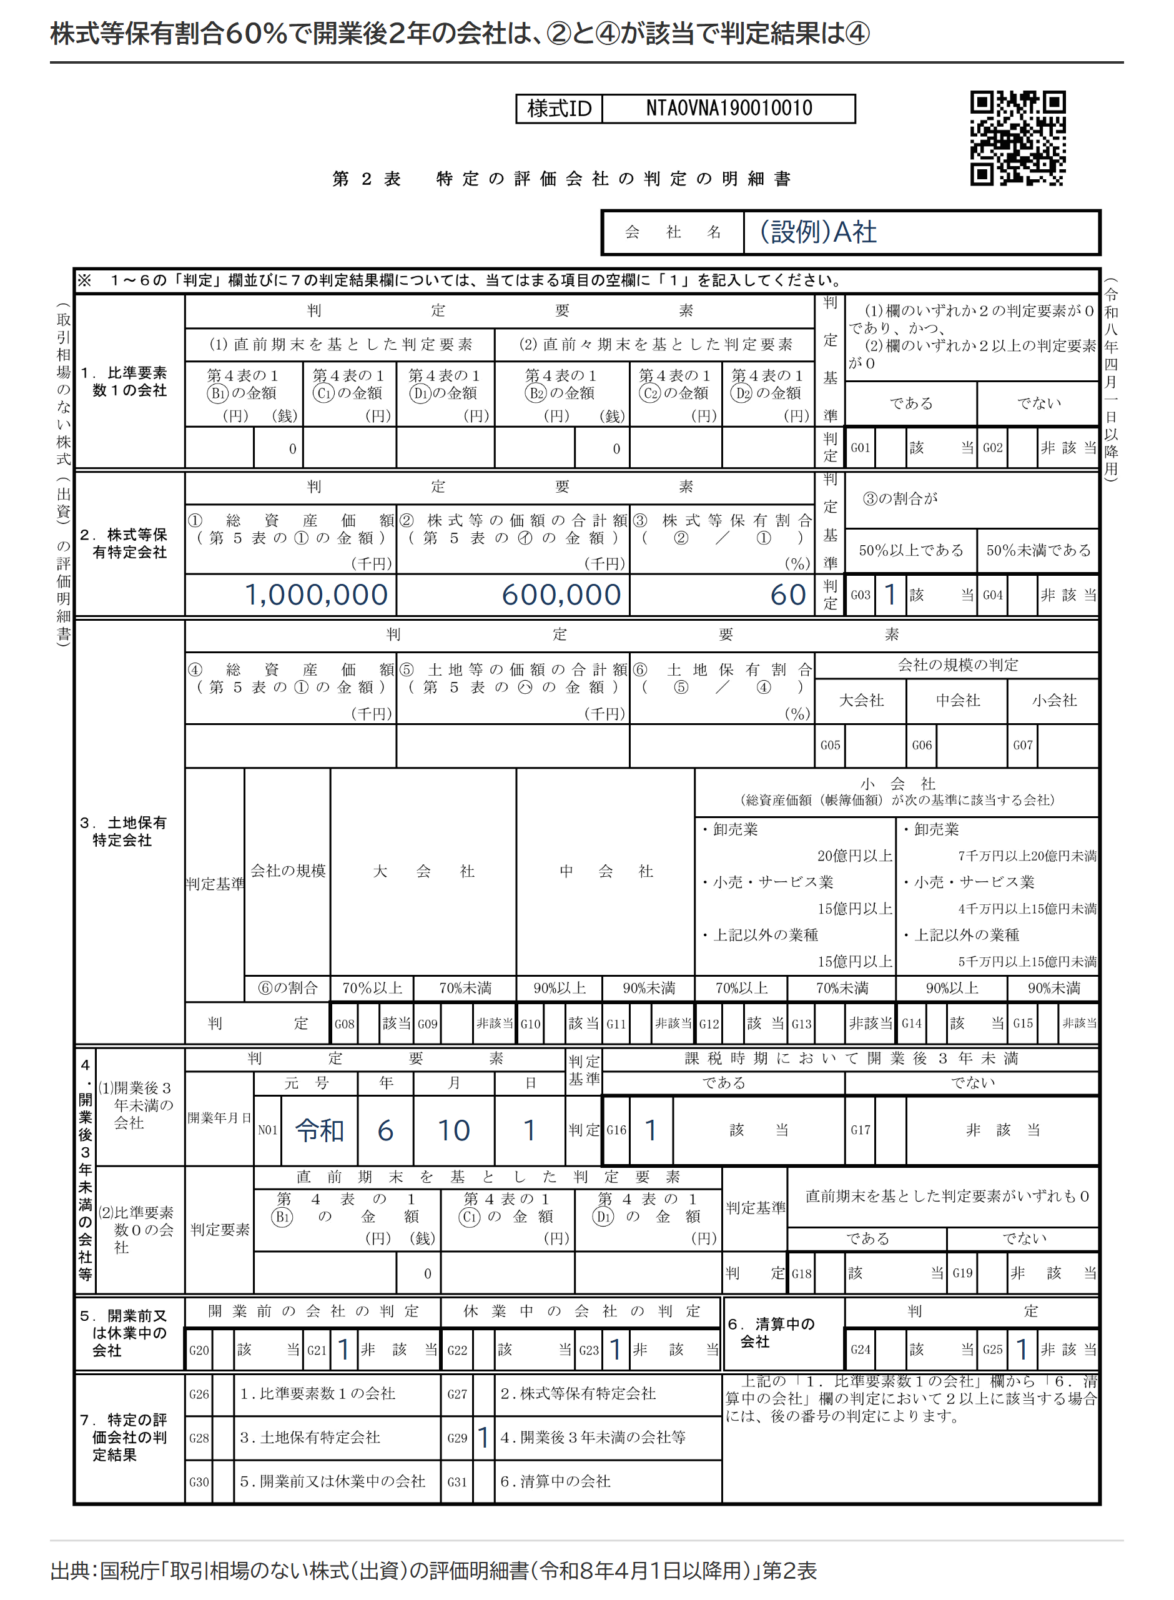
出典:国税庁「取引相場のない株式(出資)の評価明細書の記載方法等」(令和8年4月1日以降用)第2表
第2表は後ろの番号に当たれば前の欄を省略できる|①だけは例外
記載方法等は、後ろの番号に該当する会社は前の番号の欄を書かなくてよい、と番号ごとに定めています。ただし①比準要素数1の会社の欄だけは、②株式等保有特定会社に該当していても記載が要ります。
| 第2表の欄 | 記載しなくてよい場合 |
|---|---|
| 1.比準要素数1の会社 | ③から⑥に該当するとき(②に該当していても記載する) |
| 2.株式等保有特定会社 | ③から⑥に該当するとき |
| 3.土地保有特定会社 | ④から⑥に該当するとき |
| 4.開業後3年未満の会社等 | ⑤または⑥に該当するとき |
| 5.開業前又は休業中の会社 | ⑥に該当するとき |
| 6.清算中の会社 | ―(いちばん優先する) |
①が例外になるのは、②がS1+S2方式を選んだときにS1で会社規模に応じたLの割合を使い、その計算に①の判定結果が要るからです。このとき比準要素数1の要件にも当てはまっていれば、会社規模に関係なくLは0.25になります。第7表の3の「比準要素数1である会社のS1の金額」の区分が、その受け皿です。
①比準要素数1の会社|2つの基準日で0を数える
直前期末(課税時期の直前の事業年度末)で3つの比準要素のうち2つが0、かつ直前々期末で2つ以上が0の会社です。基準日は2つです。配当金額と利益金額は直前期末以前3年間の実績を反映して判定します。比準要素の金額は第4表の1に表示単位未満を切り捨てて書き込むため、配当をしていても、利益が出ていても、書き込む段階で0になれば要素は0として扱います。評価は純資産価額方式が原則で、納税者の選択によりLを0.25とした併用方式(類似業種比準価額×0.25+純資産価額×0.75)も使え、第6表に書くのは低いほうの金額です。2つの基準日の数え方と端数処理、併用方式の計算は比準要素数1の会社の判定と評価方法で追っています。
出典:国税庁 質疑応答事例「『比準要素数1の会社』の判定の際の端数処理」
②株式等保有特定会社|株式等が総資産の50%以上
課税時期に持っている各資産を相続税評価額で評価し、その合計額のうち株式等(株式・出資・新株予約権付社債)の価額の合計額が50%以上を占める会社です。平成29年までの名称は株式保有特定会社です。帳簿価額ではなく相続税評価額で判定するため、上場株式の含み益が大きい会社は帳簿の感覚とずれます。評価は純資産価額方式が原則で、納税者の選択によりS1+S2方式も使え、第7表の3では純資産価額とS1+S2の合計額のうち低いほうを株価とします。株式等の範囲(ゴルフ会員権・匿名組合の出資・証券投資信託)とS1・S2の計算は株式等保有特定会社の判定とS1+S2方式の計算に分けました。資産管理を目的につくった会社は株式等の割合が高くなりやすいものの、事業承継税制で問われる資産保有型会社の要件とは別の判定です。
判定の時点には特例が1つあります。課税時期に仮決算をしていない会社で、直前期末から課税時期までに資産・負債の著しい増減がないときは、直前期末の資産・負債で純資産価額を計算してもかまいません。その場合は、②と③の判定に使う総資産価額等も同じ直前期末の金額です。判定の時期と、純資産価額やS2の計算の時期は同一にします。
出典:国税庁「取引相場のない株式(出資)の評価明細書の記載方法等」(令和8年4月1日以降用)第2表の3・第5表の2(4)
③土地保有特定会社|会社規模でしきい値が変わる
課税時期の各資産を相続税評価額で評価した合計額のうち、土地等(土地と土地の上に存する権利)の価額の合計額が占める割合で判定します。会社規模でしきい値が変わり、大会社は70%以上、中会社は90%以上、小会社は総資産価額(帳簿価額)で次の表のとおり振り分けます。
| 業種 | 70%で判定(大会社なみ) | 90%で判定(中会社なみ) | 対象外 |
|---|---|---|---|
| 卸売業 | 20億円以上 | 7,000万円以上20億円未満 | 7,000万円未満 |
| 小売・サービス業 | 15億円以上 | 4,000万円以上15億円未満 | 4,000万円未満 |
| その他の業種 | 15億円以上 | 5,000万円以上15億円未満 | 5,000万円未満 |
小会社は、総資産が大会社なみなら70%、中会社なみなら90%で判定します。どちらにも届かない小さな会社は、土地ばかりを持っていても土地保有特定会社にはなりません。たとえば不動産賃貸業(その他の業種)の小会社で総資産が帳簿価額3億円なら中会社なみの90%判定、相続税評価額で土地等9億2,000万円÷総資産10億円=92%なら該当します。分子の土地等は所有目的を問わず、不動産販売会社がたな卸資産として持つ土地等も含めます。評価は純資産価額方式で、選択できる方法はありません。会社規模の区分は大会社・中会社・小会社を分ける会社規模の判定、土地保有割合の計算は土地保有特定会社の判定と小会社の扱いに分けています。
出典:国税庁 質疑応答事例「不動産販売会社がたな卸資産として所有する土地等の取扱い」
④開業後3年未満の会社等|比準要素数0の会社を含む
課税時期において開業後3年未満の会社と、直前期末で3つの比準要素がすべて0の会社(比準要素数0の会社)を、通達は「開業後3年未満の会社等」とまとめて呼んでいます。比準要素数0の会社の判定でみるのは直前期末だけで、①比準要素数1の会社のような直前々期末の条件はありません。配当金額と利益金額は直前期末以前2年間の実績を反映して判定します。開業の日は、設立登記の日ではなく実際に事業を始めた日から数えるものと解され、第2表には「開業年月日」を書く欄があります。評価はどちらも純資産価額方式で、選択できる方法はありません。開業後3年未満の会社の判定と評価と比準要素数0の会社の判定の具体例で、それぞれ数値を追っています。
⑤開業前又は休業中の会社|20%減額も配当還元方式も使えない
休業中の会社について国税庁の質疑応答事例集(Q19)は、課税時期において相当長期間にわたって休業中である会社をいい、災害の影響で一時的に休業していても近く事業が再開されるような場合は当たらない、としています。⑥清算中の会社と同じく、株主が誰であっても評価方法が変わりません。記載方法等は、開業前又は休業中の会社では第1表の1の株主判定の欄を記載する必要がない、と定めています。評価は純資産価額方式で、少数株主向けの配当還元方式も、議決権割合が50%以下のときの20%減額も使えません。休業中の当てはめは開業前・休業中の会社の判定と評価に分けています。
出典:国税庁 質疑応答事例集 Q19「災害により休業している会社の判定」
⑥清算中の会社|分配見込額を複利現価で割り戻す
通達189-6の本則では、6種類のうちこれだけが純資産価額方式を使いません。清算の結果分配を受ける見込みの金額を、課税時期から分配を受けると見込まれる日までの期間(1年未満の端数は切り上げ)に応じた基準年利率の複利現価で割り戻します。ただし、分配を行わないまま長期にわたり清算中の会社では、分配額も時期も見積もれません。国税庁の質疑応答事例は、こうした会社を1株当たりの純資産価額(相続税評価額)で評価するとしています。評価明細書に清算中の会社の計算欄はありません。記載方法等の冒頭に「適宜の様式により計算根拠等を示してください」とあり、6区分のうちこれだけは、適宜の様式で計算根拠を示します。分配見込額と複利現価率の当て方は清算中の会社の株式の評価で追えます。
該当すると変わる3つのこと|類似業種比準価額・20%減額・配当還元方式
必ず使えなくなるのは類似業種比準価額(①②は選択の範囲で残る)で、20%減額と配当還元方式は区分しだいです。大会社では、かえって20%減額が使えるようになります。
| 区分 | 類似業種比準価額 | 20%減額 | 配当還元方式 |
|---|---|---|---|
| ①比準要素数1の会社 | L=0.25まで | 使える | 使える |
| ②株式等保有特定会社 | S1の中でのみ | 純資産価額方式のみ | 使える |
| ③土地保有特定会社 | 使えない | 使える | 使える |
| ④開業後3年未満の会社等 | 使えない | 使える | 使える |
| ⑤開業前又は休業中の会社 | 使えない | 使えない | 使えない |
| ⑥清算中の会社 | 使えない | ―(注) | 使えない |
(注)⑥清算中の会社は、通達189-6の本則では純資産価額を使わないため、20%減額の欄は当てはまりません。長期間清算中の会社を純資産価額で評価する場合の80%の可否は、質疑応答事例に記載がありません。
大会社でも特定の評価会社なら20%減額が使える
見落とされやすいのは、この20%減額は一般の評価会社の大会社では使えないことです。通達185のただし書が80%にできると書いているのは、中会社の併用方式と小会社の純資産価額についてだけです。大会社が納税者の選択で純資産価額を採った場合は、ただし書の外にあります。特定の評価会社の側はちがいます。189-2から189-4までが、それぞれ20%減額の定めを取り込んでいるからです。結果として、大会社が①比準要素数1の会社や③土地保有特定会社に該当すると、会社規模に関係なく20%減額の対象です。
②株式等保有特定会社でS1+S2方式を選んだときは、20%減額が入りません。第7表の3のS1の純資産価額の部分には80%にする欄がなく、純資産価額方式で計算する欄にだけ80%相当額を引き継ぐ指示があります。最後に両方を比べて低いほうを採るので、議決権割合が50%以下の株主では、20%減額の効く純資産価額のほうが低くなることもあります。
配当還元方式が使えないのは⑤と⑥
同族株主以外の株主が取得した株式は、原則として配当還元方式で評価できます。ただし⑤開業前又は休業中の会社と⑥清算中の会社では使えません。189-2から189-4までには、同族株主以外の株主が取得した株式の取扱いを定めた「なお書き」があるのに、189-5と189-6にはそれがないからです。株主の側の判定は同族株主のいない会社での株主判定に分けています。
判定を外すための資産の入替えは否認されることがある
②株式等保有特定会社と③土地保有特定会社は、資産の中身しだいで該当が決まります。通達189の本文は、この2つの判定について歯止めを置いています。課税時期前に合理的な理由もなく資産構成に変動があり、それが②または③に該当することを免れるためのものと認められるときは、その変動はなかったものとして判定する、という定めです。
範囲は狭く定められています。この歯止めが向けられているのは②と③だけで、①比準要素数1の会社や④開業後3年未満の会社等には及びません。否認されるのは「合理的な理由もなく」行われた変動に限られ、事業目的のある資産の組み替えまでが否定されるわけではありません。事業目的のある組み替えの考え方は、株式等保有特定会社と土地保有特定会社で扱っています。
出典:国税庁「財産評価基本通達189(特定の評価会社の株式)」なお書き
しきい値は様式の版で追える
評価明細書は改正で差し替えられ、古い書式をそのまま使うと結論が変わります。
| 様式の版 | 株式等保有特定会社の判定基準 | 土地保有特定会社(大会社なみの小会社) |
|---|---|---|
| 平成24年4月1日以降用 | 大会社25%・中会社と小会社50% | 卸売業20億円・その他10億円 |
| 平成25年5月27日以降用 | 会社規模を問わず50% | 卸売業20億円・その他10億円 |
| 平成29年1月1日以降用 | 会社規模を問わず50% | 卸売業20億円・その他15億円 |
| 平成30年1月1日以降用 | 「株式等」に名称変更(新株予約権付社債を追加) | 卸売業20億円・その他15億円 |
出典:国税庁「取引相場のない株式(出資)の評価明細書」(区分ごとの様式一覧)
見直しの動き|有識者会議の骨子では6種類の枠組みが変わる
ここまでは公開時点の制度です。国税庁の「取引相場のない株式の評価に関する有識者会議」が令和8年8月20日に示した骨子は、類似業種比準方式と純資産価額方式に基づく評価体系を廃止して評価方式を一本化し、特定の評価会社の枠組みも組み替える案を示しています。骨子の図には、資産管理会社、組織再編成直後の会社、開業後5年未満の会社、開業前又は休眠中の会社、清算中の会社の5つが並び、比準要素数1の会社・株式等保有特定会社・土地保有特定会社は、見直し後の枠に同じ名前では載っていません。「資産管理会社」の枠との関係は、骨子からは決まっていません。議決権割合50%以下の同族株主グループの20%減額についても、廃止せざるを得ないのではないかとしています。
骨子は、見直しの内容も評価水準・税負担の在り方も、最終的には税制改正の過程で決まると明記しています。現に申告する課税時期については、通達189の6種類と判定の順序がそのまま当てはまります。
出典:国税庁 取引相場のない株式の評価に関する有識者会議「取引相場のない株式の評価の見直し(骨子)」(令和8年8月20日)
よくある質問
特定の評価会社に該当すると、必ず株価は上がりますか
必ず上がるわけではありません。純資産価額方式は資産の含み益を反映しますが、そのまま乗るのではなく、評価差額から法人税額等相当額として38%(令和8年4月1日以後の取得。それより前は37%)を引いた残りが反映されます。含み損を抱えた会社では、類似業種比準価額より低く出ることもあります。①比準要素数1の会社と②株式等保有特定会社には選択肢が2つあるので、両方を計算して採るのは低いほうです。
出典:国税庁「財産評価基本通達186-2(評価差額に対する法人税額等に相当する金額)」
2つの区分に当てはまったら、有利なほうを選べますか
選べません。第2表の判定結果の欄のとおり、番号の大きいほうで確定します。有利選択ができるのは、区分が決まったあとの評価方法(純資産価額かL=0.25の併用か、純資産価額かS1+S2か)だけです。
土地保有割合や株式等保有割合は帳簿価額でみてよいですか
いいえ。土地保有割合も株式等保有割合も、分子・分母をともに相続税評価額で計算します。帳簿価額を使うのは、①④の判定に使う比準要素の純資産価額と、③で小会社が大会社なみか中会社なみかを判定する総資産価額です。1つの判定の中で物差しが2つ出てくるので、相続税評価額と帳簿価額を取り違えると結論が変わります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。