
この記事の要点
- 開業後3年未満の会社の株式は、会社規模にかかわらず純資産価額方式で評価します。類似業種比準価額は使えません。
- 3年は設立登記の日からではなく、開業の日から数えます。評価明細書の第2表に開業年月日を書いて判定します。
- 株式の取得者とその同族関係者の議決権の合計が50%以下なら、純資産価額から20%減額できます。50%超なら減額はありません。
- 同族株主等以外の株主が取得した株式は配当還元方式で評価します。ただし純資産価額方式の金額(議決権50%以下なら80%後)が上限です。
- 開業後3年未満の会社が持つ土地・家屋は、課税時期前3年以内に取得したものに当たることが多く、通常の取引価額で評価します。
開業後3年未満の会社の株式は、会社規模にかかわらず、資産から負債などを引いた額をもとにする純資産価額方式で評価します。配当・利益・純資産を同業種の会社と比べて求める類似業種比準価額は使えません。3年を数える起点は設立登記の日ではなく、実際に事業を始めた開業の日です。
開業後3年未満の会社は、財産評価基本通達189が定める「特定の評価会社」6種類の1つで、一般の評価会社とは別の方法で株式を評価します。
出典:タックスアンサー No.4638 取引相場のない株式の評価
開業後3年未満の会社とは|3年は設立登記ではなく開業の日から数える
開業後3年未満の会社とは、課税時期(相続なら亡くなった日、贈与なら贈与を受けた日)に、事業を始めた日(開業の日)から3年たっていない会社をいいます。財産評価基本通達189(4)イの定めです。開業前または休業中の会社と清算中の会社は、先にその区分で判定するので、開業後3年未満の会社には当たりません。
設立登記後3年未満の会社ではなく、実際の開業後3年未満の会社であることに注意が必要です。通達に開業の定義はありません。開業の日は、会社が目的とする事業活動を始めて収益が生じる状態になった日と考えられ、会社を設立した日とは別の日です。令和5年4月1日に設立し、店舗の準備を終えて同年10月1日に営業を始めた会社なら、開業の日は10月1日になります。この会社は、設立から3年を過ぎた令和8年5月以後でも、令和8年9月までの課税時期なら開業後3年未満の会社に当たります。開業の日を確かめる資料は、最初の売上の請求書や賃貸借契約の開始日などです。
判定に使うのは、取引相場のない株式(出資)の評価明細書の第2表です。第2表には「開業年月日」を書く欄があり、課税時期がその日から3年未満かどうかで、開業後3年未満の会社に当たるかを判定します。
出典:取引相場のない株式(出資)の評価明細書(令和8年4月1日以降用)
3年未満の数え方|開業の日から課税時期(相続なら亡くなった日)まで
開業の日から課税時期までが3年に満たなければ、開業後3年未満の会社に当たります(財産評価基本通達189(4)「課税時期において…開業後3年未満であるもの」。課税時期は相続なら被相続人が亡くなった日、贈与なら財産を取得した日=タックスアンサー No.4638)。開業が令和5年10月1日なら、令和8年6月の相続は当たり、令和9年6月の相続は当たりません。
土地・家屋の「課税時期前3年以内に取得」(通達185)は課税時期からさかのぼる3年、開業後3年未満の会社は開業の日から数える3年で、別の3年です。
出典:財産評価基本通達189(4)(特定の評価会社の株式)/財産評価基本通達185(純資産価額)/タックスアンサー No.4638 取引相場のない株式の評価
財産評価基本通達189の特定の評価会社6種類|開業後3年未満の会社等は(4)
通達189(4)は、「課税時期において次に掲げるイ又はロに該当する評価会社(次の(5)又は(6)に該当するものを除く。以下「開業後3年未満の会社等」という。)」の株式を189-4の定めで評価するとし、イを「開業後3年未満であるもの」としています。ロは、類似業種比準価額の計算に使う1株当たりの配当金額・利益金額・純資産価額(帳簿価額)がいずれも0の会社で、比準要素数0の会社と呼ばれます。
特定の評価会社は6種類あり、2つ以上に当たる会社は後の番号の区分で評価します。(1)〜(4)の各号は、後の号に当たる会社を括弧書きで除いているので、判定は(6)清算中の会社から(1)比準要素数1の会社へ、後の号からさかのぼる順です。
- (1) 比準要素数1の会社
- (2) 株式等保有特定会社
- (3) 土地保有特定会社
- (4) 開業後3年未満の会社等(開業後3年未満の会社・比準要素数0の会社)
- (5) 開業前または休業中の会社
- (6) 清算中の会社
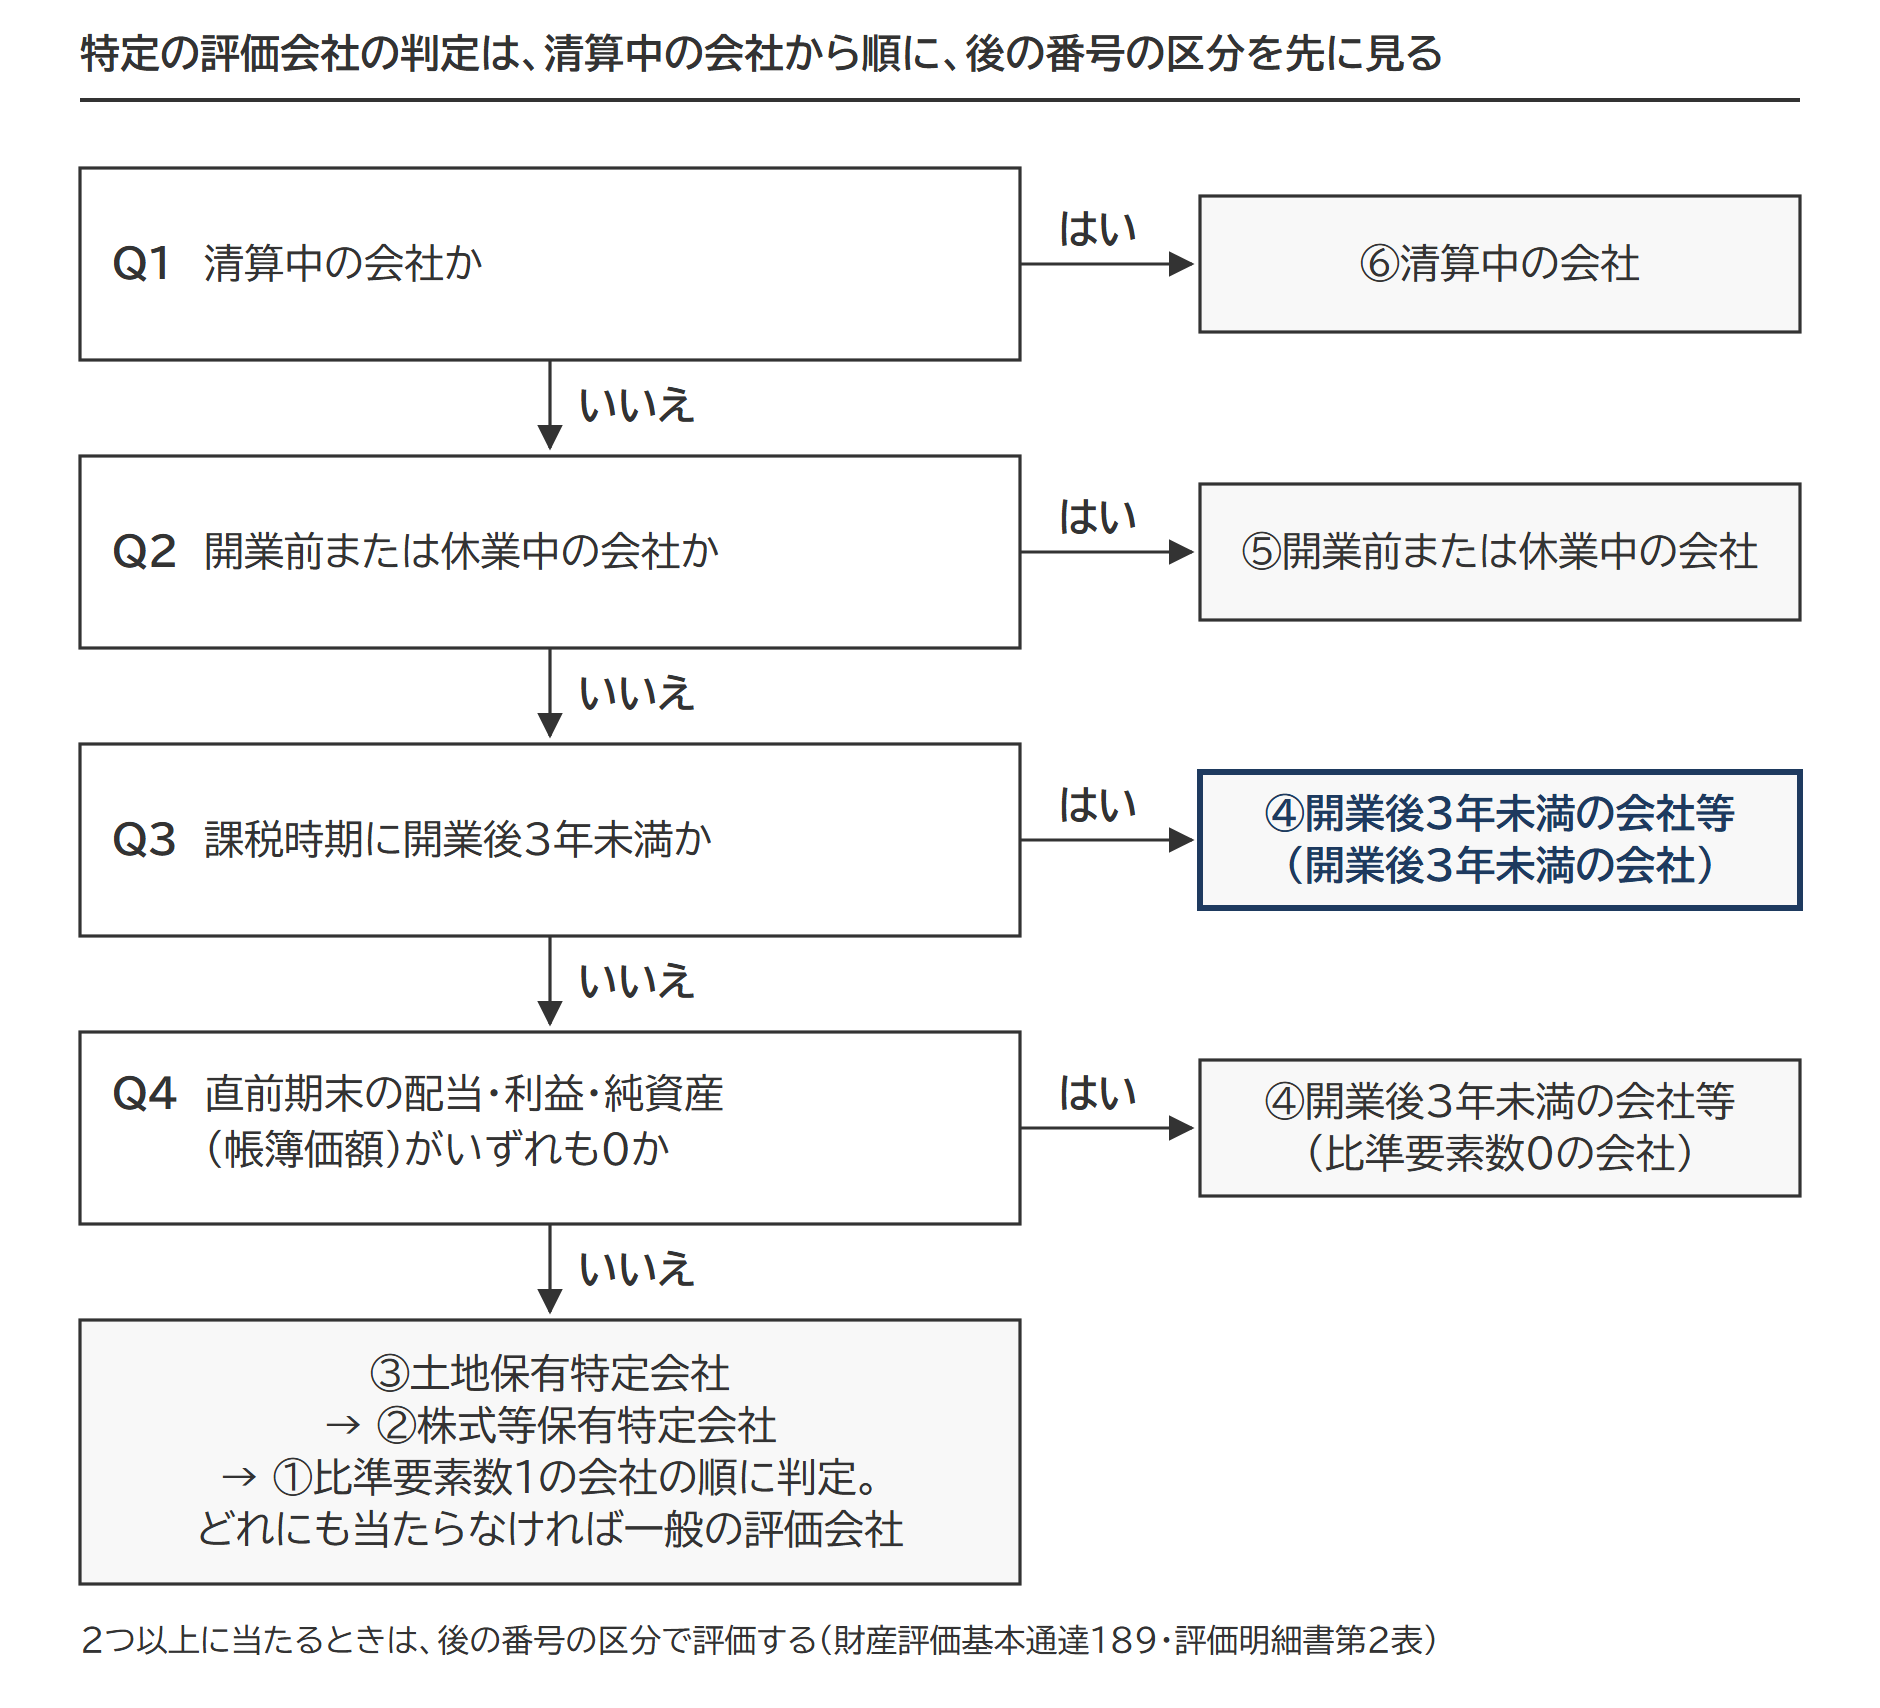
開業後3年未満の会社等に当たる会社は、(1)〜(3)の判定には進みません。土地の割合が高い会社でも、開業後3年未満なら土地保有特定会社ではなく、開業後3年未満の会社として評価し、評価明細書の第2表でも(3)土地保有特定会社の欄は書きません。6種類の判定の順序と評価方法は特定の評価会社6種類の判定順序と評価方法に整理しています。
出典:財産評価基本通達189(特定の評価会社の株式)/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
開業後3年未満の会社「等」のもう1つ=比準要素数0の会社
比準要素数0の会社とは、直前期末を基準にした1株当たりの配当金額・利益金額・純資産価額(帳簿価額)の3つがいずれも0の会社です。開業から3年以上たっていても、この3つが0なら開業後3年未満の会社と同じく純資産価額方式で評価します。
名前の似た比準要素数1の会社は、直前期末と直前々期末の2期で0の数を見る別の区分です。比準要素数0の会社の判定と計算例は比準要素数0の会社の判定と評価方法で確かめられます。
開業前・休業中の会社、清算中の会社との境界
事業活動をまだ始めていない会社は、開業後3年未満の会社ではなく、開業前の会社として評価します。判定の基準は開業前又は休業中の会社とは|判定の基準と純資産価額方式による株式評価が詳しいです。
清算中の会社の株式は、分配見込額を現在価値に割り戻す別の方法で評価します。清算中の会社の株式評価と分配見込額の現在価値
| 区分 | 評価方法 | 議決権50%以下の20%減額 | 同族株主等以外の株主の配当還元方式 |
|---|---|---|---|
| (4) 開業後3年未満の会社等 | 1株当たりの純資産価額(相続税評価額) | あり | 使う(上限は純資産価額) |
| (5) 開業前又は休業中の会社 | 1株当たりの純資産価額(相続税評価額) | なし | 使わない |
| (6) 清算中の会社 | 分配見込額の複利現価 | なし | 使わない |
出典:財産評価基本通達189-4(土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価)/財産評価基本通達189-5(開業前又は休業中の会社の株式の評価)/財産評価基本通達189-6(清算中の会社の株式の評価)/タックスアンサー No.4638 取引相場のない株式の評価
課税時期前3年以内に合併があったとき
課税時期前3年以内に合併があったときも、開業後3年未満の会社に当たるかが問題になります。合併で主たる業種や利益・配当・純資産が大きく変わると、類似業種比準方式のもとになる3つの比準要素を合併前の実績から適正に求められないためです。合併の前後で会社の実態が著しく変わったときは、開業後3年未満の会社に当たるかが事実認定の問題になると考えられ、取引金額・総資産価額・従業員数などの変化が判断の参考になります。
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
評価方法|会社規模にかかわらず純資産価額方式
開業後3年未満の会社の株式は、1株当たりの純資産価額(相続税評価額によって計算した金額)で評価します。開業後3年未満の会社は、大会社でも小会社でも類似業種比準価額を使えず、併用方式も選べません。評価明細書でも、開業後3年未満の会社等に当たる会社は、第1表の2の「会社の規模(Lの割合)の判定」欄の記載が不要です。
| 株式の取得者の区分 | 評価方法 |
|---|---|
| 同族株主等(取得者とその同族関係者の議決権の合計が50%超) | 1株当たりの純資産価額(相続税評価額) |
| 同族株主等(取得者とその同族関係者の議決権の合計が50%以下) | 1株当たりの純資産価額(相続税評価額)×80% |
| 同族株主等以外の株主 | 配当還元方式。上の2行の方法で計算した金額(議決権の合計が50%以下なら80%を掛けた後の金額)が上限 |
出典:財産評価基本通達189-4(土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価)/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
株式の取得者とその同族関係者の議決権の合計が50%以下のときは、「1株当たりの純資産価額(相続税評価額によって計算した金額)」から20%減額した価額を評価額とします。純資産価額が1,000円であれば800円です。議決権の割合は、取得者1人ではなく同族関係者を含めたグループで数えます。
純資産価額の組み立て|含み益の38%を引き、3年以内に取得した土地・家屋は通常の取引価額
1株当たりの純資産価額は、課税時期の各資産を相続税評価額で評価した合計額から、負債と「含み益×38%」を引き、課税時期の発行済株式数で割って求めます。
純資産価額方式の組み立て
資産の相続税評価額 -(負債の相続税評価額 + 含み益×38%)= 純資産価額
純資産価額 ÷ 株式数 = 1株当たり純資産価額
含み益は、相続税評価額で計算した純資産価額と帳簿価額で計算した純資産価額との差額です。その38%を、資産を売ったとすればかかる法人税等に当たる分として差し引きます。含み益がマイナスなら、引く金額は0です。
出典:財産評価基本通達185(純資産価額)/財産評価基本通達186-2(評価差額に対する法人税額等に相当する金額)
38%は、令和8年4月1日以後に相続・遺贈・贈与により取得した株式の評価に使う割合です。平成28年4月1日から令和8年3月31日までの課税時期は37%でした。
出典:国税庁「取引相場のない株式等の評価(純資産価額方式における法人税額等相当額)」
開業後3年未満の会社が持つ土地・家屋は、課税時期前3年以内に取得したものに当たることが多く、路線価(道路ごとに定められた1㎡当たりの土地の価額)や固定資産税評価額ではなく、課税時期の通常の取引価額で評価します。帳簿価額が通常の取引価額に相当すると認められるときは、帳簿価額でもかまいません。評価の手順は課税時期前3年以内に取得した土地・建物の評価で説明しています。
開業後3年未満の会社の純資産価額方式と、取得後3年以内の土地・家屋の時価評価は、設立当初の3年間に重なります。
計算例|同じ設例で3つの株主の区分を比べる
設例の前提
- 設立 令和5年4月1日
- 開業 令和5年10月1日
- 課税時期 令和8年6月8日(被相続人=創業者の父・長男が相続)
- 発行済株式総数 10,000株
- 相続税評価額による純資産価額 20,000千円(開業前の令和5年8月に取得した土地・建物を、課税時期前3年以内の取得として、課税時期の通常の取引価額で評価した金額を含む)
- 帳簿価額による純資産価額 10,000千円
- 1株当たりの資本金等の額 500円
- 配当 開業後、配当はしていない
- 株式取得者と同族関係者の議決権割合 60%(同族株主のいる会社の同族株主・80/100の適用なし)
- 同族株主等以外の株主 親族外の少数株主(そのグループの議決権は50%以下)
判定=設立から3年2か月でも、開業から2年8か月なので開業後3年未満の会社
設立の日で数えると3年を過ぎていますが、開業の日で数えるので当たります。土地保有特定会社など(1)〜(3)の判定には進みません。
純資産価額の計算=1株1,620円
① 相続税評価額による純資産価額:20,000千円
② 帳簿価額による純資産価額:10,000千円
③ 法人税額等相当額 (①-②)×38%=3,800千円
④ 1株当たり純資産価額 (①-③)÷10,000株=1,620円
株式取得者とその同族関係者の保有する議決権割合は60%で50%超のため、「1株当たりの純資産価額」1,620円から20%を減額しません。議決権の合計が50%以下のグループが取得したときは、1,620円×80%=1,296円が評価額です。
配当還元方式の計算=1株250円
同族株主等以外の株主が取得した株式は、配当還元方式で評価します。配当還元価額は、年配当金額(資本金等の額50円当たりの直前期末以前2年間の配当の平均。無配や2円50銭未満なら2円50銭)÷10%×(1株当たりの資本金等の額÷50円)です。
設例の会社は無配なので、年配当金額を2円50銭とします。配当還元価額は2円50銭÷10%×(500円÷50円)=250円になります。250円は、純資産価額方式で計算した上限1,296円(1,620円×80%。設例の親族外の株主のグループの議決権は50%以下)を超えないので、250円が評価額です。
出典:財産評価基本通達188-2(同族株主以外の株主等が取得した株式の評価)
| 株式の取得者の区分 | 評価方法 | 計算 | 1株当たりの評価額 |
|---|---|---|---|
| 同族株主等(議決権60%=50%超) | 純資産価額方式 | (20,000千円-3,800千円)÷10,000株 | 1,620円 |
| 同族株主等(議決権50%以下の場合) | 純資産価額方式×80% | 1,620円×80% | 1,296円 |
| 同族株主等以外の株主(親族外・議決権50%以下) | 配当還元方式(上限1,296円) | 2円50銭÷10%×(500円÷50円) | 250円 |
この会社も、開業から3年がたてば開業後3年未満の会社ではありません。比準要素数0の会社などの別の区分に当たらない限り、会社の規模に応じた原則的評価方式で評価し、小会社なら類似業種比準価額と純資産価額を半分ずつ併用する方法も選べます。課税時期が3年の前に来るか後に来るかで、同じ会社の株価は大きく変わりえます。
出典:財産評価基本通達179(取引相場のない株式の評価の原則)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 土地保有特定会社とは|土地保有割合の判定基準・株式の評価方法・土地特外しの実際
 株式等保有特定会社とは|S1+S2方式の計算とS1・S2の意味を具体例で解説
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。