この記事の要点
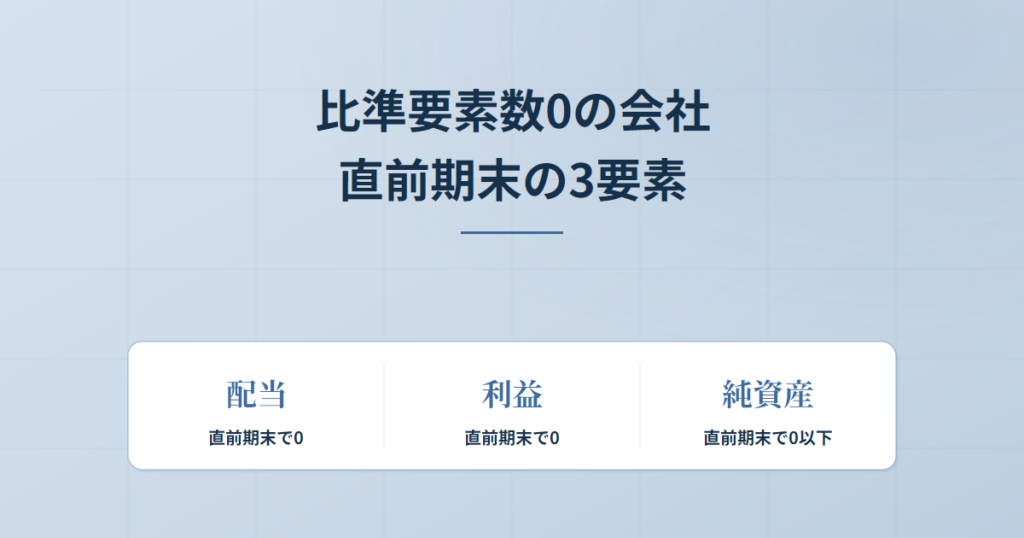
- 比準要素数0の会社とは、直前期末を基準に、1株当たりの配当金額・利益金額・純資産価額(帳簿価額)の3つがすべて0の会社です。
- 判定の時点は直前期末の1つだけです。配当と利益は直前期末以前2年間の実績で見ますが、純資産価額は直前期末の1時点の金額です。
- 利益金額は1年間と2年平均のどちらかを選べ、どちらか一方が0でなければ、その方を選ぶことで比準要素数0の会社に当たらないようにできます。端数処理で0になった要素は0として扱います。
- 同族株主等が取得した株式は純資産価額方式だけで評価します。比準要素数1の会社と違い、L=0.25の併用方式を選ぶ余地がありません。議決権の合計が50%以下なら20%減額です。
- 同族株主以外の株主等は配当還元方式で評価できますが、純資産価額方式の金額が上限です。帳簿が債務超過でも、土地の含み益があれば純資産価額方式の株価は出ます。
比準要素数0の会社とは、課税時期の直前期末を基準にして、1株当たりの配当金額・利益金額・純資産価額(帳簿価額)の3つがすべて0の会社です。株式は会社の規模を問わず純資産価額方式で評価し、比準要素数1の会社に認められている、類似業種比準価額を25%混ぜる併用方式(L=0.25)はありません。
帳簿が債務超過なら株価も安い、とは限りません。土地に含み益があれば、純資産価額方式の株価が出るためです。
比準要素数0の会社とは|財産評価基本通達189(4)ロ・直前期末の3要素がすべて0
財産評価基本通達の定め(189(4)ロ・189-4)
課税時期において次に掲げるイ又はロに該当する評価会社(次の(5)又は(6)に該当するものを除く。以下「開業後3年未満の会社等」という。)の株式の価額は、189-4(土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価)の定めによる。
イ 開業後3年未満であるもの
ロ 183(評価会社の1株当たりの配当金額等の計算)の(1)、(2)及び(3)に定める「1株当たりの配当金額」、「1株当たりの利益金額」及び「1株当たりの純資産価額(帳簿価額によって計算した金額)」のそれぞれの金額がいずれも0であるもの
(注) 配当金額及び利益金額については、直前期末以前2年間の実績を反映して判定することになるのであるから留意する。
ロの会社が比準要素数0の会社です。この呼び名は通達の本文にはなく、取引相場のない株式(出資)の評価明細書の第2表に出てくる区分名です。判定の基準になる時点は直前期末の1つだけで、見る時点を直前々期末まで広げることはしません。評価は189-4が次のとおり定めています。
189-4 189(特定の評価会社の株式)の(3)の「土地保有特定会社の株式」又は同項の(4)の「開業後3年未満の会社等の株式」の価額は、185(純資産価額)の本文の定めにより計算した1株当たりの純資産価額(相続税評価額によって計算した金額)によって評価する。
出典:財産評価基本通達189(特定の評価会社の株式)/財産評価基本通達189-4(土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価)
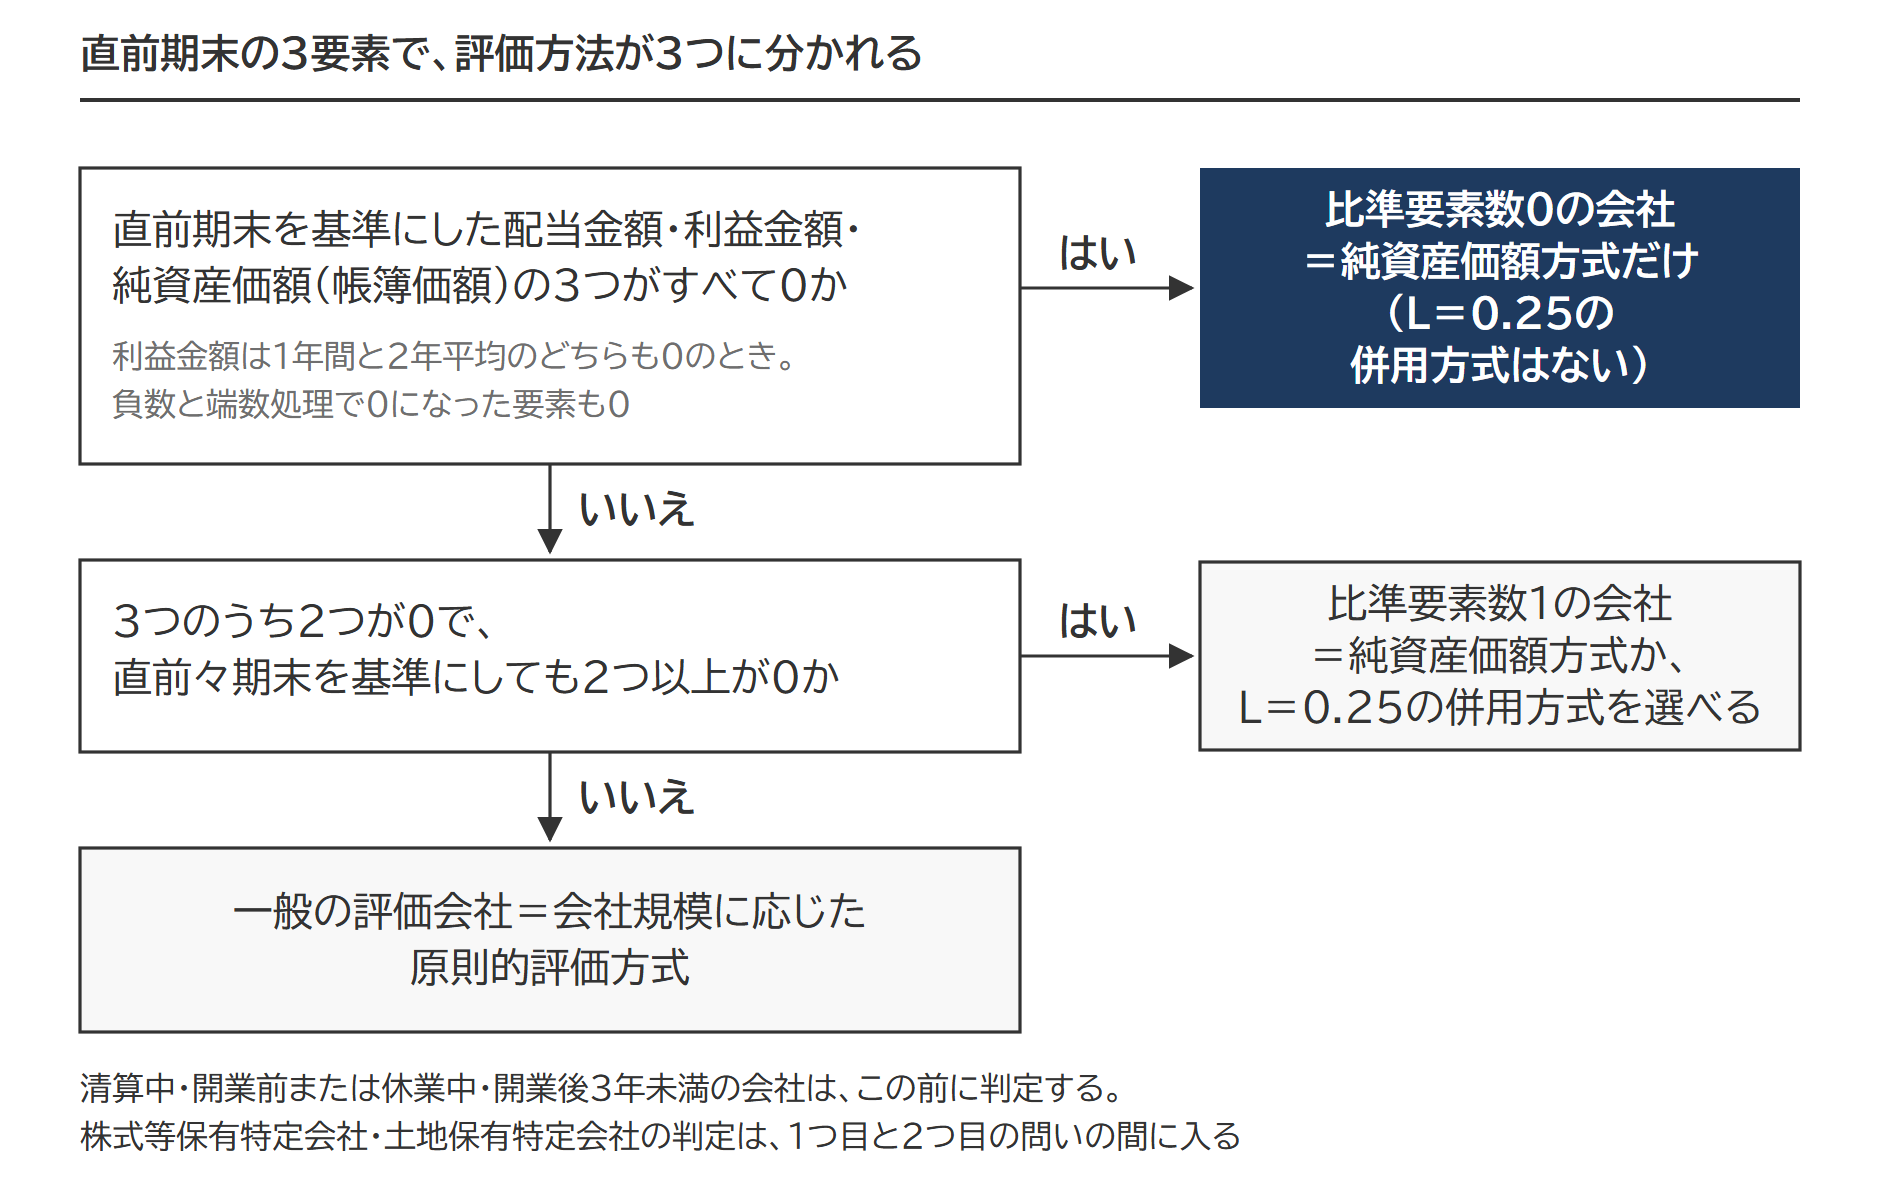
比準要素数1の会社は、直前期末で3つのうち2つが0、かつ直前々期末を基準にしても2つ以上が0、と2つの時点で判定します。比準要素数0の会社は1時点だけです。2つの区分の判定と評価方法の違いは比準要素数1の会社の判定で事例とあわせて整理しています。
比準要素数0の会社に類似業種比準方式(上場会社の業種平均の株価と比べる評価方式)を使わない理由は、比べる相手の側にあります。類似業種の株価等は上場会社を標本にして計算しますが、配当・利益・簿価純資産のいずれか2以上が0またはマイナスの上場会社は、その標本に入りません。3要素のうち過半を欠く会社を含めて計算するのは不適当、と国税庁は説明しています。比べる相手から外される状態の会社は、比べる側にも立てない。比準要素数0の会社の評価方法は、この考え方の裏返しと読めます。
出典:類似業種比準価額計算上の業種目及び類似業種の株価等の計算方法等について(情報)(平成29年6月13日)|国税庁
ほかの特定の評価会社にも当たるとき
特定の評価会社の6つの区分のうち2つ以上に当たる会社は、後の番号の区分で評価する決まりです。通達189の各区分には「次の(5)又は(6)に該当するものを除く」のような括弧書きがあり、評価明細書 第2表の判定結果欄の注記も「2以上に該当する場合には、後の番号の判定によります」と書いています。比準要素数0の会社(4)と株式等保有特定会社(2)の両方に当たる会社は、比準要素数0の会社として評価します。清算中の会社と開業前または休業中の会社は括弧書きで除かれるので、3要素が0でも比準要素数0の会社になりません。6区分の順序は特定の評価会社の一覧、株主区分と会社規模から始まる評価方式の選び方は非上場株式の評価の全体の流れでそれぞれ扱っています。
出典:取引相場のない株式(出資)の評価明細書(令和8年4月1日以降用)
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
3つの比準要素の出し方と判定の進め方
比準要素とは|配当・利益・純資産価額の3つ
比準要素とは、類似業種比準方式で評価会社と上場会社の業種平均を比べる3つの指標で、1株当たりの配当金額・利益金額・純資産価額(帳簿価額)です(通達183)。名前の数字は、0でない比準要素がいくつ残るかを表しています(比準要素数1の会社=0でない要素が1つ、比準要素数0の会社=1つも無い)。
見る期間と金額の出し方は要素ごとに違い、0になる経路も違います。
| 比準要素 | 金額の出し方 | 0になるとき |
|---|---|---|
| 1株当たりの配当金額 | 2年間の剰余金の配当金額の合計額の2分の1を、直前期末の発行済株式数(1株当たりの資本金等の額を50円に換算した数)で割る | 2年とも無配。特別配当・記念配当は除いて数える |
| 1株当たりの利益金額 | 法人税の課税所得金額(非経常的な利益を除く)に益金不算入の受取配当等と繰越欠損金の控除額を足し、株式数で割る。2年間なら各年の金額の合計額の2分の1 | 選んだ期間の金額が負数(0とする)。円未満の端数を切り捨てて0 |
| 1株当たりの純資産価額(帳簿価額によって計算した金額) | 資本金等の額と利益積立金額(法人税申告書別表五(一))の合計額を株式数で割る | 利益積立金額のマイナスが資本金等の額以上(0とする) |
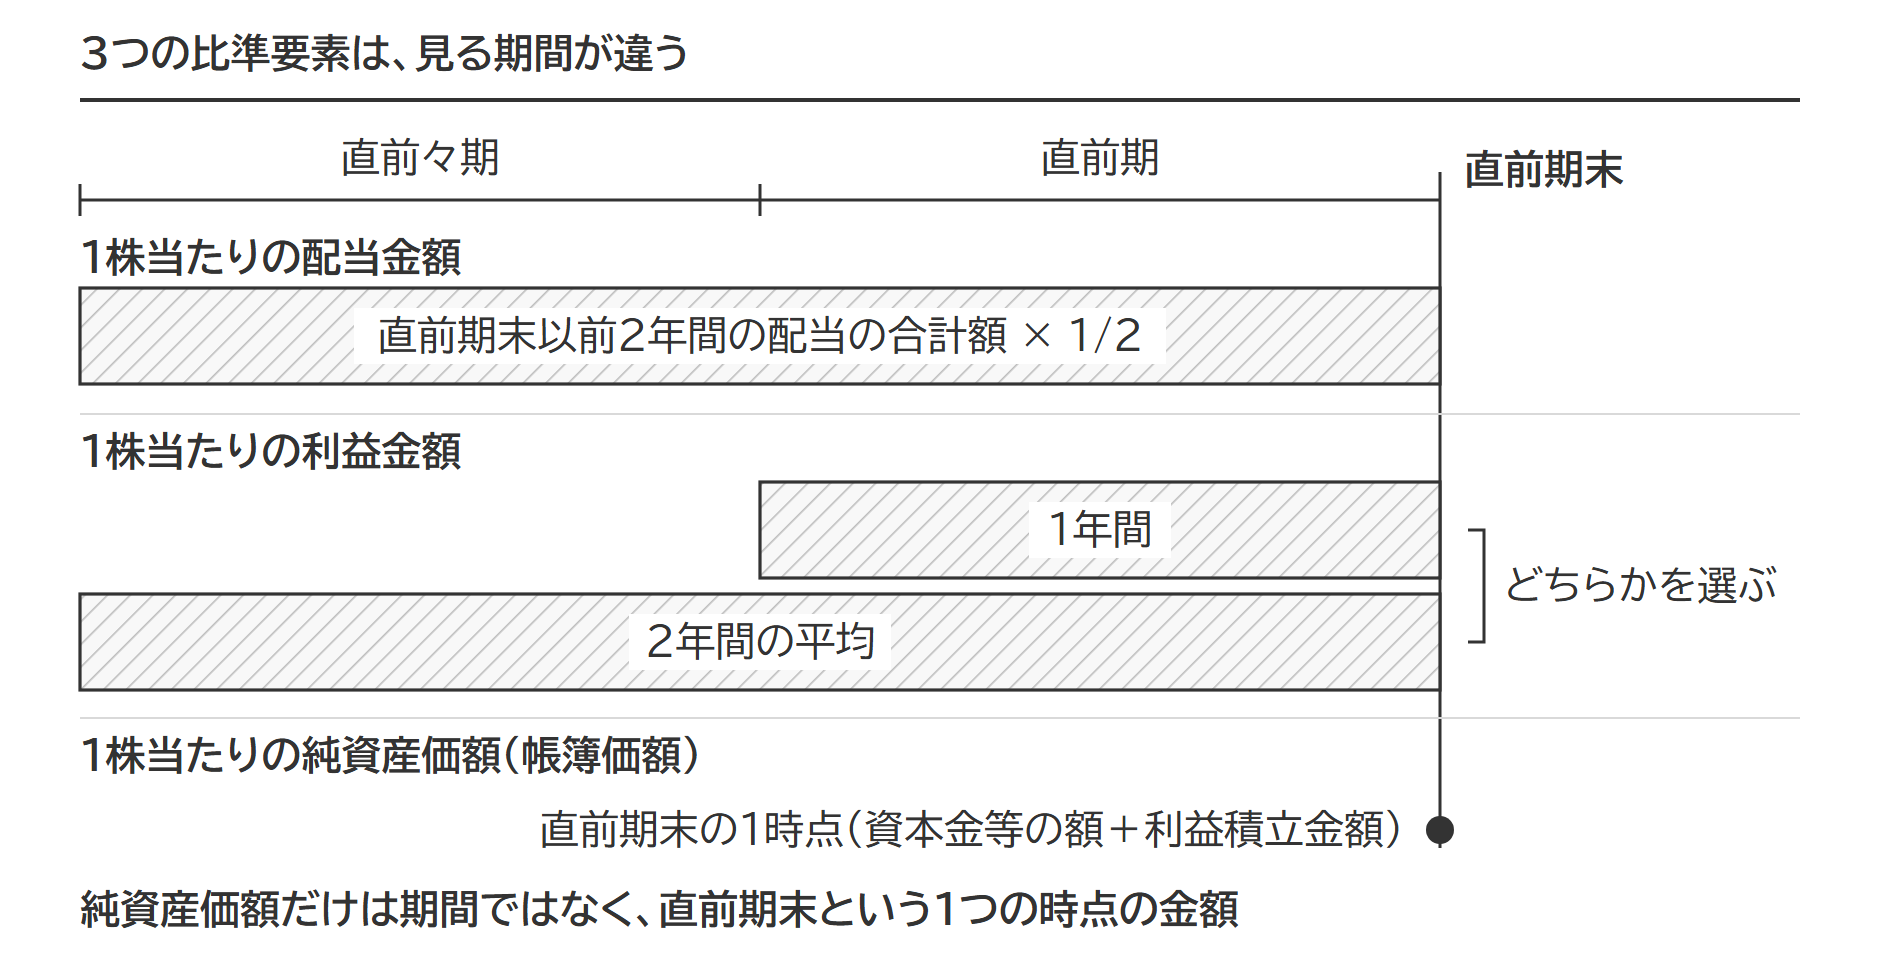
「直前期末以前1年間の純資産価額」と読んで期首と期末を平均する計算は、通達にありません。
純資産価額は、利益積立金額のマイナスを資本金等の額から引いた結果がまだ負数なら0です(通達183の(注)2)。
利益金額は、直前期末以前1年間の金額と2年間の平均のどちらかを納税義務者が選ぶ定めです。どちらか一方が0でなければ、その方を選ぶことで比準要素数0の会社に当たらないようにできます。非経常的な利益を除いて計算した結果が0になった場合に、事情を酌んで0でない扱いにする定めは、通達183にはありません。
出典:財産評価基本通達183(評価会社の1株当たりの配当金額等の計算)
金額が少額のときは、端数処理で0になります。判定に使う欄は、評価明細書 第4表の1「類似業種比準価額等の計算明細書」の「比準要素数1の会社・比準要素数0の会社の判定要素の金額」欄です。1枚の欄で2つの区分の判定をまかない、各欄の表示単位未満の端数は切り捨てて記載します。
| 判定に使う欄 | 表示単位 | 切り捨てる端数 |
|---|---|---|
| B1 1株(50円)当たりの年配当金額 | 円・銭(銭の1の位は0が印字済み) | 10銭未満 |
| C1 1株(50円)当たりの年利益金額 | 円 | 円未満 |
| D1 1株(50円)当たりの純資産価額 | 円 | 円未満 |
国税庁の質疑応答事例は、比準要素数1の会社の判定について「端数処理を行って0円となる場合には、その要素は0とします」と答えています。比準要素数0の会社の判定に使う B1・C1・D1 は、記載方法等で比準要素数1の会社の直前期末基準の判定要素と同じ金額とされています。このため、端数処理で0円になった要素は、比準要素数0の会社の判定でも0です。B1欄の「10銭未満」は通達にも記載方法等にも書かれておらず、根拠は銭の1の位に0が印字されていることです。類似業種比準価額の計算に使うⒷ欄には、B1欄の金額をそのまま書き写す決まりなので、判定で0円になった配当は、株価の計算でも0円です。
出典:質疑応答事例「比準要素数1の会社」の判定の際の端数処理|国税庁/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
判定に使う利益金額と類似業種比準価額の計算に使う利益金額は別に選べるので、判定では2年平均、株価の計算では1年の金額、と組み合わせても構いません。この選択の仕組みは比準要素数1の会社の判定に事例があります。
設例で判定する|赤字・無配・債務超過の会社
設例の前提
- 課税時期 令和8年7月1日(相続)。直前期末は令和8年3月31日
- 株式数 発行済株式数10,000株。資本金等の額5,000千円(1株当たり500円。50円に換算した株式数は100,000株)
- 配当 直前期・直前々期とも無配
- 法人税の課税所得金額 直前期△10千円・直前々期50千円(非経常的な利益、益金不算入の受取配当等、繰越欠損金の控除はない)
- 直前期末の利益積立金額 △7,000千円
- 株主 相続人とその同族関係者の議決権の合計は100%(同族株主)
- 会社規模 小会社(不動産賃貸業・従業員数人)
| 比準要素 | 計算 | 第4表の1の欄の金額 |
|---|---|---|
| 1株当たりの配当金額 | (0千円+0千円)× 1/2 ÷ 100,000株 | B1 0円 |
| 1株当たりの利益金額 | 1年間=△10千円 → 負数なので0 2年平均=(△10千円+50千円)× 1/2 = 20千円 ÷ 100,000株 = 0.2円 → 円未満を切り捨てて0 |
C1 0円(どちらを選んでも) |
| 1株当たりの純資産価額(帳簿価額) | 5,000千円+△7,000千円 = △2,000千円 → 負数なので0 | D1 0円 |
3つの欄がすべて0円なので、この会社は比準要素数0の会社に当たります。会社規模は判定に関係のない要素です。設例の土地の割合は9割を超えますが、帳簿の総資産が5,000万円未満の小会社なので、土地保有特定会社には当たりません(通達189(3)ロ)。
外れる条件も見えます。直前々期の課税所得金額が210千円以上あれば、2年平均は(△10千円+210千円)× 1/2 = 100千円 ÷ 100,000株 = 1円になり、利益金額は0でなくなります。この会社は比準要素数0の会社ではなくなり、配当と純資産価額の2つが0のまま残るので、直前々期末を基準にした配当と純資産価額も0なら比準要素数1の会社です。直前々期の利益がわずかに違うだけで、区分が変わります。会社規模の判定は会社規模の判定にまとめています。配当や本業の利益で比準要素を残す対策と、その注意点を扱っているのは比準要素数1の会社とは|3つの比準要素の判定と、大会社でも使えない類似業種比準価額の「回避」の節です。
比準要素数0の会社の株式の評価方法|純資産価額方式だけで、併用方式はない
比準要素数0の会社の株式は、通達189-4により、通達185の本文で計算した1株当たりの純資産価額(相続税評価額によって計算した金額)で評価します。会社規模の区別はなく、大会社でも類似業種比準価額は使わずに純資産価額方式だけで評価します。
Lは類似業種比準価額を混ぜる割合で、一般の会社では会社規模ごとに定められています(中会社0.90・0.75・0.60、小会社0.50)。比準要素数0の会社はこのLを使いません。比準要素数1の会社との最大の違いは、選択の余地です。通達189-2にはただし書があり、納税義務者の選択でLを0.25として併用方式で計算できますが、通達189-4にはこれに当たるただし書がありません。類似業種比準価額が純資産価額より低い会社では、このただし書の有無がそのまま株価の差になります。
議決権の合計が50%以下なら、20%減額が入ります。189-4は、株式の取得者とその同族関係者の議決権の合計数が50%以下のときは「同項のただし書の定めにより計算した金額とする」と定め、185のただし書(100分の80)を読み込んでいます。185のただし書はもともと179の(2)の算式と(3)、つまり中会社の併用方式と小会社にしか掛かりません。それでも大会社の比準要素数0の会社で20%減額が入るのは、この読み込みがあるためです。
出典:財産評価基本通達189-4(土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価)/財産評価基本通達189-2(比準要素数1の会社の株式の評価)/財産評価基本通達185(純資産価額)
同族株主以外の株主等が取得した株式は、比準要素数0の会社でも配当還元方式(年配当金額を10%で割り戻す評価方式)で評価できます。無配の会社の年配当金額は2円50銭です。ただし上限があり、189-4のなお書きは、配当還元価額が「本項本文の定めによって評価するものとして計算した金額を超える場合には、本項本文の定めにより計算した金額」で評価すると定めています。配当還元方式で評価できる株主の範囲は同族株主の判定と配当還元方式の4要件で確認できます。
出典:財産評価基本通達188-2(同族株主以外の株主等が取得した株式の評価)/タックスアンサー No.4638 取引相場のない株式の評価
189(4)イの「開業後3年未満であるもの」も、同じ189-4で純資産価額方式により評価します。3年の数え方と設立との違いは開業後3年未満の会社の判定で扱っています。
設例で評価する|帳簿は債務超過でも、土地の含み益で株価が出る
判定の設例の会社を、課税時期の資産と負債で評価します。土地は20年前に取得したもので、相続税評価額が帳簿価額を大きく上回っています。
| 科目 | 帳簿価額 | 相続税評価額 |
|---|---|---|
| 土地 | 10,000 | 62,000 |
| 現金預金 | 3,000 | 3,000 |
| その他の資産 | 2,000 | 2,000 |
| 資産合計 | 15,000 | 67,000 |
| 借入金(負債合計) | 17,000 | 17,000 |
| 純資産価額 | △2,000 | 50,000 |
1株当たりの純資産価額の計算
① 相続税評価額による純資産価額 67,000千円 - 17,000千円 = 50,000千円
② 帳簿価額による純資産価額 15,000千円 - 17,000千円 = △2,000千円 → 0
③ 評価差額に相当する金額 ① - ② = 50,000千円
④ 評価差額に対する法人税額等相当額 ③ × 38% = 19,000千円
⑤ 課税時期現在の純資産価額 ① - ④ = 31,000千円
⑥ 1株当たりの純資産価額 ⑤ ÷ 10,000株 = 3,100円
判定では債務超過が純資産価額0の理由でしたが、評価では逆に働きます。評価明細書の第5表は帳簿価額による純資産価額と評価差額がマイナスのとき0と記載するので、相続税評価額による純資産価額がそのまま評価差額になり、38%分だけが引かれます。
38%は、課税時期が令和8年4月1日以後の相続・遺贈・贈与に使う割合です(通達186-2)。令和8年3月31日以前なら37%で、⑥は3,150円、議決権の合計が50%以下なら2,520円になります。純資産価額方式の組み立ては純資産価額方式に、資産のなかに取引相場のない株式があるときの扱いは評価会社が有する取引相場のない株式にまとめています。
出典:財産評価基本通達186-2(評価差額に対する法人税額等に相当する金額)/「財産評価基本通達の一部改正について」通達のあらましについて(情報)(令和8年3月25日)|国税庁/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
同じ設例で、株主の区分と評価方法を比べる
同じ会社の株式でも、取得した株主の区分で評価額は変わります。
| 株主の区分と会社の区分 | 評価方法 | 計算 | 1株当たりの評価額 |
|---|---|---|---|
| 同族株主等(議決権50%超)=設例 | 純資産価額方式 | 31,000千円 ÷ 10,000株 | 3,100円 |
| 同族株主等(議決権50%以下) | 純資産価額方式(20%減額) | 3,100円 × 80/100 | 2,480円 |
| 同族株主以外の株主等 | 配当還元方式(上限は純資産価額方式の金額) | 無配なので年配当金額2円50銭 ÷ 10% × 500円/50円 = 250円。3,100円を超えないので250円 | 250円 |
| (参考)比準要素数1の会社だったとき(議決権50%超) | 純資産価額方式か、L=0.25の併用方式を選ぶ | 類似業種比準価額を仮に1,000円とすると、1,000円 × 0.25 + 3,100円 × 0.75 = 2,575円。3,100円より低いので選べる | 2,575円 |
設例の相続人の株式は1株3,100円、議決権の合計が50%以下なら2,480円、同族株主以外の株主等なら250円です。同じ会社が比準要素数1の会社だったなら2,575円まで下がる余地がありますが、比準要素数0の会社にはこの選択がありません。判定の設例で見たとおり、分かれ目は直前々期の利益がわずかにあるかどうかでした。帳簿が債務超過の会社でも、判定と評価の両方を確かめてから株価を決めます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 清算中の会社の株式の評価|分配見込額×複利現価率の計算と長期清算中の会社の扱い清算中の会社の株式は、分配見込額を現在価値に割り戻す独特の方法で評価します。端数の扱いなど計算のポイントを解説しています。記事を読む →
 土地保有特定会社とは|土地保有割合の判定基準・株式の評価方法・土地特外しの実際土地の多い会社は、土地保有割合しだいで純資産価額方式に固定されます。大会社70%・中会社90%の判定基準と小会社の扱いを解説しています。記事を読む →
 株式等保有特定会社とは|S1+S2方式の計算とS1・S2の意味を具体例で解説株式等が総資産の50%以上を占める会社は評価方法が制限されますが、S1+S2方式を選べる場合があります。計算方法まで解説しています。記事を読む →
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。