
この記事の要点
- 同族株主のいる会社では、同族株主の株式は原則的評価方式、それ以外の株主の株式は配当還元方式で評価します。
- 同族株主かどうかは、株主1人とその同族関係者の議決権割合の合計(30%以上。50%超のグループがある会社ではその50%超)で、グループ単位に判定します。
- 同族株主でも、①取得後の議決権割合5%未満②中心的な同族株主のいる会社である③本人が中心的な同族株主でない④本人が役員でない、の4つをすべて満たす株式は配当還元方式で評価します。
- 議決権割合はすべて株式取得「後」で判定します。取得「前」の株式数で判定する小規模宅地等の特例(特定同族会社)とは逆です。
- 中心的な同族株主がいない会社では、5%未満でも原則的評価方式です。「5%未満なら配当還元」と覚えないようにします。
同族株主のいる会社の非上場株式(取引相場のない株式)は、取得した人が同族株主なら原則的評価方式(会社の規模に応じて類似業種比準価額や純資産価額で評価する方式)、同族株主でなければ配当還元方式(年配当金額をもとに低めに評価する方式)で評価します。同族株主でも、中心的な同族株主のいる会社で、取得後の議決権割合が5%未満、本人が中心的な同族株主でも役員でもない人が取得した株式は、配当還元方式です。判定は5つの問いに順に答えれば終わります。
非上場株式の評価は4ステップで進み、1つ目が「STEP1 株主の判定」です。
| ステップ | 判定すること・結果 |
|---|---|
| STEP1 株主の判定(この記事) | 原則的評価方式か配当還元方式か |
| STEP2 会社規模の判定 | 大会社・中会社・小会社に分ける(『会社規模の判定|大会社・中会社・小会社の判定表の見方と従業員数・総資産価額・取引金額の数え方』) |
| STEP3 特定の評価会社の判定 | 該当すれば純資産価額など(『特定の評価会社とは|6種類の判定順序と評価方法の一覧』) |
| STEP4 評価額の計算 | 大会社=類似業種比準価額、中会社=類似業種比準価額と純資産価額の併用、小会社=純資産価額(いずれも純資産価額のほうが低ければ純資産価額、小会社は併用も選べる)(『類似業種比準価額の計算式|4ステップと第4表の書き方・記載例』『非上場株式の相続税評価額の計算|4つのステップと3つの評価方式、L の割合(0.90・0.75・0.60)の早見表』) |
同族株主のいる会社の株式の評価方法は5つの問いで決まる
原則的評価方式に着く道が4本、配当還元方式に着く道が2本あります。この図は、議決権30%以上のグループがある会社(同族株主のいる会社)用です。1つもない会社は『同族株主のいない会社の非上場株式の評価|15%・5%・10%で決まる配当還元方式の判定』で判定します。
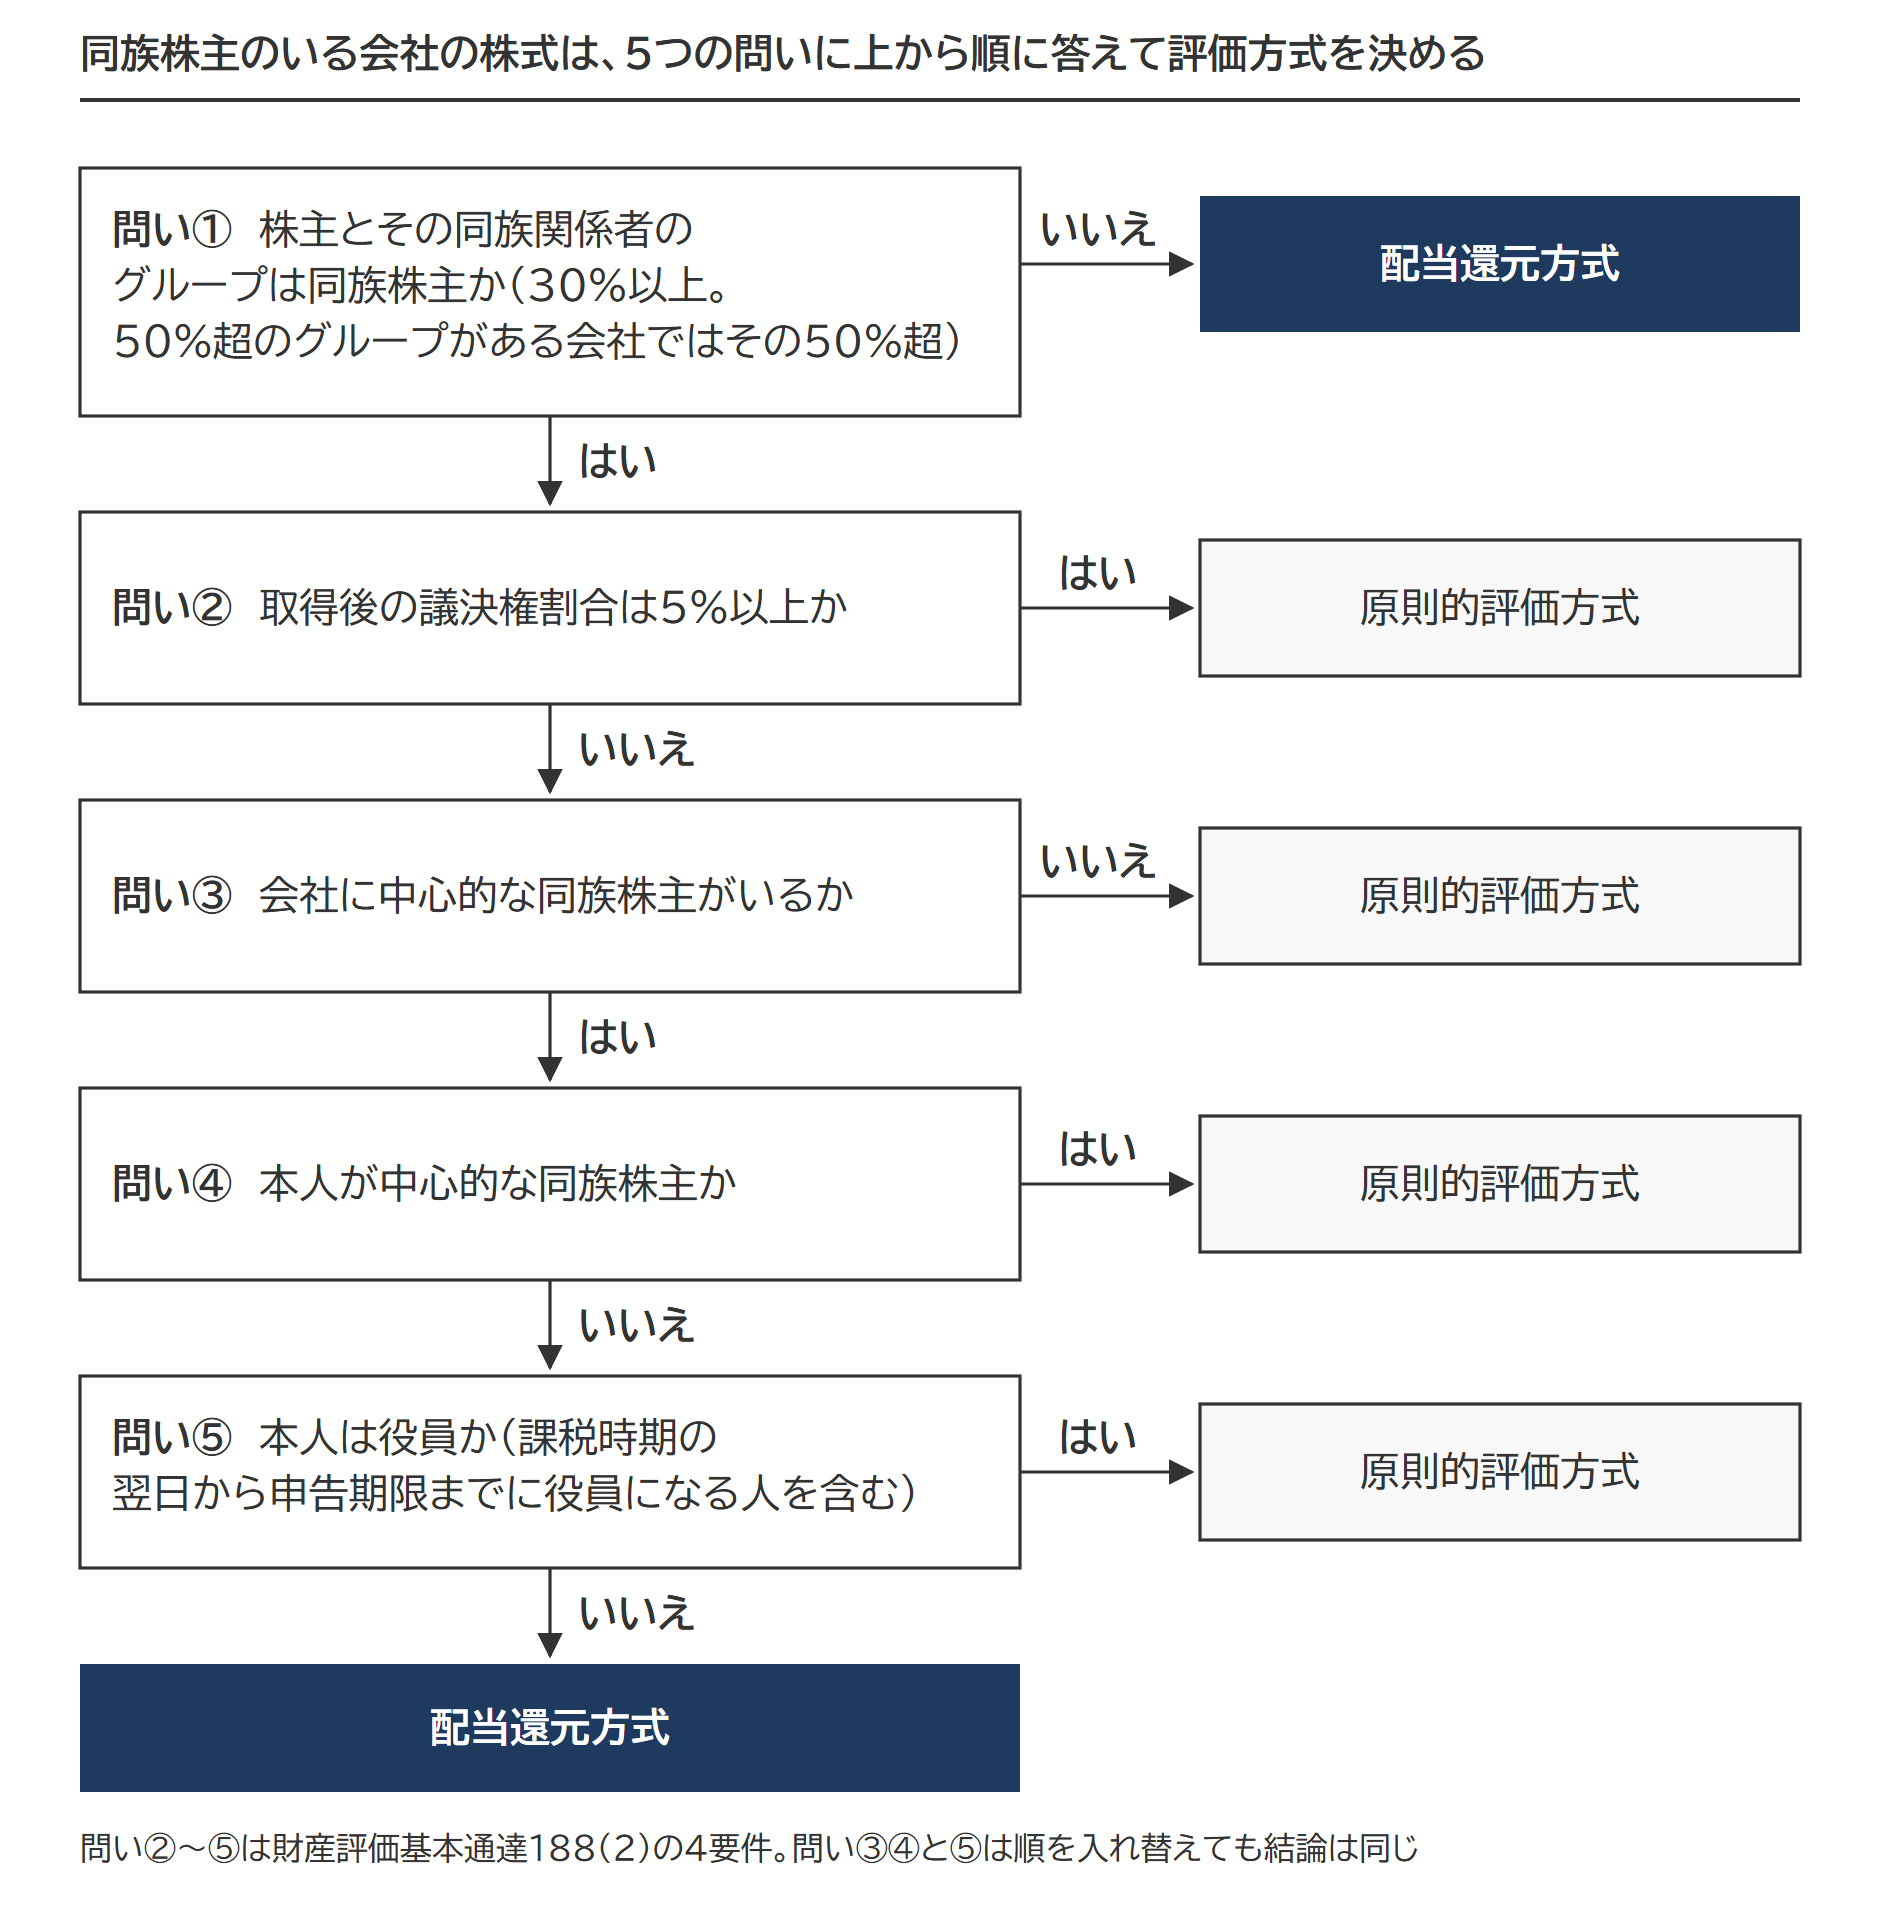
同族株主(株主とその同族関係者のグループで議決権30%以上。50%超のグループがあればそのグループだけ)と中心的な同族株主(本人と配偶者・直系血族・兄弟姉妹・1親等の姻族で議決権25%以上)を使って早見表にすると、次の6つの区分になります。
| 株主の区分 | 評価方式 |
|---|---|
| 同族株主で、取得後の議決権割合が5%以上 | 原則的評価方式 |
| 同族株主で5%未満。会社に中心的な同族株主がいない | 原則的評価方式 |
| 同族株主で5%未満。中心的な同族株主のいる会社で、本人も中心的な同族株主 | 原則的評価方式 |
| 同族株主で5%未満。中心的な同族株主のいる会社で、本人は中心的な同族株主でないが役員(申告期限までに役員になる人を含む) | 原則的評価方式 |
| 同族株主で5%未満。中心的な同族株主のいる会社で、本人は中心的な同族株主でも役員でもない | 配当還元方式 |
| 同族株主以外の株主 | 配当還元方式 |
配当還元方式の4要件=同族株主が取得した株式の例外
同族株主が取得した株式を配当還元方式で評価するのは、次の4つをすべて満たすときだけです。1つでも外れると原則的評価方式に戻ります。
- ① 株式取得後の議決権割合が5%未満である
- ② 中心的な同族株主がいる会社である
- ③ 取得者本人が中心的な同族株主ではない
- ④ 取得者本人が課税時期に役員でなく、法定申告期限までに役員にもならない
財産評価基本通達188(2)がこの4つを1つの文で定めています。一般に、同族株主は経営に加わる立場にあり、同族株主以外の株主は配当を受け取る立場にとどまると考えられています。4要件は、同族株主の中でも会社への影響が小さい人を拾い出す線引きです。
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
問い① 取得者は同族株主か|同族株主の判定(グループで30%以上・50%超のグループがあればそのグループだけ)
会社に議決権30%以上のグループが1つもなければ、このフローチャートの外=同族株主のいない会社の判定です(上の図の前に書いたとおり)。同族株主かどうかは、株主1人ずつではなく、株主とその同族関係者をまとめたグループの議決権割合で判定します。
同族株主とは、課税時期におけるその株式の発行会社の株主のうち、株主の1人およびその同族関係者の有する議決権割合が30%以上(議決権割合が50%超のグループがある会社については、その50%超)である場合におけるその株主およびその同族関係者をいいます。
50%超のグループが1つある会社では、そのグループに属する株主だけが同族株主です。ほかに30%以上のグループがあっても、そのグループの株主は同族株主になりません。50%超のグループがない会社では、30%以上のグループが2つあれば、どちらの株主も同族株主です。
起点になる「株主の1人」は、相続税を納める人に限りません。国税庁の質疑応答事例が、納税義務者以外の株主を起点に置いてよいと答えています。誰を「株主の1人」に置くかで同族関係者の範囲が変わります。
出典:188 同族株主以外の株主等が取得した株式|国税庁/質疑応答事例 同族株主の判定|国税庁
議決権割合は相続や贈与で取得した後の数で数える
判定に使う議決権割合は、取得前の持ち分ではなく相続等による株式取得後の議決権の合計数で数えます。5%未満かどうかも、中心的な同族株主かどうかも、取得後の議決権の数で見ます。
議決権の数は、株式数を1単元の株式数で割った数で、1単元に満たない端数は切り捨てます。自己株式と、評価会社が議決権の25%以上を持つ会社が保有する評価会社の株式は、議決権の数に入れません。議決権を一部の事項に制限した種類株式は、数に入れる扱いです。申告期限までに遺産分割がまとまらないときの数え方は非上場株式が未分割のときの議決権割合で確かめられます。判定の結果は、評価明細書の第1表の1に記入します(記入例は『非上場株式が未分割のときの評価方式の判定|議決権割合は法定相続分で数えない』)。
出典:相続税及び贈与税における取引相場のない株式等の評価明細書の様式及び記載方法等について|国税庁/188-3〜188-5 議決権総数に入れない株式と種類株式の扱い|国税庁
同族関係者の範囲=親族・事実婚の相手・使用人・生計を維持される人・支配する会社
同族関係者は法人税法施行令4条が定めていて、個人と法人に分かれます。
- ① 株主の親族(配偶者、6親等内の血族、3親等内の姻族)
- ② 株主と事実上婚姻関係と同様の事情にある人
- ③ 個人である株主の使用人
- ④ ①〜③以外の人で、個人である株主から受ける金銭その他の資産によって生計を維持している人
- ⑤ ②〜④の人と生計を一にする(生活費を共にする)、その人の親族
- ⑥ 株主とその同族関係者が支配している会社。発行済株式の50%超を持つ、役員の選任や配当など重要な決議の議決権の50%超を持つ、持分会社の社員の過半を占める、のどれかに当たれば支配している会社です
①の親族は民法725条の範囲で、下の図のとおり広いです。従兄弟の子まで血族に入り、配偶者の甥や姪も姻族に入ります。
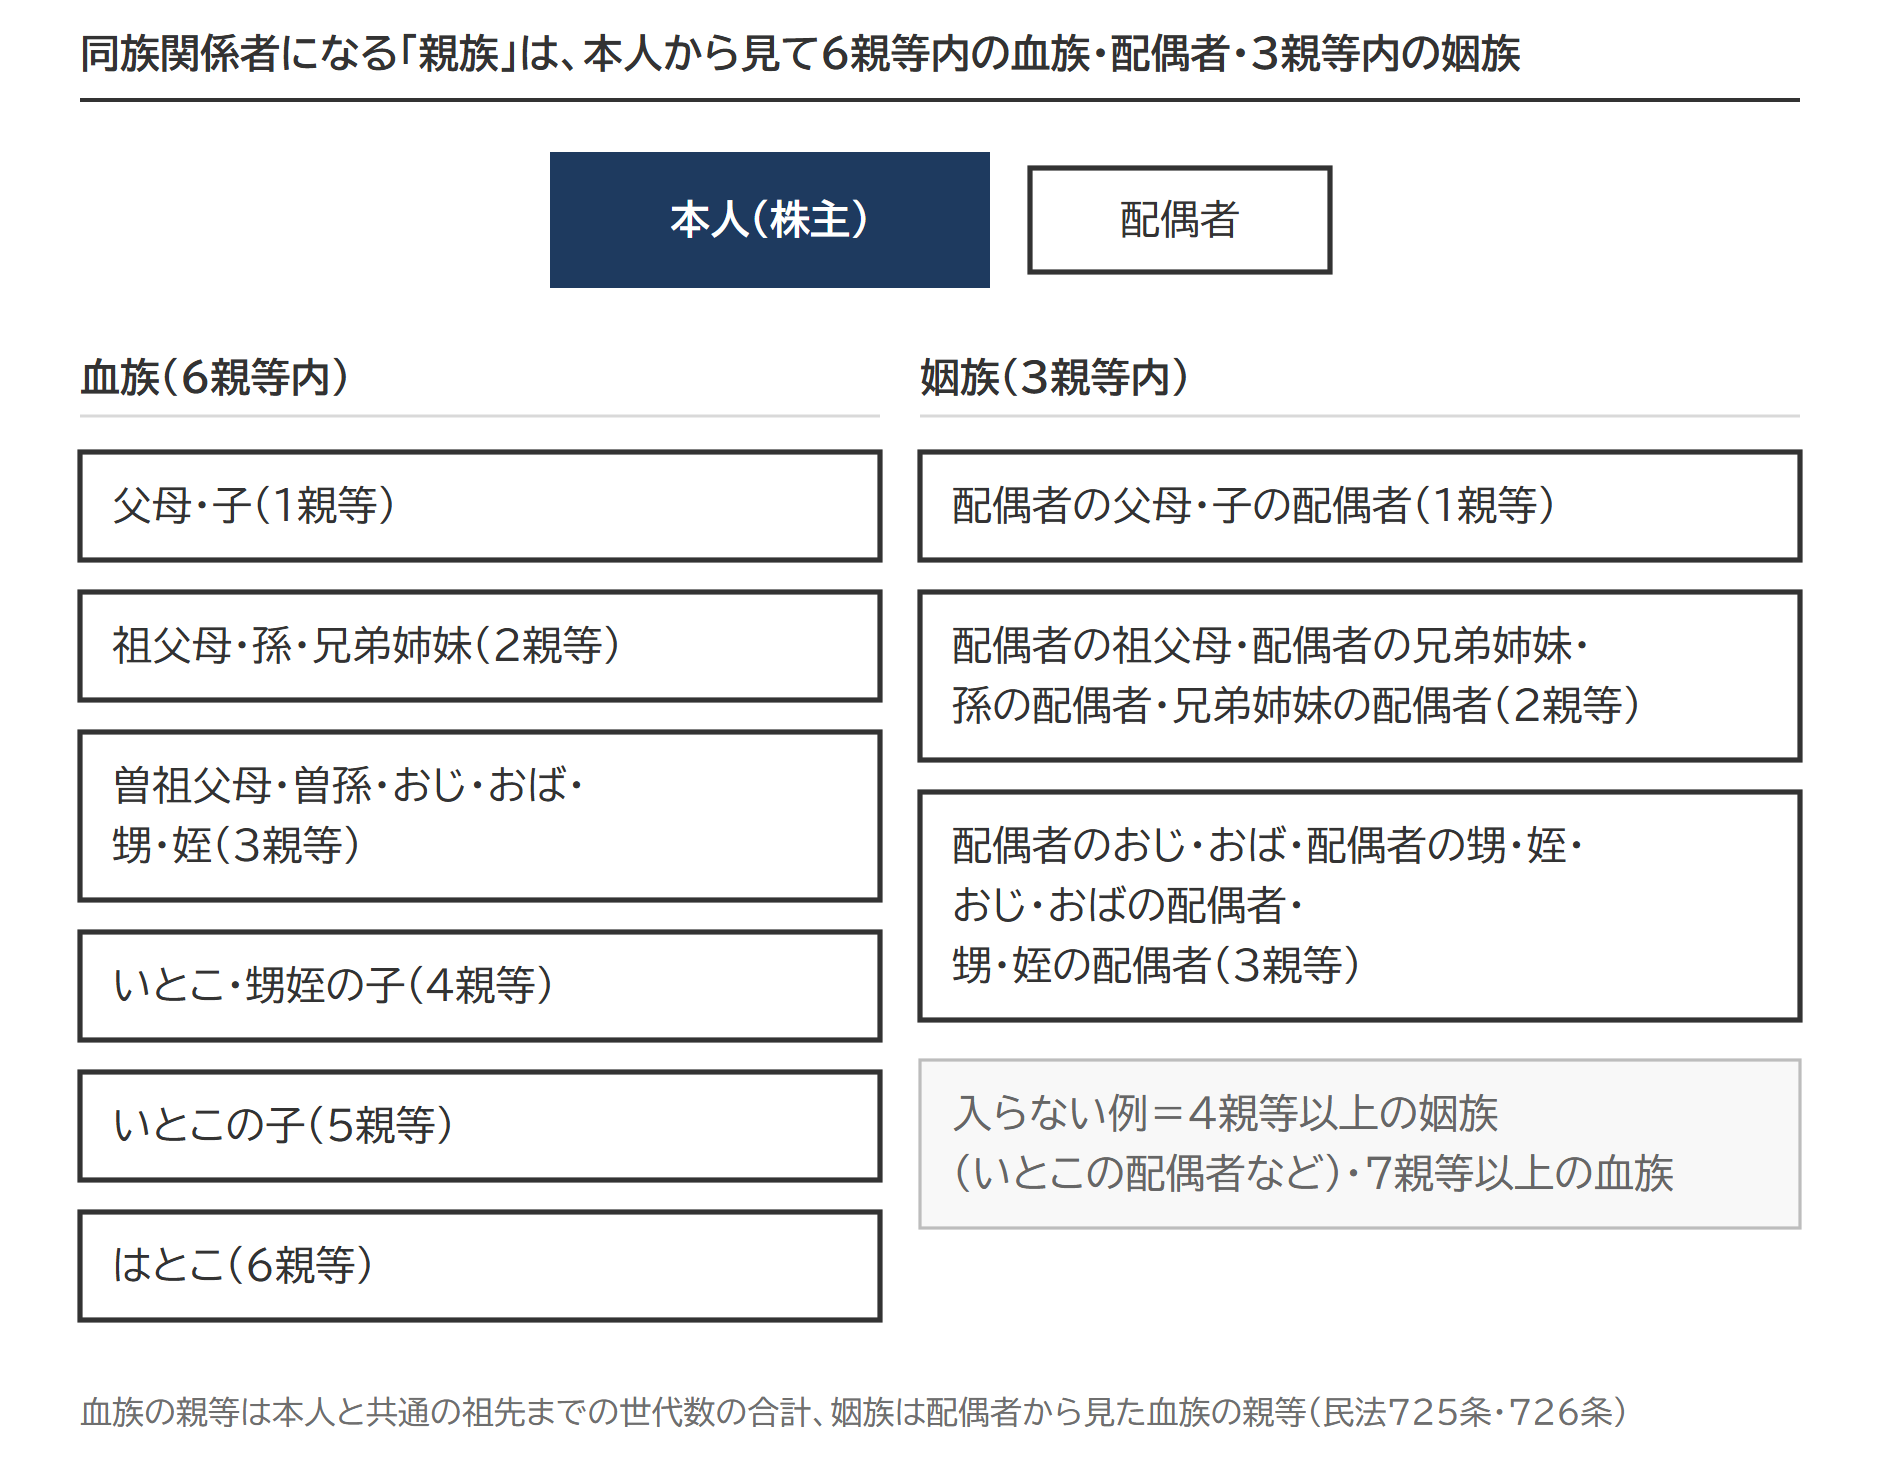
出典:No.1180 扶養控除|国税庁/法人税法施行令4条(e-Gov法令検索)/民法725条(e-Gov法令検索)
法人税法の同族会社の判定(上位3グループで50%超)とは別の物差し
法人税法の「同族会社」は上位3グループの合計が50%超かで決まり、評価通達の「同族株主」は1つのグループが30%以上(50%超)かで決まります。同族会社に当たる会社でも、30%以上のグループが1つもなければ同族株主のいない会社です。
設例A 30%基準で同族株主のいる会社
設例Aは、問い①から小規模宅地等の特例の節まで通して使います。発行済株式40万株、1単元100株なので議決権総数は4,000個です。社長だった被相続人が880個(22%)を持っていて、相続と遺贈で6人に分かれました。
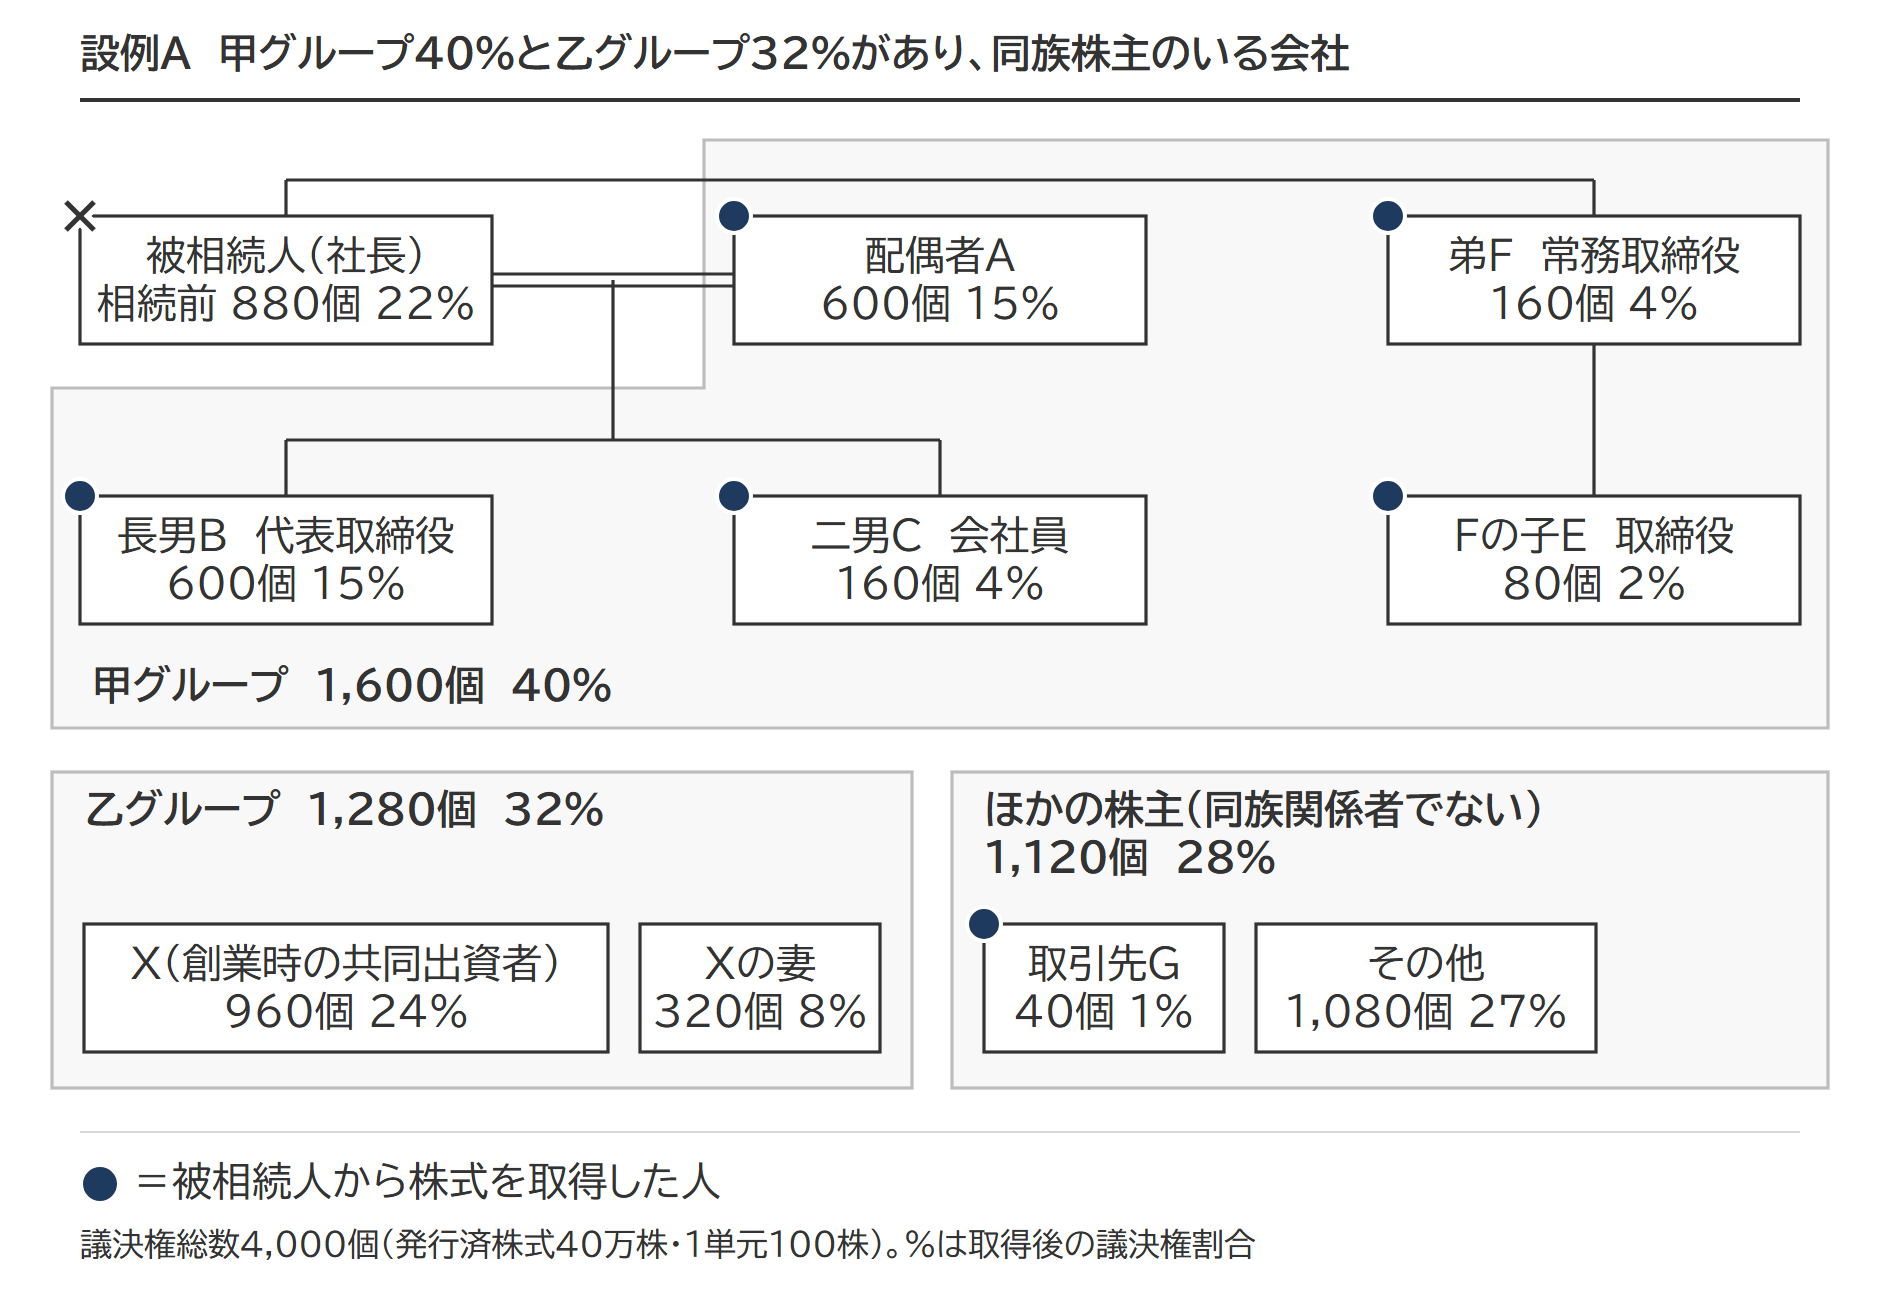
| 株主 | 取得前 | 取得後 | 割合 | グループ |
|---|---|---|---|---|
| 配偶者A | 400個 | 600個 | 15% | 甲 |
| 長男B(代表取締役) | 200個 | 600個 | 15% | 甲 |
| 二男C(会社員。役員でない) | 40個 | 160個 | 4% | 甲 |
| 被相続人の弟F(常務取締役) | 120個 | 160個 | 4% | 甲 |
| Fの子E(取締役) | 0個 | 80個 | 2% | 甲 |
| 甲グループ計 | ― | 1,600個 | 40% | 甲 |
| X(創業時の共同出資者) | 960個 | 960個 | 24% | 乙 |
| Xの妻 | 320個 | 320個 | 8% | 乙 |
| 乙グループ計 | ― | 1,280個 | 32% | 乙 |
| 取引先G(同族関係者でない) | 0個 | 40個 | 1% | その他 |
| ほかの株主(同族関係者でない) | 1,080個 | 1,080個 | 27% | その他 |
| 議決権総数 | ― | 4,000個 | 100% | ― |
甲グループは40%、乙グループは32%。50%超のグループがないので30%の線で見ると、甲と乙の両方が同族株主のグループに当たります。評価会社は同族株主のいる会社です。Eが配偶者Aの同族関係者に入るのは、配偶者の兄弟の子=3親等の姻族だからです。取引先Gは誰の親族でもありません。ほかの株主と同じ同族株主以外です。
設例B 50%超のグループがある会社では、そのグループだけが同族株主
議決権総数2,000個の会社で、会長だった被相続人の200個を孫Qが相続しました。
| 株主 | 議決権の数 | 割合 | グループ |
|---|---|---|---|
| P(社長。被相続人の子) | 700個 | 35% | 甲 |
| Pの妻 | 200個 | 10% | 甲 |
| Q(Pの子。被相続人から200個を相続) | 200個 | 10% | 甲 |
| 甲グループ計 | 1,100個 | 55% | 甲 |
| R(共同経営者) | 560個 | 28% | 乙 |
| Rの妻 | 120個 | 6% | 乙 |
| 乙グループ計 | 680個 | 34% | 乙 |
| ほかの株主(同族関係者でない) | 220個 | 11% | その他 |
| 議決権総数 | 2,000個 | 100% | ― |
甲グループが55%で50%超なので、同族株主は甲グループの3人だけです。乙グループは34%あっても同族株主以外で、Rの持ち分をRの妻が相続しても配当還元方式になります。50%超のグループがある会社では、30%の線を使いません。50%超のグループは株主総会の普通決議を単独で通せる立場にあり(会社法309条1項)、ほかのグループの発言力は限られると考えられるためです。
30%以上のグループが1つもない会社は同族株主のいない会社で、15%以上のグループかどうかに分かれ目が変わります。その判定は同族株主のいない会社の非上場株式の評価に分けました。
問い② 取得後の議決権割合が5%以上か
同族株主のうち、取得後の議決権割合が5%以上の人が取得した株式は原則的評価方式です。ここで判定が終わり、中心的な同族株主や役員かどうかは見ません。
設例Aでは配偶者Aと長男Bが取得後15%、設例Bでは孫Qが10%なので、3人とも原則的評価方式です。設例Aの二男C・弟F・Fの子Eは5%未満なので、次の問いに進みます。
問い③ 中心的な同族株主とは|本人と近い親族で議決権25%以上の株主がいる会社か
中心的な同族株主とは、同族株主の1人と、その人の配偶者・直系血族・兄弟姉妹・1親等の姻族(配偶者の父母・子の配偶者)の議決権を合計して、会社の議決権総数の25%以上になる場合のその株主です。これらの人が議決権の25%以上を持つ同族関係者の会社があれば、その会社の分も合計に入れます。
取得後の議決権割合が5%未満の同族株主は、会社に中心的な同族株主がいるかどうかで評価方式が分かれます。いなければ原則的評価方式、いれば本人の要件を見ます。
同族株主の判定はグループ単位、中心的な同族株主の判定は株主ひとりを単位に考えます。ここを取り違えやすい。同族関係者は6親等の血族まで入りますが、中心的な同族株主の合計に入るのは、本人から見て近い4つの範囲(と、その人たちが議決権の25%以上を持つ会社)だけです。叔父や甥、従兄弟、兄弟の配偶者は入りません。取得していない株主も含めて、同族株主の全員を1人ずつ見ます。
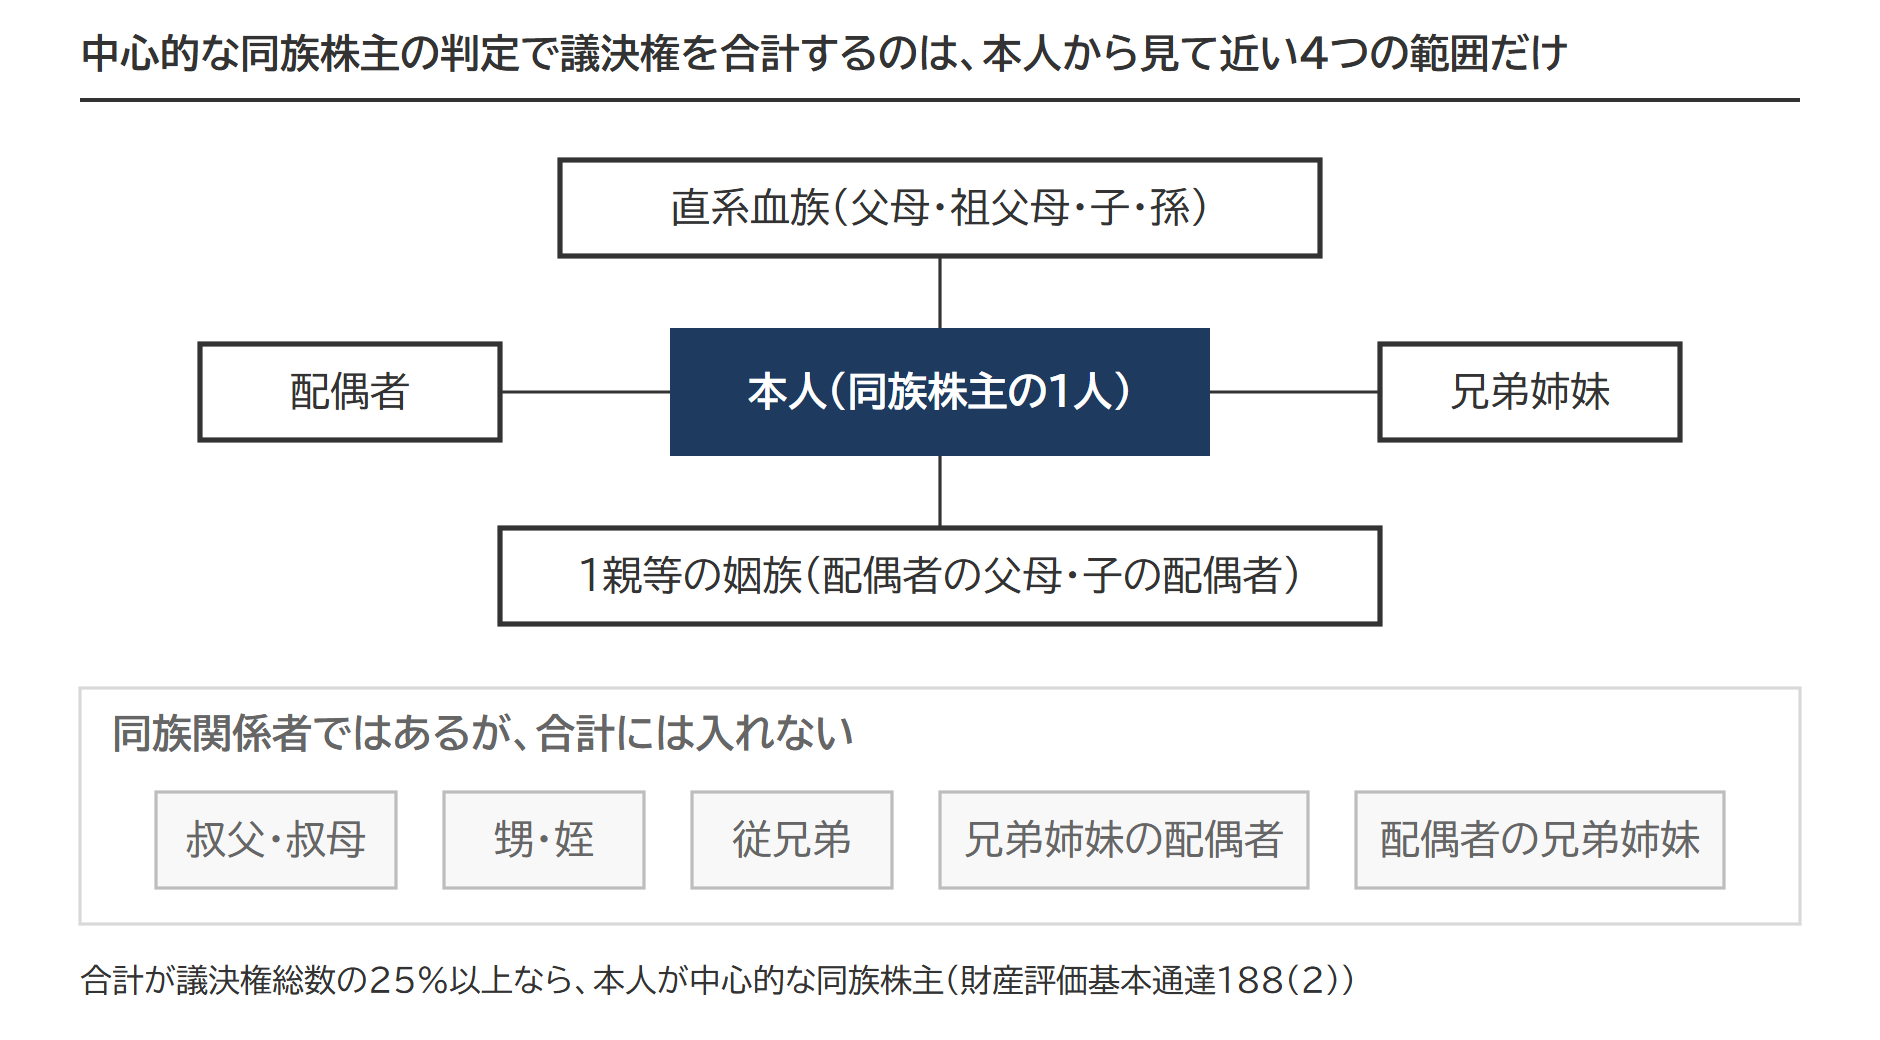
設例Aで判定=甲グループに中心的な同族株主がいる
設例Aの甲グループ5人について、1人ずつ合計します。
| 本人 | 合計に入れる人 | 合計に入れない人 | 合計 | 判定 |
|---|---|---|---|---|
| 配偶者A 15% | 長男B(子)15%・二男C(子)4% | F(配偶者の弟=2親等の姻族)・E(3親等の姻族) | 34% | 25%以上 中心的な同族株主 |
| 長男B 15% | 配偶者A(母)15%・二男C(弟)4% | F(叔父)・E(従兄弟) | 34% | 25%以上 中心的な同族株主 |
| 二男C 4% | 配偶者A(母)15%・長男B(兄)15% | F(叔父)・E(従兄弟) | 34% | 25%以上 中心的な同族株主 |
| 弟F 4% | E(子)2% | A(兄の配偶者=2親等の姻族)・B・C(甥) | 6% | 25%未満 非該当 |
| Fの子E 2% | F(父)4% | A(3親等の姻族)・B・C(従兄弟) | 6% | 25%未満 非該当 |
A・B・Cが中心的な同族株主なので、設例Aの会社は中心的な同族株主のいる会社です。二男Cは取得後4%しか持ちませんが、母と兄の分を合計すると34%になり、本人が中心的な同族株主に当たります。FとEは、兄弟の配偶者や甥、従兄弟が合計から外れるため6%にとどまりました。
設例C 中心的な同族株主のいない会社では5%未満でも原則的評価方式
議決権総数5,000個の会社で、被相続人の550個を配偶者A・長男B・長女Dが相続しました。親族が広く薄く持っている会社です。
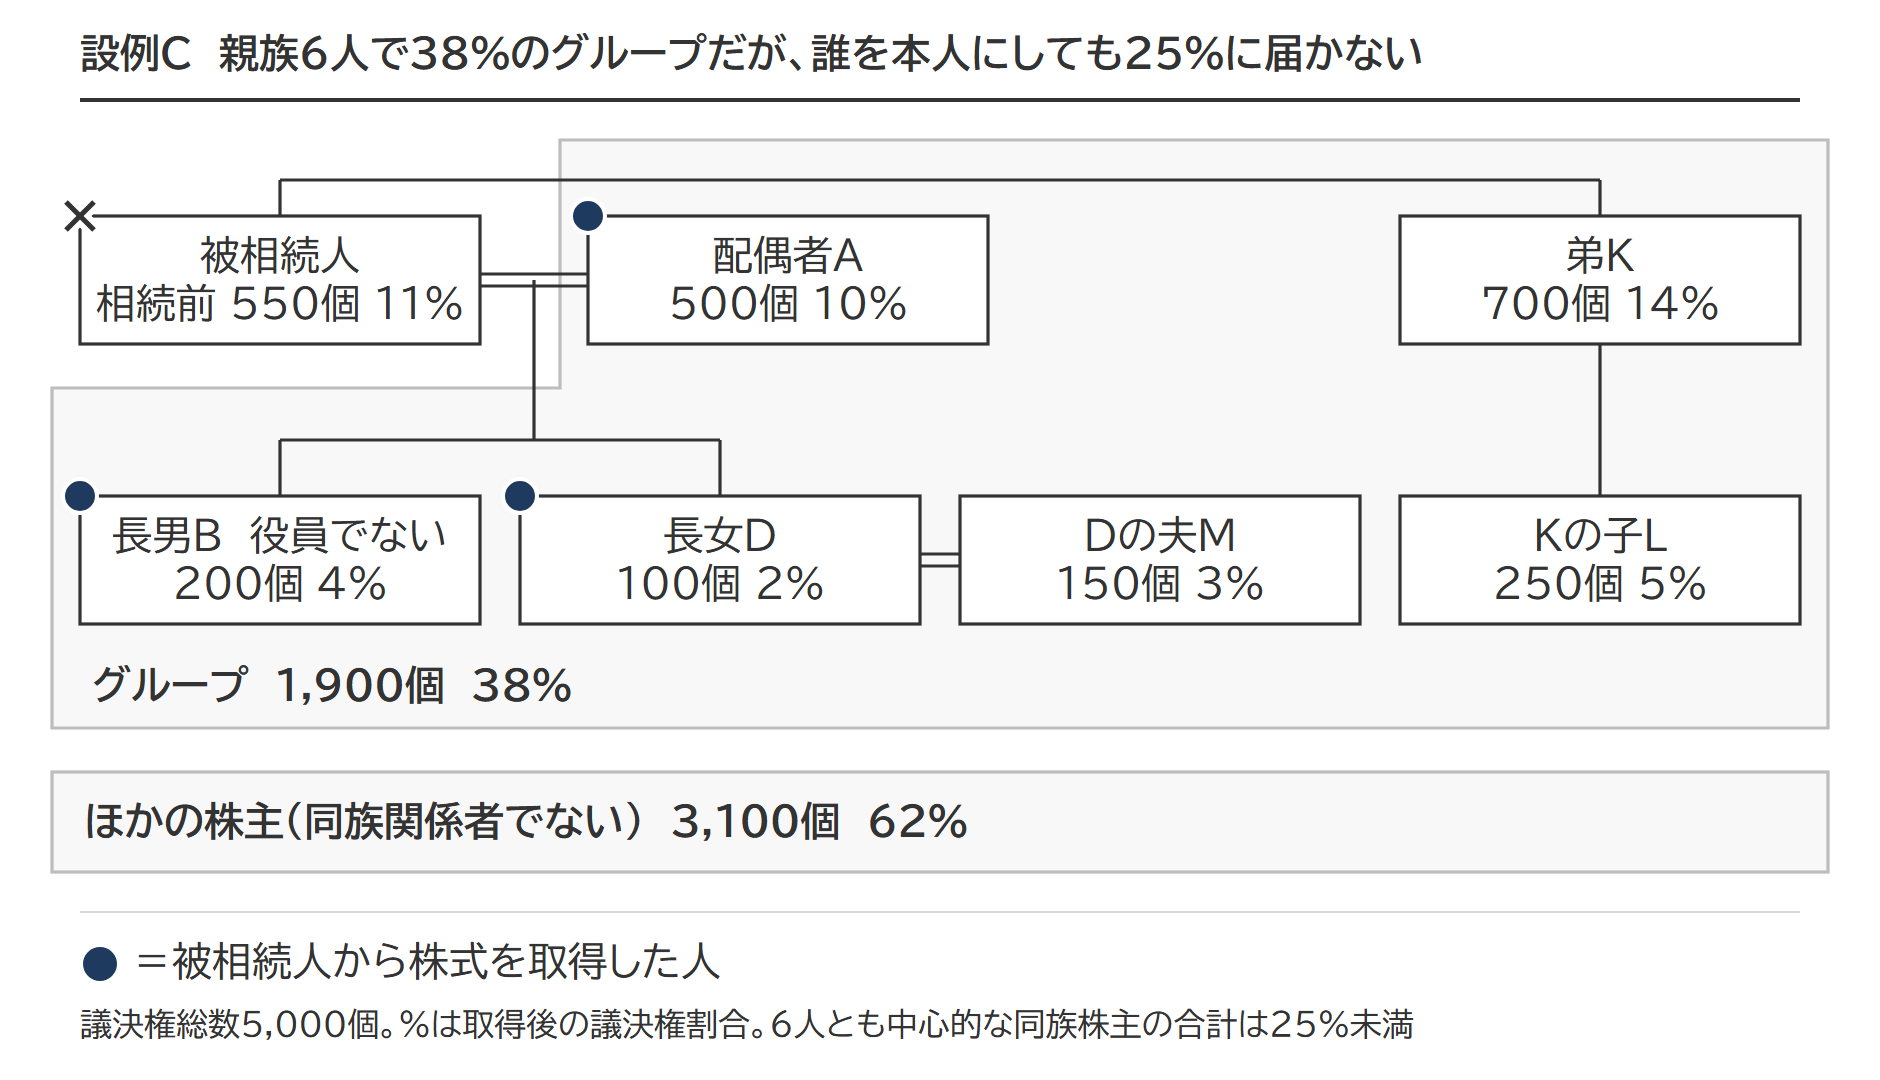
| 株主 | 取得前 | 取得 | 取得後 | 割合 |
|---|---|---|---|---|
| 配偶者A | 200個 | 300個 | 500個 | 10% |
| 長男B(役員でない) | 50個 | 150個 | 200個 | 4% |
| 長女D | 0個 | 100個 | 100個 | 2% |
| 被相続人の弟K | 700個 | ― | 700個 | 14% |
| Kの子L | 250個 | ― | 250個 | 5% |
| Dの夫M | 150個 | ― | 150個 | 3% |
| グループ計 | ― | ― | 1,900個 | 38% |
| ほかの株主(同族関係者でない) | 3,100個 | ― | 3,100個 | 62% |
| 議決権総数 | ― | ― | 5,000個 | 100% |
6人は長男Bを起点にすると全員が親族で、合計38%の1つのグループです。50%超のグループはなく、30%以上なので同族株主のいる会社に当たります。
| 本人 | 合計に入れる人 | 合計 | 判定 |
|---|---|---|---|
| 配偶者A 10% | B(子)4%・D(子)2%・M(子の配偶者)3% | 19% | 25%未満 非該当 |
| 長男B 4% | A(母)10%・D(妹)2% | 16% | 25%未満 非該当 |
| 長女D 2% | A(母)10%・B(兄)4%・M(夫)3% | 19% | 25%未満 非該当 |
| 弟K 14% | L(子)5% | 19% | 25%未満 非該当 |
| Kの子L 5% | K(父)14% | 19% | 25%未満 非該当 |
| Dの夫M 3% | D(妻)2%・A(妻の母)10% | 15% | 25%未満 非該当 |
6人とも25%に届かないので、設例Cの会社は中心的な同族株主のいない会社です。長男Bは4%で役員でもありませんが、配当還元方式の要件②を満たさないので原則的評価方式になります。長女Dの2%も同じです。評価通達は「中心的な同族株主のいる会社の株主のうち」と範囲を限っていて、中心的な同族株主がいない会社には5%未満の例外そのものがありません。
問い④・⑤ 本人が中心的な同族株主か、役員か
中心的な同族株主のいる会社では、5%未満の同族株主について本人を見ます。本人が中心的な同族株主なら原則的評価方式、違えば役員かどうかで決まります。配当還元方式に着くのは、両方とも「いいえ」の人だけです。
設例Aでは、二男Cが本人も中心的な同族株主に当たるので原則的評価方式です。弟FとFの子Eは中心的な同族株主に当たらず、役員かどうかの問いに進みます。
役員の範囲=肩書きのない取締役は入らない
役員は、社長と理事長のほか、法人税法施行令71条1項1号・2号・4号に掲げる次の人です。
- 代表取締役、代表執行役、代表理事、清算人
- 副社長、専務、常務その他これらに準ずる職制上の地位を持つ役員
- 取締役(指名委員会等設置会社の取締役と監査等委員である取締役に限る)、会計参与、監査役、監事
肩書きのない取締役(平取締役)は、指名委員会等設置会社の取締役と監査等委員である取締役を除き、配当還元方式の判定でいう役員に入りません。設例Aの弟Fは常務取締役だから役員で、Fの子Eは平取締役なので役員ではありません。
役員かどうかは申告期限までの就任と退任で見る
役員に当たるかは、課税時期だけでなく課税時期の翌日から相続税あるいは贈与税の申告期限までの間で判定します。相続のときに役員でなくても、申告期限までに就任すれば役員です。反対に相続のときに役員だった人が申告期限までに退任しても役員として扱い、取得した株式は原則的評価方式になります。
出典:相続税及び贈与税における取引相場のない株式等の評価明細書の様式及び記載方法等について|国税庁
設例Aの取得者6人の評価方式と配当還元価額
5つの問いを設例Aの取得者6人に当てると、原則的評価方式が4人、配当還元方式が2人になります。
| 取得者 | 取得後の割合 | 中心的な同族株主か | 役員か | 評価方式 |
|---|---|---|---|---|
| 配偶者A | 15% | 5%以上なので判定不要 | 判定不要 | 原則的評価方式 |
| 長男B | 15% | 5%以上なので判定不要 | 判定不要 | 原則的評価方式 |
| 二男C | 4% | 本人が中心的な同族株主 | 判定不要 | 原則的評価方式 |
| 弟F | 4% | 非該当(会社にはいる) | 常務取締役=役員 | 原則的評価方式 |
| Fの子E | 2% | 非該当(会社にはいる) | 平取締役=役員でない | 配当還元方式 |
| 取引先G | 1% | 同族株主以外 | 判定不要 | 配当還元方式 |
Eは4要件をすべて満たします。取引先Gは同族株主以外なので、4要件を見るまでもなく配当還元方式です。同じ2%でも、Eが申告期限までに常務取締役に就けば原則的評価方式に戻ります。早見表の6つの区分のうち、中心的な同族株主のいない会社の区分だけは設例Cの長男Bと長女Dが当たります。
原則的評価方式に進んだ人の株式は、会社規模の判定で大会社・中会社・小会社に分け、大会社は類似業種比準価額、中会社は類似業種比準価額と純資産価額の併用、小会社は純資産価額で評価します(いずれも純資産価額のほうが低ければ純資産価額。導入の表のSTEP2〜4)。設例Aのように取得者のグループの議決権割合が50%以下なら、中会社と小会社の評価で使う純資産価額(中会社の併用方式の中の純資産価額を含みます)は20%減額します。大会社が純資産価額を選ぶときは減額しません(財産評価基本通達185ただし書)。特定の評価会社の扱いは『特定の評価会社とは|6種類の判定順序と評価方法の一覧』にまとめています。
配当還元価額の計算=年配当金額を10%で割り戻す
配当還元方式は、1株当たりの年配当金額を10%で割り戻し、1株当たりの資本金等の額が50円以外の会社では、その額を50円で割った倍率を掛けて1株の価額を出します。年配当金額は直前期末以前2年間の配当の平均で、記念配当のように毎期続かないものは除きます。
配当還元価額(1株当たり)
年配当金額 ÷ 10% × 1株当たりの資本金等の額 ÷ 50円
年配当金額 = 直前期末以前2年間の配当金額の合計 ÷ 2 ÷(資本金等の額 ÷ 50円)
設例Aの会社は資本金等の額4,000万円・発行済株式40万株で、1株当たりの資本金等の額は100円です。50円換算の株式数は4,000万円÷50円=80万株。直前期の配当が400万円、直前々期が320万円で、記念配当はありません。
設例Aの配当還元価額
年配当金額 =(400万円+320万円)÷ 2 ÷ 80万株 = 4円50銭
配当還元価額 = 4円50銭 ÷ 10% × 100円 ÷ 50円 = 90円
Eが取得した80個は8,000株なので、評価額は8,000株×90円=72万円です。取引先Gの4,000株は36万円です。年配当金額が2円50銭に満たない会社と無配の会社は、2円50銭として計算します。配当還元方式で計算した金額が原則的評価方式で計算した金額を超えるときは、原則的評価方式の金額で評価します。
出典:188-2 同族株主以外の株主等が取得した株式の評価|国税庁/183 評価会社の1株当たりの配当金額等の計算|国税庁
開業前または休業中の会社と清算中の会社の株式は、同族株主以外の株主が取得しても配当還元方式を使えません。特定の評価会社6種類ごとの扱いは別の記事に分けました。
小規模宅地等の特定同族会社は取得「前」の株式数で判定する
株主の区分は取得「後」の議決権割合で判定します。同族会社の事業に使われていた土地に使う小規模宅地等の特例(特定同族会社事業用宅地等)は逆で、相続開始の直前=取得「前」の持ち株で判定します。数えるものも議決権ではなく株式の数です(議決権のない株式は、発行済株式の総数にも持ち株にも数えません)。
国税庁のタックスアンサー(よくある税の質問に答えるページ)は、この特定同族会社に当たる一定の法人を「相続開始の直前において被相続人および被相続人の親族等が法人の発行済株式の総数または出資の総額の50パーセント超を有している場合におけるその法人(相続税の申告期限において清算中の法人を除きます。)」と説明しています。設例Aに当てると、相続の前は被相続人22%と親族の19%を合わせて41%(取得前の持ち株1,640個)にとどまり、同族株主のいる会社なのに特定同族会社には当たりません。
出典:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁/租税特別措置法69条の4第3項(e-Gov法令検索)
会社に貸していた土地に特例を使えるかは、特定同族会社事業用宅地等の要件で地代が「相当の対価」かどうかまで確かめられます。特例全体の入口は小規模宅地等の特例です。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。