この記事の要点
- 個人版事業承継税制とは、先代の前年分の青色申告(正規の簿記に限る)の貸借対照表に載っている事業用資産(宅地400㎡・建物800㎡・一定の減価償却資産)を後継者が引き継いだときの贈与税・相続税の100%猶予。贈与は措置法70条の6の8、相続は70条の6の10
- 法人版との違いは、計画の様式と期限(個人版は令和10年9月30日・12月31日で法人版の1年後ろ)、経営承継期間がなく継続届出が3年ごと、従事要件が外れる年齢の置き場所(個人版の60歳は措置法と省令、法人版の70歳と特例後継者の例外は省令だけ)、打ち切りが青色申告に結びつくこと
- 小規模宅地等の特例とは、特定事業用宅地等なら選択(併用不可)。特定同族会社事業用・貸付事業用を使うと400㎡の枠が削られ(貸付を含むと特定居住用の面積も換算して引く)、自宅200㎡と貸付地50㎡で残りは57.58㎡。限度面積を超えると両方とも受けられない
- 100%猶予でも今納める額が特例より多くなる場合がある。宅地8,000万円の設例は特例が640万円少なく、宅地2,000万円の設例は猶予が880万円少ない(子1人・ほかの財産5,000万円・債務なし)
- 青色申告に結びつく打ち切りは、貸借対照表から外れた・承認の取消しか取りやめ・承認申請の却下(相続の条で3事由)。法人成りは5年の前と後で結論が分かれる。届出による免除は後継者の死亡・5年後の次の後継者への贈与・働けなくなったとき(障害・要介護の3つの事由に限る)
個人版事業承継税制とは、個人事業の先代が青色申告の貸借対照表に載せていた事業用の資産を後継者が贈与や相続で引き継いだときに、その資産にかかる贈与税・相続税の納税を猶予する制度です。猶予は100%ですが、対象は宅地400㎡・建物800㎡と一定の減価償却資産に限られ、小規模宅地等の特例とは400㎡の枠を分け合います。贈与は租税特別措置法70条の6の8、相続は70条の6の10が定めています。
株式を引き継ぐ法人版の事業承継税制とは、対象・期限・要件の置き場所が違います。
| 項目 | 個人版 | 法人版(特例措置) |
|---|---|---|
| 承継するもの | 事業用の資産そのもの(宅地等・建物・減価償却資産) | 非上場株式等 |
| 量の上限 | 宅地等400㎡・建物800㎡ | 株式の全部。面積の上限はない |
| 後継者の従事・役員の要件が外れる場合 | 先代が60歳未満で死亡したとき(措置法と省令の両方にある) | 先代が70歳未満で死亡したときと、後継者が特例後継者のとき(省令だけにある) |
| 期限 | 計画は令和10年9月30日、贈与・相続は令和10年12月31日 | 計画は令和9年9月30日、贈与・相続は令和9年12月31日 |
| 小規模宅地等の特例との関係 | 特定事業用宅地等とは選択。特定同族会社事業用・貸付事業用を使うと400㎡の枠が削られる | 株式が対象なので重ならない |
| 承継期間と届出 | 経営承継期間はない。継続届出は3年ごと | 経営承継期間5年(代表者・議決権など)。届出は毎年、5年後は3年ごと |
| 打ち切りの事由 | 青色申告の承認の取消しなど、青色申告に結びつく事由がある | 該当する事由はない |
| 後継者が働けなくなったとき | 猶予税額を免除する(障害・要介護の3つの事由に限る) | 代表権を失っても打ち切らない理由などになる(包括の4号がある) |
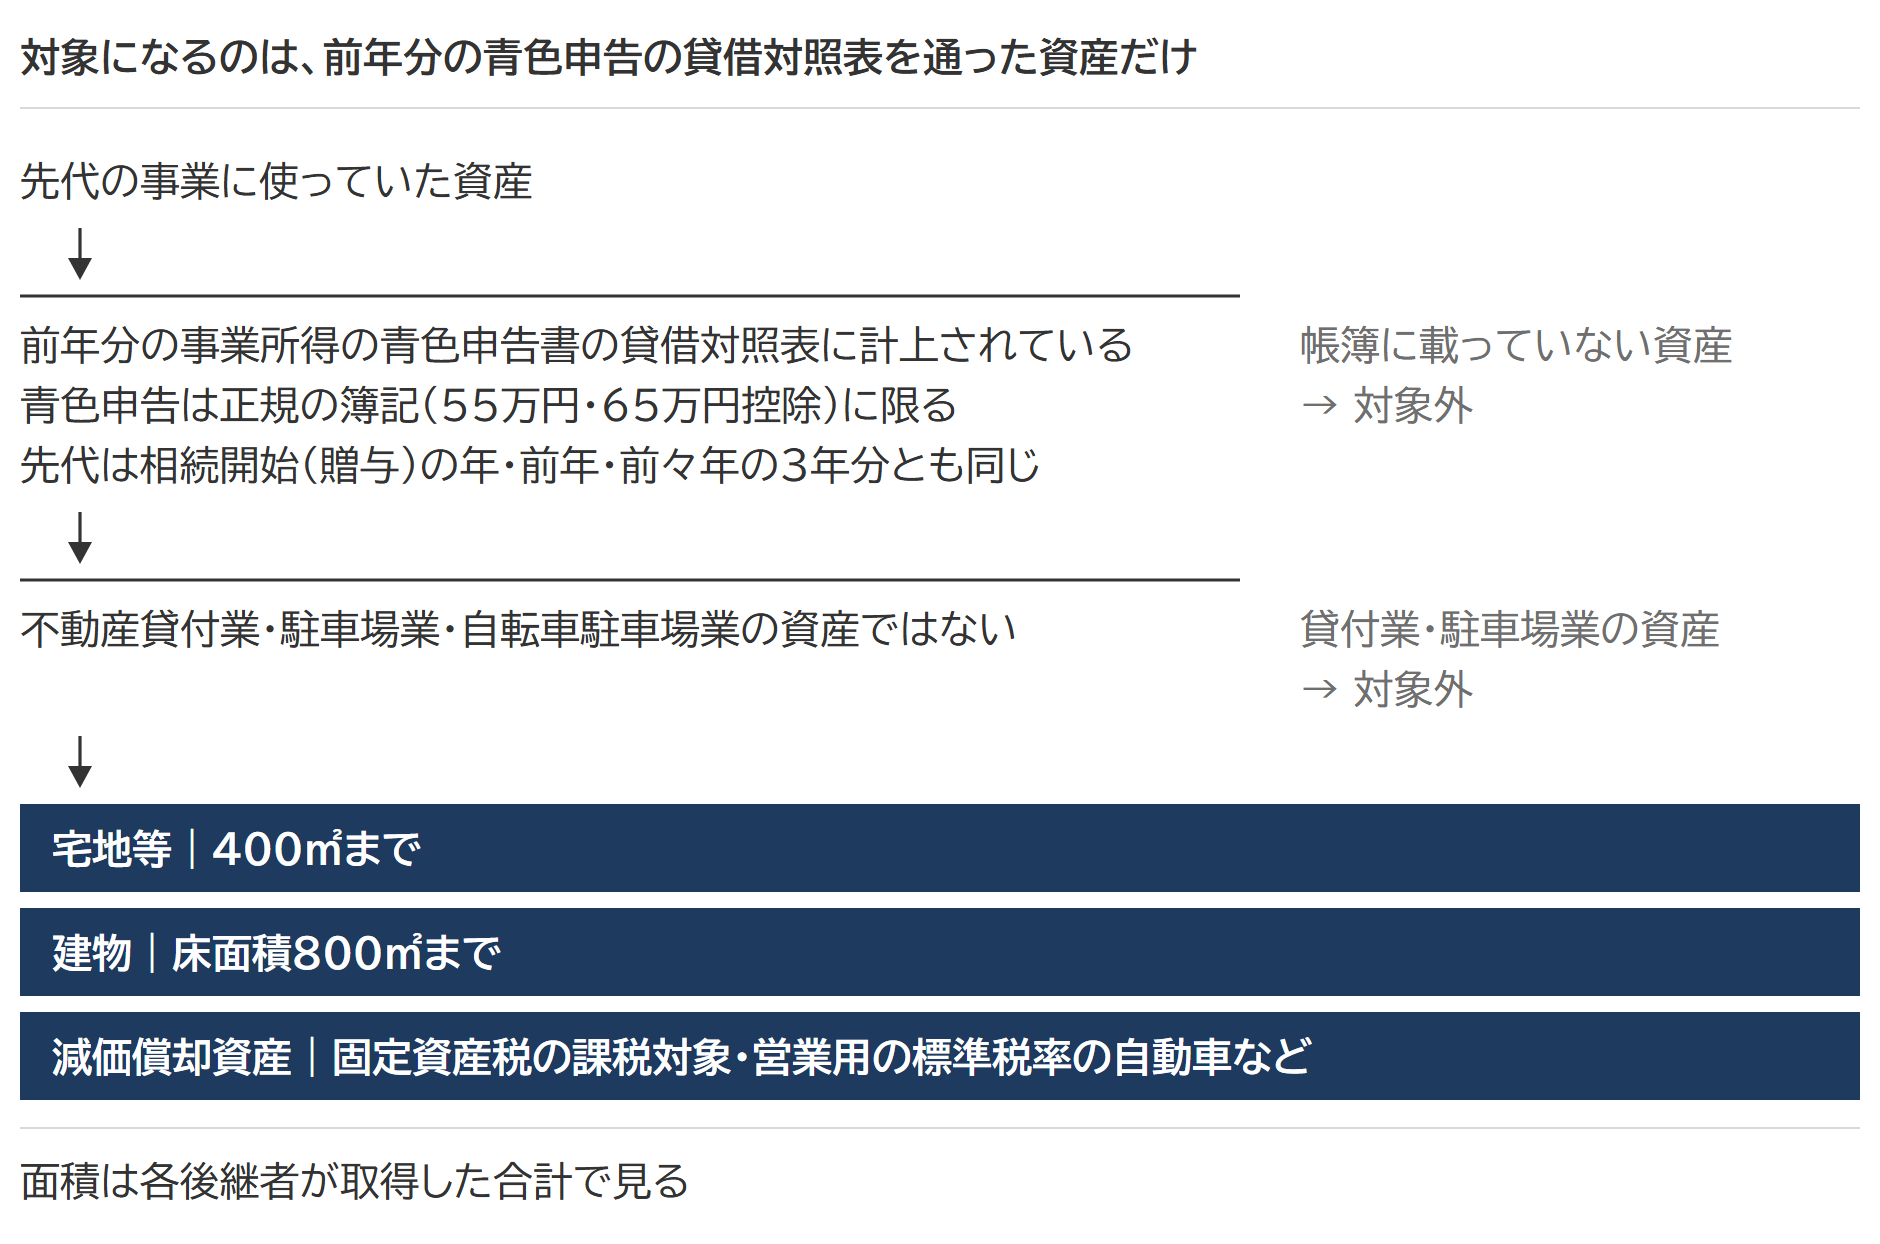
対象になる資産とは|前年分の青色申告の貸借対照表に載っている宅地400㎡・建物800㎡・減価償却資産
対象の「特定事業用資産」は、相続開始の日(贈与の日)の属する年の前年分の事業所得に係る青色申告書の貸借対照表に計上されているものに限ります。
| 宅地等 | 面積の合計のうち400㎡以下の部分。建物や構築物の敷地になっているものに限る |
|---|---|
| 建物 | 床面積の合計のうち800㎡以下の部分 |
| 減価償却資産 | 固定資産税がかかる償却資産、営業用の標準税率が適用される自動車、そのほか財務省令で定めるもの(一定の貨物運送用・乗用の自動車、乳牛・果樹などの生物、特許権などの無形固定資産) |
この青色申告は、正規の簿記(一般的には複式簿記)で記帳して貸借対照表を添付する55万円・65万円控除のもの(措置法25条の2第3項)に限ります。相続開始(贈与)の年・前年・前々年のどれかが10万円控除や現金主義の青色申告だと、この制度は使えません(質疑応答事例 問16)。不動産貸付業・駐車場業・自転車駐車場業に使う資産も外れます。
出典:措置法70条の6の10第2項(e-Gov法令検索)/タックスアンサー No.4153 個人版事業承継税制(国税庁)
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
先代と後継者の要件|先代は3年分の青色申告、後継者は事業に従事していたこと
法人版の要件が会社・先代経営者・後継者の3層なのに対し、個人版は先代と後継者の2層です。措置法のほかに、都道府県の認定の要件として経営承継円滑化法施行規則6条16項(事業承継を支える法律の省令。贈与は7号・相続は8号)にもあります。
先代の側は、相続開始(贈与)の年とその前年・前々年の3年分について、正規の簿記による事業所得の青色申告書を提出していたことが要ります(措置法施行令40条の7の10第1項)。前年に資産保有型事業・資産運用型事業(現預金や貸付用の不動産などの特定資産に偏った事業)に当たらず、総収入金額が零を超えることも認定の要件です(施行規則6条16項8号チ〜ル・7号リ・ル〜ワ)。
後継者の側は、相続開始の直前(贈与の直前)にその事業か同種・類似の事業に従事していたこと、申告期限まで資産の全部を持って自分の事業に使うこと、開業届を出し青色申告の承認を受けていること(相続は見込みでも足ります)が措置法の要件です。贈与では、贈与の日に18歳以上であることが加わります。猶予を受けるには、申告期限までに猶予税額に相当する担保を提供します(70条の6の10第1項)。
個人版の従事要件の60歳は先代の年齢で、先代が60歳未満で死亡した場合には直前の従事を問いません。措置法70条の6の10第2項2号の柱書(イ以下の細目の前の本文)と施行規則6条16項8号ニの両方に書かれています。法人版の70歳と特例後継者の例外は、措置法施行規則23条の12の3第11項など省令だけにあります。
先代と生計を一にする(生活費を共にする)配偶者などの親族が持っていた事業用資産も対象で、先代からの承継の日から1年以内の贈与・相続に限ります(施行規則6条16項9号・10号)。
出典:経営承継円滑化法施行規則6条16項(e-Gov法令検索)/措置法施行規則23条の12の3第11項(e-Gov法令検索)
期限|個人事業承継計画は令和10年9月30日、贈与・相続は令和10年12月31日
延長後の個人版の2つの期限は、法人版の特例承継計画の提出期限と贈与・相続の期限の1年後ろです。
| 期限 | 個人版 | 法人版(特例措置) |
|---|---|---|
| 計画の提出(都道府県知事) | 令和10年9月30日 (様式第21の3) |
令和9年9月30日 (様式第21) |
| 贈与・相続 | 令和10年12月31日 | 令和9年12月31日 |
個人事業承継計画(都道府県に出す承継の計画)は、相続が起きた後に出しても構いません。施行規則17条4項は提出の期限だけを定め、相続開始前の提出を要件にしていないためです。計画は、相続開始の日の翌日から8か月以内の認定申請の時までに出せば足ります(国税庁の質疑応答事例 問3)。
様式第21の3の本紙は下の見本のとおりで、書き込みは架空の設例です。別紙には、国が認定した税理士などの支援者(認定経営革新等支援機関)の所見を付けます。
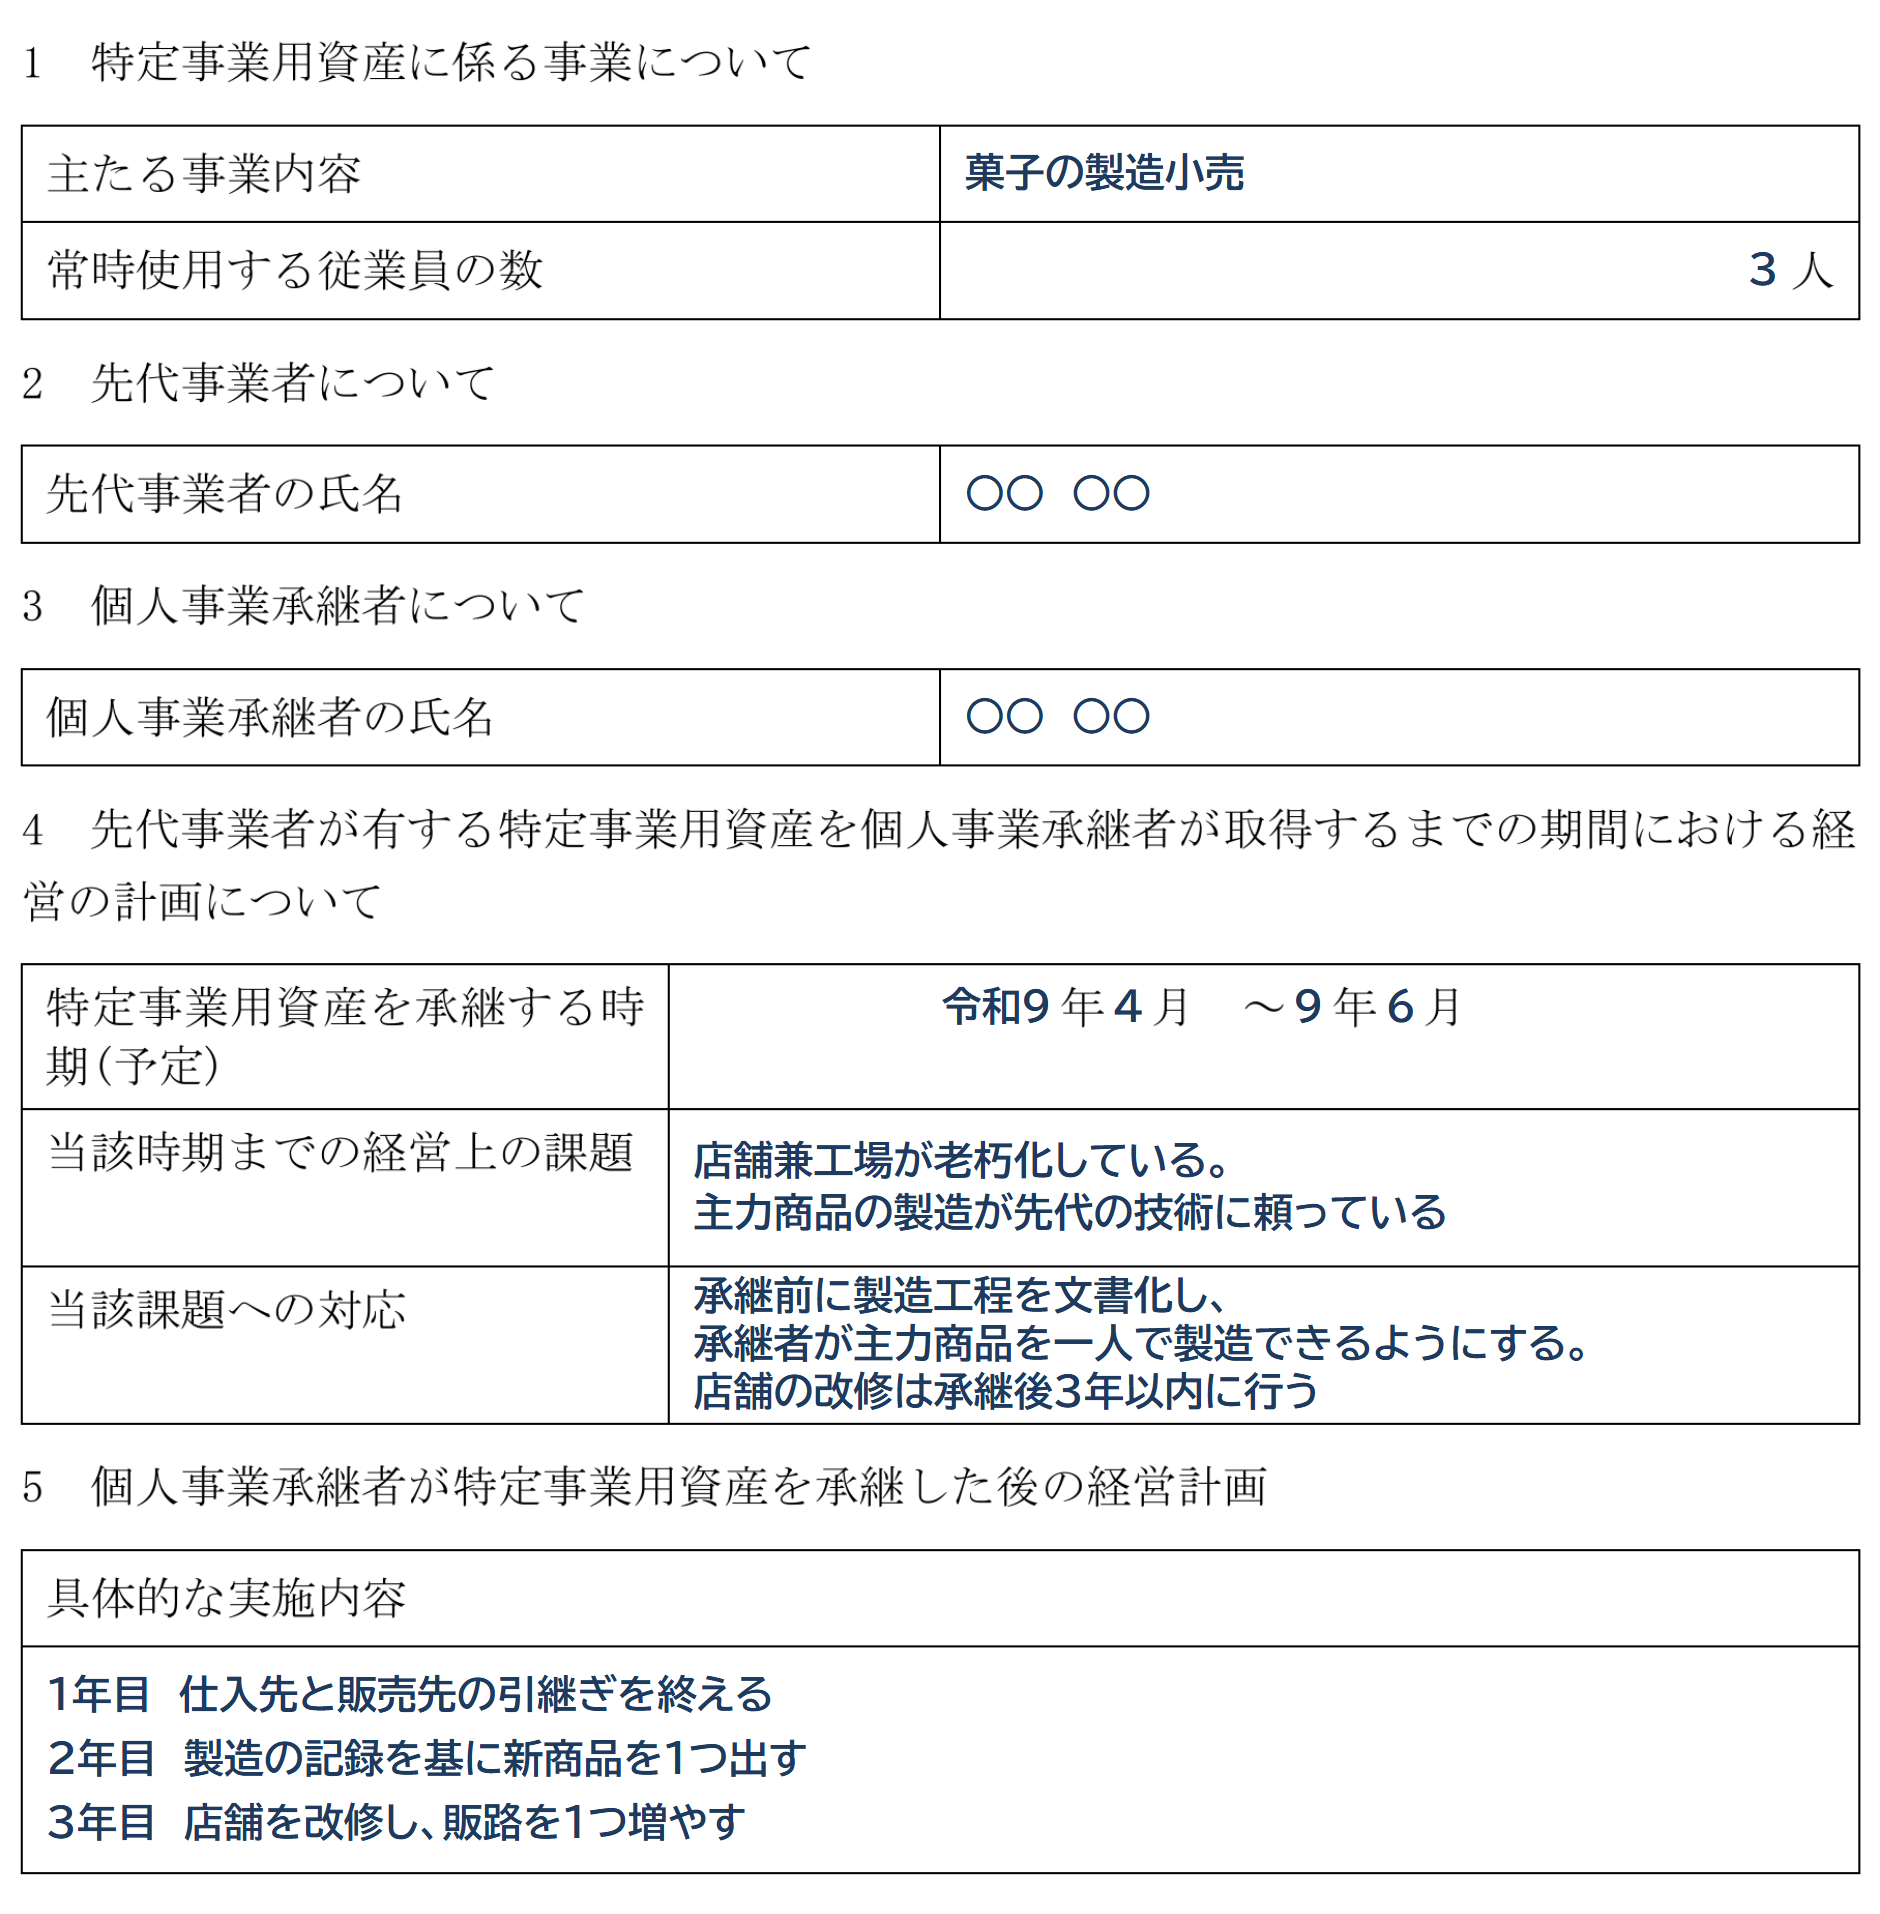
出典:経営承継円滑化法施行規則17条4項(e-Gov法令検索)/個人版事業承継税制の質疑応答事例(情報)|国税庁
小規模宅地等の特例との選び方|特定事業用宅地等とは選択、同族会社事業用・貸付事業用は400㎡の枠を削る
400㎡の枠の調整は、相続の条(70条の6の10第2項)にだけあります。
特定事業用宅地等とは併用できない(選択)
措置法70条の6の10第2項2号ヘは後継者の要件として、被相続人から財産を取得した者が特定事業用宅地等(被相続人等の事業用の宅地)について特例の適用を受けていないことを挙げています。69条の4第6項も、その被相続人から取得した特定事業用宅地等に特例を適用しないと定めます。相続人の誰か1人が特定事業用宅地等で特例を使えば、後継者は事業用資産の全部について猶予を受けられません。
特定同族会社事業用・貸付事業用を使うと400㎡の枠が削られる
400㎡から引く面積は措置法施行令40条の7の10第7項が定めます。貸付事業用宅地等(貸家や貸駐車場の敷地など)を1㎡でも選ぶと、小規模宅地等の限度面積の調整式と同じ換算で合計した面積の2倍を引きます。
| 特例を使う区分 | 個人版で使える宅地等の限度面積 | 例(質疑応答事例 問30) |
|---|---|---|
| 特定同族会社事業用宅地等(貸付事業用なし) | 400㎡-その面積 | 100㎡を使うと300㎡(居住用を併せても同じ) |
| 貸付事業用宅地等を含む | 400㎡-2×(特定居住用×200/330+特定同族会社事業用×200/400+貸付事業用) | 貸付70㎡だけなら260㎡。居住99㎡と貸付70㎡なら140㎡ |
| 特定居住用宅地等だけ | 400㎡(削られない) | 99㎡を使っても400㎡ |
自宅200㎡と貸付地50㎡に特例を使った場合
400㎡-2×(200㎡×200/330+50㎡)=400㎡-342.42㎡=57.58㎡
限度面積(特例を使える面積の上限)を超えて選ぶと、申告書に書いた宅地等の全部について納税猶予も小規模宅地等の特例も受けられません(措置法通達69の4-12)。特例は修正申告で面積を収め直せば使えますが、納税猶予は期限内申告に限られ、やり直しがききません。
出典:措置法施行令40条の7の10第7項(e-Gov法令検索)/措置法通達69の4-12(国税庁)
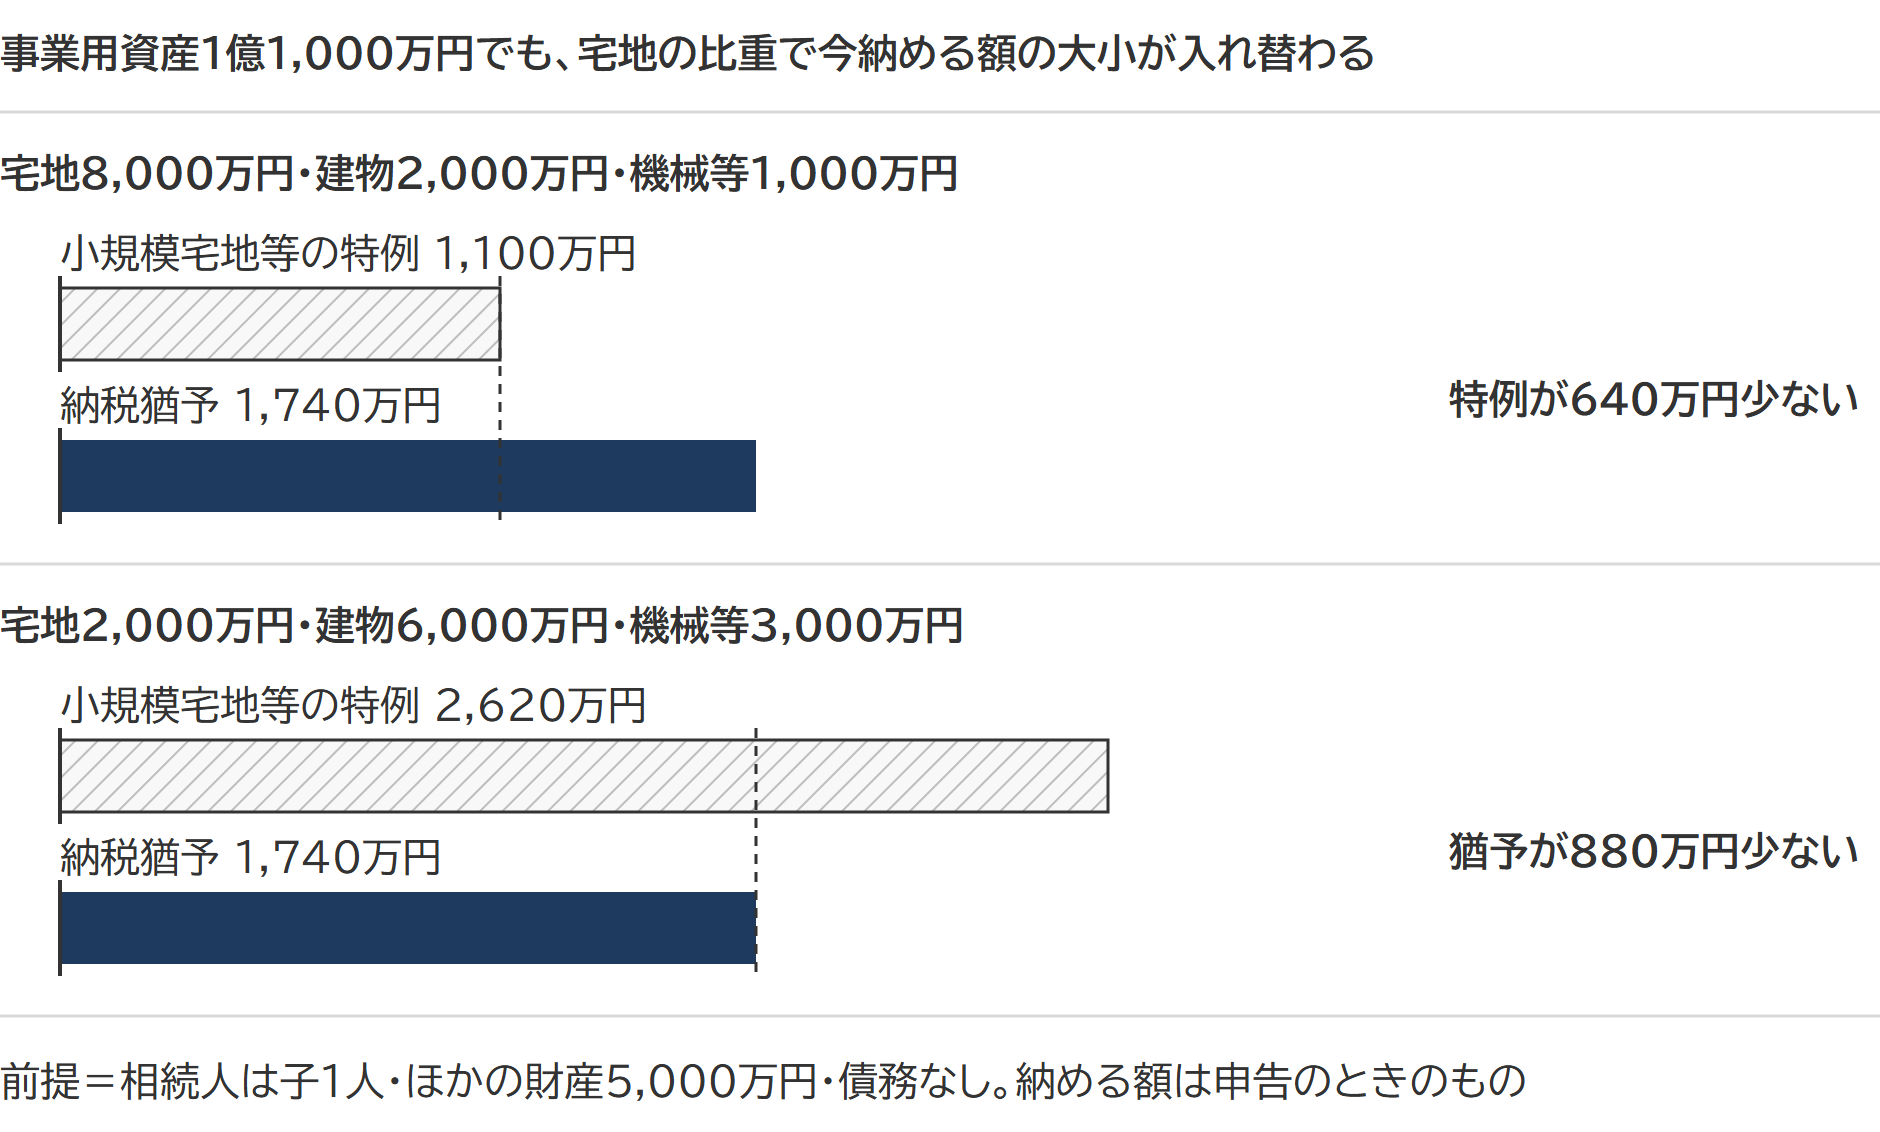
100%猶予でも、今納める額が小規模宅地等の特例より多くなる場合がある
猶予される税額は、特例事業用資産(猶予の対象に選んだ事業用資産)の価額だけを課税価格とみなして計算した相続税です(70条の6の10第2項3号)。本来の税額との差が今納める額です。累進税率の低い部分が猶予の側に回るため、課税価格そのものを80%下げる特例より今納める額が多くなることがあります。
比べる前提は、相続人が子1人、ほかの財産が5,000万円、債務なし、見るのは申告のときに納める額です。猶予税額は後継者の死亡などで免除になりえますが、特例の減額は確定します。事業の借入金があると猶予税額の計算の基礎から特定債務額(事業と関係がないと書面で明らかなもの以外の債務など)が引かれ、猶予税額は縮みます(施行令40条の7の10第9項・10項)。
| 事業用資産1億1,000万円の内訳 | 特例で納める額 | 猶予で今納める額 |
|---|---|---|
| 宅地8,000万円・建物2,000万円・機械等1,000万円 | 1,100万円 | 1,740万円 |
| 宅地2,000万円・建物6,000万円・機械等3,000万円 | 2,620万円 | 1,740万円 |
納税猶予の側は、内訳が変わっても1,740万円(本来の税額3,260万円-猶予税額1,520万円)のままです。特例は宅地にしか効かないため、この前提では宅地が約5,330万円を超えると特例の方が少なくなります。
打ち切りと免除|青色申告をやめると猶予は終わり、後継者が働けなくなれば免除される
個人版では青色申告を続けることが猶予の条件で、継続届出書(猶予を続けるための届出書)は特定申告期限(最初に猶予を受けた贈与税・相続税の申告期限のうち早い日)の翌日から3年を経過するごとの日の翌日から3か月以内に出します(70条の6の10第10項)。
青色申告に結びつく打ち切り(取消事由)は、相続で3つ
相続の条(70条の6の10第3項)は猶予の期限が確定する(猶予が終わり、税を納める)場合を7つ挙げます。青色申告に結びつかない残りの4つ(事業の廃止・破産、資産保有型事業などへの該当、総収入金額が零、猶予をやめる旨の届出)は法人版の納税猶予の取消事由と同じ型です。
| 4号 | 特例事業用資産の全てが、その年の事業所得の青色申告書の貸借対照表に計上されなくなった |
|---|---|
| 5号 | 青色申告の承認を取り消された、または青色申告をやめる旨の届出書を出した |
| 7号 | 承認を受ける見込みで猶予を受けたのに、その申請が却下された(相続だけ) |
贈与の条(70条の6の8第3項)は6つで、7号に当たる事由はありません。贈与では承認が見込みでは足りないためです。
各号の日(相続の条の4号はその年の12月31日)から2か月で猶予の期限が来て、申告期限の翌日からの利子税(猶予の間の利息にあたる税)も納めます(70条の6の10第26項)。
資産の一部が事業から外れた場合は、陳腐化などによる廃棄や承認を受けた買換えを除き、その部分に対応する税額だけが確定します(相続は70条の6の10第4項・贈与は70条の6の8第4項)。
法人成りは5年の前と後で結論が分かれる
会社を作って事業用資産をお金の代わりに出資(現物出資)すると、資産は後継者の事業から外れます。特定申告期限の翌日から5年以内なら、その分の猶予はそこで終わり。5年を経過した日の後に全てを移したときは、移転の日から1か月以内に税務署長へ承認を申請します。承認を受ければ移転はなかったものとみなされ、取得した株式が特例事業用資産とみなされて猶予が続きます(70条の6の10第6項・国税庁の質疑応答事例 問53)。
届出で免除されるのは3つ|後継者の死亡・次の後継者への贈与・働けなくなったとき
届出で猶予税額が免除されるのは、後継者が死亡した場合、特定申告期限の翌日から5年を経過した後に次の後継者へ事業用資産の全部を贈与した場合、やむを得ない理由で事業を続けられなくなった場合の3つです(70条の6の10第15項)。届出は原則として該当の日から6か月以内です。事業用資産の全部の譲渡や破産、事業の廃止のときは、申請で猶予税額の全部または一部が免除される場合もあります(70条の6の10第17項・18項)。
やむを得ない理由は、精神障害者保健福祉手帳1級、身体障害者手帳1級・2級、要介護5の認定の3つです(措置法施行規則23条の8の8第21項。相続は23条の8の9第19項で準用)。法人版にも同じ3つの事由はありますが、効果と数が違います。法人版は代表権を失っても打ち切らない理由などに使い、類する事由を含める4号もありますが(施行規則23条の9第17項)、個人版は3つに限られます。
出典:措置法施行規則23条の8の8第21項(e-Gov法令検索)/措置法施行規則23条の9第17項(e-Gov法令検索)
よくある質問
ほかの事業も営んでいる場合、帳簿は分けますか。
分けます。認定の要件として、事業所得を生じるほかの事業があるときは、事業ごとに取引を区分して記録し、帳簿書類を備え付け、区分整理することが求められます(経営承継円滑化法施行規則6条16項8号ロ・7号ロ)。
継続届出書を出し忘れたらどうなりますか。
届出期限の翌日から2か月で猶予の期限が確定します(70条の6の10第12項)。期限後に届出書を出し、遅れたことにやむを得ない事情があると税務署長が認めたときは、期限内に出したものとみなされます(70条の6の10第16項)。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
 同族株主の判定と配当還元方式の4要件|非上場株式の評価方法フローチャート
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。