この記事の要点
- 特定事業用宅地等は、被相続人や生計一親族が事業に使っていた宅地を、事業を続ける親族が取得した場合に400㎡まで80%減額できる区分です。
- 不動産貸付業・駐車場業・自転車駐車場業は規模や営業形態を問わず対象外で、事業と呼べる規模に至らない貸付け(準事業)も対象外です。
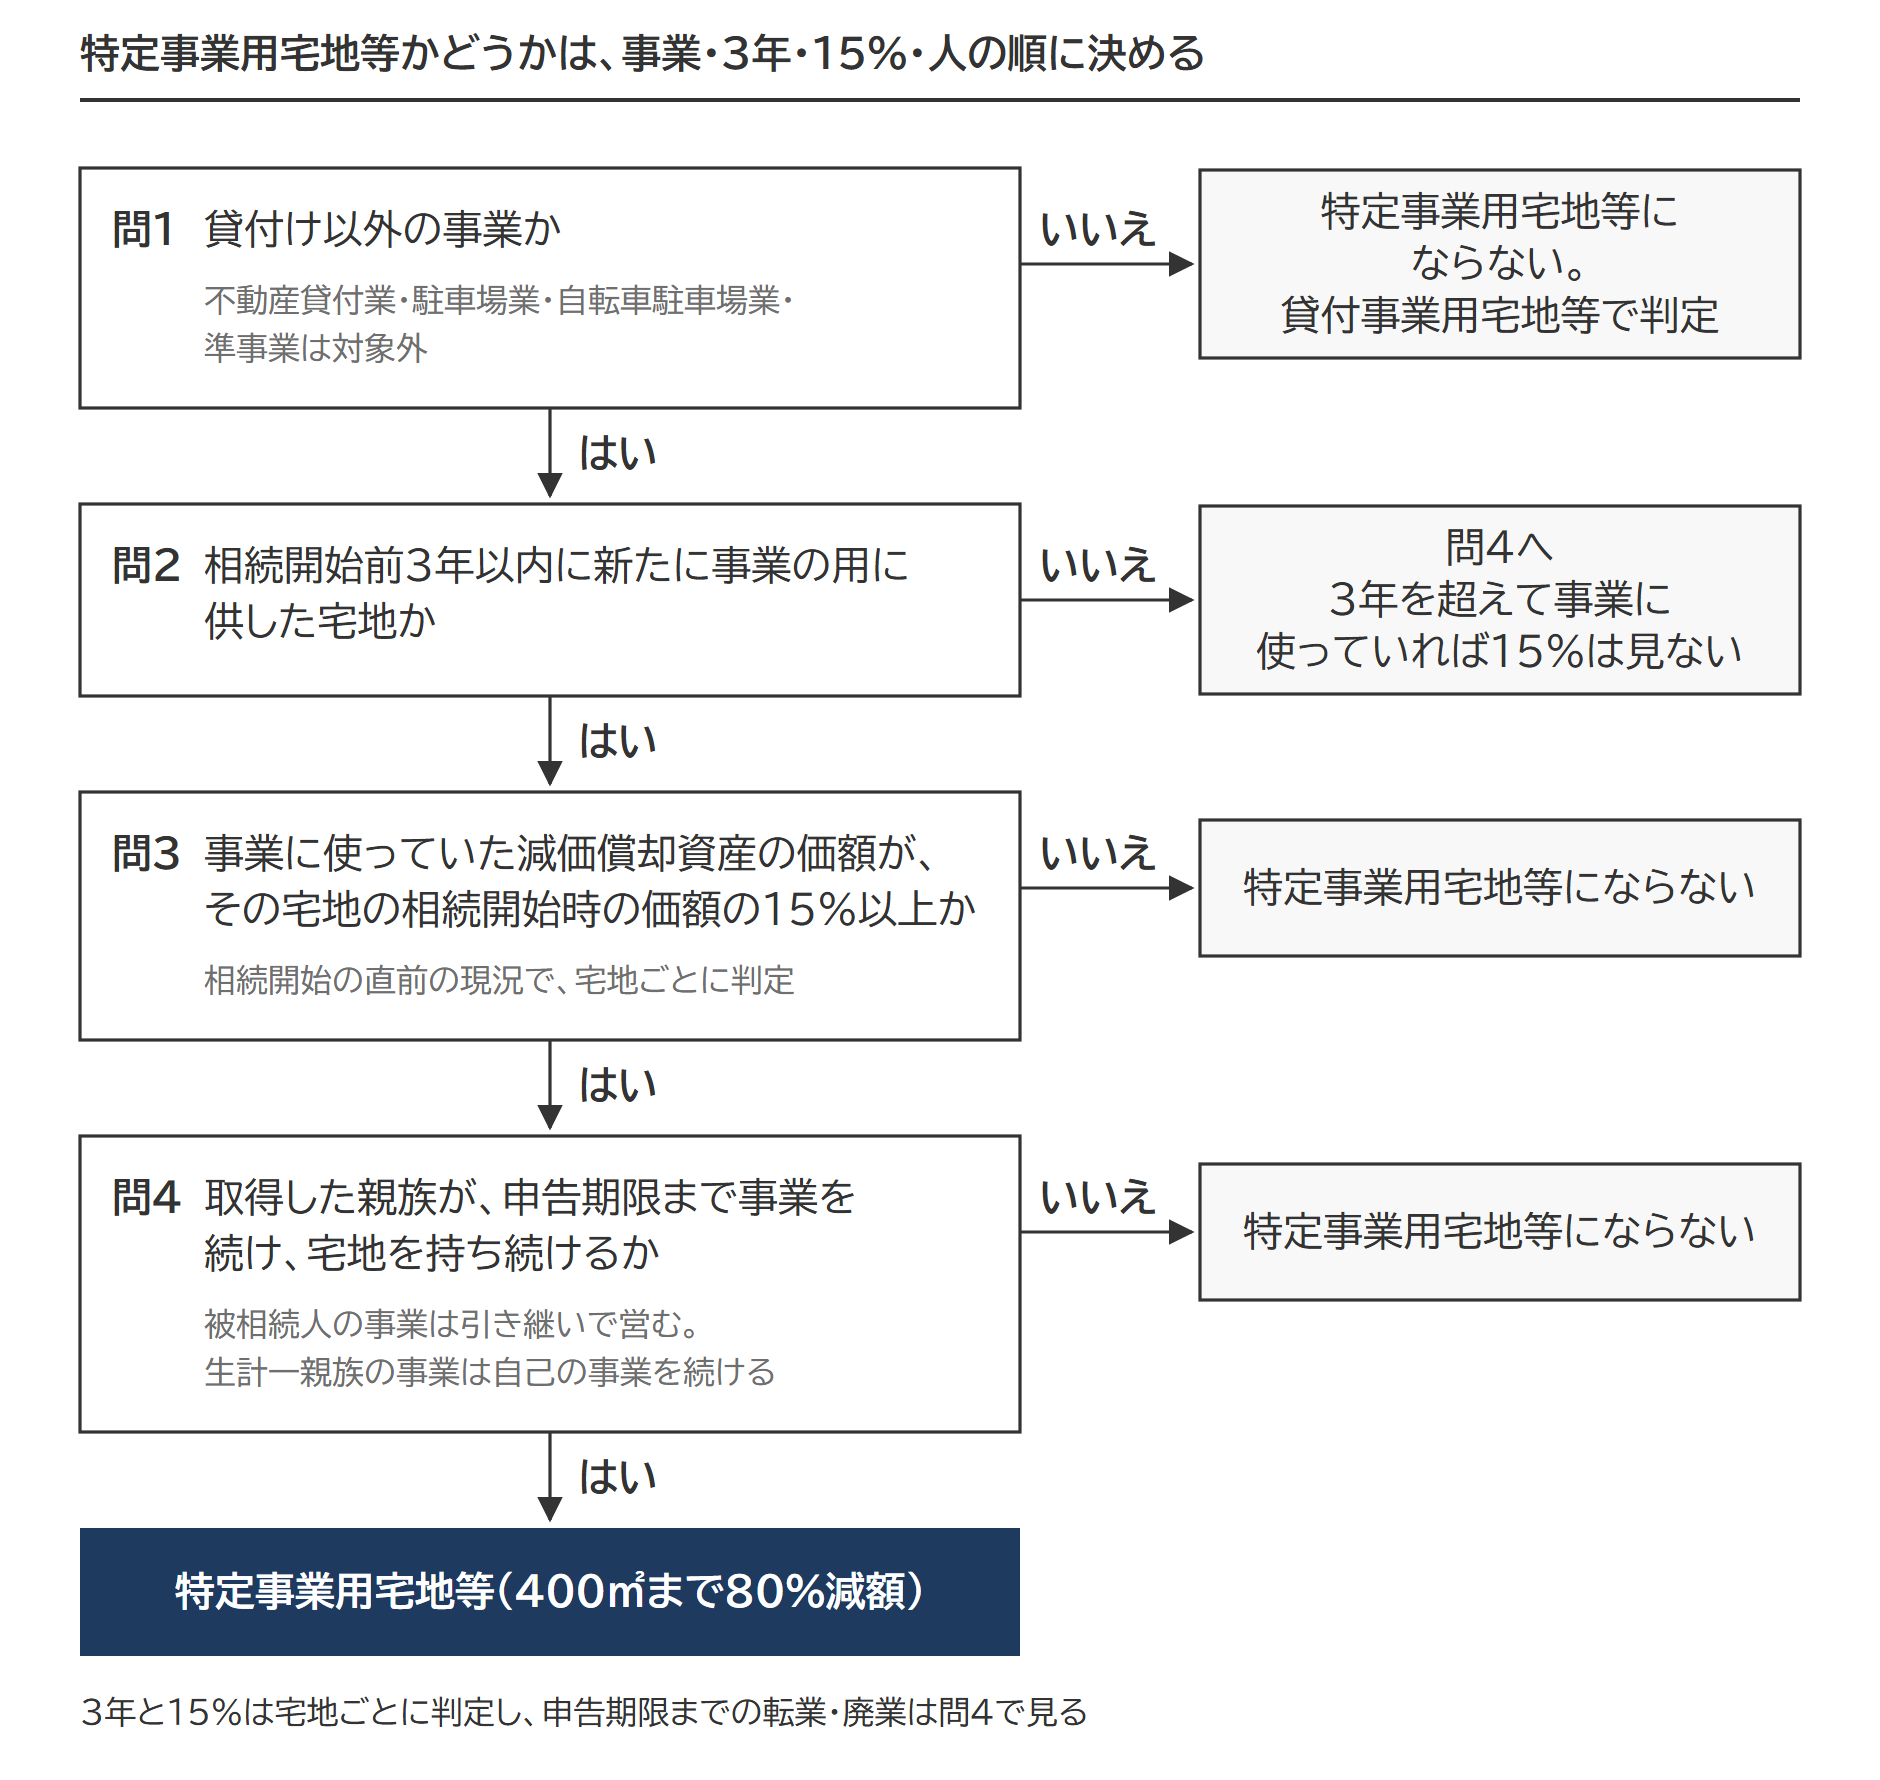
- 相続開始前3年以内に新たに事業の用に供した宅地は原則対象外です。外れる出口は「3年を超えて事業に使っていた」か「減価償却資産がその宅地の価額の15%以上」の2つです。
- 15%の判定は相続開始の直前の現況で宅地ごとに行います。あとから買った設備も分子に入ります。店舗併用なら分母も分子も事業に使っていた部分に限り、共有の宅地なら分母は被相続人の持分に応ずる部分です(分子は被相続人等が所有していた資産だけを数えます)。
- 申告期限までに事業を全部転業・廃業すると使えません。生計一親族の事業は、貸付業以外の事業への転業なら全部でも要件を満たすと考えられます。
特定事業用宅地等とは、亡くなった方や生計を一にしていた親族が貸付け以外の事業に使っていた宅地等で、その事業を引き継ぐか続ける親族が取得したものをいいます。相続税の計算に入れる価額を、400㎡まで80%減らせます(租税特別措置法69条の4第1項1号・第2項1号。定義は同条3項1号)。
被相続人と生計を一にしていた親族(同じ財布で暮らしていた親族。別居でも、生活費などの送金が常に行われていれば当たることがあります)を、以下では生計一親族と書きます。4つの区分の全体像は小規模宅地等の特例で、取得者と用途を順に確かめる手順は判定のフローチャートで整理しています。
特定事業用宅地等の要件(一覧)
要件は、宅地・事業・取得した親族・手続きの4つに分かれます。
| 要件 | 中身 | 詳しい節 |
|---|---|---|
| 宅地の要件 | 建物又は構築物の敷地の用に供されている宅地等であること(棚卸資産に当たるものと、耕作用の温室・暗渠の敷地は除く) | 対象になる事業・ならない事業 |
| 事業の要件 | 貸付け以外の事業であること。相続開始前3年以内に新たに事業に使い始めた宅地は、減価償却資産が宅地の価額の15%以上あること | 対象になる事業/3年以内と15%の判定 |
| 取得した親族の要件 | 被相続人の事業は、申告期限までに引き継いで営む。生計一親族の事業は、自分で続ける。どちらも申告期限まで宅地を持ち続ける | 取得した親族の要件/転業・廃業・譲渡の判定 |
| 手続きの要件 | 申告期限までに分割されているか、遺言で取得者が決まっていること(未分割は分割見込書)。申告書に付表と書類を添付する | 取得した親族の要件/添付書類の一覧 |
出典:租税特別措置法69条の4第1項(e-Gov法令検索)/租税特別措置法施行令40条の2第4項(e-Gov法令検索)/租税特別措置法施行規則23条の2第1項(e-Gov法令検索)
| 区分 | 誰の事業か | 面積と割合 | 記事へのリンク |
|---|---|---|---|
| 特定事業用宅地等 | 被相続人または生計一親族が営んでいた、貸付け以外の事業 | 400㎡・80% | この記事 |
| 特定同族会社事業用宅地等 | 被相続人と親族などが発行済株式の10分の5を超えて持つ法人の事業(不動産貸付業等を除く。被相続人等が宅地や建物を法人に相当の対価で貸していた場合に限ります。限度面積は特定事業用宅地等と合わせて400㎡) | 400㎡・80% | 特定同族会社事業用宅地等 |
| 貸付事業用宅地等 | 被相続人または生計一親族が営んでいた貸付事業(不動産貸付業・駐車場業・自転車駐車場業・準事業)。ほかの区分と併用するときは限度面積を調整 | 200㎡・50% | 貸付事業用宅地等 |
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
特定事業用宅地等の対象になる事業・ならない事業
対象になるのは、貸付け以外の事業です。条文は被相続人等(被相続人と生計一親族)の事業から「不動産貸付業その他政令で定めるもの」を除き、政令が駐車場業・自転車駐車場業・準事業を挙げています(租税特別措置法施行令40条の2第7項)。
| 事業 | 特定事業用宅地等 | その宅地の扱い |
|---|---|---|
| 飲食業・小売業・製造業・医業など、貸付け以外の事業 | なる | 400㎡まで80%減額 |
| 不動産貸付業・駐車場業・自転車駐車場業 | ならない | 貸付事業用宅地等の要件を満たせば、200㎡まで50%減額 |
| 準事業(事業と呼べる規模に至らない不動産の貸付けを、相当の対価を得て継続的に行うもの) | ならない | 同上 |
不動産貸付業・駐車場業・自転車駐車場業は、規模、設備の状況、営業形態を問わず、すべて除かれる側に入ります(措置法通達69の4-13)。時間貸しの駐車場を大規模に運営していても、所得税で事業所得として申告していても、特定事業用宅地等にはなりません。
事業と呼べる規模に至らない貸付け(準事業)も、政令で別に対象から外されています(施行令40条の2第1項・第7項)。
下宿は不動産貸付業に当たらない
部屋を使わせるとともに食事を出す下宿のような事業は、「不動産貸付業その他政令で定めるもの」に当たりません(措置法通達69の4-14)。部屋を貸していても貸付事業ではなく、ほかの要件を満たせば特定事業用宅地等になり得ます。
出典:租税特別措置法(e-Gov法令検索)/租税特別措置法施行令(e-Gov法令検索)/措置法通達69の4-13/措置法通達69の4-14/国税庁タックスアンサー No.4124
郵便局舎の敷地は、貸付けでも特定事業用宅地等として扱う例外です。平成19年9月30日以前から郵便局舎の敷地として貸していた宅地で、総務大臣の証明など4つの要件を満たすものが当たります(郵政民営化法180条・措置法通達69の4-27)。証明書を含む書類の扱いは添付書類の一覧で整理しています。
出典:措置法通達69の4-27
貸し付けていた宅地は貸付事業用宅地等、駐車場の敷地は駐車場の9つの事例、同族会社に貸していた宅地は特定同族会社事業用宅地等の記事で扱っています。
特定事業用宅地等の具体例(当たる例・当たらない例)
| 例 | 区分(ほかの要件を満たしたとき) |
|---|---|
| 個人商店の店舗兼住宅の店舗部分 | 特定事業用宅地等になる(住まいの部分は特定居住用宅地等の要件で別に判定) |
| 町工場の敷地 | 特定事業用宅地等になる |
| 医院や歯科医院の敷地 | 特定事業用宅地等になる |
| 税理士などの事務所の敷地 | 特定事業用宅地等になる |
| 下宿の敷地 | 特定事業用宅地等になり得る(不動産貸付業に当たらない) |
| アパートや貸店舗の敷地 | ならない(貸付事業用宅地等) |
| 月極駐車場・コインパーキングの敷地 | ならない(貸付事業用宅地等) |
| 同族会社に貸した敷地 | ならない(特定同族会社事業用宅地等) |
| 建物も構築物も無い資材置場 | ならない(建物又は構築物の敷地でないため。構築物の線は駐車場の9つの事例) |
| 生計別の子の店舗の敷地 | ならない(生計別の子の事業は対象外。よくある質問) |
相続開始前3年以内に新たに事業の用に供された宅地等と15%の判定
相続開始前3年以内に新たに事業の用に供された宅地等は、原則として特定事業用宅地等から外れます(租税特別措置法69条の4第3項1号)。外れないための出口は2つです。3年を超えて事業に使っていたか、3年以内でも減価償却資産(建物・設備・車両など)が宅地の価額の15%以上あるか。まず「新たに事業の用に供された」に当たるかを決め、当たるものだけ15%を測ります。
「新たに事業の用に供された宅地等」とは
事業以外の用に供されていた宅地等、または何らの利用もされていなかった宅地等が、事業の用に供された場合をいいます(措置法通達69の4-20の2)。ここでいう事業に貸付事業は含みません。貸していた宅地を自分の店舗に変えれば「新たに」に当たり、店舗を別の業種の店舗に変えても当たりません。
| ケース | 「新たに事業の用に供された」に当たるか |
|---|---|
| 居住用や貸付用だった宅地を事業用に変えた | 当たる |
| 長年製造業を営む被相続人が、相続開始前3年以内に、規模拡大の工場用地・事務所の移転先・多角化で始めた飲食店の敷地を取得した | 3つとも当たる。15%の判定は宅地ごとに行う |
| すでに事業用だった宅地を別の事業に変えた | 当たらない |
| 建替えで一時休止し、建替え後すぐに事業を再開した | 当たらない(建替え前に事業の用に供した時が起点) |
| 災害で休業し、修繕のうえ事業を再開した | 当たらない(休業前に事業の用に供した時が起点) |
| 建替えで敷地が広がり、以前は建物の敷地でなかった部分ができた | 広がった部分だけ該当する |
| 相続開始前3年以内の相続で事業用の宅地を取得し、取得後も引き続き事業に使っていた | 当たらない(施行令40条の2第9項) |
最後の行は、短い期間に相続が続いたときの手当てです。父から事業用の宅地を相続した兄が2年後に亡くなっても、兄の相続で3年縛り(3年以内の宅地の除外)には引っかかりません。
出典:措置法通達69の4-20の2/租税特別措置法施行令(e-Gov法令検索)/相続税法基本通達等の一部改正について(法令解釈通達)のあらまし(情報)事例4
3年を超えて事業に使っていた宅地は15%を見ない
相続開始前3年を超えて引き続き被相続人等の事業の用に供されていた宅地等は、次の15%を満たさなくても特定事業用宅地等に当たります(措置法通達69の4-20の4)。建替えや災害で休んでいた期間があっても、休む前の事業から続けて数えます(措置法通達69の4-20の4の注)。
出典:措置法通達69の4-20の4/措置法通達69の4-20の5
3年以内の宅地は減価償却資産が15%以上かで決まる
新たに事業の用に供された宅地等でも、その事業に使っていた減価償却資産の価額が、その宅地等の相続開始の時の価額の100分の15以上なら、3年縛りの対象から外れます(施行令40条の2第8項)。通達はこの規模の事業を「特定事業」と呼んでいます(措置法通達69の4-20の3)。
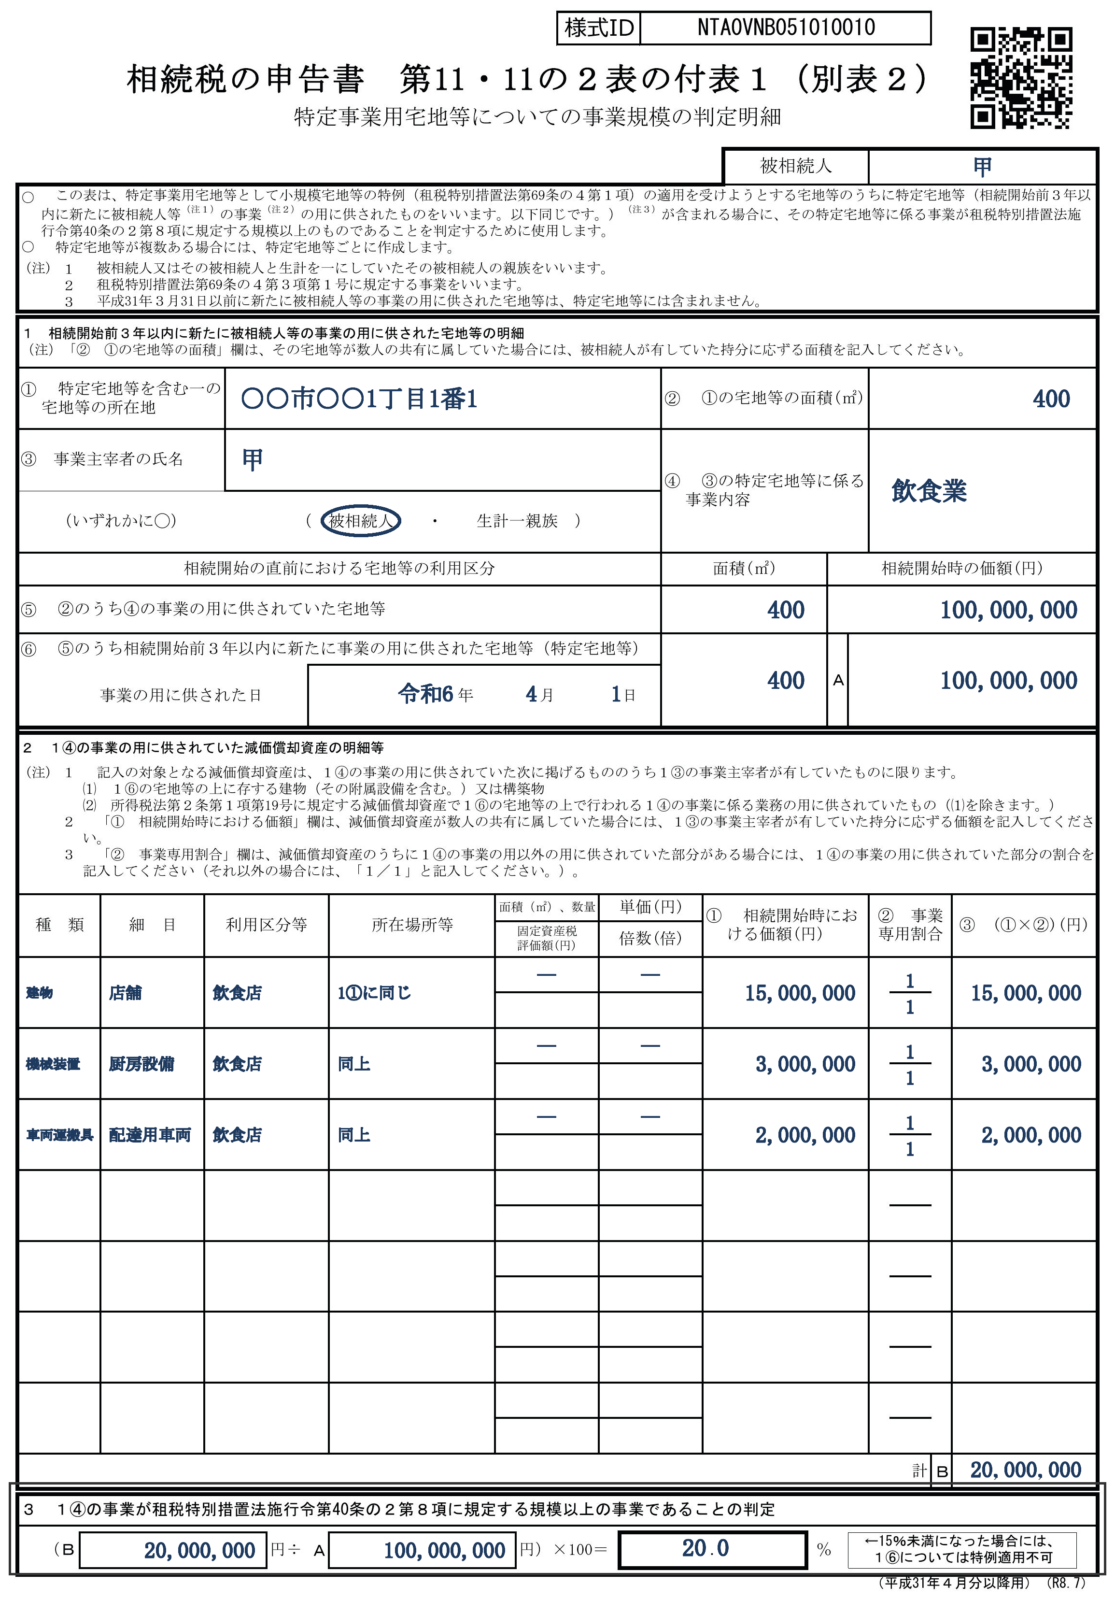
15%の判定
被相続人が相続開始の2年前に飲食店を始めた宅地400㎡(相続開始時の価額1億円)。店舗の建物1,500万円、厨房設備300万円、車両200万円は、いずれも被相続人が所有していた。
2,000万円 ÷ 1億円 = 20%。15%以上なので特定事業に当たり、事業を始めてから3年未満でも特定事業用宅地等になります。15%に届く下限は、1億円 × 15% = 1,500万円です。
分子に入る資産は2種類です。
| 区分 | 内容 |
|---|---|
| 建物・構築物 | その宅地等の上にある建物(附属設備を含む)または構築物 |
| その他の減価償却資産 | 所得税法2条1項19号の減価償却資産で、その宅地等の上で行う事業の業務に使っていたもの(建物・構築物を除く)。ほかの事業所の業務と共通で使っていた資産は、全部が入る |
どちらも、事業を行っていた被相続人、または事業を行っていた生計一親族が、自己の事業の用に供し、所有していた資産に限られます(措置法通達69の4-20の3 注2)。被相続人の事業なら被相続人の所有資産を、生計一親族の事業ならその親族の所有資産を数えます。被相続人が持っていても生計一親族の事業に使わせていた資産は入りません。所有していたものに限られるため、リースで借りている資産を数えられるかは、契約の内容を確かめて判断する必要があると考えられます。
判定は相続開始の直前の現況で、宅地ごとに行う
減価償却資産に当たるかどうかは、土地を新たに事業の用に供した時ではなく、相続開始の直前の現況で判定します(措置法通達69の4-20の3 注1)。事業を始めたあとに設備を買い足せばその資産も分子に入るため、15%に届きやすくなります。逆の向きも同じです。
事業を始めた時に建物が2,000万円で宅地1億円の20%あったとしても、相続開始時の建物の価額が1,400万円に下がり、ほかに事業用の資産がなければ14%です。15%を割れば特定事業に当たらず、始めて3年未満の宅地は特定事業用宅地等になりません。
判定は宅地等ごとです(措置法通達69の4-20の3のなお書き)。複数の宅地で同じ事業を営んでいても、宅地ごとに分子と分母を組んで15%を測ります。先の表の工場用地・事務所・飲食店の3つの宅地も、それぞれ別の判定です。
店舗併用や共有では分母も分子も按分する
宅地の一部が住まいで一部が店舗なら、分母は新たに事業の用に供された部分の価額だけになり、分子も事業に使っていた部分に限られます(施行令40条の2第8項の括弧書き)。共有の宅地なら、分母は被相続人の持分に応ずる部分です(措置法通達69の4-20の3 注3)。
| 事例 | 宅地と建物の状況 | 分子(減価償却資産) | 分母(新たに事業の用に供した宅地の価額) | 割合 |
|---|---|---|---|---|
| 事例1 | 3年以内に取得。宅地600㎡・建物400㎡で、1階200㎡が店舗、2階200㎡が住まい | 建物700万円 × 200㎡ ÷ 400㎡ + 機械装置100万円 = 450万円 | 宅地2,000万円 × 300㎡ ÷ 600㎡ = 1,000万円 | 45% |
| 事例2 | 5年前から1階で事業。3年以内に、住まいだった2階を同じ事業に変えた。宅地600㎡ | 建物150万円 + 車両50万円 = 200万円(同じ事業なので全部) | 宅地1,500万円 × 300㎡ ÷ 600㎡ = 750万円 | 26.67% |
| 事例3 | 5年前から宅地300㎡で1階店舗・2階住まい。3年以内に隣の200㎡を取得し、一体で利用。宅地は計500㎡ | 建物700万円 × 200㎡ ÷ 400㎡ + 機械装置100万円 = 450万円 | 宅地1,500万円 × 250㎡ ÷ 500㎡ = 750万円(店舗に対応)のうち、新たに取得した100㎡分 = 300万円 | 150% |
事例3は分母が新たに取得した部分の価額だけなので割合が上がり、150%でも特定事業に当たります。どの事例でも、15%の判定にかけるのは新たに事業の用に供した部分だけです。その面積は事例1が店舗に対応する300㎡、事例2が2階に対応する300㎡、事例3が新たに取得した100㎡です。
出典:相続税法基本通達等の一部改正について(法令解釈通達)のあらまし(情報)事例1〜3
15%の判定は、相続税の申告書の第11・11の2表の付表1(別表2)「特定事業用宅地等についての事業規模の判定明細」に、減価償却資産の明細と算式を書いて添付します。区分ごとの書類は添付書類の一覧にまとめています。
この縛りが「相続開始前3年以内」の形で働くのは、令和4年4月1日以後の相続です。平成31年4月1日から令和4年3月31日までの相続では、「平成31年4月1日以後に新たに事業の用に供された宅地等」が除かれていました(措置法通達69の4-20の5)。
取得した親族の要件は、被相続人の事業か生計一親族の事業かで分かれる
宅地の上で誰が事業をしていたかで、取得者に求める要件が変わります。
| 項目 | 被相続人の事業(3項1号イ) | 生計一親族の事業(3項1号ロ) |
|---|---|---|
| 典型例 | 父の飲食店を、会社を辞めた長男が継ぐ | 父の宅地で長男が営んでいた飲食店を、父の死後も長男が続ける |
| 取得者 | 事業を引き継ぐ親族 | その事業を営んでいた生計一親族 |
| 事業 | 申告期限までに被相続人の事業を引き継ぎ、申告期限まで営む | 相続開始前から申告期限まで、引き続き自己の事業の用に供する |
| 宅地の保有 | 申告期限まで有する | 申告期限まで有する |
| 被相続人との貸借 | ― | 被相続人が地代や家賃を受け取っていない(相当の対価に至らない程度の対価を受け取っている場合を含む) |
| 取得者が事業主になっていない | 就学中などやむを得ない事情で取得者の親族が事業主になっていれば、取得者が営んでいるものとして扱う(措置法通達69の4-20) | ― |
| 取得者が申告期限前に死亡 | その親族から宅地を取得した相続人が要件を満たせば該当(措置法通達69の4-15) | 死亡の日までを見る(ロの括弧書き) |
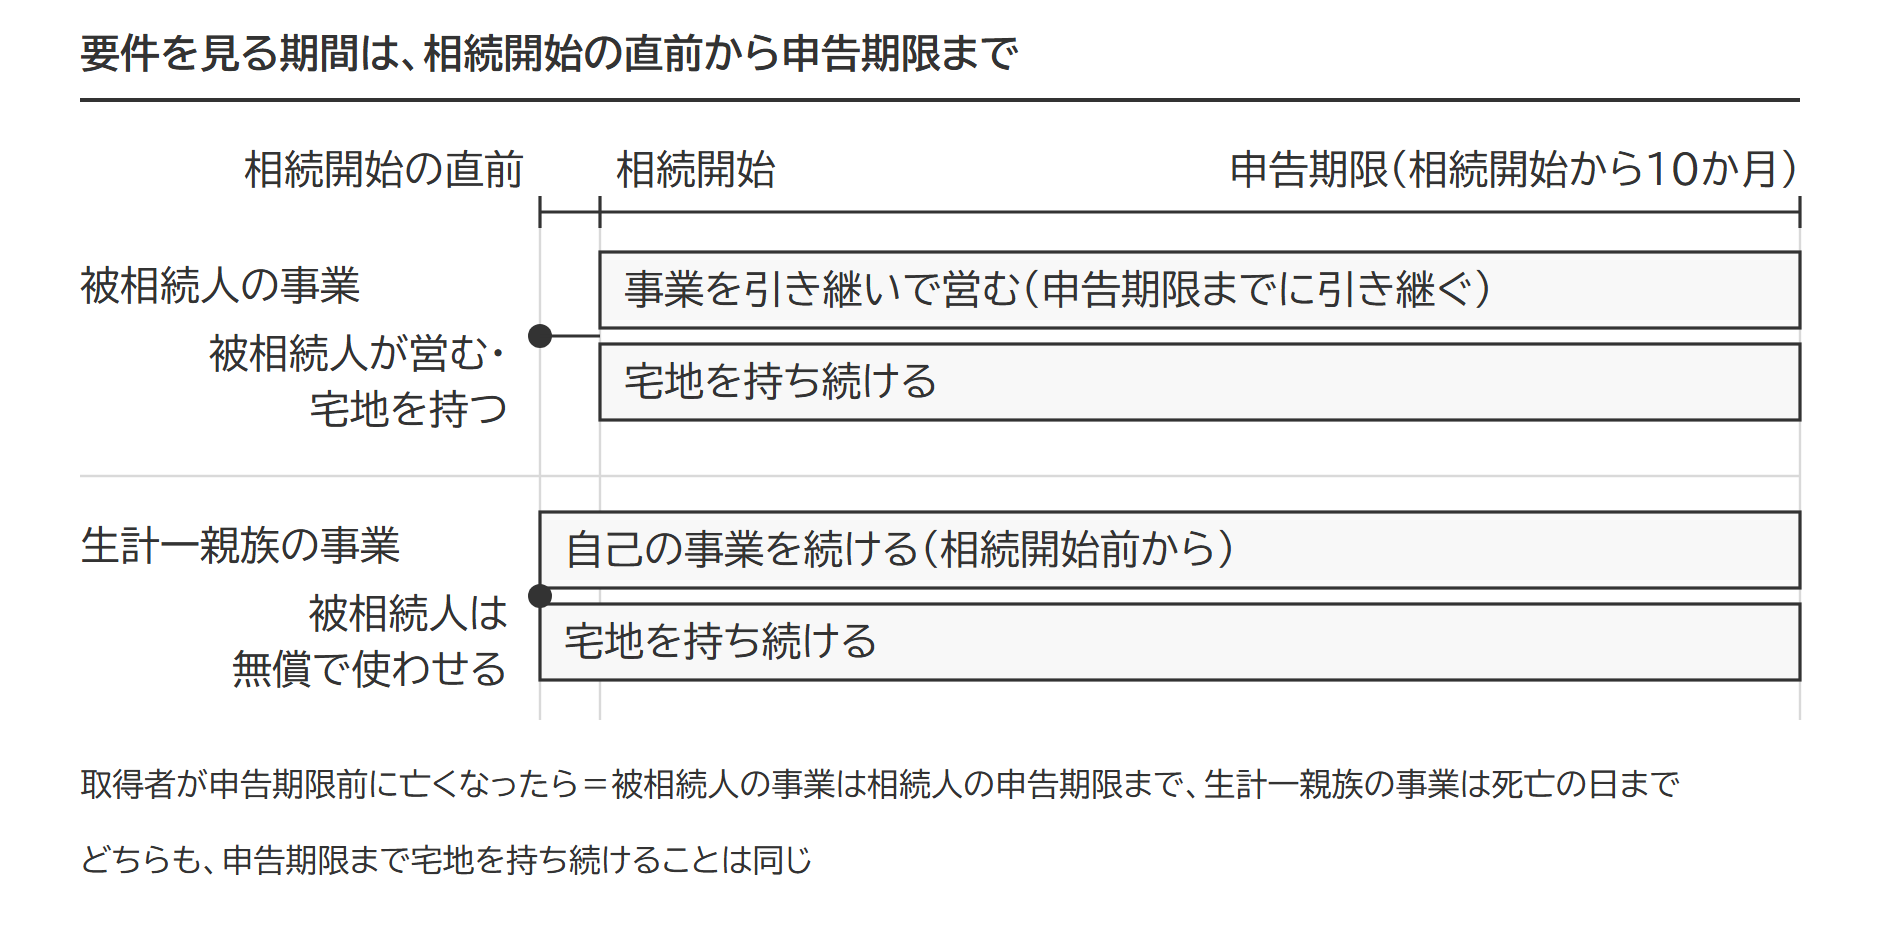
事業を引き継いだ親族は、個人事業の開廃業等届出書(開業届)や所得税の青色申告承認申請書を出し、事業の名義を移しておくと、申告期限(相続開始を知った日の翌日から10か月)までに営んでいたことを示しやすくなります。
生計一親族の事業で、被相続人がその親族から相当の対価を得て宅地を貸していれば、その宅地は被相続人の貸付事業の用に供されていた宅地等です。判定は貸付事業用宅地等の要件で行います(措置法通達69の4-4)。無償か、相当の対価に至らない程度の対価であれば、生計一親族の事業用の宅地です。
被相続人の事業を引き継いだ親族が申告期限前に亡くなったときは、その親族から宅地を取得した相続人が、その親族の相続の開始を知った日の翌日から10か月の期限まで事業と宅地の保有を続ければ、特定事業用宅地等に当たります(相続税法27条2項)。生計一親族の事業なら、亡くなる日までを見れば足ります。
出典:措置法通達69の4-4/措置法通達69の4-15/措置法通達69の4-20/相続税法27条2項(e-Gov法令検索)/国税庁タックスアンサー No.4124/国税庁タックスアンサー No.2090
申告期限までに宅地が分割されているか、遺言で取得者が決まっていることも要件です。未分割でも「申告期限後3年以内の分割見込書」を出しておけば、分割されたときに使えます。手続きの流れは未分割のまま申告するときで、事業用の建物が被相続人以外の名義のときの結論は土地と建物の名義が違う場合で整理しています。
申告期限までに転業・廃業・譲渡した場合の判定
結論は3つに分かれ、生計一親族の事業だけ全部の転業も可と考えられます(下の表と図)。
| 申告期限までの動き | 被相続人の事業(イ) | 生計一親族の事業(ロ) | 根拠 |
|---|---|---|---|
| 全部を貸付業以外の事業に転業した | 不可(被相続人の事業を営んでいない) | 可(自己の事業の用に供していればよい。下の説明) | 69条の4第3項1号イ・ロ |
| 全部を貸付業に転業した | 不可 | 不可 | 同号・施行令40条の2第7項 |
| 廃業した | 不可 | 不可 | 同号イ・ロ |
| 一部を貸付業以外の事業に転業した(元の事業も継続) | 宅地全体に適用できる | 宅地全体に適用できる | 措置法通達69の4-16 |
| 2つ以上の事業のうち一部を廃業した | 廃止した事業以外の部分だけ | 同左 | 同通達のなお書き・注2 |
| 宅地の一部を譲渡した、または貸し付けた | 残りの部分だけ | 同左 | 措置法通達69の4-18 |
| 建物の建替え工事に着手した | 事業の用に供されると認められる部分は可 | 同左 | 措置法通達69の4-19 |
| 災害で休業している | 再開の準備が進められていれば可 | 同左 | 措置法通達69の4-17 |
ロの文言は「相続開始前から申告期限まで引き続き当該宅地等を自己の事業の用に供していること」で、被相続人の事業を引き継ぐことを求めていません。生計一親族の事業で全部の転業が可と読めるのは、このためです。貸付業への転業と廃業は、自己の「事業」(貸付業等を除く)の用に供していないので外れます。被相続人の事業を引き継ぐ親族のほうは、イが「当該事業を営んでいること」を求めるため、全部を別の業種に変えると要件を満たしません。
一部を譲渡した場合に残る対象は、面積で決まります。450㎡・9,000万円の店舗の宅地のうち150㎡を申告期限前に売れば、残る300㎡(6,000万円)が特定事業用宅地等です。減額は 6,000万円 × 80% = 4,800万円で、売った150㎡には特例が及びません。
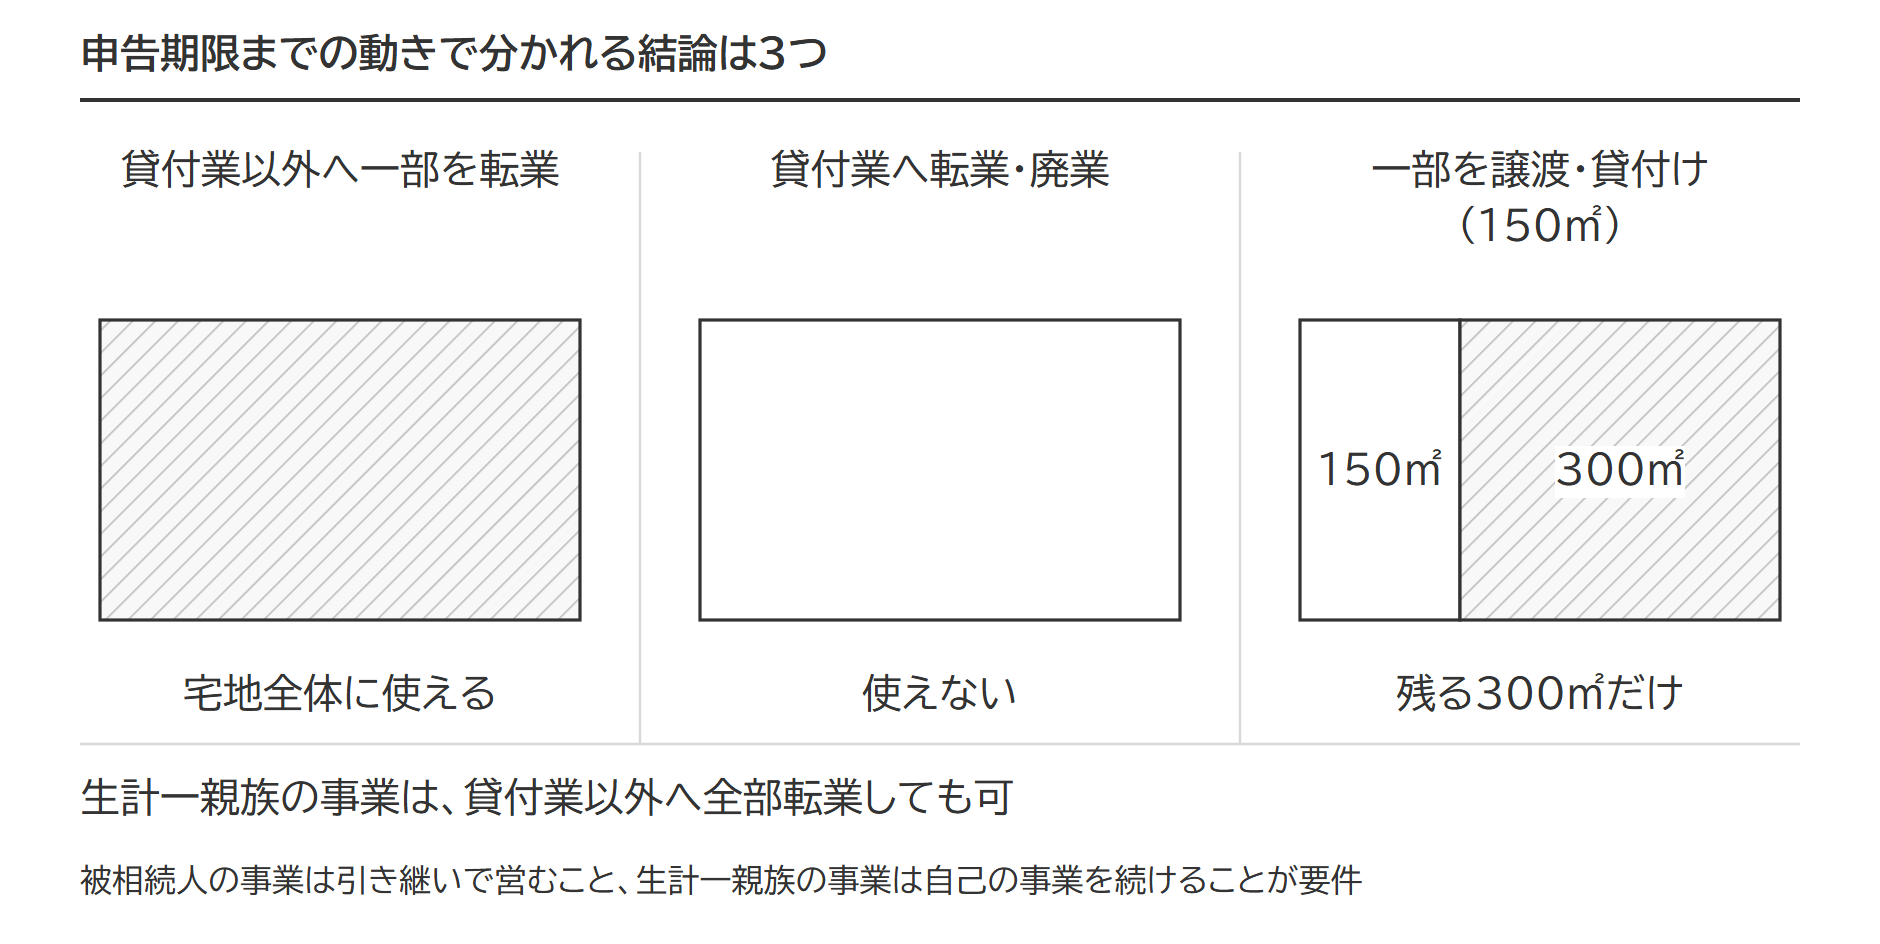
出典:措置法通達69の4-16/措置法通達69の4-17/措置法通達69の4-18/措置法通達69の4-19
限度面積400㎡と減額割合80%の計算
400㎡の枠は特定居住用宅地等(自宅の敷地・330㎡・80%)とは別で、両方を合わせて730㎡まで80%減額できます。
店舗兼住宅を子が継ぐときの計算(400㎡超は計算例の記事)
父が30年営んできた、床面積が同じ1階の店舗・2階の自宅の敷地200㎡(評価額6,000万円)を、店を継いだ長男が取得した。店舗に対応する部分は100㎡(3,000万円)、自宅に対応する部分は100㎡(3,000万円)。
店舗に対応する部分の減額 3,000万円 × 80% = 2,400万円
店舗に対応する部分の特例適用後の価額 3,000万円 - 2,400万円 = 600万円
店舗と自宅の敷地は、建物の床面積などの合理的な割合で分けます。自宅に対応する100㎡は、特定居住用宅地等の要件で別に判定する部分で、同居していたかどうかなどで結論が変わります(特定居住用宅地等)。400㎡を超える宅地の計算は計算例の450㎡・9,000万円の設例、調整計算と選ぶ順番は限度面積の調整が詳しいです。
個人の事業用資産の納税猶予とは併用できない
特定事業用宅地等について特例を使うと、その人を含め、被相続人から財産を取得した人の全員が「個人の事業用資産についての相続税の納税猶予」を受けられません(租税特別措置法70条の6の10第2項2号ヘ・69条の4第6項・措置法通達69の4-12)。贈与税の納税猶予を受けていた後継者が、その贈与者から相続で取得した特定事業用宅地等にも特例は使えません。
出典:租税特別措置法(e-Gov法令検索)/措置法通達69の4-12/国税庁タックスアンサー No.4124
よくある質問
生計別の子が、被相続人の宅地で事業を営んでいた場合は使えますか
特定事業用宅地等としては使えません。対象は被相続人または生計一親族の事業の用に供されていた宅地等に限られ、生計が別の子の事業は入らないためです。被相続人がその子から相当の対価を得て貸していれば、被相続人の貸付事業の用に供されていた宅地等として貸付事業用宅地等の要件で判定します(措置法通達69の4-4)。無償で使わせていた宅地は、貸付事業用宅地等にもなりません(タックスアンサー No.4124 の Q&A)。
出典:国税庁タックスアンサー No.4124 Q&A(事業的規模でない不動産貸付けの場合)
被相続人の事業を、生前に生計別の親族が引き継いでいた場合はどうなりますか
特定事業用宅地等としては使えません。判定の時点は相続開始の直前です。そのとき生計別の親族が営んでいた事業の宅地は、対象に入りません。相当の対価を得て貸していた場合の扱いは、上の質問と同じです。
申告期限までに取得者が決まらない場合、事業は引き継がなくてよいですか
引き継いでおく必要があると考えられます。分割見込書を出して未分割のまま申告する場合でも、要件は「申告期限までに被相続人の事業を引き継ぎ、申告期限まで営んでいること」のままです。未分割を理由に引き継ぎの時期を遅らせる定めはありません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例の宅地は申告後に選び直せるか|更正の請求では替えられない理由と、限度面積を超えたときの例外
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。