
この記事の要点
- 土地が被相続人の名義で建物が別の名義でも、小規模宅地等の特例は使えます。決め手は地代が無償(使用貸借)かと、建物の所有者が被相続人の親族かです。
- 地代が固定資産税などの公租公課相当額以下なら無償に含めます。地代がゼロでも、権利金などを受け取っていれば使用貸借には当たりません。
- 被相続人が親族の名義の家屋を借りて住んでいたときは、地代だけでなく家賃も無償であることが要ります。家賃を受け取っていると特定居住用から外れます。
- 事業用は、建物が生計別の親族の名義なら被相続人等が無償で借りていた場合に限られます。生計一親族の名義でも、被相続人が家賃を払って借りていれば、特定事業用ではなくその親族の貸付事業用(50%)の検討になります。
- 地代が有償なら、貸付事業用宅地等(50%)か、土地を同族会社に貸す形の特定同族会社事業用宅地等(80%)の判定になります。建物を持つ親族がその土地を相続すると賃貸借が混同で消滅して、貸付事業用にも当たらなくなります。
被相続人の土地の上に、子や同族会社の名義の建物が建っている。このとき小規模宅地等の特例を使えるかどうかは、地代が無償(使用貸借)か、建物の所有者が被相続人の親族かで決まります。建物の名義が被相続人と違うこと自体は、特例の妨げになりません。
租税特別措置法69条の4と施行令は建物の所有者を限定せず、措置法通達が区分ごとに条件を置いています。
土地が子・建物が親の名義で地代が無償なら、親の相続財産に宅地等はなく(使用貸借には借地権が生じない)、特例の対象になる土地はありません。
結論=建物の名義ではなく、地代が無償かと建物の所有者が親族かで決まる
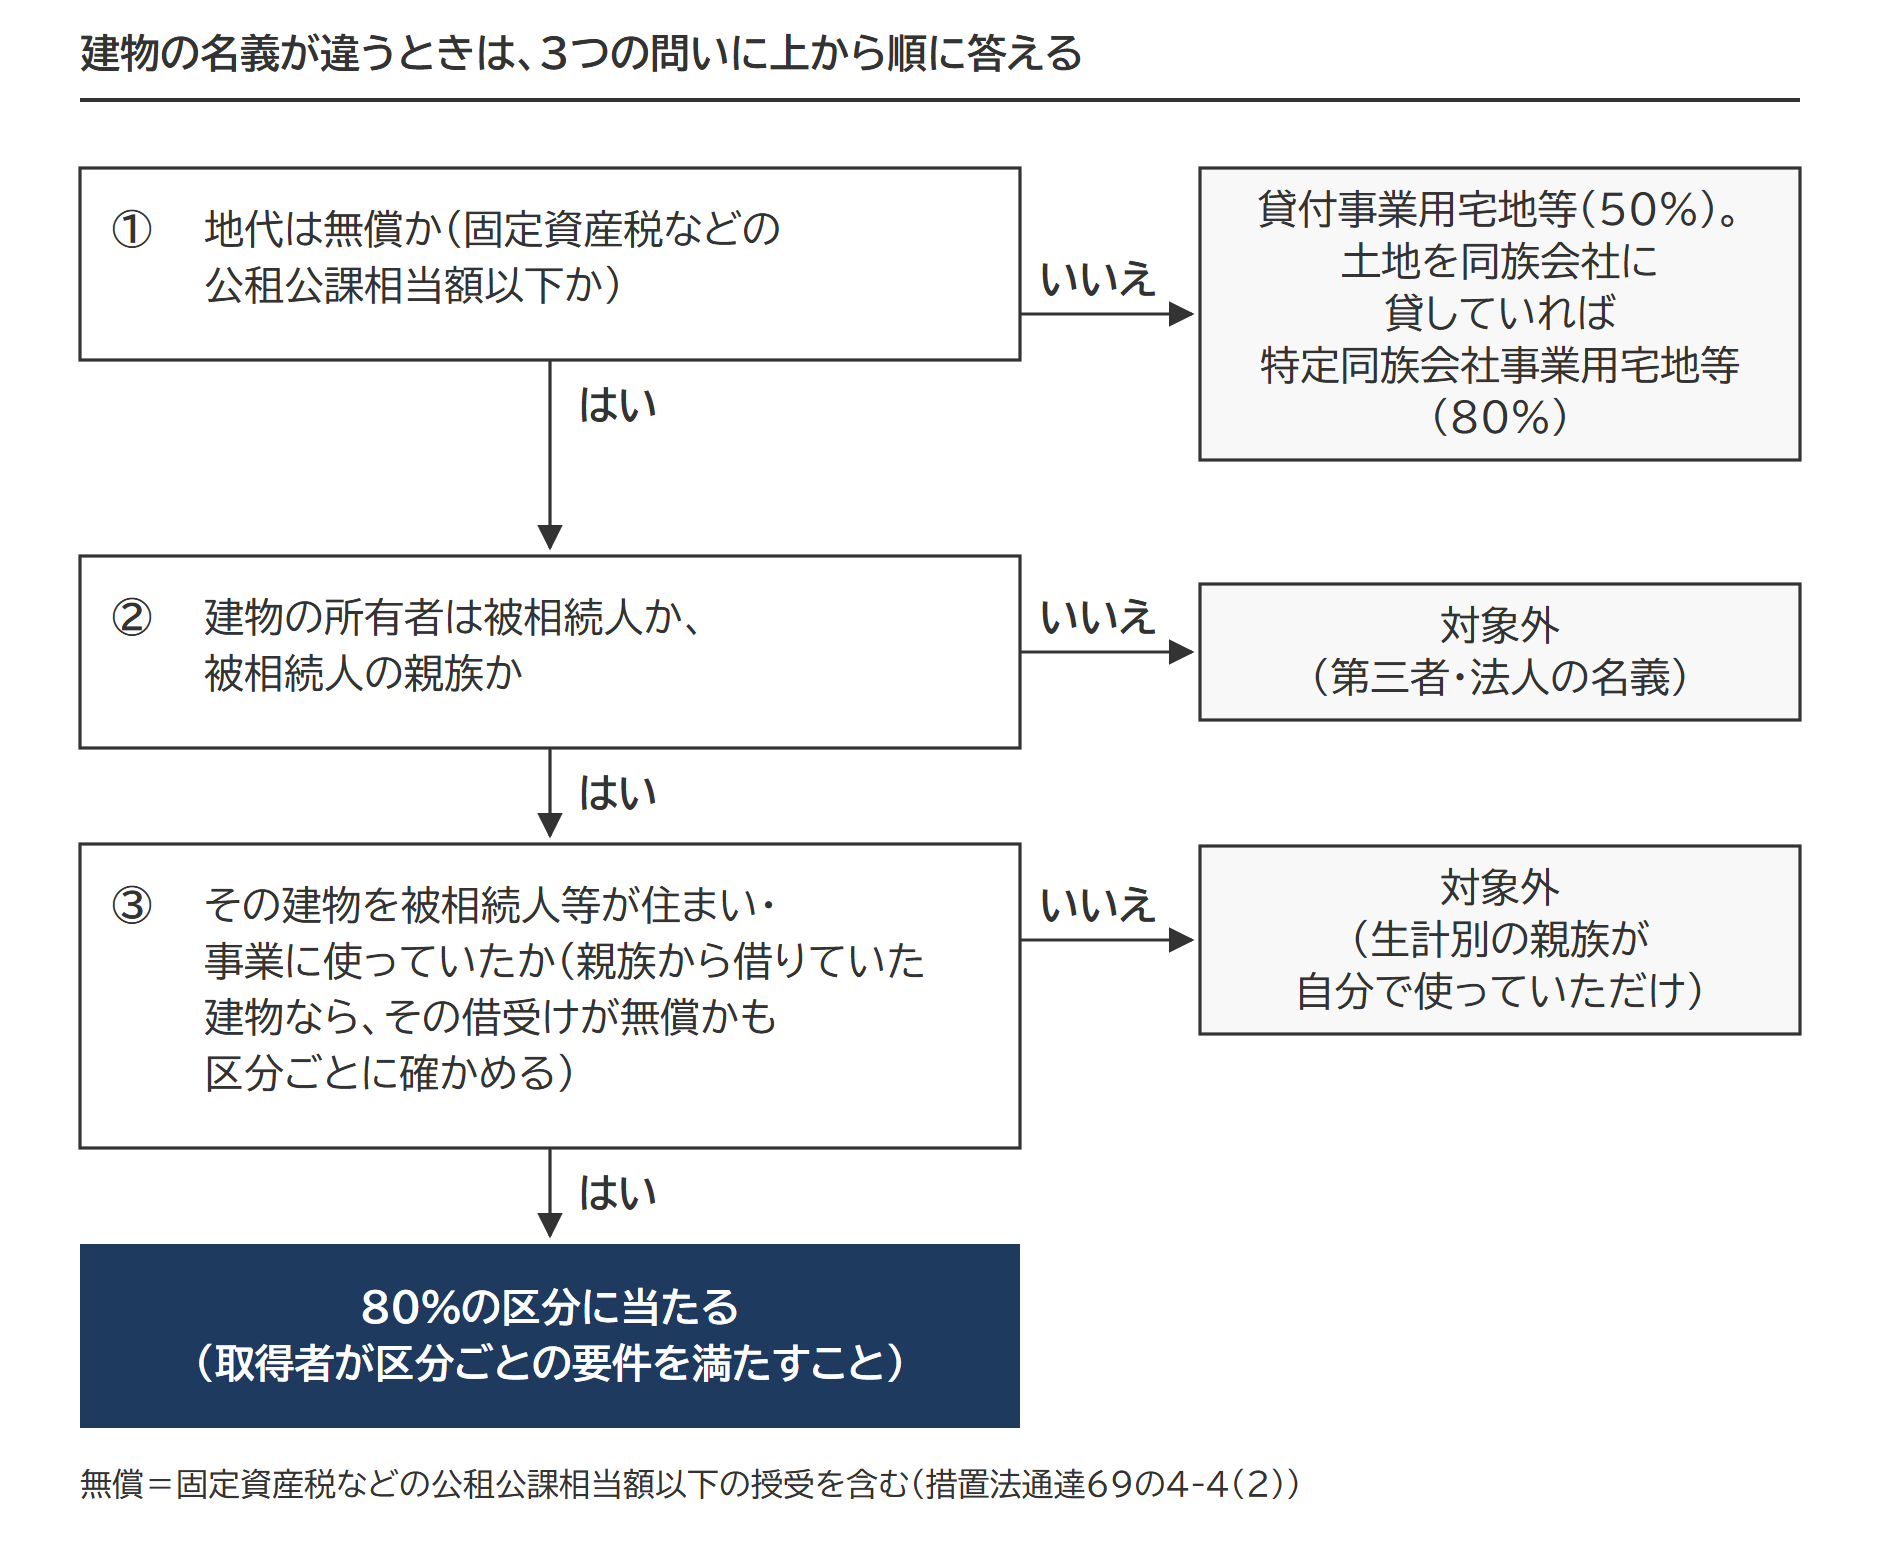
判定は3つの問いに上から順に答えます。①被相続人が受け取っていた地代は無償か(固定資産税などの公租公課相当額以下か)。②建物の所有者は被相続人か、被相続人の親族か。③その建物を、被相続人または生計一親族(被相続人と生計を一にしていた親族。条文はこの2者を「被相続人等」と呼びます)が住まい・事業に使っていたか、あるいは同族会社に貸していたか(被相続人が親族から建物を借りていたなら、その借受けが無償かも区分ごとに確かめます)。3つとも通り、取得者が区分ごとの要件を満たせば80%の区分に当たります。①で有償なら、被相続人の貸付事業用宅地等(50%)か、土地を同族会社に貸している形の特定同族会社事業用宅地等(80%)の道に分かれます。①を第1関門、②を第2関門として次の2節で見て、③は区分ごとの節で確かめる流れです。
特例の対象は、被相続人等の事業用か居住用に使われていた宅地で、建物または構築物の敷地になっているものです。減額されるのは土地(宅地等)だけで、建物は特例の対象にならず、固定資産税評価額を基に評価します(財産評価基本通達89)。
土地だけを相続したとき(建物は別の相続人・建物は子の名義)
特例の対象は宅地等だけで、建物を誰が取得したかは要件にありません。建物が被相続人の名義で別の相続人が取得しても、土地の取得者が区分ごとの要件(配偶者・同居親族・家なき子など)を満たすかで決まります。建物がもともと子の名義なら、第1・第2関門で判定します。
出典:租税特別措置法69条の4第1項・第3項(e-Gov法令検索)/財産評価基本通達89(家屋の評価)
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
第1関門 使用貸借か賃貸借か=固定資産税相当額以下の地代は無償
地代が固定資産税などの公租公課相当額以下なら、小規模宅地等の特例では無償(使用貸借)として扱います。使用貸借とは、物を無償で使って返す契約です(民法593条)。賃料を払う約束があれば賃貸借(民法601条)です。
「無償」の線は、資料によって3段階でずれています。
| 資料 | 無償の範囲 | 読み方 |
|---|---|---|
| 民法593条 | 対価のやり取りがないこと | いちばん狭い。契約の定義そのもの |
| 使用貸借通達(昭48直資2-189)1 | 土地の公租公課に相当する金額以下の授受にとどまるもの | 固定資産税などの公租公課相当額までなら使用貸借 |
| 措置法通達69の4-4ほか | 相当の対価に至らない程度の対価の授受がある場合を含む | いちばん広い。小規模宅地等の特例の適用上はこの範囲 |
措置法通達が69の4-4(2)の括弧書きで置いた「無償」の定義は「以下69の4-33までにおいて同じ」とされ、居住用の69の4-7にも同族会社用の69の4-23にも掛かります。
逆に、地代がゼロでも、権利金その他地代に代わるべき経済的利益の授受があれば使用貸借に当たりません(使用貸借通達1の後段)。権利金を受け取っていれば、措置法通達の「無償」とも見られないものと考えられます。
土地と建物の名義が違う親子の土地は、使用貸借なら自用地のまま評価
地代の有無は特例の入口だけでなく、土地をいくらと評価するかも分けます。使用貸借通達1は、建物の所有を目的とする使用貸借で借りた土地の使用権の価額を零として扱います。借主に借地権が生じないので、名義が違っても土地の評価は下がらず、自用地価額(借地権などの権利が付いていない土地としての価額)のままです。
相当の対価の地代で貸していれば借地権が設定され、土地は貸宅地です。自用地価額から借地権の価額を差し引いて評価します(財産評価基本通達25(1))。
使用貸借通達が前提にしているのは、個人間の貸し借りです。当事者の一方が法人のときは、原則として法人税の取扱いに準拠します。
出典:民法593条(e-Gov法令検索)/使用貸借に係る土地についての相続税及び贈与税の取扱いについて/財産評価基本通達25(貸宅地の評価)
第2関門 建物の名義で使える区分が決まる
地代が無償なら、次は建物の所有者です(特定同族会社=被相続人と親族などが株式の50%超を持つ法人)。
| 建物の名義 | 特定居住用(80%) | 特定事業用(80%) | 特定同族会社事業用(80%) |
|---|---|---|---|
| 被相続人 | 使える | 使える | 条件つき(後の節) |
| 生計一親族 | 条件つき(後の節) | 条件つき(後の節) | 条件つき(後の節) |
| 生計別の親族 | 条件つき(後の節) | 条件つき(後の節) | 使えない |
| 特定同族会社 | 使えない | 使えない | 使えない(地代が有償なら後の節) |
| 第三者・その他の法人 | 使えない | 使えない | 使えない |
3本の通達は、建物の所有者として認める範囲がそろっていません。居住用の69の4-7(1)は被相続人の親族をひとまとめに扱い、被相続人等がその家屋を借りて住んでいたときだけ家賃の無償を求めます。事業用の69の4-4(2)は、生計一親族の所有を「被相続人等が所有していたもの」に含めて無償を求めず、生計別の親族の所有は、被相続人等が無償で借りていた場合に限ります(生計一親族の建物を家賃を払って借りていた形の扱いは後の節)。同族会社用の69の4-23(2)は、建物を法人に貸す形では被相続人と生計一親族の所有しか挙げていません。
特例そのものの4つの区分と共通の要件は小規模宅地等の特例の全体像で、区分が決まったあとに申告で出す書類は必要になる添付書類で確認できます。
出典:措置法通達69の4-4(事業の用に供されていた宅地等の範囲)/措置法通達69の4-7(居住の用に供されていた宅地等の範囲)/措置法通達69の4-23(法人の事業の用に供されていた宅地等の範囲)
同じ土地で名義と貸し方を替えると、減額はどう変わるか
設例の前提
- 土地 被相続人(父)の名義。200㎡、自用地価額8,000万円
- 借地権割合 60%(土地の価額のうち借地権が占める割合)。地代が有償のときは相当の対価で、借地権が設定されているものとする
- 相続人 長男と次男。取得者は申告期限まで宅地を保有し、居住・事業・貸付けを続ける。1と2の長男は父と生計を一にする
- 限度面積 200㎡はどの区分でも限度の内(居住用330㎡・事業用400㎡・貸付事業用200㎡)
- その他 同族会社の要件と、貸付けが相続開始の3年超前からであることは満たすものとする。無償返還の届出がある形は同族会社に貸す形の評価で扱う
| No | 建物の名義と貸し方 | 区分 | 評価額(万円) | 減額後(万円) |
|---|---|---|---|---|
| 1 | 長男の名義。地代・家賃とも無償。父と長男が同居し、長男が取得 | 居住用 | 8,000 | 1,600 |
| 2 | 長男の名義。地代・家賃とも無償。父の事業に使い、長男が事業を引き継いで取得 | 事業用 | 8,000 | 1,600 |
| 3 | 同族会社の名義。地代は有償。法人の役員である長男が取得 | 同族会社用 | 3,200 | 640 |
| 4 | 長男の名義。地代は有償(長男が借主)。次男が取得 | 貸付用 | 3,200 | 1,600 |
| 5 | 長男の名義。地代は有償(長男が借主)。長男が取得 | なし | 3,200 | 3,200 |
評価額は、地代が無償なら自用地8,000万円、有償なら貸宅地8,000万円×(1−0.6)=3,200万円。減額後は評価額×(1−減額割合)。区分は、居住用・事業用・同族会社用が特定居住用宅地等・特定事業用宅地等・特定同族会社事業用宅地等で減額80%、貸付用が貸付事業用宅地等で50%。混同は、貸主と借主が同じ人になって賃貸借が消えること(5の理由は最後の節)。
減額割合だけを見て「有償は不利」とは決められません。有償なら、評価額が先に4割まで落ちているからです。1と4は減額後の金額が同じ1,600万円で、限度面積(330㎡と200㎡)と、ほかに特例を使う宅地があるかで差が出ます。
3,200万円は借地権がすでに設定されている場合の数字で、親子の間で権利金を払わずに有償へ切り替えると、借地権相当額の贈与と見られることがあります(相続税法9条)。相続開始前3年以内に貸し始めた土地は、原則として貸付事業用宅地等にも当たりません(3年を超えて事業的規模で貸していた被相続人等のものを除く)。
出典:租税特別措置法69条の4第1項・第2項(e-Gov法令検索)/相続税法9条(e-Gov法令検索)
親の土地に子が家を建てたとき=特定居住用宅地等
居住用の範囲は措置法通達69の4-7(1)が決めています。
69の4-7(1)が求める条件
家屋が被相続人の所有 生計一親族が住んでいた場合は、その親族が被相続人から無償で借り受けていたものに限る。
家屋が被相続人の親族の所有 その親族が家屋の敷地を被相続人から無償で借り受けていること。被相続人等がその家屋をその親族から借り受けていた場合には、無償で借り受けていたときの家屋に限る。
子が自分の家に住んでいる〔建物は子の名義〕
子が生計一親族なら、子自身の住まいが「被相続人等の居住の用」に当たります。敷地の地代が無償であれば特定居住用宅地等になり、取得者は配偶者か、その家に住んでいた生計一親族の子です(措置法69条の4第3項2号ハ)。生計別の子が自分の家に住んでいただけでは、被相続人等の居住用にならず、対象外です。
生計別の子の名義の家に、生計一親族の別の子が無償で住んでいた場合は、住んでいた子の居住用として特定居住用宅地等の対象になり、取得者は配偶者か、住んでいた生計一親族です(措置法69条の4第3項2号ハ)。住んでいた子が家賃を払っていれば、対象から外れます。
親の家と子の家が同じ土地に並ぶときは、敷地を建物ごとに分け、親の家の部分は通常の特定居住用、子の家の部分はこの節の判定で見るものと考えられます。
被相続人が子の家に住んでいた〔家賃も無償が要る〕
父が子の名義の家に住んでいた形では、無償の条件が2つになります。子が敷地を父から無償で借りていることと、父が家屋を子から無償で借りていること。地代をとっていなくても、家賃をとっていれば居住用の特例から外れます。この形では子が生計一か生計別かを問いません。取得者は配偶者、同居していた親族、または家なき子の要件を満たす親族です。
設例の1がこの形で、課税対象は1,600万円になります。
家賃をとっていた場合でも、子が生計一親族なら、その家賃は子の貸付事業の収入になります。子が土地を取得して申告期限まで貸付を続ければ、居住用ではなく生計一親族の貸付事業用宅地等(50%)として検討する余地が残ります(措置法69条の4第3項4号ロ)。
子が建物を有償で貸していた〔貸付事業用50%〕
子が生計一親族で、自分の名義の建物を第三者に貸して家賃を得ていれば、敷地は生計一親族の貸付事業用宅地等として50%の対象になり、取得者はその子に限られます(措置法69条の4第3項4号ロ)。生計別の子の貸付事業は被相続人等の事業ではないので、対象外です。相続開始前3年以内に新たに貸し始めた土地は、原則として除かれます。
| 建物の名義 | 住んでいた人 | 家屋の貸し借り | 結論 |
|---|---|---|---|
| 生計一親族 | その親族本人 | ― | 特定居住用 80%(取得者=配偶者か、その親族) |
| 生計一親族・生計別の親族 | 被相続人 | 無償 | 特定居住用 80%(取得者=配偶者・同居の親族・家なき子) |
| 生計一親族 | 被相続人 | 有償(家賃あり) | 特定居住用は対象外。その親族の貸付事業用 50%の余地(取得者=その親族) |
| 生計別の親族 | 被相続人 | 有償(家賃あり) | 対象外 |
| 生計別の親族 | 生計一親族(無償で借りていた) | 無償 | 特定居住用 80%(取得者=配偶者か、住んでいた生計一親族) |
| 生計別の親族 | その親族本人 | ― | 対象外(被相続人等の居住用でない) |
| 生計一親族 | 第三者(家賃を取って貸していた) | 有償 | 貸付事業用 50%(取得者=その親族) |
| 第三者・法人 | ― | ― | 対象外 |
取得者ごとの要件は特定居住用宅地等の要件に、別居していた親族が取得するときに加わる家なき子の要件はそれぞれの記事にまとめています。
出典:措置法通達69の4-7(居住の用に供されていた宅地等の範囲)
事業用の建物が別の名義のとき=特定事業用宅地等
事業用の範囲は措置法通達69の4-4(2)が決めています。
69の4-4(2)が挙げる建物
被相続人等の事業の用に供されていた建物等で、被相続人等が所有していたもの、または被相続人の親族(生計一親族を除く。通達はこれを「その他親族」と略す)が所有していたもの(被相続人等がその建物等をその他親族から無償で借り受けていた場合の建物等に限る)の敷地
建物が生計一親族の名義〔80%は家賃も無償のとき〕
通達は、生計一親族が建てた建物を「被相続人等が所有していたもの」に含め、無償を求めていません。生計一親族が自分の建物で事業をしていた形も、被相続人等の事業用です。
ただし、特定事業用宅地等に当たるかどうかは措置法69条の4第3項1号で決まり、1号の事業からは不動産貸付業が除かれています。被相続人が生計一親族から相当の対価で建物を借りていたときは、その家賃は親族の貸付事業の収入になるため、特定事業用宅地等ではなく、その親族の貸付事業用宅地等(50%)として検討するのが実務の扱いです。この形を直接書いた通達や国税庁の質疑応答事例はないので、80%を使うのは家賃も無償のときと考えておくのが安全です。
建物が生計別の親族の名義〔無償が要る〕
生計別の親族が建てた建物は、被相続人等がその建物を無償で借りて事業をしていた場合に限ります。生計別の親族が自分の事業に使っていただけでは、被相続人等の事業用になりません。
| 建物の名義 | 事業をしていた人 | 建物の貸し借り | 結論 |
|---|---|---|---|
| 生計一親族 | 被相続人 | 無償 | 特定事業用 80% |
| 生計一親族 | 被相続人 | 有償 | 特定事業用は対象外と考えるのが安全。その親族の貸付事業用 50%の余地(取得者=その親族) |
| 生計一親族 | その親族本人 | ― | 特定事業用 80% |
| 生計一親族 | 第三者(有償で貸していた) | 有償 | 貸付事業用 50%(取得者=その親族) |
| 生計別の親族 | 被相続人等 | 無償 | 特定事業用 80% |
| 生計別の親族 | 被相続人等 | 有償 | 対象外 |
| 生計別の親族・第三者・法人 | その所有者本人 | ― | 対象外 |
取得者は、被相続人の事業なら事業を引き継いで申告期限まで営む親族、生計一親族の事業ならその親族本人です。相続開始前3年以内に新たに事業の用に供された宅地を除く制限を含め、特定事業用宅地等の要件で確認できます。
出典:措置法通達69の4-4(事業の用に供されていた宅地等の範囲)/租税特別措置法69条の4第3項(e-Gov法令検索)
建物が同族会社の名義のとき=特定同族会社事業用宅地等
同族会社の事業用には2つの形があり、建物の所有者の扱いが違います(措置法通達69の4-23)。(1) 土地を法人に貸し、法人が自分の建物で事業をする形では、その貸付けが事業(相当の対価を得て継続的に行う準事業を含む)に当たることが条件です。建物の所有者は問われません。地代は有償です。(2) 被相続人か生計一親族の建物を法人に貸す形では、建物の所有者は被相続人と生計一親族に限られ(生計一親族の所有なら敷地の借受けは無償)、建物の貸付けが事業に当たることが条件です。生計別の親族が建物を持つ形は、どちらにも入りません。
法人の事業に不動産貸付業・駐車場業・自転車駐車場業・準事業は含まれません(措置法通達69の4-23の注1)。取得者は申告期限にその法人の役員であることが要ります。持株割合など法人側の要件は特定同族会社事業用宅地等の要件で整理しています。
(2)の形で、法人が特定同族会社の要件を満たさないときや、土地の取得者が役員でないときは、特定同族会社事業用宅地等になりません。それでも、建物を持つ生計一親族が法人から相当の家賃を得ていれば、それはその親族の貸付事業です。その親族本人が土地を取得し、申告期限まで保有して貸付を続ければ、貸付事業用宅地等(50%)の対象になります(措置法69条の4第3項4号ロ)。(1)の形で取得者が役員でないときも、土地の貸付けを引き継いで申告期限まで続ければ、被相続人の貸付事業用宅地等(50%)として検討できます。
出典:措置法通達69の4-23(法人の事業の用に供されていた宅地等の範囲)/租税特別措置法施行令40条の2第1項(e-Gov法令検索)/租税特別措置法69条の4第3項(e-Gov法令検索)
地代が有償のとき=貸付事業用宅地等と混同
第1関門で地代が有償なら、土地は被相続人の貸付事業用宅地等として50%の減額、限度面積200㎡で検討します(土地を同族会社に貸している形は、特定同族会社事業用宅地等の節の(1))。
取得者を選び間違えると特例が丸ごと消える形があります。設例の4と5です。父が200㎡の土地を長男に有償で貸し、長男がその上にアパートを建てていた。
長男が土地を相続すると、貸主と借主が同じ人になります。民法520条は、債権と債務が同一人に帰属したときにその債権が消滅すると定めており、賃借権はこれで消えるわけです。措置法69条の4第3項4号イは、取得した親族が被相続人の貸付事業を引き継ぎ、申告期限までその宅地を貸付事業の用に供していることを求めています。引き継ぐ相手がいなくなるので、要件を満たせません。裁決例でも同じ結論が示されています。
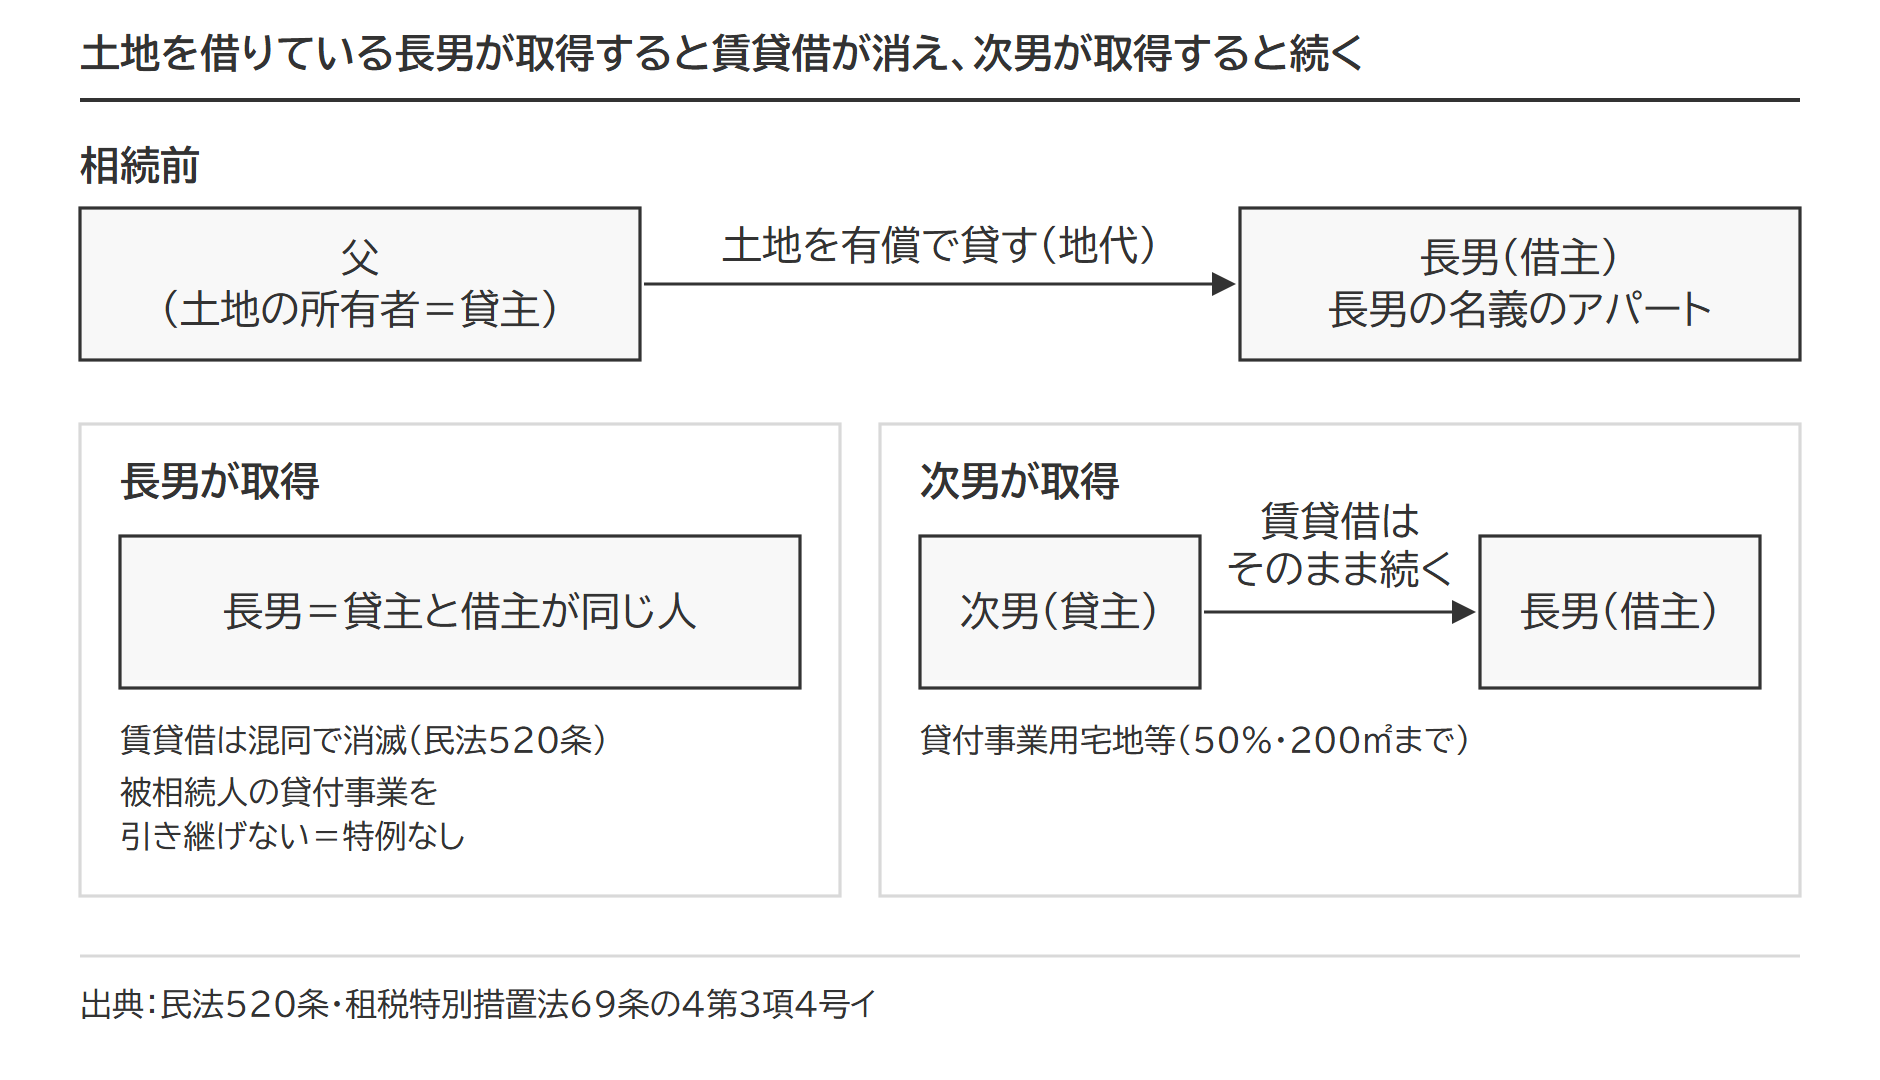
建物を持っていない次男が取得すれば賃貸借は残ります。次男が申告期限まで貸付事業を続けて保有すれば、貸付事業用宅地等として50%の減額を受け、課税対象は1,600万円です。取得者を替えるだけで1,600万円動くので、遺産分割を決める前に確かめる場面です。
詳しい要件は貸付事業用宅地等の要件へ。第三者が構築物を置いている駐車場は駐車場に特例を適用できる事例で確認できます。
出典:民法520条(e-Gov法令検索)/租税特別措置法69条の4第3項(e-Gov法令検索)
用途と建物の名義の組み合わせの早見表
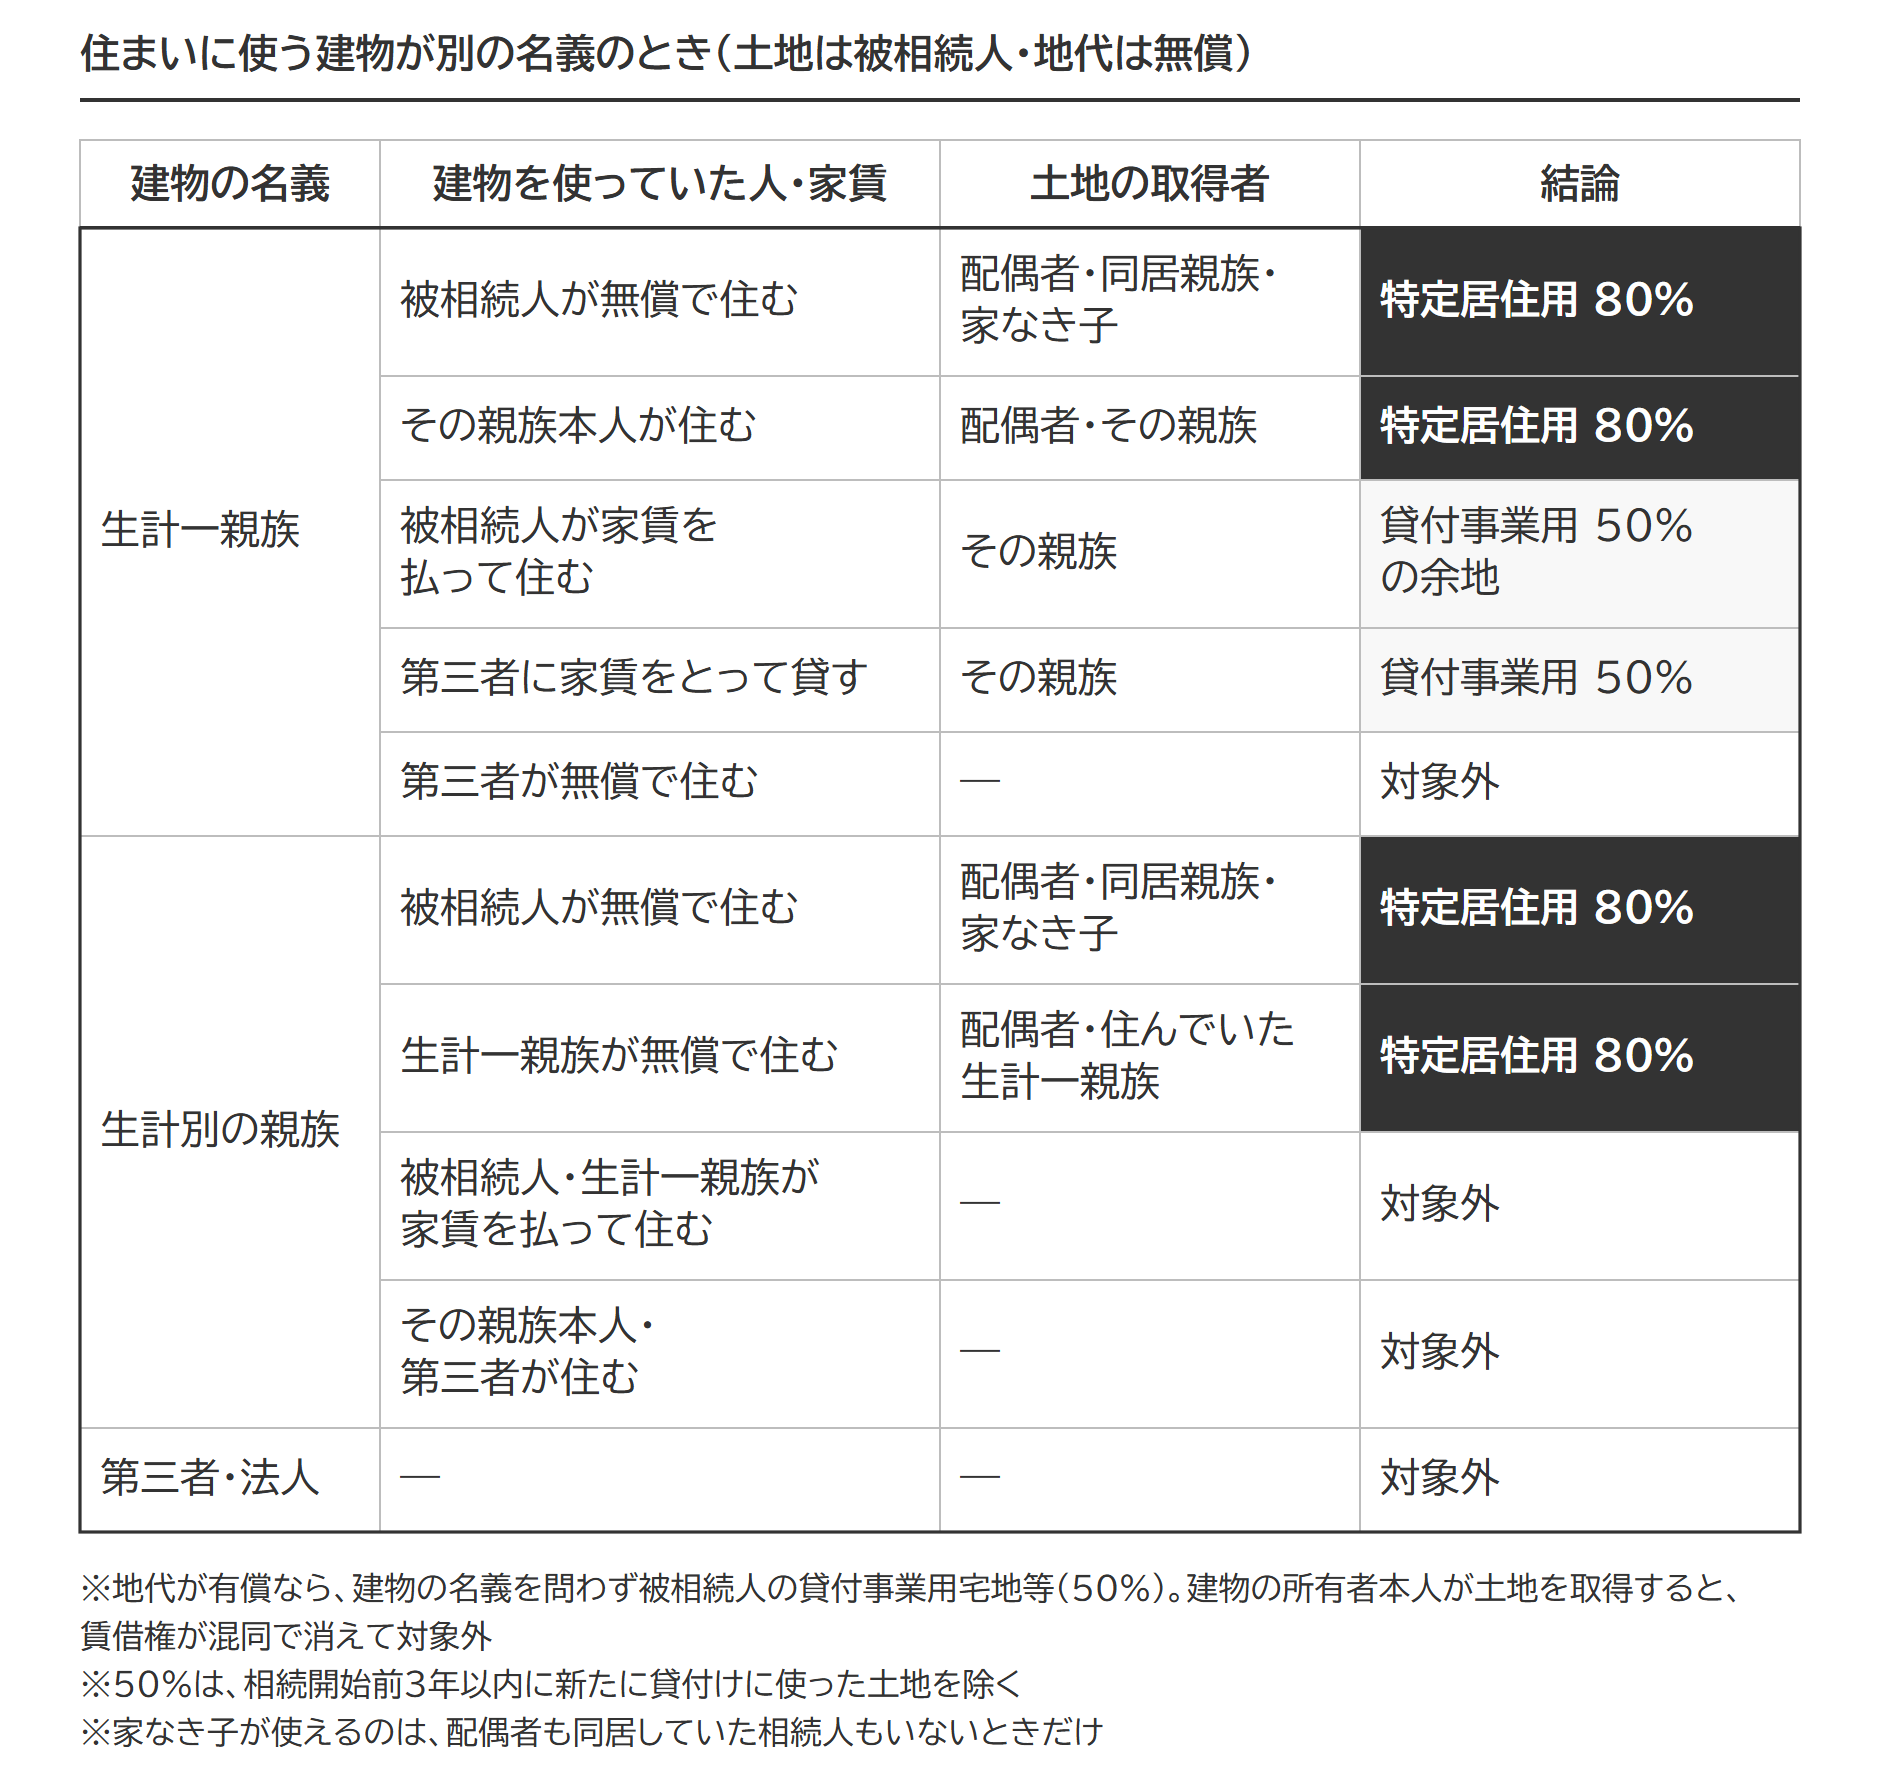
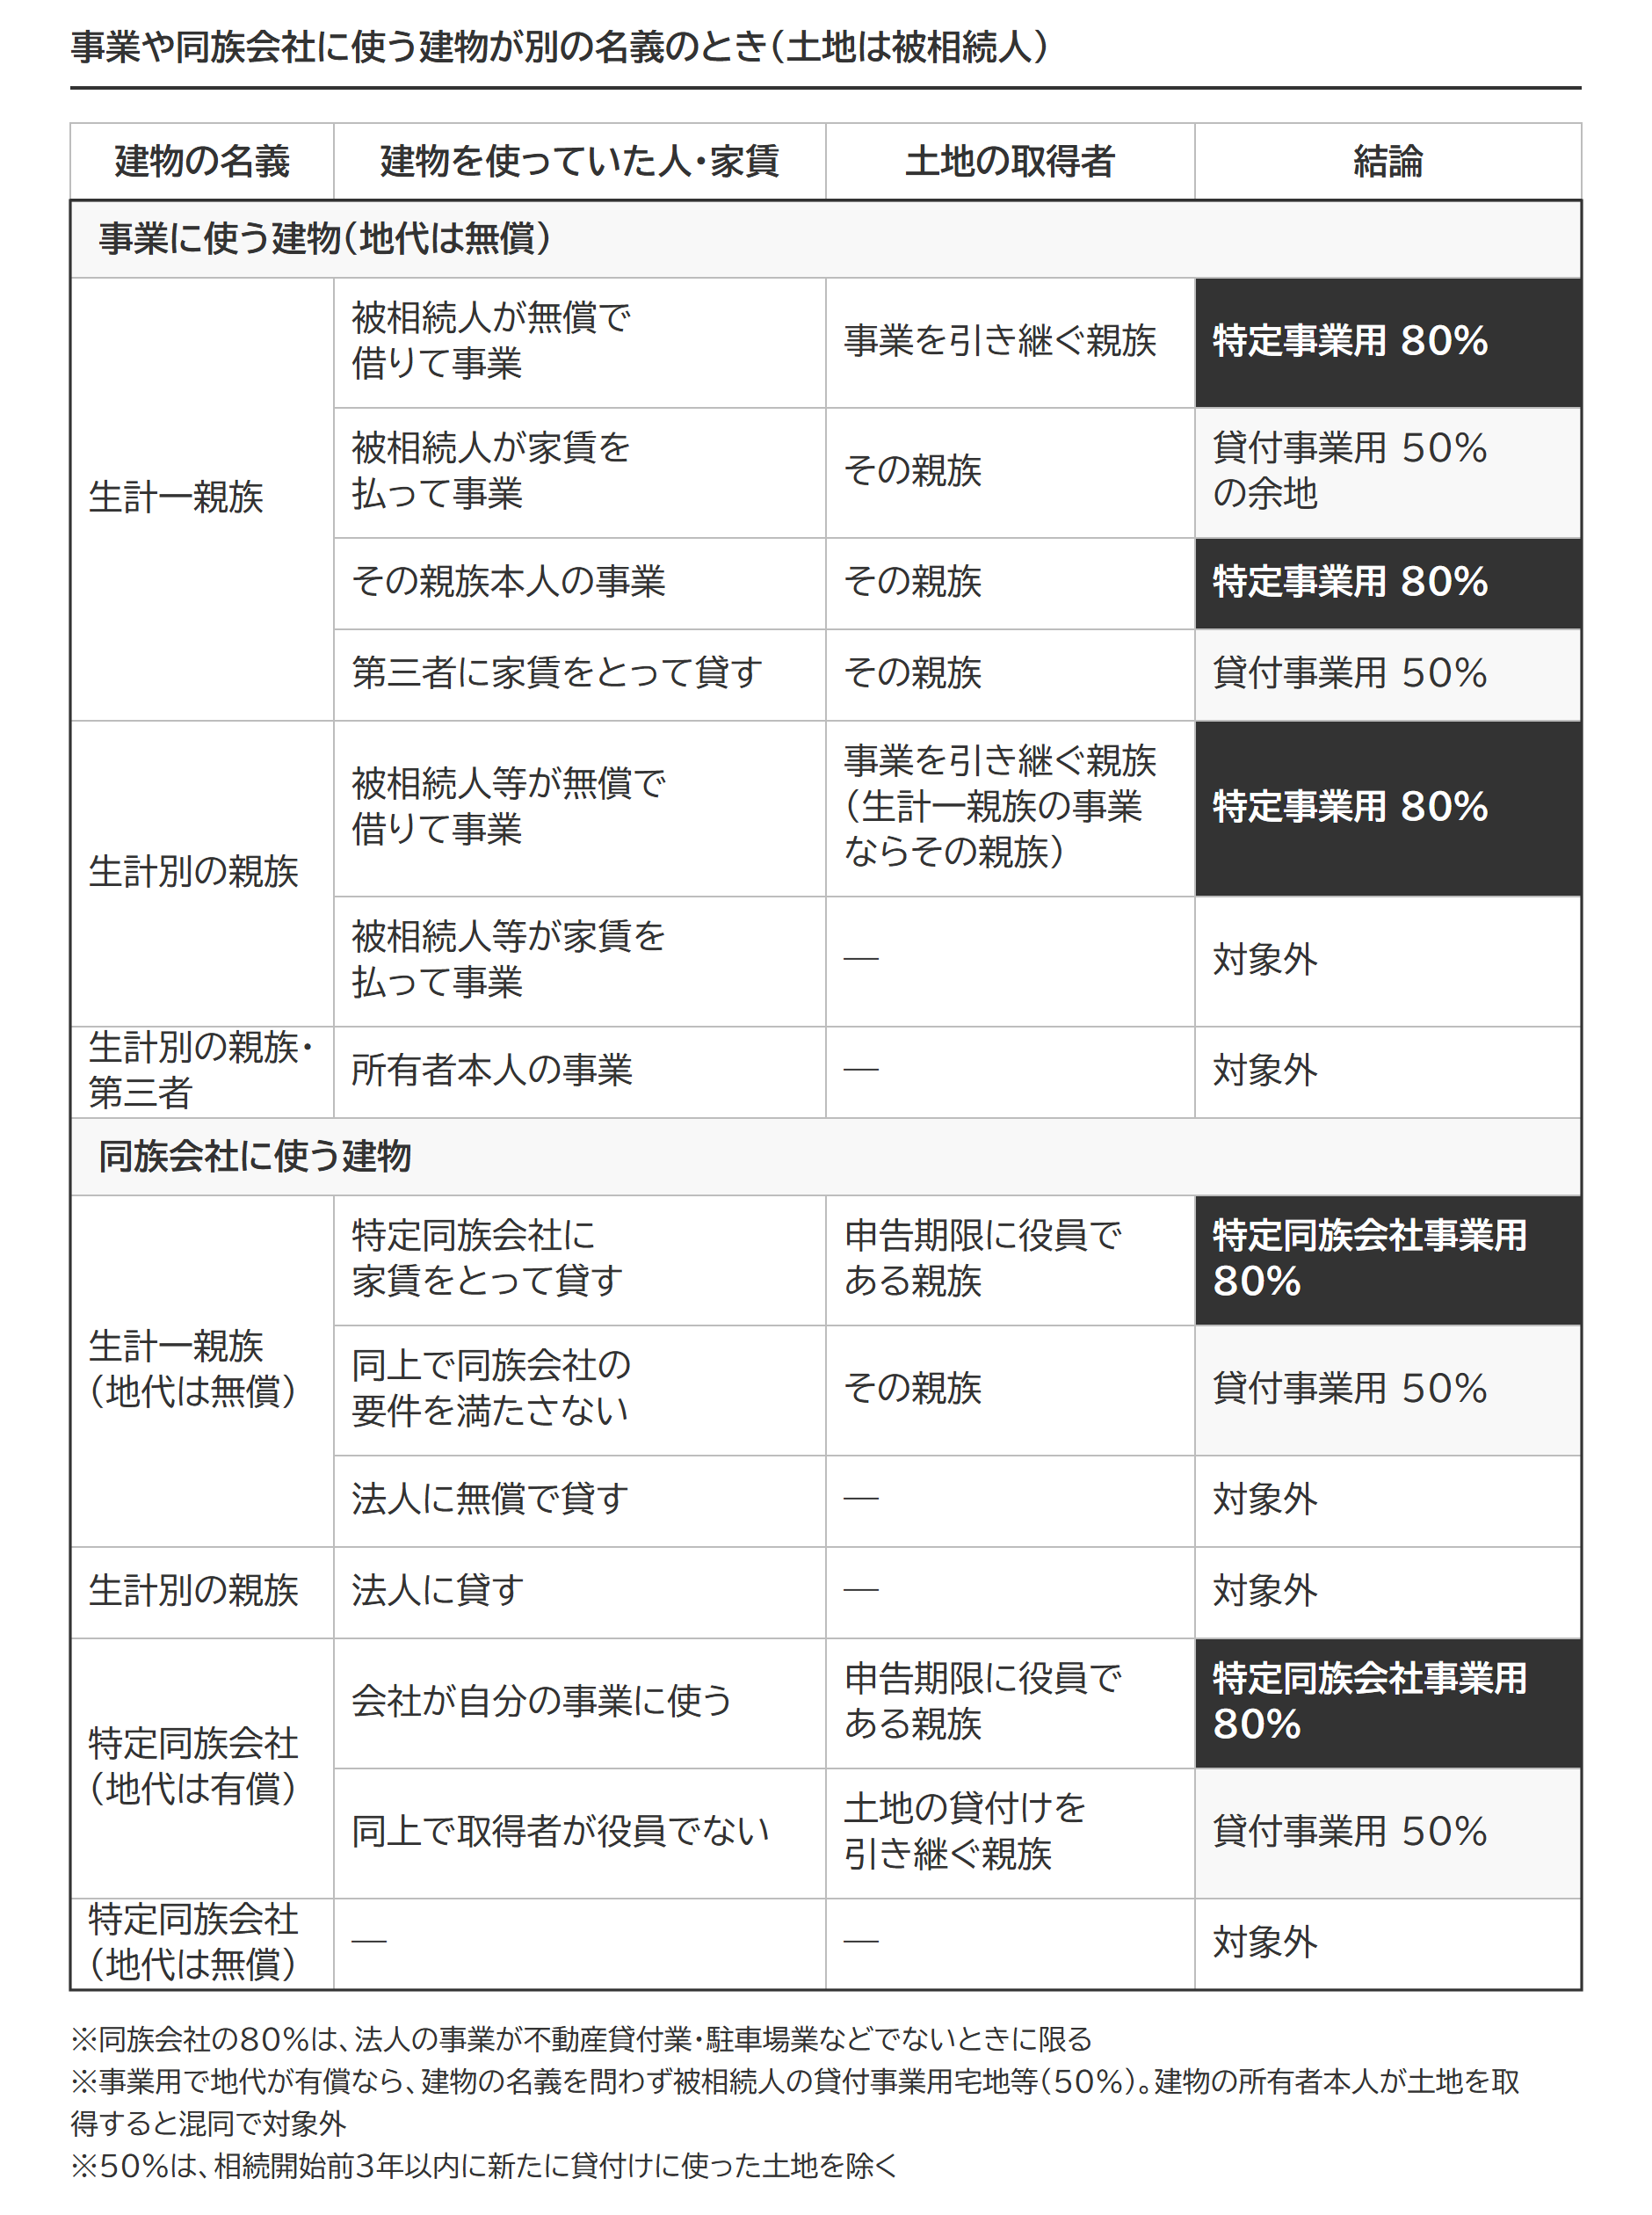
住まいに使う建物は上の図、事業や同族会社に使う建物は下の図です。
よくある質問
固定資産税を子が払っていました。使用貸借になりますか
固定資産税などの公租公課相当額以下の負担にとどまるなら、使用貸借通達1のいう使用貸借に当たります。民法595条も、借主は借用物の通常の必要費を負担すると定めており、固定資産税を借主が負担しても使用貸借の性質は変わりません。措置法通達の「無償」の範囲に含まれるものと考えられます。
生計を一にするとは、どういう状態ですか
所得税基本通達2-47の考え方を借ります。同居なら、明らかに独立した生活を営んでいる場合を除いて生計一です。別居でも、余暇には起居を共にすることを常例としているか、生活費などの送金が常に行われていれば、生計一とされます。同居の範囲の判定は同居の判定で整理しています。
建物が被相続人と子の共有名義のときは
被相続人の持分に対応する部分と、子の持分に対応する部分を分けて当てはめます。共有持分と小規模宅地等の特例でパターン別に整理しています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
 小規模宅地の特例は申告期限まで保有・居住が必要|いつまで何を続けるかを類型別に、途中で売った・取得者が亡くなったとき
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。