
この記事の要点
- 駐車場に特例を使うには、アスファルトや砂利敷きなどの構築物があり、相当の対価で継続的に貸していることが必要です。
- 何もしていない青空駐車場は適用できません。アスファルト舗装や、地面が見えないように敷地の全体へ敷いた砂利があれば、貸付事業用として200㎡まで50%減額の対象になります。舗装が敷地のごく一部だけでは、認められないことがあります。
- コインパーキングは、自営でも業者への賃貸でも50%減額の対象になります。
- 相続開始前3年以内に新たに貸し付けを始めた土地は、原則として貸付事業用の対象外です。3年を超えて貸していれば、規模の大小は問われません。
- 自宅や店舗と一体で使っている駐車場は80%減額(特定居住用・特定事業用)になる場合があります。親族に著しく低い賃料で貸している駐車場は、「相当の対価」を得ていないため適用できません。
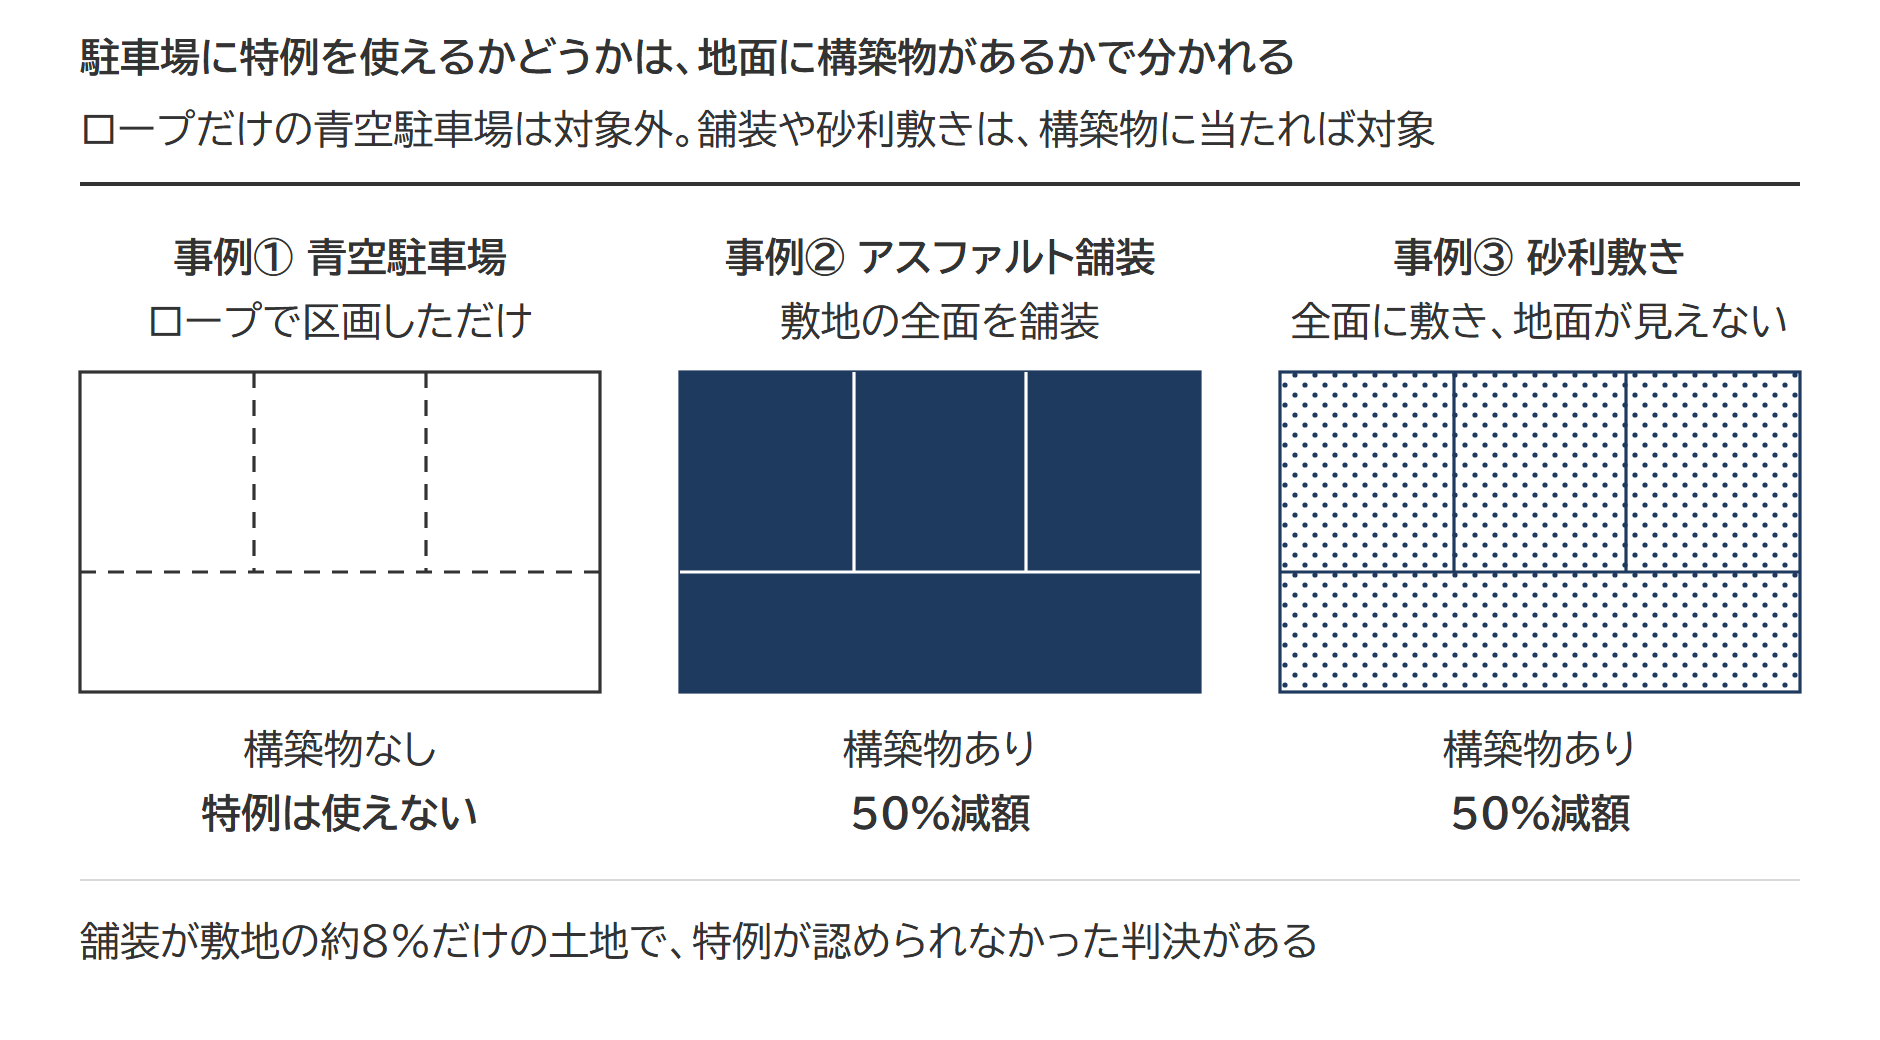
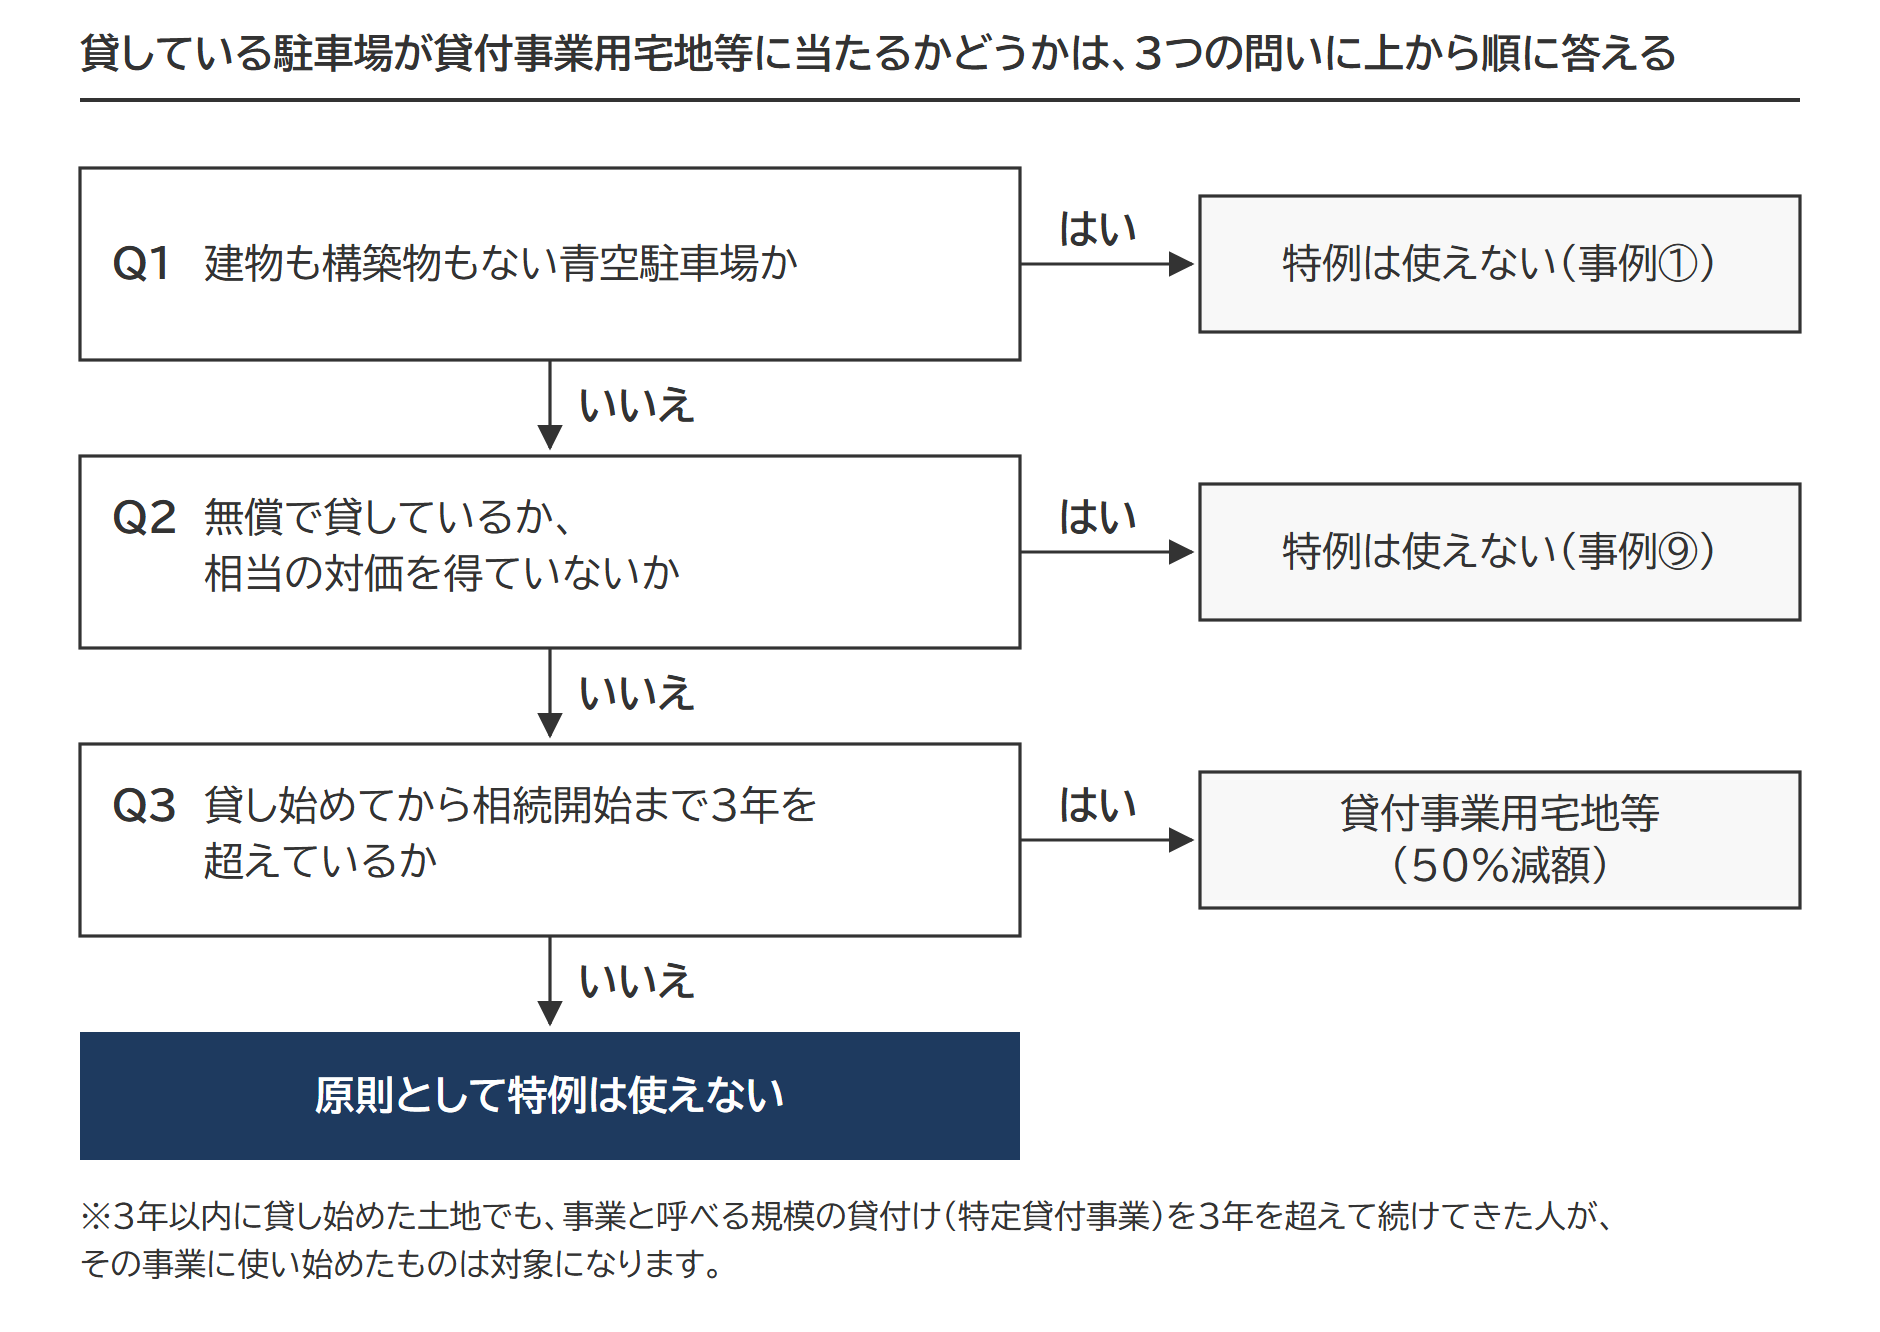
駐車場にも小規模宅地等の特例を適用できます。ロープで区画しただけの青空駐車場は対象外で、アスファルト舗装があれば貸付事業用宅地等として200㎡まで50%減額の対象です。地面が見えないように敷地全体へ敷いた砂利も構築物に当たると考えられます。貸している駐車場で確かめるのは3つです。地面に建物か構築物があるか。相当の対価を得て継続的に貸しているか。貸し始めてから相続開始まで3年を超えているか。3つとも満たす駐車場は、この減額を受けられます。
自宅や店舗と一体で使っている駐車場は、貸しているわけではないので、自宅や店舗の敷地と同じ区分で判定します。要件を満たせば80%減額です。
9つの事例の結論(早見表)
| 事例 | 小規模宅地等の特例 | 決め手 |
|---|---|---|
| ①青空の月極駐車場 | 使えない | 地面に建物も構築物もない |
| ②アスファルト舗装の月極駐車場 | 貸付事業用宅地等(50%減額) | アスファルト舗装が構築物に当たる |
| ③砂利敷きの月極駐車場 | 貸付事業用宅地等(50%減額) | 地面が見えないように、敷地の全体へ砂利を敷いている |
| ④自営の時間貸し駐車場(コインパーキング) | 貸付事業用宅地等(50%減額) | 事業所得として申告していても、特定事業用宅地等にはならない |
| ⑤業者が営む時間貸し駐車場(コインパーキング) | 貸付事業用宅地等(50%減額) | 構築物を置いたのが業者でもよい。土地の評価は賃借権の分だけ下がる |
| ⑥賃貸マンション・アパートの入居者専用駐車場 | 貸付事業用宅地等(50%減額) | マンションの敷地と一体で、貸家建付地として評価する |
| ⑦店舗専用の駐車場 | 特定事業用宅地等(80%減額) | 店舗の敷地と一体で評価する |
| ⑧自宅の駐車場 | 特定居住用宅地等(80%減額) | 自宅の敷地と一体で評価する |
| ⑨親族に低い賃料で貸している駐車場 | 使えない | 相当の対価を得ていない(生計を一にする長男が自分の事業に使っていた場合を除く) |
表の結論は、土地を取得する親族の要件(貸付事業用宅地等なら、相続税の申告期限まで貸付けを引き継いで続け、土地を持ち続けること)と、あとの節で見る3年の要件を満たしている場合に当てはまります。事例ごとの説明も、断りのないかぎり同じ前提です。どの事例も面積は200㎡以内、自用地評価額(他人の権利が付いていない土地としての評価額)は2,000万円とします。
貸付事業用宅地等の減額は200㎡までです。自宅(特定居住用宅地等・330㎡まで80%)や店舗(特定事業用宅地等・400㎡まで80%)と併せて使うときは、自宅等の面積×200/330(店舗等は×200/400)と駐車場の面積の合計を200㎡以内に収めます。たとえば自宅の敷地200㎡に特定居住用宅地等を使うと、駐車場に使える面積は 200㎡ - 200㎡ × 200/330 ≒ 78.8㎡です。どの宅地から使うかの決め方は、限度面積要件と有利判定で整理しています。
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
特例を使える駐車場の条件と判定の流れ
駐車場で特例を使えるかは、まず地面に構築物があるかで決まります。アスファルト舗装・コンクリート敷・全体の砂利敷きは構築物で、ロープで区画しただけの青空駐車場には構築物がありません。
構築物に当たるもの・当たらないもの|アスファルト・コンクリート・砂利・フェンス・ロープ
小規模宅地等の特例には、どの区分にも共通する入口の条件があります。
| 取得のしかた | 個人が相続または遺贈で取得した宅地等であること |
|---|---|
| 使っていた人と用途 | 被相続人か、被相続人と生計を一にしていた親族が、事業の用か居住の用に使っていたこと。土地の貸付けは事業の用に入りますが、相当の対価を得て継続的に行うものに限られます |
| 敷地の状態 | 建物または構築物があること |
特例の「宅地等」は土地または土地の上に存する権利のことで、地目が雑種地(宅地・田畑・山林などに当たらない土地)の駐車場も含みます。
国税庁のタックスアンサー(よくある税の質問に答えるページ)も、対象を「建物または構築物の敷地の用に供されている宅地等」としています。
出典:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁
貸している駐車場が貸付事業用宅地等に当たるかどうかは、次の3つの問いに上から順に答えると決まります。
相続開始前3年以内に貸し始めた駐車場は原則として対象外
相続開始前3年以内に新たに貸付事業に使い始めた土地は、貸付事業用宅地等から外れます(措法69条の4第3項第4号)。更地を駐車場にして貸し始めても、3年以内に相続が起きれば、原則として50%減額は使えません(3年を超えて事業的規模の貸付けを続けていた人が貸す場合を除く)。
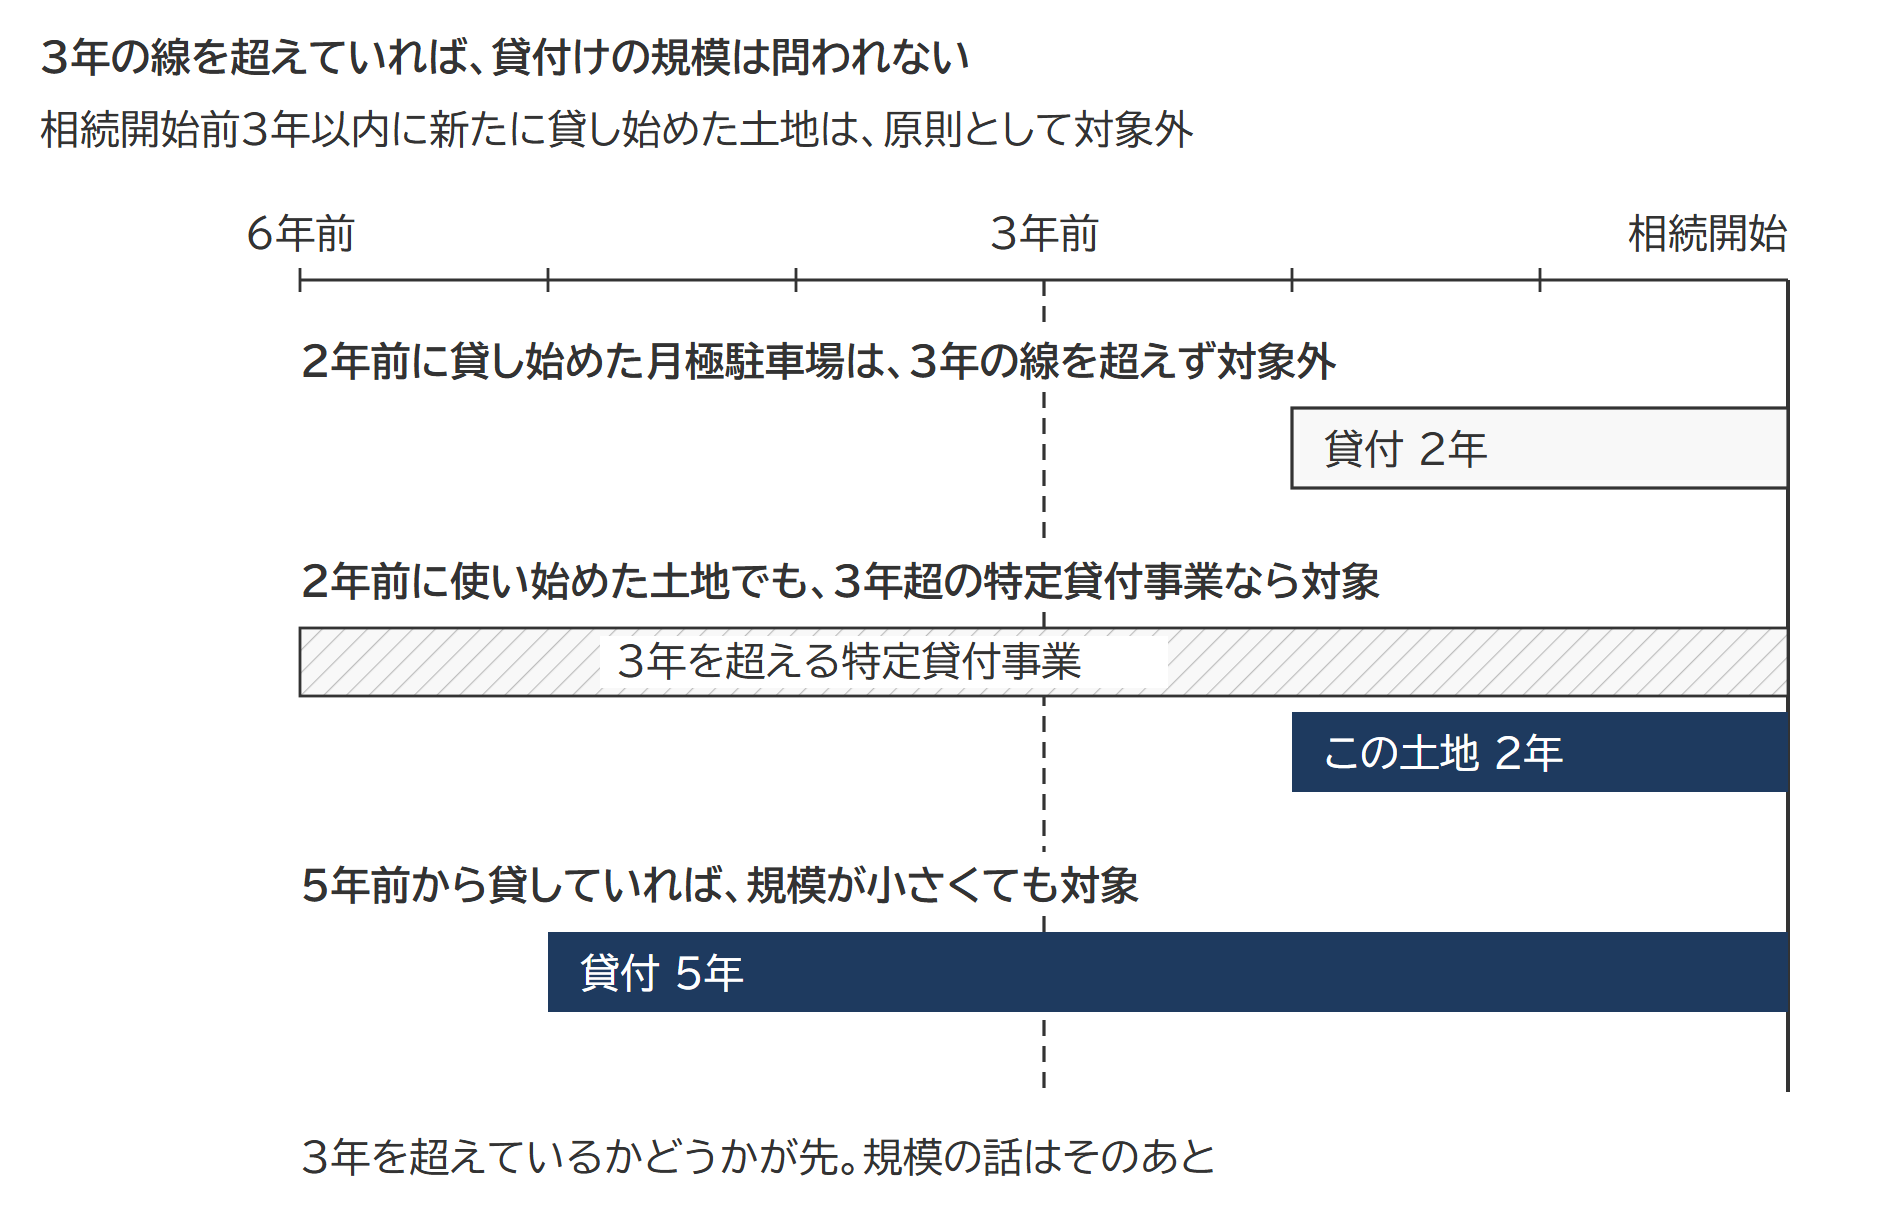
3年を超えていれば規模は問われない
相続開始の日まで3年を超えて貸し続けていた土地は、貸付けの規模にかかわらず貸付事業用宅地等になります(措通69の4-24の7)。月極で数台分を貸しているだけの駐車場でも、3年を超えていれば対象です。
3年以内でも対象になるのは、特定貸付事業を3年を超えて続けてきた場合
相続開始の日まで3年を超えて特定貸付事業を行っていた人が、その事業のために新しく使い始めた土地は、3年以内でも対象になります。特定貸付事業は、準事業(事業と呼べる規模に至らない貸付け)以外の貸付事業です(措令40条の2第19項)。
出典:租税特別措置法施行令40条の2 | e-Gov法令検索
駐車場の場合、規模の判定は所得の種類に沿って行います(措通69の4-24の4)。
| 駐車場の種類 | 特定貸付事業になる場合 | 準事業になる場合 |
|---|---|---|
| 自分の責任で車を預かる駐車場 | 事業所得を生ずべきものとして行われている | 雑所得を生ずべきものとして行われている |
| 土地を貸すだけの月極駐車場のように、不動産所得になるもの | 不動産所得を生ずべき事業として行われている | 不動産所得を生ずべき事業以外のものとして行われている |
生計を一にする親族(日常の生活費を共にしている親族)が自分の事業に使い始めた土地の扱いは、『貸付事業用宅地等とは|200㎡・50%の要件と3年縛り・5棟10室の判定』で扱っています。
3年の起点は、新たに貸付事業に使い始めた日|青空駐車場をあとから舗装したとき
「新たに貸付事業の用に供された」とは、貸付事業以外に使っていた土地や、何にも使っていなかった土地を、貸付事業に使い始めた場合をいいます。賃貸借契約を更新しただけでは、新たに使い始めたことになりません(措通69の4-24の3)。
何にも使っていなかった土地を舗装して貸し始めたのであれば、貸し始めた日が起点です。有償で貸していた青空駐車場をあとから舗装した場合は、貸付事業そのものは舗装の前から続いているので、起点は、はじめに貸し始めた日と考えられます。
被相続人が相続開始前3年以内の別の相続で、貸付事業に使われていた土地を取得してそのまま貸していた場合にも、定めがあります(措令40条の2第20項)。この場合の扱いと事業的規模の判定は、『貸付事業用宅地等とは|200㎡・50%の要件と3年縛り・5棟10室の判定』で整理しています。
①青空の月極駐車場は対象外
ロープで区画しただけの青空駐車場には、小規模宅地等の特例を使えません。地面に建物も構築物もないからです。
事例①の前提と結論
- 前提 被相続人は、貸駐車場を所有していました。アスファルト舗装などをしていない、いわゆる青空駐車場です。
- 土地の評価 自用地評価額 2,000万円
- 小規模宅地等の特例 適用なし
土地の所有者が自分で月極駐車場を営んでいる土地は、自用地として評価します。国税庁の質疑応答事例(照会への回答を公表した事例集)は、理由を次のように説明しています。貸駐車場の経営は、一定の期間、自動車を保管することを引き受けるもので、「土地の利用そのものを目的とした賃貸借契約とは本質的に異なる契約関係」です。駐車場の利用権は土地自体に及ばないので、貸宅地(借地権などが付いた宅地)としてではなく、自用地として評価します。
何年前から貸していても、結論は変わりません。構築物がない時点で対象から外れ、3年の判定まで進まないからです。
駐車場が構築物の敷地に当たるかどうかは、貸付事業用宅地等の要件全体のなかで判断します。貸付事業用宅地等とは|200㎡・50%の要件と3年縛り・5棟10室の判定
②アスファルト舗装の月極駐車場は50%減額
アスファルトで舗装した月極駐車場は、貸付事業用宅地等として50%減額の対象になります。舗装が構築物に当たるからです。ただし、舗装が敷地のごく一部にとどまる土地で、特例が認められなかった判決があります。
事例②の前提と結論
- 前提 被相続人は、雑種地をアスファルトで舗装し、月極駐車場として第三者に貸していました。
- 土地の評価 自用地評価額 2,000万円
- 小規模宅地等の特例 貸付事業用宅地等(50%減額)
- 評価減 2,000万円 × 50% = 1,000万円
面積が300㎡(自用地評価額3,000万円)なら、減額は 3,000万円 × 200/300 × 50% = 1,000万円です。200㎡を超える部分は減額されません。
小規模宅地等の特例の条文には、何が構築物に当たるかを定めた規定がありません。手がかりにされるのが、「減価償却資産の耐用年数等に関する省令」の別表第一です。別表第一は、「構築物」の「舗装道路及び舗装路面」に「アスファルト敷又は木れんが敷のもの」を挙げています。下の画像の、枠で囲んだ行です。
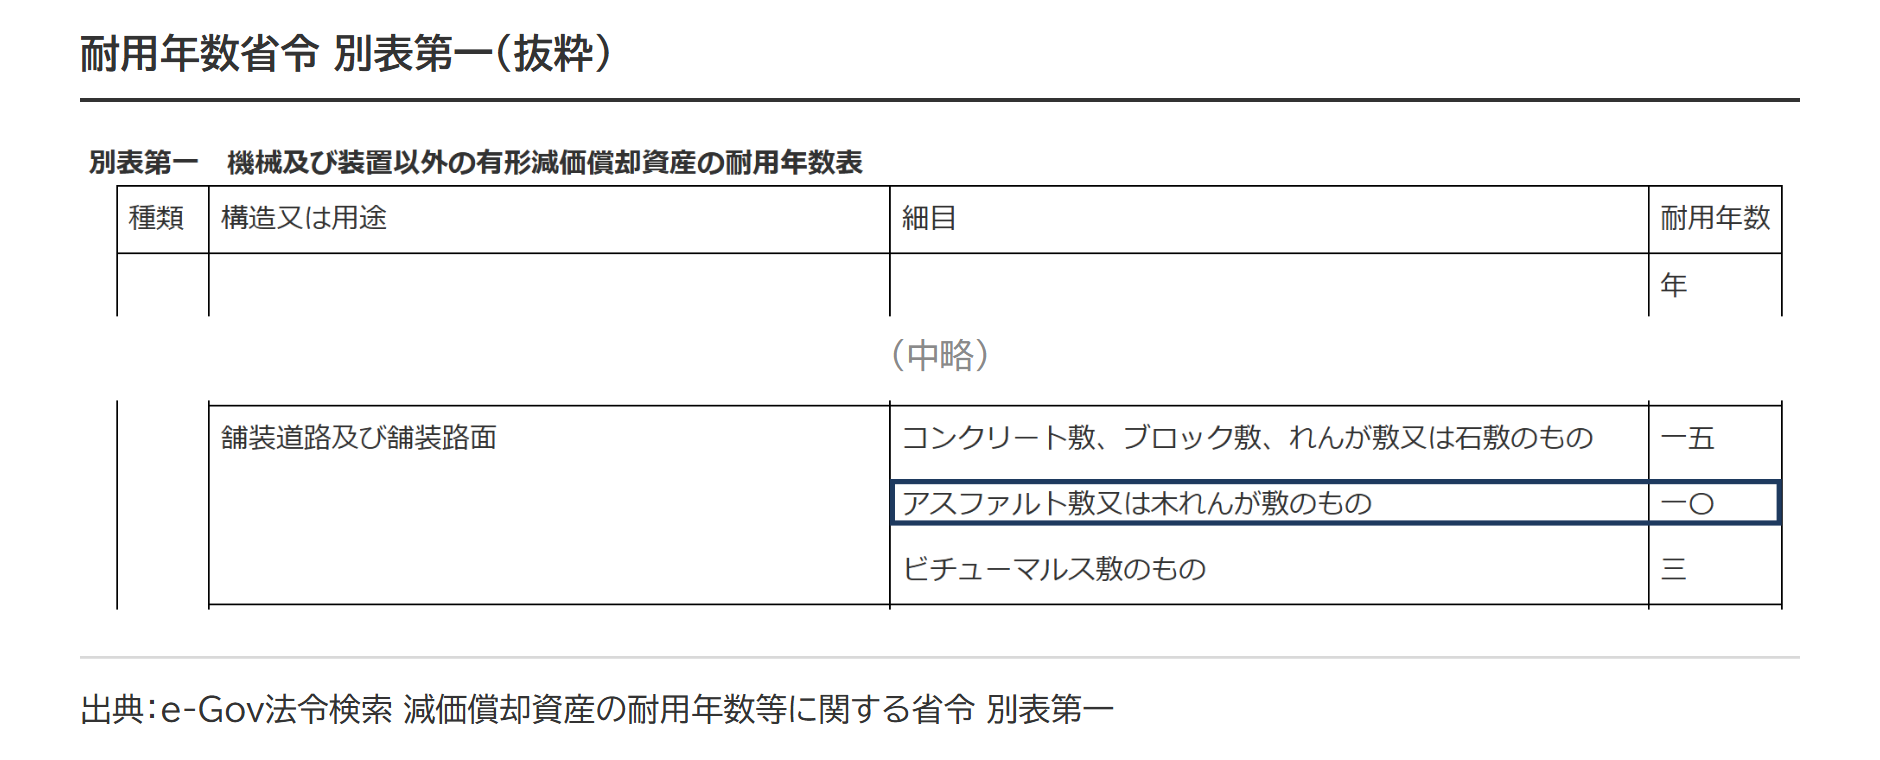
出典:減価償却資産の耐用年数等に関する省令 | e-Gov法令検索
舗装が敷地の一部だけの場合
一部だけ舗装した駐車場の扱いを定めた規定はありません。舗装がごく一部にとどまると、舗装した部分も含めて認められないことがあります。札幌地方裁判所の平成21年1月29日判決が、その例です。
出典:税務訴訟資料 第259号-16(順号11129)札幌地方裁判所 平成21年1月29日判決|国税庁
この判決の土地でアスファルト舗装があったのは通路の一部だけで、全敷地の約8%でした。ほかにあったのは金属製のパイプを組み合わせたフェンスだけで、敷地の大部分には薄い砂利が敷かれていました。納税者は、舗装した部分の面積だけで、申告した特例の面積を上回ると主張しました。裁判所は、舗装やフェンスを取り除いて土地を転用するのは容易だとして、舗装もフェンスも特例の「構築物」に当たらないと判断しています。
判決は、特例の「構築物」を、事業性を認識できる程度に資本が投じられた、ある程度堅固な施設で、その施設を使った事業が行われているものと解しています。耐用年数の別表に載っている構築物と同じに解さなければならない理由はない、とも述べました。この判決にしたがえば、別表第一は手がかりであって、載っていれば足りるわけではありません。舗装があるだけでなく、舗装が駐車場の相当部分に及んでいる必要があると考えられます。
③砂利敷きの月極駐車場は敷き方しだいで50%減額
砂利敷きの月極駐車場も、50%減額の対象になります。ただし、砂利が敷地の全体に敷かれ、地面が見えない状態であることが必要と考えられます。
事例③の前提と結論
- 前提 被相続人は、月極駐車場を営んでいました。敷地の全体が砂利で覆われ、地面は見えません。照明、車止め、区画ロープも設置されています。
- 土地の評価 自用地評価額 2,000万円
- 小規模宅地等の特例 貸付事業用宅地等(50%減額)
- 評価減 2,000万円 × 50% = 1,000万円
砂利敷きを構築物とみる手がかりは、国税庁の「耐用年数の適用等に関する取扱通達」にあります。
2-3-13 表面に砂利、砕石等を敷設した砂利道又は砂利路面については、別表第一の「構築物」の「舗装道路及び舗装路面」に掲げる「石敷のもの」の耐用年数を適用する。(昭55年直法2-8「一」により改正)
出典:第3節 構築物|国税庁
②の判決の物差しに当てはめると、この事例は、駐車場の全体に砂利が敷かれ、照明や車止め、区画ロープも整えられています。ある程度の資本が投じられ、事業のための構築物が駐車場の上にあると考えられます。
砂利を窪みに敷いただけの駐車場は、構築物に当たらず、特例を使えない場合があります。砂利敷きの駐車場に特例を使えるかどうかの明確な基準はありません。②の判決の土地も、敷地の大部分に薄い砂利が敷かれていましたが、判決は青空駐車場として利用されていたと認定しました。
国税不服審判所が公表した裁決(公表裁決)には、砂利が地中に埋もれ、相続開始の直前には構築物といえなかったと推認された例があり、青色申告決算書に構築物の記載も減価償却費もないことが、推認に合う事実とされました(平成7年1月25日裁決)。砂利が埋もれていないかに加え、所得税や法人税の申告での扱いと合っているかも確かめます。
出典:裁決要旨 小規模宅地等についての相続税の課税価格の計算の特例|国税不服審判所
④自営のコインパーキングは貸付事業用で50%減額
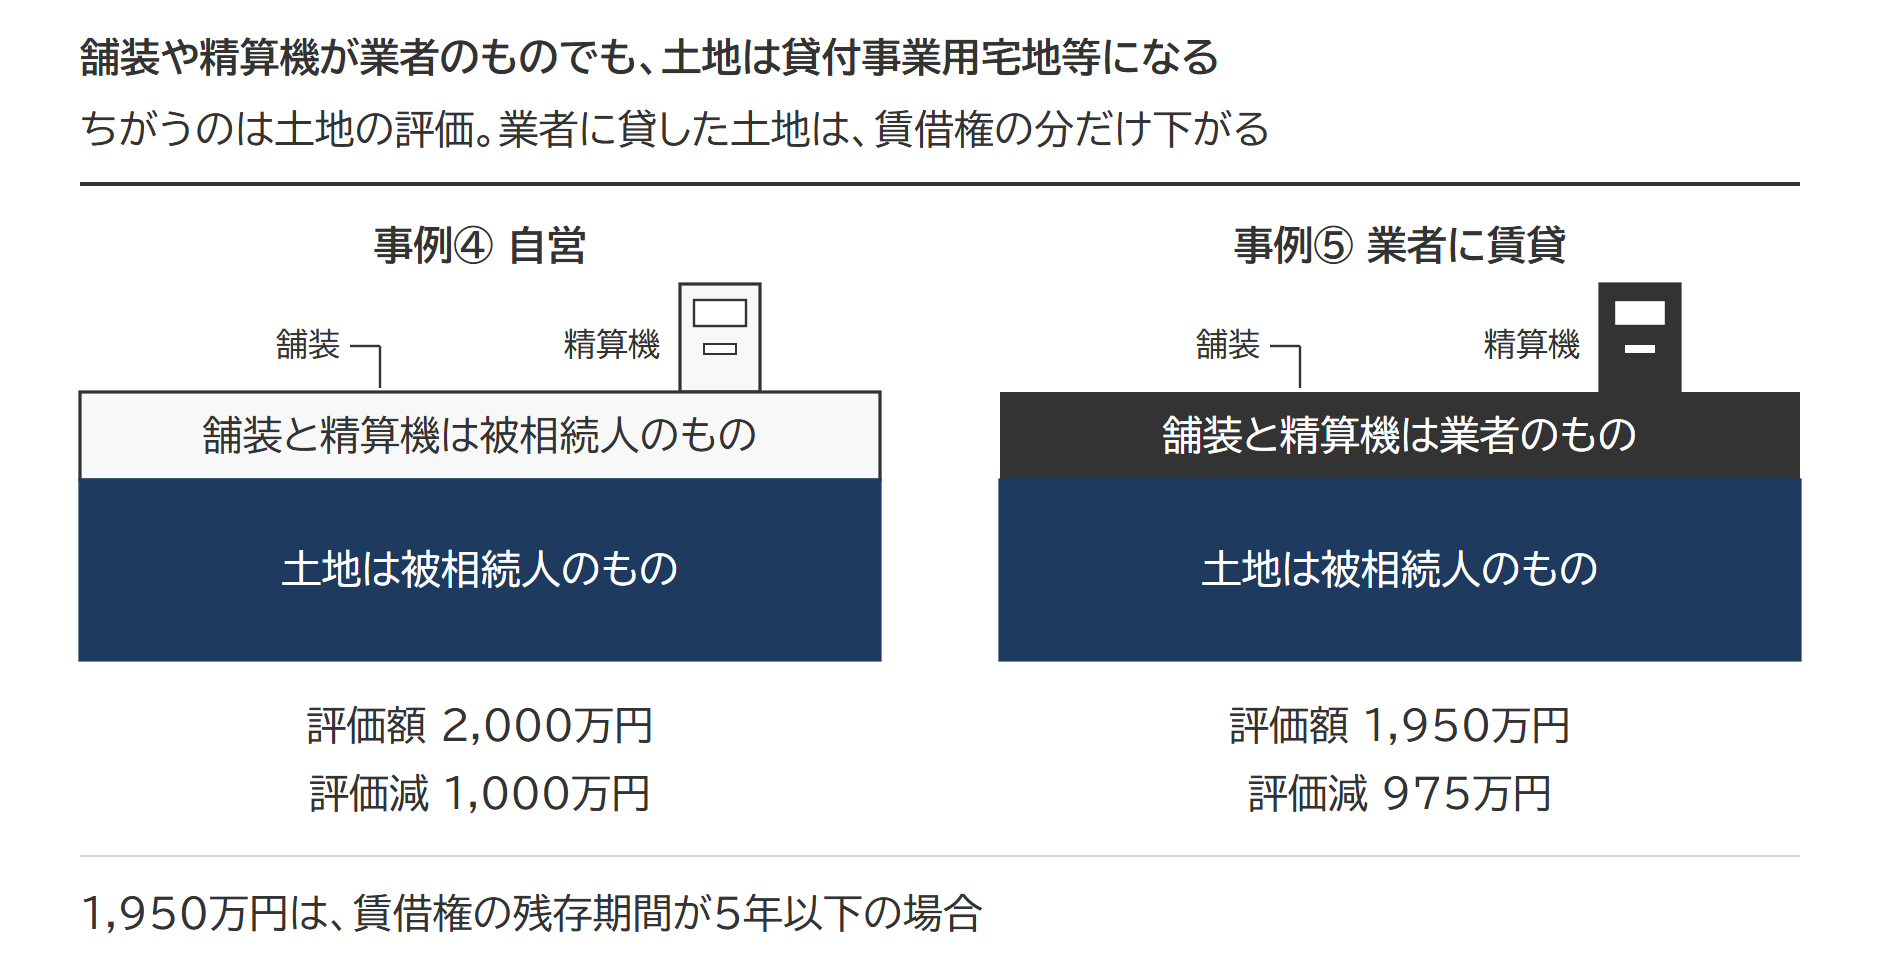
自分で営む時間貸し駐車場(コインパーキング)の土地は、貸付事業用宅地等として50%減額の対象です。所得を事業所得として申告していても、80%減額の特定事業用宅地等にはなりません。下の図の左側が、この事例です。
事例④の前提と結論
- 前提 被相続人は、アスファルトで舗装した土地を所有し、自分でコインパーキング業を営んでいました。所得税の確定申告では、時間貸し駐車場業の収入を事業所得として申告していました。
- 土地の評価 自用地評価額 2,000万円
- 小規模宅地等の特例 貸付事業用宅地等(50%減額)
- 評価減 2,000万円 × 50% = 1,000万円
時間貸駐車場の土地は、特定事業用宅地としての評価減の対象にならず、代わりに貸付事業用宅地としての評価減の対象になります。特定事業用宅地等の対象になる事業から、不動産貸付業、駐車場業、自転車駐車場業、準事業が除かれているからです(措法69条の4第3項第1号、措令40条の2第7項)。通達も、駐車場業は「その規模、設備の状況及び営業形態等を問わず全て」これに当たるとしています(措通69の4-13)。
出典:租税特別措置法69条の4 | e-Gov法令検索/租税特別措置法施行令40条の2 | e-Gov法令検索/租税特別措置法関係通達69の4-13|国税庁
この文言は、構築物の敷地という入口の条件を外す意味ではありません。ロープと看板だけの青空駐車場の事件で、東京高等裁判所は、同じ趣旨の当時の通達について、規模などを問わない旨を「留意的に定めたもの」で、構築物の敷地の要件を除外するものではないとしました。最高裁判所の平成21年11月27日決定で確定しています。
出典:税務訴訟資料 第259号-120(順号11233)東京高等裁判所 平成21年6月25日判決|国税庁/税務訴訟資料 第259号-226(順号11339)最高裁判所 平成21年11月27日決定|国税庁
事業所得を生ずべきものとして行われている駐車場業は特定貸付事業に当たるので(3年の節の表)、3年を超えて続けてきた人なら、3年以内に新しく使い始めた土地も対象です。
⑤業者に貸したコインパーキングの土地も50%減額
コインパーキング業者に貸している土地も、貸付事業用宅地等として50%減額の対象になります。舗装や精算機が業者のものでも、結論は変わりません。④とちがうのは土地の評価で、業者の賃借権の分だけ下がります。上の図の右側が、この事例です。
事例⑤の前提と結論
- 前提 被相続人は、土地の全部をコインパーキング業者に賃貸していました。業者は自分の費用でアスファルトを敷き、パーキングメーターを設置して、駐車場業を営んでいます。賃貸借契約の残りの期間(残存期間)は5年以下とします。
- 土地の評価 自用地評価額から賃借権の価額を控除した金額
2,000万円 ×(1 - 5% × 1/2)= 1,950万円 - 小規模宅地等の特例 貸付事業用宅地等(50%減額)
- 評価減 1,950万円 × 50% = 975万円
土地の評価は賃借権の価額を差し引く
コインパーキング業者が土地にアスファルトを敷き、駐車場の設備を置いている場合、業者は土地の賃借権を持ちます。賃借権が付いた雑種地は、原則として、自用地としての価額から賃借権の価額を差し引いて評価します(財産評価基本通達86)。
出典:財産評価基本通達86(貸し付けられている雑種地の評価)|国税庁
賃借権の価額は、土地の上の権利がどの区分に当たるかで変わります。区分は、次の順に確かめます。
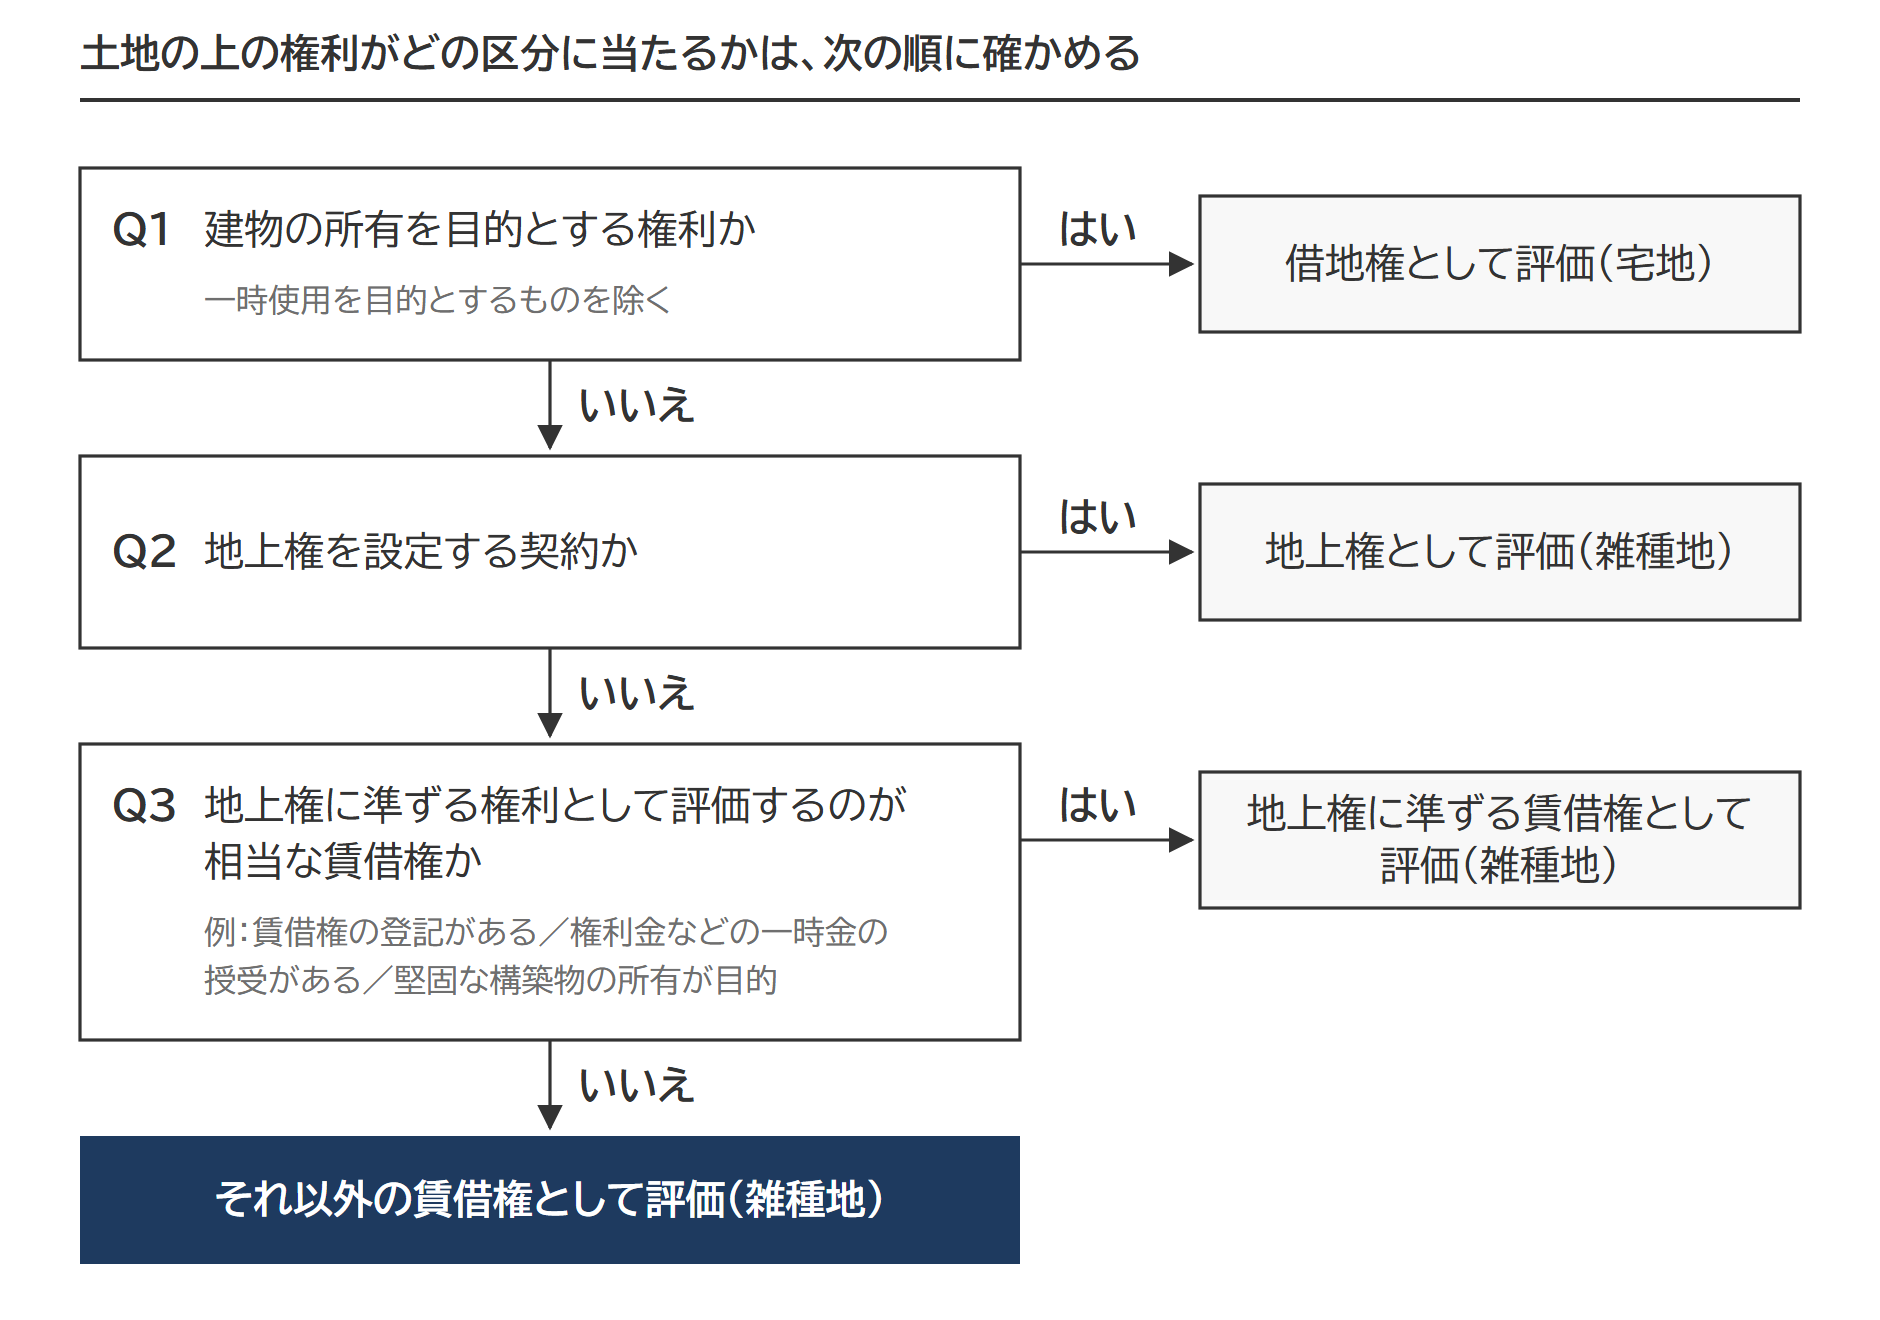
この事例の業者の権利は、「それ以外の賃借権」です。駐車場の設備は整っていても、堅固な構築物の所有を目的とする賃借権には当たらないと考えられます。アスファルトは取り除けるからです。
「それ以外の賃借権」の価額は、自用地としての価額に、法定地上権割合の2分の1を掛けて求めます(財産評価基本通達87)。法定地上権割合は、その賃借権を地上権とみた場合に相続税法23条で決まる割合で、残存期間が10年以下なら5%です。設例では、2,000万円から5% × 1/2に当たる額を差し引いて、1,950万円になります。
出典:財産評価基本通達87(賃借権の評価)|国税庁/相続税法23条 | e-Gov法令検索
控除する金額には下限があります。賃借権の価額が、自用地としての価額に次の表の割合を掛けた金額を下回るときは、その金額を控除します。
| 賃借権の残存期間 | 地上権に準ずる賃借権 | それ以外の賃借権 |
|---|---|---|
| 5年以下 | 5% | 5% × 1/2 = 2.5% |
| 5年超 10年以下 | 10% | 10% × 1/2 = 5% |
| 10年超 15年以下 | 15% | 15% × 1/2 = 7.5% |
| 15年超 | 20% | 20% × 1/2 = 10% |
残存期間が5年以下の設例では、下限も5% × 1/2なので、控除する金額は変わりません。残存期間が5年を超えると、控除する金額が増え、評価額は1,950万円より下がります。契約が更新されることが明らかな場合は、更新で延びると見込まれる期間を残存期間に加えます。
貸し付けられている雑種地の評価は、路線価(道路ごとに定められた1㎡当たりの価額)のある地域か、固定資産税評価額に倍率を掛ける地域かで手順が分かれます。雑種地の評価方法
構築物が業者のものでも特例は使える
小規模宅地等の特例は、建物や構築物の所有者を被相続人に限っていません。被相続人の土地を更地で借りた業者が、車止めや精算機、アスファルト舗装を設け、それが構築物と認められれば、土地は貸付事業用宅地等に当たります。
分かれ目は、土地の貸し方です。
| 業者への土地の貸し方 | 小規模宅地等の特例 |
|---|---|
| 使用貸借(無償) | 対象にならない |
| 賃貸借 | 貸付事業用宅地等(50%減額) |
3年の要件は、業者がアスファルトを敷いた日ではなく、被相続人が業者に土地を貸し始めた日から数えます。被相続人にとっての貸付事業は、土地を業者に貸すことだからです。
土地と建物の名義が異なる場合の扱いは、名義と地代の組み合わせごとに整理できます。土地と建物の名義が違う場合の取扱い
⑥賃貸マンション・アパートの入居者専用駐車場は貸家建付地として一体で50%減額
賃貸マンションの入居者だけが使う駐車場は、マンションの敷地と隣り合っていれば、全体を1つの宅地として評価します。特例も、全体が貸付事業用宅地等として50%減額の対象です。
事例⑥の前提
- 使い方 被相続人は、賃貸マンションの敷地の一部を貸駐車場にしていました。駐車場を使えるのは入居者だけです。駐車場はアスファルトで舗装されています。
- 評価に使う割合 借地権割合60%、借家権割合30%、賃貸割合100%
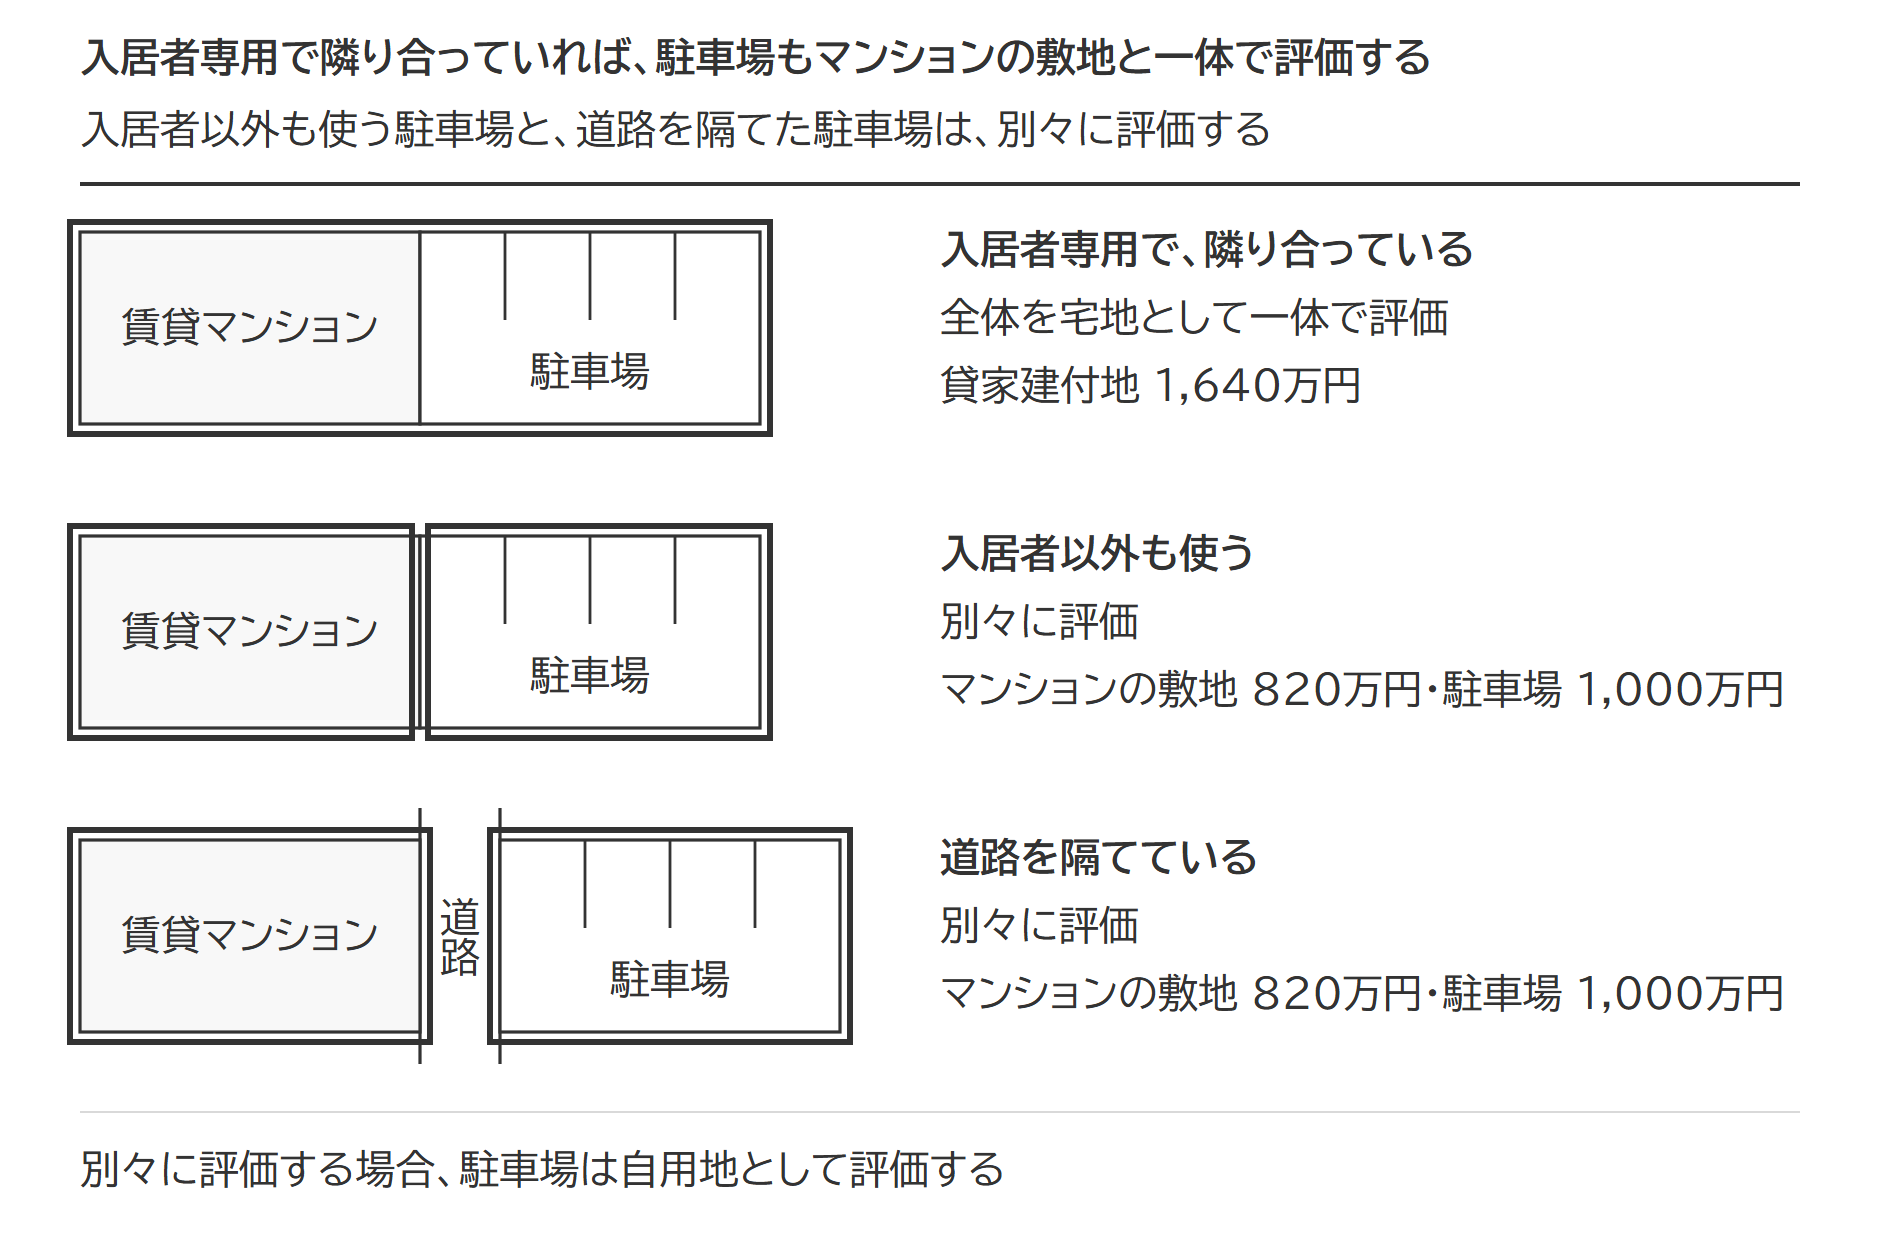
入居者専用で隣り合っていれば建物の敷地と一体で貸家建付地評価
土地の評価 全体を宅地として一体で、貸家建付地(賃貸している建物の敷地。借地権割合×借家権割合×賃貸割合の分を差し引いて評価します)として評価
自用地評価額2,000万円 ×(1 - 0.6 × 0.3)= 1,640万円
小規模宅地等の特例 貸付事業用宅地等(50%減額)
評価減 1,640万円 × 50% = 820万円
賃貸マンションの敷地と隣の貸駐車場は地目が異なるので、別々に評価するのが原則です。ただし、一体として利用されている一団の土地は、主たる地目からなるものとして、まとめて評価します(財産評価基本通達7)。入居者専用で隣り合う駐車場は、これに当たります。
マンションと駐車場で貸し始めた時期が違うときは、3年の要件を部分ごとに見ます。ただし、マンションの貸付けが特定貸付事業に当たり、3年を超えて続いていれば、あとから駐車場にした部分も対象になります。
分譲マンションの敷地に特例を当てはめる手順は、別の記事で整理しています。マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定
入居者以外も使う場合・道路を隔てている場合は別々に評価する
駐車場の利用者に、賃貸マンションの入居者とそれ以外の人が混在している場合は、駐車場がマンションと一体で使われているとはいえません。マンションの敷地と駐車場を別々に評価し、駐車場は自用地として評価します。
駐車場とマンションが道路を隔てて離れている場合も、別々に評価します。国税庁の質疑応答事例には、ゴルフ練習場の駐車場が「不特定多数の者の通行の用に供されている道路」で練習場と分離されているとして、駐車場を区分して評価する例があります。
出典:地目の異なる土地が一体として利用されている場合の評価|国税庁
どちらの場合も、マンションの敷地と駐車場の自用地評価額をそれぞれ1,000万円とすると、次のようになります。
土地の評価 マンションの敷地は貸家建付地評価、駐車場の敷地は自用地評価
- マンション部分の敷地 自用地価額1,000万円 ×(1 - 0.6 × 0.3)= 820万円
- 駐車場部分の敷地 自用地価額1,000万円
小規模宅地等の特例 貸付事業用宅地等(50%減額)
- マンション部分の敷地 820万円 × 50% = 410万円
- 駐車場部分の敷地 自用地価額1,000万円 × 50% = 500万円
2つの敷地の面積を合わせると限度面積を超える場合は、どちらの敷地から特例を使うかを選びます。
⑦店舗専用の駐車場は店舗の敷地と一体で80%減額
店舗の来店客が使う専用駐車場は、店舗の敷地と一体で評価します。特例も、店舗の敷地と同じ特定事業用宅地等として80%減額の対象になります。
事例⑦の前提と結論
- 前提 被相続人はスーパーの小売業を営み、店舗とその敷地を所有していました。敷地の一部は店舗専用の駐車場です。
- 土地の評価 全体を宅地として一体で、自用地評価
自用地評価額 2,000万円 - 小規模宅地等の特例 特定事業用宅地等(80%減額)
- 評価減 2,000万円 × 80% = 1,600万円
店舗とその専用駐車場は一体として利用されているので、全体を主たる地目の宅地からなるものとして一体で評価します。国税庁の質疑応答事例にも、スーパーマーケットの買物客の駐車場を、店舗の敷地と一団の土地として評価する例があります。
出典:宅地の評価単位-地目の異なる土地が一体として利用されている場合(1)|国税庁
特定事業用宅地等にも、相続開始前3年以内に新たに事業に使い始めた土地を原則として外す定めがあります(被相続人等の建物・構築物・減価償却資産が土地の価額の15%以上なら外れません。措令40条の2第8項)。事業の引継ぎなど、ほかの条件とあわせて特定事業用宅地等の要件で整理しています。
⑧自宅の駐車場は自宅の敷地と一体で80%減額
自宅の敷地の一角を自家用車の駐車場にしている場合、駐車場は自宅の敷地の一部として評価します。特例は、特定居住用宅地等として80%減額の対象になります。
事例⑧の前提と結論
- 前提 被相続人は、自宅の敷地の一角を自家用車の駐車場にしていました。
- 土地の評価 自用地評価額 2,000万円
- 小規模宅地等の特例 特定居住用宅地等(80%減額)
- 評価減 2,000万円 × 80% = 1,600万円
自宅と駐車場で地目は分かれますが、駐車場は自宅の一部として使われているので、一団の土地に当たります。地目別に評価する原則から外れ、敷地の全体を宅地として一体で評価します。
特定居住用宅地等は、自宅の敷地を取得するのが配偶者、同居していた親族、持ち家のない親族(家なき子)などである場合に限られます。
特定居住用宅地等には、貸付事業用宅地等のように、相続開始前3年以内に使い始めた土地を外す定めがありません。いつから駐車場として使っていても、判定に影響しません。
⑨親族に低い賃料で貸している駐車場は対象外
舗装した駐車場でも、親族に著しく低い賃料で貸していると、小規模宅地等の特例を使えません。相当の対価を得ていないからです。
事例⑨の前提と結論
- 前提 被相続人は、アスファルトで舗装した駐車場を、通常の賃料の約3割で長男に貸していました。
- 土地の評価 自用地評価額 2,000万円
- 小規模宅地等の特例 適用なし
事業用の土地として小規模宅地等の特例を受けるには、その土地で事業が行われていたことが必要です。ここでいう事業には、本来の事業のほかに「準事業」が入ります。準事業は、「事業と称するに至らない不動産の貸付けその他これに類する行為で相当の対価を得て継続的に行うもの」です(措令40条の2第1項)。「相当の対価を得て継続的に行うもの」とされているため、親族に対して著しく低い賃料で貸し出す場合は、特例の対象にはなりません。
出典:租税特別措置法施行令40条の2 | e-Gov法令検索
この事例で長男から受け取っているのは、通常の賃料の3割です。何割から相当の対価に当たるかを数字で示した定めはありませんが、通常の賃料の3割は著しく低く、「相当の対価」に該当しません。無償で貸している場合も同じ扱いになります。ただし、長男が被相続人と生計を一にしていて、この駐車場を自分の事業に使っていた場合は別です。生計を一にする親族が無償や低い賃料で借りて事業に使っていた土地は、その親族の事業用の宅地等になり、長男が取得して事業を続ければ特定事業用宅地等として80%減額の対象です。長男が駐車場として第三者に貸していたなら、長男の貸付事業として貸付事業用宅地等(50%減額)の対象になります(措置法通達69の4-4)。
公表裁決では、舗装した駐車場を長女に貸していた土地が、特例の対象外とされました(平成7年1月25日裁決)。賃料が相場の3割前後で「著しく低廉」であり、契約書も期間の定めもなく、継続的でもないと判断されたためです。平成9年11月19日の裁決は、固定資産税などに相当する額の地代も、相当の対価に当たらないとしています。
出典:裁決要旨 小規模宅地等についての相続税の課税価格の計算の特例|国税不服審判所/裁決要旨 小規模宅地等についての相続税の課税価格の計算の特例(平成9年11月19日裁決)|国税不服審判所
適用できると判断したら、次は書類の準備です。申告のときに出す添付書類を類型別に整理しています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例の宅地は申告後に選び直せるか|更正の請求では替えられない理由と、限度面積を超えたときの例外
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。