効果が大きい分、要件は細かく、「誰が相続するか」「その後どう使うか」「いつまで持ち続けるか」で適用の可否が分かれます。そして重要なのは、分け方を決めてしまった後では取り返しがつかないことです。同居の実態、二世帯住宅の構造、老人ホームへの入居、共有名義——ご家庭ごとの事情が結論を左右するため、この章では類型ごとに要件を整理しています。
読む順のご案内
まず全体像 →「特例制度の全体像」「フローチャート解説」。ご自宅の相続なら →「同居判断のヒント」「家なき子」「二世帯住宅13ケース」「老人ホーム入居中」。賃貸・事業をされていたなら →「貸付事業用宅地の要件」「駐車場の事例」。手続きは →「添付書類」「未分割の場合」「期限後申告」。
まず全体像 →「特例制度の全体像」「フローチャート解説」。ご自宅の相続なら →「同居判断のヒント」「家なき子」「二世帯住宅13ケース」「老人ホーム入居中」。賃貸・事業をされていたなら →「貸付事業用宅地の要件」「駐車場の事例」。手続きは →「添付書類」「未分割の場合」「期限後申告」。
記事の整理(節立て)
- 2-1 制度の全体像:全体像/フローチャート/計算例/限度面積要件
- 2-2 自宅の土地(特定居住用):特定居住用の要件/同居判断/家なき子/二世帯住宅/老人ホーム入居中/マンション相続
- 2-3 事業・貸付けの土地:貸付事業用宅地/駐車場/賃貸併用住宅/マンション経営/特定事業用宅地(平成31年改正)/特定同族会社事業用宅地
- 2-4 権利関係が複雑な場合:共有持分/土地と建物の名義が違う場合
- 2-5 手続き・期限:添付書類/未分割の場合の適用/期限後申告での適用
この特例は、適用要件の確認と「使える分け方」の設計が肝心です。分け方を決める前の段階からのご相談が有効です。相続税申告をご検討の際は、初回面談(無料)で進め方をご案内します。→ 相続税申告サービス/面談予約
 期限後申告でも小規模宅地特例を受けるためのポイント解説
 小規模宅地等の特例とは|要件と4つの区分・限度面積・減額割合をわかりやすく
 未分割でも小規模宅地等の特例を使う方法|3年以内の分割見込書の記載例と承認申請書・更正の請求
 小規模宅地等の特例の特定居住用宅地等の要件|配偶者・同居親族・家なき子の取得者別の判定
 小規模宅地等の特例の計算方法|4区分の計算例と併用・共有の減額の計算式
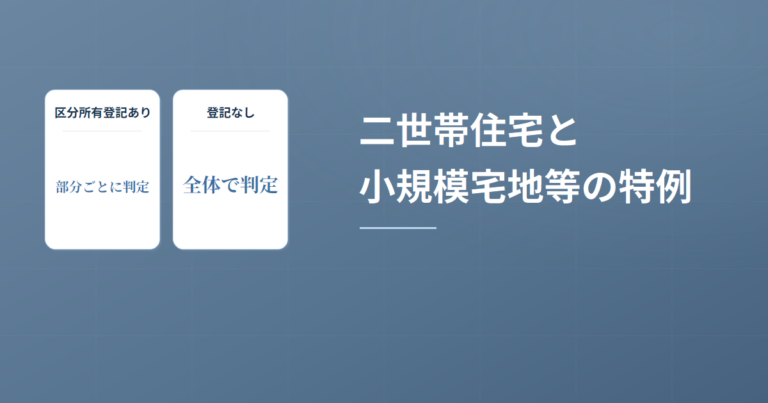 二世帯住宅と小規模宅地等の特例|区分所有登記の有無で変わる6つの判定
 特定同族会社事業用宅地等とは|6つの適用要件と400㎡・80%減額・相当の対価の判定
 小規模宅地等の特例の限度面積要件|730㎡の完全併用と200㎡の限定併用を5つの事例で判定
 家なき子特例とは|6つの要件のチェックシート・持ち家がある別居親族の判定と必要書類
 特定事業用宅地等とは|小規模宅地の特例で400㎡まで80%減額する要件
 駐車場に小規模宅地等の特例は使える?9つの事例で見る適用の可否と50%減額
 マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定
 老人ホーム入居中の自宅と小規模宅地等の特例|要介護認定・入居後の自宅の状態・8ケースの適用可否
 賃貸併用住宅と小規模宅地等の特例|自宅80%・賃貸50%の併用と取得者別の減額の試算
 貸付事業用宅地等とは|200㎡・50%の要件と3年縛り・5棟10室の判定
 小規模宅地等の特例の添付書類・必要書類一覧|区分別・取得者別
 小規模宅地等の特例の同居要件|同居期間の目安・住民票だけの同居・同居の証明の方法
 小規模宅地等の特例と建物の名義|土地と建物の名義が違うときの使用貸借の線引きと区分別の判定
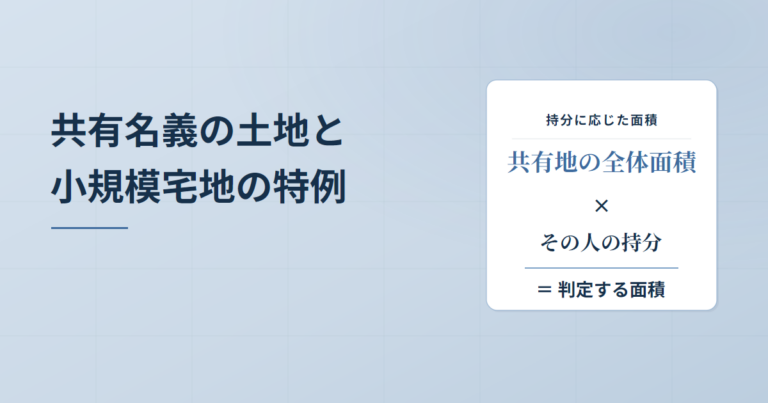 共有名義の土地と小規模宅地等の特例|持分に応じた面積の計算と複数人で相続するときの判定
 小規模宅地等の特例のチェックシート・フローチャート|5つのステップで判定する手順と国税庁のチェックシートの見方