
この記事の要点
- 期限後申告とは申告期限を過ぎてから出す申告で、期限後申告でも小規模宅地等の特例は使えます。特例を受ける「相続税の申告書」に、期限後申告書と修正申告書が含まれているためです。
- 申告期限までに分割が済んでいれば、期限後申告書だけで使えます(分割見込書は不要)。特例で税額が0円になる場合も申告は要り、申告不要と思っていた人も期限後申告で使えます。
- 申告期限までに未分割だった宅地は、期限後申告書に「申告期限後3年以内の分割見込書」を添付します。申告の時点で分割が済んでいればその申告で使え、未分割なら、3年以内に分割し、分割が行われた日の翌日から4か月以内に更正の請求をします。
- 申告期限から3年を超えた分割と、分割見込書の出し忘れは、原則として使えません。ただし、やむを得ない事情がある場合の税務署長の承認(3年を経過する日の翌日から2か月以内の申請が要ります)と、添付漏れの宥恕(やむを得ない事情があると税務署長が認めたとき)の定めがあります。
- 期限後申告には無申告加算税(調査の通知の前に自分から出せば5%)と延滞税がかかりますが、特例を使って納める税額が0円なら、どちらも生じません。
期限後申告(申告期限を過ぎてから出す申告)でも、小規模宅地等の特例は使えます。特例を受けるための「相続税の申告書」に、期限後申告書と修正申告書が含まれているためです(措法69の4⑦)。
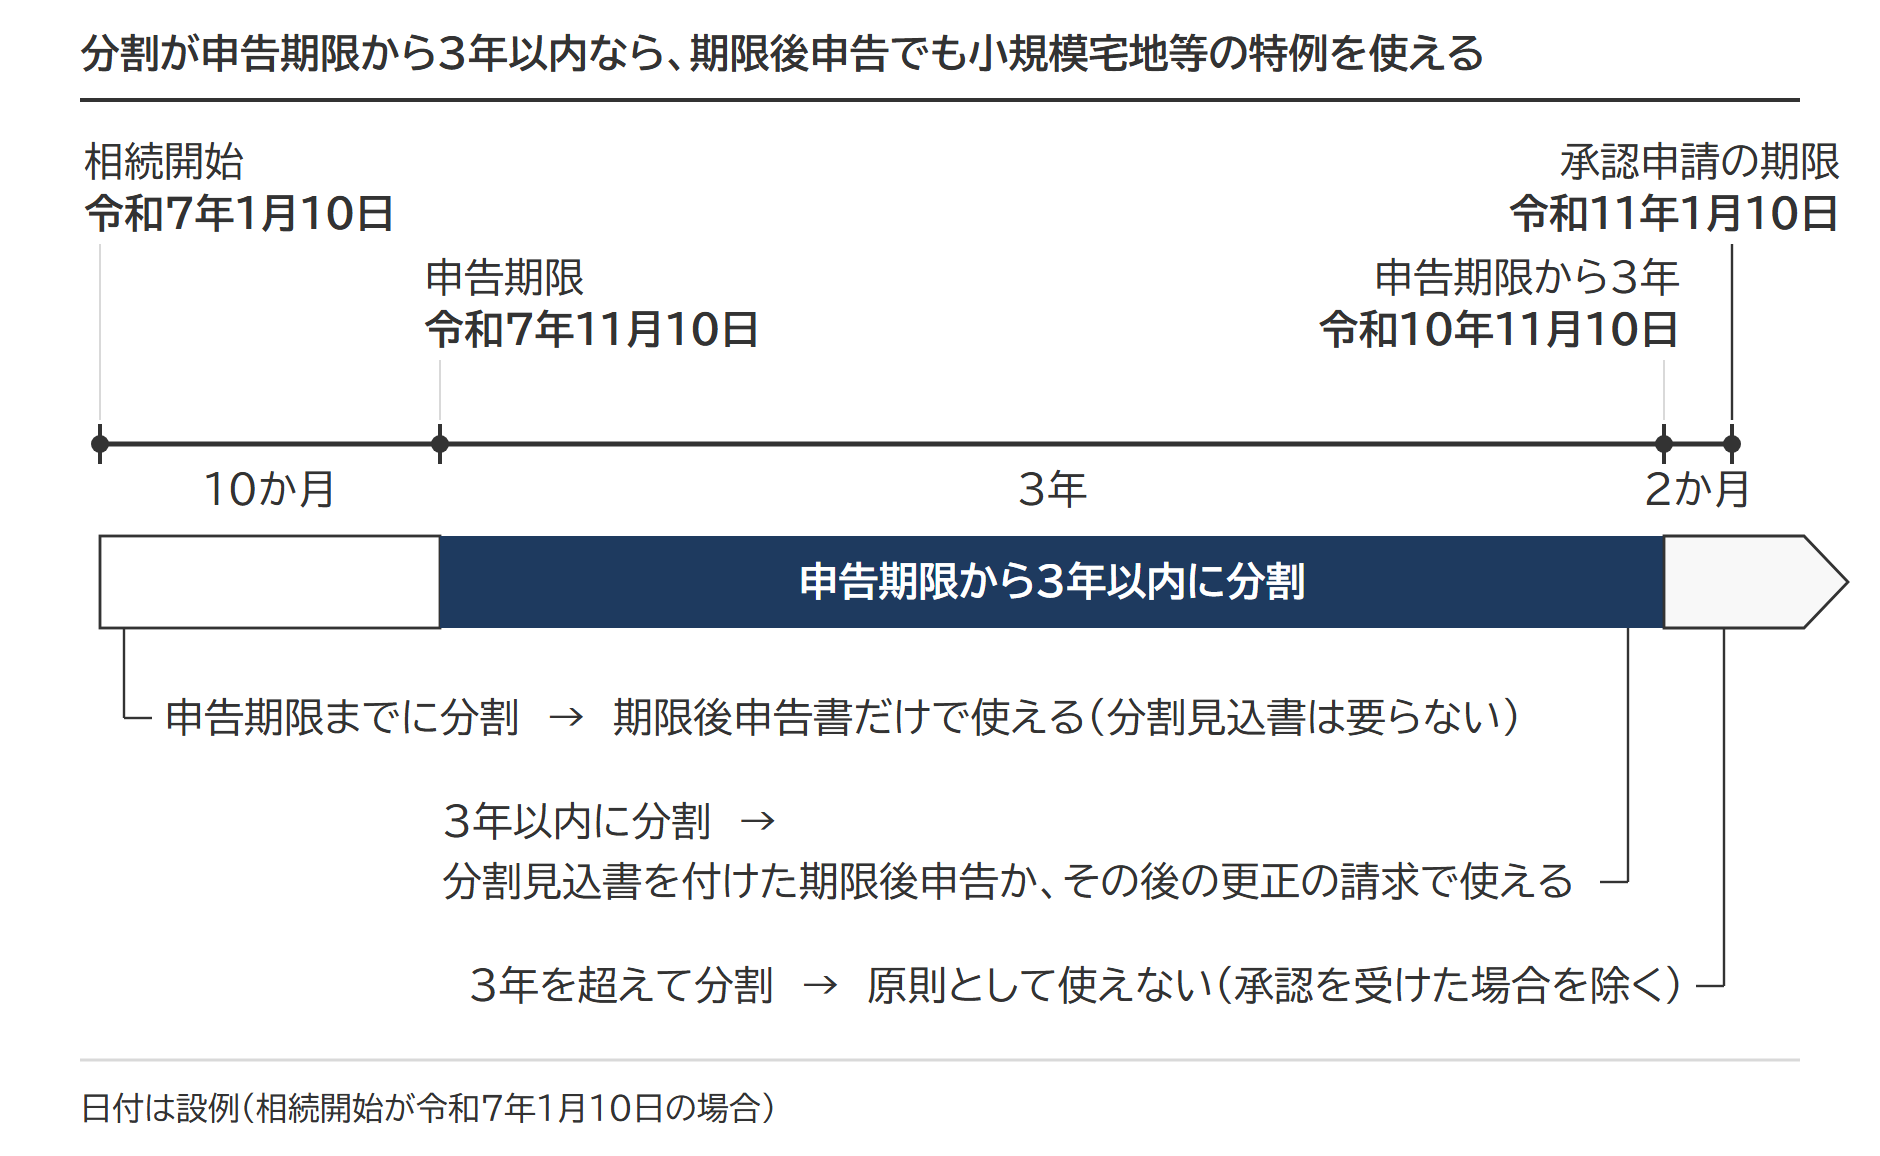
ただし、手続は宅地の遺産分割がいつ済んだかで変わります。申告期限(相続の開始を知った日の翌日から10か月以内)までに分割が済んでいれば、期限後申告書だけで使えます。済んでいなければ、使える条件は、申告書に「申告期限後3年以内の分割見込書」を添付し、申告期限から3年以内に分割することです。3年を超えた分割と分割見込書の出し忘れは、原則として使えません。使えるのは、3年を超えた分割では期限までに承認申請書を出して税務署長の承認を受けた場合、出し忘れではやむを得ない事情を税務署長が認めた場合に限られます。
特例そのものの要件と区分は、小規模宅地等の特例とは|要件と4つの区分・限度面積・減額割合をわかりやすくにまとめています。
期限後申告でも小規模宅地等の特例は使える|場合別の早見表
小規模宅地等の特例は、期限内申告を条件にしていません。場合ごとの結論と手続は、次の表のとおりです。
| 場合 | 特例を使えるか | 要る手続と期限 |
|---|---|---|
| 申告期限までに分割が済んでいた | 使える | 期限後申告書に特例を使う旨を書き、計算の明細書などを添付する。分割見込書は要らない。申告不要と思って出していなかった場合も同じ |
| 申告期限の後、3年以内に分割し、期限後申告の時点で分割が済んでいる | 使える | 期限後申告書に、計算の明細書などと分割見込書を添付する。その申告で特例を使う |
| 期限後申告の時点でも未分割 | その申告では使えない。3年以内に分割すれば使える | 分割見込書を添付し、特例を使わずに申告する。分割が行われた日の翌日から4か月以内に更正の請求 |
| 申告期限から3年を超えて分割した | 原則として使えない | やむを得ない事情があり、3年を経過する日の翌日から2か月以内に承認申請書を出して承認を受け、分割ができることとなった日の翌日から4か月以内に分割した場合は使える。申告済みなら、分割が行われた日の翌日から4か月以内に更正の請求 |
| 未分割だった宅地について、分割見込書を添付しなかった | 原則として使えない | 添付がなかったことにやむを得ない事情があると税務署長が認めたときは、後から提出して使える |
| 期限内に、未分割のまま申告していた | 3年以内に分割すれば使える | 申告書に分割見込書を添付しておく。分割が行われた日の翌日から4か月以内に更正の請求 |
設例|父の自宅の敷地を、同居していた長男が取得する
被相続人:父(令和7年1月10日に死亡)
相続人:長男と長女の2人
財産:自宅の敷地200㎡(評価額3,000万円)と、そのほかの財産2,000万円
取得者:父と同居していた長男が自宅の敷地を取得し、相続開始の前から住み続けている(特定居住用宅地等=80%減額の自宅の敷地)
申告期限:令和7年11月10日
申告期限から3年以内の末日:令和10年11月10日
期限後申告とは|決定があるまで出せる申告と、特例を受ける申告方法
期限後申告とは、申告期限までに申告書を出すべきだった人が、申告期限を過ぎてから出す申告です。税務署長の決定があるまでは提出できます(通則法18①)。決定は、申告をしなかった人の税額を、税務署長が調査に基づいて決める処分をいいます。
小規模宅地等の特例の申告方法は、期限内申告と同じです。相続税の申告書に特例を使う旨を書き、計算の明細書などを添付します。結論を分けるのは、宅地の分割の時期です。
出典:租税特別措置法69条の4第7項(e-Gov法令検索)/国税通則法18条(e-Gov法令検索)
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
申告期限までに分割していた場合の期限後申告|小規模宅地等の特例はそのまま使える
申告期限までに宅地の分割が済んでいれば、期限後申告書だけで小規模宅地等の特例を使えます。分割見込書は要りません。
未分割の宅地に特例を使えないとする定め(措法69の4④)の対象は、申告期限までに分割されていない宅地です。申告期限までに遺産分割協議が成立していれば、申告書を出したのが期限の後でも、この定めには当たりません。遺言でその宅地を取得する人が決まっている場合も同じで、添付するのは遺産分割協議書の写しではなく遺言書の写しです。
設例|申告期限までに分割し、申告だけが遅れた
令和7年9月20日:遺産分割協議が成立し、長男が自宅の敷地を取得
令和7年11月10日:申告期限。申告書を出さないまま過ぎる
令和8年11月16日:期限後申告書を提出。特例を使う旨を書き、計算の明細書・遺産分割協議書の写しなどを添付
結論:この期限後申告書で、自宅の敷地に小規模宅地等の特例を使える
期限後申告書を出すのが申告期限から3年を過ぎていても、税務署長の決定の前であれば、その期限後申告書で特例を使えます。3年は、申告期限までに分割されていなかった宅地を分割する期間であって、分割が済んでいた宅地の申告の期限ではないためです。添付書類の一覧は小規模宅地等の特例の添付書類・必要書類一覧|区分別・取得者別にあります。
小規模宅地等の特例で「申告不要」と思っていた場合|税額0円でも申告が要る
小規模宅地等の特例を使えば税額が0円になる場合でも、相続税の申告は要ります。申告が要るかどうかを基礎控除額と比べるときの金額は、特例を使う前の課税価格の合計額だからです。
設例の財産は5,000万円、基礎控除額は 3,000万円+600万円×2人=4,200万円です。特例を使う前の5,000万円が基礎控除額を超えるので、申告が要ります。自宅の敷地200㎡に特例を使うと、評価額3,000万円の80%が減額されて600万円になり、課税価格の合計額は2,600万円に下がります。基礎控除額を下回り、税額は0円です。
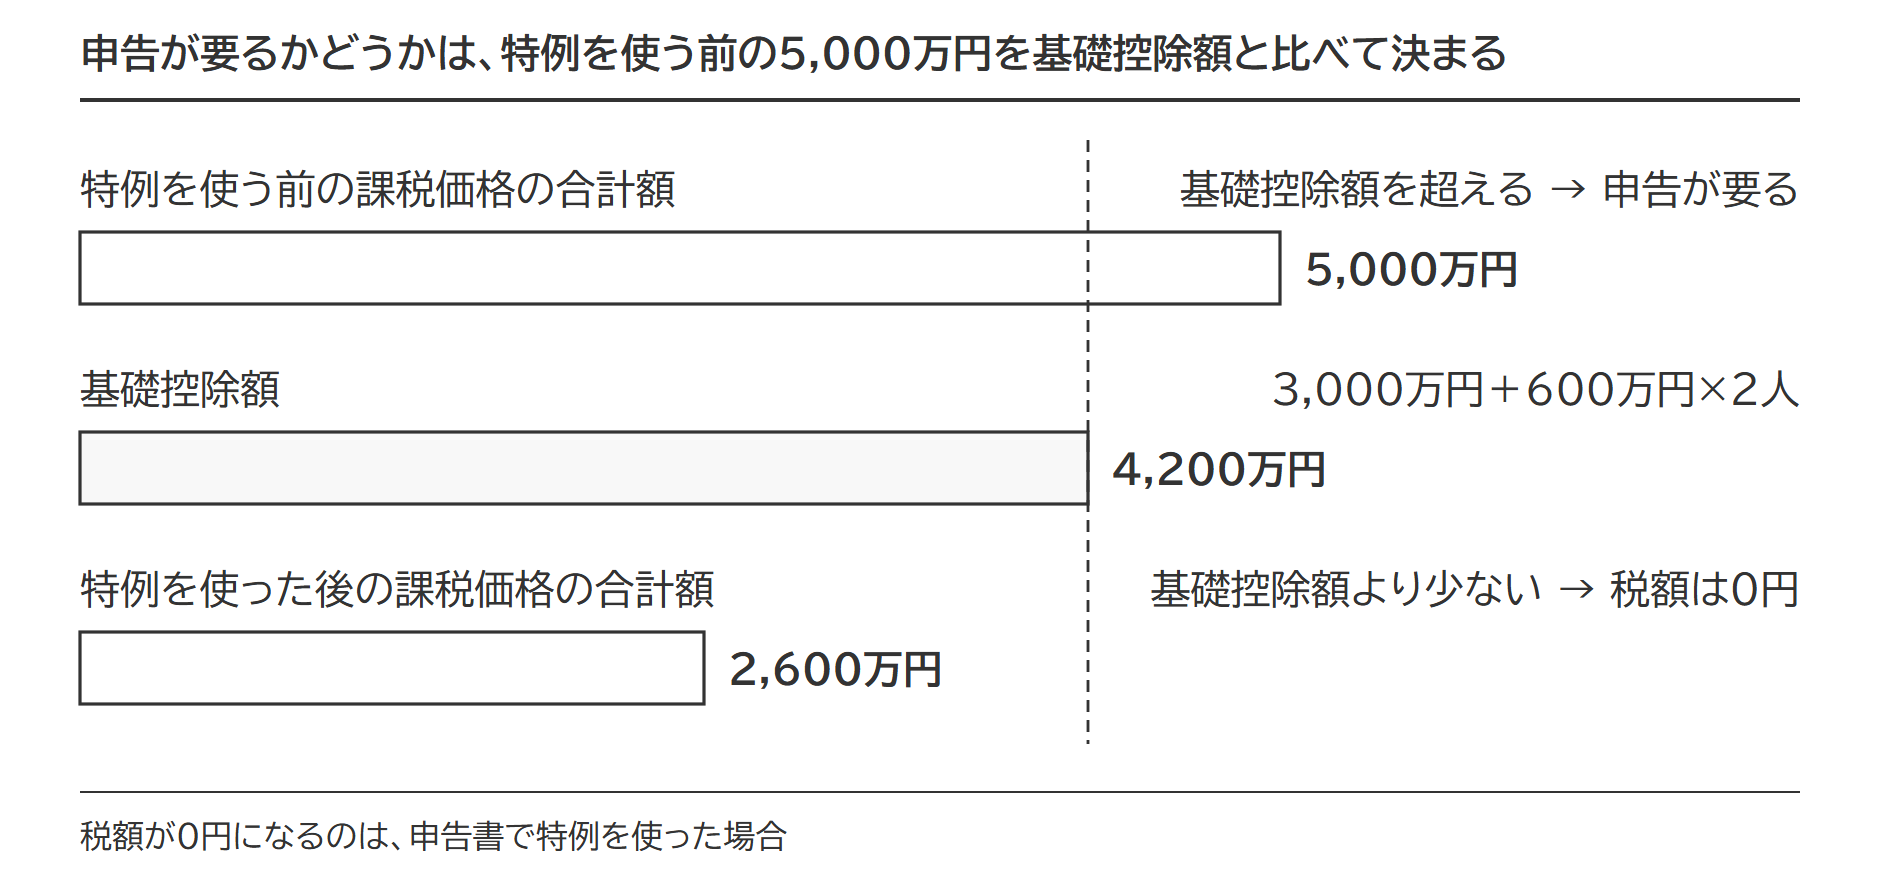
この0円は、申告書で特例を使った結果です。申告をしなければ、税額は0円になりません。
申告は不要と思って申告期限を過ぎた場合も、期限後申告書で特例を使えます。特例を使って納める税額が0円になれば、無申告加算税と延滞税は生じません。ただし、申告期限までに遺産分割の協議がまとまっていなかった場合は、申告期限までに分割されていない宅地になります。期限後申告書に分割見込書を添付し、申告期限から3年以内に分割すれば使えます(次の節)。
減額される金額の計算は、小規模宅地等の特例の計算方法|4区分の計算例と併用・共有の減額の計算式で説明しています。
出典:タックスアンサー No.4205 相続税の申告と納税/租税特別措置法69条の4(e-Gov法令検索)/相続税法15条(e-Gov法令検索)
申告期限までに未分割で3年以内に分割した場合の期限後申告|分割見込書を付ける
申告期限までに分割されていなかった宅地でも、申告期限から3年以内に分割されれば、小規模宅地等の特例を使えます(措法69の4④ただし書。その相続で特定計画山林の特例を受けている場合を除きます)。期限後申告で使うときは、期限後申告書に「申告期限後3年以内の分割見込書」を添付します。
3年は申告期限から数えます。期限後申告書や分割見込書を出した日からではありません。
分割見込書は、申告期限までに分割されていない宅地について、申告期限後の分割で特例を受けようとする場合の添付書類です(措規23の2⑧六)。期限後申告書を出す時点で分割が済んでいても、済んでいなくても添付します。違うのは、特例をその期限後申告書で使えるか、分割を待ってから使うかです。
期限後申告の時点で分割が済んでいる場合|その申告で特例を使う
分割が済んでいれば、期限後申告書に計算の明細書などと分割見込書を添付し、その申告で特例を使えます。更正の請求(納めすぎた税額を戻してもらう手続)は要りません。
設例|申告期限の後に分割し、分割が済んでから期限後申告をする
令和7年11月10日:申告期限。分割がまとまらず、申告書も出さないまま過ぎる
令和8年10月20日:遺産分割協議が成立し、長男が自宅の敷地を取得(申告期限から3年以内)
令和8年11月16日:期限後申告書を提出。計算の明細書・遺産分割協議書の写しなどと、分割見込書を添付
結論:この期限後申告書で、自宅の敷地に小規模宅地等の特例を使える
分割見込書の様式は、これから分割する場面の文面になっています。期限後申告の時点で分割が済んでいる場合の書き方を、国税庁の記載要領は示していません。「1 分割されていない理由」欄に申告期限までに分割できなかった理由を、「2 分割の見込みの詳細」欄に分割が済んだ日を、事実のとおりに書く形が考えられます。
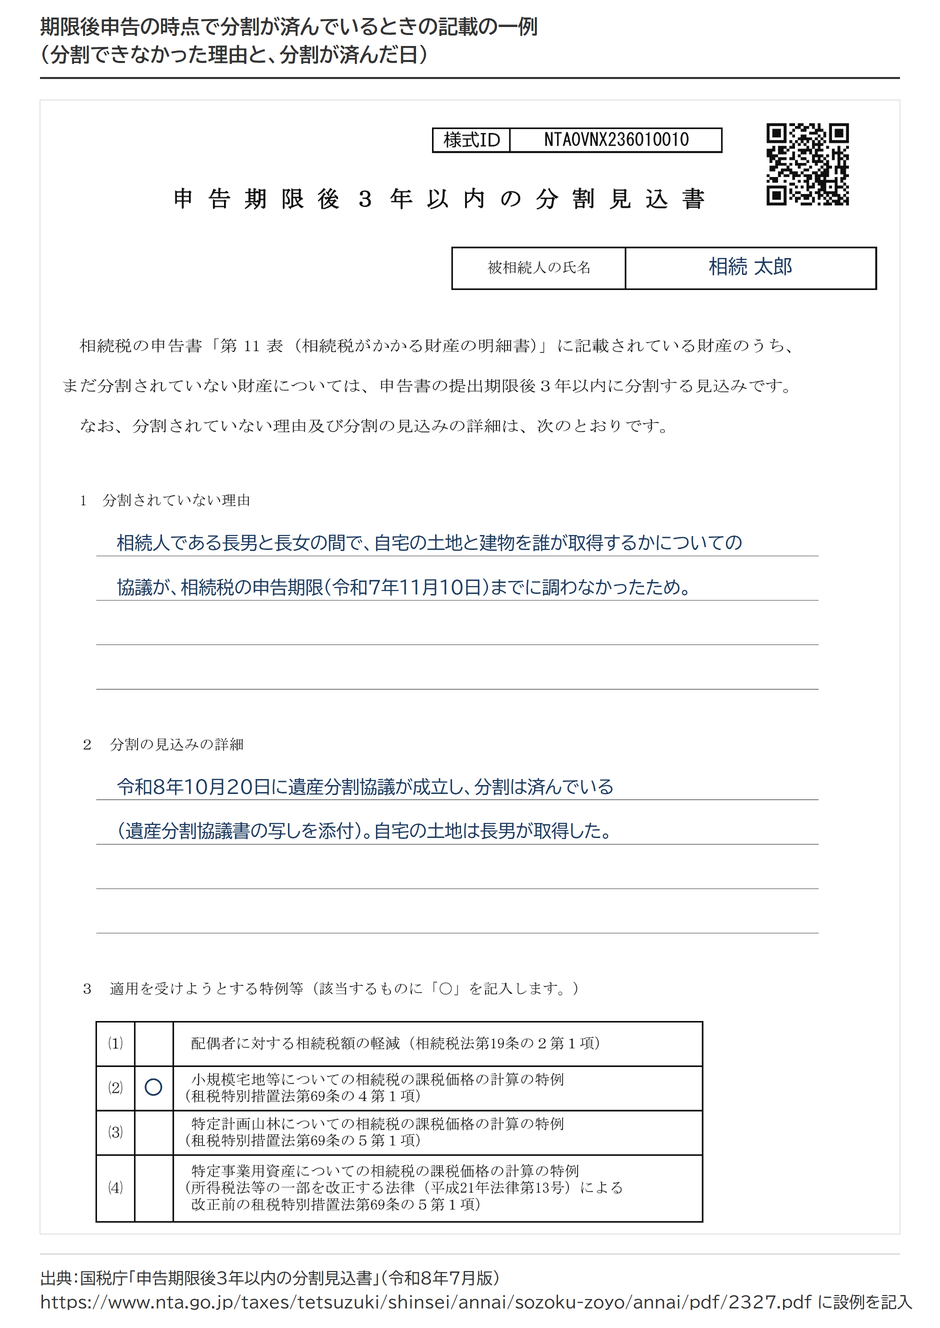
未分割のまま申告するときの分割見込書の記載例は、未分割のまま申告する場合の分割見込書の書き方にあります。
出典:租税特別措置法施行規則23条の2第8項(e-Gov法令検索)/[手続名]相続税の申告書の提出期限から3年以内に分割する旨の届出手続|国税庁
期限後申告の時点でも未分割の場合|分割後4か月以内に更正の請求
期限後申告書を出す時点でも分割が済んでいなければ、その申告では特例を使えません。分割見込書を添付し、特例を使わずに計算した税額で申告します。その後、申告期限から3年以内に分割されたら、分割が行われた日の翌日から4か月以内に更正の請求をして、特例を使った税額との差額の還付を受けます。
設例|未分割のまま期限後申告をし、あとから分割する
令和8年11月16日:未分割のまま期限後申告書を提出。分割見込書を添付
このときの税額:未分割の財産は法定相続分(2分の1ずつ)で取得したものとして計算する。(5,000万円-4,200万円)×1/2=400万円、400万円×10%=40万円。長男40万円、長女40万円
令和9年3月15日:遺産分割協議が成立し、長男が自宅の敷地を取得(申告期限から3年以内)
令和9年7月15日:更正の請求の期限
結論:更正の請求で特例を使うと、課税価格の合計額は2,600万円になり、2人とも税額は0円。納めた40万円ずつが還付される
未分割のまま出した期限後申告では、特例を使わない税額(設例では40万円ずつ)を納め、その税額に無申告加算税と延滞税がかかります。その後の更正の請求で税額が減れば、減った税額に応じて無申告加算税と延滞税も減り、納めた分は還付されます。
出典:租税特別措置法69条の4第5項(e-Gov法令検索)/相続税法32条1項(e-Gov法令検索)/タックスアンサー No.4208 相続財産が分割されていないときの申告
申告期限から3年を超えて分割した場合|小規模宅地等の特例は原則として使えない
申告期限から3年を超えて分割された宅地には、原則として小規模宅地等の特例を使えません。期限内申告でも期限後申告でも同じです。設例では、令和10年11月10日までの分割が3年以内、11月11日以後の分割が3年超になります。
例外は、3年以内に分割できなかったことにやむを得ない事情があり、税務署長の承認を受けた場合です。承認を受けたうえで、分割ができることとなった日の翌日から4か月以内に分割すれば、特例を使えます。申告書を出している場合は、さらに分割が行われた日の翌日から4か月以内に更正の請求をします。
やむを得ない事情は、政令が4つに限っています。申告期限の翌日から3年を経過する日に、①相続に関する訴えが提起されている、②和解・調停・審判の申立てがされている、③遺産の分割が禁止されているか、相続の承認・放棄の期間が伸長されている、④そのほか税務署長がやむを得ない事情があると認める、のどれかに当たる場合です。話し合いが続いているだけでは、①から③には当たりません。
承認を受けるには、「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」を、申告期限後3年を経過する日の翌日から2か月を経過する日までに税務署長へ提出します。設例では令和11年1月10日が期限です。この期限までに提出がなければ、特例は受けられません。
事情ごとの「分割ができることとなった日」と承認申請書の記載例は、未分割でも小規模宅地等の特例を使う方法|3年以内の分割見込書の記載例と承認申請書・更正の請求で説明しています。
出典:[手続名]遺産が未分割であることについてやむを得ない事由がある旨の承認申請手続|国税庁/租税特別措置法施行令40条の2第23項(e-Gov法令検索)/相続税法施行令4条の2(e-Gov法令検索)
3年以内の分割見込書を出し忘れた場合|原則は使えないが、税務署長が認めれば後から出せる(宥恕)
申告期限までに未分割だった宅地について、申告書に分割見込書を添付していなかった場合、原則として、あとから分割しても小規模宅地等の特例は使えません。特例は、定められた書類の添付がある場合に限って適用されるためです。
ただし、添付がなかったことについてやむを得ない事情があると税務署長が認めたときは、後から分割見込書を提出して特例を使えます(措法69の4⑧)。宥恕(ゆうじょ)と呼ばれる定めです。
どのような事情なら認められるかについて、公的な基準は示されていません。認めるかどうかは税務署長の判断です。出し忘れに気づいたら、すぐに分割見込書を提出します。期限後申告書に分割見込書を付けずに出した場合も、扱いは同じです。
申告期限までに分割が済んでいた宅地は、分割見込書を付けていなくても出し忘れに当たりません。
期限内申告で未分割だった場合|分割後4か月以内の更正の請求で小規模宅地等の特例を使う
期限内に未分割のまま申告していた場合は、分割が行われた日の翌日から4か月以内に更正の請求をして、小規模宅地等の特例を使います。期限後申告の時点で未分割だった場合と同じ流れで、違うのは最初の申告が期限内か期限後かだけです。
この4か月は延びません。通達は、更正の請求ができる期間を分割された日の翌日から4か月以内に限り、その期間を過ぎると請求できないとしています(措通69の4-26)。配偶者の税額軽減(配偶者の相続税を減らす特例)には、分割の日から4か月を経過する日と、申告期限から5年を経過する日の、いずれか遅い日まで請求できる取扱いがあります(相基通32-2)。小規模宅地等の特例の通達に、この5年の取扱いはありません。
出典:租税特別措置法通達69の4-26(申告書の提出期限後に分割された特例対象宅地等について特例の適用を受ける場合)/相続税法基本通達32-2(配偶者に対する相続税額の軽減の場合の更正の請求の期限)
分割見込書の書き方と更正の請求の添付書類は、未分割でも小規模宅地等の特例を使う方法|3年以内の分割見込書の記載例と承認申請書・更正の請求で説明しています。
修正申告でも小規模宅地等の特例は使えるか|宅地の選び直しは原則できない
修正申告でも、小規模宅地等の特例は適用の対象になります。特例を受けるための「相続税の申告書」には、期限後申告書と並んで修正申告書が含まれています(措法69の4⑦)。ただし、当初の申告で選んだ宅地を別の宅地に替えることは、原則としてできません。配偶者の税額軽減と違い、特例を受けるための「相続税の申告書」に更正の請求書は含まれていません。
通達に明文があるのは、限度面積を超えて選んだ場合です。限度面積の要件を満たさない選び方をすると、選んだ宅地の全部に特例が使えません。その後の期限後申告書や修正申告書で、要件を満たすように選び直したときは、特例が適用されます(措通69の4-11)。
出典:租税特別措置法通達69の4-11(限度面積要件を満たさない場合)
一方、当初の申告の選択に誤りがないのに、あとから別の宅地に替える「選択替え」は認められていません。国税庁の質疑応答事例は、当初申告での特例の適用に何らかの瑕疵がない場合には、適用対象の宅地の選択替えは許されないとしています。遺留分減殺請求(法律が保障する最低限の取り分を取り戻す請求)で当初の宅地を取得できなくなった場合を選択替えに当たらないとしたのは、令和元年7月1日前に開始した相続の事実関係を前提にした回答です。
出典:質疑応答事例 遺留分減殺に伴う修正申告及び更正の請求における小規模宅地等の選択替えの可否(令和元年7月1日前に開始した相続)
期限後申告書や修正申告書で宅地を選ぶときも、取得した人全員の同意を証する書類を申告書に添付します(措令40の2⑤)。対象になる宅地などの全部を1人が取得した場合、同意の書類は要りません。
限度面積の判定を含む全体の手順は、小規模宅地等の特例を5つのステップで判定する手順で説明しています。
出典:租税特別措置法施行令40条の2第5項(e-Gov法令検索)
期限後申告の無申告加算税と延滞税|特例で税額0円なら生じない
期限後申告になると、納める税額に対して無申告加算税と延滞税がかかります。期限後申告書で小規模宅地等の特例を使い、納める税額が0円になる人には、どちらも生じません。期限後申告の時点で未分割の人は、特例を使わない税額に対してかかり、分割後の更正の請求で税額が減れば、加算税と延滞税もそれに応じて減ります。
無申告加算税の率は、期限後申告書を出した時期と、納める税額の大きさで変わります。
| 期限後申告書を出した時期 | 50万円以下の部分 | 50万円超300万円以下の部分 | 300万円超の部分 |
|---|---|---|---|
| 税務署の調査の通知を受ける前に、自分から提出 | 5% | 5% | 5% |
| 調査の通知の後、決定があることを予知する前に提出 | 10% | 15% | 25% |
| 調査を受け、決定があることを予知して提出/税務署長の決定を受けた | 15% | 20% | 30% |
納める税額が40万円の人が、調査の通知を受ける前に自分から期限後申告書を出した場合、無申告加算税は 40万円×5%=2万円です。調査で決定があることを予知して期限後申告書を出した場合や決定を受けた場合で、過去5年以内に相続税の無申告加算税(自分から出した期限後申告で課されたものを除きます)や重加算税を課されたことがあるときなどには、10%の上乗せがあります。
無申告加算税がかからない場合は2つです。1つは、期限内に申告できなかったことに正当な理由があると認められる場合。もう1つは、申告期限から1か月以内に自分から期限後申告書を出し、納める税額の全額を申告期限までに納めているなど、期限内に申告する意思があったと認められる場合です。
延滞税は、申告期限の翌日から納付する日までの日数に応じてかかります。率は年ごとに決まり、令和7年中の期間は年2.4%、令和8年中の期間は年2.8%です。期限後申告書を出した日の翌日から2か月を過ぎると、令和8年中の期間は年9.1%に上がります。
配偶者の税額軽減を使う場合の加算税と延滞税は、期限後申告になったときの加算税・延滞税で説明しています。
出典:国税通則法66条(e-Gov法令検索)/国税通則法60条(e-Gov法令検索)/タックスアンサー No.9205 延滞税について
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例の宅地は申告後に選び直せるか|更正の請求では替えられない理由と、限度面積を超えたときの例外
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。