
この記事の要点
- 配偶者の税額軽減は、1億6,000万円と法定相続分相当額の大きいほうを枠とし、実際の取得額と比べて小さいほうで計算します。
- 税額がゼロでも申告書の提出が必要です。期限後申告書や修正申告書、更正請求書でも適用を受けられます。
- 宥恕規定が救うのは、財務省令で定める書類の添付漏れです。申告書そのものを出していない場合は、期限後申告書で適用を受けます。
- おしどり贈与を受けた部分は特定贈与財産として加算されません。相続開始の年の贈与は、申告書に贈与税の課税価格に算入する旨を記載して書類を添付した場合に限り外れます。
- 申告期限までに分割されていない財産は計算に入りません。分割見込書を付けて3年以内に分割すれば、更正の請求で軽減を受けられます。
相続税の配偶者控除(正式には配偶者の税額軽減)は、配偶者が取得した財産が1億6,000万円か法定相続分相当額のどちらか大きい金額までなら、配偶者に相続税がかからない制度です(相続税法19条の2)。
軽減の額は、枠(法定相続分相当額と1億6,000万円の大きいほう)と分割して取得した額を比べ、少ないほうをもとに決まります。
配偶者にどれだけ寄せるのが得かは、二次相続まで見た配分の考え方で扱っています。
相続税の配偶者控除(配偶者の税額軽減)とは|計算式と使える配偶者
配偶者の税額軽減は、1億6,000万円と法定相続分相当額の大きいほうまでの取得なら、配偶者に相続税がかからない制度です。被相続人の配偶者が相続や遺贈で財産を取得した場合、配偶者の算出相続税額から、次の計算式で求めた軽減額を差し引きます。軽減額が算出相続税額以上なら、配偶者の納付税額はゼロです(相続税法19条の2第1項)。
計算式
配偶者の税額軽減の額は、次の①と②の少ないほうです(相続税法19条の2第1項)。
配偶者の税額軽減の額
① 配偶者の算出相続税額 − 配偶者の贈与税額控除額
② 相続税の総額 × (㋑と㋺の少ないほう ÷ 課税価格の合計額)
㋑ 課税価格の合計額 × 配偶者の法定相続分(1億6,000万円に満たない場合は1億6,000万円)
㋺ 配偶者の課税価格(申告期限までに分割されていない財産を除く)
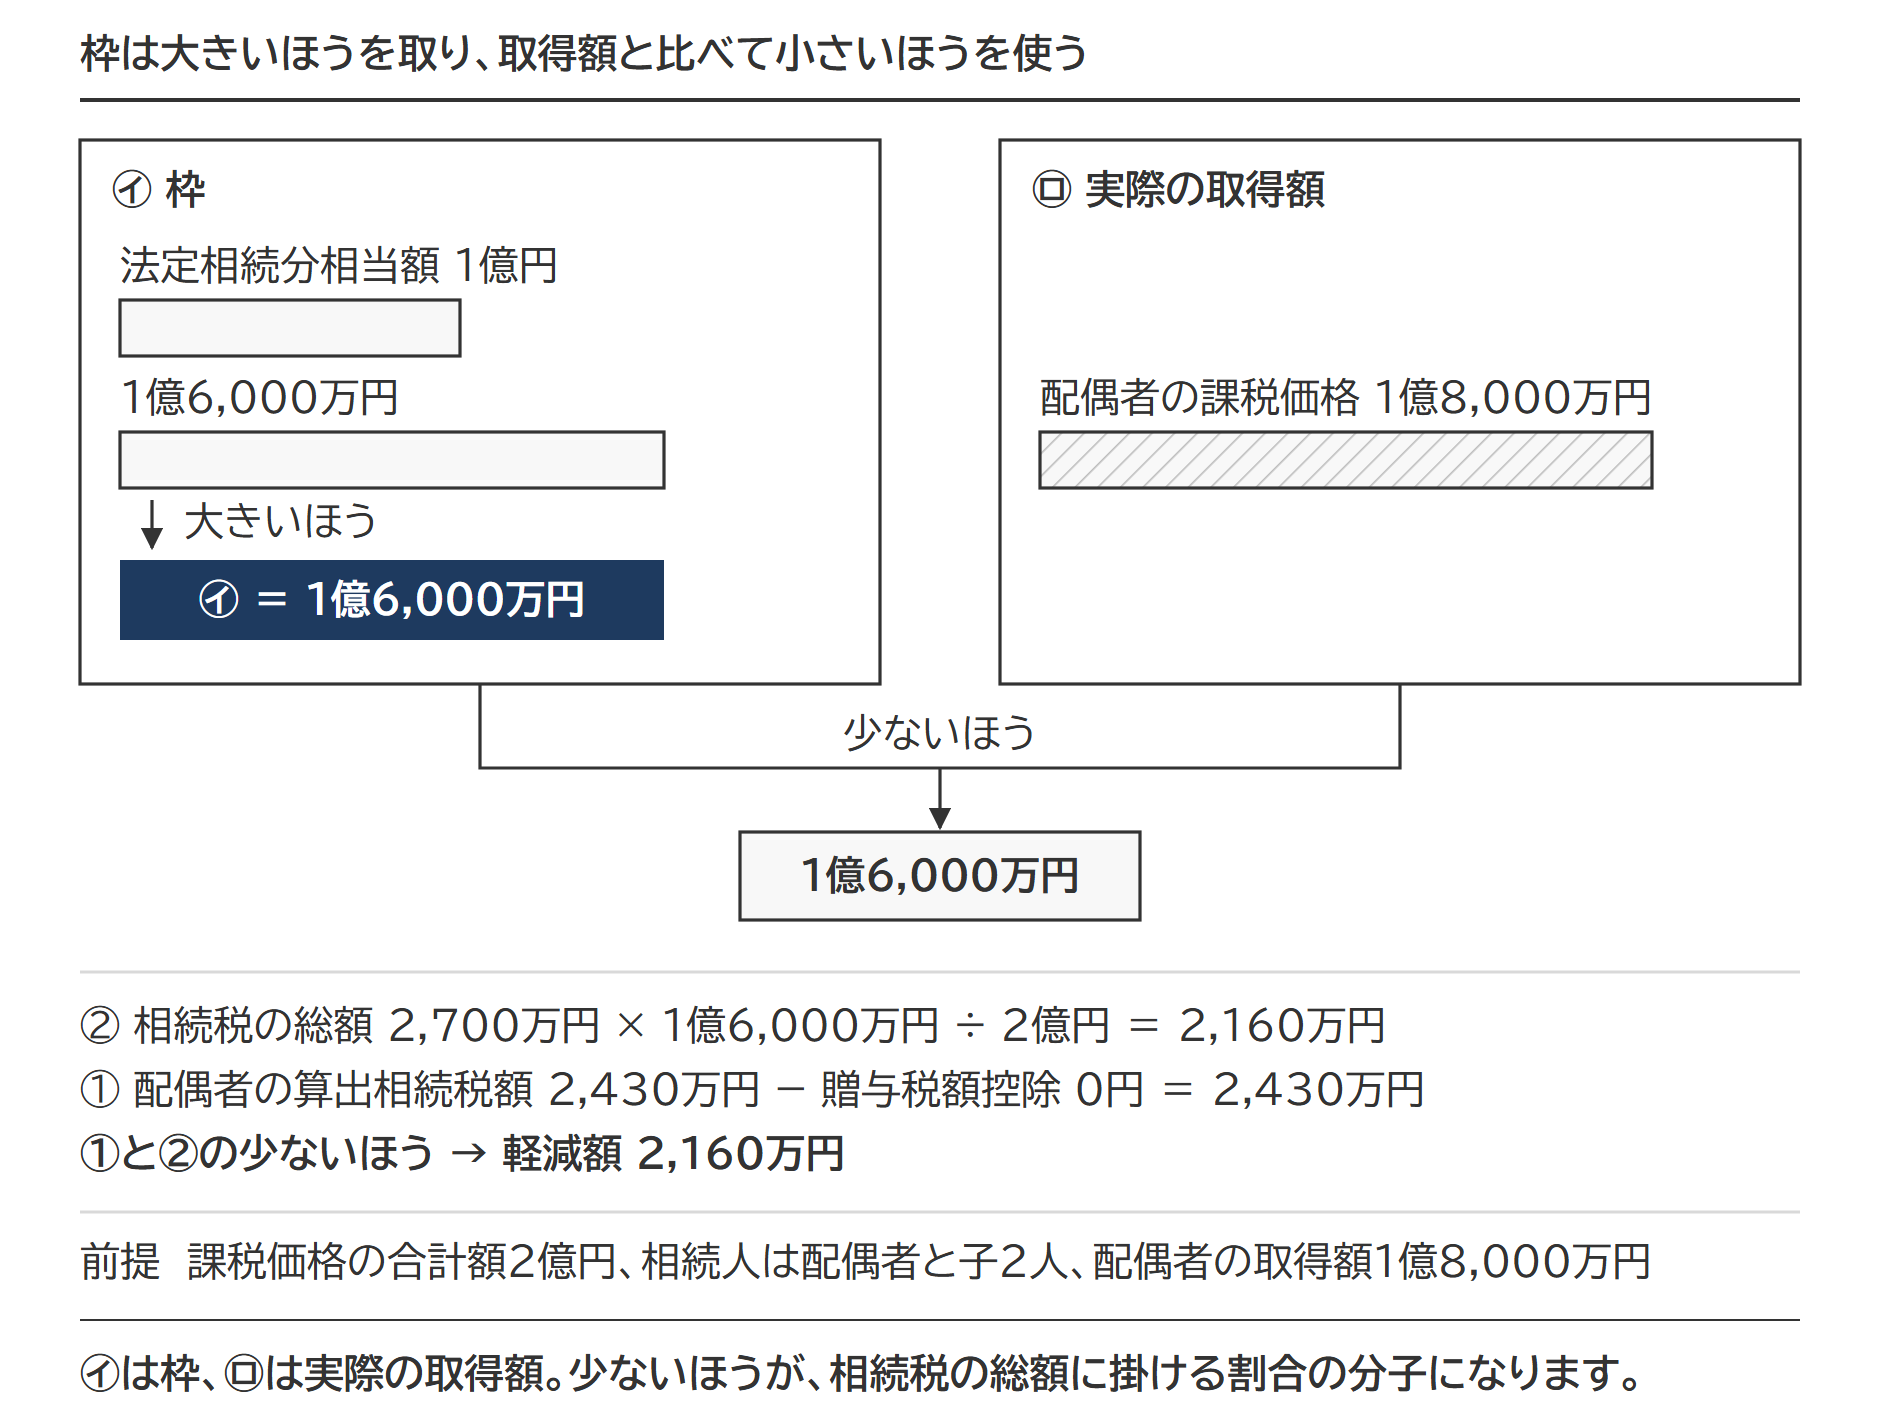
相続税の総額は家族全体の税額、配偶者の算出相続税額はそれを配偶者の取得割合で按分した額、課税価格は取得した財産から債務などを引いた額です。
枠は2回にわたって絞られます。まず㋑で法定相続分相当額と1億6,000万円の大きいほうを取り、次に㋺の実際の取得額と比べて小さいほうを使います。
①の贈与税額控除は、相続開始前の贈与として相続税の課税価格に足し戻された財産(生前贈与加算)について、贈与税を納めていた場合の控除です。控除額の計算は暦年課税分の贈与税額控除の計算、税額控除どうしの順番は相続税の税額控除を引く順番で整理しています。
基礎控除額は相続税の総額を出す段階で引き、配偶者の税額軽減はその後の税額から引くので、両方使えます。
出典:相続税法基本通達19の2-7(配偶者の税額軽減額の計算方法)
使える配偶者の条件
婚姻の届出をした配偶者に限られます(相続税法基本通達19の2-2)。夫婦のどちらが先に亡くなっても同じで、条文は「被相続人の配偶者」としか書いていません。婚姻期間の要件も条文にはありません。
| 配偶者の状況 | 適用 | 根拠 |
|---|---|---|
| 婚姻の届出をした妻または夫 | 使える | 相続税法19条の2第1項 |
| 婚姻の届出をしていない内縁関係 | 使えない | 相基通19の2-2 |
| 相続を放棄したが、生命保険金や遺贈で財産を取得した | 使える | 相基通19の2-3・相続税法3条1項 |
| 無制限納税義務者でも制限納税義務者でも | 使える | 相基通19の2-1 |
| 婚姻期間が短い | 使える(条文に婚姻期間の要件はない) | 相続税法19条の2第1項 |
出典:相続税法19条の2(e-Gov法令検索)/相続税法3条(e-Gov法令検索)/相続税法基本通達19の2-1・19の2-2・19の2-3
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
期限後申告・修正申告・更正の請求でも使える|税額がゼロでも申告は要る
申告期限を過ぎても、期限後申告書に第5表(配偶者の税額軽減額の計算書)と添付書類を付けて出せば、配偶者の税額軽減を受けられます。条文は、申告書(期限後申告書・修正申告書を含む)に適用を受ける旨と計算の明細を記載した書類(第5表)を付け、財務省令で定める書類を添付して提出した場合に限り適用するとしています(相続税法19条の2第3項)。
税額がゼロでも申告は要る(申告要件)・申告不要になる場合
税額軽減で相続税がゼロになっても、申告書は出します。申告書に第5表を付けて出すことが、適用を受ける条件だからです(相続税法19条の2第3項)。申告が要らないのは、配偶者の税額軽減や小規模宅地等の特例を使わずに計算して、納める相続税額が無いときです(課税価格の合計額が基礎控除額以下のときが代表です)。
| 状況 | 申告 |
|---|---|
| 課税価格の合計額が基礎控除額以下 | 不要 |
| 基礎控除額を超えるが、配偶者の税額軽減で税額がゼロ | 必要 |
出典:相続税法27条(e-Gov法令検索)/国税庁タックスアンサー No.4205 相続税の申告と納税
期限後申告書・修正申告書・更正請求書が対象
国税通則法23条3項の更正請求書も対象です。当初の申告で使っていなくても、更正の請求(納めすぎた税額を正す手続き)で適用を受けられます。
㋺に入るのは分割されて取得した財産で、申告期限の時点で未分割だった財産も、申告期限から3年以内に分割されれば㋺に入ります。期限後申告のときに分割が済んでいるか、済んでいなければ分割見込書を付けるか、で手続きが分かれます(後半の未分割の節)。
出典:国税通則法23条(e-Gov法令検索)/相続税法19条の2第2項(e-Gov法令検索)/国税庁タックスアンサー No.4208 相続財産が分割されていないときの申告
宥恕規定が救うのは「財務省令で定める書類」の添付漏れ
宥恕(ゆうじょ)規定は、期限や手続きを守れなかったことにやむを得ない事情があれば、あとからの提出を認める定めです。4項は、3項の財務省令で定める書類の添付がない申告書や更正請求書が出された場合でも、添付がなかったことについてやむを得ない事情があると税務署長が認めるときは、その書類が提出されれば適用できると定めています。
小規模宅地等の特例との違い
小規模宅地等の特例の宥恕規定(租税特別措置法69条の4第8項)は「相続税の申告書の提出がなかつた場合又は…記載若しくは添付がない相続税の申告書の提出があつた場合」と書き、申告書そのものが出ていない場合も拾っています。配偶者の税額軽減の4項には、この「提出がなかつた場合」がありません。
申告書を出していなかった場合は、4項ではなく3項の期限後申告書で適用を受けます。4項の出番は、申告書は出したが書類を付け忘れたときです。
第5表で軽減額を計算し、第1表の配偶者の「配偶者の税額軽減額⑬」欄へ写します。添付書類を付けて提出します(相続人が共同して1通で出すこともできます)。
申告のときに提出する書類
| 書類 | 備考 |
|---|---|
| 第5表 配偶者の税額軽減額の計算書 | 申告書の一部。適用を受ける旨と計算の明細をここに書く |
| 被相続人のすべての相続人を明らかにする戸籍の謄本、または図形式の法定相続情報一覧図の写し(どちらもコピー可) | 戸籍の謄本は相続開始の日から10日を経過した日以後に作成されたもの。一覧図の写しは、子の続柄が実子か養子かが分かるように記載されたものに限る |
| 養子の戸籍の謄本または抄本 | 被相続人に養子がいる場合 |
| 遺言書の写しまたは遺産分割協議書の写し | 配偶者が取得した財産が分かる書類 |
| 遺産分割協議書に押印した相続人全員の印鑑証明書 | 遺産分割協議書を付ける場合 |
| 申告期限後3年以内の分割見込書 | 申告期限内に分割ができない場合 |
出典:国税庁 相続税の申告のしかた(令和8年分用)/国税庁タックスアンサー No.4158 配偶者の税額の軽減
期限後申告になったときの加算税・延滞税
期限後申告書や修正申告書を出したときの加算税と延滞税は、その申告で新たに納めることになる税額にかかります。配偶者の税額軽減を受けて配偶者の納付税額が0円になれば、配偶者には加算税も延滞税も生じません。子に納付すべき税額があれば、その子には生じます。
出典:国税庁タックスアンサー No.4205 相続税の申告と納税/国税通則法60条(e-Gov法令検索)/65条・66条
㋑と㋺に入るもの|1億6,000万円・法定相続分相当額・配偶者の課税価格
㋑は枠、㋺は実際の取得額です。
㋑=法定相続分相当額と1億6,000万円の大きいほう
法定相続分相当額は、課税価格の合計額に配偶者の法定相続分を掛けた金額です。相続人が配偶者と子なら法定相続分が2分の1なので、課税価格の合計額が3億2,000万円を超えるまで1億6,000万円のほうが大きく、㋑は1億6,000万円になります。配偶者と直系尊属(父母など。法定相続分3分の2)なら2億4,000万円、配偶者と兄弟姉妹(4分の3)なら約2億1,333万円が境目です。
㋑で使う法定相続分は、相続の放棄があった場合にはその放棄がなかったものとした場合の相続分です(相続税法19条の2第1項2号イ)。放棄がなかったものとして判定した相続人が配偶者だけなら、課税価格の合計額がそのまま㋑になります。
| 相続人の構成と放棄 | 放棄後の民法上の配偶者の相続分 | ㋑で使う相続分 | ㋑ |
|---|---|---|---|
| 配偶者と子。子が全員放棄(直系尊属・兄弟姉妹はいない) | 全部(配偶者だけ) | 2分の1 | 2億5,000万円 |
| 配偶者と直系尊属。直系尊属が全員放棄(兄弟姉妹はいない) | 全部(配偶者だけ) | 3分の2 | ≒3億3,333万円 |
| 配偶者と兄弟姉妹。兄弟姉妹が全員放棄 | 全部(配偶者だけ) | 4分の3 | 3億7,500万円 |
㋺=申告期限までに分割して取得した配偶者の課税価格
㋺には、遺産分割で取得した財産のほか、特定遺贈・みなし相続財産・生前贈与加算された財産も入ります。分割されていない財産は入りません(相続税法19条の2第2項)。
| 財産 | ㋺に入るか |
|---|---|
| 申告期限までの遺産分割で取得した財産 | 入る |
| 相続人が配偶者だけで包括受遺者もいないときに、相続で取得した財産 | 入る |
| 特定遺贈で取得した財産 | 入る |
| 生命保険金・死亡退職金などのみなし相続財産 | 入る |
| 生前贈与加算された財産(加算対象贈与財産) | 入る |
| 申告期限までに分割されていない財産 | 入らない(分割見込書を出し、3年以内に分割すれば、あとから入る) |
生前贈与加算の対象期間は、令和8年12月31日までに開始した相続では相続開始前3年以内、そのあと段階的に延びて令和13年1月1日以後の相続で7年以内です。いつの相続で何年分が加算されるかは生前贈与加算の対象期間と計算で整理しています。
おしどり贈与を受けた部分は条件つきで加算から外れる
婚姻期間20年以上の夫婦で贈与税の配偶者控除(おしどり贈与)を受けた居住用不動産や金銭のうち、控除された金額に相当する部分は特定贈与財産として、生前贈与加算の対象から外れます(相続税法19条1項・2項1号)。㋺に入らないだけでなく、課税価格の合計額にも入りません。
相続開始の年に受けた贈与は、原則として贈与税ではなく相続税の課税価格に加算されます。おしどり贈与だけは例外です。まだ贈与税の配偶者控除を受けていなくても、配偶者が相続税の申告書(期限後申告書・修正申告書を含む)または更正請求書に、その財産の価額を贈与税の課税価格に算入する旨を記載し、財務省令で定める書類を添付して提出した場合に限り、控除されることになる金額に相当する部分が特定贈与財産になります(相続税法19条2項2号・相続税法施行令4条2項)。令和8年分の申告の手引が挙げる添付書類は、登記事項証明書などと配偶者の戸籍の附票の写しです。
出典:相続税法19条(e-Gov法令検索)/相続税法施行令4条2項(e-Gov法令検索)
未分割の財産があるときは、債務をまず未分割の財産から引く
配偶者が負担する債務や葬式費用は、まず㋺に入らない未分割の財産から差し引き、引き切れない金額だけを㋺の財産から差し引きます(相続税法基本通達19の2-6)。代償分割で、配偶者が財産を多く取る代わりにほかの相続人へ支払う代償債務は、㋺の財産から差し引きます。
配偶者が分割で取得した財産1億円、未分割の財産のうち配偶者の相続分に当たる分4,000万円、配偶者が負担する債務5,000万円の場合、㋺は9,000万円です。債務5,000万円のうち4,000万円は未分割の財産から引き、分割で取得した財産から引くのは残りの1,000万円だけだからです。
出典:相続税法基本通達19の2-4(計算の基礎とされる財産)/19の2-6(債務控除等の方法)
配偶者の税額軽減の計算例|設例1本で取得額を4通りに変えて比べる
同じ遺産で、配偶者の取得額だけを1億円(法定相続分)・1億6,000万円・1億8,000万円・2億円に変えて計算します。軽減額は2,160万円で頭打ちになり、1億6,000万円を超えて取得した分には配偶者にも相続税がかかります。
設例の前提
被相続人は夫。相続人は妻(配偶者)・長男・二男の3人。課税価格の合計額は2億円で、申告期限までに分割済み。生前贈与と債務はないものとします。
基礎控除額 3,000万円 + 600万円 × 3人 = 4,800万円
課税遺産総額 2億円 − 4,800万円 = 1億5,200万円
相続税の総額 配偶者分 7,600万円 × 30% − 700万円 = 1,580万円、長男・二男分 各3,800万円 × 20% − 200万円 = 560万円、合計 2,700万円
㋑ 2億円 × 2分の1 = 1億円 < 1億6,000万円 → 1億6,000万円
| 配偶者の取得額(㋺) | ① 配偶者の算出相続税額 | 軽減額(①と②の少ないほう) | 配偶者の納付税額 | 長男・二男の納付税額(2人分) |
|---|---|---|---|---|
| 1億円(法定相続分) | 1,350万円 | 1,350万円 | 0円 | 1,350万円 |
| 1億6,000万円 | 2,160万円 | 2,160万円 | 0円 | 540万円 |
| 1億8,000万円 | 2,430万円 | 2,160万円 | 270万円 | 270万円 |
| 2億円(全部) | 2,700万円 | 2,160万円 | 540万円 | 0円 |
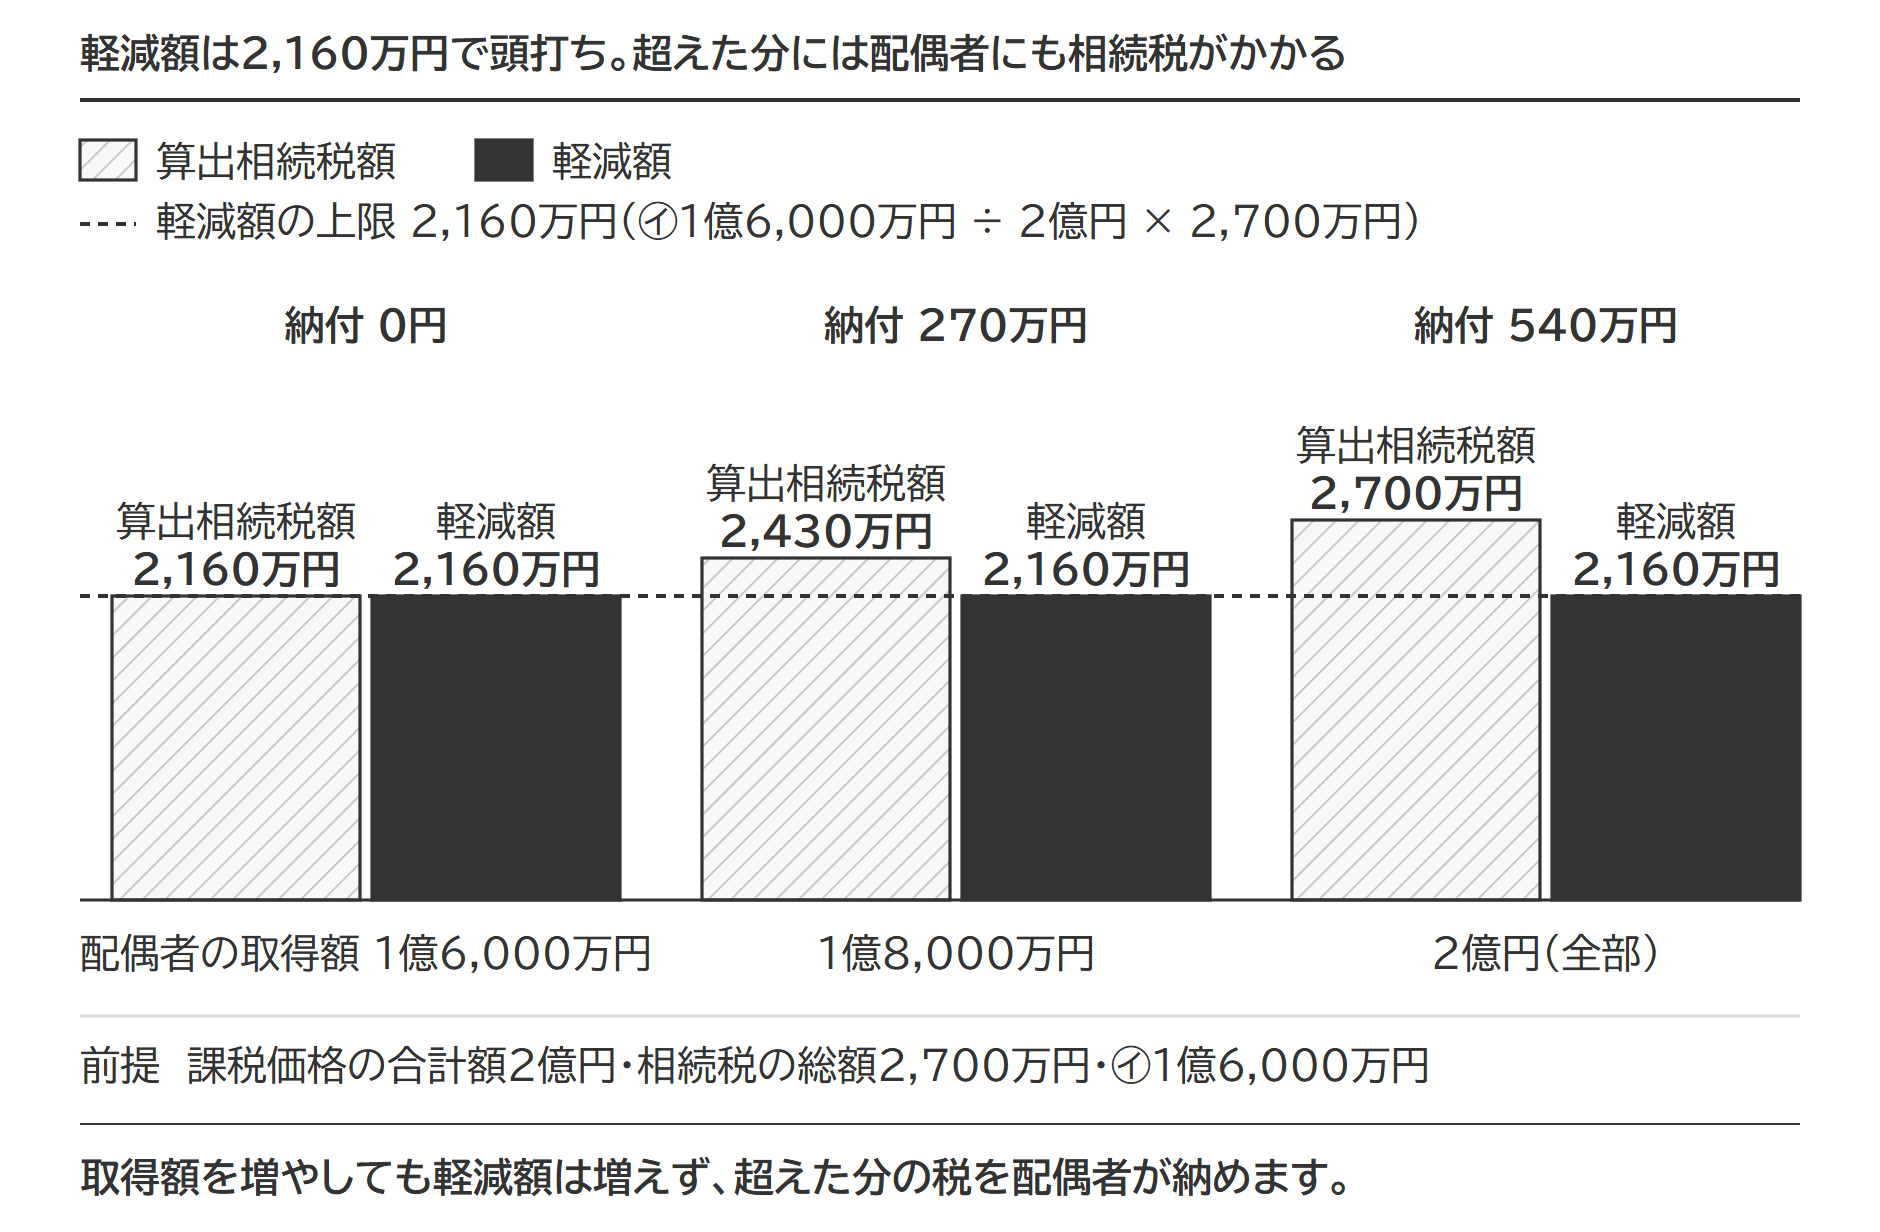
(図は、取得額が1億6,000万円以上の3通りです。)
配偶者が1億8,000万円を取得した場合
配偶者の算出相続税額 2,700万円 × 1億8,000万円 ÷ 2億円 = 2,430万円
㋑ 1億6,000万円 ㋺ 1億8,000万円 → 少ないほうは 1億6,000万円
② 2,700万円 × 1億6,000万円 ÷ 2億円 = 2,160万円
① 2,430万円 > ② 2,160万円 → 軽減額は 2,160万円
配偶者の納付税額 2,430万円 − 2,160万円 = 270万円
1億6,000万円以上の3通りとも、家族全体の納付税額は540万円で変わりません。1億円の行は枠の1億6,000万円まで使い切らないぶん、家族全体の納付税額が1,350万円と多くなります。
法定相続分相当額が1億6,000万円を上回る例
配偶者と子が相続人で課税価格の合計額が3億2,000万円を超えると、㋑は1億6,000万円より大きい法定相続分相当額になります。
合計額5億円・配偶者が4億円を取得した場合
相続人は配偶者・長男・二男。配偶者4億円、長男・二男各5,000万円を取得。基礎控除額4,800万円、課税遺産総額4億5,200万円。
相続税の総額 配偶者分 2億2,600万円 × 45% − 2,700万円 = 7,470万円、長男・二男分 各1億1,300万円 × 40% − 1,700万円 = 2,820万円、合計 1億3,110万円
配偶者の算出相続税額 1億3,110万円 × 4億円 ÷ 5億円 = 1億488万円
㋑ 5億円 × 2分の1 = 2億5,000万円 > 1億6,000万円 → 2億5,000万円 ㋺ 4億円 → 少ないほうは 2億5,000万円
② 1億3,110万円 × 2億5,000万円 ÷ 5億円 = 6,555万円
① 1億488万円 > ② 6,555万円 → 軽減額は 6,555万円
配偶者の納付税額 1億488万円 − 6,555万円 = 3,933万円(長男・二男は各1,311万円)
第5表に書くと
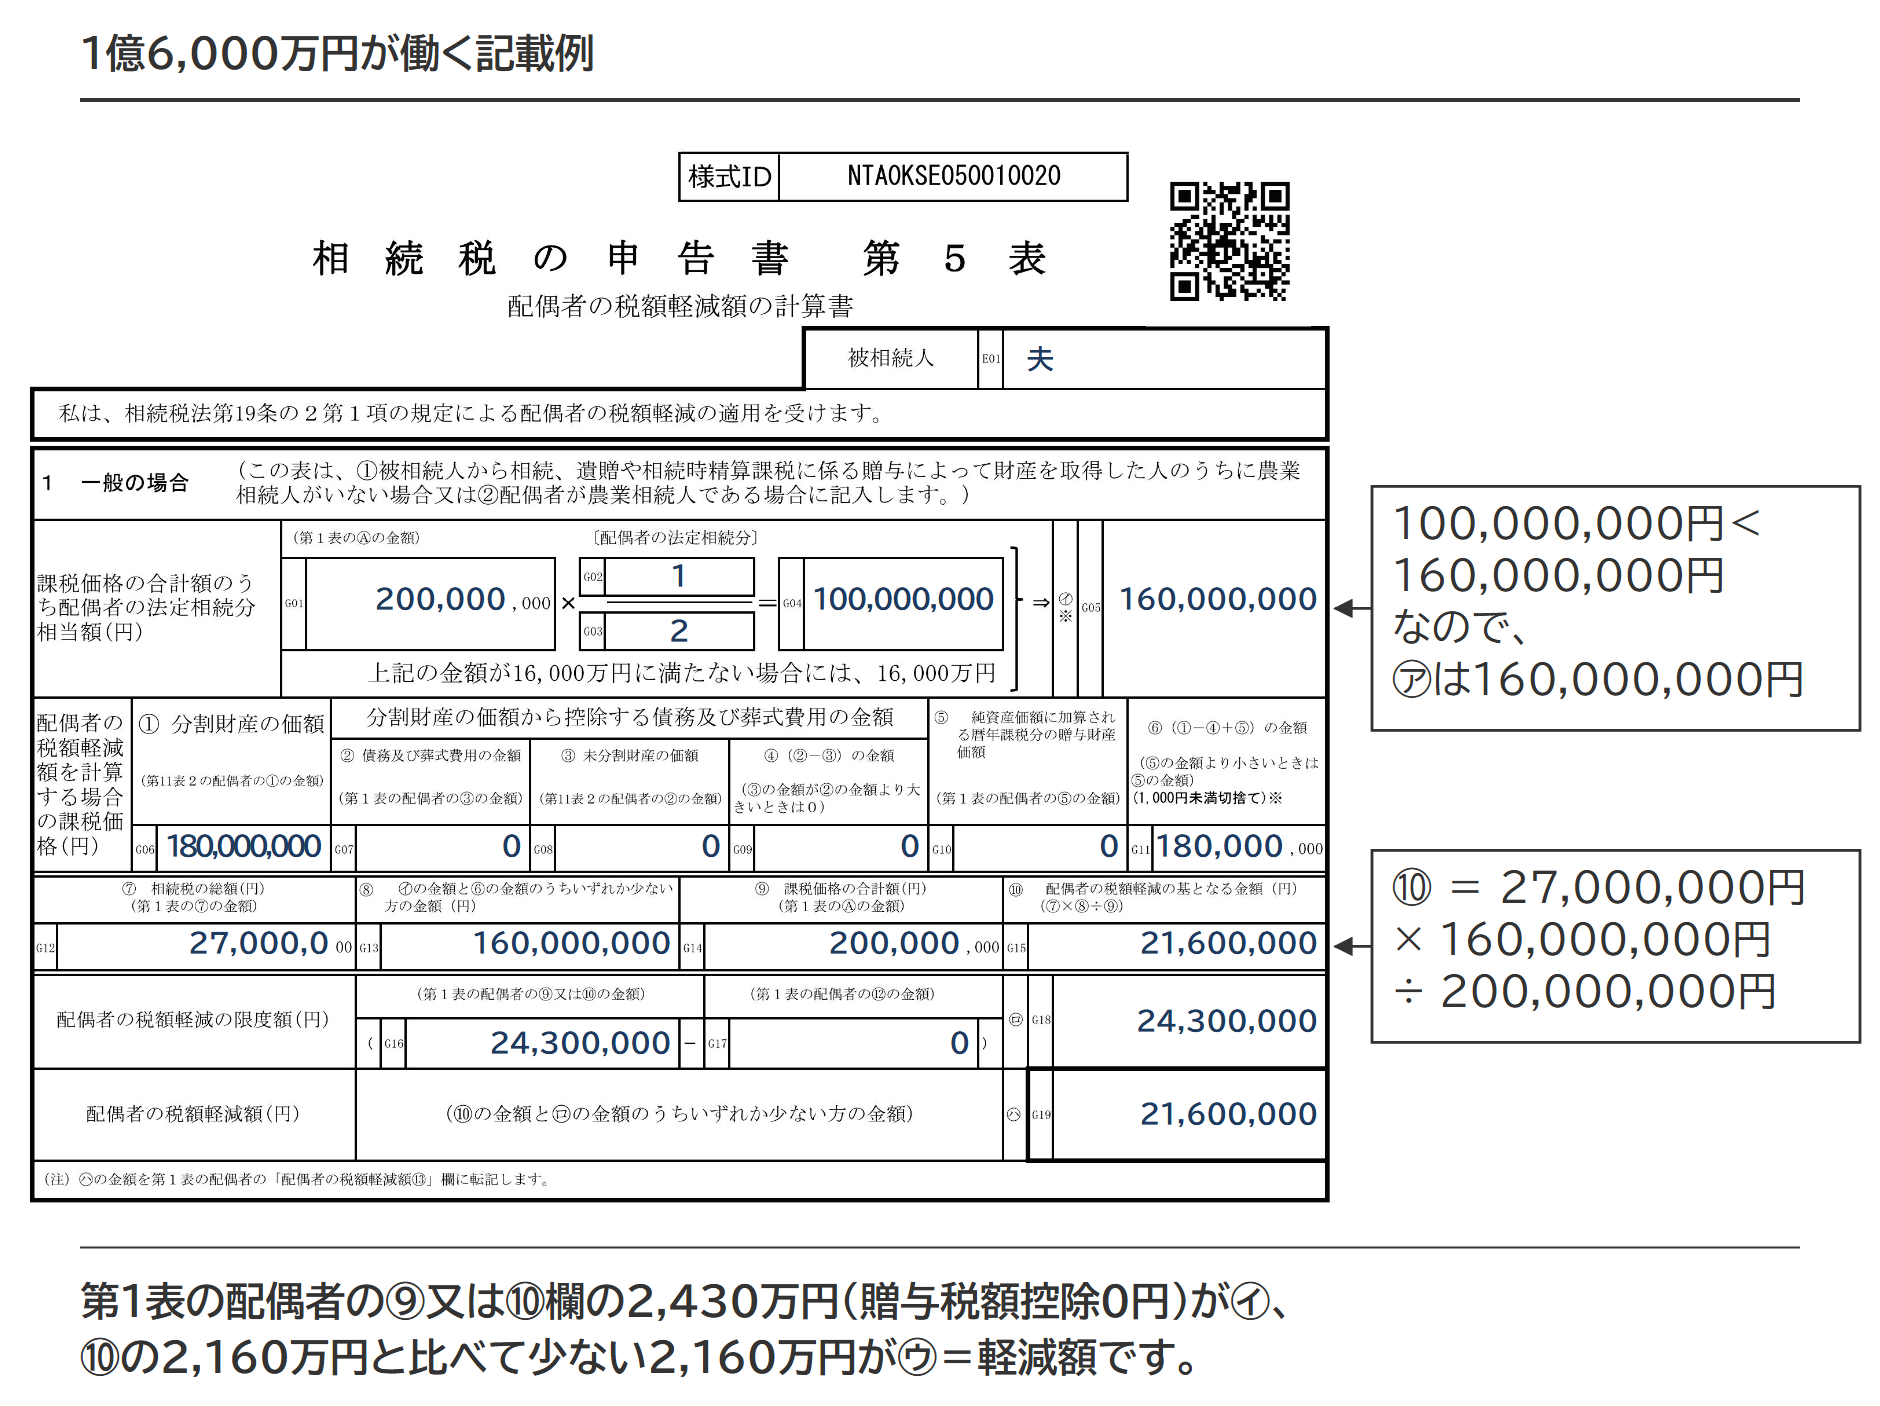
第5表「配偶者の税額軽減額の計算書」は、上の計算をそのまま欄に落とす様式です。課税価格の合計額に法定相続分を掛けた金額が1億6,000万円に満たないときは、様式の注記どおり1億6,000万円を㋐の欄(本文の㋑に当たる金額)に書きます。配偶者が1億8,000万円を取得した例を記入すると、次のようになります。
未分割で申告する場合に配偶者が注意する点
申告期限までに分割されていない財産は㋺に入りません。それでも申告書に「申告期限後3年以内の分割見込書」を付けておき、申告期限から3年以内に分割すれば、その財産にも税額軽減を使えます。3年で分割が終わらないときは、訴えの提起など政令で定めるやむを得ない事情があることについて税務署長の承認を受け、分割できることとなった日の翌日から4か月以内に分割すれば同じです(相続税法19条の2第2項ただし書・相続税法施行令4条の2)。分割見込書と承認申請書の書き方、やむを得ない事情の例示は、小規模宅地等の特例と共通なので未分割のまま申告して、あとから特例を使う手続きで整理しています。
「分割」に当たるもの
現物分割・代償分割・換価分割のどれでも、協議・調停・審判のどれでも、相続人や包括受遺者(遺言で遺産の割合を受け取る人)に財産を現実に帰属させれば分割です(相続税法基本通達19の2-8)。いったん分割した財産を分割のやり直しとして再配分した場合は、その再配分で取得した財産は分割で取得したものになりません。
配偶者が分割前に亡くなった場合
配偶者が遺産分割の前に亡くなっても、ほかの共同相続人と配偶者の相続人とが分割し、亡くなった配偶者が取得した財産として確定させたものは、分割により配偶者が取得したものとして取り扱えます(相続税法基本通達19の2-5)。
分割したあとの更正の請求は「4か月」と「申告期限から5年」の遅い日まで
分割によって取得した財産を含めて計算し直した結果、納める税額が減る人は更正の請求ができます。相続税法32条1項の更正の請求は、分割が行われたことを知った日の翌日から4か月以内です。国税庁のタックスアンサーも「分割が成立した日の翌日から4か月以内」と案内しています。
加えて、相続税法基本通達32-2は、配偶者の税額軽減の額が分割で変わる場合には国税通則法23条の更正の請求もできるとして、期限を分割の日から4か月を経過する日と、申告期限から5年を経過する日のいずれか遅い日と定めています。相続開始が令和8年2月10日なら申告期限は令和8年12月10日、分割が令和11年7月1日なら、4か月の期限は令和11年11月1日です。それでも申告期限から5年の令和13年12月10日まで更正の請求ができる計算です。
分割で配偶者の課税価格が変わらなくても、税額軽減の額が変わって税額が減るなら、32条1項8号で更正の請求ができます(1号は課税価格が変わる場合)。納める税額が増える人は、修正申告書を提出できます(相続税法31条1項)。
承認申請書の提出期限は延びない
やむを得ない事情があるときの承認申請書は、申告期限後3年を経過する日の翌日から2か月を経過する日までに提出します(相続税法施行令4条の2第2項)。4項の宥恕規定は3項の書類の添付漏れを救うものなので、承認申請書の提出が遅れたことにやむを得ない事情があっても救われないと考えられます。
出典:国税庁タックスアンサー No.4208 相続財産が分割されていないときの申告/相続税法基本通達19の2-5・19の2-8・32-2/相続税法32条(e-Gov法令検索)/相続税法施行令4条の2(e-Gov法令検索)
隠蔽仮装があった場合は、その分を軽減の計算から除く
相続や遺贈で財産を取得した人が、課税価格の計算の基礎となる事実を隠したり仮装したりしていた場合、税額軽減の計算から隠蔽仮装に基づく金額を除きます(相続税法19条の2第5項・第6項)。条文の作りには、場面と範囲の2つの限定があります。
場面の限定|調査があったことを知った後の期限後申告・修正申告
5項が働くのは、調査があったことにより更正または決定があるべきことを予知して期限後申告書や修正申告書を提出するときです。
範囲の限定|配偶者にひもづく金額だけを除く
隠蔽仮装をした人は配偶者とは限りません。相続税の総額から除くのは配偶者が行った隠蔽仮装に基づく金額、㋑の課税価格の合計額と㋺の配偶者の課税価格から除くのは配偶者の課税価格に算入すべき金額だけです。
国税庁の質疑応答事例には、子が配偶者の財産1,000万円を隠蔽した例があります。調査後の分割で配偶者の課税価格が7,000万円(隠蔽財産を含む)、合計額が2億1,000万円になった場合に、事例の答えは、㋑の合計額が2億円、㋺が6,000万円です。隠したのは子でも、隠した財産が配偶者の課税価格に入るものなら、配偶者の㋑と㋺から除かれます。
出典:相続税法基本通達19の2-7の2/質疑応答事例 隠蔽又は仮装に係る財産があった場合の配偶者に対する相続税額の軽減
配偶者控除のデメリット=二次相続で子の税が増える
一次相続だけを見れば、配偶者の税額軽減の限度(1億6,000万円か法定相続分の多いほう)までは、配偶者が多く取得するほど相続税は小さくなります。ところが配偶者が亡くなったときの二次相続では、配偶者の税額軽減がなく基礎控除の人数も減るため、子の負担が増えます。遺産1億円・相続人が配偶者と子2人の試算では、一次相続で配偶者が全部取得すると一次と二次の合計は770万円、半分の取得なら395万円。取得割合をいくつにすれば合計がいちばん小さくなるか、自宅に小規模宅地等の特例を使う場合はどうかは、二次相続まで見た配分の考え方で扱っています。10年以内に二次相続が起きたときに、一次相続で配偶者が納めた相続税の一部を二次相続の税額から差し引く相次相続控除も、分け方を考えるときに併せて見る制度です。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続税の障害者控除とは|控除額の計算方法と申告が不要になる場合障害者控除は「10万円×85歳までの年数」と大きく、扶養義務者の相続税からも引けます。申告自体が不要になる場合も解説しています。記事を読む →
 相続税の外国税額控除とは|二重課税の調整と控除限度額の計算例・贈与税との関係海外の財産に外国の相続税がかかった場合、二重課税を防ぐ控除があります。円換算のルールや配偶者が使えない場合の工夫まで解説しています。記事を読む →
 相続税の未成年者控除とは|18歳までの年数×10万円の計算と扶養義務者18歳未満の相続人は「10万円×18歳までの年数」を差し引けます。引ききれない分を家族の税額から引く方法も解説しています。記事を読む →
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。