
この記事の要点
- 生前贈与加算とは、相続や遺贈で財産を取得した人が被相続人から相続開始前の一定期間に受けた暦年課税の贈与を、贈与時の価額で相続財産に足して相続税を計算する仕組みです。
- 加算する期間は相続が起きた日で3区分に分かれます。令和8年12月31日までの相続は3年、令和9年1月1日から令和12年12月31日までの相続は令和6年1月1日から死亡の日まで、令和13年1月1日以後の相続は7年です。
- 延長された4年分は、その合計額から100万円を引けます。毎年ではなく総額で100万円、財産をもらった人ごとに引けます。3年を超えて加算されはじめるのは、令和9年1月2日以後に相続が起きたときからです。
- 孫や相続人以外への贈与は、相続や遺贈で財産を取得しないかぎり加算されません。遺贈・死亡保険金・養子縁組・代襲相続で取得すると加算され、その被相続人から相続時精算課税の贈与を受けていた人は、何も取得しなくても加算されます。
- 年110万円の基礎控除の範囲内の贈与も、申告していない贈与も加算します。相続時精算課税を選んだ贈与は別の道筋で加算され、年110万円の基礎控除以下の部分は加算されません。
生前贈与とは、生きているうちに財産を渡す贈与です。その贈与のうち、相続や遺贈(遺言で財産を渡すこと)で財産を取得した人が相続の直前の一定期間に受けたものは、相続税の計算で相続財産に足し戻されます。これが生前贈与加算です。
足し戻す期間は、長いあいだ相続開始前3年以内でした。令和5年度の税制改正で7年へ延び、いまは相続が起きた日によって、令和8年12月31日までの相続は3年、令和13年1月1日以後の相続は7年、その間の相続は令和6年1月1日から、の3区分です。
生前贈与加算とは、相続開始前の一定期間の贈与を相続財産に足して相続税を計算する仕組み
生前贈与加算とは、相続や遺贈で財産を取得した人が、亡くなった人から相続開始前の一定期間に暦年課税(毎年110万円の基礎控除がある、ふつうの贈与税の課税方法)の贈与で受けた財産を、相続税の課税価格に足して相続税を計算する仕組みです(相続税法19条1項)。3年ルール・7年ルールと呼ばれているのは、この加算する期間です。
足す金額は、贈与を受けたときの価額です。相続のときにいくらになっているかは関係ありません。値上がりした株式なら贈与時の低い価額で戻り、値下がりしていれば高い価額のまま戻ります。
贈与税を納めていた贈与なら、その贈与税額を相続税から差し引きます。引ききれない部分があっても、暦年課税では還付されません。加算した贈与財産も課税価格に入るため、相続税の申告が要るかどうか(遺産が基礎控除額=3,000万円+600万円×法定相続人の数を超えるか)の判定にも含めます。
足した財産は、課税価格に加えるだけの扱いです。加算した価額から債務や葬式費用は控除できません(相続税法基本通達19-5)。加算した宅地は相続や遺贈で取得したものではないため、小規模宅地等の特例の対象にもなりません(租税特別措置法69条の4第1項)。
出典:相続税法19条(e-Gov法令検索)/租税特別措置法69条の4(e-Gov法令検索)/No.4161 贈与財産の加算と税額控除(暦年課税)|国税庁
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
加算されるのは、相続や遺贈で財産を取得した人だけ
生前贈与加算の対象になるのは、その相続または遺贈により財産を取得した人です(相続税法19条1項)。暦年課税の贈与だけを受けて、相続では何も取得していない人には加算がありません(相続税法基本通達19-3。相続時精算課税の適用を受けた人は特定納税義務者として別に課税されます)。
| その人が受け取ったもの | 加算 | 理由 |
|---|---|---|
| 遺産分割で財産を取得した | ○ | 相続により取得した人にあたります |
| 相続を放棄したが、遺贈は受けた | ○ | 放棄の有無ではなく、実際の取得で判断します |
| 何も取得しなかったが、その被相続人から相続時精算課税の贈与を受けていた | ○ | 精算課税の贈与財産を相続(相続人以外なら遺贈)により取得したものとみなされます(相続税法21条の16第1項) |
| 相続人だが、遺産分割で何も取得しなかった(精算課税の贈与も受けていない) | × | 相続や遺贈による取得がないため加算されません |
| 相続を放棄し、ほかに何も受け取っていない(精算課税の贈与も受けていない) | × | 相続や遺贈による取得がないため加算されません |
| 教育資金・結婚子育て資金の一括贈与の使い残し(管理残額)だけを引き継いだ | × | 管理残額だけを取得した人は、加算の対象者に含まれません(精算課税の贈与を受けていた人を除く) |
相続人でない人が遺贈や死亡保険金で取得した場合も同じです(次の表)。
出典:相続税法3条(e-Gov法令検索)/相続税法基本通達19-3(相続の放棄等をした者が当該相続の加算対象期間内に贈与を受けた財産)
孫や相続人以外への贈与は3年・7年以内でも加算されない=加算される入口の一覧
相続人ではない孫や子の配偶者への贈与は、その人が相続や遺贈で財産を取得しないかぎり加算されません。
| 孫や相続人以外の人が財産を受け取る形 | 加算 | 根拠 |
|---|---|---|
| 遺言で財産をもらった(遺贈) | ○ | 遺贈により取得した人(相続税法19条1項) |
| 死亡保険金の受取人になっていた(被相続人が保険料を負担した部分) | ○ | 遺贈により取得したものとみなす(相続税法3条1項1号) |
| 死亡退職金を受け取った(死亡後3年以内に支給が確定したもの) | ○ | 遺贈により取得したものとみなす(相続税法3条1項2号) |
| 養子になっていて、遺産分割で取得した | ○ | 相続により取得した人(相続税法19条1項) |
| 親(被相続人の子)が先に亡くなり、代襲相続人として取得した | ○ | 相続により取得した人(相続税法19条1項) |
| 相続人以外の親族として、特別寄与料を受け取った | ○ | 遺贈により取得したものとみなす(相続税法4条2項) |
| 特別縁故者として、相続財産の分与を受けた | ○ | 遺贈により取得したものとみなす(相続税法4条1項) |
| その被相続人から相続時精算課税の贈与を受けていた | ○ | 何も取得しなくても対象(相続税法21条の16第1項) |
| 上のどれにも当たらない | × | 相続または遺贈により財産を取得した人に当たらない |
相続人ではない孫が受け取る死亡保険金は、遺贈で取得したものとみなされるため加算の入口になります。500万円×法定相続人の数の非課税枠も、相続人以外には使えません(相続税法12条1項6号)。非課税枠の数え方は生命保険金の非課税枠で整理しています。
孫が財産を取得すると、代襲相続人のときを除いて、相続税額が2割加算されます(相続税法18条)。対象になる人・ならない人は相続税の2割加算とは|対象になる人・ならない人の一覧と孫養子・代襲・放棄の判定で一覧にしています。
相続放棄した人の贈与は加算されない=死亡保険金を受け取ると加算される
相続を放棄した人は相続で財産を取得しないため、ほかに何も受け取っていなければ加算されません(相続税法基本通達19-3)。放棄した人が死亡保険金を受け取ると、遺贈により取得したものとみなされて加算の対象になり、この保険金には非課税枠も使えません(相続税法3条1項=放棄した人は相続人に含まない)。
相続時精算課税を選んでいた人は、何も取得しなくても加算される
その被相続人からの贈与に相続時精算課税を選んでいた人(相続時精算課税適用者)は、相続や遺贈で何も取得しなくても、精算課税の贈与財産を相続(相続人以外なら遺贈)で取得したものとみなされます(相続税法21条の16第1項)。このため、精算課税を選ぶ前の年に暦年課税で受けた贈与のうち加算対象期間内のものは、生前贈与加算の対象です(相続税法基本通達19-3なお書き・19-11)。精算課税を選んだ後の贈与は、後述のとおり精算課税の仕組みで加算されます。
この人に相続税の申告が必要になるのは、全員の課税価格の合計額が遺産に係る基礎控除額を超え、その人に納める相続税額があるときです(相続税法27条1項)。申告が要らない場合でも、納めた贈与税の還付を受けるには申告が要り(相続税法27条3項)、相続税法27条1項の申告が要るかどうかは配偶者の税額軽減や小規模宅地等の特例を使う前の金額で判定します(相続税法基本通達27-1)。課税価格の計算と申告の要否は特定納税義務者とは|相続で財産を取得しない精算課税適用者の課税価格と申告の要否で説明しています。
出典:相続税法21条の16(e-Gov法令検索)/No.4301 相続時精算課税の選択と相続税の申告義務|国税庁
養子縁組より前に受けた贈与も加算される
加算するかどうかを決めるのは、相続のときの立場です。条文は加算の対象者を「相続又は遺贈により財産を取得した者」とだけ定め、贈与を受けたときに相続人だったかどうかは問いません(相続税法19条1項)。養子になっている孫が遺産分割で財産を取得すれば、養子縁組より前に受けた贈与も加算されます。
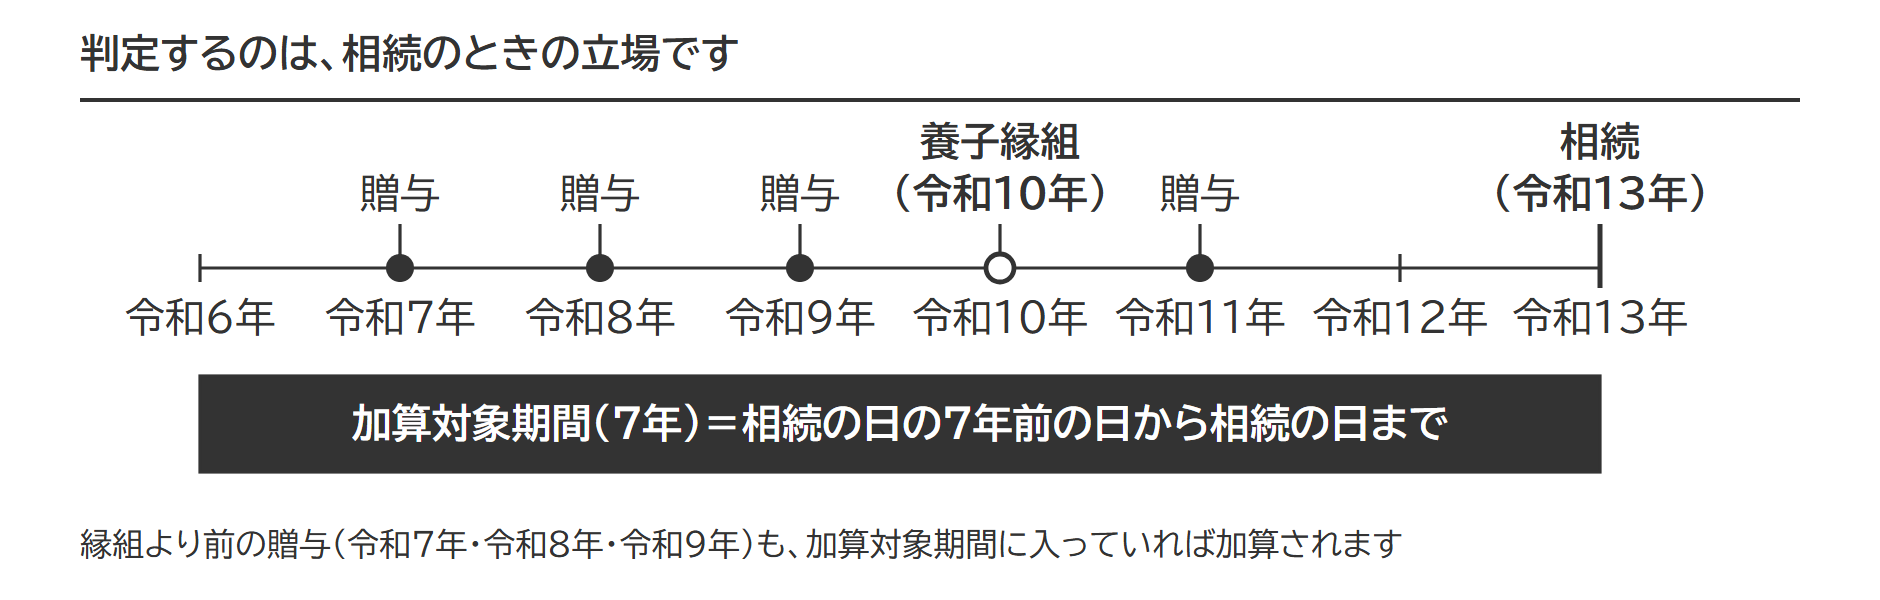
子の配偶者など孫以外の人は、縁組前の贈与に相続時精算課税を選べないため(相続税法21条の9第4項)、縁組前の贈与は暦年課税のまま、加算対象期間に入っていれば加算されます。孫は縁組前でも、その年1月1日に孫が18歳以上・祖父母が60歳以上なら、祖父母からの贈与に相続時精算課税を選べます(租税特別措置法70条の2の6第1項)。選んでいた贈与を加算するのは、精算課税の仕組みのほうです。精算課税適用者が年の途中で推定相続人(その時点で相続が起きれば相続人になる人)になった場合も、推定相続人になる前の贈与を加算に含めると通達が定めています(相続税法基本通達19-11)。
出典:相続税法21条の9(e-Gov法令検索)/租税特別措置法70条の2の6(e-Gov法令検索)/相続税法基本通達19-11(相続時精算課税適用者に対する法第19条第1項の規定の適用)
生前贈与加算は何年前までさかのぼるか=3年から7年へ、相続の日で3区分
生前贈与加算がさかのぼる期間は、相続が起きた日で3つに分かれます。区分ごとの数え方は次の図のとおりです(令和5年改正法附則19条)。
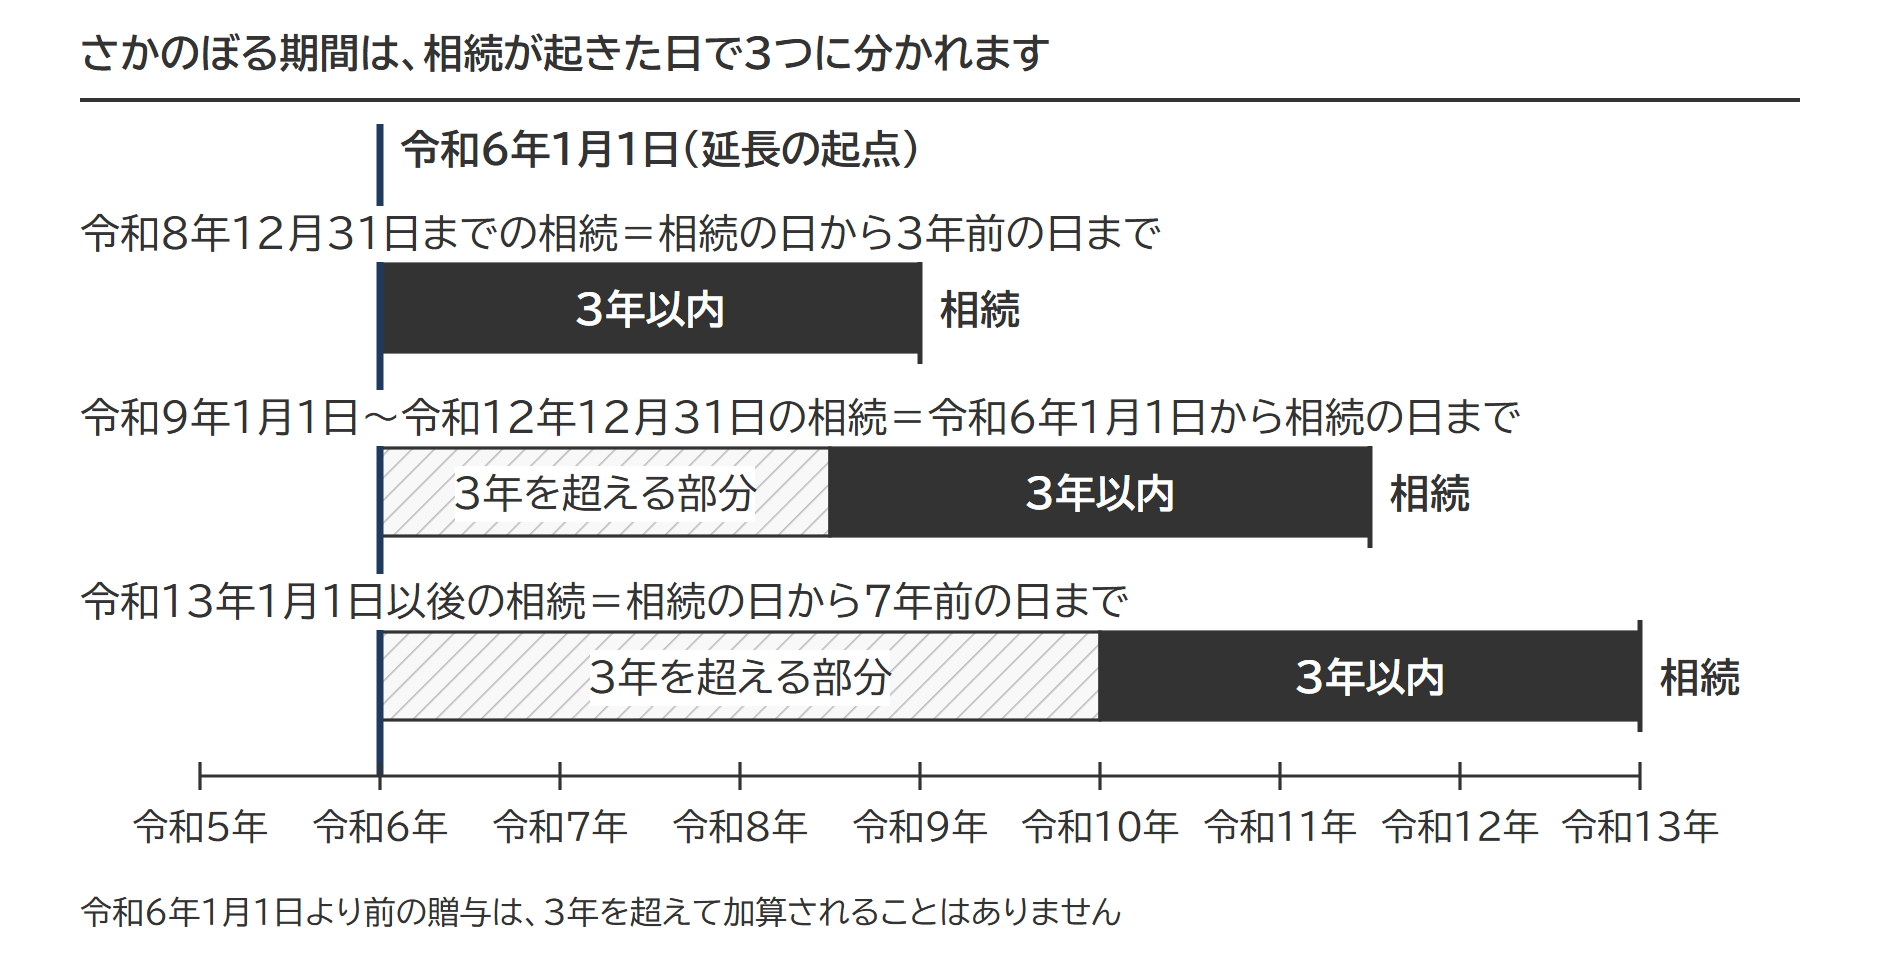
7年に延びたのは令和6年1月1日以後に受けた贈与だけで、それより前の贈与が3年を超えて加算されることはありません(3年以内なら、令和6年より前の贈与も加算されます)。まん中の区分では「何年前まで」ではなく令和6年1月1日という固定の日が起点になり、相続が令和9年に起きれば3年と少し、令和12年に起きれば7年に近い期間までさかのぼります。
相続開始前3年以内とは、死亡の日から遡って3年前の日から死亡の日までの間です(7年も同じ数え方)。期間は日で数えます。令和10年8月20日に相続が起きたなら、令和6年1月1日から令和10年8月20日までに受けた贈与が対象で、令和5年12月に受けた贈与は日付が1か月違うだけで対象から外れます。
出典:相続税法 附則(令和5年法律第3号)19条(e-Gov法令検索)/相続税法基本通達19-2(法第19条第1項の規定の適用を受ける贈与)/No.4161 贈与財産の加算と税額控除(暦年課税)|国税庁
7年になるのはいつの相続から=令和13年1月1日以後
令和12年12月31日の相続は「令和6年1月1日から」、令和13年1月1日の相続は「7年前の日から」と数え方が切り替わります。起点はどちらも令和6年1月1日になり、この2日のあいだに段差はありません。
令和9年1月2日以後の相続から、3年を超えて加算される
3年を超えて加算されはじめるのは、令和9年1月2日以後に相続が起きたときからです。令和9年1月1日の相続では、起点の令和6年1月1日が3年前の日と重なり、3年を超える部分がありません(相続税法基本通達19-2(注)3)。令和8年12月31日までの相続は、改正前と同じ3年のままです。
延長した4年分は、合計から100万円を引ける=もらった人ごとに1回
加算する財産のうち相続開始前3年以内に取得した財産以外の財産、つまり延長された4年分については、その合計額から100万円を引いた残りを加算します(相続税法19条1項)。
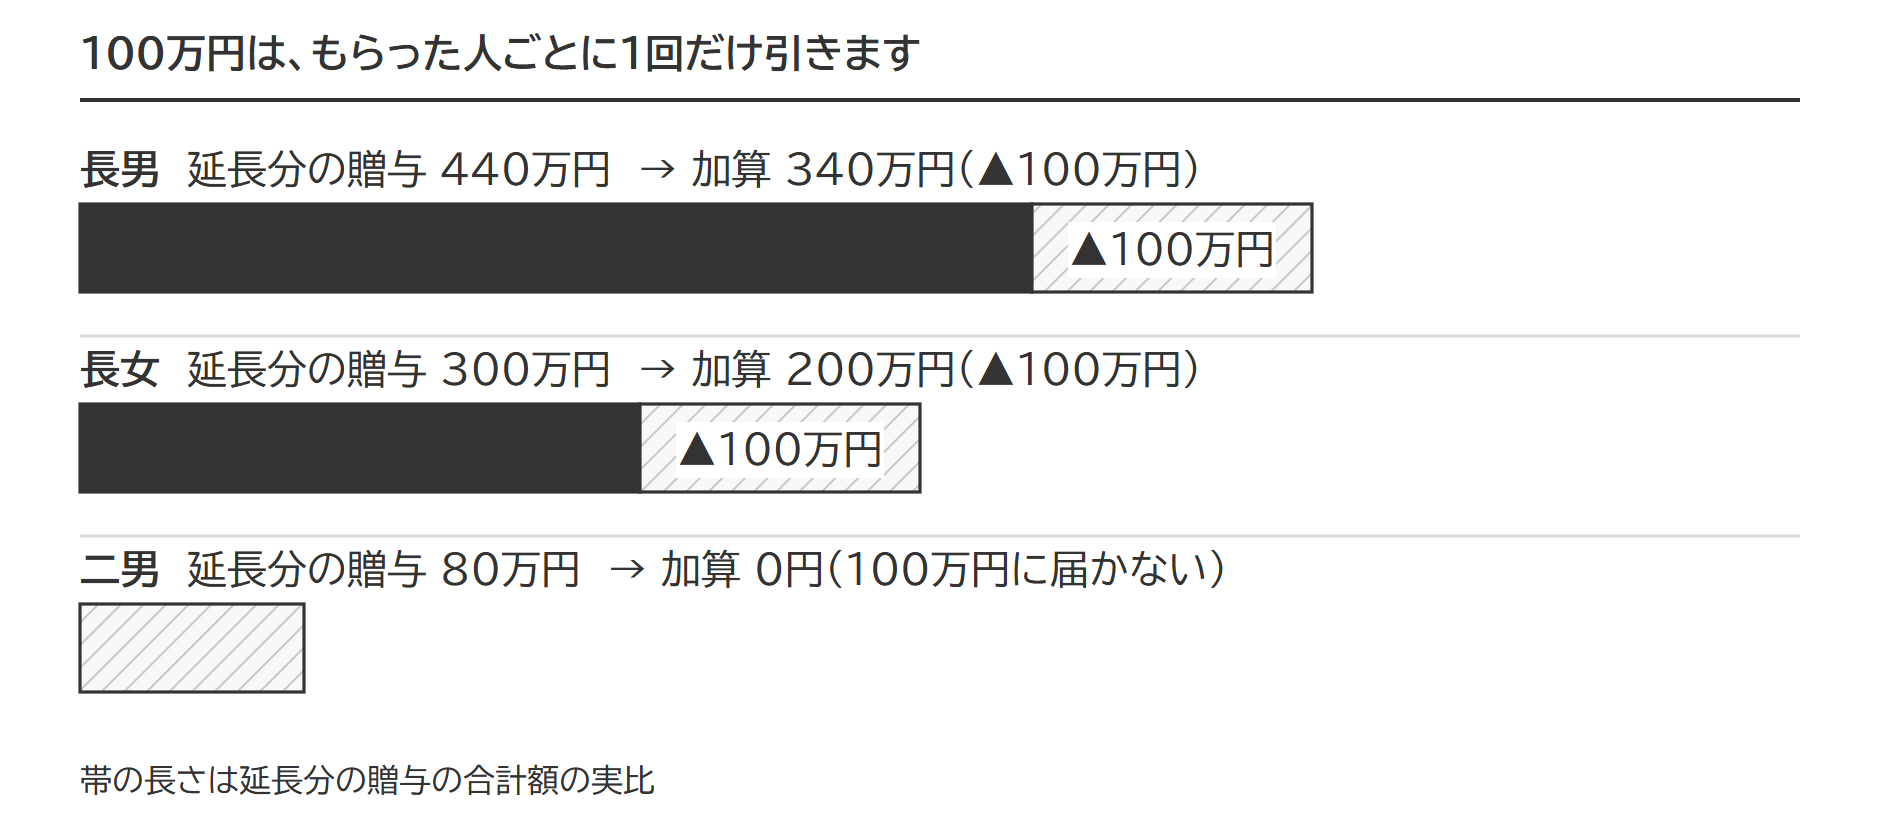
毎年100万円ではなく、総額で100万円 延長された期間に4回の贈与があっても、引けるのは合計で100万円です。4年分の合計が100万円以下なら加算額はゼロで止まり、マイナスにはなりません(相続税法基本通達19-1(注)2)。
「令和6年から4年間」ではない 控除の対象は暦の上の特定の4年ではなく、亡くなった日から見て3年より前の部分です。令和9年から令和12年の相続では起点が令和6年1月1日で止まるため、この部分は4年に満たず、相続が早いほど短くなります。
財産をもらった人ごとに100万円 この100万円は相続全体でひとつではなく、加算の対象になる人それぞれについて引きます(相続税法基本通達19-1(注)1)。延長分の贈与が長男440万円・長女300万円・二男80万円なら、加算はそれぞれ340万円・200万円・0円です。
加算しない贈与財産=配偶者控除・住宅取得等資金・教育資金・結婚子育て資金・国外財産
加算の対象になる人であれば、加算対象期間内の暦年課税の贈与は原則としてすべて加算します。年110万円の基礎控除の範囲内で贈与税がかからなかった贈与も、申告を忘れていた贈与も、亡くなった年の贈与も同じです。基礎控除を超えた年の贈与税の申告と納付は、加算されても別に要ります。納めた贈与税は相続税から差し引きます。加算しないのは、次の表の財産だけです。
| 贈与の種類 | 加算しない範囲 |
|---|---|
| 贈与税の配偶者控除(婚姻期間20年以上の夫婦のあいだの居住用不動産・その取得資金) | 控除を受けた金額に相当する部分。相続開始の年の贈与で、控除を受けようとする金額も同じ扱い(相続税法19条2項) |
| 住宅取得等資金の贈与の非課税 | 非課税の適用を受けた金額(租税特別措置法70条の2) |
| 教育資金の一括贈与の非課税 | 非課税の適用を受けた金額。贈与者の死亡時の管理残額は、生前贈与加算とは別の仕組みで、相続(相続人以外は遺贈)により取得したものとみなされる場合があります(租税特別措置法70条の2の2・70条の2の3) |
| 結婚・子育て資金の一括贈与の非課税 | 非課税の適用を受けた金額。管理残額の扱いは教育資金と同じ(租税特別措置法70条の2の3) |
| 贈与税の制限納税義務者が受けた国外財産 | 贈与税の課税価格に入らない財産のため加算しない。相続のときに無制限納税義務者になっていても同じ(相続税法基本通達19-4) |
| 贈与税の非課税財産 | 扶養義務者どうしの生活費・教育費、特定障害者への信託受益権など、贈与税の課税価格に入らない財産(相続税法21条の3・21条の4) |
配偶者控除で加算しないのは、控除を受けた金額までです。居住用不動産の取得資金として2,110万円を受け、2,000万円の配偶者控除を使った場合、2,000万円は加算されず、基礎控除の110万円に当たる部分は加算されます。
相続開始の日の属する年の3年前の年に、配偶者控除の対象になる居住用不動産等の贈与を2回以上受け、その合計が控除額を超え、しかも相続開始前3年以内の贈与とそうでない贈与が混じっているときは、控除は相続開始前3年以内の贈与の居住用不動産等から先に充てたものとして扱います。令和13年1月1日以後の相続で7年前の年に贈与を受けているときは、この「3年」を「7年」と読み替えます(相続税法基本通達19-8)。
亡くなった年に受けた贈与は、加算の対象者であれば贈与税がかからず、相続税の課税価格に加算されます。対象者に当たらない人が亡くなった年に受けた贈与は、通常どおり贈与税の対象です。贈与税がかからない財産の範囲は贈与税の非課税財産で解説しています。
教育資金の一括贈与は令和8年3月31日までの拠出で終わり、結婚・子育て資金の一括贈与は令和9年3月31日まで使えます。
出典:相続税法19条2項(e-Gov法令検索)/相続税法基本通達19-8(贈与税の配偶者控除の適用順序)/No.4307 贈与者が贈与をした年に死亡した場合の贈与税及び相続税の取扱い|国税庁
100万円を引いても、納めた贈与税は満額控除できる
100万円の控除で加算額が減っても、相続税から差し引く贈与税額は減りません。贈与税額控除の計算に使う財産の価額は100万円を引く前の金額で、控除の結果として加算額がゼロになった年の贈与税も差し引く対象に含まれます(相続税法基本通達19-6・19-7)。年分ごとの算式と第4表の2の書き方は暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方で追えます。
出典:相続税法基本通達19-7(相続税額から控除する贈与税額の計算)
相続時精算課税は別の道筋で加算される=毎年110万円なら加算されない
相続時精算課税を選んだ贈与は、生前贈与加算の対象ではなく、精算課税そのものの仕組みとして相続財産に加えられます(相続税法21条の15・21条の16)。年110万円の基礎控除以下の部分は加算されないため、毎年110万円ずつの贈与なら、精算課税では加算額がゼロになります。
| 区分 | 暦年課税の生前贈与加算 | 相続時精算課税 |
|---|---|---|
| 期間 | 相続の日に応じて3年〜7年 | 制度を選んだ年以後のすべて |
| 対象になる人 | 相続・遺贈で財産を取得した人(精算課税適用者は、何も取得しなくても対象) | 何も取得しなくても対象 |
| 年110万円の扱い | 基礎控除の範囲内でも全額を加算 | 基礎控除以下の部分は加算しない |
| 贈与税が余ったとき | 還付されない | 還付される |
基礎控除以下の部分を加算しない扱いは、令和6年1月1日以後の贈与からです。それより前は、選択後の贈与がすべて相続財産に戻っていました。ただし精算課税は一度選ぶと暦年課税に戻れず、その贈与者からの贈与には暦年課税の110万円の基礎控除を使えなくなります(相続税法21条の9第3項・第6項)。制度の全体は相続時精算課税制度とは|110万円の基礎控除・2,500万円の特別控除と受贈者ごとの選択・申告の要否、贈与者が亡くなったあとの加算額の計算と、納めた贈与税が相続税より多いときの還付は精算課税分の加算と還付の計算で説明しています。
出典:相続税法21条の15(e-Gov法令検索)/No.4103 相続時精算課税の選択|国税庁
設例=相続の日を変えると、同じ贈与でも加算額はこう変わる
父が長男へ、令和4年から毎年1月10日に110万円ずつ贈与していたとします。相続の日を令和8年・令和9年・令和12年の11月18日に変えて比べます。
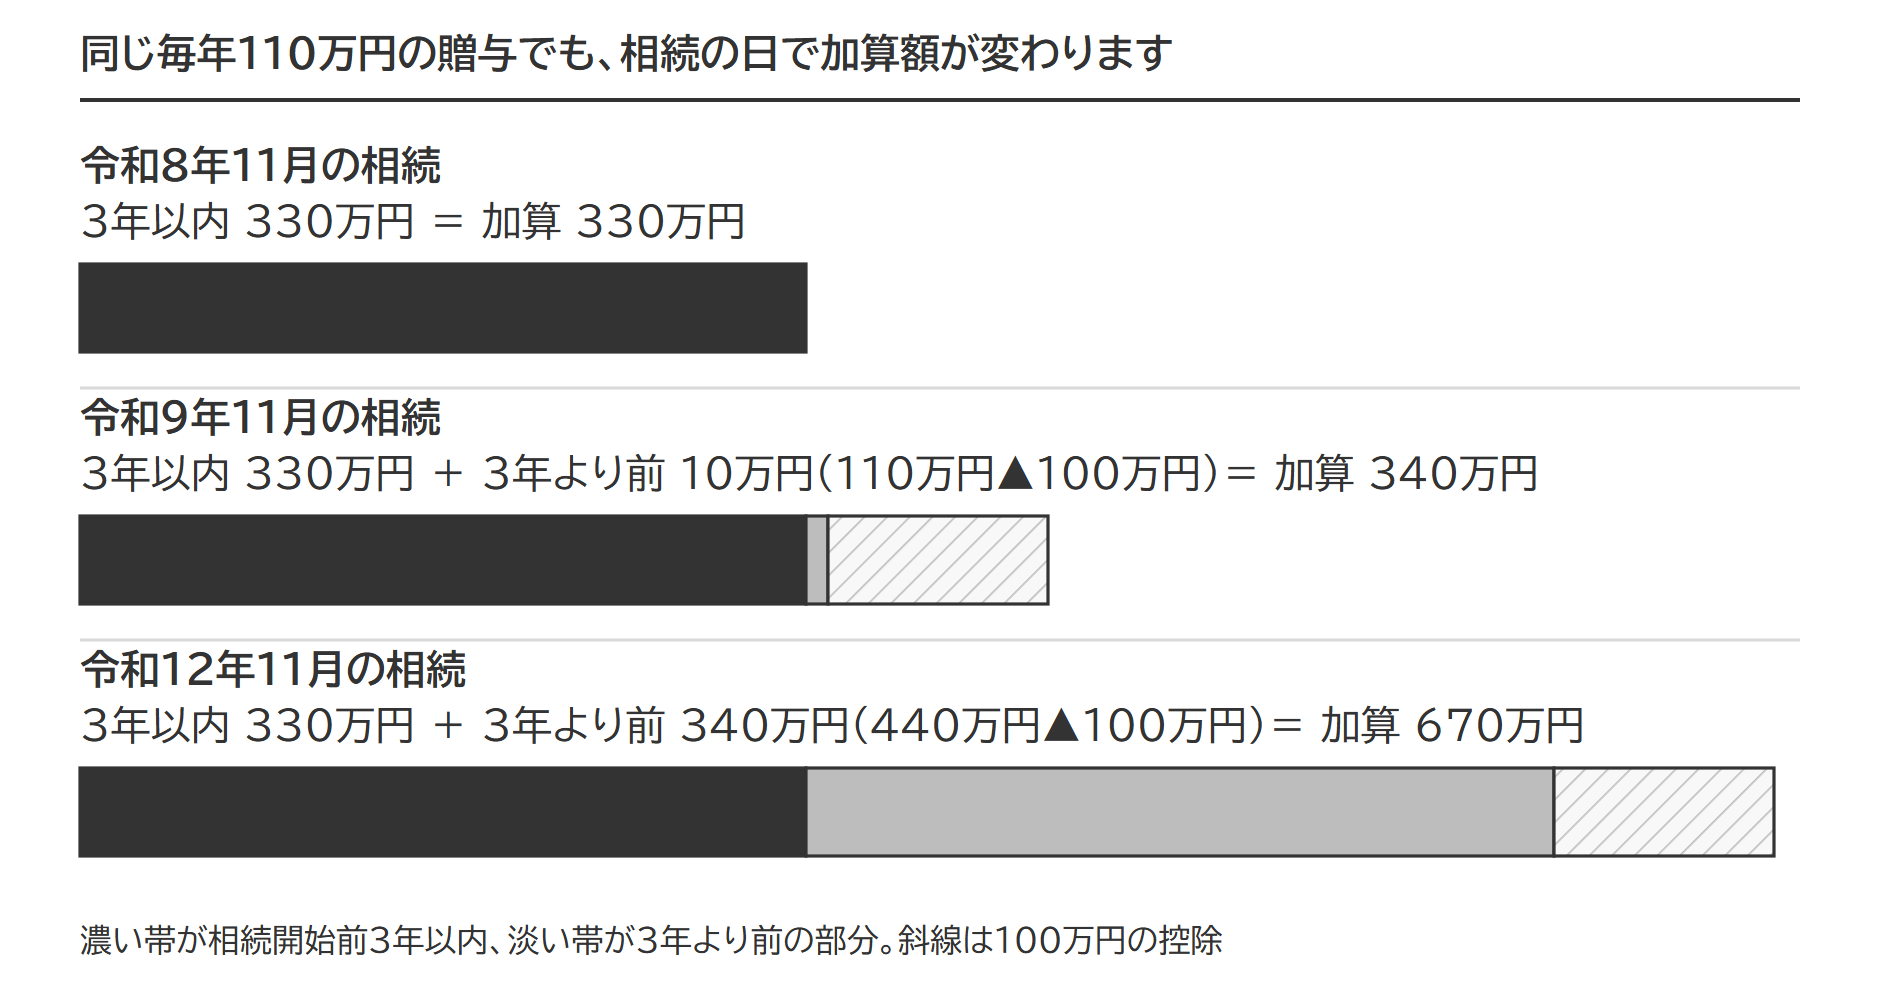
令和8年11月18日の相続=加算330万円
加算する期間=令和5年11月18日〜令和8年11月18日(3年)
対象=令和6年・令和7年・令和8年の3回
110万円 × 3回 = 330万円
令和9年11月18日の相続=加算340万円
加算する期間=令和6年1月1日〜令和9年11月18日
3年以内=令和7年・令和8年・令和9年の3回 = 330万円
3年より前=令和6年の1回 110万円 − 100万円 = 10万円
330万円 + 10万円 = 340万円
令和12年11月18日の相続=加算670万円
加算する期間=令和6年1月1日〜令和12年11月18日
3年以内=令和10年・令和11年・令和12年の3回 = 330万円
3年より前=令和6年〜令和9年の4回 440万円 − 100万円 = 340万円
330万円 + 340万円 = 670万円
令和4年と令和5年の贈与は、3年の期間にも令和6年1月1日からの期間にも入らず、どの場合も加算されません。早く始めた贈与ほど、7年の外へ抜けやすいという関係も、この設例から読み取れます。
そもそも贈与があったといえるか=名義預金なら3年も7年も関係ない
加算の期間を考える前に、その入金が贈与として成立していたかが先に問われます。子や孫の名義で預金を作っていても、通帳と印鑑を親が管理し、本人がその存在を知らなかったのであれば、贈与ではなく名義預金として全額が相続財産になることがあります。この場合は3年も7年も関係ありません。贈与契約書を交わす、本人が管理して使える口座に入れるなど、贈与の事実を示す形を整えておくことが要ります。
遺産分割の持ち戻し・遺留分とは別のものさし
生前贈与を遺産分割で考慮する仕組みは民法にもあり、特別受益の持ち戻しと呼ばれます(民法903条)。名前は似ていますが、税法の生前贈与加算とは目的・期間・対象になる人・金額の4か所で食い違います。
| 区分 | 特別受益の持ち戻し(民法) | 生前贈与加算(税法) |
|---|---|---|
| 目的 | 相続人どうしの公平 | 相続税の計算のやり直し |
| 対象の期間 | 贈与の時期を問わない | 相続の日に応じて3年〜7年 |
| 対象になる人 | 相続人 | 相続や遺贈で財産を取得した人 |
| 金額 | 相続開始時の価額 | 贈与時の価額 |
持ち戻しの対象は、遺贈と、婚姻・養子縁組のため、または生計の資本として受けた贈与に限られ(民法903条1項)、被相続人が持ち戻しを免除する意思を表示していればその意思に従います(同条3項)。遺留分(兄弟姉妹以外の相続人に保障される取り分)の計算ではまた別で、相続人への贈与は原則として相続開始前10年以内のものを算入します(民法1044条3項)。
出典:民法903条(e-Gov法令検索)/民法1044条(e-Gov法令検索)
よくある質問
孫に毎年贈与しています。7年に延びても加算されませんか
孫が相続や遺贈で財産を取得しないのであれば、期間が7年に延びても加算されません。ただし、遺言で財産を残す、死亡保険金の受取人にする、養子にする、孫が相続時精算課税を選んでいる、といった事情があれば加算の対象になります。
ほかの相続人が受けた贈与がわからず、贈与税の申告書の控えもありません
税務署に開示を請求できます(相続税法49条1項)。開示されるのは、ほかの相続人などが被相続人から受けた加算対象期間内の贈与と、相続時精算課税の贈与の課税価格の合計額です。請求できるのは、相続開始の日の属する年の3月16日以後です(相続税法施行令27条3項)。
出典:相続税法49条(e-Gov法令検索)/相続税法施行令27条(e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
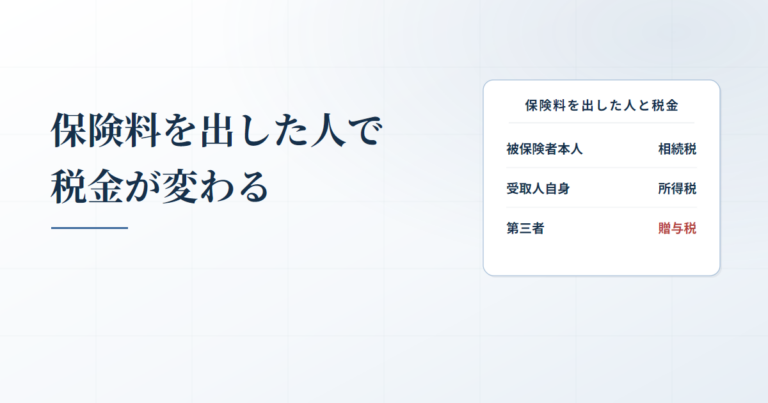 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
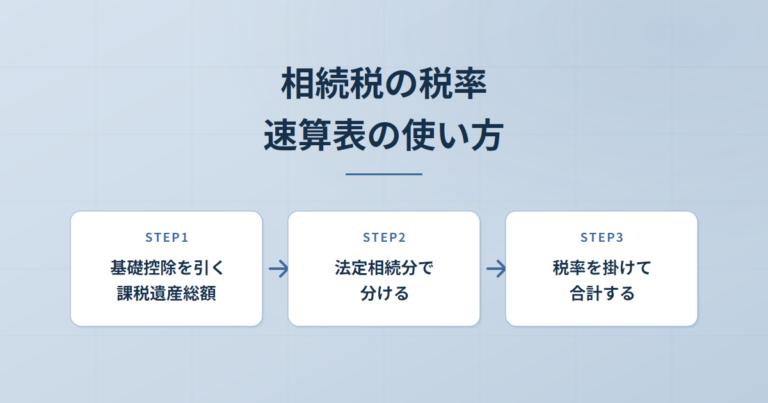 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
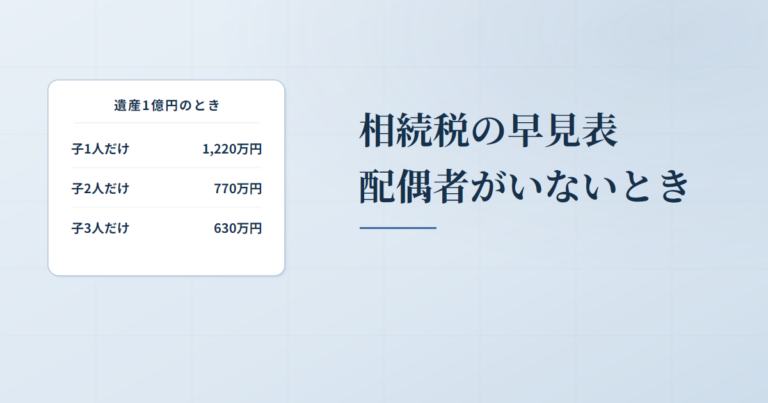 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。