
この記事の要点
- 生命保険金の非課税枠とは、亡くなった人が保険料を払っていた死亡保険金を相続人が受け取ったとき、500万円×法定相続人の数までを相続税の課税価格に入れない決まりです(相続税法12条1項6号)。
- 受取人が1人でも、非課税枠は法定相続人の数で計算します。受け取っていない相続人の分まで含めた枠を、受け取った人がまとめて使えます。
- 法定相続人の数は、相続放棄した人も放棄がなかったものとして数え、養子は実子がいれば1人・いなければ2人までです。
- 非課税枠を使えるのは相続人だけで、相続放棄した人や相続人でない孫が受け取った分には使えません。相続人の受取額の合計が枠を超えたら、受け取った額の比で按分します。
- 基礎控除の「3,000万円+600万円×法定相続人の数」とは別の枠で、先に保険金から非課税枠を引き、そのあとで基礎控除を引きます。
生命保険金の非課税枠とは、亡くなった人が保険料を払っていた死亡保険金を相続人が受け取ったとき、500万円×法定相続人の数までを相続税の課税価格に入れない決まりです(相続税法12条1項6号)。受取人が1人でも、枠は法定相続人の数で計算します。
枠を使えるのは相続人だけです。枠の大きさを決める「法定相続人の数」は、実際に相続する人の数と別の数え方をします。基礎控除の「600万円×法定相続人の数」とも別の枠です。
扱うのは、亡くなった人が被保険者で、死亡保険金が支払われた場面です。
保険金にかかる税金は、保険料を出した人で決まる|契約形態で変わる税金
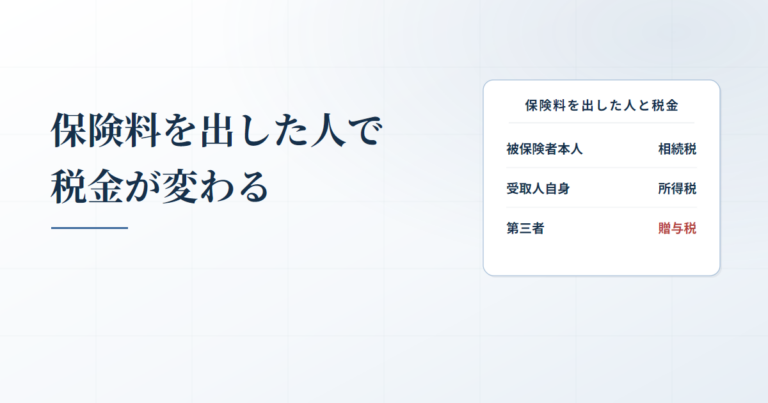
死亡保険金にかかる税金は、誰が保険料を払っていたかで相続税・所得税・贈与税に分かれます。
| 保険料を出した人 | 受け取る人 | かかる税金 |
|---|---|---|
| 亡くなった人 | 受取人 | 相続税(みなし相続財産) |
| 受取人本人 | 受取人 | 所得税(一時金なら一時所得) |
| それ以外の人 | 受取人 | 贈与税 |
自分で払った保険料が自分に戻るなら、相続ではなく自分の所得です。保険料を出した人と受け取る人が別で、保険料を出した人が生きていれば、お金をもらったのと同じと見て贈与税がかかります(相続税法5条1項)。
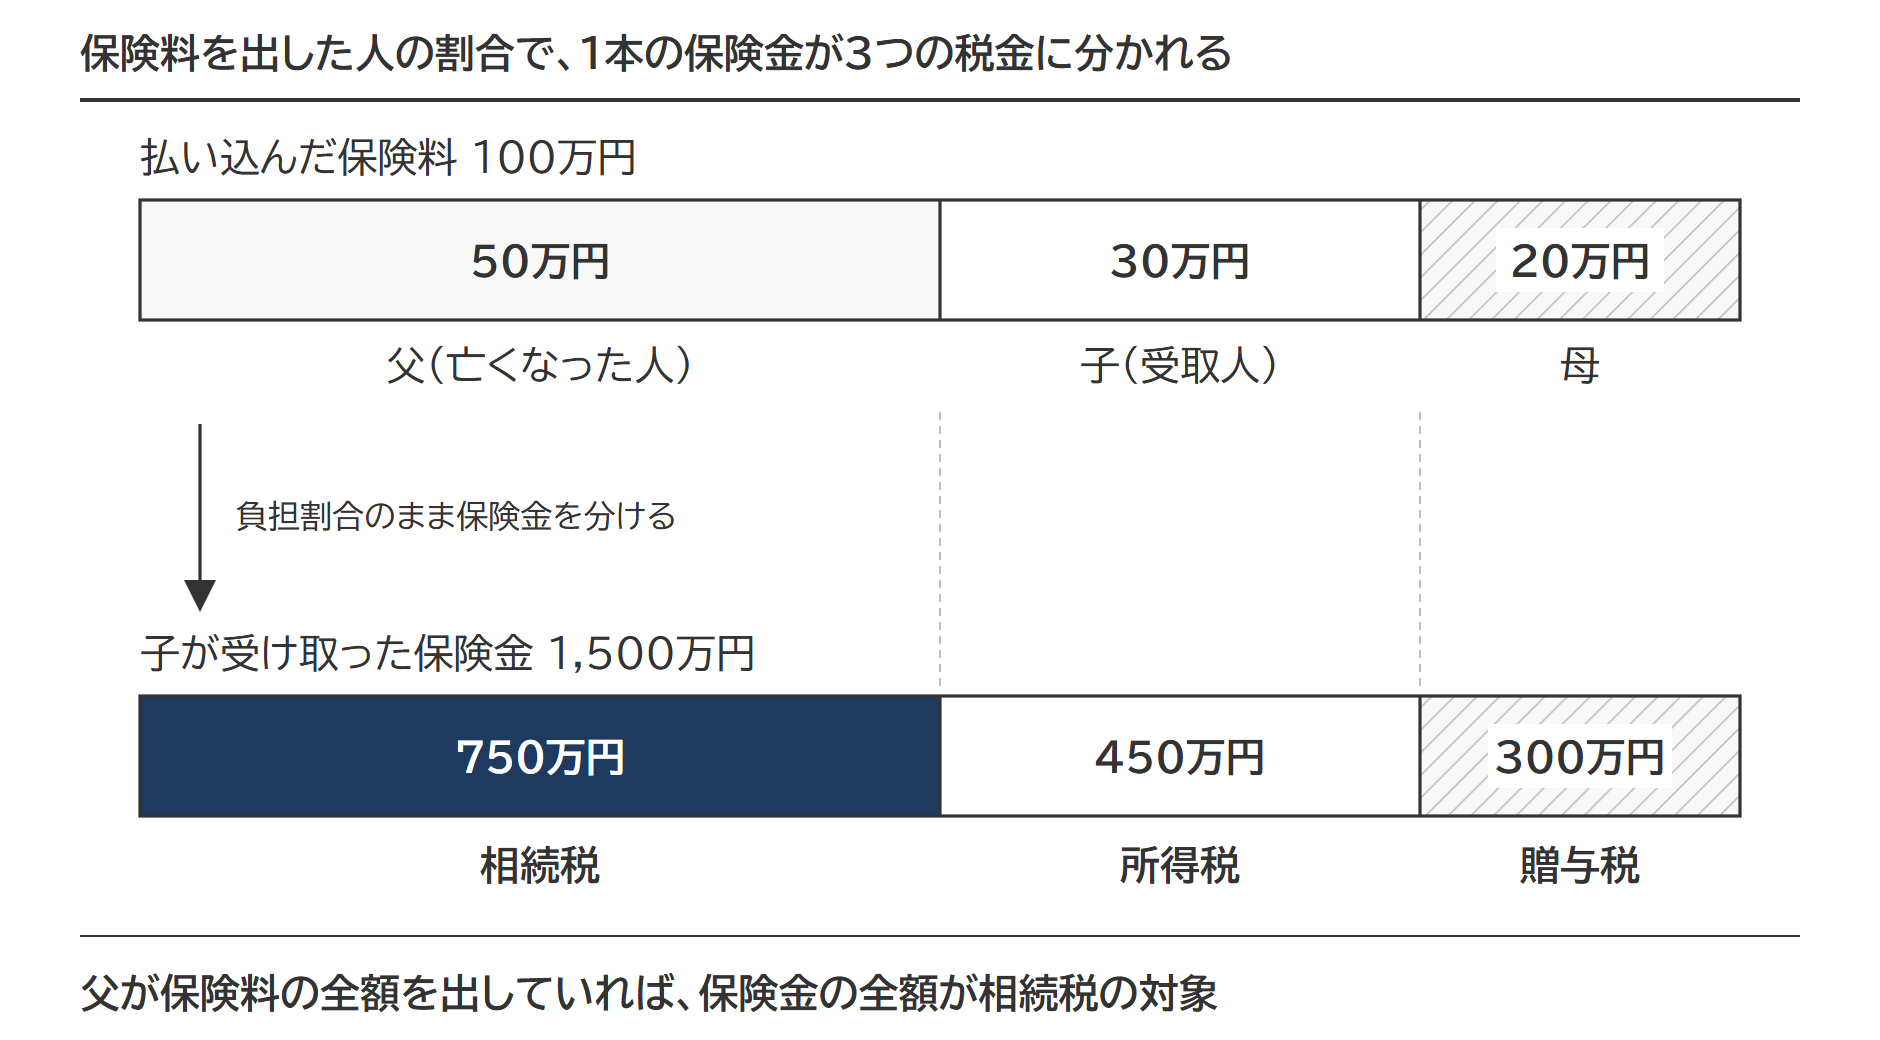
保険料を複数の人で出し合っていた契約では、1本の保険金が負担割合で割れ、部分ごとに違う税金がかかります。父が被保険者で、保険料100万円を父50万円・子30万円・母20万円で払い、子が保険金1,500万円を受け取った例が図1です。父の分に当たる750万円が相続税、子の分の450万円が子の所得税、母の分の300万円が母から子への贈与税の対象になります。相続税の対象になる部分に贈与税は重ねてかかりません(相続税法5条4項)。
保険料を払っていた人が亡くなり、契約者が別の人で保険金がまだ下りていない契約は、生命保険契約に関する権利とは|解約返戻金相当額(評価通達214)で相続税がかかる3つの条件で整理しているとおり、解約返戻金相当額に相続税がかかります。
出典:No.4114 相続税の課税対象になる死亡保険金(国税庁)/No.1750 死亡保険金を受け取ったとき(国税庁)/No.4417 贈与税の対象になる生命保険金(国税庁)
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
相続税がかかる保険金は「みなし相続財産」
死亡保険金は受取人固有の財産で、民法上の相続財産ではありません。それでも原資は亡くなった人が払った保険料なので、相続税法3条1項1号が「相続又は遺贈により取得したものとみなす」と定めています。これがみなし相続財産です。対象は保険金の全額ではなく、払い込まれた保険料のうち亡くなった人が負担した割合に当たる部分に限られます。
保険金は遺産分割の対象にならない
保険金は受取人だけの権利なので、遺産分割協議で分け方を決める対象にはなりません。受取人に指定された人がそのまま全額を受け取り、原則として特別受益の持戻しの対象にもなりません。ほかの相続人との差が著しく大きいときに限り、裁判例は例外的に持戻しの対象になるとしています。
同じみなし相続財産でも、死亡退職金には保険金とは別に死亡退職金の非課税枠があります(相続税法12条1項7号)。弔慰金は弔慰金の相続税と死亡退職金との違い|業務上は3年分・業務上以外は半年分の非課税枠と計算方法で説明しています。
生命保険金の非課税枠とは|500万円×法定相続人の数
生命保険金の非課税枠とは、相続人が受け取った死亡保険金のうち、500万円に法定相続人の数を掛けた金額までを相続税の課税価格に入れない決まりです(相続税法12条1項6号)。枠は亡くなった人1人につき1つで、保険が何本あっても、相続人全員が受け取った保険金の合計で計算します。この枠の金額を非課税限度額といいます。
非課税限度額 = 500万円 × 法定相続人の数
設例は、亡くなった父に配偶者と子2人(長男・長女)がいる家とします。法定相続人は3人なので、非課税限度額は500万円×3人=1,500万円になります。配偶者がすでに亡くなっていて子2人なら、枠は2人分の1,000万円で、配偶者と子1人でも2人分の1,000万円です。
非課税枠の計算は、相続税の申告書の第9表(生命保険金などの明細書)に書きます。
基礎控除の600万円と非課税枠の500万円は別もの
基礎控除の「3,000万円+600万円×法定相続人の数」と非課税枠の「500万円×法定相続人の数」は、引く相手が違います。同じ「×法定相続人の数」が出てきますが、500万円は受け取った死亡保険金から、600万円(と3,000万円)は遺産全体の課税価格の合計額から引きます。
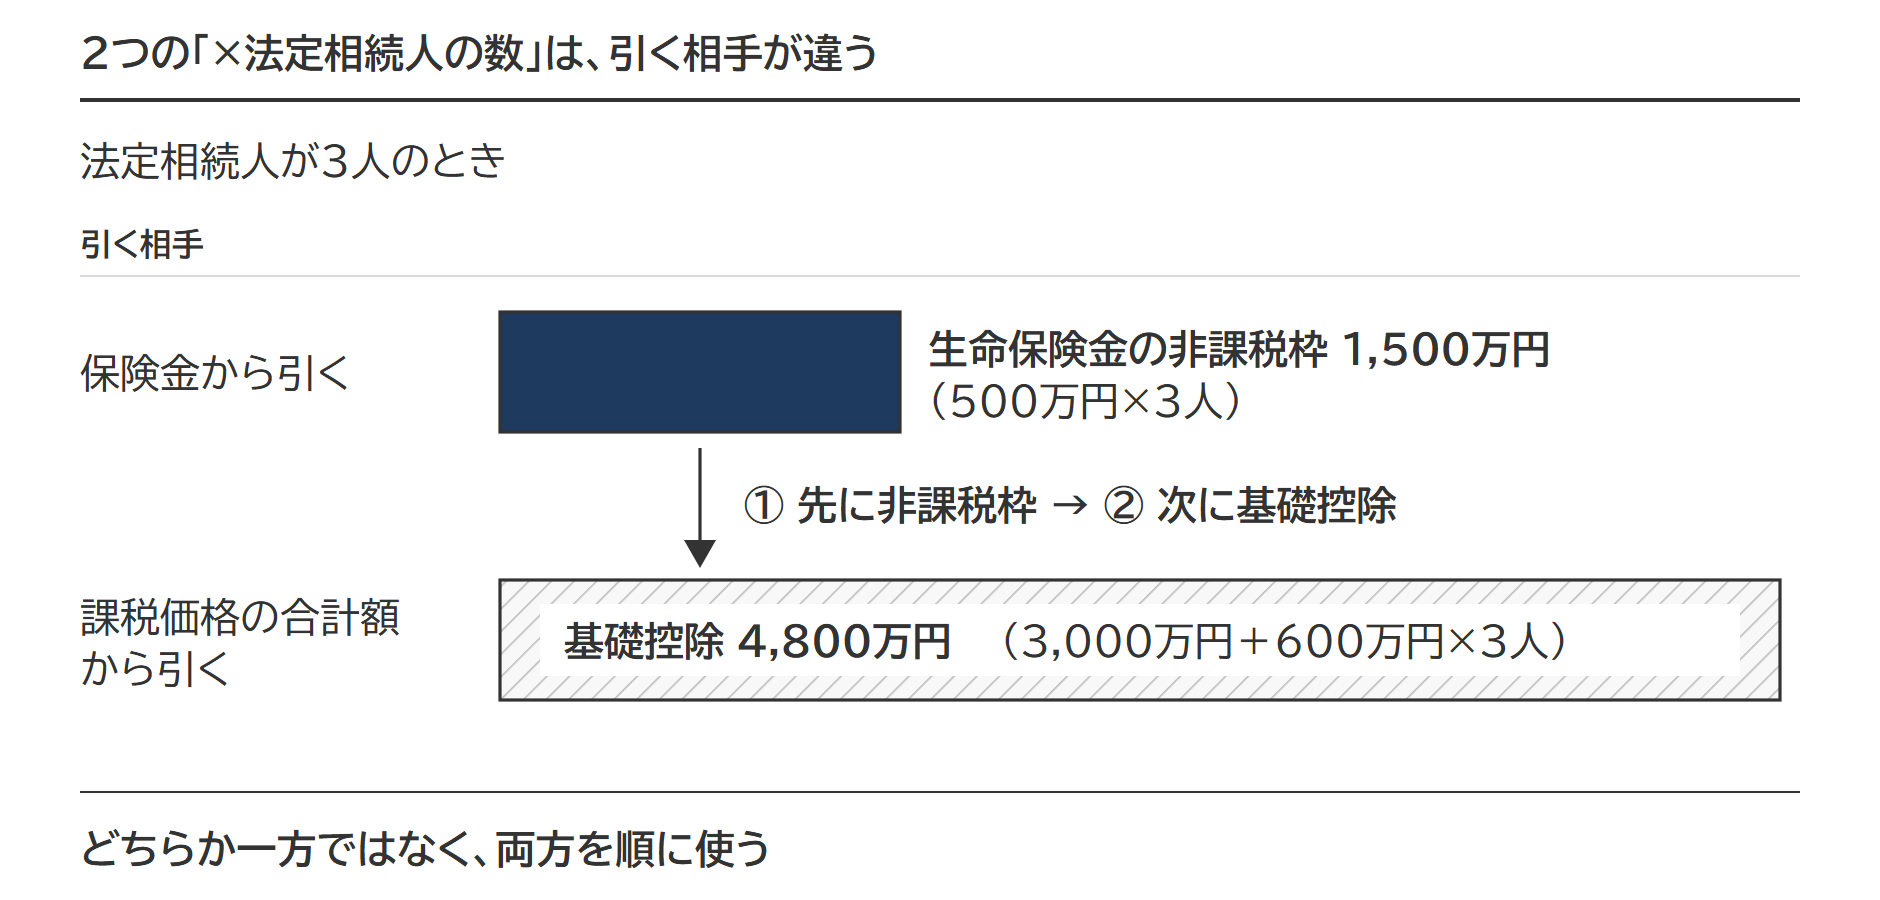
順番は、先に非課税枠、次に基礎控除です(相続税法15条1項)。非課税枠を引く相手は相続人が受け取った死亡保険金だけで、基礎控除は、非課税枠を引いた後の保険金も含めた課税価格の合計額から引きます。設例の家なら、保険金のうち1,500万円は非課税枠で外れ、残りの保険金とほかの財産の合計が4,800万円以下であれば、基礎控除の内側に収まって相続税はかかりません。
出典:相続税法12条(e-Gov法令検索)/相続税法15条(e-Gov法令検索)
法定相続人の数の数え方|相続放棄した人も数え、養子は1人または2人まで
非課税枠の「法定相続人の数」とは、相続税法15条2項の数え方による人数で、基礎控除と相続税の総額の計算に使う数と同じです。民法で決まる相続人の数とは、相続放棄・養子・胎児の3点でずれます。
相続放棄した人も数える
相続放棄があっても、放棄がなかったものとして数えます。放棄で相続の順位が動き、実際に相続する人が入れ替わっても、枠の人数は動きません。
設例の家で長男と長女がともに放棄し、父の両親もすでに亡くなっていれば、相続権は第3順位の父の兄弟姉妹に移り、実際の相続人は配偶者と兄弟姉妹になります。それでも枠の人数は配偶者・長男・長女の3人のままで、非課税限度額は1,500万円から動きません。
養子は実子がいれば1人・いなければ2人まで
民法では養子の数に上限がありませんが、枠の人数に入れられる養子は、実子がいる場合は1人まで、実子がいない場合は2人までです(相続税法15条2項)。配偶者と実子1人・養子2人がいる家なら、枠は4人分の2,000万円ではなく、3人分の1,500万円になります。
次の人は実子とみなされ、この上限を受けません(相続税法15条3項・相続税法施行令3条の2)。
- 特別養子縁組で養子になった人
- 配偶者の実子で、亡くなった人の養子になった人
- 亡くなった人との結婚前に配偶者の特別養子になっていて、結婚後に亡くなった人の養子になった人
- 実子や養子が先に亡くなるなどして代わりに相続人になった、その人の直系卑属(代襲相続人)
代襲相続人で、かつ亡くなった人の養子でもある人は、実子1人として数えます(相続税法基本通達15-4)。
上限に収まっていても、養子を数に入れることが相続税の負担を不当に減少させる結果となると認められるときは、税務署長はその養子を数に入れないで相続税を計算できます(相続税法63条)。この規定が及ぶのは、保険金と退職手当金等の非課税限度額・基礎控除・相続税の総額の4つです(相続税法基本通達63-1)。
出典:No.4170 相続人の中に養子がいるとき(国税庁)/相続税法基本通達15-3〜15-5(相続人の数)/相続税法63条(e-Gov法令検索)
胎児は申告書を出す日までに生まれていなければ数えない
相続人となる胎児が相続税の申告書を出す日までに生まれていない場合は、その胎児を法定相続人の数に入れません(相続税法基本通達15-3)。生まれた後は相続人に異動が生じたことになり、生まれたことを知った日の翌日から4か月以内に更正の請求(申告した税額を減らすよう税務署へ求めること)ができます(相続税法32条1項2号・相続税法基本通達32-1)。
出典:相続税法基本通達32-1(相続人の異動)/相続税法32条(e-Gov法令検索)
受取人が1人でも非課税枠は法定相続人の数で計算する
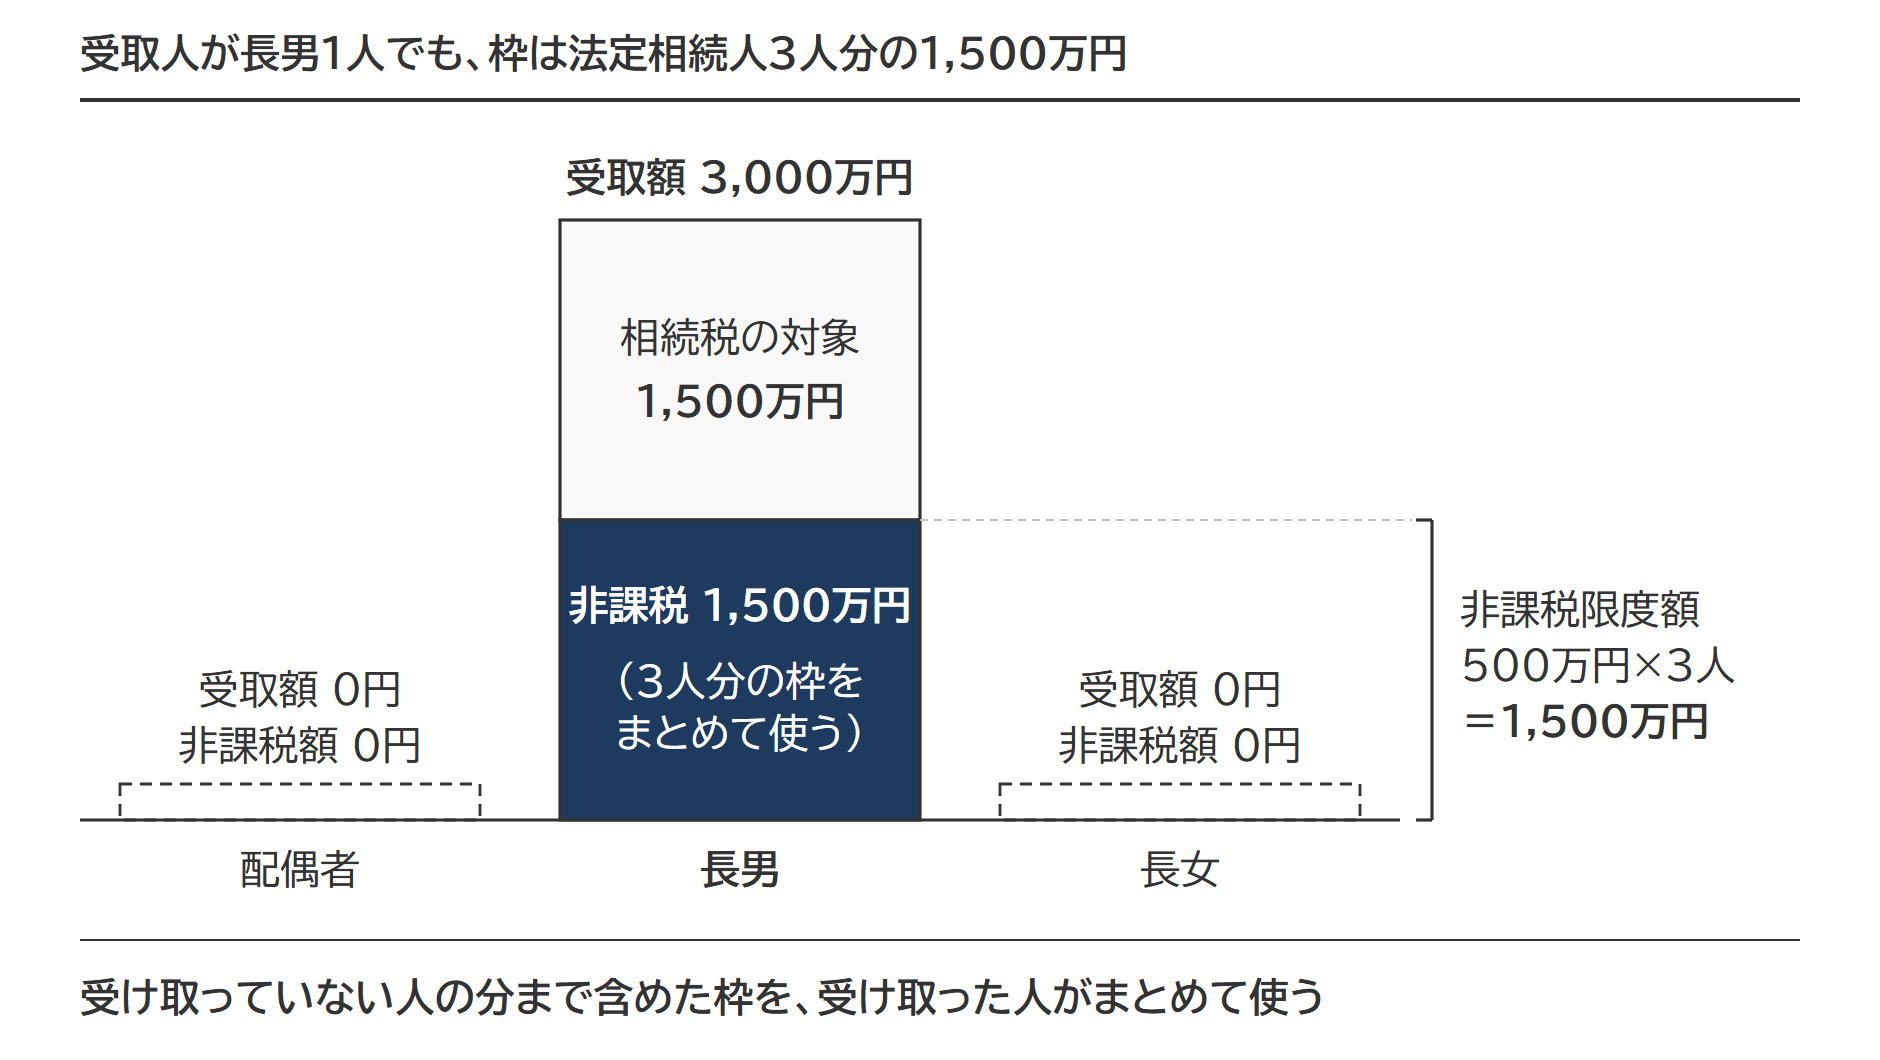
設例の家で、長男だけが3,000万円の保険金を受け取ったとします。非課税限度額は500万円×3人=1,500万円で、長男が使える非課税額は1,500万円、相続税の対象は3,000万円-1,500万円=1,500万円です。
配偶者と長女は受け取っていないので非課税額は0円ですが、枠は3人分です。受け取っていない人の分まで含めた枠を、受け取った人がまとめて使えます。受取人を1人にしたからといって、枠が500万円に縮むわけではありません。
受取額が枠に届かないときは、届いた分までしか使えません。長男の受取額が1,000万円なら非課税額も1,000万円で、余った500万円がほかの財産に回ることはありません。
保険金の合計が非課税枠を超えたら、受け取った額の比で按分する
相続人が複数で保険金を受け取り、合計が非課税限度額を超えたときは、限度額を各人の受取額の比で配ります(相続税法12条1項6号ロ)。配る比は法定相続分ではなく、それぞれが受け取った保険金の比です。各人が引ける額を非課税額といいます。
各人の非課税額 = 非課税限度額 × その人の受取額 ÷ 相続人全員の受取額の合計
設例の家で、配偶者が2,000万円、長男と長女が1,000万円ずつ受け取ったとします。合計4,000万円が限度額1,500万円を超えるので、各人の非課税額は算式で按分して、次の表のとおりになります。
| 受取人 | 受取額 | 非課税額 | 相続税の対象 |
|---|---|---|---|
| 配偶者 | 2,000万円 | 750万円 | 1,250万円 |
| 長男 | 1,000万円 | 375万円 | 625万円 |
| 長女 | 1,000万円 | 375万円 | 625万円 |
| 合計 | 4,000万円 | 1,500万円 | 2,500万円 |
分母に入るのは、相続人が受け取った保険金だけです。相続人でない孫が1,000万円を受け取っていても、その1,000万円は分母に入らず、配偶者・長男・長女の非課税額は変わりません。孫の分は非課税を使えないうえ、ほかの人の非課税額を減らすこともありません。
出典:相続税法基本通達12-7・12-8(保険金の非課税金額の計算)
非課税枠を使えるのは相続人だけ|相続放棄した人・相続人でない孫は使えない
相続人でない人が受け取った保険金には非課税の適用がありません。条文は非課税の対象を「相続人の取得した第三条第一項第一号に掲げる保険金」と限っています。
相続税法の「相続人」には、相続を放棄した人と相続権を失った人が含まれません。これは相続税法3条1項の柱書(各号の前の本文)のかっこ書きにある定義です。基礎控除・相続税の総額・配偶者の税額軽減・未成年者控除・障害者控除・養子の数の否認(相続税法63条)の6つの場面と、「15条2項に規定する相続人の数」という場合だけは、この定義を使わず、放棄した人も相続人に含めます。12条1項6号の「相続人の取得した」の相続人は、この除外に入っていません(除外の側にあるのは、限度額の計算に使う「15条2項に規定する相続人の数」だけです)。放棄した人や相続権を失った人が受け取った保険金に非課税は使えません(相続税法基本通達12-7)。使える人の判定では放棄した人を外し、枠の人数では放棄した人を入れるという非対称が、この1つのかっこ書きから生まれています。
設例の家に養子2人(養子A・養子B)がいて、長男が放棄した例が図5です。枠に数えるのは配偶者・長男・長女と養子1人の4人、非課税を使えるのは配偶者・長女・養子A・養子Bの4人で、人数は同じでも顔ぶれが入れ替わります。
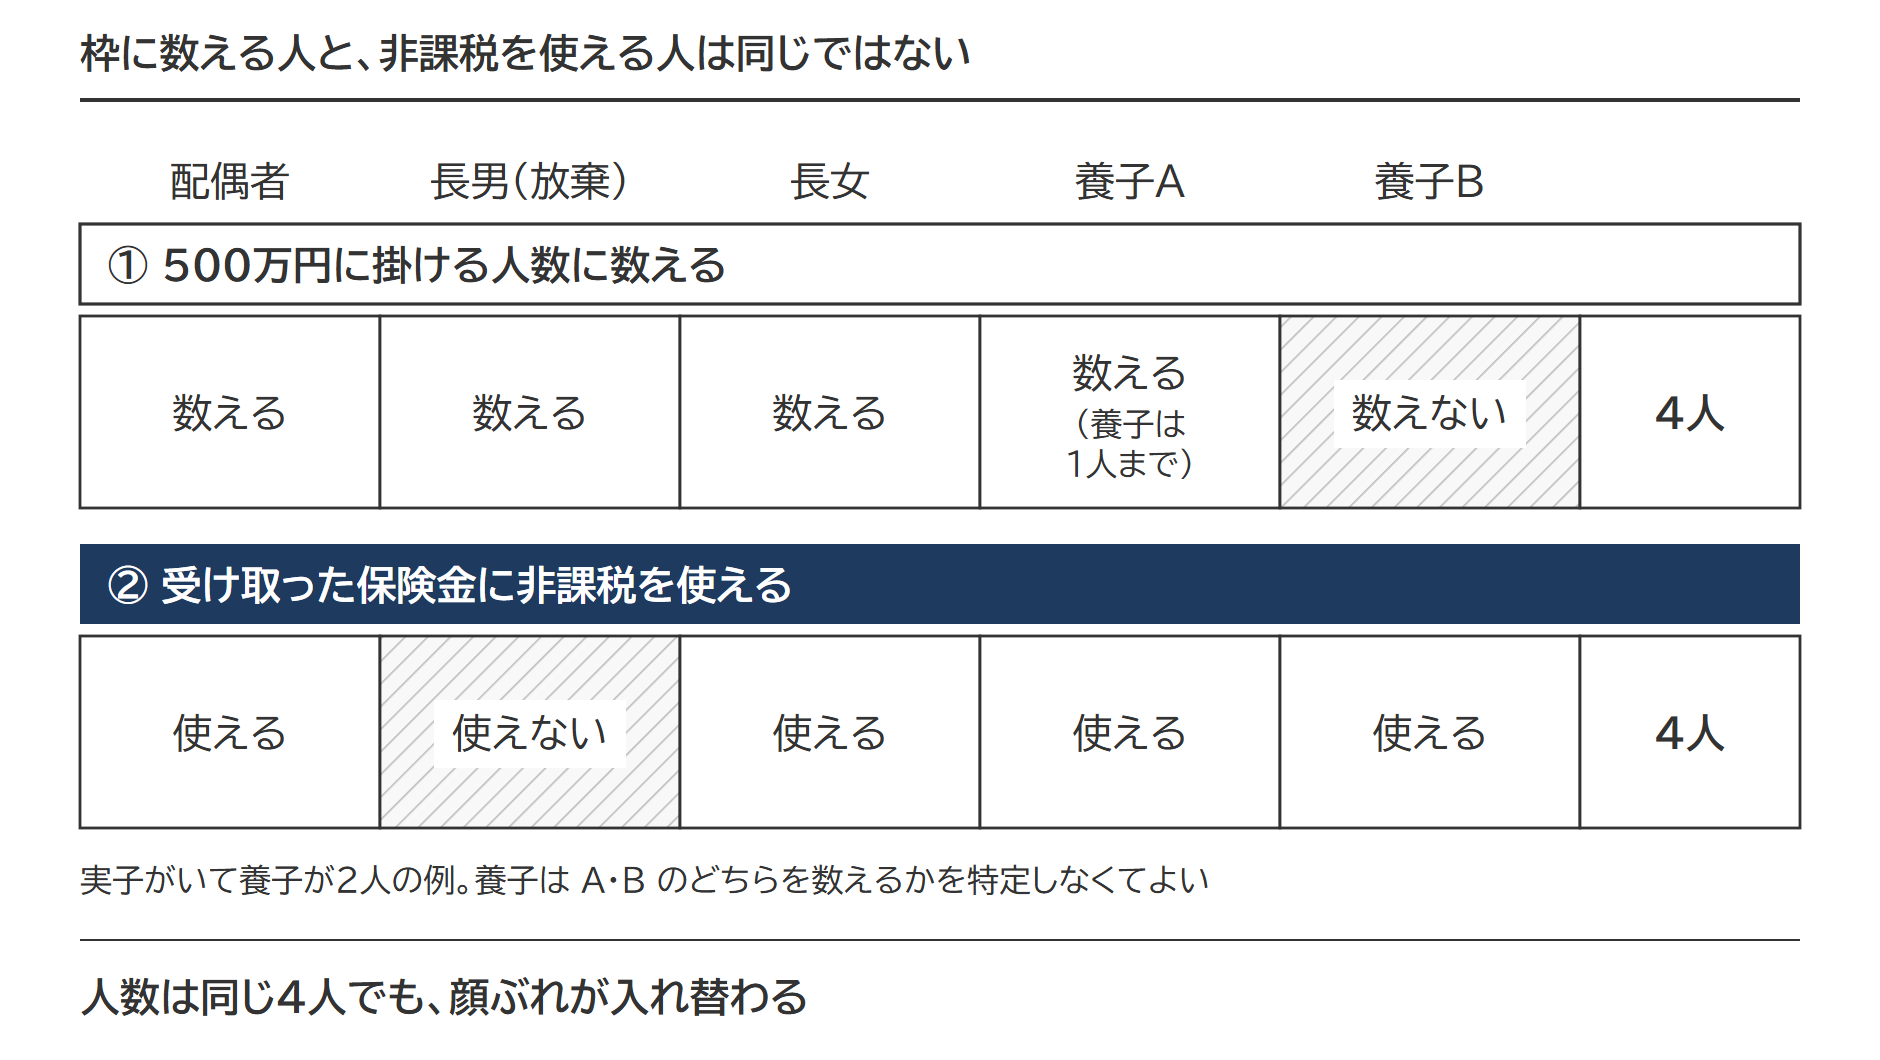
枠に数えられない養子でも、非課税は使える
上限からあふれた養子も相続人であることに変わりはなく、保険金を受け取った養子は放棄した人を除いて全員に非課税の適用があります(相続税法基本通達12-8の注3)。人数の上限は枠の大きさだけの話で、使える人を絞る規定ではありません。
相続人でない孫が受け取ると、非課税枠が使えないことに加えて、相続税の2割加算とは|対象になる人・ならない人の一覧と孫養子・代襲・放棄の判定の対象になります。保険金を受け取ったことで「相続又は遺贈により財産を取得した者」に当たるため(相続税法19条1項)、亡くなった人から加算対象期間内に贈与を受けていれば、その贈与も課税価格に加算されます(生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱い)。孫が養子になっていて相続人であれば非課税枠は使えますが、代襲相続人でなければ2割加算の対象です。
受取人に指定されていた人が先に亡くなり、受取人を変えないままだと、その受取人の相続人全員が保険金受取人になる決まりです(保険法46条)。その中に亡くなった人の相続人でない人が混じっていれば、その人の受取分には非課税を使えません。
出典:相続税法12条(e-Gov法令検索)/相続税法3条(e-Gov法令検索)/保険法46条(e-Gov法令検索)
相続放棄するか、何も取得しないか|非課税枠が使えるかどうかの違い
保険金は受取人固有の権利なので、相続放棄をしても受け取れます。ただし放棄すると相続人でなくなり、受け取った保険金は遺贈により取得したものとみなされて、非課税枠は使えません(相続税法基本通達3-3・12-7)。放棄せずに遺産分割で何も取得しなければ、相続人のまま保険金を受け取るので、非課税枠を使えます。
設例の家で、長男が受取人の保険金1,500万円と、配偶者と長女が取得するほかの財産3,500万円があり、債務や生前贈与はないとして比べます。
| 比べる点 | 放棄する | 放棄せず何も取得しない |
|---|---|---|
| 長男の立場 | 相続人でない(保険金は遺贈により取得) | 相続人 |
| 非課税枠の人数 | 3人 | 3人 |
| 長男の非課税額 | 0円 | 1,500万円 |
| 保険金のうち相続税の対象 | 1,500万円 | 0円 |
| 課税価格の合計額 | 5,000万円 | 3,500万円 |
| 基礎控除4,800万円との比較 | 超える | 超えない |
| 相続税の申告 | 必要 | 不要 |
相続税の面だけを見れば、放棄せずに何も取得しないほうが非課税枠を使えます。ただし何も取得しない場合も相続人のままなので、借入金のような相続債務は、法定相続分に応じて承継され、債権者から請求されることがあります(民法899条)。
出典:相続税法基本通達3-3(相続を放棄した者の財産の取得)/民法899条(e-Gov法令検索)
非課税枠を引いた結果、申告が不要になることもある
相続税の申告が必要になるのは、課税価格の合計額(債務・葬式費用を引き、生前贈与加算などを足した後の額)が基礎控除を超え、納める相続税額があるときです(相続税法27条1項)。判定は、配偶者の税額軽減・小規模宅地等の特例(自宅などの土地の評価額を減らす特例)を使う前の金額で行います(相続税法基本通達27-1)。保険金は非課税枠を引いた後の金額で課税価格に入るので、長男が放棄せず何も取得しない例のように、枠を使った結果として申告が不要になる場合があります。
この点は配偶者の税額軽減と事情が違います。保険金の非課税枠は申告しなくても使える、税額軽減は申告して初めて使えるという違いです。税額軽減の申告は相続税の配偶者控除の計算方法|1億6,000万円の枠と計算例・期限後申告の扱いで説明しています。
出典:相続税法27条(e-Gov法令検索)/相続税法基本通達27-1(相続税の申告書の提出義務者)
よくある質問
振り込まれた金額のうち、どこまでが非課税枠の計算に使う「保険金」ですか
死亡保険金といっしょに受け取る剰余金・割戻金・前納保険料の払戻し分は、保険金に含めて計算します(相続税法基本通達3-8)。亡くなる前の入院や手術に対する給付金は、死亡後に振り込まれても「保険金」に当たりません(相続税法基本通達3-7)。給付金の受取人が亡くなった人自身なら、受け取る権利は本来の相続財産として相続税の対象になりますが、この500万円の枠は使えません。
契約者貸付を受けていた保険金は、どの金額で計算しますか
亡くなった人が契約者なら、貸付金を差し引いた後の金額を保険金とし、差し引かれた貸付金は債務として扱いません(相続税法基本通達3-9)。保険金を満額で計上したうえで借入金を債務として遺産から差し引く、という処理にはなりません。
勤務先が保険料を払っていた保険金にも非課税枠は使えますか
使えます。会社が従業員のために負担していた保険料は従業員本人が払っていたものとして扱い(相続税法基本通達3-17)、相続人が受け取ればみなし相続財産として非課税枠の対象です。会社がその保険金を死亡退職金として支給する場合は、退職手当金等の枠のほうで扱います。
出典:相続税法基本通達3-7〜3-9・3-17(保険金の範囲)
契約上の受取人でない人が保険金を受け取ったら、どうなりますか
税法上の受取人は、原則として約款で受取人と決まっている人です。契約上の受取人以外の人が受け取った場合、その人は契約上の受取人から贈与により取得したことになり、贈与税がかかります(相続税法基本通達3-11)。たとえば、受取人の子が受け取った後に母と話し合って分けると、子から母への贈与です。ただし受取人の変更手続きをしていなかったことにやむを得ない事情があると認められる場合など、実際に受け取った人がその保険金を取得することに相当な理由があると認められるときは、その人を受取人として扱います(相続税法基本通達3-12)。受取人は遺言でも変更できますが、遺言の効力が生じた後に保険契約者の相続人が保険会社へ通知しなければ、保険会社に対抗できません(保険法44条2項)。
出典:No.4114 契約上の受取人以外の人が受け取った場合(国税庁)/保険法44条(e-Gov法令検索)
保険金の請求に期限はありますか
保険給付を請求する権利は、行使できる時から3年間行使しないと、時効によって消滅します(保険法95条1項)。相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月です(相続税法27条1項)。時効よりずっと早いので、申告期限までに請求を済ませ、受け取った額を第9表に書きます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
 相続税の非課税財産とは|相続税法12条1項の7つと租税特別措置法70条の要件、2年で取り消される場合
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。