相続税には8つの税額控除があり、配偶者・未成年者・障害者・二回続いた相続——それぞれのご事情に応じた軽減が用意されています。一方で、孫や兄弟姉妹が相続すると2割加算、というような負担が増える決まりもあります。この章では、税額を左右する控除・加算のルールと、申告実務の周辺論点(債務控除・葬儀費用・非課税財産・申告後の手続き)を整理します。
読む順のご案内
まず →「8つの税額控除の使い方」。配偶者がいる方は →「配偶者控除のポイントとデメリット」と「配偶者控除の落とし穴(二次相続のワナ)」をセットで。差し引ける費用は →「債務控除」「葬儀費用控除」。申告後の実務は →「車の名義変更」「相続空き家特例」。
まず →「8つの税額控除の使い方」。配偶者がいる方は →「配偶者控除のポイントとデメリット」と「配偶者控除の落とし穴(二次相続のワナ)」をセットで。差し引ける費用は →「債務控除」「葬儀費用控除」。申告後の実務は →「車の名義変更」「相続空き家特例」。
記事の整理(節立て)
- 4-1 税額控除:8つの税額控除/配偶者控除の計算/配偶者控除の落とし穴/未成年者控除/障害者控除/相次相続控除/外国税額控除/贈与税額控除(暦年課税分)
- 4-2 加算・課税範囲:2割加算の対象/納税義務者(令和3年改正)/特定納税義務者/3年以内の生前贈与加算
- 4-3 財産から差し引けるもの・非課税:債務控除/葬儀費用/弔慰金/非課税財産8つ
- 4-4 申告の周辺・その後:遺産分割のやり直し/相続空き家特例(3,000万円控除)/車の名義変更
控除の適用漏れは、申告書を見直してはじめて分かります。これから申告される方は、初回面談(無料)で進め方をご案内します。→ 相続税申告サービス/面談予約
 相続税の納税義務者とは|無制限・制限・特定の5区分と課税される財産の範囲
 暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方
 相続税の障害者控除とは|控除額の計算方法と申告が不要になる場合
 相続税の税額控除8つを一覧で|引く順番と、税額ゼロでも申告が要るのはどれか
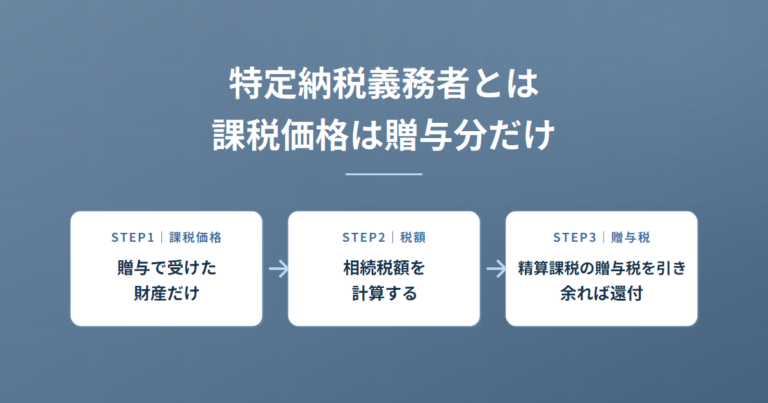 特定納税義務者とは|相続で財産を取得しない精算課税適用者の課税価格と申告の要否
 相続税の配偶者控除の計算方法|1億6,000万円の枠と計算例・期限後申告の扱い
 遺産分割協議のやり直し|できる条件と贈与税がかかる場合、時効と10年の期限
 相続税の非課税財産とは|相続税法12条1項の7つと租税特別措置法70条の要件、2年で取り消される場合
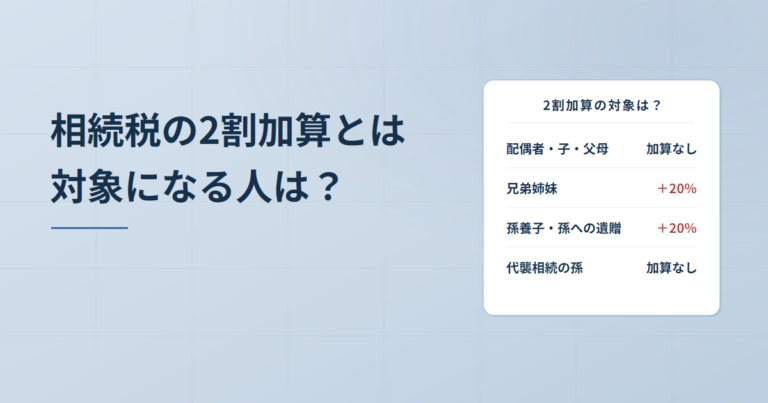 相続税の2割加算とは|対象になる人・ならない人の一覧と孫養子・代襲・放棄の判定
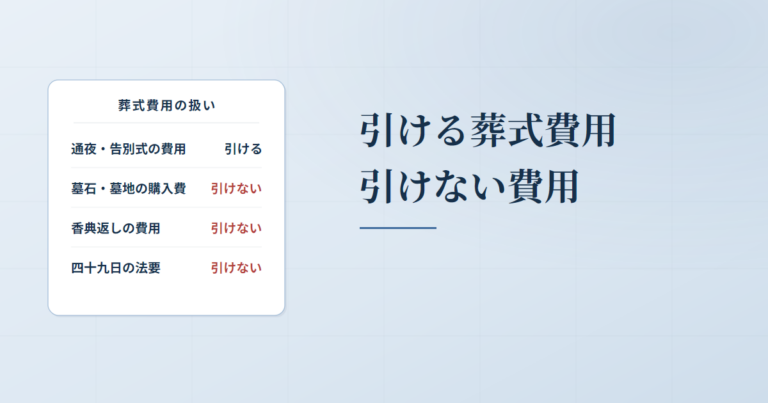 相続税から引ける葬式費用・引けない費用|時系列の一覧と第13表の書き方
 生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱い
 相続税の外国税額控除とは|二重課税の調整と控除限度額の計算例・贈与税との関係
 弔慰金の相続税と死亡退職金との違い|業務上は3年分・業務上以外は半年分の非課税枠と計算方法
 相続税の未成年者控除とは|18歳までの年数×10万円の計算と扶養義務者
 相続税の債務控除|差し引けるもの・差し引けないものの一覧と根拠
 相続空き家の3,000万円特別控除の要件|1億円判定の適用前譲渡・確定申告の必要書類・期限は令和9年末
 相次相続控除とは|計算式と計算例・第7表の記載例・要件3つ
 配偶者と子ども2人の相続税|配偶者控除を使い切ると二次相続で高くつく理由と分け方の目安
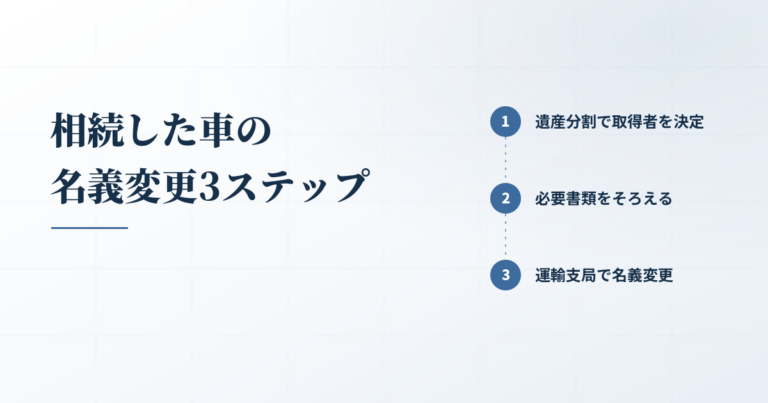 亡くなった人の車の名義変更|15日を過ぎても手続きできる・しないとどうなるか・必要書類と費用