この記事の要点
- 相続税を納めるのは、相続や遺贈で財産を取得した個人と、相続時精算課税で贈与を受けた個人です。法人は原則なりませんが、人格のない社団等や持分の定めのない法人が個人とみなされる場合があります。
- 区分は無制限(一号・二号)・制限(三号・四号)・特定(五号)の5つ。財産を取得した人の住所・国籍・10年以内の居住歴と、被相続人が外国人被相続人か非居住被相続人かで決まります。在留資格を持つ相続人は、15年以内の日本の住所が10年以下なら一時居住者です。
- 無制限納税義務者は国内・国外のすべての財産、制限納税義務者は国内財産だけに課税されます。債務控除・未成年者控除・障害者控除を使える範囲も区分で変わります。
- 相続時精算課税の贈与だけを受けた人は五号の特定納税義務者で、加算する額が0ならその財産について相続税は生じません。暦年課税の贈与だけを受けた人は納税義務者になりません。
- 申告が要るかは、小規模宅地等の特例や配偶者の税額軽減(寄附の非課税なども同じ)を使わない課税価格・税額で判定します。基礎控除以下や税額控除で0なら申告は不要、この2つの特例で0になる場合は申告が必要です。
相続税の納税義務者とは
相続税の納税義務者は、相続または遺贈で財産を取得した個人と、相続時精算課税(贈与税を相続のときに相続税で精算する制度)で贈与を受けた個人です(相続税法1条の3第1項)。納税義務者は無制限・制限・特定の3つに分かれ、無制限納税義務者は国内・国外のすべての財産、制限納税義務者は国内にある財産だけ、特定納税義務者は相続時精算課税で受けた財産(と、加算対象期間内の暦年課税の贈与)に相続税がかかります。どれに当たるかは、財産を取得した人の住所・国籍・10年以内の居住歴と、被相続人の側の事情で決まります。
納税義務者は税を納める義務を負う人を指す法律の語で、相続人に限らず遺贈や生命保険金で財産を取得した人も対象です。納税義務者でも税額が0なら申告が要らない場合があります(申告が必要になる場合の節)。ここでいう個人は、法人でない生身の人(自然人)です。遺贈を受けたのが会社や学校法人なら、原則として相続税の納税義務者にはなりません。例外として個人とみなされる4つの場合は、「個人とみなされて納税義務者になる4つの場合」の節の表にあります。
出典:相続税法基本通達1の3・1の4共-1(「個人」の意義)・共-2(個人とみなされるもの)|国税庁
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
判定の基準は住所・国籍・10年と一時居住者
日本に住む人(在留資格で短期に滞在している外国人を除く)が財産を取得したなら、被相続人が誰でも居住無制限納税義務者で、すべての財産に相続税がかかります。以下の基準が効くのは、相続人か被相続人が海外に住んでいるか外国籍のときです。無制限か制限かは、財産を取得した人の側で3つ、被相続人の側で2つの事情を見て決めます。取得した人の側は、取得の時に日本に住所があるか、日本国籍があるか、相続開始前10年以内に日本に住所があったか。被相続人の側は、外国人被相続人か非居住被相続人かの2つです。条文の用語を先に押さえておくと、次の節の判定表がそのまま読めます。
| 一時居住者 | 相続開始の時に在留資格(出入国管理及び難民認定法別表第一の在留資格)を持つ人で、相続開始前15年以内に日本に住所があった期間の合計が10年以下の人。財産を取得した人の側の用語 |
|---|---|
| 外国人被相続人 | 相続開始の時に在留資格を持ち、かつ日本に住所があった被相続人 |
| 非居住被相続人 | 相続開始の時に日本に住所がなかった被相続人のうち、①10年以内に日本に住所があったことがあり、その間ずっと日本国籍がなかった人、または②10年以内に日本に住所があったことがない人 |
一時居住者と外国人被相続人の組み合わせで期間の縛りがあるのは、財産を取得した人の側(一時居住者)だけです。被相続人の側は、相続開始の時に在留資格と日本の住所があれば外国人被相続人に当たり、日本に住んでいた期間は問いません。ここでいう在留資格は就労や留学のように入管法の別表第一に載るもので、別表第二の永住者・日本人の配偶者等・永住者の配偶者等・定住者の人は、一時居住者にも外国人被相続人にも当たりません(日本に住所があれば日本人と同じ扱いです)。国税庁の判定表では、一時居住者を「短期滞在の外国人」、外国人被相続人を「一定の外国人」と書いています。
出典:相続税法1条の3第3項(用語の意義)|e-Gov法令検索/No.4138 相続人が外国に居住しているとき|国税庁
住所は生活の本拠で判定する
住所は、その人の生活の本拠がどこにあるかを客観的な事実で判定します。同じ人に日本国内の住所が同時に2つ以上あることはありません。日本国籍の人や永住者が留学で海外にいて日本に住む人の扶養親族になっている場合や、おおむね1年以内と見込まれる短期の海外勤務の場合は、海外にいても住所は日本にある扱いです。海外出張や海外興行で一時的に日本を離れているだけの人も同じです。
出典:相続税法基本通達1の3・1の4共-5(「住所」の意義)・共-6(国外勤務者等の住所の判定)|国税庁
無制限・制限・特定の5区分の判定表
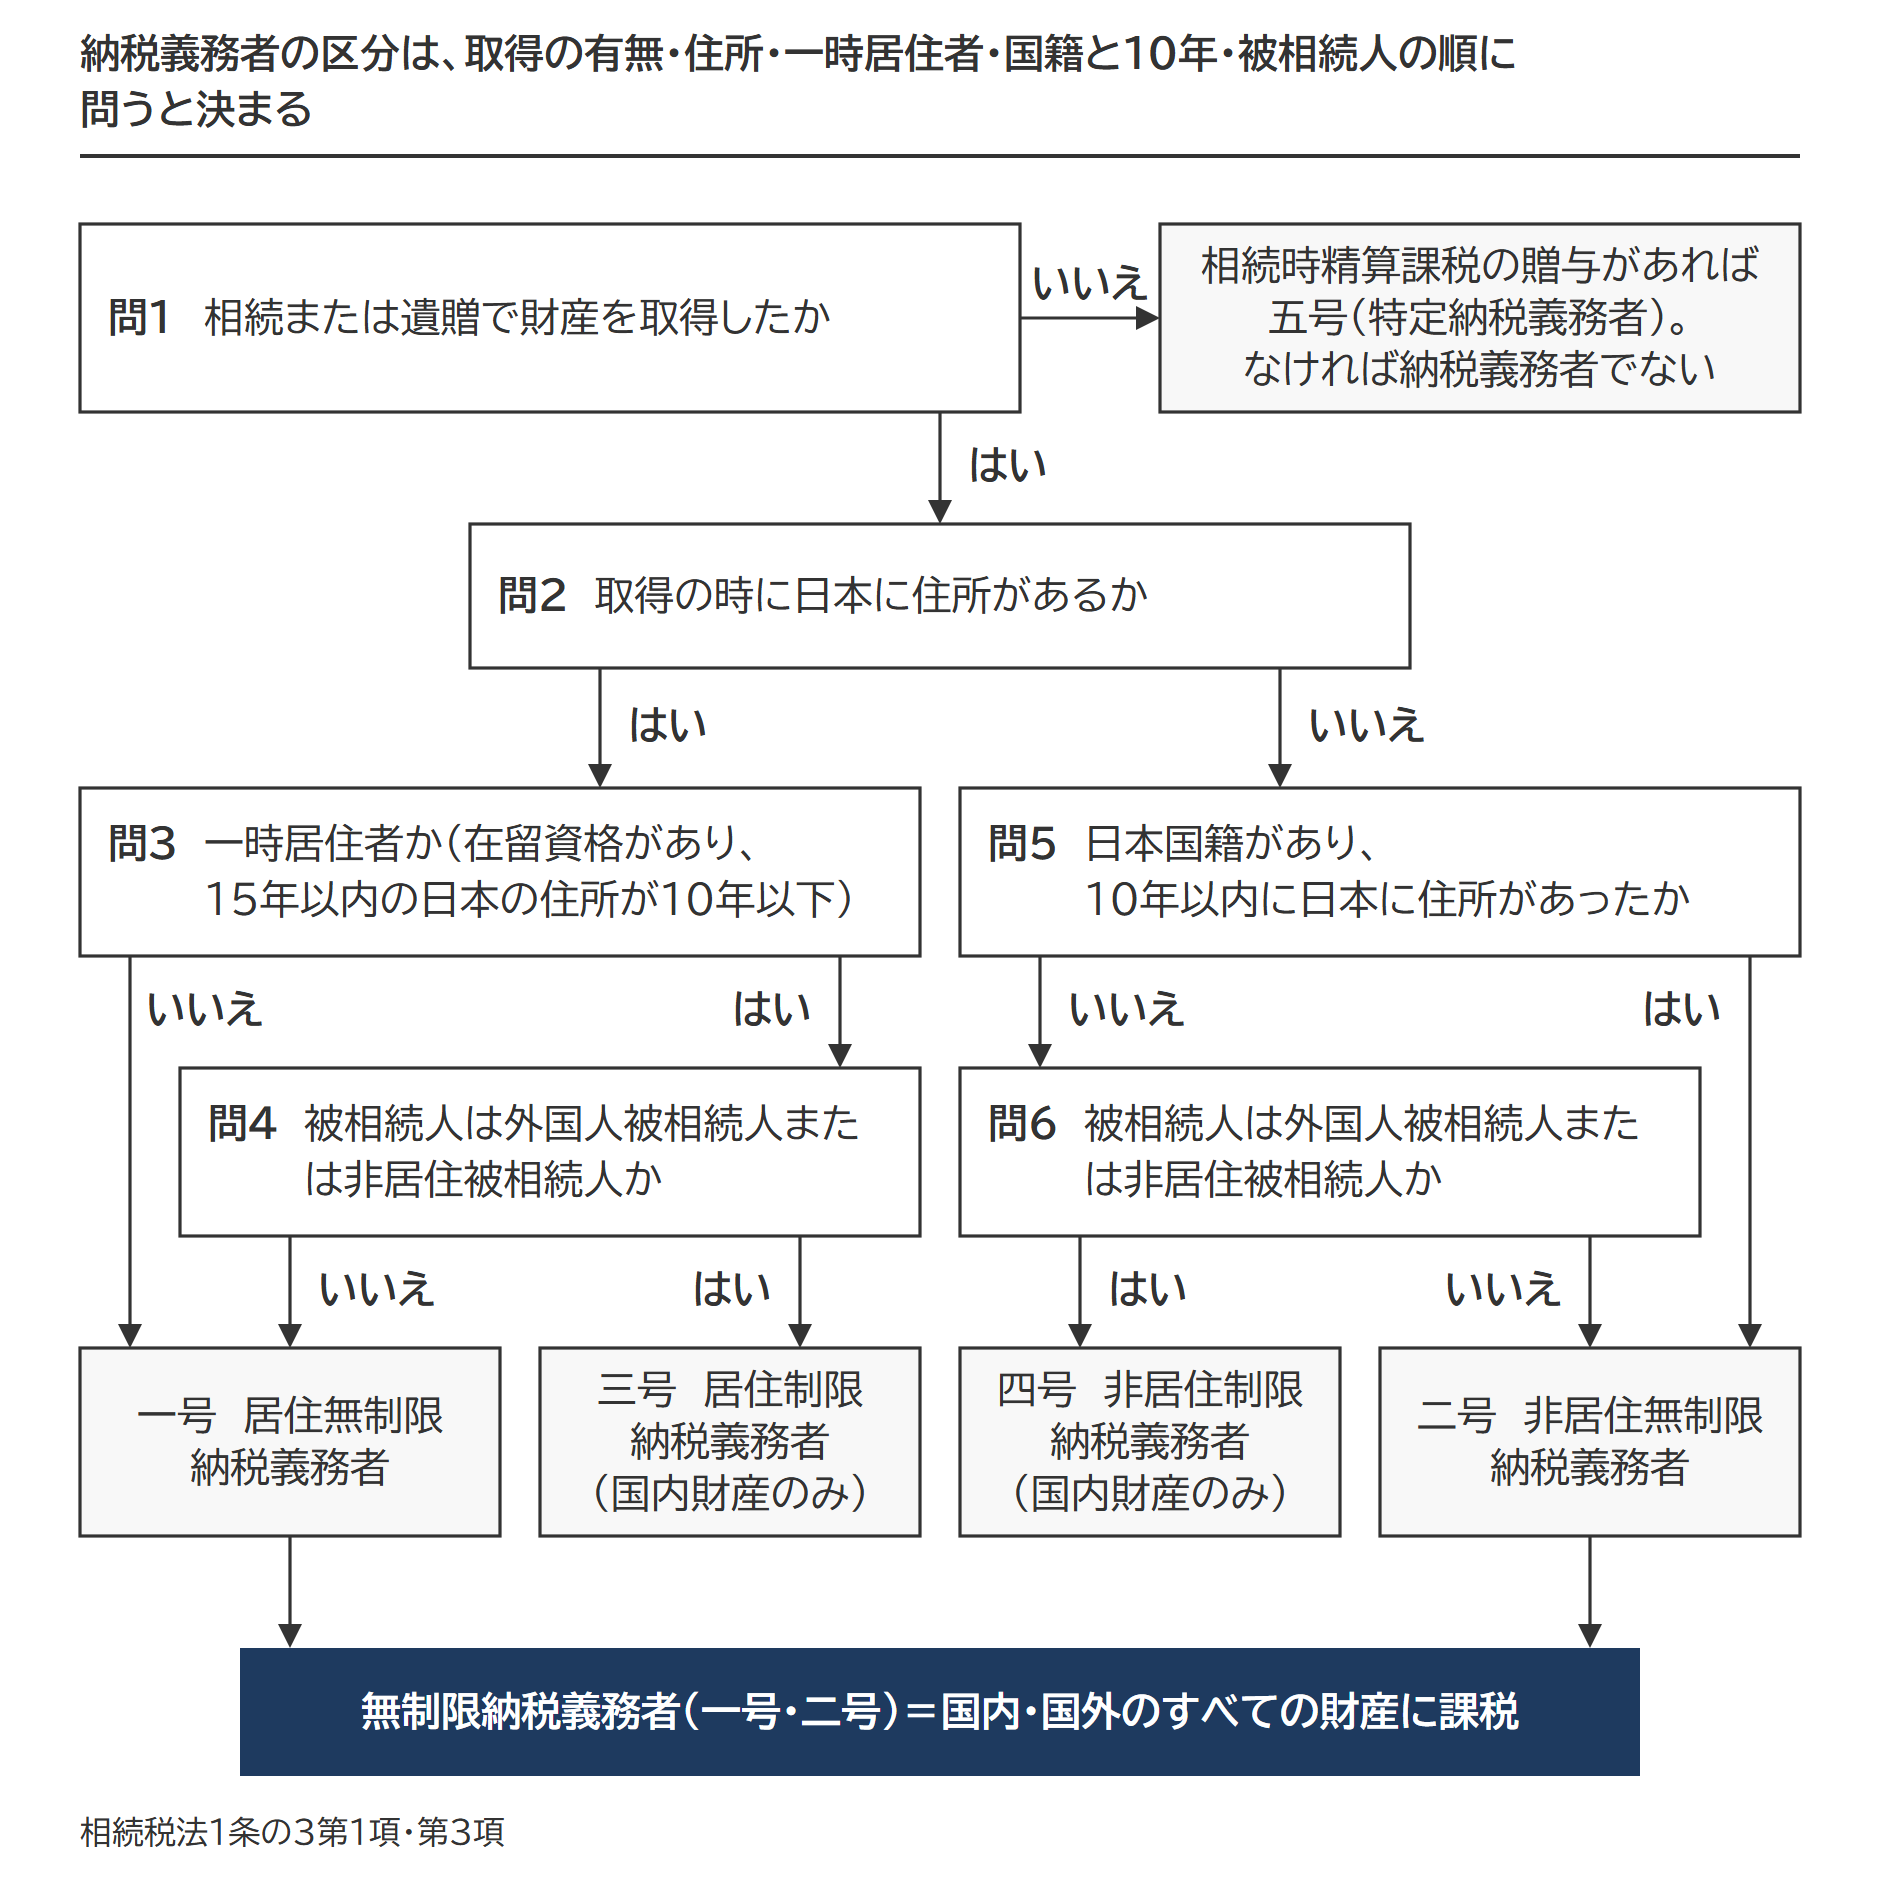
条文は納税義務者を一号から五号までの5つに分けていて、一号と二号が無制限納税義務者、三号と四号が制限納税義務者、五号が特定納税義務者です。一号から四号までは取得原因がすべて「相続または遺贈」で、五号だけが「贈与」です。
無制限納税義務者とは(居住無制限・非居住無制限)
国内・国外のすべての財産に相続税がかかる納税義務者です。日本に住所がある人(一時居住者で被相続人が外国人被相続人か非居住被相続人の場合を除く)が居住無制限(一号)、日本に住所がない人のうち日本国籍があり10年以内に日本に住所があった人か、被相続人が外国人被相続人でも非居住被相続人でもない人が非居住無制限(二号)です。
制限納税義務者とは(居住制限・非居住制限)
国内財産だけに相続税がかかる納税義務者です。一時居住者で被相続人が外国人被相続人か非居住被相続人なら居住制限(三号)、日本に住所がなく被相続人が外国人被相続人か非居住被相続人で、日本国籍がないか10年以内に日本に住所がない人なら非居住制限(四号)です。
判定表は、財産を取得した人の状況を左の列に、被相続人の状況を次の列に置いています。被相続人の列が「問わない」の行は、取得した人の状況だけで区分が決まります。
| 財産を取得した人 | 被相続人 | 区分(号) | 無制限・制限・特定 |
|---|---|---|---|
| 日本に住所あり(一時居住者でない) | 問わない | 居住無制限納税義務者(一号) | 無制限 |
| 日本に住所あり(一時居住者) | 外国人被相続人でも非居住被相続人でもない | 居住無制限納税義務者(一号) | 無制限 |
| 日本に住所あり(一時居住者) | 外国人被相続人または非居住被相続人 | 居住制限納税義務者(三号) | 制限 |
| 日本に住所なし・日本国籍あり・10年以内に日本に住所あり | 問わない | 非居住無制限納税義務者(二号) | 無制限 |
| 日本に住所なし・日本国籍あり・10年以内に日本に住所なし | 外国人被相続人でも非居住被相続人でもない | 非居住無制限納税義務者(二号) | 無制限 |
| 日本に住所なし・日本国籍あり・10年以内に日本に住所なし | 外国人被相続人または非居住被相続人 | 非居住制限納税義務者(四号) | 制限 |
| 日本に住所なし・日本国籍なし | 外国人被相続人でも非居住被相続人でもない | 非居住無制限納税義務者(二号) | 無制限 |
| 日本に住所なし・日本国籍なし | 外国人被相続人または非居住被相続人 | 非居住制限納税義務者(四号) | 制限 |
| 相続・遺贈で取得せず、相続時精算課税の贈与を受けている | 精算課税の贈与をした人(特定贈与者) | 特定納税義務者(五号) | 特定 |
出典:相続税法1条の3第1項(相続税の納税義務者)|e-Gov法令検索
設例=誰がどの号に当たるか
4つの家族で当てはめます。財産を取得した人の側を先に見て、必要なときだけ被相続人の側を見ます。
| 設例 | 当てはめ | 区分 |
|---|---|---|
| 日本に住む父が亡くなり、日本に住む長男が相続した | 長男は取得の時に日本に住所があり、一時居住者でない。被相続人の側は見なくてよい | 居住無制限納税義務者(一号)=すべての財産に課税 |
| 日本に住む父が亡くなり、15年前から米国に住む日本国籍の長女が相続した | 長女は日本に住所がなく、10年以内に日本に住所もない。父は日本に住所があり日本国籍なので、外国人被相続人でも非居住被相続人でもない。父が3年の海外赴任中に亡くなった場合も同じ(10年以内に日本に住所があり日本国籍なので、非居住被相続人に当たらない) | 非居住無制限納税義務者(二号)=すべての財産に課税 |
| 本国に住む外国人の母が亡くなり、就労の在留資格で来日して4年の息子(日本に住所あり)が相続した | 息子は在留資格を持ち、15年以内の日本の住所が10年以下なので一時居住者。母は10年以内に日本に住所がないので非居住被相続人 | 居住制限納税義務者(三号)=国内財産のみに課税 |
| 15年前から米国に住む日本国籍の父が亡くなり、同じく15年前から米国に住む日本国籍の長男が相続した | 長男も父も日本に住所がなく、10年以内に日本に住所もない。父は非居住被相続人なので、日本国籍の長男でも二号から外れる | 非居住制限納税義務者(四号)=国内財産のみに課税 |
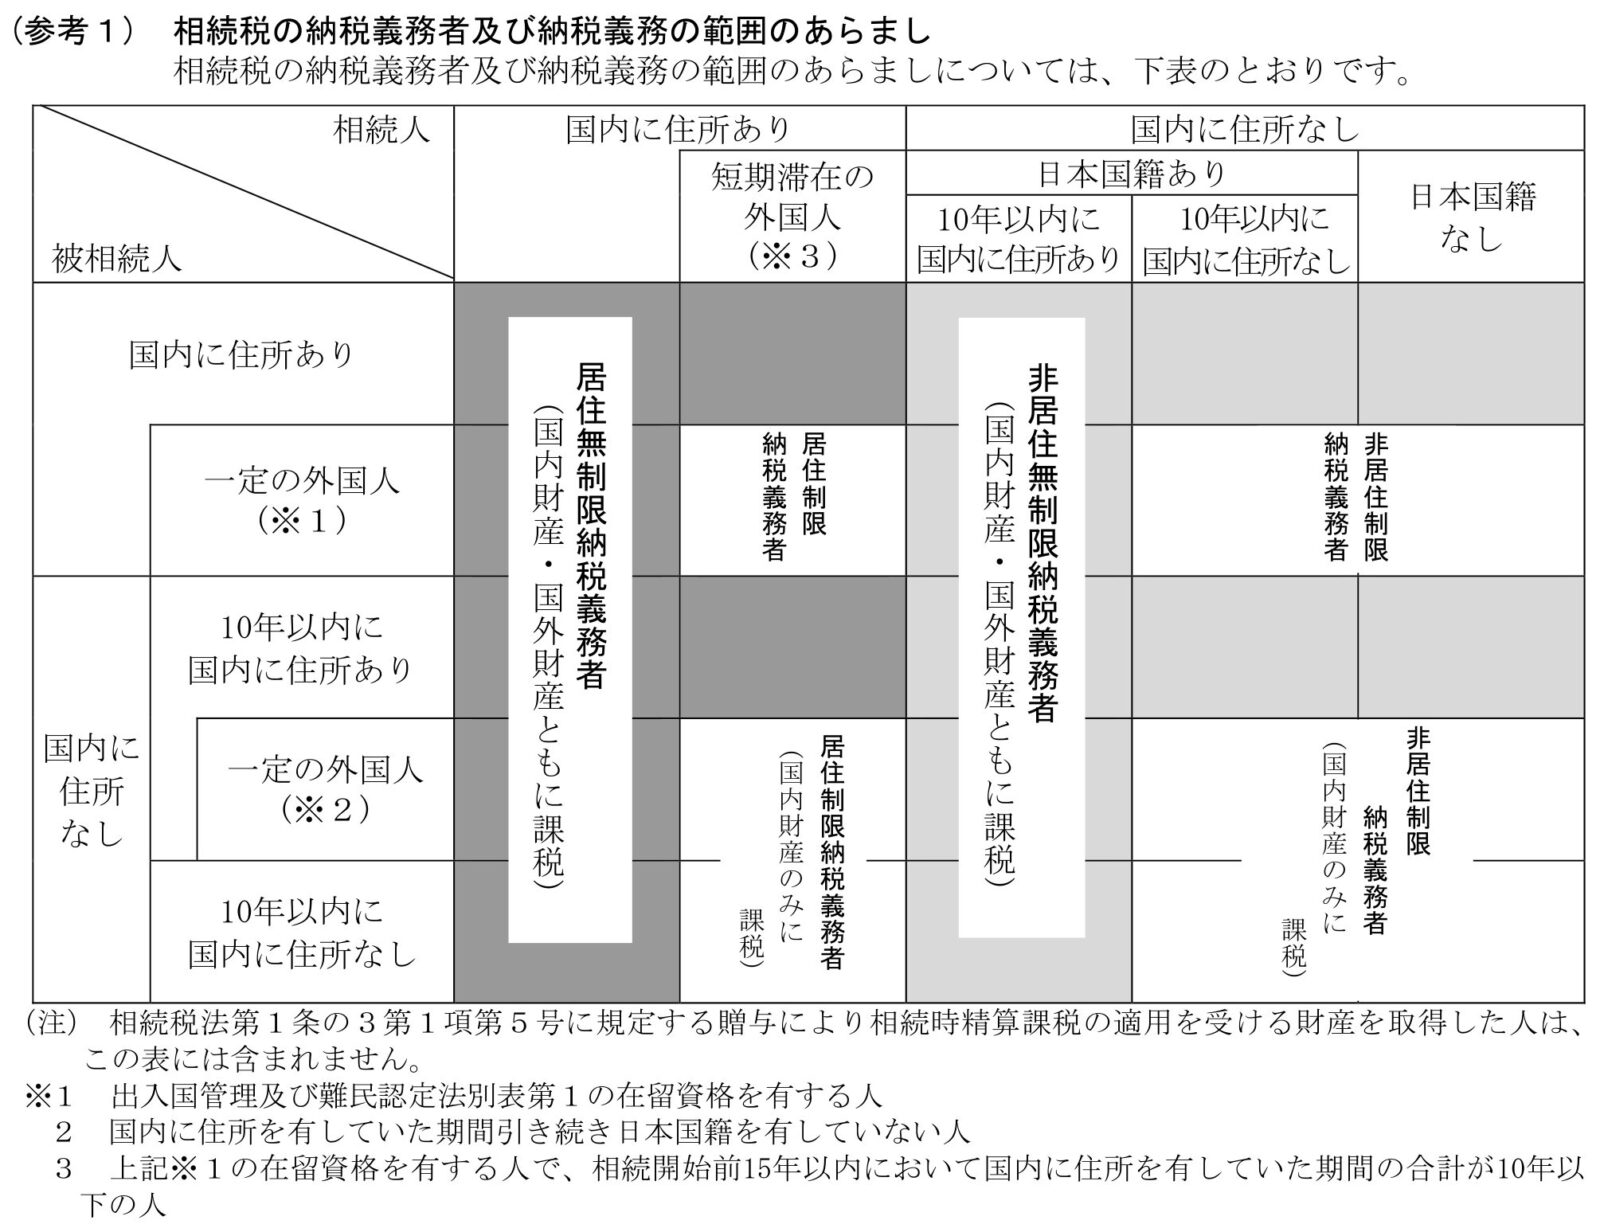
出典:相続税の申告のしかた(令和8年分用)P7 (参考1) 相続税の納税義務者及び納税義務の範囲のあらまし|国税庁
特定納税義務者とは(五号)
相続や遺贈で何も取得していなくても、被相続人(特定贈与者)から相続時精算課税で贈与を受けた財産がある人は、その財産について相続税の納税義務者になります。これが五号の特定納税義務者です。一号から四号に当たる人は五号から除かれるので、精算課税を選んだ人が相続でも財産を取得したときは、一号から四号のどれかで判定します。令和6年1月1日以後の贈与には年110万円の基礎控除があり、その分は相続税の課税価格にも足し戻されません。年110万円以下の贈与しか受けていなければ加算する額は0で、その財産について相続税は生じません。課税価格の計算から還付と申告の要否までは、特定納税義務者の記事が1つの設例で解いています。
出典:相続税法21条の16(相続時精算課税に係る相続税額)|e-Gov法令検索/No.4103 相続時精算課税の選択|国税庁
暦年課税(相続時精算課税を選ばない通常の贈与税)の贈与だけを受けた人は、相続または遺贈で財産を取得していない限り、納税義務者になりません。生前贈与加算(相続税法19条)の対象が「相続又は遺贈により財産を取得した者」で、相続で何も取得していない人には加算そのものが起きないためです。
出典:相続税法19条(相続開始前七年以内に贈与があつた場合の相続税額)|e-Gov法令検索
課税される財産の範囲と区分ごとの効果
無制限納税義務者はすべての財産が課税される代わりに債務と葬式費用を全部引け、制限納税義務者は国内財産だけが課税される代わりに引ける債務も控除も絞られます。無制限納税義務者のうち障害者控除を使えるのは、日本に住所がある一号だけです。
| 区分 | 課税される財産 | 債務控除 | 未成年者控除 | 障害者控除 |
|---|---|---|---|---|
| 居住無制限納税義務者(一号) | 国内・国外のすべての財産 | 被相続人の債務と葬式費用のうち負担する部分の全部 | 使える | 使える |
| 非居住無制限納税義務者(二号) | 国内・国外のすべての財産 | 被相続人の債務と葬式費用のうち負担する部分の全部 | 使える | 使えない |
| 居住制限納税義務者(三号) | 国内財産のみ | 国内財産に係る債務に限る。葬式費用は引けない | 使えない | 使えない |
| 非居住制限納税義務者(四号) | 国内財産のみ | 国内財産に係る債務に限る。葬式費用は引けない | 使えない | 使えない |
| 特定納税義務者(五号) | 相続時精算課税で受けた財産(贈与の時の価額。令和6年以後の贈与は年110万円を引いた残額)と、精算課税を選ぶ前に受けた暦年課税の贈与のうち加算対象期間内のもの | 相続開始の時の住所で範囲が分かれる | 生じない(精算課税を選べるのは18歳以上) | 相続開始の時に日本に住所があれば使える |
国内にある財産かどうかは、相続税法10条が種類ごとに決めています。不動産はその所在、預貯金は受け入れた金融機関の営業所の所在、株式は発行法人、保険金は保険会社の本店または主たる事務所の所在(国内に本店がない保険会社で、国内にその契約の事務を行う営業所があるときはその営業所の所在)で判定します。
未成年者控除と障害者控除は、どの区分でも法定相続人であることが前提です。配偶者の税額軽減、相次相続控除、生命保険金の非課税枠は、一号から四号までのどの区分でも要件を満たせば使える控除です。制限納税義務者が引ける債務は、国内財産に係る公租公課、その財産を担保にした債務、その財産の取得・維持・管理のために生じた債務、その財産に関する贈与の義務、国内の営業所や事業所に係る営業上の債務の5つに限られます。五号の債務控除と障害者控除の線引きは、特定納税義務者の記事が主に扱います。
無制限納税義務者の国外財産にその国の相続税に相当する税が課されたときは、二重課税を調整する外国税額控除があります(相続税法20条の2)。控除限度額の計算式と円換算は相続税の外国税額控除で整理しています。
出典:相続税法2条(相続税の課税財産の範囲)|e-Gov法令検索/相続税法10条(財産の所在)|e-Gov法令検索/相続税法12条(相続税の非課税財産)|e-Gov法令検索/相続税法13条(債務控除)|e-Gov法令検索/相続税法19条の2(配偶者に対する相続税額の軽減)|e-Gov法令検索/相続税法19条の4(障害者控除)|e-Gov法令検索/相続税法20条(相次相続控除)|e-Gov法令検索
相続または遺贈で取得したものとみなされる財産
生命保険金や死亡退職金は、相続または遺贈で取得したものとみなされる財産です(相続税法3条)。ほかに何も取得していなくても、受け取った人は納税義務者になります。非課税になる額と税のかかり方は生命保険金の非課税枠と死亡退職金の非課税枠で確認できます。
非上場株式等の贈与税の納税猶予を受けていた人は、贈与者が亡くなると、猶予の対象だった株式を贈与者から相続または遺贈で取得したものとみなされます(租税特別措置法70条の7の3)。贈与税の猶予から相続税の猶予へ引き継ぐ手順は事業承継税制の手順にあります。
個人とみなされて納税義務者になる4つの場合
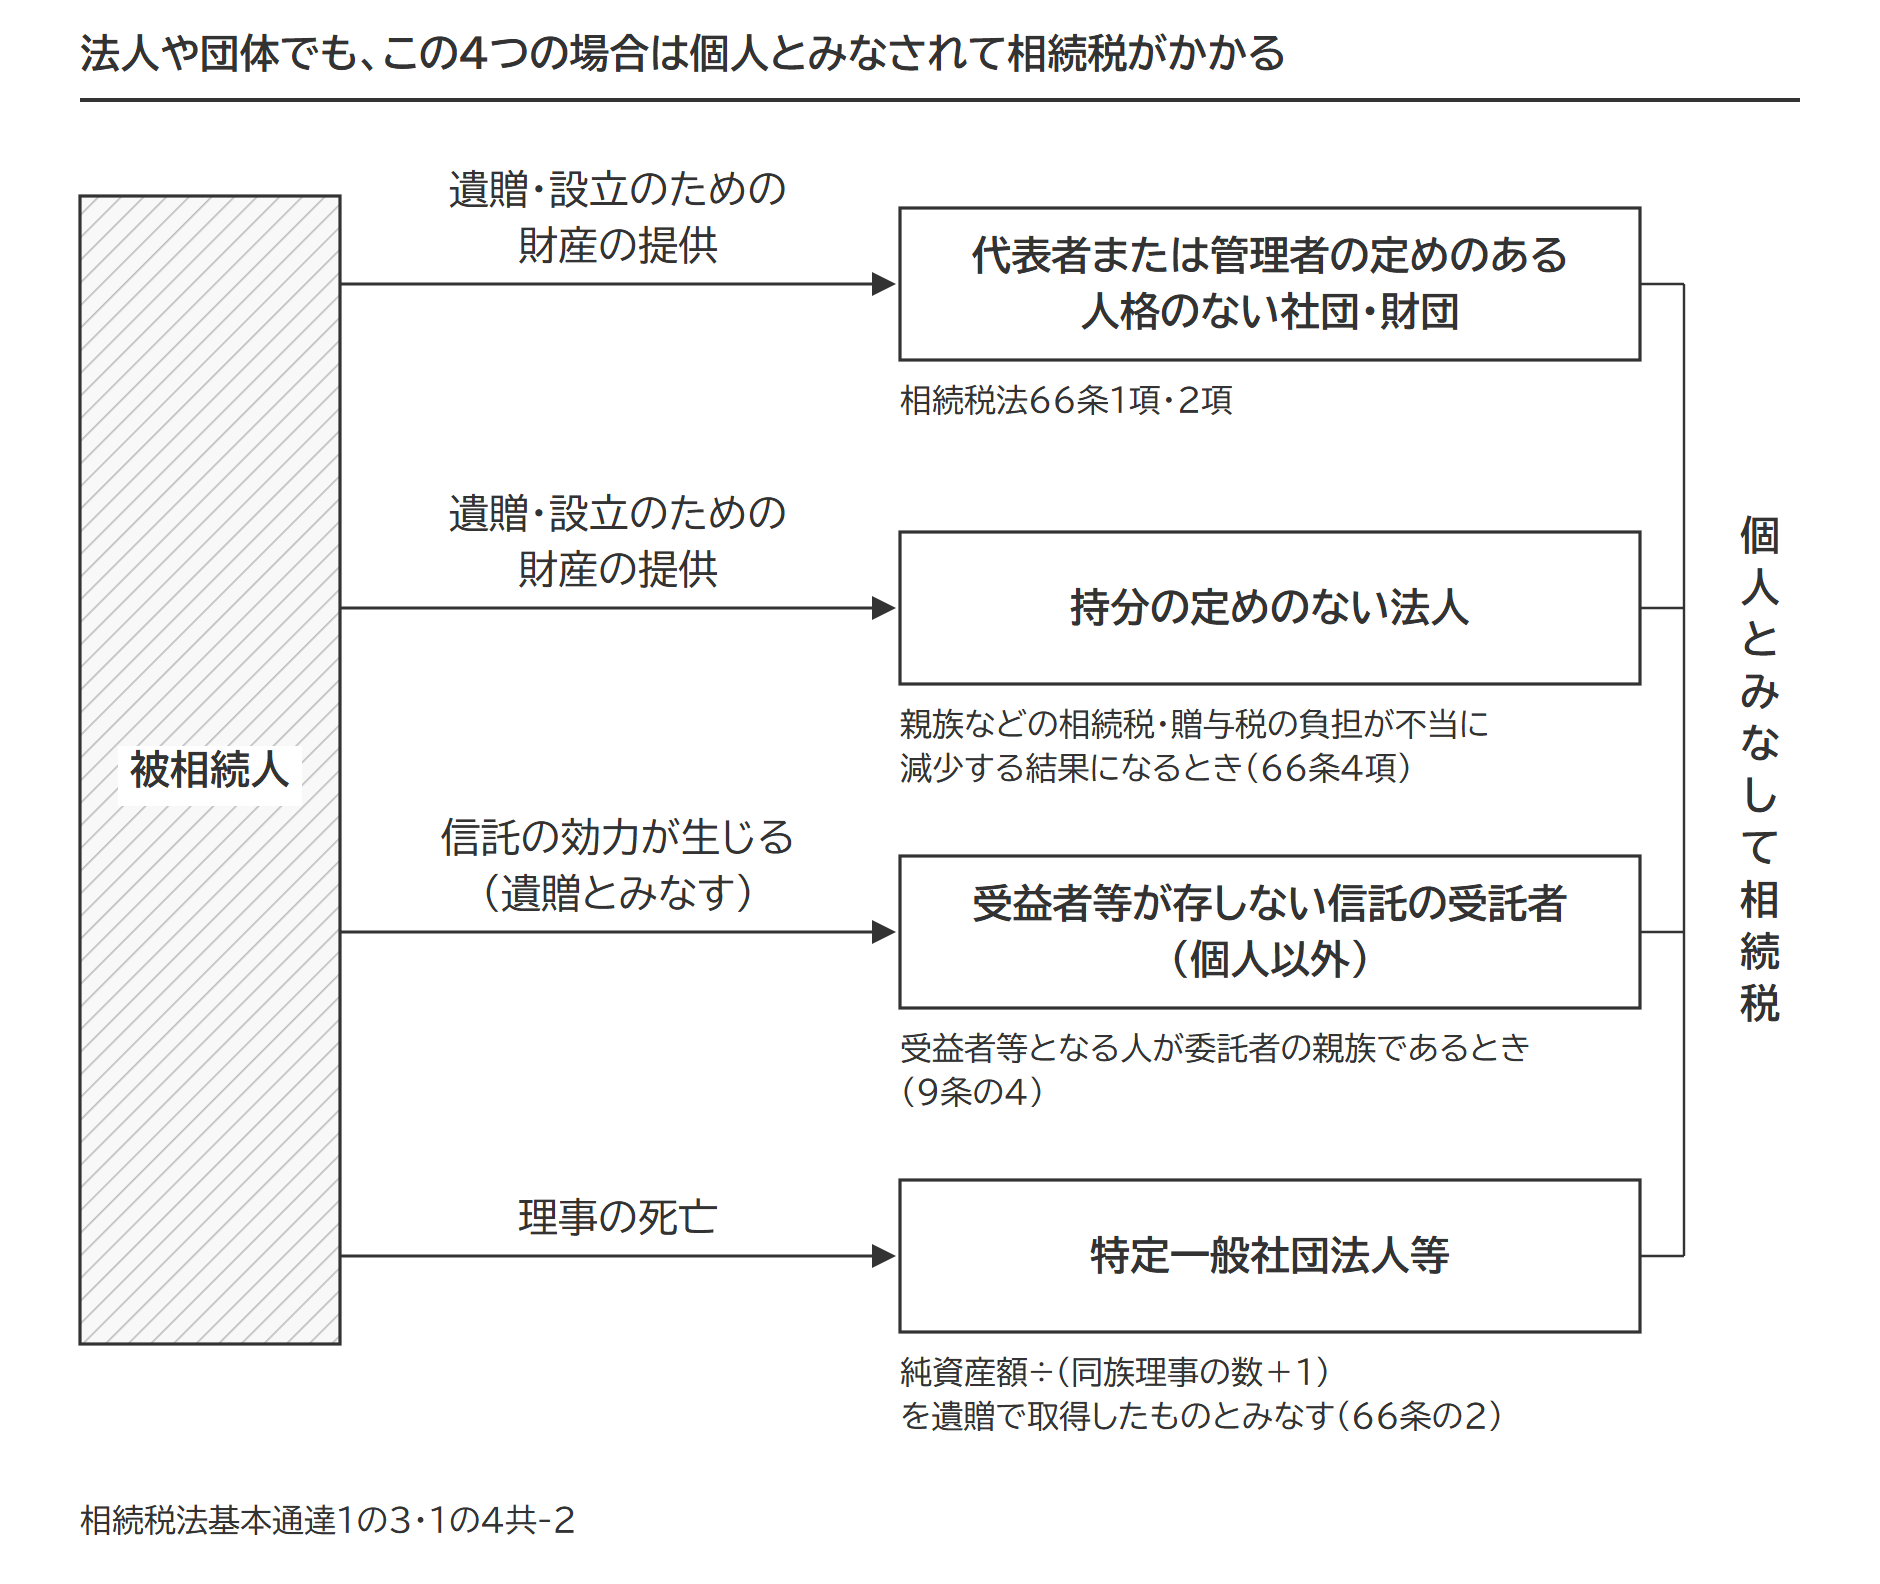
法人や団体でも、次の4つの場合は個人とみなされて相続税がかかります(相続税法9条の4第3項・66条・66条の2)。遺贈を受けたときだけでなく、設立のために財産の提供を受けたときも含みます。
| 個人とみなされるもの | どの場合か | 根拠 |
|---|---|---|
| 代表者または管理者の定めのある人格のない社団・財団 | 遺贈を受けた場合、または設立のために財産の提供があった場合 | 相続税法66条1項・2項 |
| 持分の定めのない法人 | 遺贈や設立のための財産の提供で、親族その他特別の関係がある人の相続税・贈与税の負担が不当に減少すると認められるとき | 相続税法66条4項 |
| 受益者等が存しない信託の受託者(個人以外の受託者) | 受益者等となる人が委託者の親族で、信託の効力が生じた時に受託者が権利を遺贈で取得したものとみなされる場合 | 相続税法9条の4第1項・3項 |
| 特定一般社団法人等 | 理事(退任後5年以内を含む)が死亡し、相続開始の直前に同族理事が総数の2分の1を超えるか、相続開始前5年以内に超えていた期間が3年以上あるとき。純資産額を同族理事の数に1を加えた数で割った金額を遺贈で取得したものとみなす | 相続税法66条の2 |
人格のない社団・財団や持分の定めのない法人に法人税がかかるときは、相続税からその税額に相当する金額を控除して二重課税を調整します(相続税法66条5項)。信託の受託者についても同じ調整があります(9条の4第4項)。
出典:相続税法66条(人格のない社団又は財団等に対する課税)|e-Gov法令検索/相続税法66条の2(特定の一般社団法人等に対する課税)|e-Gov法令検索/相続税法9条の4(受益者等が存しない信託等の特例)|e-Gov法令検索
国外転出時課税の納税猶予を受けている人が亡くなった場合
国外転出時課税は、1億円以上の対象資産を持つ人が国外に転出するときに、その資産を譲渡したものとみなして所得税を課す制度で、要件を満たせば納税を猶予できます。所得税法137条の2または137条の3の納税猶予を受けている人が亡くなった場合、被相続人の区分の判定ではその人が相続開始前10年以内に国内に住所を有していたものとみなす(相続税法1条の3第2項)。被相続人が「10年以内に日本に住所がない非居住被相続人」に当たるかどうかが、このみなしで変わります。猶予を受けた本人が亡くなった場合のほか、猶予に係る贈与や相続で資産を受け取った人が亡くなった場合も原則として同じ扱いです(贈与で受け取った人が、その贈与前10年以内に日本に住所がなかった場合を除きます)。
出典:相続税法1条の3第2項|e-Gov法令検索/No.1478 国外転出をする場合の譲渡所得等の特例|国税庁
申告が必要になる場合
納税義務者でも、相続税がかからなければ申告は要りません。申告が要るのは、課税価格の合計額が基礎控除額を超え、かつ、その人に納める相続税額があるときです(相続税法27条1項)。この判定は、小規模宅地等の特例と配偶者の税額軽減など、申告をすることが適用の条件になっている特例(国や公益法人等への寄附の非課税なども含みます)を使わない課税価格と税額で行います(相続税法基本通達27-1。特例は租税特別措置法69条の4第1項、軽減は相続税法19条の2第1項)。基礎控除額は「3,000万円+600万円×法定相続人の数」です。日本に住所も居所もない相続人は、申告や納税を任せる納税管理人を定めて、税務署に届け出ます。申告書の提出先は、被相続人の住所が日本にあれば被相続人の住所地の税務署です。
申告が要るかどうかを、相続人が配偶者と子2人(基礎控除額4,800万円)の家族の4つの場面で比べます。
| 場面 | 前提 | 税額 | 申告 |
|---|---|---|---|
| 基礎控除額以下 | 課税価格の合計額4,500万円 | 誰がいくら取得しても相続税はかからない | 不要 |
| 税額控除で0 | 課税価格の合計額6,000万円(相続税の総額120万円)。15歳の子が1,500万円を取得 | 算出税額30万円(120万円×1,500万円÷6,000万円)-未成年者控除30万円(10万円×3年)=0 | この子は不要。税額のある配偶者と兄は必要 |
| 小規模宅地等の特例で0 | 課税価格の合計額6,000万円のうち自宅の土地2,000万円に特例(80%減額)を使うと4,400万円 | 特例後は基礎控除額以下で0。判定は特例前の6,000万円で行う | 必要 |
| 配偶者の税額軽減で0 | 課税価格の合計額6,000万円を配偶者が全部取得 | 算出税額120万円が軽減で0。判定は軽減前の120万円で行う | 必要 |
税額控除で0になる場面は、未成年者控除のほか障害者控除や相次相続控除でも同じです。相続税法27条1項が申告義務の判定に使う規定(15条から19条まで・19条の3から20条の2まで)に、これらの控除が入っているためです。使える控除の全体は相続税の税額控除の一覧で確認できます。
小規模宅地等の特例と配偶者の税額軽減は、未成年者控除・障害者控除・相次相続控除と扱いが違います。この2つは、税額が0でも相続税の申告が必要です。どちらも、申告書に特例を受ける旨と計算の明細を記載し、必要な書類を添付することが適用の条件になっています(措置法69条の4第7項・相続税法19条の2第3項)。軽減の限度額と計算のしかたは配偶者の税額軽減の計算にあります。
出典:相続税法基本通達27-1(相続税の申告書の提出義務者)|国税庁/No.4205 相続税の申告と納税|国税庁/相続税法27条1項(相続税の申告書)|e-Gov法令検索/国税通則法117条(納税管理人)|e-Gov法令検索/No.4138 相続人が外国に居住しているとき|国税庁
相続税がかからなくても還付のために申告できる
相続時精算課税で贈与を受けていた人は、申告義務がなくても申告書を出したほうがよい場合があります。贈与のときに納めた贈与税が相続税より多ければ、差額が還付されます。ただし還付は自動ではありません。還付を受けるための申告書を提出した場合に限られ(相続税法27条3項・33条の2第4項)、その申告書は相続開始の日の翌日から5年を経過する日まで提出できます。
出典:相続税法33条の2(相続時精算課税に係る贈与税額の還付)|e-Gov法令検索
贈与税の納税義務者(相続税との違い)
贈与で財産を取得した個人が贈与税の納税義務者で、受贈者の住所・国籍・10年と、贈与者が外国人贈与者か非居住贈与者かで無制限か制限かが決まる形は相続税と同じです。相続税の五号(特定納税義務者)に当たる区分はありません。
出典:相続税法1条の4(贈与税の納税義務者)|e-Gov法令検索
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
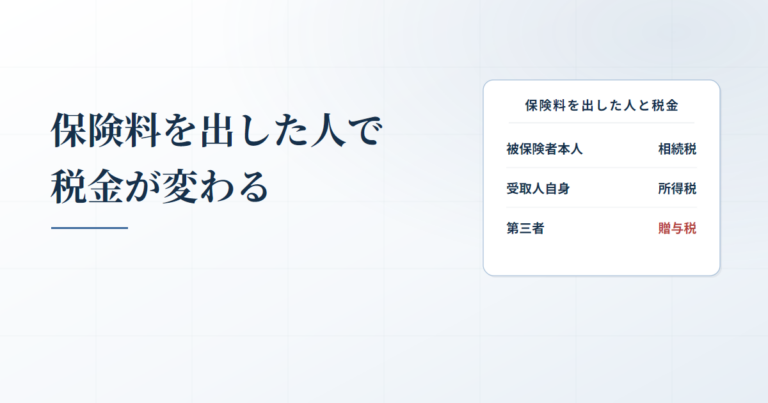 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
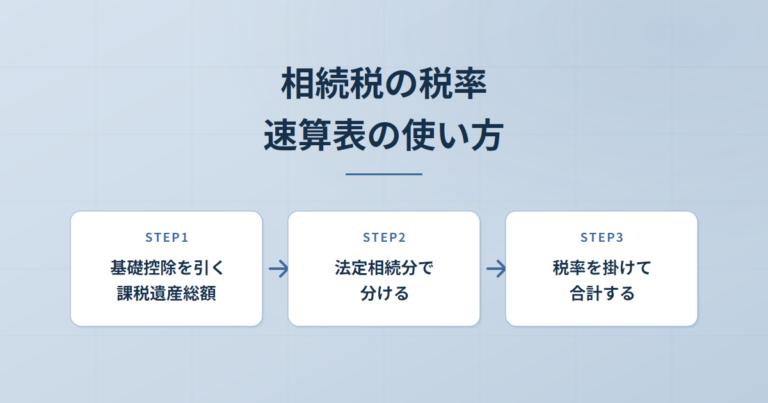 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
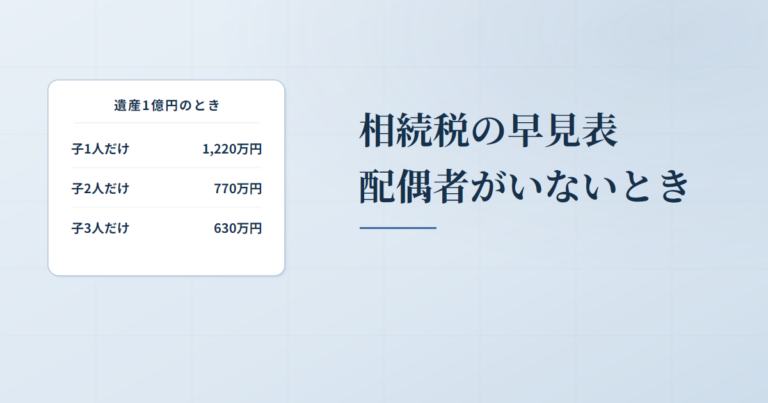 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。