この記事の要点
- 特定贈与者とは、相続時精算課税を選んだ贈与をした人のことです。受贈者(相続時精算課税適用者)が特定贈与者より先に亡くなると、受贈者の相続人(包括受遺者を含む)が申告・納税・還付の権利義務を引き継ぎます。
- 特定贈与者本人は引き継ぎません。相続人が特定贈与者だけなら誰も引き継がず、その特定贈与者の相続で受贈者の分の申告は要りません。
- 引き継ぐ割合は、特定贈与者を除いて計算した民法の相続分です(相続税法施行令5条の5)。相続人が配偶者と父母で父が特定贈与者なら、配偶者3分の2・母3分の1になります。
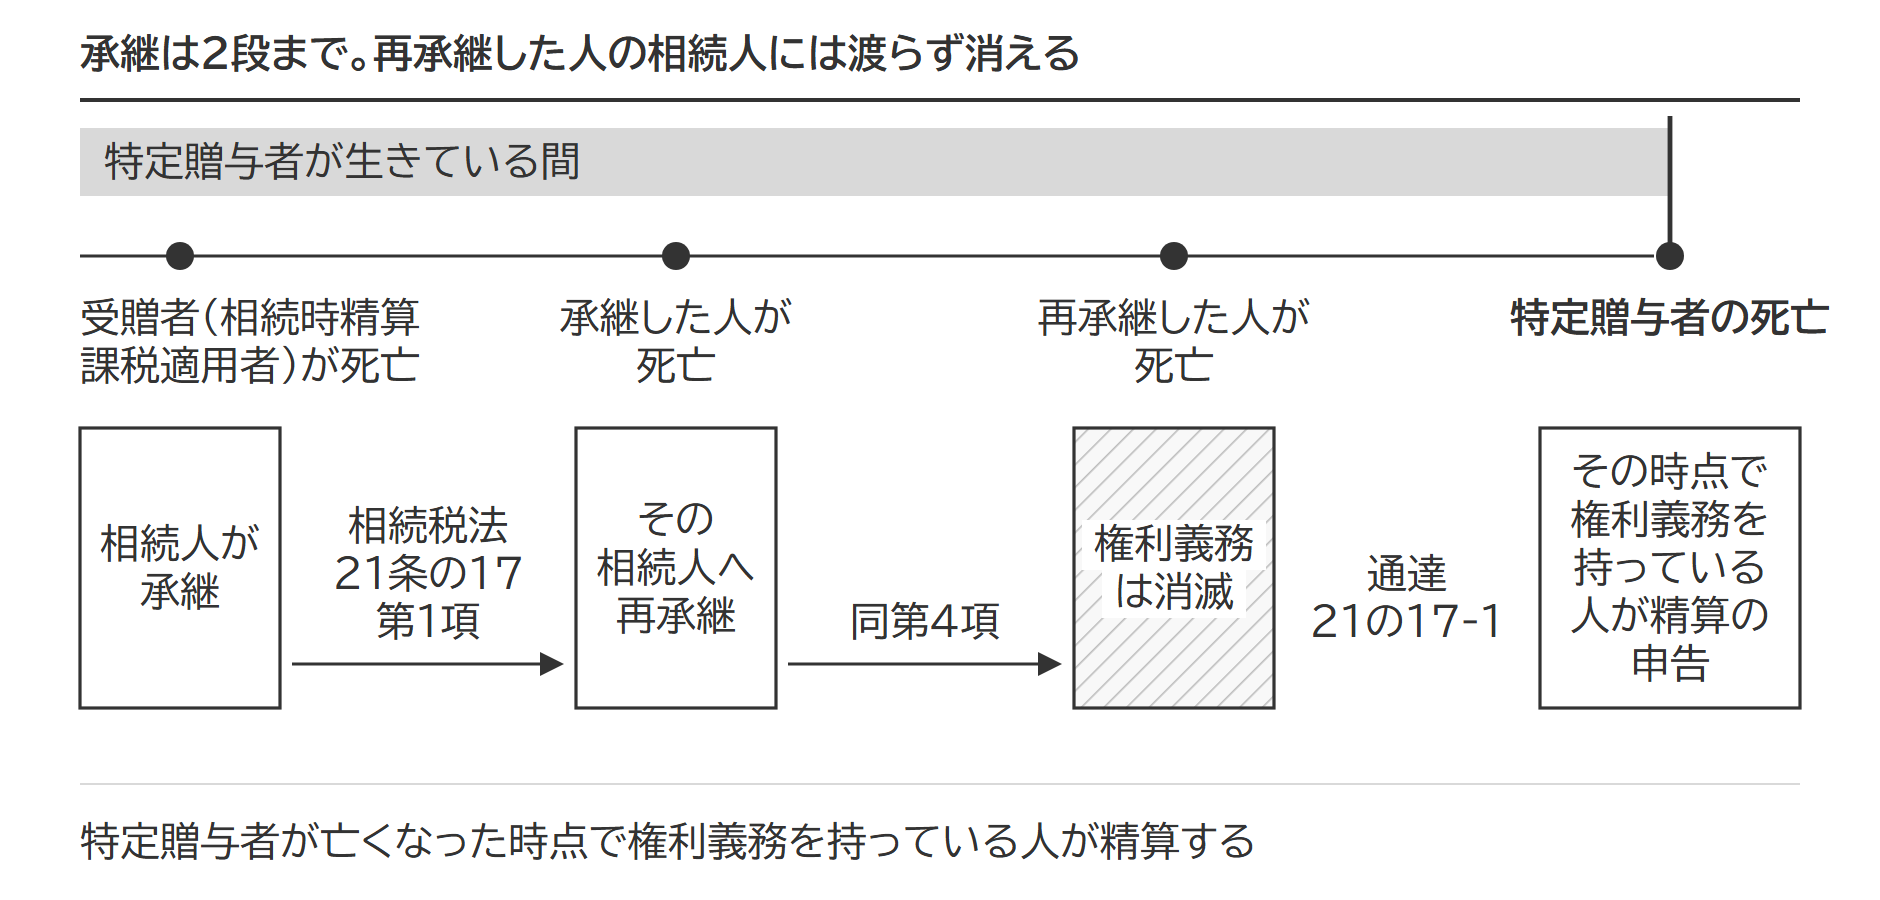
- 引き継いだ人がさらに特定贈与者より先に亡くなると、その相続人へもう一度引き継がれます。そこでも先に亡くなると権利義務は消滅します(2段まで)。
- 受贈者が選択届出書の提出前に亡くなった場合は、相続人が相続開始を知った日の翌日から10か月以内に共同で提出できます(義務ではなく任意。全員の連署が必要)。
相続時精算課税は、贈与した人(特定贈与者)が亡くなったときに、贈与を受けた人(相続時精算課税適用者)が相続税で精算する制度です。ところが、贈与を受けた人のほうが先に亡くなることがあります。精算する人がいなくなったとき、申告・納税・還付の権利と義務はどこへ行くのか。答えは「受贈者の相続人が引き継ぐ。ただし特定贈与者だけは引き継がない」の2行に収まります。
贈与した人(特定贈与者)が先に亡くなったときの計算を扱うのは、相続時精算課税で贈与者が亡くなったとき|3年以内の死亡でも加算する相続税の計算・手続きと贈与税の還付の記事です。
特定贈与者・受贈者とは|相続時精算課税で贈与した人と受けた人
特定贈与者とは、相続時精算課税を選んだ贈与について、その贈与をした人です。受贈者は贈与を受けた人で、このうち相続時精算課税選択届出書を出した受贈者を相続時精算課税適用者と呼びます。この記事で受贈者と書くときは、届出書を出したあとの人も含めた意味です。特定贈与者と相続時精算課税適用者は、どちらも相続税法21条の9第5項に置かれた言葉です。届出書を出した年分以後、その人からの贈与はすべて相続時精算課税で計算します。
選べるのは、贈与の年の1月1日に贈与者が60歳以上、受贈者が18歳以上(令和4年3月31日以前の贈与は20歳以上)で、受贈者が贈与者の直系卑属である推定相続人の場合です。孫は推定相続人ではありませんが、租税特別措置法70条の2の6が、平成27年1月1日以後の贈与について孫にも道を開きました。住宅取得等資金の贈与なら、令和8年12月31日までの贈与に限り、贈与者が60歳未満でも選べます(租税特別措置法70条の3)。住宅側の要件は住宅取得等資金の相続時精算課税で整理しています。
出典:相続税法21条の9第1項(相続時精算課税の選択)|e-Gov法令検索/租税特別措置法70条の2の6第1項(相続時精算課税適用者の特例)|e-Gov法令検索/租税特別措置法70条の3第1項(住宅取得等資金の贈与を受けた場合の相続時精算課税の特例)|e-Gov法令検索
一度選ぶと撤回できません。受贈者があとで推定相続人でなくなっても、特定贈与者からの贈与は相続時精算課税のままです(相続税法21条の9第5項・第6項)。贈与者と受贈者の関係が切れないからこそ、受贈者が先に亡くなったときに「誰が精算するか」が問題になります。
相続時精算課税の贈与税は、特定贈与者ごとの特別控除2,500万円を超えた部分に対する一律20%です。特定贈与者が亡くなったときは、贈与時の価額を相続財産に足して相続税を計算し、納めた贈与税を差し引きます(引き切れなければ還付されます)。令和6年1月1日以後の贈与には、特別控除とは別に毎年110万円の基礎控除があります。相続財産に足すのは、贈与から何年たっていても精算課税で受けた贈与の全部です(令和6年1月1日以後の贈与は、年分ごとに基礎控除110万円を引いた残り)。3年以内から段階的に7年以内へ延びる加算は、暦年課税の贈与の決まりです。選び方と贈与税の計算は相続時精算課税制度、特定贈与者が亡くなったときの加算と還付の計算は贈与者が亡くなったときの相続税の計算に分けて書き、還付のない暦年課税分の贈与税額控除との違いもそちらで比べています。
出典:No.4103 相続時精算課税の選択|国税庁/No.4161 贈与財産の加算と税額控除(暦年課税)|国税庁
受贈者が特定贈与者より先に死亡したら、相続人が納税の権利義務を承継する
特定贈与者より先に相続時精算課税適用者が亡くなったときの答えは、条文に直接書かれています。精算課税適用者が亡くなった場合、精算課税適用者の相続人(包括受遺者を含む)が承継し、精算します。相続税法21条の17第1項です。
特定贈与者の死亡以前に当該特定贈与者に係る相続時精算課税適用者が死亡した場合には、当該相続時精算課税適用者の相続人(包括受遺者を含む。以下この条及び次条において同じ。)は、当該相続時精算課税適用者が有していたこの節の規定の適用を受けていたことに伴う納税に係る権利又は義務を承継する。ただし、当該相続人のうちに当該特定贈与者がある場合には、当該特定贈与者は、当該納税に係る権利又は義務については、これを承継しない。
相続税法21条の17①
承継するのは「納税に係る権利又は義務」です。義務の側は、特定贈与者が亡くなったときに相続時精算課税で受けた贈与財産を加算して相続税を申告し、納める義務(相続税法27条)。権利の側は、納めた贈与税のほうが相続税より大きいときに、差額の還付を受ける権利です(相続税法33条の2)。還付を受けるための申告は、特定贈与者の相続開始の日の翌日から5年の間にできます。
出典:相続税法21条の17(相続時精算課税に係る相続税の納付義務の承継等)|e-Gov法令検索/相続税法33条の2第1項(相続時精算課税に係る贈与税額の還付)|e-Gov法令検索/No.4301 相続時精算課税の選択と相続税の申告義務|国税庁
承継する人は、特定贈与者の相続人ではなく、相続時精算課税適用者の相続人です。子が父から贈与を受けていて先に亡くなれば、承継するのは子の配偶者と子の子(父から見た孫)。子の配偶者は父の相続人ではありませんが、それでも父の相続税を精算する側に立ちます。相続分の割合で遺贈を受ける包括受遺者も、相続人と同一の権利義務を持つので(民法990条)、承継する側です。包括受遺者を相続人と同じに扱う規定には債務控除があり、相次相続控除のように相続人に限られる規定もあります。
精算課税で贈与を受けた人は、特定贈与者の相続で何も取得しなくても相続税の納税義務者です。課税価格の合計額が基礎控除額を超え、その人に納める相続税額があれば申告が要ります(還付になるときは、還付を受けるための申告ができます)。承継した人の申告も同じ位置づけで、特定納税義務者の相続税申告で整理しています。
限定承認をした相続人は、相続で取得した財産の限度でだけ承継します(相続税法21条の17第2項)。これは納める額の上限を決めた規定で、相続税額の計算方法を変えるものではありません(相続税法基本通達21の17-4)。承継した義務は、亡くなった相続時精算課税適用者自身の相続税の計算では債務控除の対象になりません(相続税法基本通達14-5)。受贈財産が子の相続財産に残っていれば子の相続で課税され、それとは別に、父の相続では、子が父から相続で取得したものとみなされ、贈与時の価額で課税価格に入ります(相続税法21条の16)。
出典:相続税法基本通達21の17-4(限定承認をした場合の承継)|国税庁/相続税法基本通達14-5(相続時精算課税適用者の死亡により承継した相続税の納税に係る義務)|国税庁
特定贈与者だけは承継しない。承継の割合は特定贈与者を除いて計算する
条文の但し書きが、この記事の主役です。受贈者の相続人の中に特定贈与者がいても、その特定贈与者は承継する人に含まれません。
相続人が2人以上いるときの承継の割合は、民法の相続分です。相続税法21条の17第3項が国税通則法5条2項・3項を準用しており、そこには「民法第九百条から第九百二条まで…の規定によるその相続分により按分して計算した額」と書かれています。相続人の中に特定贈与者がいるときは、相続税法施行令5条の5がこの条文を「特定贈与者を除く」「特定贈与者がないものとして計算した相続分」と読み替える決まりです。
特定贈与者を相続人から外して民法の相続分を計算し、その割合で権利義務を分ける。配偶者と父母が相続人で父が特定贈与者なら、配偶者2/3・母1/3になります。
出典:国税通則法5条2項(相続による国税の納付義務の承継)|e-Gov法令検索/相続税法施行令5条の5(承継する相続分の読み替え)|e-Gov法令検索
承継は2段で止まる。再承継した人の相続人には渡らず消える
承継した人が特定贈与者より先に亡くなった場合はどうか。この場合はその人の相続人へもう一度承継されます(相続税法21条の17第4項)。条文は「準用する」の一言なので何段でも続くように読めますが、相続税法基本通達21の17-1が線を引いています。
通達の呼び方では、相続時精算課税適用者の相続人が承継相続人、その相続人が再承継相続人です。再承継相続人が特定贈与者より先に亡くなったとき、権利義務はその相続人には承継されず消滅すると通達は書いています。特定贈与者が亡くなった時点で権利義務を持っている人が、精算の申告をします。
出典:相続税法基本通達21の17-1(承継される納税に係る権利又は義務)|国税庁
3つのケースを同じ設例で比べる|承継する人・割合・金額
相続人の構成が変わると、承継する人も金額も変わります。
設例の前提
令和5年に父が子へ現金2,500万円を贈与し、子は相続時精算課税を選んだ。特別控除2,500万円の範囲内なので贈与税は0円。
その後、父より先に子が死亡した。
のちに父が死亡し、父の相続税の計算で、相続時精算課税で受けた贈与2,500万円を加算した子の分として算出された相続税額が300万円だった。
この300万円を子の相続人の構成ごとに分けると、次の表になります。
| ケース | 子の相続人 | 承継する人と割合 | 承継する相続税額 | 父の死亡時の申告 |
|---|---|---|---|---|
| ①第1順位 | 配偶者と子(父から見た孫) | 配偶者1/2・孫1/2 | 配偶者150万円・孫150万円 | 配偶者と孫が承継者として申告・納付 |
| ②第2順位 | 配偶者と父母(父が特定贈与者) | 配偶者2/3・母1/3(父は承継しない) | 配偶者200万円・母100万円 | 配偶者と母が承継者として申告・納付 |
| ③特定贈与者のみ | 父だけ(配偶者・子はおらず、母は死亡) | 誰も承継しない | 0円 | 子の分の申告は不要 |
還付になる場合も割合は同じです。贈与が3,000万円で贈与税100万円((3,000万円-2,500万円)×20%)を納めていて、父の相続で子の分の相続税額が40万円なら、差額60万円の還付を受ける権利を、ケース①では配偶者と孫が30万円ずつ承継します。
ケース①:相続人が配偶者と子(第1順位)
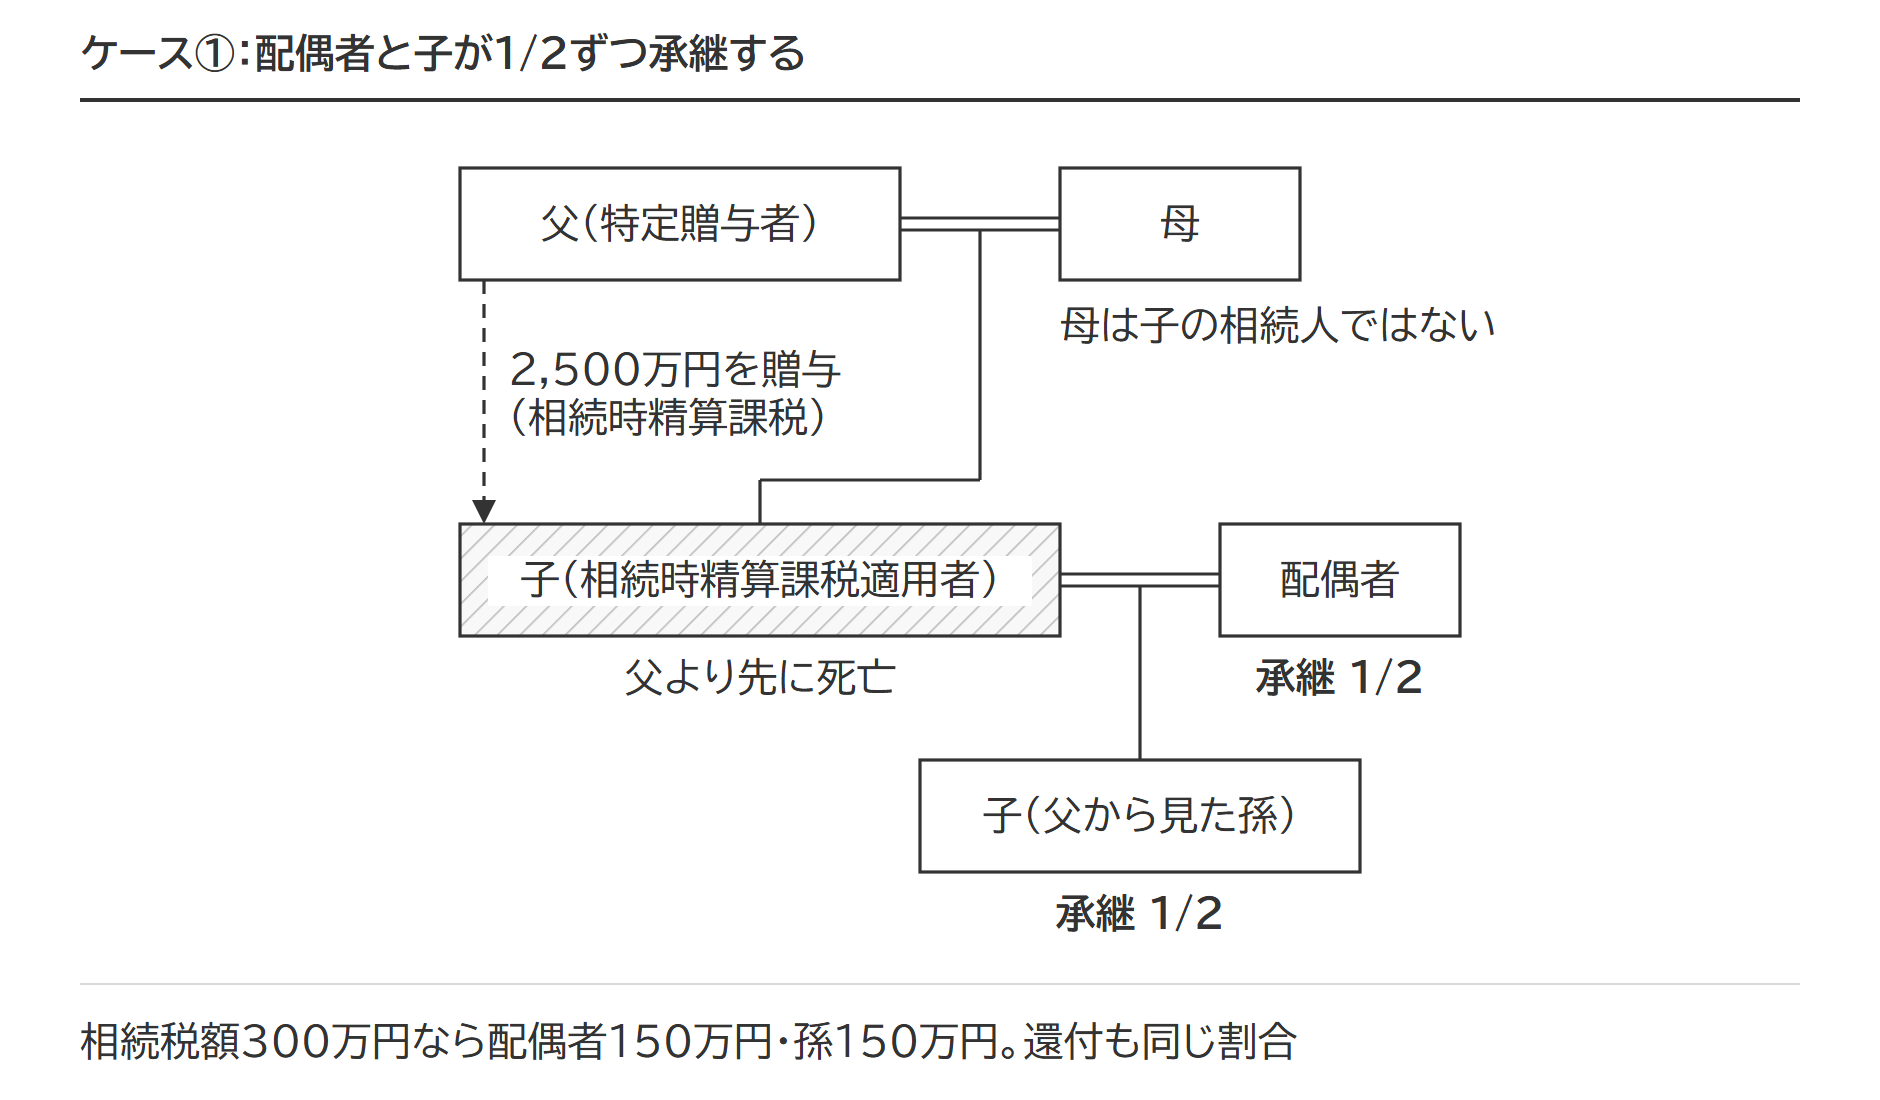
結論:配偶者と子がそれぞれ1/2ずつ権利と義務を承継する
子には配偶者と子(父から見た孫)がいる家族です。子が父より先に亡くなると、本来なら子が行うはずだった精算の手続きを、子の配偶者と孫が引き継ぎます。この2人が1/2ずつ承継します。納税額があったら1/2ずつ、還付があれば1/2ずつです。相続税法基本通達21の17-2の設例1も、配偶者1/2・孫1/2の配分です。
母(父の配偶者)は子の相続人ではないので、承継には関わりません。
承継の効果が表に出るのは、父が亡くなって相続税の申告が必要になったときです。子が亡くなった時点では権利義務として引き継がれるだけで、申告も納付もまだ起きません。
ケース②:相続人が配偶者と直系尊属(第2順位)
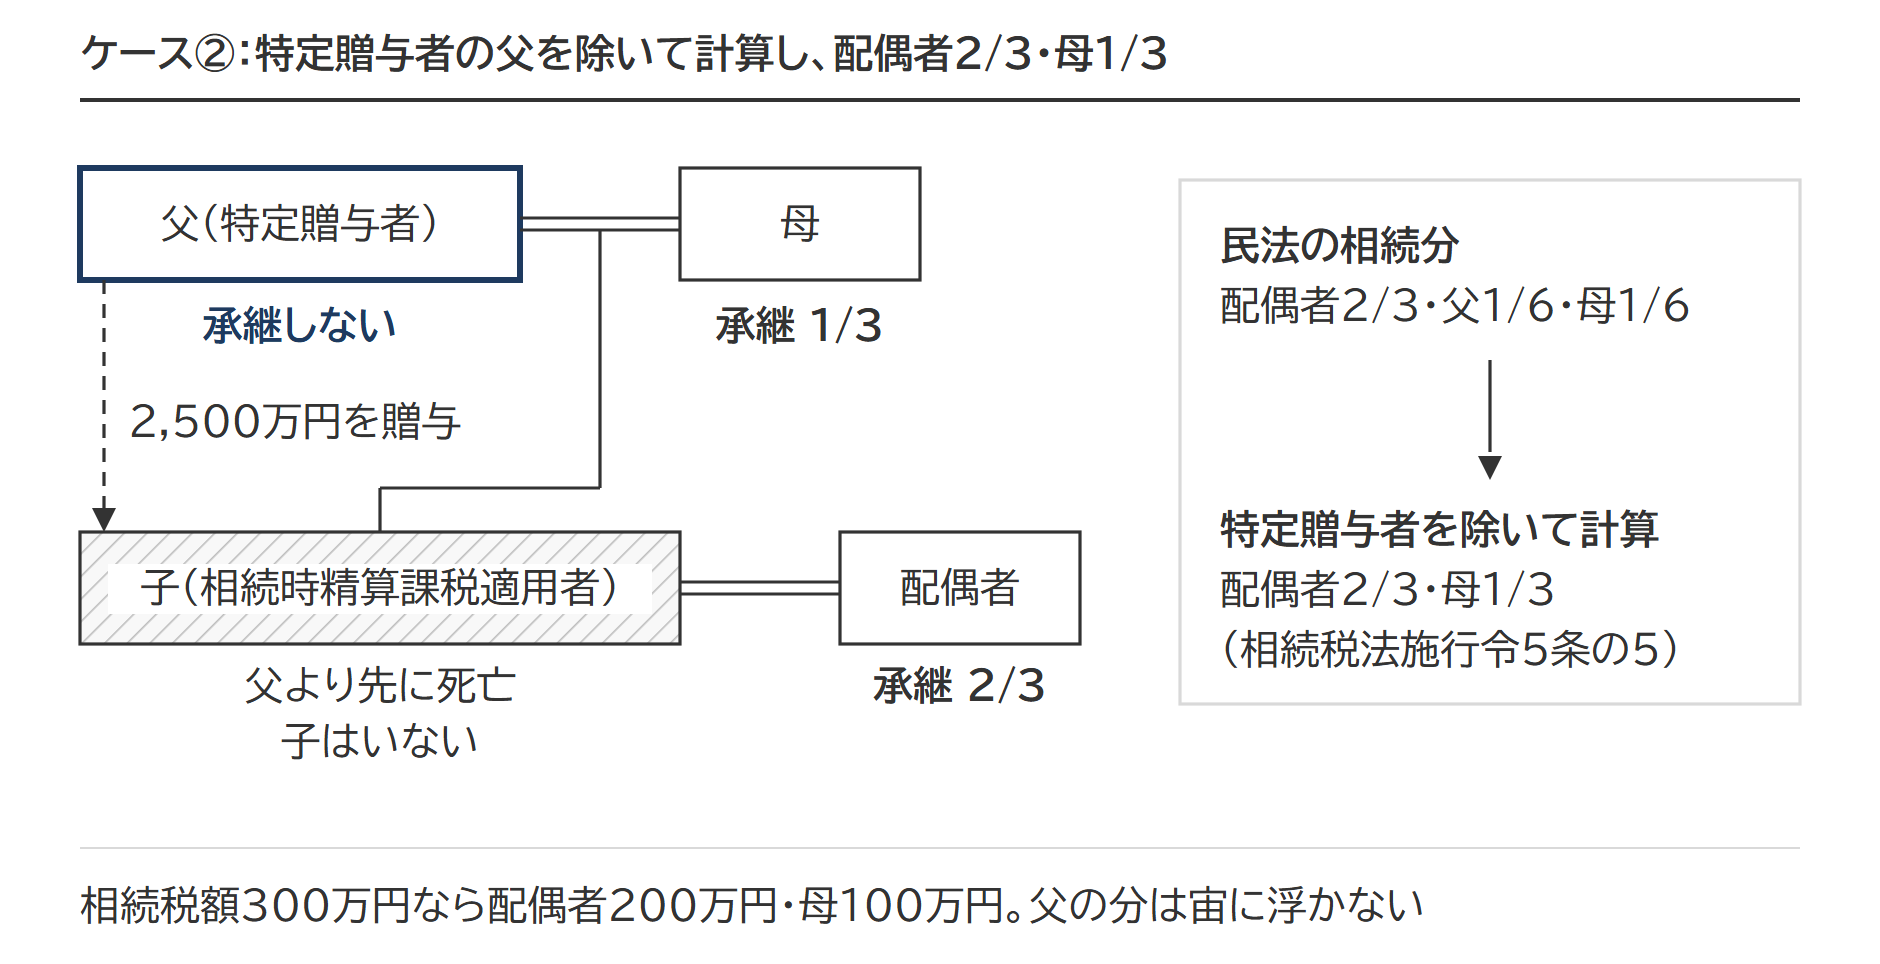
結論:配偶者が2/3、母が1/3を承継する。特定贈与者の父は承継しない
子に子(孫)がいないため、子の相続人は配偶者と、直系尊属の父母です。民法の相続分だけなら配偶者2/3・父1/6・母1/6。ところが父は特定贈与者です。
父を除いて相続分を計算し直すのは、前の節で見た政令の読み替えによります(相続税法基本通達21の17-2の設例2も同じ割合)。
父と母の両方が特定贈与者だったら、どうなるか。それぞれが子に相続時精算課税で贈与していた場合です。但し書きは「当該特定贈与者」と贈与者ごとに書かれているので、父からの贈与分は配偶者2/3・母1/3、母からの贈与分は配偶者2/3・父1/3で承継すると読めます。
ケース③:相続人が特定贈与者だけ
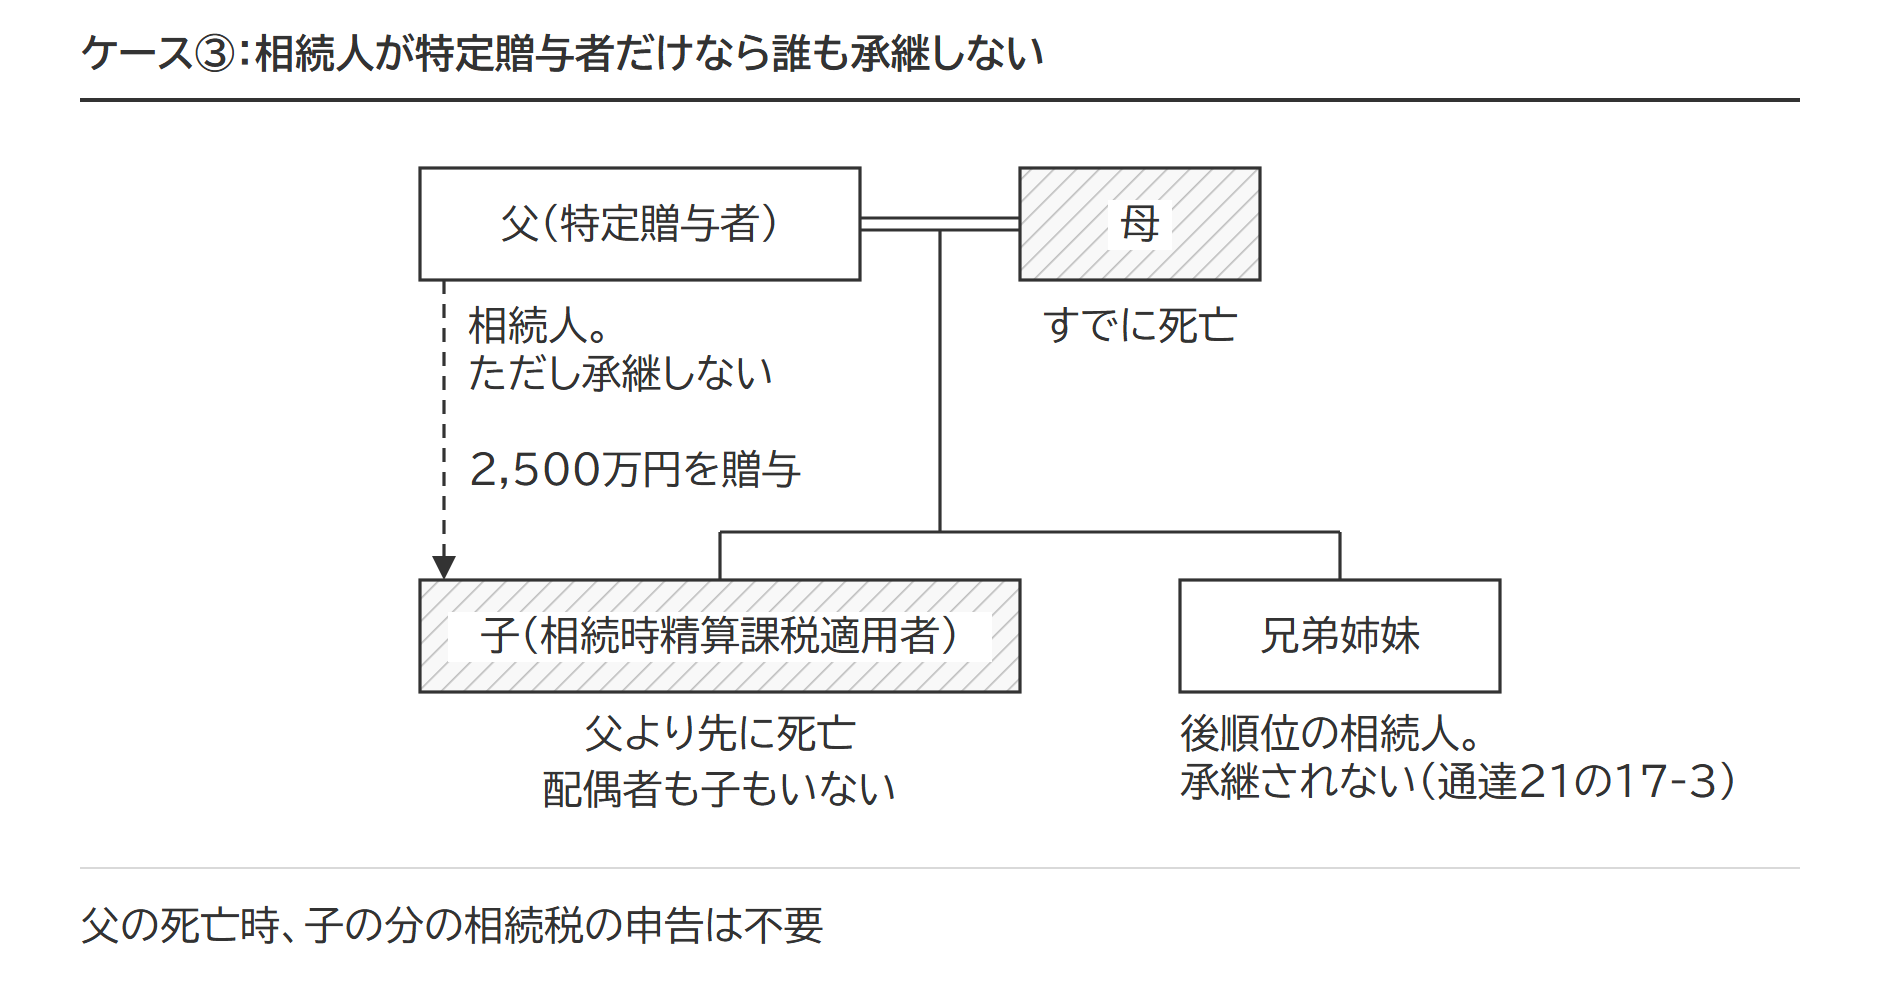
結論:誰も承継しない。父の死亡時に子の分の申告は不要
子に配偶者も子もおらず、母もすでに亡くなっています。子の相続人は父だけです。父は特定贈与者なので承継しません。
では、民法で次の順位に当たる子の兄弟姉妹が承継するのか。承継しません。相続税法基本通達21の17-3は、相続人が特定贈与者のみの場合、権利義務は特定贈与者にも、民法889条による後順位の相続人になる人にも承継されないと書いています。したがって、その特定贈与者の死亡にかかる相続時精算課税適用者の相続税の申告は必要がない、と通達は続けます。放っておくのではなく、申告義務そのものが生じません。
父自身の相続税の申告は、ほかの相続人や受遺者がいれば通常どおり行います。
出典:相続税法基本通達21の17-3(相続人が特定贈与者のみである場合)|国税庁
承継した人が父の相続税を申告するときの2割加算や控除の扱いは特定納税義務者とは|相続で財産を取得しない精算課税適用者の課税価格と申告の要否で扱っています。
受贈者が贈与税の申告・選択届出書の提出前に死亡したら、相続人が10か月以内に出す
届出書を出す前に亡くなった場合は、相続人が代わって出せます。贈与税の申告書も届出書も、出すのは相続人で、期限は受贈者の死亡を知った日の翌日から10か月以内です。申告書は、必要なときは出さなければならないもの(相続税法28条2項・27条2項)、届出書は任意(同21条の18)で、申告書を出すときは届出書をそれに添付して出します。特別控除2,500万円は期限内の申告書を出した場合に限られます。届出書の条文は相続税法21条の18第1項です。
…当該被相続人が同条第二項の規定による同項の届出書の提出期限前に当該届出書を提出しないで死亡したときは、当該被相続人の相続人(当該贈与をした者を除く。…)は、その相続の開始があつたことを知つた日の翌日から十月以内…に、…当該届出書を当該被相続人の納税地の所轄税務署長に共同して提出することができる。
相続税法21条の18①
出典:相続税法21条の18第1項|e-Gov法令検索/相続税法28条2項(贈与税の申告書)|e-Gov法令検索/No.4103 相続時精算課税の選択|国税庁/No.4305 相続時精算課税選択届出書に添付する書類(贈与税の申告期限前に受贈者が死亡した場合)|国税庁
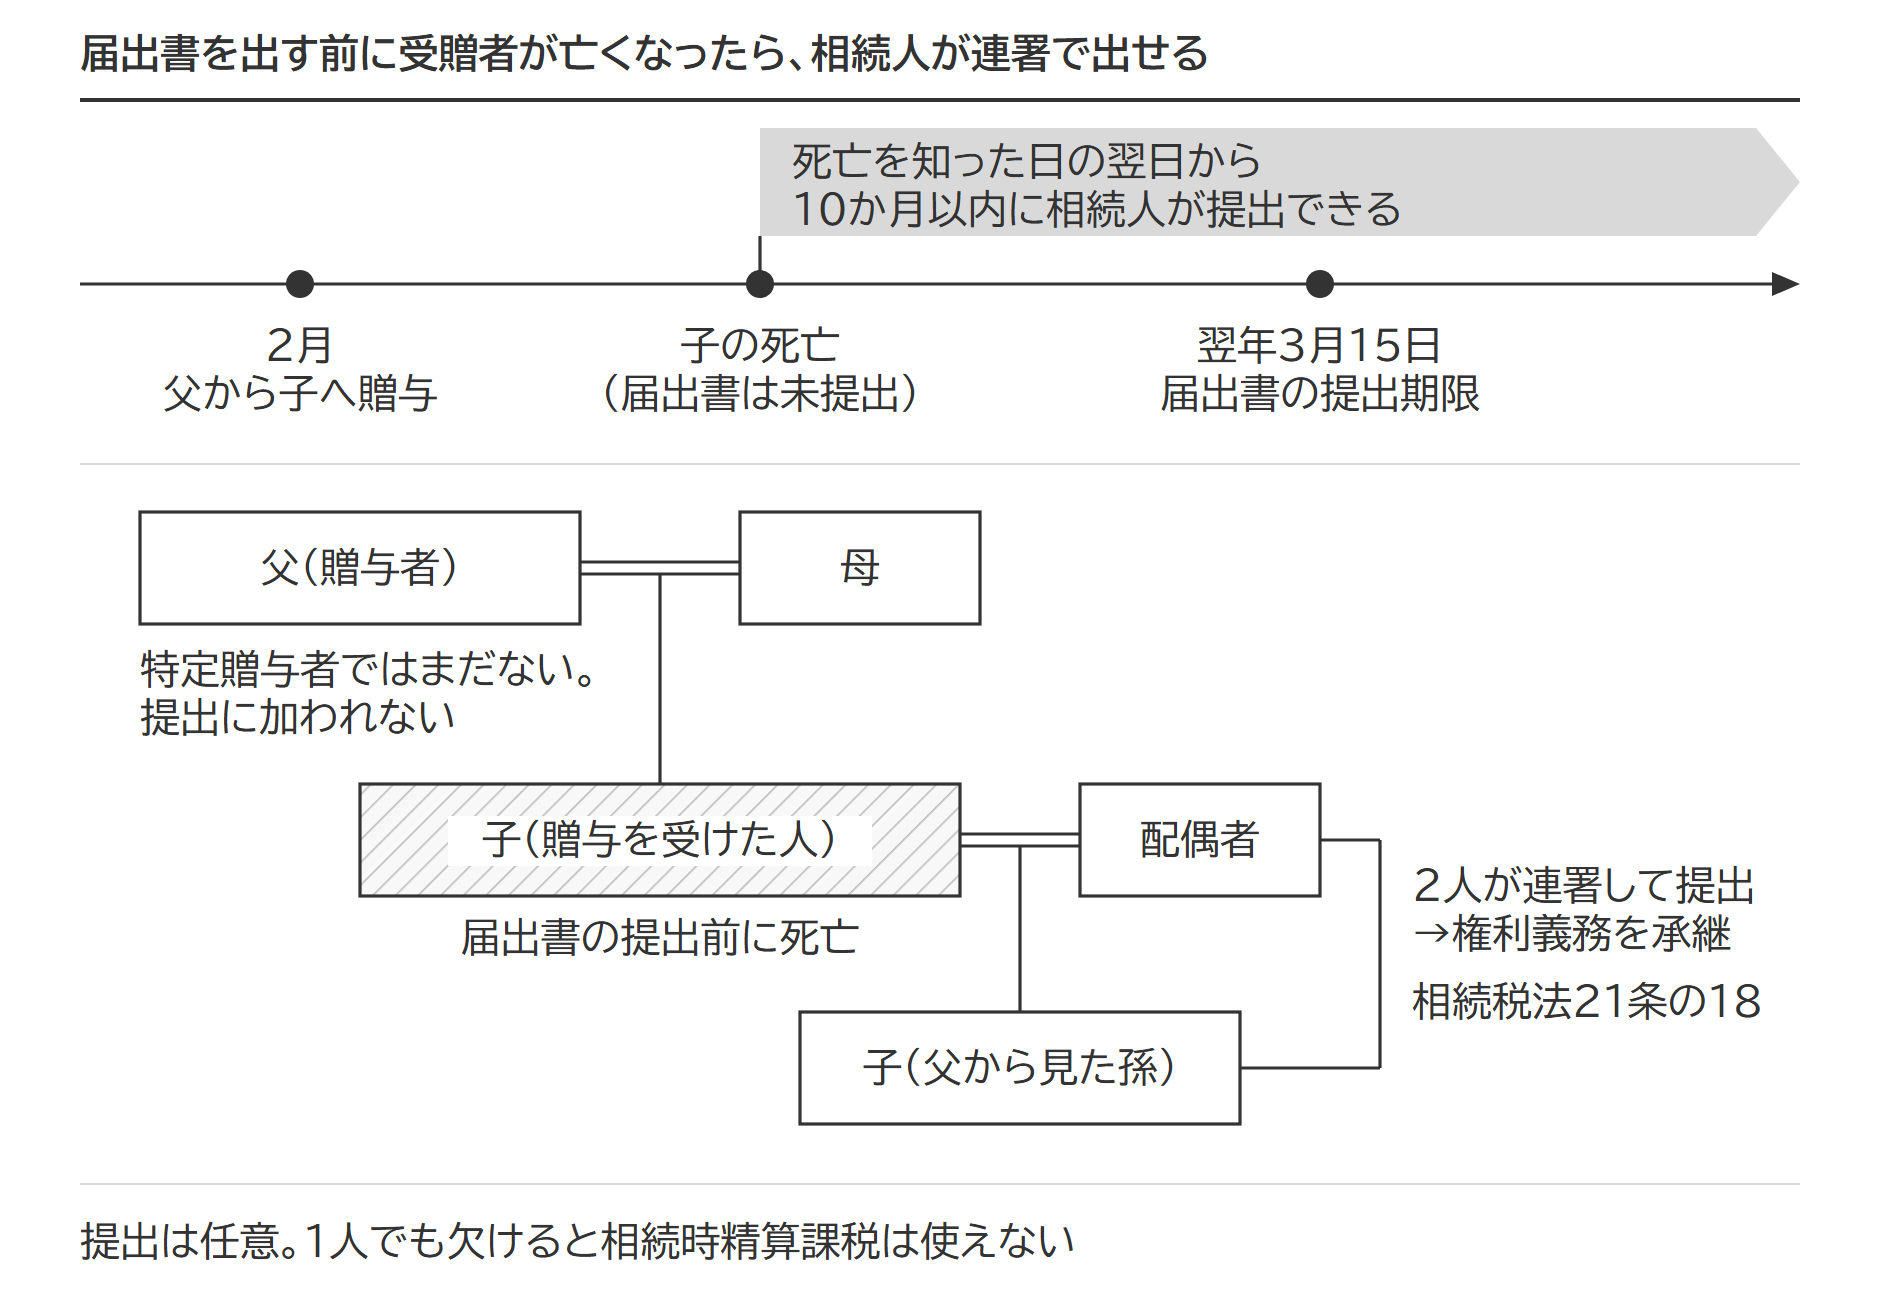
対象は、贈与を受けた人が相続時精算課税を選べる要件を満たしていて、贈与の翌年3月15日の提出期限より前に届出書を出さずに亡くなったとき。提出できるのはその人の相続人で、贈与した人は除かれます。
期限はその相続の開始を知った日の翌日から10か月以内です。相続税の期限内申告書の提出期限と同じです。相続人が納税管理人の届出をしないまま、この10か月の間に国内に住所も居所も持たなくなるときは、その日が期限になります。納税管理人は、国内に住所や居所を持たない納税者に代わって、納税申告書の提出その他国税に関する事項を処理する人です(国税通則法117条1項)。
出典:国税通則法117条1項(納税管理人)|e-Gov法令検索
提出は「できる」で、義務ではありません。相続時精算課税を選ぶほうが有利かどうかを見て、出さない選択もできます。相続人が2人以上いるときは、1通の届出書に全員が連署して提出します(相続税法施行令5条の6第3項)。1人でも欠けると相続時精算課税の適用を受けられません(相続税法基本通達21の18-2)。相続人が贈与者だけのときは、提出できる人がいないので、届出書そのものを出せません(同21の18-1)。
届出書を提出した相続人は、亡くなった受贈者が受けるはずだった相続時精算課税の納税に係る権利義務を承継します(相続税法21条の18第2項)。提出できる相続人が提出しないまま亡くなった場合は、その相続人に同じ規定が準用されます(同第3項)。添付書類は、相続時精算課税選択届出書付表のほか、受贈者の相続人全員を明らかにする戸籍と、受贈者が贈与者の直系卑属である推定相続人または孫であることを示す戸籍です。
出典:相続税法施行令5条の6第3項(相続人が2人以上ある場合の連署)|e-Gov法令検索/相続税法基本通達21の18-1・21の18-2|国税庁
令和7年2月に父から子へ現金1,000万円を贈与し、子は令和7年9月に亡くなった。子の相続人が配偶者と子(孫)なら、2人が連署した届出書を出せば、2人がその贈与について相続時精算課税の権利義務を承継します。父が特定贈与者になるのは、届出書が出された時点です。配偶者と孫が、届出書を添付した子の贈与税の申告書を、子の死亡を知った日の翌日から10か月以内に出します。特別控除の範囲内なので贈与税は0円です。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる
 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある