この記事の要点
- 対価を払わずに名義を変えたとき・他人の名義で財産を買ったときは、原則として贈与とされます(相続税法基本通達9-9。昭和39年の通達の趣旨=財産かその取得資金の贈与と推定)。推定なので反証で覆ります。名義を貸した理由・代金と維持費を出した人・売却代金を受け取った人から贈与はなかったとされた例があります(平成27年9月1日裁決=通達の救済の要件を満たさなくても結論は変わらない)。
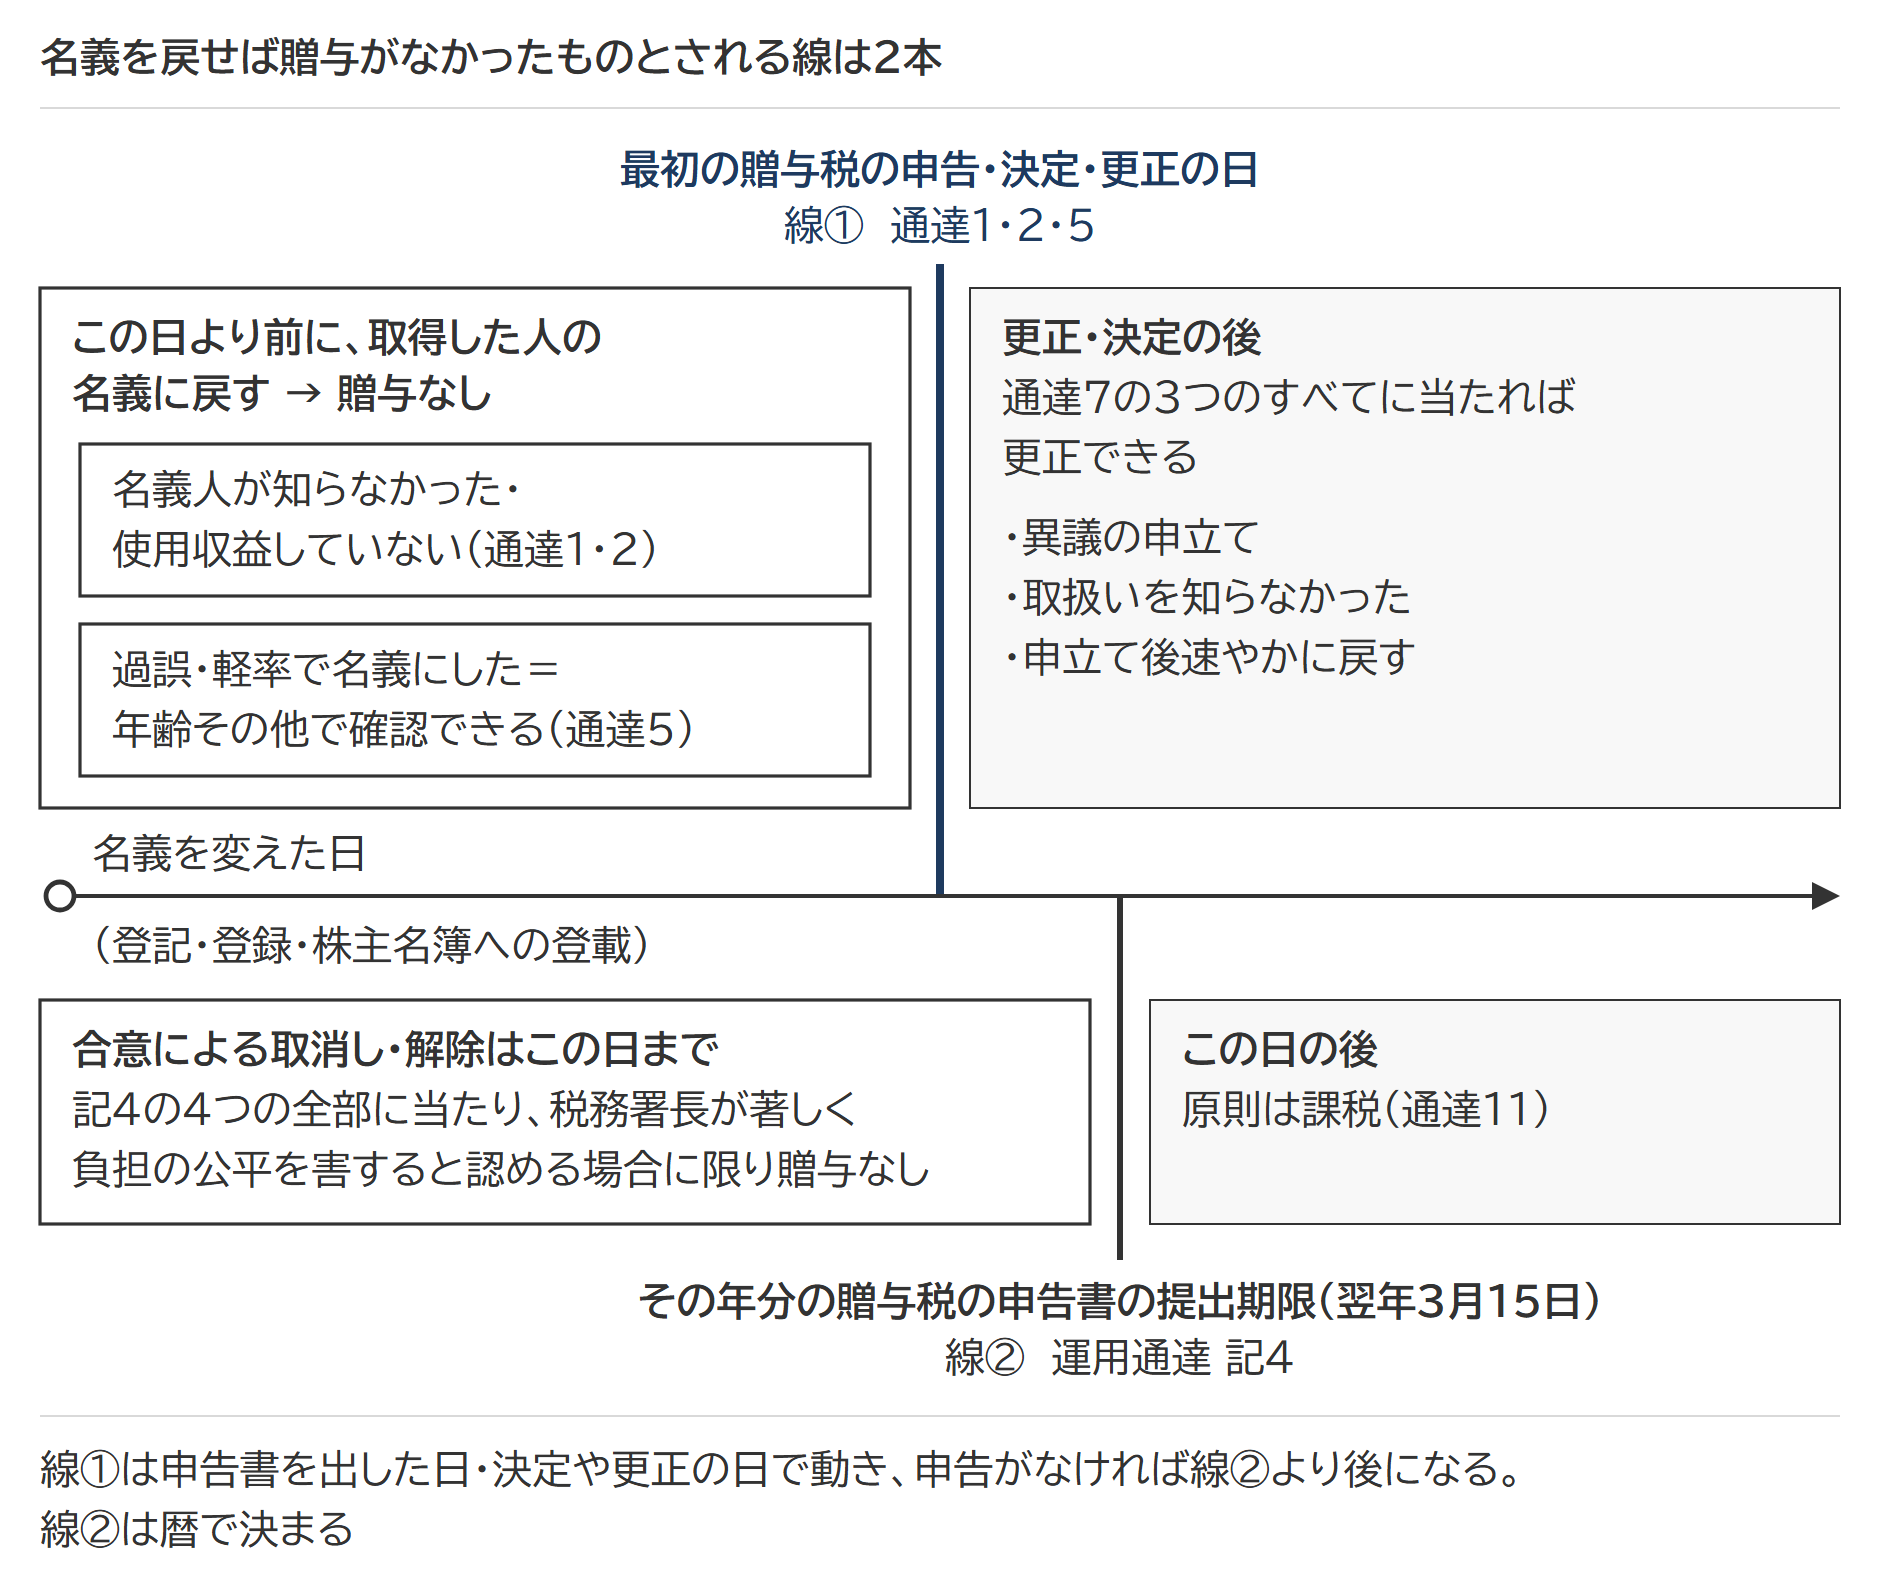
- 名義人が知らないうちに他人名義にされた(通達1・2=未成年者なら法定代理人も知らないことが要る)・過誤や軽率で名義を変えた(通達5)=最初の贈与税の申告・決定・更正の日前に元の名義に戻せば、贈与はなかったものとされます。決定・更正の後でも、取扱いを知らずに戻さなかったのなら、異議の申立てをして速やかに戻せば更正できます(通達7)。
- 合意でやめたときの線は別です。原則は課税です(通達11)。贈与税の申告書の提出期限までの合意解除で、名義を戻したことで確認でき、処分・担保がなく、果実は収受しないか贈与者に渡したなどの全部に当たり、課税が著しく不公平になると税務署長が認める場合に限り、贈与はなかったものとされます(運用通達 記4)。
- 救済が使えないのは、通達1〜3の取扱いを使って贈与税を免れようとする人です。すでに1か2の救済を受けた人にも原則として使えません(通達4=5・6には掛からない)。通達1・2・5の救済の対象は不動産・船舶・自動車・有価証券で、預貯金は入りません。
- 名義が動いても贈与とされない場面=法令の制限等でやむを得ず借りた名義(通達6)・換価の便宜で代表者名義にし、代金を調停どおりに分けた相続登記(国税庁の質疑応答事例)。逆に離婚前の贈与登記を後から財産分与とはいえず(平成13年3月30日裁決)、41年後の調停による相続登記も兄からの贈与とされました(平成20年3月28日裁決)。贈与税の期間は申告期限から6年、不正があれば7年です(相続税法37条)。
親の土地の登記名義を子に変える。親が代金を出して子の名義で車を登録する。対価のやり取りがなければ、名義が動いた財産は原則として贈与とされ、名義人になった人に贈与税がかかります(相続税法基本通達9-9)。
ただし名義を戻せば贈与がなかったものとする救済があり、戻す期限の線は2本です。名義人が知らなかった場合と過誤・軽率の場合は最初の贈与税の申告・決定・更正の日の前、合意で贈与をやめた場合はその年分の贈与税の申告書の提出期限までです。
対価のない名義変更は原則として贈与|推定なので反証で覆る
相続税法基本通達9-9は「不動産、株式等の名義の変更があった場合において対価の授受が行われていないとき又は他の者の名義で新たに不動産、株式等を取得した場合においては、これらの行為は、原則として贈与として取り扱うものとする」と定めています。昭和39年の個別通達(通達1〜12)は、趣旨を、名義人になった人がその財産またはその取得資金を贈与で取得したものと推定する取扱いだと説明しています。
推定なので、反証があれば覆ります。贈与の意思に基づかない名義変更や錯誤による名義変更は、通達の趣旨でも例外です。
不動産の名義を贈与で変えると、贈与税のほかに登録免許税(2%)と不動産取得税(住宅・土地3%・宅地は価格の2分の1)もかかります。
出典:相続税法基本通達9-9|国税庁/名義変更等が行われた後にその取消し等があった場合の贈与税の取扱いについて(昭和39年5月23日 直審(資)22)|国税庁/相続税法9条(e-Gov法令検索)
父が代金を出して子の名義で登録した車は、贈与ではないとされた(平成27年9月1日裁決)
父が代金の全額を払い、自動車検査証の所有者を子の名義で登録しました。子の勤務先の従業員が本人名義で登録することを条件に装備品を割り引くメーカーのキャンペーンがあり、父はその条件を満たすために子の名義を使ったと推測されています。保険料と自動車税は父が負担し、売却代金も父が受け取りました。国税不服審判所(課税処分への不服を審理する機関)は、これらの事情で贈与の推定を覆す反証がされたと認め、昭和39年の通達は課税庁の側で贈与として取り扱わない場合を類型化したにすぎず反証はこれに限定されないとして、過誤・軽率の要件を満たすかを問わずに、贈与税の決定処分と無申告加算税を全部取り消しています。
出典:平成27年9月1日裁決(裁決事例集No.100)|国税不服審判所
知らないうちに名義人にされたとき(通達1・2)|未成年者なら法定代理人も知らないことが要る
他人の名義で不動産・船舶・自動車の登記・登録をした場合(通達1)と、有価証券を他人の名義で株主名簿に載せた場合(通達2)は、名義人について2つの事実が認められ、最初の贈与税の申告・決定・更正の日前に取得した人の名義に戻したときに限り、贈与がなかったものとされます。名義人がその名義になっている事実を知らなかったこと(外国旅行中だった・登記済証や登録済証を持っていない等、当時の状況から確認できる場合に限る)と、その財産を使用収益していないこと(有価証券は、管理運用も収益の享受もしていないこと)です。
親が代金を出し、未成年の子の名義で住宅を買った
通達1の「知らなかった」名義人には、未成年者ならその法定代理人を含みます。親が買って子の名義で登記したなら、法定代理人である親が知っているので通達1は使えません。通達で残るのは通達5の過誤・軽率の側です。
名義を戻す前に財産が滅失・処分されたときは、取得した人が保険金・損害賠償金・譲渡代金等を受け取り、それで取得した財産をその名義にした等で確認できれば通達1・2に該当するものとされます(通達3)。線の前に取得した人が亡くなって相続人の名義にしたときも通達1・2が適用され、その財産は相続人の相続税の課税価格に入ります(運用通達 記1)。
過誤や軽率で名義を変えたとき(通達5)|線は最初の贈与税の申告・決定・更正の日前
通達1・2に当たらなくても、他人の名義で不動産・船舶・自動車・有価証券を取得して登記・登録・登載したことが過誤に基づくか軽率にされたもので、それが取得した人の年齢その他により確認できるときは、その財産に係る最初の贈与税の申告・決定・更正の日前に取得した人の名義に戻した場合に限り、贈与はなかったものとされます。自分の財産を過誤や軽率で他人の名義に変えた場合も同じです。
線になる「更正」からは、その財産の価額が計算の基礎に入っている課税価格や税額の更正が除かれています。税務署が税額を定める決定・更正も申告もまだなければ、線は来ていません。
決定・更正を受けた後でも救済が残る場面(通達7)
線の前に名義を戻さず贈与税の更正や決定を受けた後でも、その更正・決定について異議の申立てがあり、戻さなかったのが税務署から取扱いの説明を受けていない等のため取扱いを知らなかったことに基づき、申立ての後速やかに取得した人か従前の名義人の名義に戻した(滅失・処分のときは保険金等で取得した財産をその名義にした)、の3つのすべてに当たるときは、救済の取扱いがあるものとして課税価格や税額を更正できます(通達7)。
合意で贈与を取り消したときの線は申告期限まで(運用通達 記4)|原則は課税
成立した贈与を当事者の合意で取り消したり解除したりしても、法定取消権・法定解除権による場合を除き、その財産には贈与税が課されます(通達11)。例外は運用通達の記4で、取消し・解除がその贈与のあった年分の贈与税の申告書の提出期限までに行われ名義を変えたこと等で確認でき、財産が受贈者の処分・担保や差押えの目的とされず、譲渡所得や非課税貯蓄等の申告・届出がなく、果実を収受していないか贈与者に引き渡している、のいずれにも当たり、税務署長が課税は著しく負担の公平を害すると認める場合に限られます。
法定の取消権・解除権で取り消し、名義を贈与者に戻したこと等で確認できれば贈与はなかったものとされ、申告の後なら取り消した日の翌日から2か月以内に更正の請求ができます(通達8・9)。取り消した後に贈与者が亡くなり相続人の名義にしたときも同じで、その財産は相続人の相続税の課税価格に入ります(通達10)。
| 場面(通達の項) | 扱い | 名義を戻す線・条件 |
|---|---|---|
| 名義人が知らずに他人名義にされた(1・2) | 贈与なし | 最初の申告・決定・更正の日前に戻す。使用収益・管理運用なし |
| 過誤・軽率で他人名義にした(5) | 贈与なし | 同じ線。年齢その他で確認できる |
| 線を過ぎて決定・更正を受けた(7) | 更正できる | 異議の申立て・知らなかった・申立て後速やかに戻す |
| 法定取消権・法定解除権で取り消した(8・9) | 贈与なし | 贈与者の名義に戻した。申告の後は更正の請求 |
| 合意で取り消した(11・運用記4) | 原則課税 | 申告書の提出期限までで記4の全部に当たり、税務署長が認めれば贈与なしとできる |
| 贈与税を免れようとする・既に1か2を受けた(原則)(4) | 1〜3が使えない | 5・6には掛からない |
出典:「名義変更等が行われた後にその取消し等があった場合の贈与税の取扱いについて」通達の運用について(昭和39年7月4日)|国税庁
救済が使えない人と、やむを得ない理由で借りた名義(通達4・6)
通達1から3までの取扱いは、それを利用して贈与税を免れようとしていると認められる人には適用がなく、既に通達1か2の適用を受けている人にも原則として適用されません(通達4)。通達4が外すのは1から3までで、過誤・軽率の通達5と、法令の制限の通達6には掛かりません。
法令に基づく所有の制限その他これに準ずる真にやむを得ない理由で他人の名義にした場合は、名義人との合意で名義を借りたものであり、その事実が確認できる場合に限り、贈与がなかったものとして取り扱うことができます(通達6)。運用通達の記2が挙げるのは、督促や支払命令の後に強制執行を免れるために名義を変え、財産を失うと通常の生活に重大な支障が出る事情がある場合(配偶者と三親等内の血族・姻族の名義は除く)と、住宅金融公庫等の借入資格のある人の名義で資金を借り、その名義で居住用の土地・家屋を取得した場合の2つです。
名義が動いて贈与とされた場面・されなかった場面|財産分与の主張と相続登記
離婚の財産分与で取得した財産は原則として贈与になりません(財産分与と名義変更=相続税法基本通達9-8)。遺産を売って分ける換価分割のために共同相続人の1人の名義で相続登記をしても、換価の便宜で代金が調停の内容どおりに分配されれば、贈与税の課税は問題にならないと国税庁の質疑応答事例は答えています。
離婚前に贈与で登記した土地は、後から財産分与とはいえない(平成13年3月30日裁決)
妻が前夫の土地の持分100分の13を、離婚の成立前に贈与を原因として自分の名義に移し、贈与税を申告しました。司法書士には贈与と伝えて贈与証書を作り、前夫の実印は妻が保管していました。その後の裁判で離婚が確定したので財産分与だったとして更正の請求をしています。国税不服審判所は、妻が贈与と認識して登記と申告をしており、判決は離婚を認めただけで財産分与の額を定めていないとして認めませんでした。
相続から41年後の調停で相続登記をした田は、兄からの贈与とされた(平成20年3月28日裁決)
昭和38年に父が亡くなり、農地は兄の名義で相続登記されていました。妹2人が遺産分割の調停を申し立て、1筆の田を2分の1ずつ相続で取得する調停が成立し、相続から41年11か月後に相続を原因とする登記をしました。国税不服審判所は、共同相続人全員の黙示の合意で兄が単独で相続していたと認め、登記の原因が相続でも、妹が兄から贈与で取得したと判断しています。
出典:平成13年3月30日裁決(裁決事例集No.61)|国税不服審判所/平成20年3月28日裁決(裁決事例集No.75)|国税不服審判所/質疑応答事例 遺産の換価分割のための相続登記と贈与税|国税庁
預金と株式|預貯金は通達1・2・5の対象外、名義株は通達2で見る
通達1・2・5が名義を戻せば贈与がなかったものとする財産は、不動産・船舶・自動車・有価証券で、預貯金は入っていません。預貯金では贈与が成立していたかどうかが問われ、成立していなければ名義預金として相続財産に戻ります。
株式を他人の名義で株主名簿に載せた場合は通達2の場面です。名義人が名義になっている事実を知らず(当時の状況から確認できる場合)、その株式を管理運用せず配当も受けていないなら、線の前に名義を戻せば贈与はなかったものとされます。名義株も本当の株主を決めてから、同族株主の判定に進みます。
名義預金に贈与税の時効は当たりません。贈与税の更正・決定は申告書の提出期限から6年、偽りその他不正の行為があれば7年ですが(相続税法37条1項・4項)、贈与が成立していない預金は相続税の側の期間で数えます。生前贈与の加算期間も成立した贈与が前提です。
よくある質問
親名義の土地に子が家を建てました。土地の名義は親のままですが、贈与になりますか
なりません。土地の名義は動いていないので、相続税法基本通達9-9の名義変更にも他人名義の取得にも当たりません。地代を払わない使用貸借なら、土地を使う権利の価額は零として扱われます(昭和48年の使用貸借通達1)。土地の評価と小規模宅地等の特例は、土地と建物の名義が違う親子の側の論点です。
出典:使用貸借に係る土地についての相続税及び贈与税の取扱いについて(昭和48年11月1日 直資2-189)|国税庁
贈与をやめて名義を贈与者に戻すと、戻した側に贈与税がかかりませんか
かかりません。贈与契約の取消し・解除で財産の名義を贈与者に戻す名義変更は、贈与がなかったものとされるかどうかにかかわらず、贈与として取り扱われません(通達12)。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる
 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある
 贈与税の税率と速算表|一般税率と特例税率で差が出るのは基礎控除後300万円を超えてから、両方が混ざった年は110万円を引く前の合計で按分する