この記事の要点
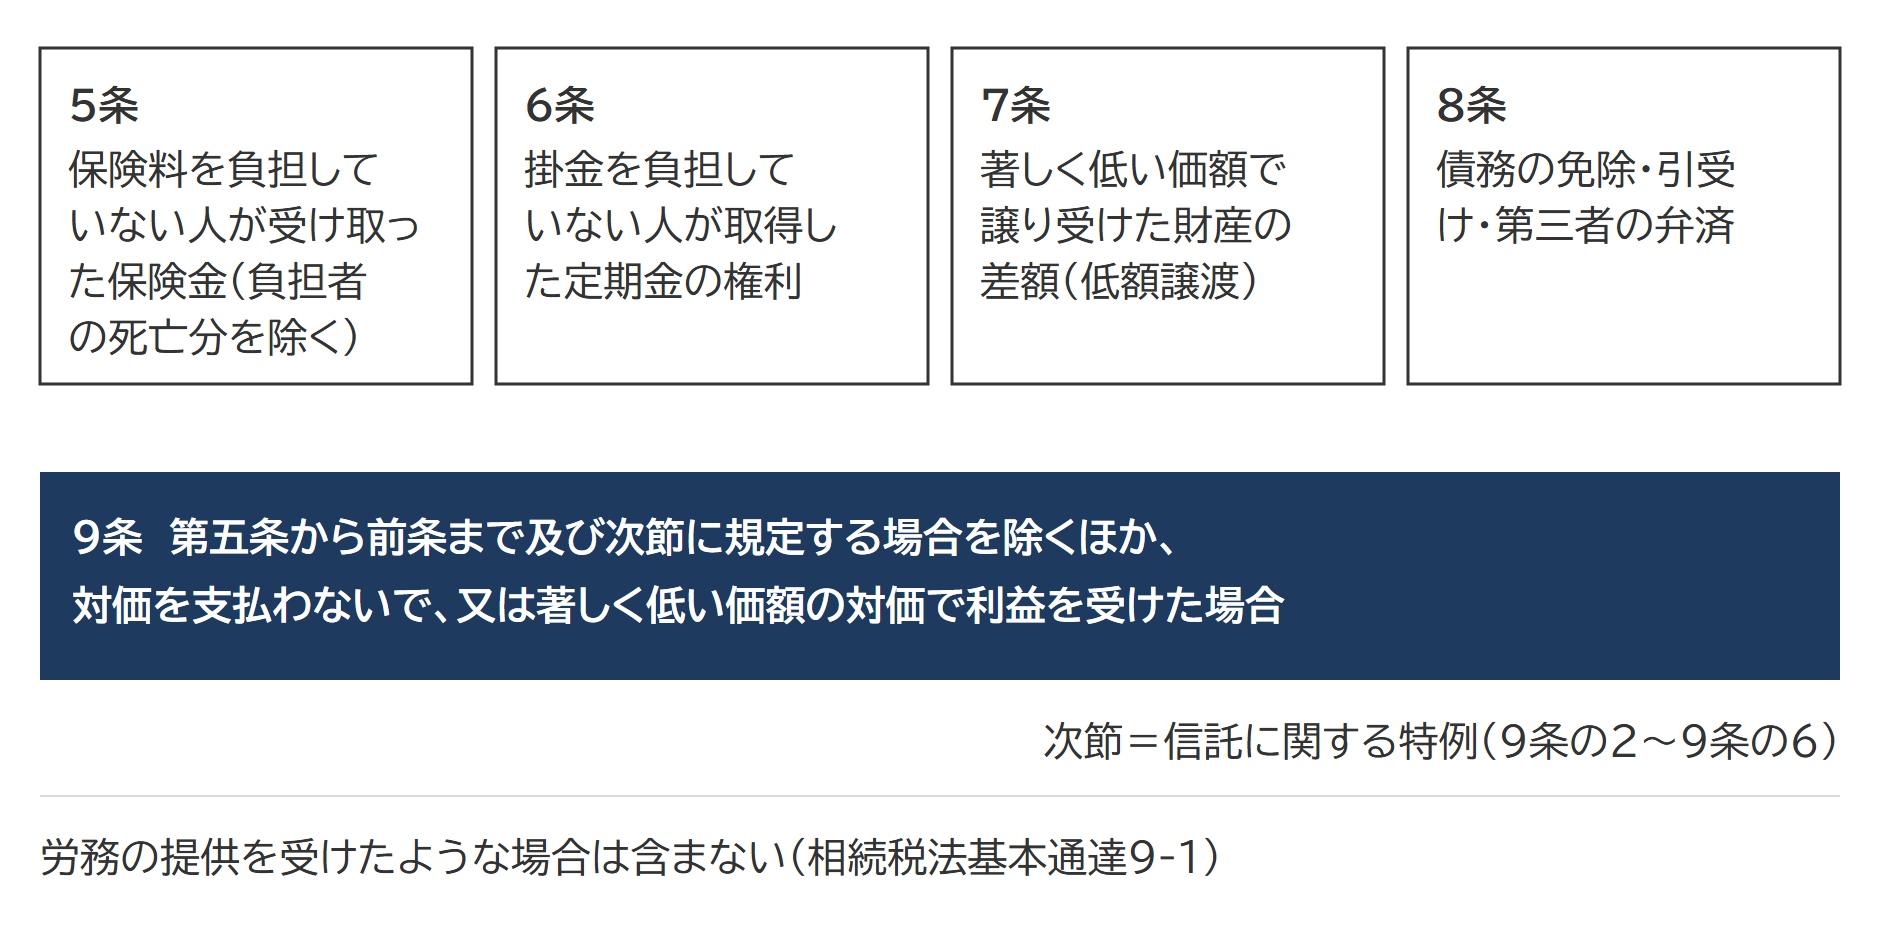
- みなし贈与とは、贈与の約束がなくても贈与税がかかる場面で、相続税法5条から9条までに分かれます。5条から8条までが保険金・定期金・低額譲受け・債務免除等の4つの場面、9条はそのどれにも当たらない利益を受ける条文で、労務の提供は入りません。
- 安く買ったとき(7条)は時価との差額が贈与です。土地と家屋の時価は通常の取引価額で、「著しく低い」に割合の基準はなく、譲る側の取得価額(家屋は償却後)を下回る対価は合理的な理由がなければ該当します。上回れば安全とは書かれていません。
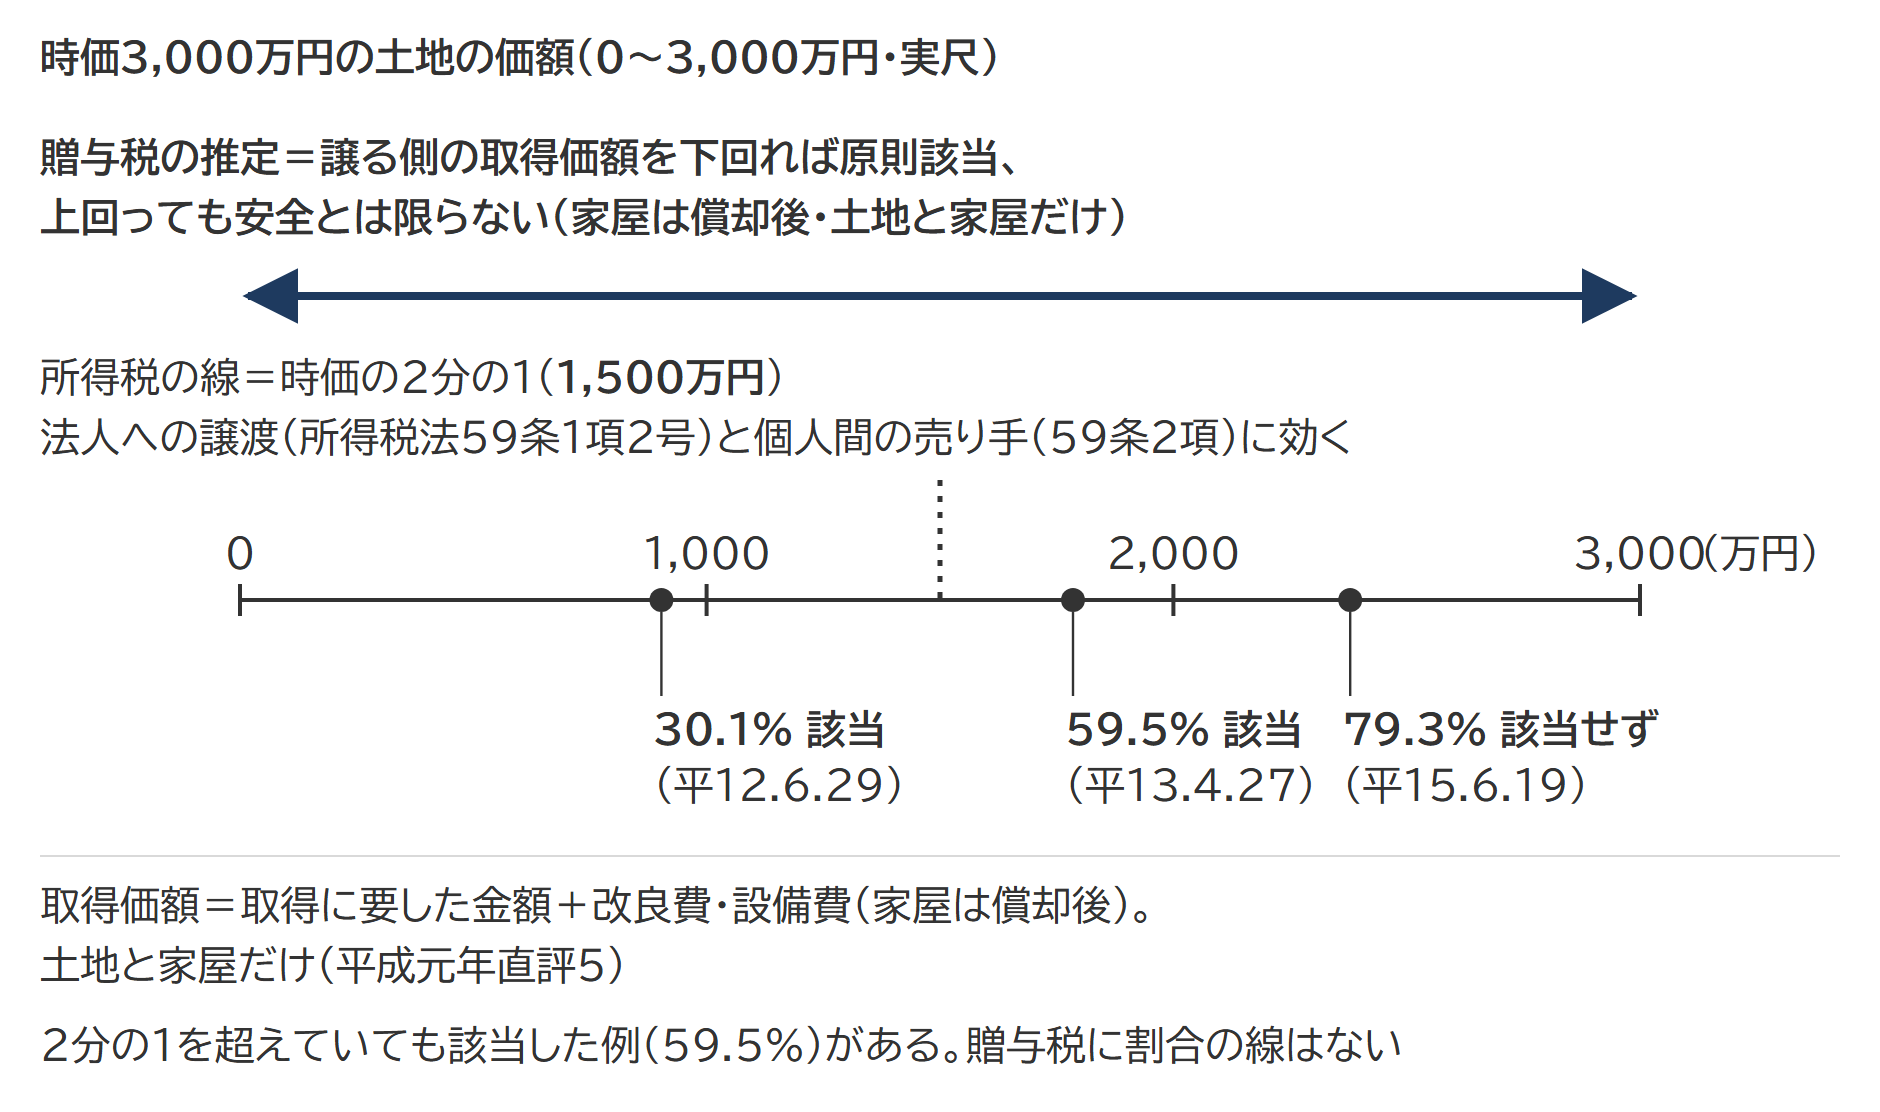
- 時価の2分の1は所得税の線で、法人への譲渡と個人間の売り手に効きます。公表裁決では時価の30.1%・59.5%の対価で該当、79.3%(土地と建物の合計では相続税評価額を上回る対価)で該当なしとされました。
- 借金の免除・引受け・肩代わり(8条)は、その金額がそのまま贈与です。保証人が求償権(返してもらう権利)を放棄した時点でも贈与になります。資力を喪失して弁済が困難な部分は課税されませんが、相手を限定しないのは債権者からの免除(8条1号)だけです。
- 無利息の借入れ、共有持分の放棄、同族会社への貸付金の放棄で上がった株価、保険料を負担していない人が受け取った保険金(負担した人の死亡によるものは相続税)もみなし贈与です。離婚の財産分与は原則としてかかりません。
みなし贈与とは、「あげます」「もらいます」の約束がなくても、相続税法が贈与税をかける場面です。親から時価より著しく安く土地を買った差額、借金を免除された金額、親が保険料を払っていた満期保険金は、売買や免除や保険金の受取りであっても贈与税の対象になります。
「著しく低い価額」に、割合の基準はありません。土地と家屋では譲る側の取得価額(取得に要した額と改良費などの合計。家屋は償却後)を下回る対価は合理的な理由がなければ該当し、所得税の「時価の2分の1」は贈与税の線ではありません。国税不服審判所が公表した裁決には、時価の59.5%で該当、79.3%で該当しないとされた例があります。
みなし贈与とは|相続税法5条から9条までの5つの場面
みなし贈与とは、贈与契約によらずに受けた経済的な利益に、相続税法5条から9条が贈与税をかける扱いです。5条から8条までが具体的な4つの場面で、9条はそのどれにも当たらない利益を受ける条文です。
| 条文 | 場面 | 贈与したとみなされる人 |
|---|---|---|
| 相続税法5条 | 保険料を負担していない人が、満期保険金や死亡保険金を受け取った(負担者の死亡によるものを除く) | 保険料を負担した人 |
| 相続税法6条 | 掛金を負担していない人が、定期金に関する権利を取得した | 掛金を負担した人 |
| 相続税法7条 | 著しく低い価額の対価で財産を譲り受けた(低額譲渡) | 財産を譲った人 |
| 相続税法8条 | 債務の免除、引受け、第三者による弁済で利益を受けた | 免除・引受け・弁済をした人 |
| 相続税法9条 | 上の4つと信託の特例に当たらない形で、無償または著しく低い対価で利益を受けた | 利益を受けさせた人 |
9条の条文が「次節に規定する場合」として除くのは、信託に関する特例です。9条には、無利息の借入れや共有持分の放棄のように名前のついた取引ですらない場面まで入る一方、労務の提供を受けたような場合は含みません(相続税法基本通達9-1)。
安く買ったとき(相続税法7条)=低額譲渡の贈与税は時価との差額にかかる
低額譲渡で贈与税がかかるのは、時価より著しく低い対価で財産を譲り受けた側です。相続税法7条は、譲渡があった時の時価と対価との差額を、譲った人からの贈与とみなします。売買そのものは否定されません。
時価は、土地と家屋では通常の取引価額=判定は譲渡の時ごとに一括
7条の時価は、土地(借地権を含む)と家屋(附属設備・構築物を含む)では通常の取引価額(売買の相場の価額)、預貯金や株式などそれ以外の財産では相続税評価額(相続税の計算に使う評価額)です。土地と家屋だけが別なのは、平成元年の個別通達(直評5)が、負担付贈与(債務の引受けなどを条件にする贈与)と個人間の対価を伴う取引で取得した土地等・家屋等を、平成元年4月1日以後の取得分から通常の取引価額で評価すると定めたためです。土地の通常の取引価額の求め方は、鑑定評価額か公示価格・路線価からの比準になります。
譲った財産が2つ以上あるときは、財産ごとではなく、譲渡があった時ごとに全部を一括して判定します(相続税法基本通達7-1)。一括判定は8条と9条にも当てはまります(8-4・9-14)。
「著しく低い」に割合の基準はない=土地と家屋では取得価額を下回る対価は原則該当
著しく低いかどうかは、個々の具体的な事案で判定し(国税庁のタックスアンサー〔よくある税の質問に答えるページ〕No.4423)、土地と家屋では取引の事情や当事者の関係を総合して判定します(平成元年の個別通達 記2)。時価の何%という基準はなく、あるのは土地と家屋について平成元年の個別通達の(注)が置く推定だけです。
土地と家屋では、譲る側の取得価額を下回る対価は、値下がりなど合理的な理由がなければ「著しく低い価額」に当たります(記2(注))。取得価額は購入代金そのものではなく、取得に要した金額に改良費と設備費を加えた額で、家屋は取得から課税時期までの償却費を差し引いた後の額です(記1(注))。通達が言うのは下回る側だけで、上回っていれば該当しないとは書いていません。
「時価の2分の1」は所得税の線です。法人に2分の1未満で譲ると売り手は時価で譲渡したものとみなされます(所得税法59条1項2号・所得税法施行令169条)。個人に2分の1未満で譲ったときも、売り手の取得費と譲渡費用に満たない不足額がなかったものとみなされ、その場合、買い手は売り手の取得価額と取得日を引き継ぎます(所得税法59条2項・60条1項2号)。タックスアンサーNo.4423も、贈与税の判定基準は「資産の時価の2分の1に満たない金額」とは異なるとの説明です。
出典:所得税法59条(e-Gov法令検索)/No.4423 個人から著しく低い価額で財産を譲り受けたとき|国税庁
割合だけでは決まらない=時価の30.1%と59.5%で該当、79.3%で該当しない公表裁決
平成12年6月29日裁決(裁決事例集No.59)は、借地人が家庭裁判所の遺産分割調停で示された解決金400万円を地主の相続人に払い、借りていた土地を取得した事案です。審判所は借地権割合60%を控除した約1,328万円を時価と認め、対価はその30.1%。7条は親族間に限らず、調停で決まった金額でも時価と異なれば時価で判断するとして該当としています。
平成13年4月27日裁決(No.61)は、子が父から、自分が借地権を持つ商業地の底地を2,716万円で買った事案です。審判所は公示価格を基に算定し直し、セットバック済みの部分を除いて借地権70%を控除した約4,566万円を時価としました。対価はその59.5%でも、差額約1,850万円は著しく低い対価に当たるとして該当(一部取消し)です。
平成15年6月19日裁決(No.65)は、孫が祖母から賃貸アパートの土地と建物を7,195万円(うち土地5,200万円)で買った事案です。原処分庁(課税した税務署長)が主張する土地の時価約6,554万円に対して対価は79.3%、土地と建物の対価は相続税評価額約6,924万円を上回る額です。祖母は相続で取得して長く持っていた物件を高齢と借入金の返済のために売り、価額は不動産業者の相場と固定資産税評価額を参考に決め、孫は銀行借入で払っています。審判所はこれらを総合して該当しないとし、決定処分を全部取り消しました。
審判所は、譲受けの事情・対価の額・市場価額・相続税評価額などを総合勘案して社会通念に従って判断するとしています(平成15年裁決)。7条は当事者に贈与の意思があったかどうかを問わずに働く、というのも同じ裁決の判断です。
出典:平成12年6月29日裁決(No.59)|国税不服審判所/平成13年4月27日裁決(No.61)|国税不服審判所/平成15年6月19日裁決(No.65)|国税不服審判所
設例|父が通常の取引価額3,000万円の土地を、25歳の子に1,000万円で譲った場合
3,000万円 - 1,000万円 = 2,000万円(贈与により取得したものとみなされる額)
2,000万円 - 110万円 = 1,890万円
1,890万円 × 45% - 265万円 = 贈与税 585万5,000円(直系尊属からの贈与で18歳以上=特例税率)
相続税評価額2,400万円で判定したとすれば贈与税は326万円ですが、土地と家屋は通常の取引価額で判定するので、相続税評価額の2,400万円は使えません。60歳以上の父母・祖父母から18歳以上の子・孫への低額譲渡なら、差額に相続時精算課税を選ぶこともできます。
出典:相続税法21条の7(e-Gov法令検索)/租税特別措置法70条の2の5(e-Gov法令検索)
借金の免除・引受け・肩代わり(相続税法8条)=債務免除の金額がそのまま贈与
相続税法8条は、対価を支払わずに、または著しく低い対価で、債務の免除・引受け・第三者のためにする弁済による利益を受けた場合に、その債務の金額を免除などをした人からの贈与とみなします。返さなくてよいと言われた額、代わりに返してもらった額が、そのまま贈与税の課税価格に入ります。
連帯債務者が自分の負担部分を超えて返したときや保証人が代わりに返したときの8条の贈与は、返した時点ではなく、返してもらう権利(求償権)を放棄した時点です(相続税法基本通達8-3)。保証人の相続税で保証債務の債務控除が原則として認められないことの、裏側に当たる扱いです。
「債務」には公租公課(税金や社会保険料など)も含まれます(7-3・8-4)。免除をした相手が法人なら贈与税ではなく所得税の対象で、法人からの財産の贈与と同じ線です。
出典:No.4424 債務免除等を受けた場合|国税庁/相続税法基本通達8-3(連帯債務者及び保証人の求償権の放棄)|国税庁
救済は条文ごとに範囲が違う=資力を失って弁済できない部分だけ課税されない
7条・8条・9条にはただし書(条文の後段に置く例外)があり、利益を受けた人が資力を喪失して債務を弁済することが困難な場合に、その困難な部分の金額は贈与とみなされません。誰から受けた利益が救われるかは条文ごとに違い、債権者から免除を受けた場合(8条1号)だけ相手の限定がありません。
| 条文 | 救われる場面 | 相手の限定 |
|---|---|---|
| 7条ただし書 | 弁済が困難な人が、弁済に充てるために財産を安く譲り受けた | 扶養義務者からに限る |
| 8条ただし書1号 | 弁済が困難な債務者が、債務の全部または一部の免除を受けた | 限定なし |
| 8条ただし書2号 | 弁済が困難な債務者の債務を、全部または一部引き受けてもらった、または弁済してもらった | 扶養義務者によるものに限る |
| 9条ただし書 | 弁済が困難な人が、弁済に充てるために利益を受けた | 扶養義務者からに限る |
8条1号の「債務の免除」には、債務者の扶養義務者(配偶者や親・子・兄弟姉妹など)以外の者による免除も含むと通達が念を押しています(相続税法基本通達8-1)。課税の範囲を広げる通達ではなく、救済の相手を限定しない側の確認で、免除した債権者が親族でない個人でも、弁済が困難な部分は課税価格に入りません。
「資力を喪失して債務を弁済することが困難である場合」とは、債務が積極財産(プラスの財産)を超えるときのように社会通念上支払いが不能と認められる場合で、破産に至らない程度のものも含みます(7-4)。課税されない部分は、債務超過の部分から借換えや労務の提供などで近い将来弁済に充てられる金額を引いた額で、特に支障がなければ債務超過の部分をそのまま使えます(7-5)。
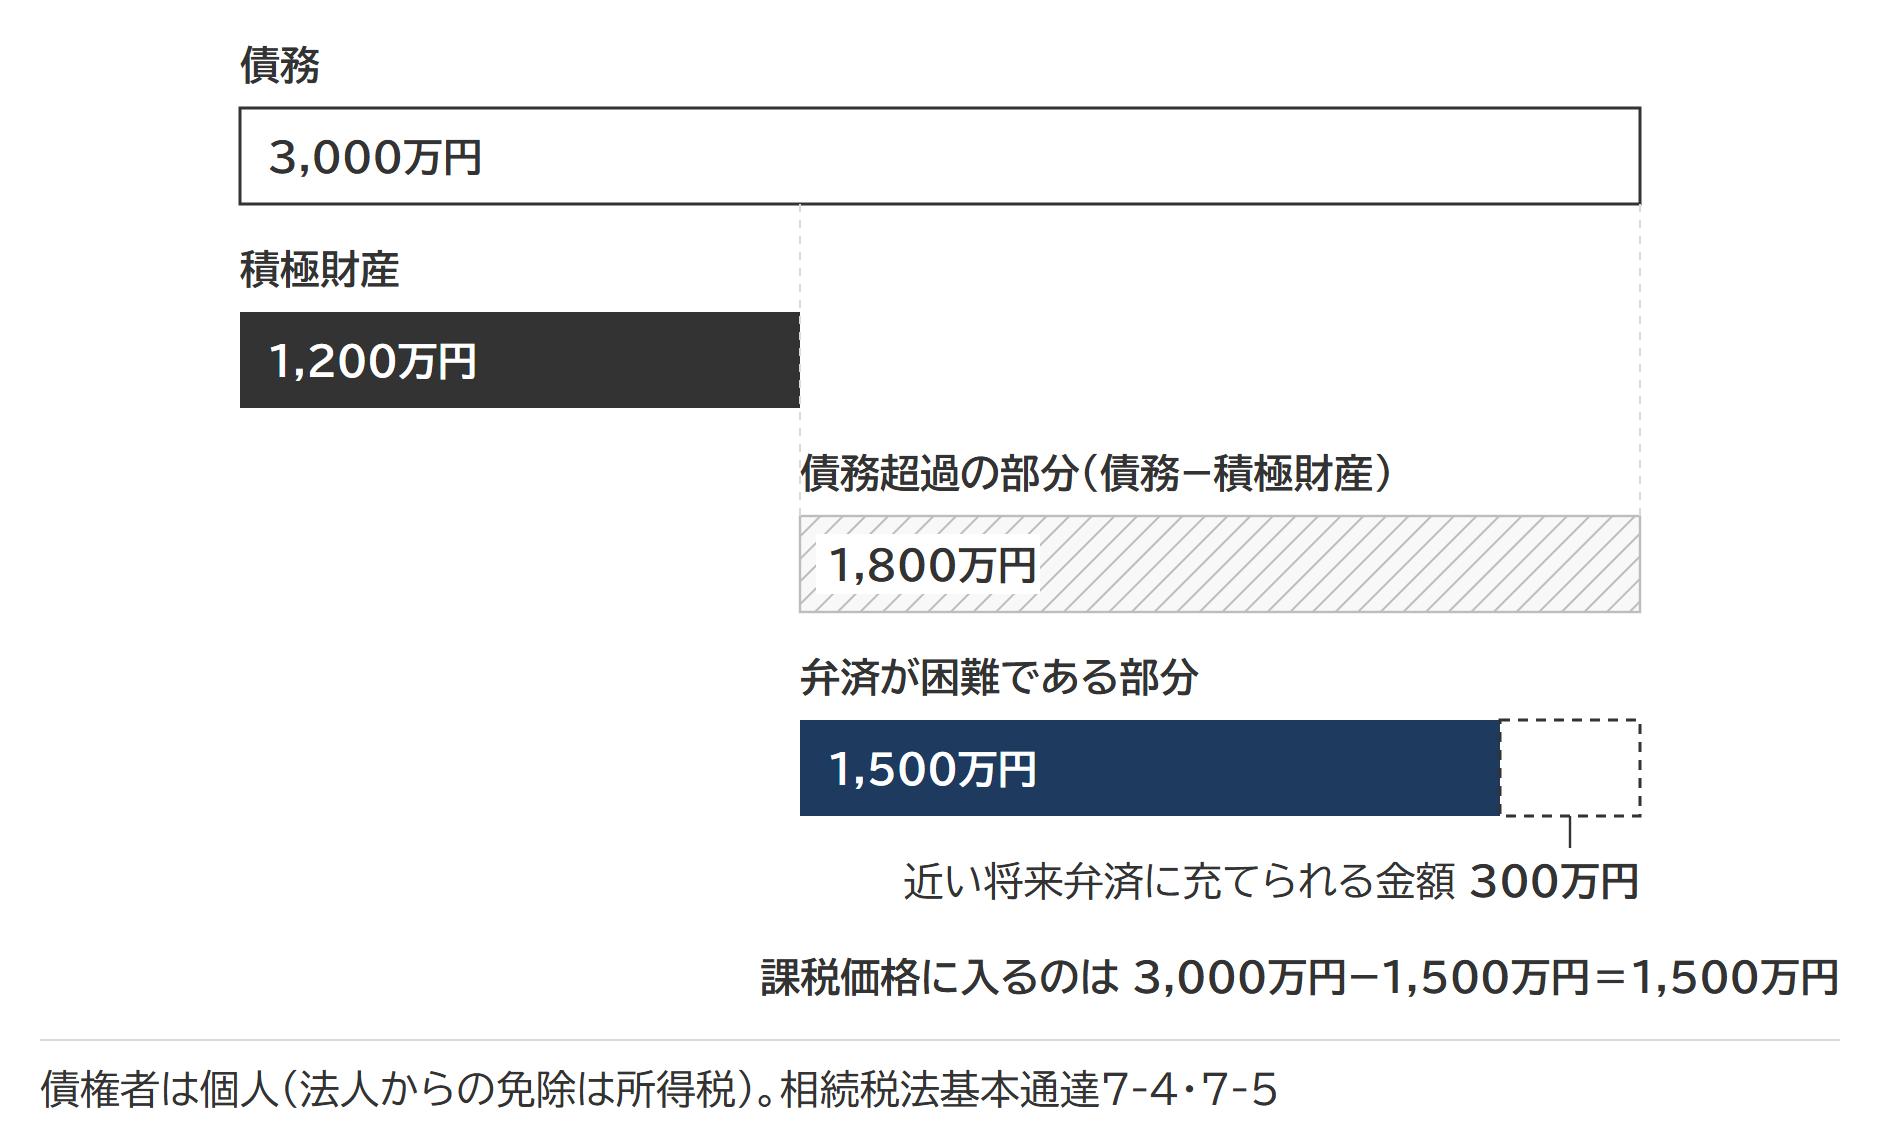
設例|債務3,000万円・積極財産1,200万円の人が、個人の債権者から全額の免除を受けた場合
債務超過1,800万円から近い将来の弁済に充てられる300万円を引いた1,500万円は贈与とみなされず、残りの1,500万円が課税価格に入ります。
出典:相続税法8条(e-Gov法令検索)/相続税法基本通達7-4・7-5・8-1|国税庁
貸し借りと名義=無利息の借入れ・共有持分の放棄・財産分与・名義変更・同族会社の株価
無利息の借入れ、共有持分の放棄、対価のない名義変更、同族会社の株価の増加は9条の対象で、離婚の財産分与は原則としてかかりません。
無利息で借りたとき=利息に相当する利益が9条、ただし少額なら課税しなくてよい(相続税法基本通達9-10)
親子や夫婦など特殊の関係がある人の間で、無償または無利子で土地・家屋・金銭の貸与があれば、9条の利益を受けた場合として取り扱われます。相続税法基本通達9-10は、ただし書でこの取扱いを緩めています。
ただし、その利益を受ける金額が少額である場合又は課税上弊害がないと認められる場合には、強いてこの取扱いをしなくても妨げないものとする。
少額の線に数字はありません。利息より先に見られるのは貸借の実態で、返済能力や返済状況から真に貸借と認められない「ある時払いの催促なし」や「出世払い」は、借入金そのものが贈与として取り扱われます(タックスアンサーNo.4420)。親の土地を無償で借りて家を建てる使用貸借では使用権の価額を零として取り扱うので、借地権相当額の贈与税はかかりません(9-10 が見るのは地代相当額の利益で、これとは別です)(昭和48年直資2-189 記1)。
出典:相続税法基本通達9-10(無利子の金銭貸与等)|国税庁/No.4420 親から金銭を借りた場合|国税庁/昭和48年11月1日付直資2-189|国税庁
共有持分の放棄=他の共有者への贈与、相続人なしの死亡は遺贈(9-12)
共有者の1人が共有持分を放棄(相続の放棄を除く)すると、その持分は他の共有者が持分に応じて贈与により取得したものとして取り扱われます。民法では1人で完結する放棄が、税では残った共有者への贈与です。共有者が死亡して相続人がいないときも9-12の対象で、他の共有者が遺贈により取得したものとされ、相続税の対象になります。
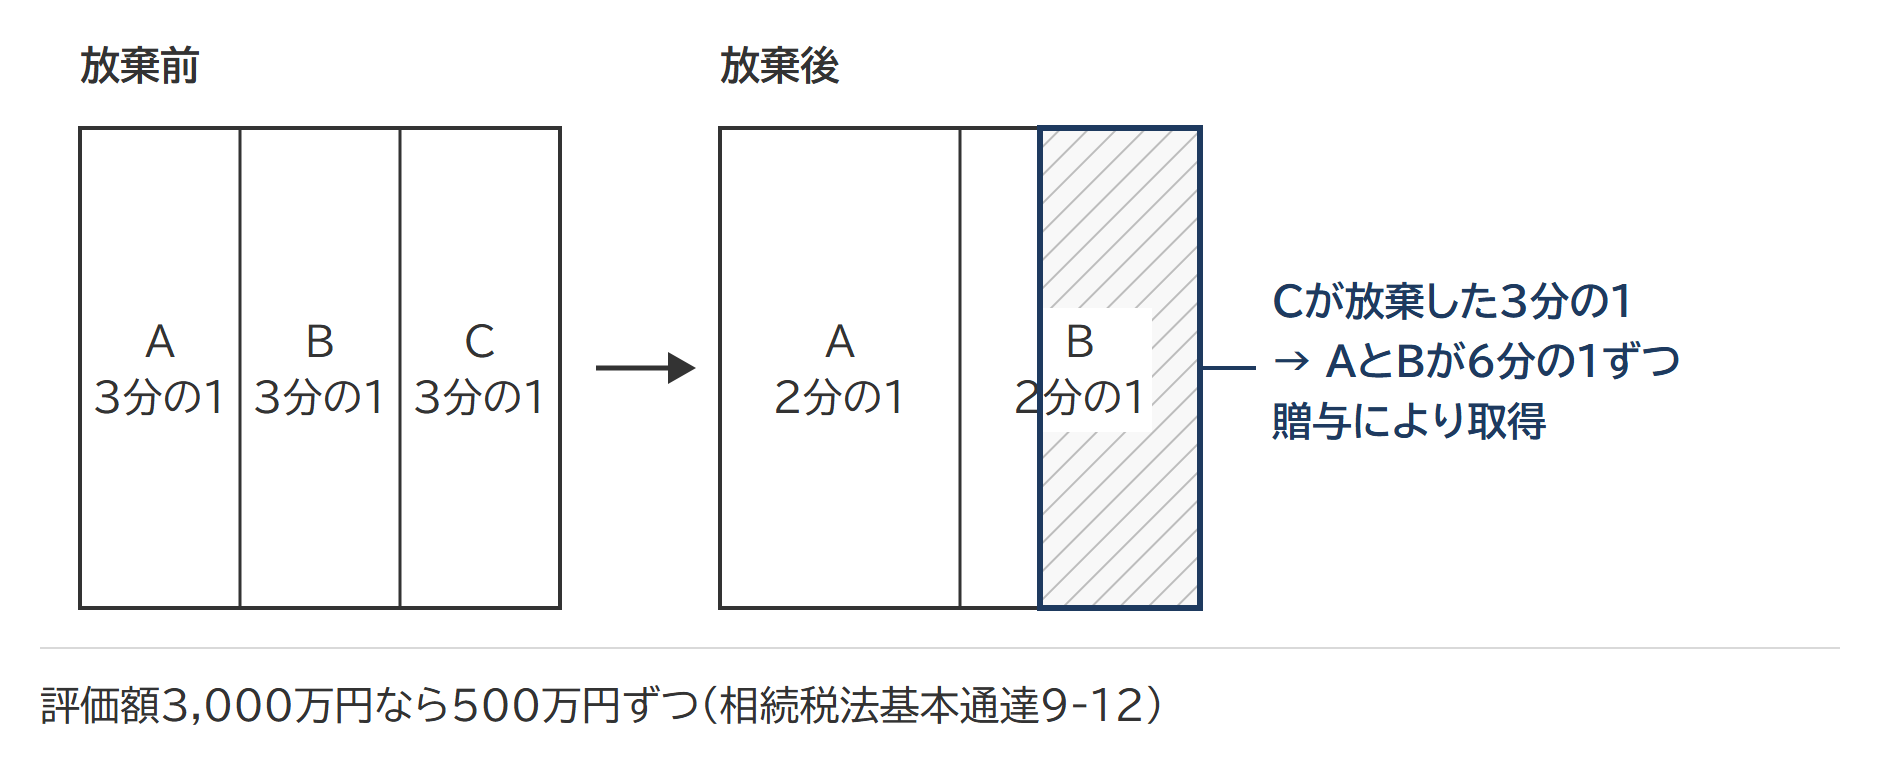
設例|兄弟3人が3分の1ずつ共有する評価額3,000万円の土地で、1人が持分を放棄した場合
放棄された3分の1(1,000万円)を、残る2人が6分の1ずつ取得
1人あたり 500万円 - 110万円 = 390万円
390万円 × 20% - 25万円 = 贈与税 各53万円(一般税率)
財産分与と名義変更=離婚の財産分与は原則かからず、対価のない名義変更は原則贈与(9-8・9-9)
離婚や婚姻の取消しによる財産分与で取得した財産は、贈与により取得した財産になりません。例外は、婚姻中の夫婦の協力で得た財産の額その他一切の事情を考慮してもなお過当な部分と、離婚を手段として贈与税や相続税のほ脱(不正に税を免れること)を図ると認められる場合です(相続税法基本通達9-8)。
不動産や株式の名義を変えて対価の授受がないとき、他人の名義で新たに不動産や株式を取得したときは、原則として贈与として取り扱われます(9-9)。預金の名義が家族でも本当の持ち主が別なら、贈与ではなく名義預金として相続財産に戻されます。
同族会社の株価が上がったとき=他の株主への贈与(9-2)
同族会社に財産を無償で提供する、会社への貸付金を放棄するなどで株式の価額が増加すると、株主がその増加分を、提供や免除をした人から贈与によって取得したものとして取り扱われます(相続税法基本通達9-2)。
| 会社に起きたこと | 贈与したとされる人 |
|---|---|
| 会社に対し無償で財産の提供があった | その財産を提供した人 |
| 時価より著しく低い価額で現物出資があった | その現物出資をした人 |
| 対価を受けないで会社の債務の免除、引受けまたは弁済があった | その免除・引受け・弁済をした人 |
| 会社に対し時価より著しく低い価額の対価で財産の譲渡があった | その財産を譲渡した人 |
社長が会社への貸付金を放棄すれば、債務が消えて上がった株価の分だけ、ほかの株主である子や孫への贈与になります。会社が法的整理や再建のための負債整理に入っていれば債務超過額に相当する部分が贈与から外れますが、単に債務超過なだけでは外れません(9-3)。どの株主にいくら移るかは、持株比率と非上場株式の評価方法で決まります。
保険料を負担していない人が受け取った保険金(相続税法5条)=負担者の死亡分を除き負担者からの贈与
満期や死亡で保険金が下りたとき、受取人以外の人が保険料を負担していれば、その負担割合に対応する部分の保険金は負担者からの贈与とみなされます(相続税法5条1項)。負担者本人の死亡で下りた分は相続税です(同条4項)。決め手は契約者の名義ではなく、保険料を実際に負担したのが誰か。父が保険料を払い、母を被保険者、25歳の子を受取人とする契約で母が亡くなれば、子が受け取った死亡保険金1,000万円は父からの贈与になり、贈与税は177万円(特例税率)。生命保険金の非課税枠が使えるのは、相続税の対象になる死亡保険金だけです。
契約者を途中で変えただけでは贈与税はかかりません。新しい契約者が解約して解約返戻金を受け取れば、その時に保険料を負担した人からの贈与として課税されます(国税庁が公表している質疑応答事例)。生前の契約者変更は、保険金や解約返戻金を払うときの支払調書に、変更前の契約者と変更の回数が書かれます(相続税法施行規則30条1項6号・所得税法施行規則86条1項8号)。契約者が死亡したことに伴う変更は、別の調書で税務署に届きます(相続税法59条2項)。契約者の死亡で契約を引き継いだ人は、生命保険契約に関する権利として相続税の対象になります。
出典:質疑応答事例 生命保険契約について契約者変更があった場合|国税庁/相続税法59条2項(e-Gov法令検索)
よくある質問
夫婦で住宅を買い、お金は夫が出したのに妻の持分を多くしました。贈与税はかかりますか
出したお金の割合と登記の持分がずれていれば、ずれた分は夫の資金で妻の名義の不動産を取得したことになり、他人の名義で新たに不動産を取得した場合として原則として贈与として取り扱われます(相続税法基本通達9-9)。婚姻期間が20年以上の夫婦の間の居住用不動産やその取得資金の贈与には、基礎控除とは別に2,000万円までの贈与税の配偶者控除があります(相続税法21条の6)。
夫が妻に居住用不動産を安く売った場合も同じです。国税庁の質疑応答事例は、時価3,670万円の居住用不動産を夫が妻に2,670万円で譲渡した事案で、低額譲受けによる利益1,000万円を居住用不動産の贈与と同じに見て、配偶者控除を適用して差し支えないとしています。
出典:質疑応答事例 低額譲受けによる利益相当額についての贈与税の配偶者控除の適用|国税庁/相続税法21条の6(e-Gov法令検索)
みなし贈与の申告期限や基礎控除は、通常の贈与と違いますか
同じです。みなし贈与で受けた利益はその年の贈与税の課税価格に入り、暦年課税ならほかの贈与と合計して基礎控除110万円を引き、翌年2月1日から3月15日までに申告します(相続税法28条1項・租税特別措置法70条の2の4)。相続が起きたときに相続開始前の贈与を相続財産に足し戻す生前贈与加算も、通常の贈与と変わりません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる
 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある