この記事の要点
- 共有持分は土地の全部に均等に及ぶので、持分の割合を土地の面積に掛けた面積が、その人の小規模宅地等の面積の上限です。
- 生前から共有名義だった土地は、被相続人の持分に当たる部分だけが特例の対象です。
- 相続で複数人が共有で取得した場合は、取得者ごとに要件を判定し、それぞれの持分に応じた面積に適用します。要件を満たさない取得者の持分には特例が及びません。
- 建物が共有名義でも、敷地の面積は土地の取得持分だけで計算します。建物の持分は面積の計算に出てきません。
- 取得者の面積の合計が限度面積を超えるときは、誰の持分からどれだけ選ぶかを取得者全員の同意で決めます。配偶者の税額軽減があるため、割り振り方で納める税額の合計が変わることがあります。
共有名義の土地に小規模宅地等の特例を使うときは、見るものが2つあります。生前に被相続人の持分だった部分だけが特例の対象になり、相続で複数人が取得したときは取得者ごとに要件を判定して、それぞれの持分に応じた面積に適用します。計算そのものは、持分の割合を掛けるだけです。誰の持分に何を掛けるかを取り違えると、面積も減額される金額も変わってしまいます。
設例の土地は、面積の合計が限度面積を超える場面のほかは、300㎡・9,000万円にそろえます。特例の区分や要件の全体像は4つの区分と適用要件の全体像に、当てはめの順序は特例の判定フローチャートにまとめています。
共有名義の土地は被相続人の持分だけが対象|持分は土地の全部に均等に及ぶ
生前から共有名義だった土地は、被相続人の持分に当たる面積だけが特例の対象で、ほかの共有者がもともと持っていた持分は対象になりません(詳しくは下の「共有名義の土地を1人が相続」)。持分の割合を掛けた面積が、その人の小規模宅地等の面積の上限です。
共有持分は、1つの土地を複数人で持つときの各人の所有の割合で、登記簿に「持分2分の1」のように記録されます。土地のどこか一角を指すものではありません。持分2分の1なら、土地の隅から隅まで2分の1ずつの権利が及んでいます。国税庁の質疑応答事例も、被相続人と配偶者が共有する土地に自宅と貸家が建っていた事例で、「共有持分権者のその土地に有する権利は、その土地の全てに均等に及ぶ」としています。被相続人の持分は、自宅の敷地にも貸家の敷地にも均等に及ぶという回答です。
出典:質疑応答事例 被相続人の共有する土地が被相続人等の居住の用と貸家の敷地の用に供されていた場合の小規模宅地等の特例|国税庁
この考え方を面積に置き換えると、300㎡の土地を2人で2分の1ずつ持っているときは、一人ひとりが150㎡分の宅地を持っているとして数えます。土地を縦に切り分けて、半分ずつ所有しているような見方です。これに対して「2人とも300㎡の土地全体を持っている」と横に重ねて見てしまうと、330㎡の限度面積に収まるかどうかの判定で面積を数えすぎてしまいます。
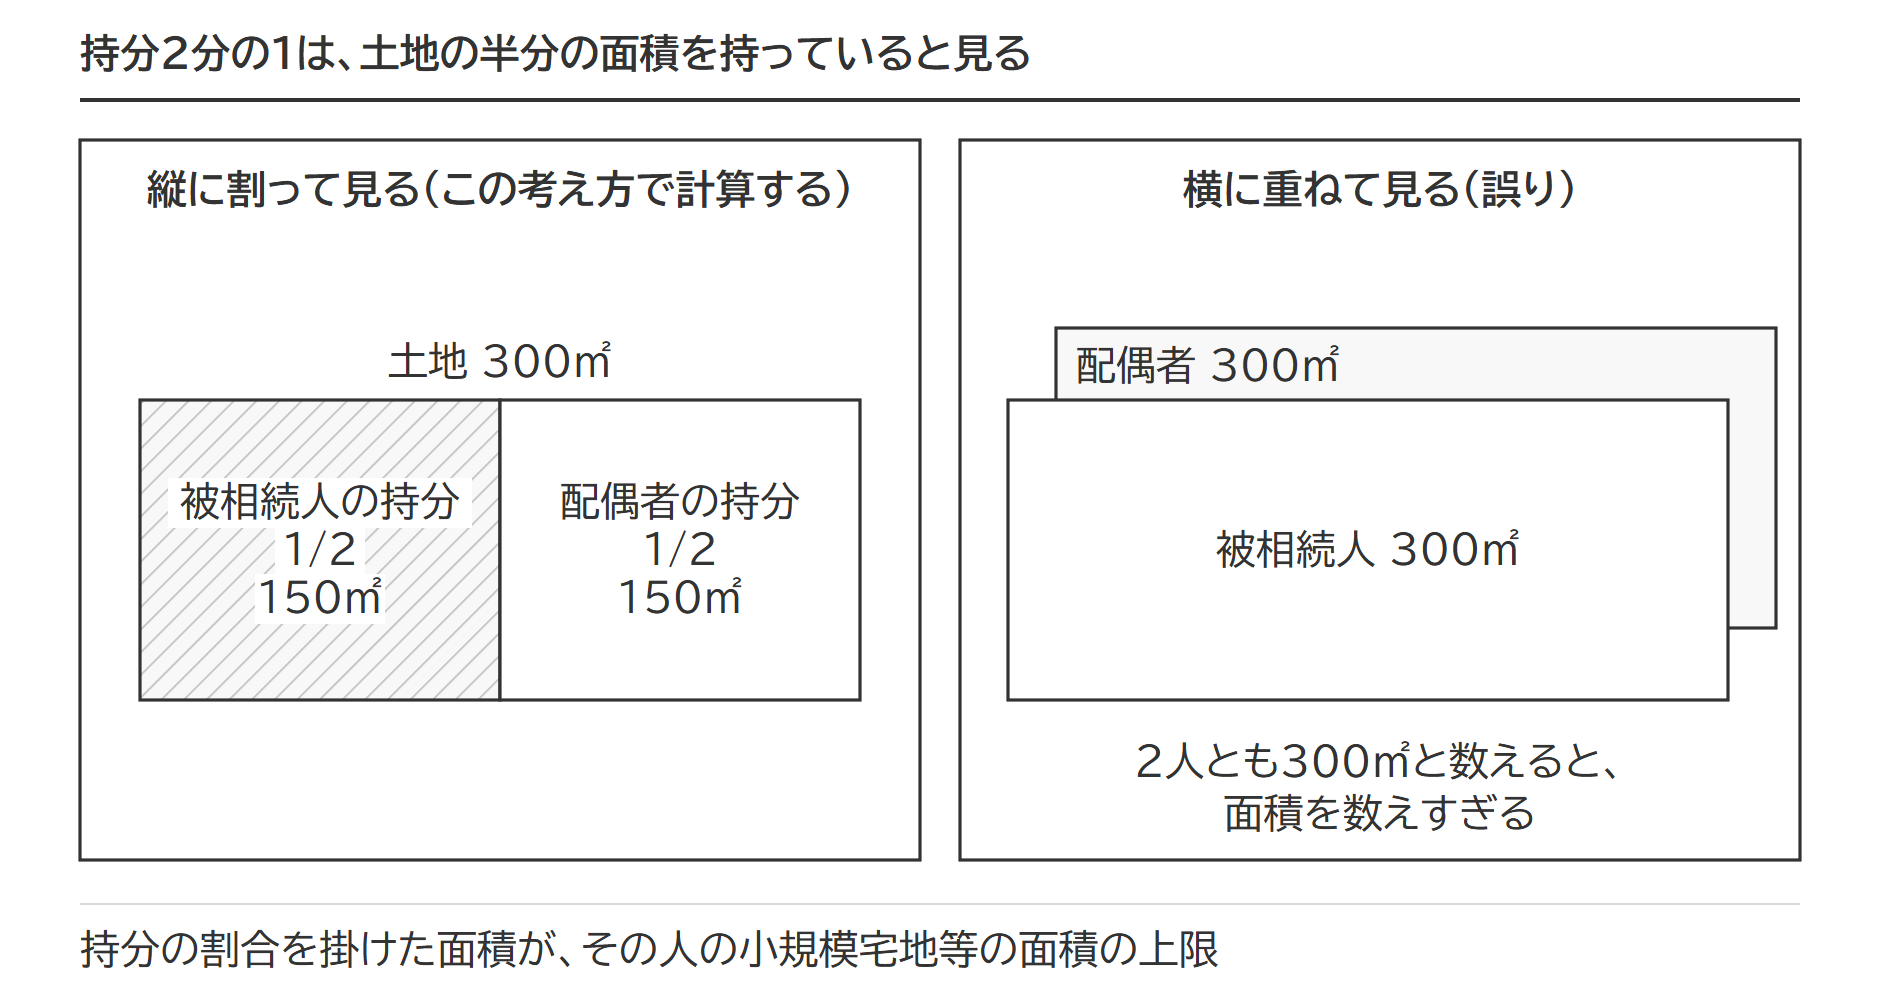
相続で取得する側も同じです。租税特別措置法施行令は、特定居住用宅地等(自宅の敷地で80%減る区分)になる部分を、配偶者や要件を満たす親族が「相続又は遺贈により取得した持分の割合に応ずる部分」と定めています。生前の持分も、相続での取得持分も、土地の面積にそのまま掛けます。
出典:租税特別措置法施行令40条の2第12項(e-Gov法令検索)
この記事の設例の前提
土地300㎡・自用地(人に貸していない土地)としての価額9,000万円(1㎡当たり30万円)。被相続人と配偶者がこの土地の上の家に住んでいた。特定居住用宅地等の減額割合は80%、限度面積は330㎡。
取得者は配偶者と長男。長男は、場合により「同居していた長男」(申告期限まで住み続けて土地を持ち続ける)と「別居で持ち家のある長男」のどちらかを置く。
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
建物が共有名義のときの小規模宅地等の特例|敷地の面積は土地の持分で決める
建物が被相続人と親族の共有名義でも、敷地は居住用宅地等に当たり、取得者が要件を満たせば特定居住用宅地等になります。居住用宅地等の上の家屋として認められるのは、被相続人が所有していた家屋と、被相続人の親族が所有していた家屋です。2人の共有は、どちらにも当てはまります。親族が所有する家屋のときは、その親族が敷地を被相続人から無償で借りていることが条件で、被相続人がその家屋を親族から借りて住んでいたなら、家屋の貸し借りも無償でなければなりません。
出典:租税特別措置法関係通達69の4-7(被相続人等の居住の用に供されていた宅地等の範囲)|国税庁
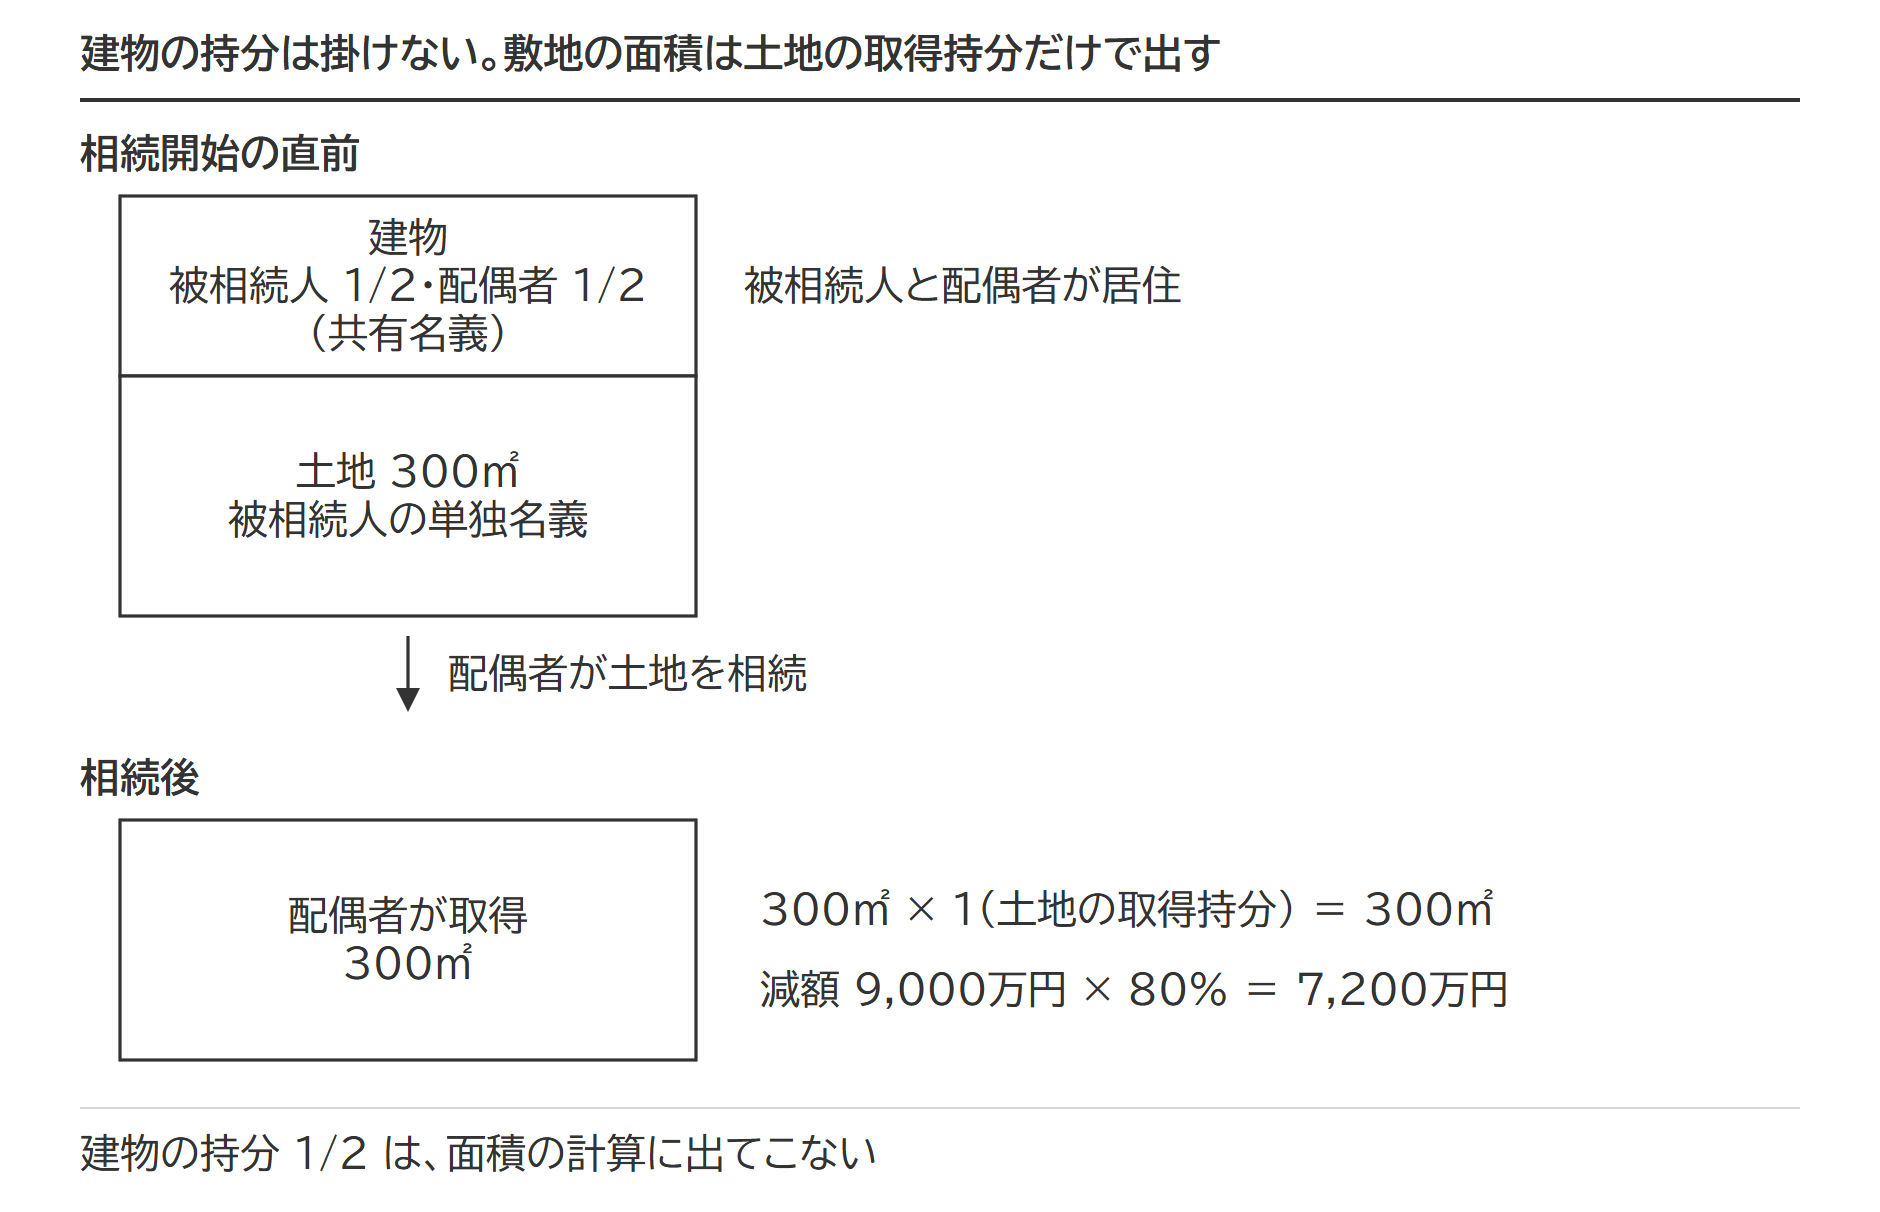
特例で減額されるのは土地だけで、建物の持分の評価額は減りません。建物の持分は、面積の計算にも出てきません。被相続人と配偶者が建物を2分の1ずつ持ち、土地は被相続人の単独名義だったとします。配偶者がこの土地を相続すれば、対象になる面積は土地の面積に土地の取得持分を掛けた300㎡×1=300㎡で、減額される金額は9,000万円×80%=7,200万円です。被相続人と同居の長男が建物を2分の1ずつ持ち、土地は被相続人の単独名義だった場合も同じで、長男が土地を相続して同居親族の要件を満たせば、300㎡×1=300㎡が対象です(長男の建物の持分は面積に関係しません)。
建物の名義人に地代や家賃を払っていたときは別です。被相続人が子から地代を受け取っていたなら、子の建物の持分に対応する敷地は居住用宅地等には当たらず、貸付事業用宅地等に当たるかを別に判定します(被相続人自身の建物の持分に対応する敷地は、居住用宅地等のままです)。地代や家賃の有無で結論がどう変わるかは、土地と建物の名義が違うときの扱いで整理しています。
貸家が夫婦の共有名義だった場合も、国税庁の質疑応答事例があります。夫の相続で、夫と生計を一にする(生活費を共にする)妻が貸家の夫の持分と敷地を取得して貸付事業を続けるときは、夫の家屋の持分に対応する敷地だけでなく、妻の家屋の持分に対応する敷地も貸付事業用宅地等の対象になります。この事例の評価は、夫の家屋の持分に対応する部分が貸家建付地(借家人の権利の分を差し引く評価)、妻の家屋の持分に対応する部分が自用地です。妻の持分に対応する部分は、妻自身の貸付事業の用に供されていた宅地等として特例の対象になります。減額が大きいのは、評価額の高い自用地の部分から先に選んだときです。
出典:質疑応答事例 共有家屋(貸家)の敷地の用に供されていた宅地等についての小規模宅地等の特例の選択|国税庁
複数人で相続したときは取得者ごとに判定|生前から共有だった場合を含む4つの組み合わせ
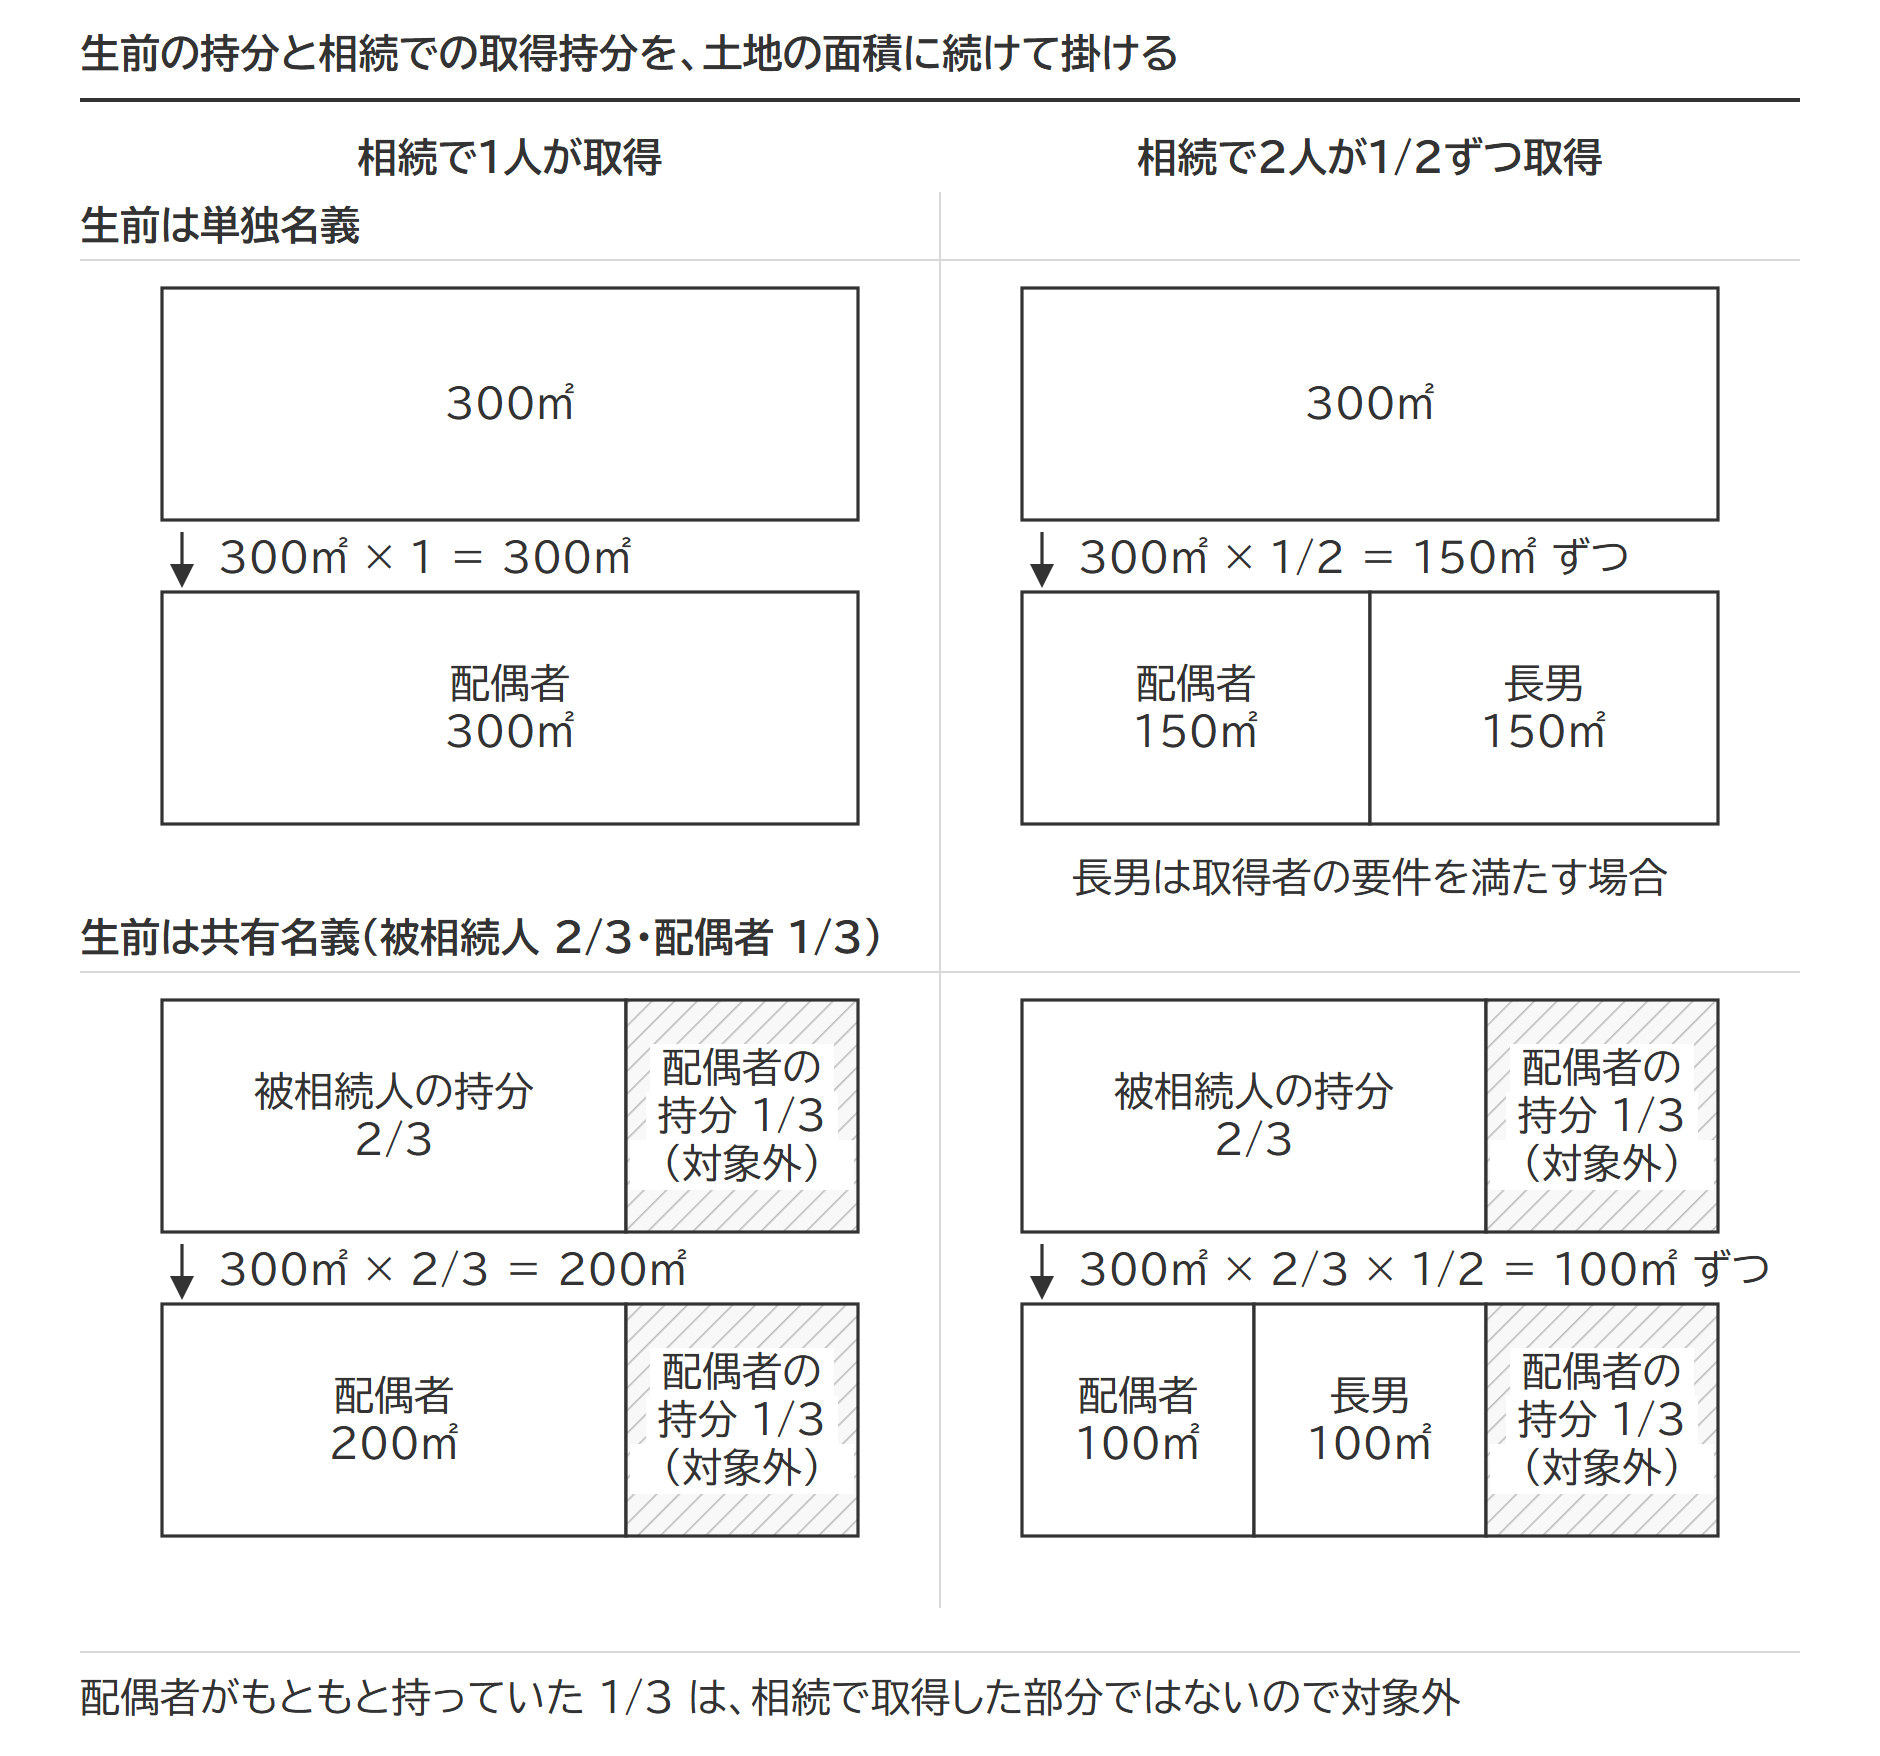
土地の共有には、生前から共有名義だった場合と、相続で複数人が取得して共有名義にする場合があります。取得者が2人以上いるときは、合計が限度面積に収まっていても、どの宅地等のどの部分に特例を使うかについて、特例の対象になり得る宅地等を取得した人全員の同意が必要です(下の「限度面積を超えるとき」)。両方が重なる組み合わせでは、2つの割合を続けて掛けます。
| 生前の所有 | 相続での取得 | 対象になる面積の出し方 |
|---|---|---|
| 被相続人の単独名義 | 1人が取得 | 土地の面積がそのまま対象。取得者の要件だけを見る |
| 共有名義 | 1人が取得 | 土地の面積 × 被相続人の持分 |
| 被相続人の単独名義 | 複数人が共有で取得 | 土地の面積 × 取得者の持分(取得者ごとに要件を判定) |
| 共有名義 | 複数人が共有で取得 | 土地の面積 × 被相続人の持分 × 取得者の持分(取得者ごとに要件を判定) |
共有名義の土地を1人が相続した場合|被相続人の持分だけが対象
土地300㎡を被相続人が3分の2、配偶者が3分の1の持分で持っていて、被相続人の持分を配偶者が相続したとします。特例の対象は相続や遺贈で取得した宅地等なので、配偶者がもともと持っていた3分の1は対象になりません。対象になる面積は300㎡×2/3=200㎡で、330㎡に収まります。減額される金額は、被相続人の持分の価額9,000万円×2/3=6,000万円に80%を掛けた4,800万円です。夫婦で2分の1ずつ持っていたなら、対象は300㎡×1/2=150㎡、減額される金額は4,500万円×80%=3,600万円です。
単独名義の土地を複数人で相続して共有名義にした場合|取得者ごとに判定し、持分に応じた面積
被相続人の単独名義だった土地を、配偶者と長男が2分の1ずつ取得したとします。ここで効くのが取得者ごとの要件です。配偶者には要件がありません。配偶者以外の親族は、同居していた親族か、いわゆる家なき子のどちらかの要件を満たす必要があります。
| 取得者 | 特定居住用宅地等になるための主な要件 |
|---|---|
| 被相続人の配偶者 | 取得者ごとの要件はない |
| 被相続人と同じ建物に住んでいた親族 | 相続開始の直前からその建物に住み、申告期限まで住み続けて、土地を持ち続けること |
| 同居していなかった親族(家なき子) | 被相続人に配偶者がなく、同居していた相続人もいないこと。相続開始前3年以内に自分や配偶者、3親等内の親族、特別の関係がある法人の持ち家(被相続人の家屋を除く)に住んだことがないこと。いま住んでいる家屋を過去に所有したことがないこと。土地を申告期限まで持ち続けること(ほかに国籍などの要件がある) |
要件の中身は特定居住用宅地等の取得者別の要件に、家なき子の要件は家なき子の6つの要件に、同居の判断は同居と認められる場合・認められない場合の判断基準にまとめています。
長男が同居していて申告期限まで住み続けるなら、配偶者も長男も要件を満たします。対象になる面積は、それぞれ300㎡×1/2=150㎡です。2人の合計300㎡は330㎡に収まります。減額される金額は一人当たり9,000万円×1/2×80%=3,600万円、課税価格に算入する価額は4,500万円−3,600万円=900万円ずつです。申告期限までに長男が持分を売ったり転居したりすると、外れるのは長男の150㎡だけで、配偶者の150㎡には影響しません。
長男が別居だったらどうでしょうか。被相続人には配偶者がいるので、長男は持ち家か借家かにかかわらず家なき子の要件を満たしません。配偶者の150㎡だけが対象になり、長男が取得した150㎡は4,500万円のまま課税価格に入ります。同じ持分で取得しても、要件を満たさない取得者の持分には特例が及びません。共有者の一人だけが特例を受けることもでき、2人とも要件を満たすときにどちらの持分から選ぶかは、取得者全員の同意で決めます。
配偶者がいない相続で、同居の長男と別居の次男が2分の1ずつ取得した場合は、長男の150㎡だけが対象です。被相続人と同居していた相続人(長男)がいるので、次男は家なき子の要件を満たしません。同居していた相続人がいないときに限り、家なき子のほかの要件を満たす次男の持分も対象になります。
区分所有登記のない二世帯住宅の敷地を配偶者と子が共有で取得する場合は、親族の居住部分を含めて敷地全体が対象になる点が加わります。13ケースの判定は二世帯住宅と小規模宅地等の特例|区分所有登記の有無で変わる6つの判定で扱っています。
共有名義の土地を複数人で相続した場合|2つの割合を続けて掛ける
被相続人が3分の2、配偶者が3分の1の持分で持っていた土地300㎡について、被相続人の持分を配偶者と同居の長男が2分の1ずつ取得したとします。対象になる面積は、一人当たり300㎡×2/3×1/2=100㎡です。価額は9,000万円×2/3×1/2=3,000万円ずつで、減額される金額は3,000万円×80%=2,400万円、課税価格に算入する価額は600万円ずつになります。配偶者がもともと持っていた3分の1は、ここでも対象外です。
居住用と貸付用に使っていた土地を共有で相続した場合|用途ごとに面積を分けてから持分を掛ける
1棟の建物の2階に被相続人と配偶者が住み、1階を貸していたとします。この場合、取得者の持分を掛けるのは、敷地を居住の用に供されていた部分と貸付事業の用に供されていた部分に分けた後です。階ごとに用途が違う1棟の建物なら、敷地は各用途の床面積の割合で分けるのが実務の扱いです。設例では居住用の部分も貸付用の部分も150㎡とします。
配偶者と、別居で持ち家のある長男が土地を2分の1ずつ取得し、配偶者は2階に住み続け、貸付事業は2人で引き継いで申告期限まで続けるとします。被相続人の貸付事業を引き継ぐ親族が貸付事業用宅地等の特例を受けるには、申告期限までに事業を引き継いで続けていることと、土地を申告期限まで持ち続けることが要件です。相続開始前3年以内に新しく貸し始めた土地は、原則として対象から外れます。要件の詳しい中身は貸付事業用宅地等の要件にまとめています。
居住用の部分150㎡は、配偶者の持分に当たる150㎡×1/2=75㎡が対象です。長男の75㎡は、家なき子の要件を満たさないため対象になりません。貸付用の部分150㎡は、配偶者も長男も要件を満たすので、75㎡ずつが対象です。貸付用の部分は貸家建付地として、自用地としての価額4,500万円に(1−借地権割合60%×借家権割合30%)を掛けた3,690万円と評価します。
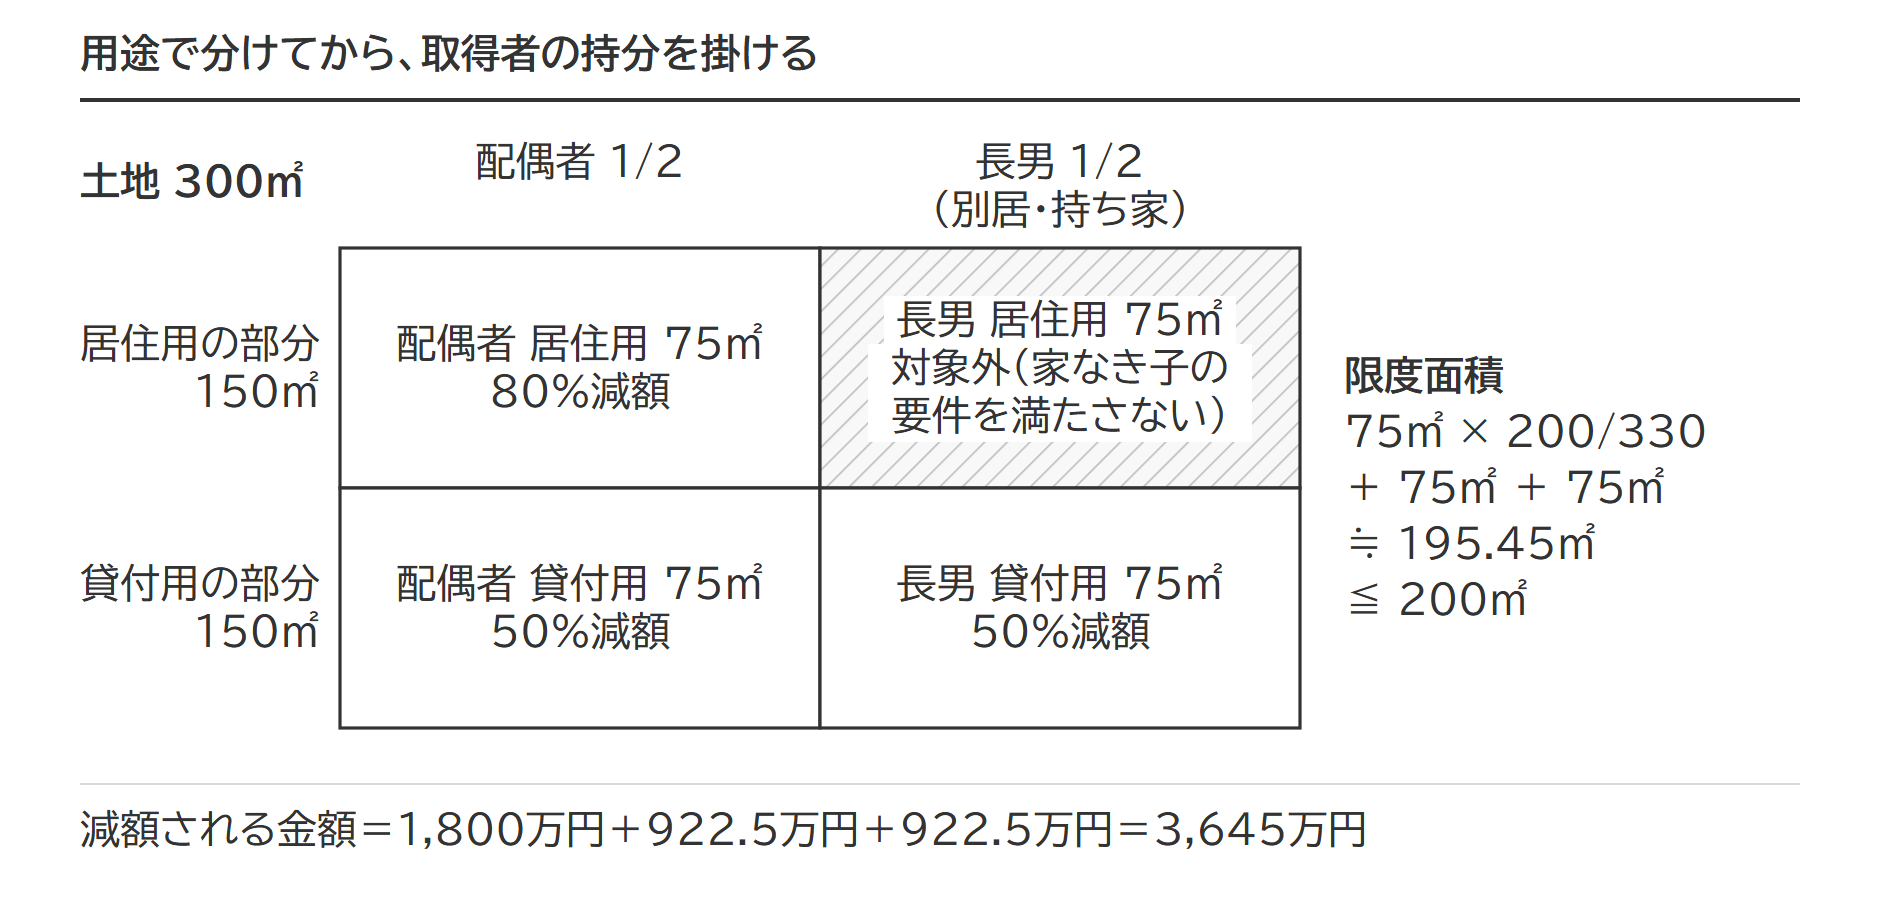
居住用と貸付用を併用するときは、限度面積を次の式で判定します。特定居住用宅地等の面積に330分の200を掛けた面積と、貸付事業用宅地等の面積を足して200㎡以下なら、全部に特例を使えます。
併用するときの限度面積の判定
特定居住用宅地等の面積 × 200/330 + 貸付事業用宅地等の面積 ≦ 200㎡
75㎡ × 200/330 + 75㎡ + 75㎡ = 45.45㎡ + 150㎡ ≒ 195.45㎡ ≦ 200㎡
出典:租税特別措置法69条の4第2項(e-Gov法令検索)/租税特別措置法関係通達69の4-10(限度面積要件の算式)|国税庁
この設例は4.55㎡の余裕で収まります。減額される金額は、配偶者の居住用75㎡が2,250万円×80%=1,800万円、配偶者の貸付用75㎡が1,845万円×50%=922.5万円、長男の貸付用75㎡が1,845万円×50%=922.5万円です。合計は3,645万円です。限度面積を超えると、選んだ宅地等の全部に特例が使えなくなります。どの区分から先に選ぶと有利かは、限度面積要件と選ぶ順番で整理しています。
同じ土地で比べる|取得の仕方と減額される金額
土地は300㎡・9,000万円、取得者は配偶者と長男です。減額される金額が最も大きいのは配偶者と同居の長男が取得する場合と配偶者が単独で取得する場合で、別居で持ち家のある長男が持分を取得すると、その持分の分だけ減額が消えます。
| 取得の仕方 | 対象になる面積 | 減額割合 | 減額される金額 | 限度面積の判定 |
|---|---|---|---|---|
| 配偶者が単独で取得 | 配偶者300㎡ | 80% | 7,200万円 | 300㎡ ≦ 330㎡ |
| 配偶者と同居の長男が1/2ずつ取得 | 配偶者150㎡・長男150㎡ | 80% | 3,600万円+3,600万円=7,200万円 | 300㎡ ≦ 330㎡ |
| 配偶者と別居で持ち家のある長男が1/2ずつ取得 | 配偶者150㎡(長男の150㎡は対象外) | 80% | 3,600万円 | 150㎡ ≦ 330㎡ |
| 居住用150㎡と貸付用150㎡の土地を、配偶者と別居で持ち家のある長男が1/2ずつ取得 | 配偶者=居住用75㎡・貸付用75㎡、長男=貸付用75㎡ | 居住用80%・貸付用50% | 1,800万円+922.5万円+922.5万円=3,645万円 | 75㎡×200/330+150㎡≒195.45㎡ ≦ 200㎡ |
金額を出す手順そのものは減額金額の計算の手順で、別の設例を使って説明しています。
共有で取得した面積の合計が限度面積を超えるとき|誰の持分から選ぶかは取得者の間で決める
土地が広いと、取得者ごとの面積は要件を満たしていても、合計が330㎡を超えることがあります。限度面積は取得者全員の面積の合計で判定するため、超えた分をどちらかの持分から外さなければなりません。特例は取得した宅地等「又はその一部」を選んで受けるため、誰の持分からどれだけ選ぶかを決めるのは取得者です。限度面積を超えるかどうかにかかわらず、選んだ内容には取得者全員の同意が要り、申告書に同意を示す書類を付けます。
出典:租税特別措置法69条の4第1項(e-Gov法令検索)/租税特別措置法施行令40条の2第5項(e-Gov法令検索)
土地400㎡・1億2,000万円(1㎡当たり30万円)を、配偶者と同居の長男が2分の1ずつ取得したとします。持分に応じた面積は200㎡ずつで、合計400㎡は330㎡を超えるため、選べるのは合計330㎡までです。70㎡はどちらかの持分から外します。配偶者200㎡・長男130㎡と選んでも、配偶者130㎡・長男200㎡と選んでも、減額される金額の合計は330㎡×30万円×80%=7,920万円で変わりません。
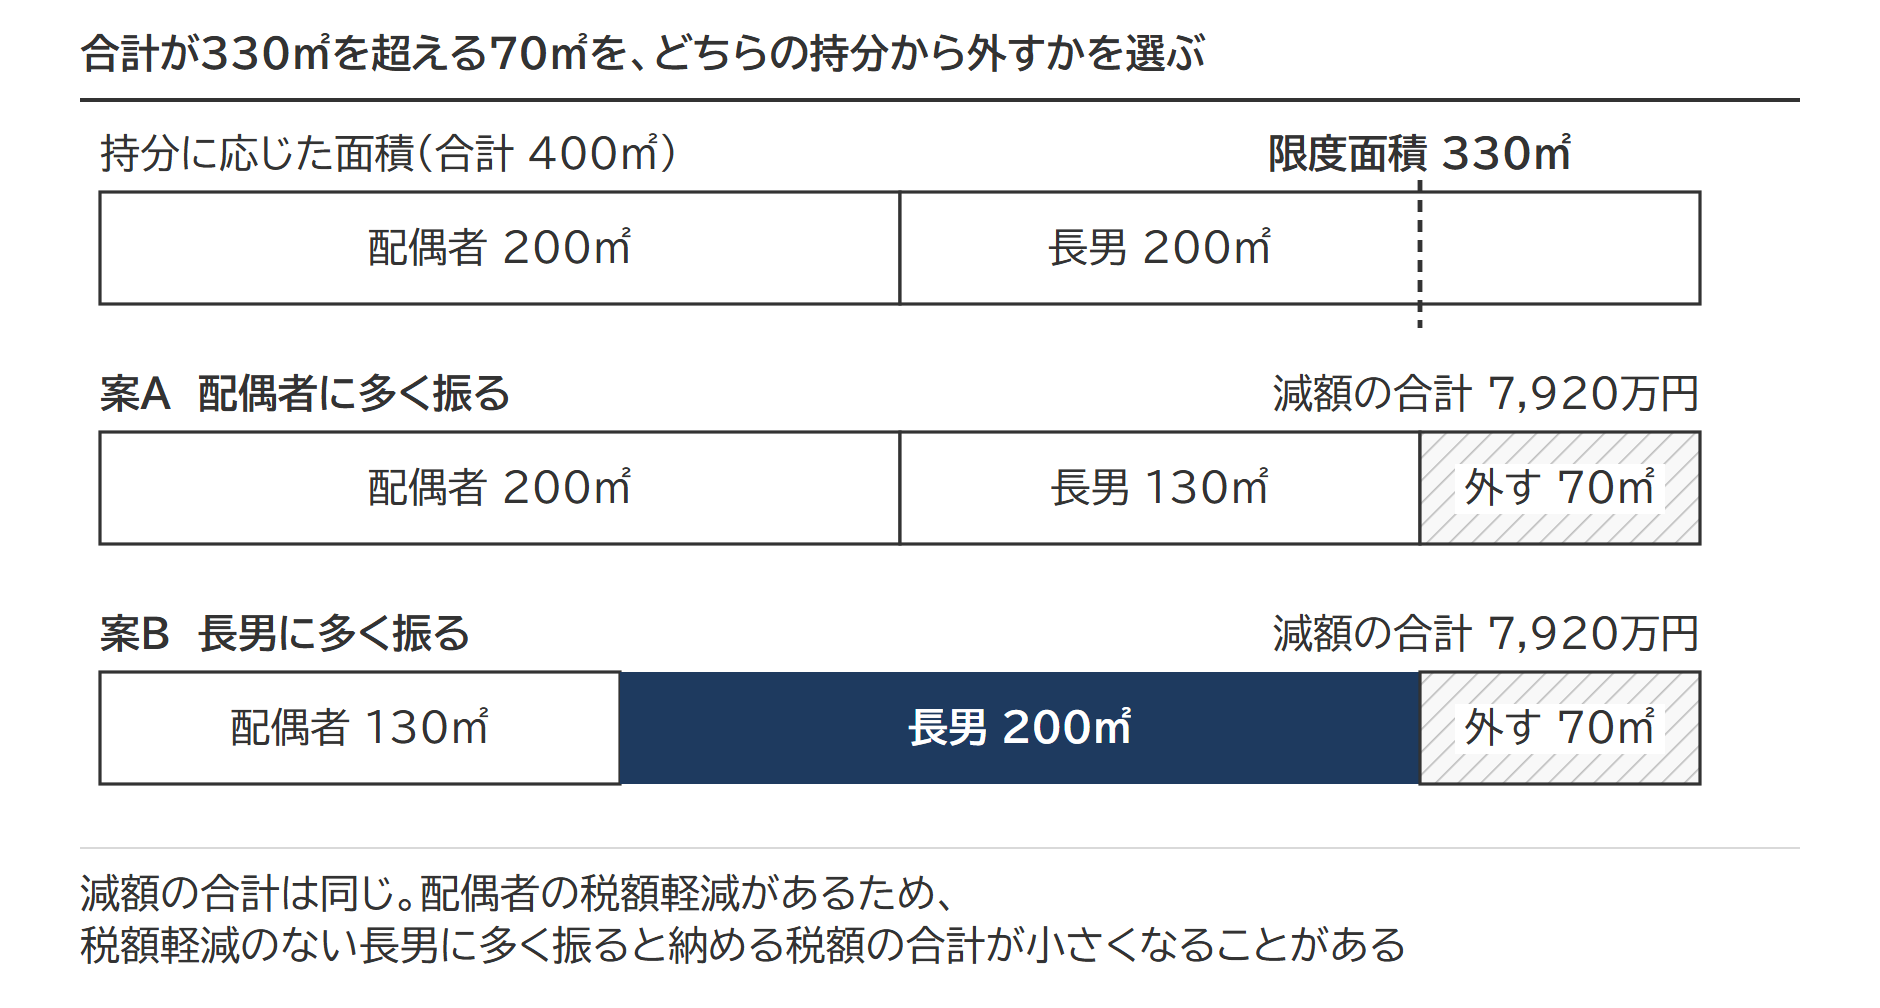
変わるのは、各人の課税価格です。配偶者には配偶者の税額軽減があり、取得した財産が法定相続分か1億6,000万円のどちらか大きい金額までなら、配偶者の相続税はかかりません。配偶者の取得分がこの範囲に収まっていれば、配偶者の持分を多く減額しても納める税額は変わらず、長男の持分に多く振ったほうが長男の税額が減る分だけ、家族が納める相続税の合計が小さくなることがあります。配偶者の取得分が税額軽減の範囲に収まっているなら、税額軽減のない取得者の持分から選ぶほうが、納める相続税の合計は小さくなります。誰がどの持分を取得するか(分け方)を決める段階では、二次相続まで含めた比較が必要です(『小規模宅地等の特例の限度面積要件|730㎡の完全併用と200㎡の限定併用を5つの事例で判定』)。
出典:相続税法19条の2(配偶者に対する相続税額の軽減)(e-Gov法令検索)
選んだ結果は、申告書第11・11の2表の付表1「小規模宅地等についての課税価格の計算明細書」に書きます。上段の「特例の適用にあたっての同意」欄に特例の対象になり得る宅地等を取得した全員の氏名を書き、下段に取得者ごとの持分に応じた面積と、そのうち限度面積に収まる面積を書きます。配偶者130㎡・長男200㎡と選んだ場合の記入は次のとおりです。
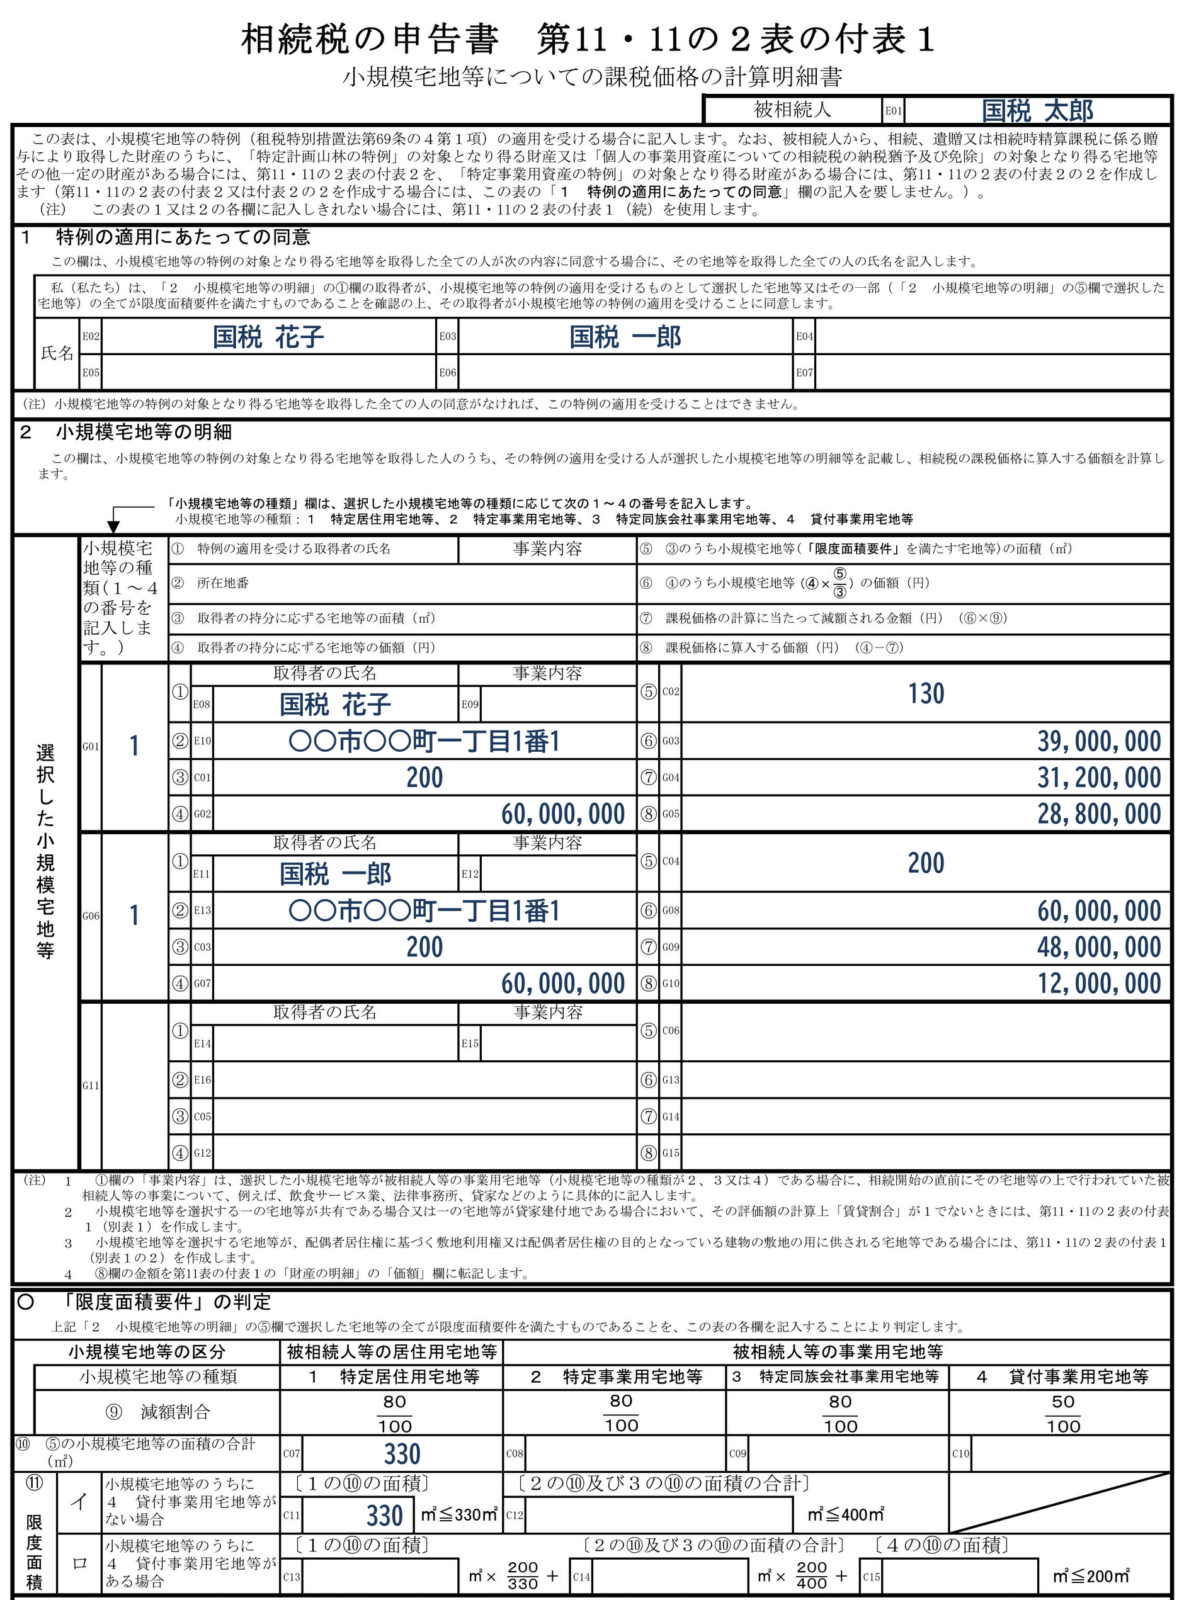
出典:相続税の申告のしかた(令和8年分用)第11・11の2表の付表1の記載例(64ページ)|国税庁
申告期限までに分割が決まっていない土地には、この選択そのものができません。分割後に特例を受ける手続は未分割のときの特例の扱いで説明しています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
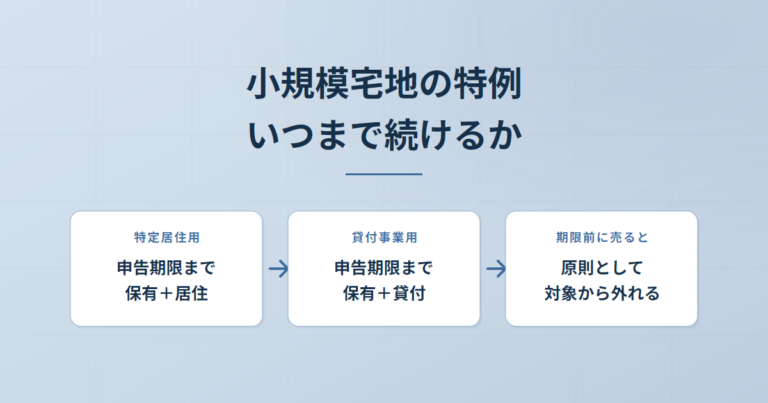 小規模宅地の特例は申告期限まで保有・居住が必要|いつまで何を続けるかを類型別に、途中で売った・取得者が亡くなったとき
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。