
この記事の要点
- 減額される金額は「宅地の評価額 × 適用面積 ÷ 取得した面積 × 減額割合」で求めます。取得した面積が限度面積に収まれば、評価額に減額割合を掛けるだけです。
- 限度面積と減額割合は、特定居住用330㎡・80%、特定事業用と特定同族会社事業用は合わせて400㎡・80%、貸付事業用200㎡・50%です。
- 限度面積は、宅地を取得した人全員が選んだ面積の合計で判定します。共有なら持分に応じた面積を各人が分け、どの部分を選ぶかは全員の同意で決め、超えて選ぶと全部が適用外です。
- 貸付事業用宅地等を選ばなければ、330㎡と400㎡をそのまま足した730㎡まで使えます。貸付事業用宅地等を含めるときは、ほかの宅地を200㎡の基準に換算して合計200㎡以内に収めます。
- 特例は申告書に適用を受ける旨と付表1の明細を付けて初めて使えます。税額が0円になるときも申告が要り、未分割なら分割見込書を付けて申告期限から3年以内の分割で更正の請求ができます。
小規模宅地等の特例で減額される金額の計算式
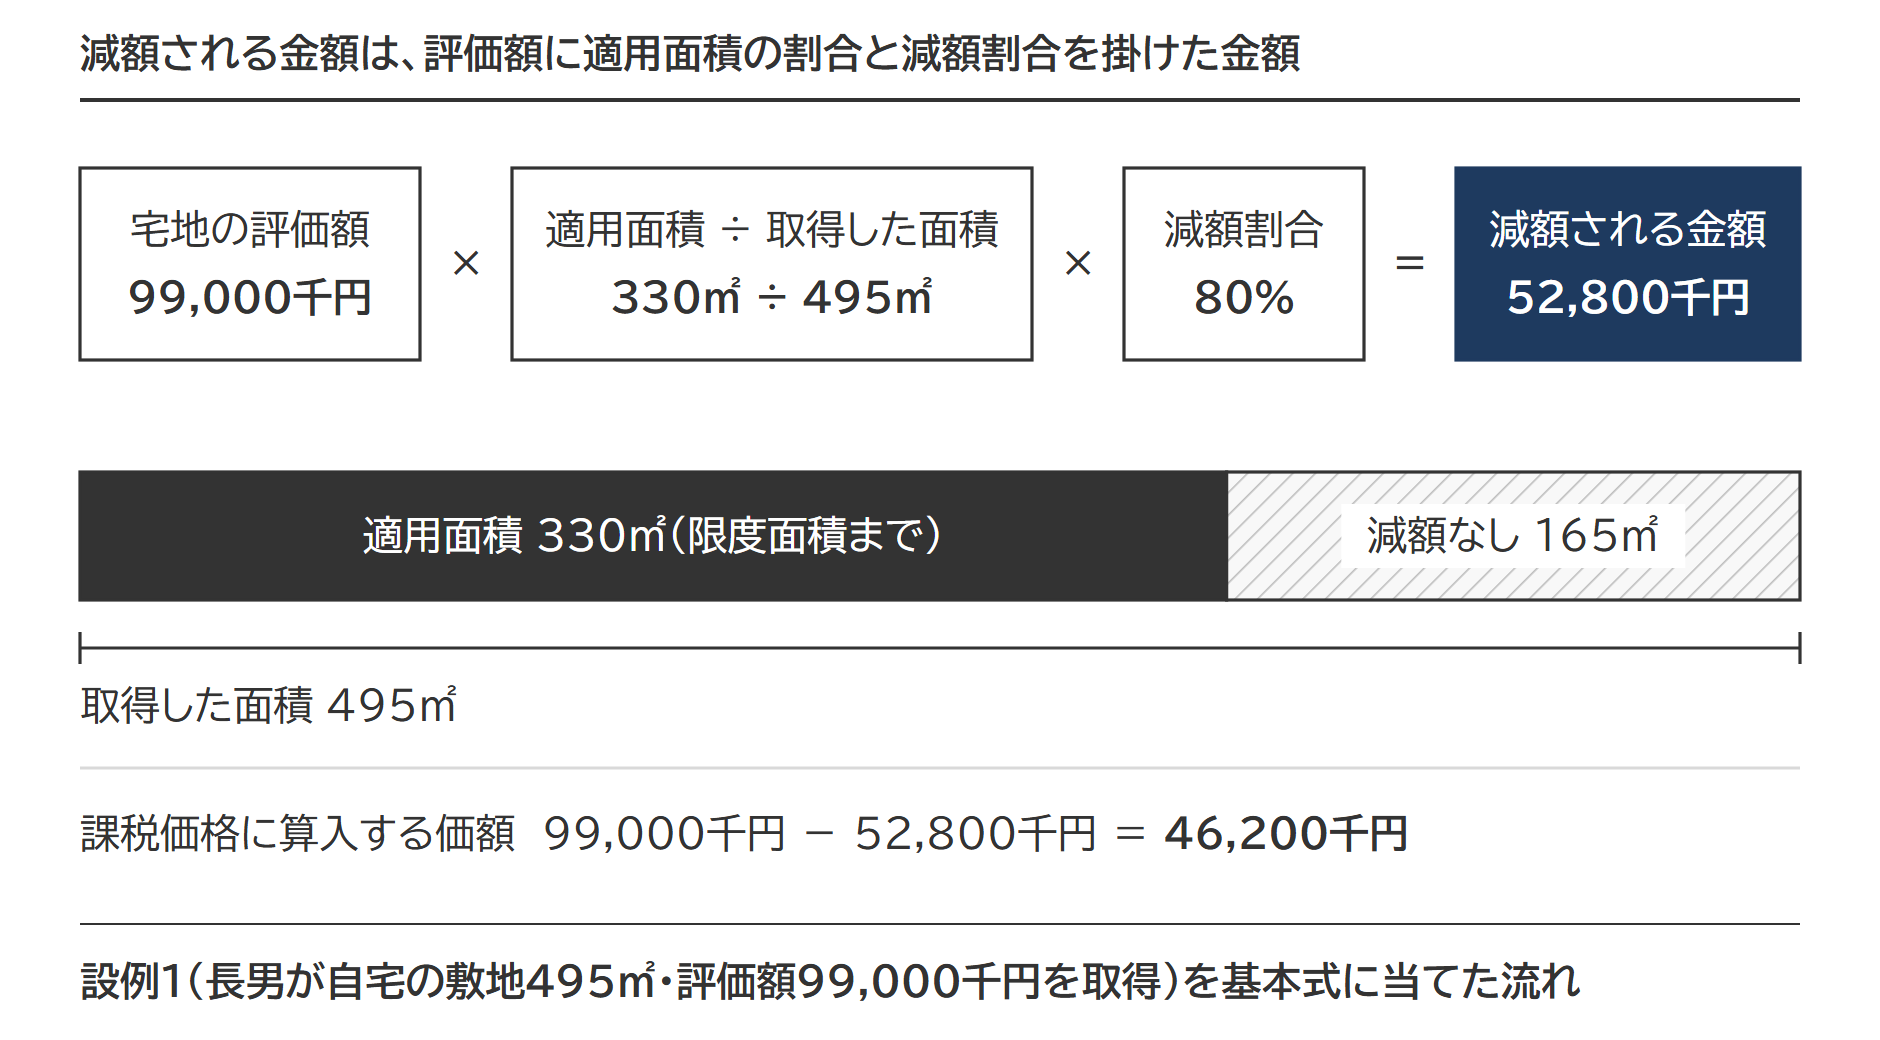
小規模宅地等の特例で減額される金額は、宅地の評価額に「適用面積÷取得した面積」と減額割合を掛けて求めます。取得した宅地が限度面積に収まれば、適用面積÷取得した面積は1です。評価額に減額割合を掛けるだけで減額が出ます。限度面積を超える宅地では、限度面積までが適用面積になり、超えた部分に減額はありません。
減額される金額の基本式
宅地の評価額 × 適用面積 ÷ 取得した面積 × 減額割合 = 減額される金額
宅地の評価額 - 減額される金額 = 課税価格に算入する価額
減額される金額の計算の手順(3段)
- 宅地の評価額を出す(路線価・貸家建付地などの評価後の額)。
- 適用面積を決める。取得した面積と限度面積(ほかの宅地で使った分を除く)の小さい方です。
- 評価額 × 適用面積 ÷ 取得した面積 × 減額割合で、減額される金額を出す。
表計算なら③をそのまま1つのセルの式にできます。
図は、次の節の特定居住用宅地等の設例(495㎡・99,000千円)を基本式に当てたものです。
限度面積と減額割合は、宅地の区分で決まります。
| 区分 | 相続開始の直前の使われ方 | 限度面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 被相続人等の住まいの敷地 | 330㎡ | 80% |
| 特定事業用宅地等 | 被相続人等の事業(貸付事業を除く)の敷地 | 400㎡(特定同族会社事業用宅地等と合わせて) | 80% |
| 特定同族会社事業用宅地等 | 被相続人と親族が株式の50%超を持つ法人に貸し、その法人が事業(貸付事業を除く)に使う敷地 | 400㎡(特定事業用宅地等と合わせて) | 80% |
| 貸付事業用宅地等 | 被相続人等の貸付事業(アパート・貸駐車場など)の敷地 | 200㎡ | 50% |
被相続人等とは、被相続人と、被相続人と生計を一にしていた親族をいいます。
出典:租税特別措置法69条の4第1項(減額割合)・第2項(限度面積要件)/タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
4つの区分のどれに当たるかと取得者の要件は、小規模宅地等の特例の全体像と4つの区分で整理しています。2つ以上の宅地を選ぶときの限度面積の判定と、貸付事業用宅地等を含むときの調整計算は限度面積要件と併用の判定の記事が担当です。この記事は、区分ごとの減額の計算と、共有・併用のときの減額の出し方を扱います。
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
特定居住用宅地等の計算例
特定居住用宅地等は、取得した面積が330㎡を超えても、330㎡までの部分が80%減額されます。超えた部分の評価額はそのまま課税価格に入ります。
設例1 自宅の敷地が330㎡を超えるとき(長男が495㎡・評価額99,000千円〔9,900万円〕を取得)
長男は相続開始の直前に被相続人と同居し、申告期限まで住み続け、持ち続けます。
減額される金額:99,000千円 × 330㎡ ÷ 495㎡ × 80% = 52,800千円
課税価格に算入する価額:99,000千円 - 52,800千円 = 46,200千円
330㎡÷495㎡は、495㎡のうち330㎡だけに特例が及ぶ割合です。配偶者が240㎡(評価額48,000千円〔4,800万円〕)を取得したなら全部が適用面積で、減額される金額は38,400千円、課税価格に算入する価額は9,600千円です。
減額されるのは課税価格で、税額はそこから基礎控除額を引いて税率を当てて決まるため、同じ減額でも遺産の額によって税額の下がり方は違います(遺産額別の税額は配偶者と子ども2人の相続税の早見表)。
申告書では、この計算を「小規模宅地等についての課税価格の計算明細書」(第11・11の2表の付表1)に書きます。付表1は、取得した面積③と価額④、選んだ面積⑤を書き、④×⑤÷③で選んだ部分の価額⑥を出してから減額割合⑨を掛けて減額される金額⑦を求める作りです。基本式と同じ順です。
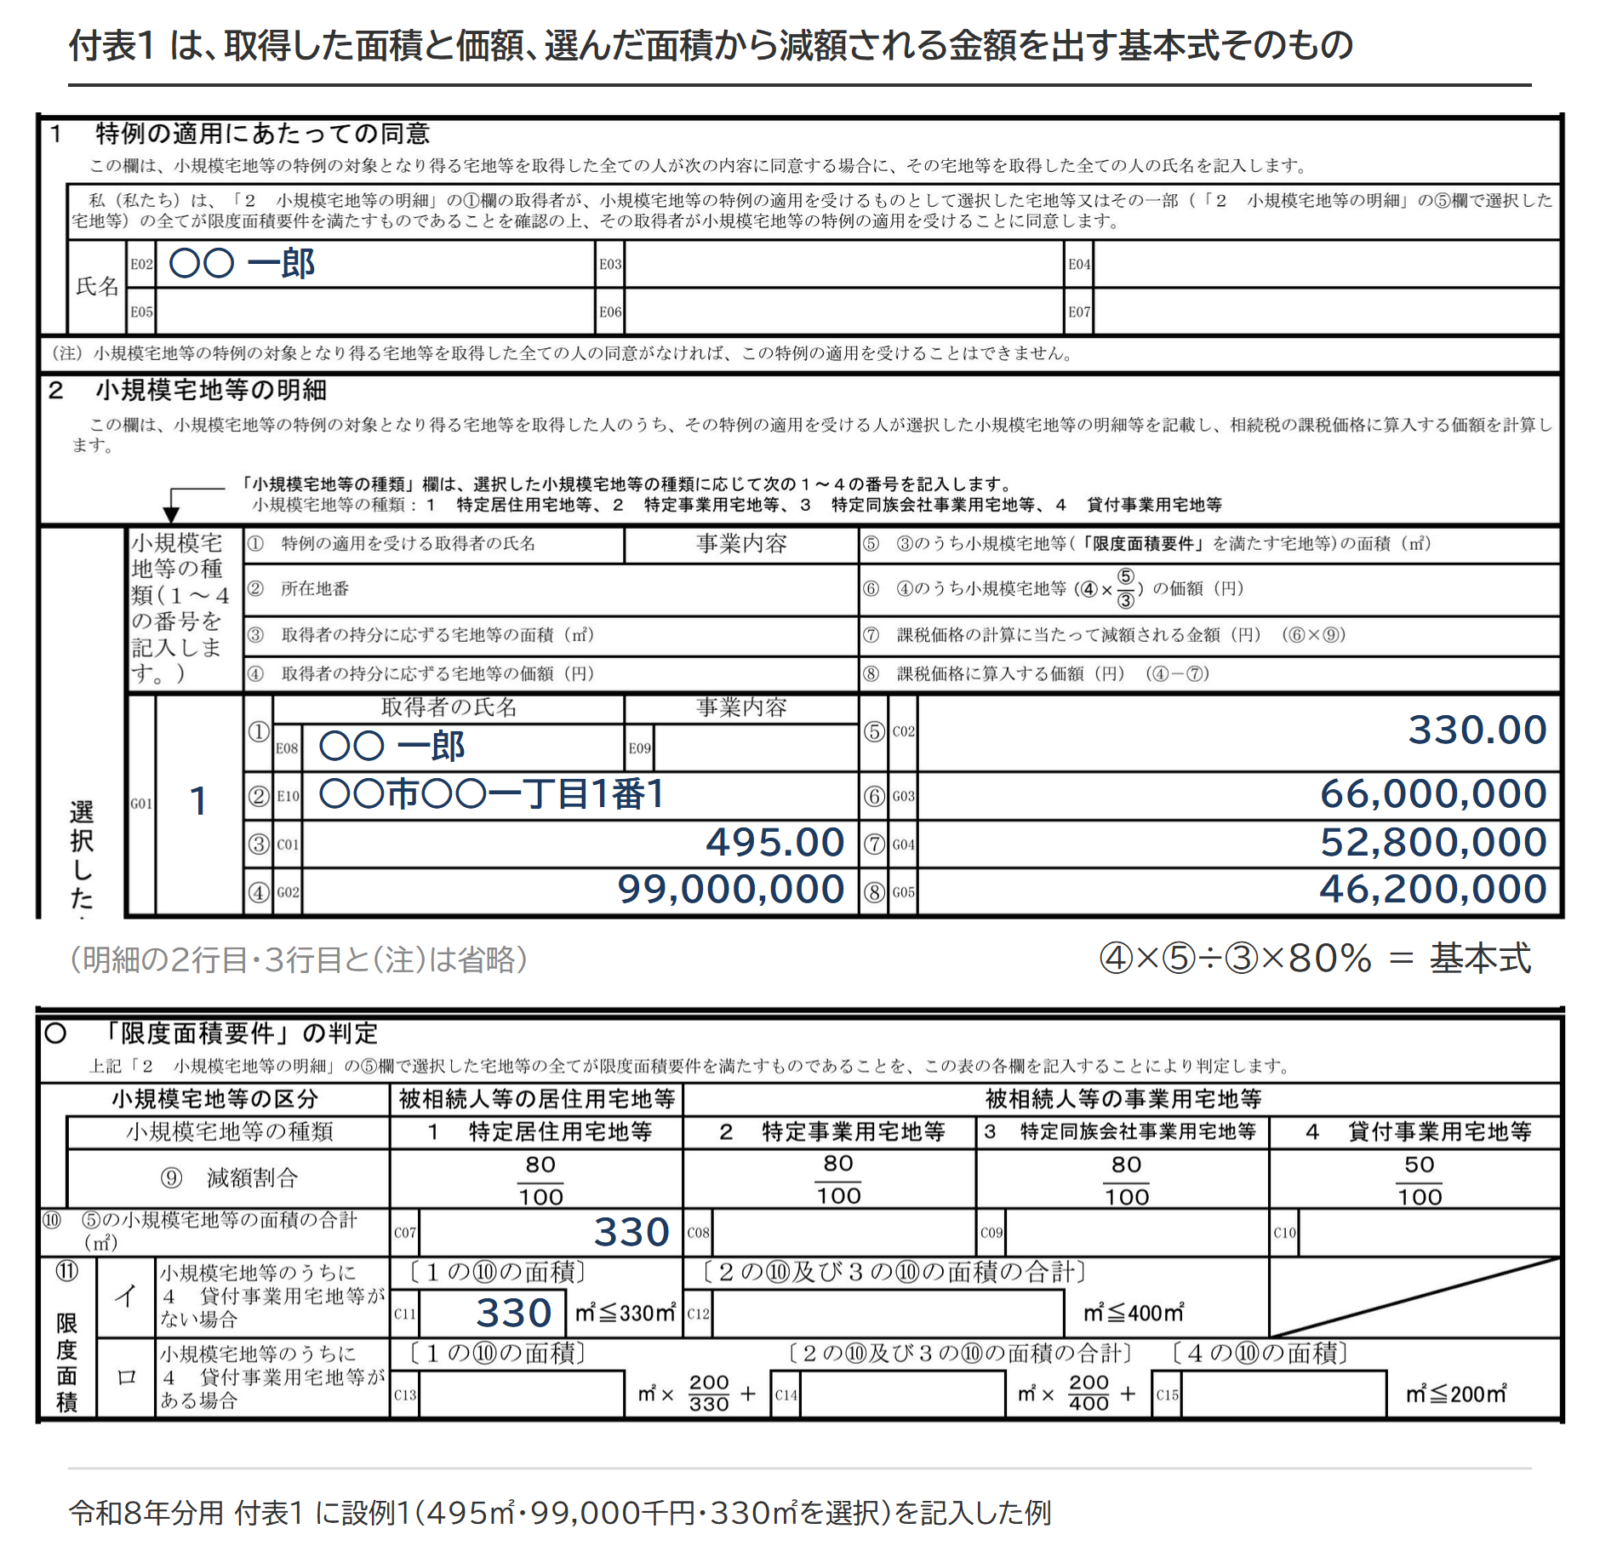
出典:第11・11の2表の付表1 小規模宅地等についての課税価格の計算明細書(令和8年分用・国税庁)/相続税の申告のしかた(令和8年分用)付表1の記載例
配偶者が取得するときは要件がありません。同居していた親族と、いわゆる家なき子(持ち家に住んでいなかった別居の親族)、生計を一にしていた親族は、取得者ごとに要件が分かれます。特定居住用宅地等に求められる要件で確かめられます。
マンションの自宅は、敷地全体の地積に敷地権の割合を掛けた面積が「取得した面積」です(小規模宅地等の特例の限度面積要件|730㎡の完全併用と200㎡の限定併用を5つの事例で判定)。
特定事業用宅地等の計算例
特定事業用宅地等は、400㎡までの部分が80%減額されます。計算の形は特定居住用宅地等と同じで、限度面積が400㎡に変わるだけです。
設例2 長男が店舗の敷地450㎡(評価額90,000千円〔9,000万円〕)を取得した
長男は被相続人の事業を引き継ぎ、申告期限まで敷地を持ち続けて事業を続けます。
減額される金額:90,000千円 × 400㎡ ÷ 450㎡ × 80% = 64,000千円
課税価格に算入する価額:90,000千円 - 64,000千円 = 26,000千円
取得した面積が360㎡なら全部が適用面積で、減額される金額は90,000千円×80%=72,000千円、課税価格に算入する価額は18,000千円です。
事業用の敷地のうち貸付事業(不動産貸付業・駐車場業・自転車駐車場業・事業に至らない規模の貸付け〔準事業〕)の敷地は、特定事業用宅地等に入りません。相続開始前3年以内に新たに事業に使い始めた敷地にも制限があります。特定事業用宅地等の要件と平成31年改正で整理しています。
特定同族会社事業用宅地等の計算例
被相続人が同族会社に貸していた敷地は、その法人が貸付事業以外の事業に使っていれば特定同族会社事業用宅地等です。限度面積は特定事業用宅地等と合わせて400㎡、減額割合は80%になります。法人の事業が貸付事業なら貸付事業用宅地等(200㎡・50%)です。
設例3 長男が同族会社の工場の敷地500㎡(評価額80,000千円〔8,000万円〕)を取得した
被相続人と親族が株式の50%超を持つ法人に、被相続人が相当の対価で貸していた敷地です。評価額は貸宅地(借地権が付いた土地)として、借地権割合(借地人の権利の割合)を控除した後の金額です。長男は申告期限にその法人の役員で、申告期限まで敷地を持ち続け、法人は申告期限まで工場として使い続けます。
減額される金額:80,000千円 × 400㎡ ÷ 500㎡ × 80% = 51,200千円
課税価格に算入する価額:80,000千円 - 51,200千円 = 28,800千円
出典:租税特別措置法69条の4第3項第3号(特定同族会社事業用宅地等)
法人の株式の持ち方、取得者が法人の役員であること、地代が相当の対価かどうかの判定は、特定同族会社事業用宅地等の要件にまとめています。
貸付事業用宅地等の計算例
貸付事業用宅地等は、200㎡までの部分が50%減額されます。評価額は、貸家建付地(自分の貸家が建つ土地)や貸宅地として、借地権割合・借家権割合(借家人の権利の割合)を考慮した後の金額を使います。
設例4 長男が賃貸マンションの敷地250㎡(評価額60,000千円〔6,000万円〕)を取得した
評価額は、満室(賃貸割合100%)を前提に貸家建付地として評価した後の金額です。長男は被相続人の貸付事業を引き継ぎ、申告期限まで敷地を持ち続けて貸し続けます。
減額される金額:60,000千円 × 200㎡ ÷ 250㎡ × 50% = 24,000千円
課税価格に算入する価額:60,000千円 - 24,000千円 = 36,000千円
取得した面積が160㎡なら全部が適用面積になり、減額される金額は60,000千円×50%=30,000千円です。課税価格に算入する価額は30,000千円になります。
貸付事業用宅地等で確かめる要件は、被相続人の貸付事業か、生計を一にしていた親族の貸付事業かで変わります。相続開始前3年以内に貸し始めた敷地は、原則として対象外です。貸付事業用宅地等の要件に整理しています。駐車場の敷地は、アスファルト舗装などの構築物があるかどうかが分かれ目です。駐車場に特例を適用できる事例で判定できます。
取得者が複数のとき(共有)の減額の計算
限度面積は、取得者ごとではなく、その相続で宅地を取得した人全員が選んだ面積の合計で判定します。共有で取得した宅地は、持分に応じた面積と価額を取得者ごとに分け、各人がそのうちどれだけを選ぶかを決める形です。どの部分を選ぶかには、特例の対象になり得る宅地を取得した全員の同意が要ります。合計が限度面積を超える選び方をすると、選んだ宅地の全部について特例が使えません。
出典:租税特別措置法69条の4第2項(限度面積要件)/租税特別措置法施行令40条の2第5項(限度面積要件を満たす旨の書類・選択についての同意を証する書類)/租税特別措置法関係通達69の4-10(限度面積要件の算式)・69の4-11(限度面積要件を満たさない場合)
設例5 配偶者と長男が自宅の敷地500㎡(評価額70,000千円〔7,000万円〕)を2分の1ずつ共有で取得した
持分に応じた面積と価額は、配偶者・長男とも250㎡・35,000千円〔3,500万円〕です。長男は相続開始の直前に被相続人と同居し、申告期限まで住み続け、持ち続けます。配偶者に要件はありません。2人の合計で330㎡まで選べるため、長男が250㎡の全部、配偶者が残りの80㎡を選びます。
| 取得者 | 持分に応じた面積 | 持分に応じた価額 | 選んだ面積 | 減額される金額 | 課税価格に算入する価額 |
|---|---|---|---|---|---|
| 配偶者 | 250㎡ | 35,000千円 | 80㎡ | 8,960千円 | 26,040千円 |
| 長男 | 250㎡ | 35,000千円 | 250㎡ | 28,000千円 | 7,000千円 |
| 合計 | 500㎡ | 70,000千円 | 330㎡ | 36,960千円 | 33,040千円 |
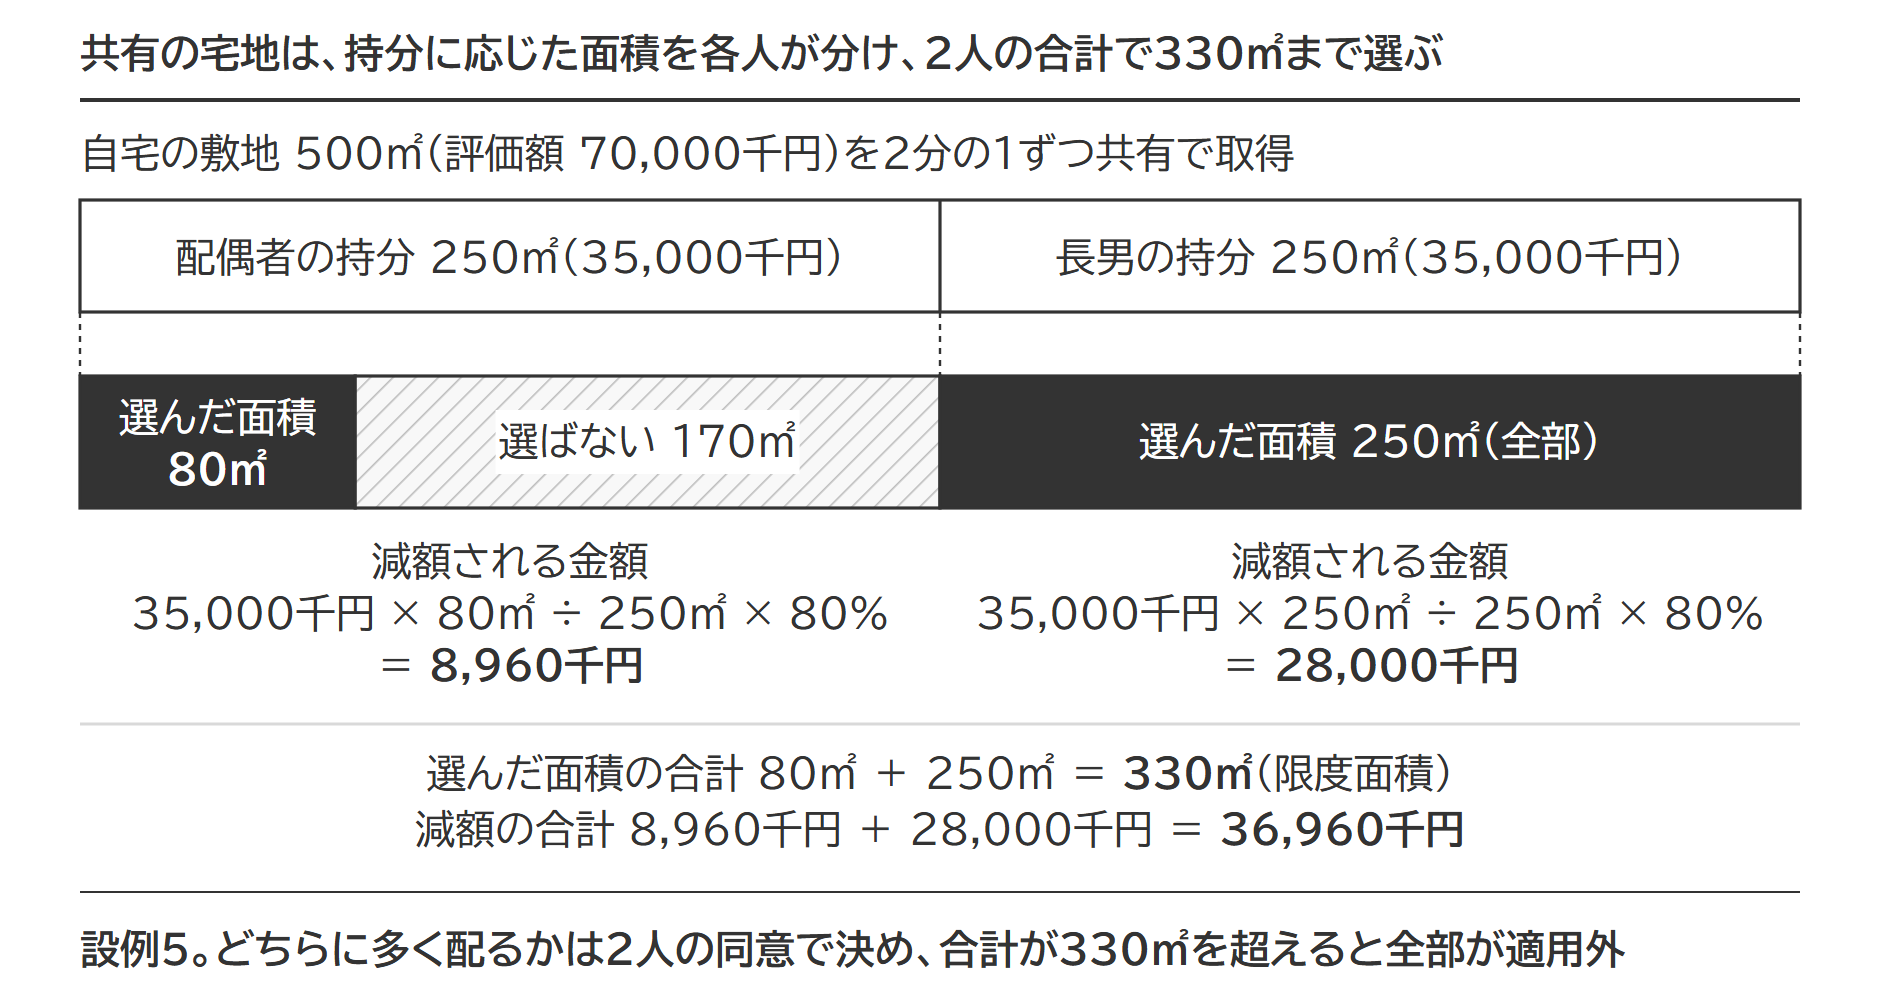
330㎡の割り振りは、法令が比率を定めていません。配偶者に250㎡、長男に80㎡と逆に配ることも、どちらか1人だけが受けることもできます。設例で長男に多く配ったのは、配偶者の取得分には配偶者の税額軽減が働くためです。減額を配偶者に寄せても、相続税の総額は変わりません。配偶者の納める税は税額軽減でもともと0円になることが多く、減額を長男に配る方が、家族が納める税額の合計は小さくなります(配偶者の取得分が税額軽減の枠を超えるときは別です)。配偶者に寄せた分け方の落とし穴は配偶者控除の使いすぎで二次相続が増える理由で扱っています。
長男が要件を満たさないときは、配偶者が取得した250㎡だけが対象です。減額される金額は35,000千円×80%=28,000千円にとどまります。生前から共有だった宅地や、二世帯住宅の敷地を共有で取得したときの適用面積は、小規模宅地等の特例と共有持分のパターン別の扱いで分けて説明しています。
2つ以上の宅地を選ぶとき(完全併用・限定併用)の計算式と計算例
2つ以上の宅地を選ぶときの限度面積は、貸付事業用宅地等を選ばなければ合わせて730㎡まで、選ぶなら200㎡の基準に換算して合計200㎡までです。選ばない組み合わせでは、330㎡と400㎡をそれぞれの限度面積まで使え、面積を換算する調整はありません。実務ではこの組み合わせを「完全併用」、貸付事業用宅地等を含む組み合わせを「限定併用」と呼ぶことがあります。法令と通達の用語ではなく、タックスアンサーは「貸付事業用宅地等がない場合」「ある場合」と書き分けています。
設例6 配偶者が自宅の敷地120㎡(評価額24,000千円〔2,400万円〕)、長男が店舗の敷地250㎡(評価額75,000千円〔7,500万円〕)を取得した
配偶者に要件はありません。長男は被相続人の事業を引き継ぎ、申告期限まで敷地を持ち続けて事業を続けます。自宅の敷地は330㎡、店舗の敷地は400㎡のそれぞれの限度面積に収まるため、どちらも全部が適用面積になり、80%を減額します。
| 宅地 | 取得者 | 評価額 | 適用面積(限度面積) | 減額される金額 | 課税価格に算入する価額 |
|---|---|---|---|---|---|
| 自宅の敷地(特定居住用宅地等) | 配偶者 | 24,000千円 | 120㎡(330㎡) | 19,200千円 | 4,800千円 |
| 店舗の敷地(特定事業用宅地等) | 長男 | 75,000千円 | 250㎡(400㎡) | 60,000千円 | 15,000千円 |
| 合計 | - | 99,000千円 | 370㎡(730㎡) | 79,200千円 | 19,800千円 |
貸付事業用宅地等を含む併用(限定併用)の計算式
貸付事業用宅地等を含めて選ぶときは、ほかの宅地の面積を200㎡の基準に換算して合計200㎡以内に収めます。
特定居住用宅地等の選んだ面積 × 200/330 + 特定事業用宅地等・特定同族会社事業用宅地等の選んだ面積 × 200/400 + 貸付事業用宅地等の選んだ面積 ≦ 200㎡
設例7 自宅の敷地320㎡(評価額64,000千円〔6,400万円〕)を先に選び、賃貸マンションの敷地240㎡(評価額30,000千円〔3,000万円〕)を貸付事業用宅地等に選びます。
自宅の減額される金額:64,000千円 × 80% = 51,200千円
貸付事業用宅地等に回る枠:200㎡ - 320㎡ × 200 ÷ 330 ≒ 6.06㎡
賃貸マンションの減額される金額:30,000千円 × 50% × 6.06㎡ ÷ 240㎡ ≒ 378.8千円
設例7では、自宅を先に選ぶ方が減額は大きく、貸付事業用宅地等に回る枠はほとんど残りません。どの宅地から選ぶと減額が大きくなるかは、1㎡当たりの評価額に区分ごとの乗数を掛けて比べます(自宅と貸付なら、自宅の㎡単価の2.64倍と貸付の㎡単価を比べます)。換算の式と有利な選び方の判定は限度面積要件と併用の判定で設例つきに説明しています。
1つの建物に自宅と賃貸の部屋があるときは、敷地を床面積の比で自宅部分と賃貸部分に分けてから、区分ごとに計算します(賃貸併用住宅と小規模宅地等の特例|自宅80%・賃貸50%の併用と取得者別の減額の試算)。
申告で必要なこと
特例は、相続税の申告書に適用を受ける旨を書き、付表1などの明細書と添付書類を付けて初めて使えます。相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月以内です。区分と取得者ごとの添付書類は小規模宅地等の特例の添付書類一覧にまとめています。
申告期限までに分割されていない宅地には、特例が使えません。申告書に「申告期限後3年以内の分割見込書」を付けて出しておき、申告期限から3年以内に分割すれば、分割があったことを知った日の翌日から4か月以内の更正の請求で特例を受けられます。訴えの提起などやむを得ない事情があるときは、税務署長の承認を受けたうえで、分割できることとなった日の翌日から4か月以内に分割すれば足りる扱いです。分割見込書の書き方と更正の請求までの流れは未分割の宅地に特例を適用する方法で確かめられます。
特例を使って相続税が0円になるときも、申告は要ります。特例を使う前の課税価格の合計額が基礎控除額以下なら申告は要りません。特例を使ってはじめて基礎控除額以下になる(税額が0円になる)ときは、申告書を出すことが特例の条件です。
出典:租税特別措置法69条の4第4項(分割要件)・第7項(申告要件)/相続税法27条(相続税の申告書)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
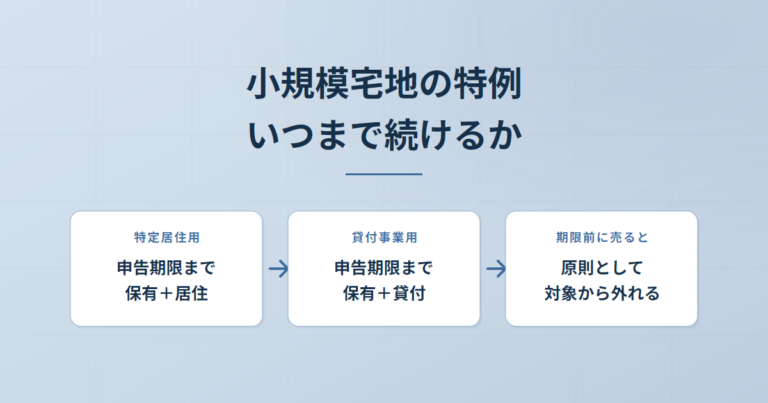 小規模宅地の特例は申告期限まで保有・居住が必要|いつまで何を続けるかを類型別に、途中で売った・取得者が亡くなったとき
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。