
この記事の要点
- 特定居住用宅地等は、相続開始の直前に被相続人か生計一親族が住んでいた宅地を、配偶者か要件に当たる親族が取得した場合に、330㎡まで80%減額できます。
- 判定は、被相続人等の居住の用に供されていた宅地か、取得者は誰か、申告期限まで所有と居住の継続要件を満たすか、の順に行います。
- 配偶者は取得者の要件がなく、申告期限前に売却や賃貸をしても減額できます。同居親族と生計一親族は、申告期限まで宅地を持ち、家屋に住み続けることが要件です。
- 同居していない親族(家なき子)は、被相続人に配偶者も同居の相続人もいないこと、相続開始前3年以内に自分・配偶者・三親等内の親族などの持ち家に住んでいないことなど6要件をすべて満たすことが要件で、家屋に住む要件はありません。
- 老人ホームに入居していた場合も、要介護認定などと定められた施設への入居の条件を満たし、自宅を事業や他人の居住に使っていなければ、被相続人の居住用の宅地として扱います。取得者の要件は別に必要です。
特定居住用宅地等とは(小規模宅地等の特例の居住用)
特定居住用宅地等は、小規模宅地等の特例のうち自宅の敷地に使う区分です。330㎡までの部分について、相続税の課税価格(税額計算のもとになる財産の価額)に入れる価額を80%減額します。
特定居住用宅地等とは、相続開始の直前に被相続人または被相続人と生計を一にしていた親族(あわせて「被相続人等」)が住んでいた宅地等のうち、配偶者か、要件に当たる親族が相続または遺贈で取得したものをいいます。宅地等には、土地のほか借地権など土地の上の権利を含みます。取得者は相続人に限りません。相続人でない孫などの親族が遺贈で取得した場合も、表の要件に当たれば対象です。
判定は3段階です。①その宅地が「被相続人等の居住の用に供されていた宅地等」に当たるか、②取得した人が配偶者・同居親族・同居していない親族・生計一親族(被相続人と生計を一にしていた親族)のどれか、③その取得者に求められる所有と居住の継続要件を申告期限(相続の開始があったことを知った日の翌日から10か月以内)まで満たすか、の順に見ます。
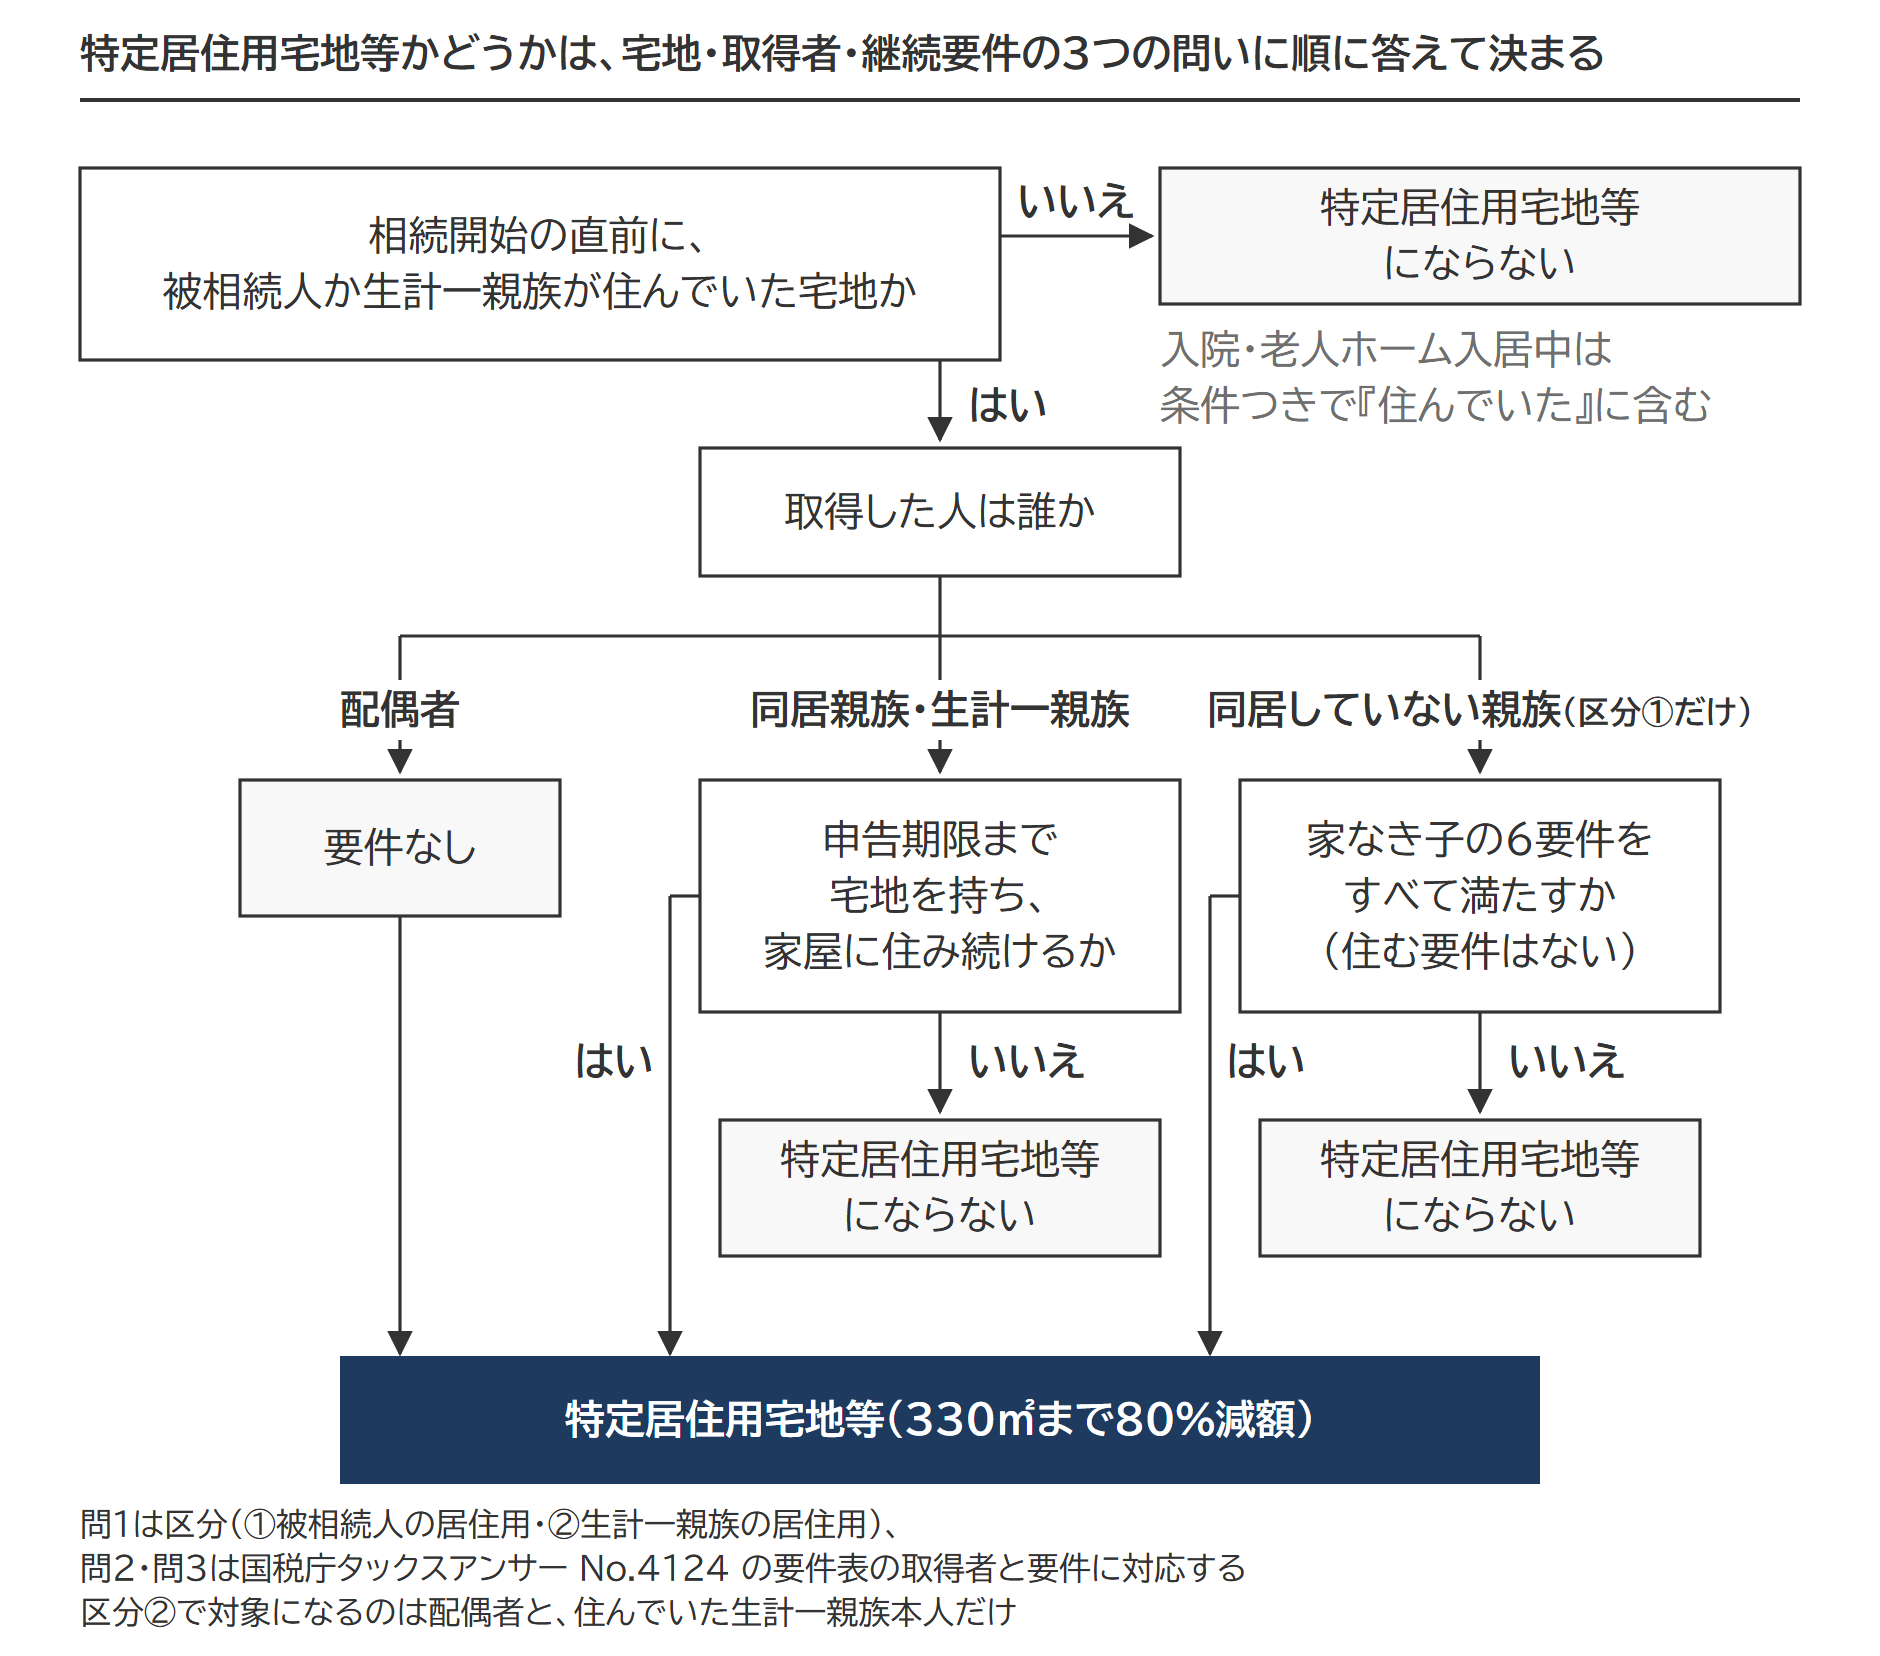
宅地の区分は2つあります。区分①は被相続人が住んでいた宅地等、区分②は被相続人と生計を一にしていた親族が住んでいた宅地等です(被相続人自身は住んでいない宅地)。どちらの区分かで、取得者に求められる要件が変わります。生計を一にするとは、同じ家に住んでいることに限らず、別居でも常に生活費の送金を受けている親族などが当たります(所得税基本通達2-47)。
住んでいた宅地が2つ以上あるときは、被相続人については主として住んでいた1つ、生計一親族については親族ごとに主として住んでいた1つの宅地等に限られます。配偶者と親族が共有で取得したときは、要件に当たる人が取得した持分に応ずる部分だけが特定居住用宅地等です。
出典:租税特別措置法69条の4第3項(e-Gov法令検索)/No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
「居住の用に供されていた宅地等」の判定
居住の用に供されていたかどうかは、被相続人等がその建物に生活の拠点を置いていたかで判定します。その人の日常生活の状況、建物に入った目的、建物の構造と設備、ほかに生活の拠点となる建物があるかどうかを総合して見ます。
建築期間中だけの仮住まい、特例を受けるためだけの一時的な入居、趣味や保養のために持つ建物は、住んでいた事実があっても生活の拠点とはいえません。被相続人と生計が別の親族が別の建物に住んでいた宅地は、区分①にも区分②にも当たらないため、特定居住用宅地等になりません。被相続人と同じ一棟の建物(区分所有建物の登記が無いもの)なら、親族が住んでいた部分も区分①に含みます。
出典:質疑応答事例 小規模宅地等の特例の対象となる「被相続人等の居住の用に供されていた宅地等」の判定
入院で空き家になっていた場合
被相続人が入院して自宅が空き家のまま相続が開始しても、自宅の敷地は被相続人の居住用の宅地等に当たります。入院で自宅を離れるのは一時的なものと認められ、生活の拠点はなお自宅に置かれていると解されるためです。空き家だった期間の長短は問いません。入院後に自宅をほかの用途に使った場合は別です。
出典:質疑応答事例 入院により空家となっていた建物の敷地についての小規模宅地等の特例
老人ホームに入居していた場合
被相続人が要介護認定などを受けて老人ホームなどに入居し、自宅が空き家になっていた場合も、自宅の敷地は被相続人の居住用の宅地等に含めます。次のどちらかに当たることが条件です。
- 相続開始の直前に要介護認定か要支援認定を受けていた被相続人(介護保険法施行規則140条の62の4第2号に当たる被相続人を含む)が、養護老人ホーム・特別養護老人ホーム・有料老人ホーム・介護老人保健施設・介護医療院・サービス付き高齢者向け住宅など定められた住居か施設に入居または入所していたこと
- 障害支援区分の認定を受けていた被相続人が、障害者支援施設か共同生活援助を行う住居に入所または入居していたこと
家屋の条件もあります。入居後にその家屋を事業の用や、被相続人等以外の人の居住の用にしていた場合は対象外です。認定は相続開始の直前の状態で判定し、認定の申請中に亡くなって相続開始後に認定された場合も認定を受けていた被相続人として扱います。この扱いは平成26年1月1日以後に開始した相続に適用されます。
老人ホームの扱いが決めるのは宅地の区分だけです。取得者の要件は別に満たす必要があります。相続後に宅地を売る場合は取得者の要件で決まり、配偶者は売っても減額でき、同居親族と家なき子は申告期限まで持ち続けることが要件です。入居前に同居していた親族の扱いや、入居後の自宅の使い方による違いは、老人ホーム入居中の小規模宅地等の特例でケース別に確かめられます。
出典:租税特別措置法施行令40条の2第2項(e-Gov法令検索)/質疑応答事例 老人ホームへの入所により空家となっていた建物の敷地についての小規模宅地等の特例(平成26年1月1日以後に相続又は遺贈により取得する場合の取扱い)/質疑応答事例 老人ホームに入所していた被相続人が要介護認定の申請中に死亡した場合の小規模宅地等の特例
取得した親族が単身赴任中だった場合
取得者側の居住も、生活の拠点で判定します。被相続人と同居していた長男が転勤で単身赴任中に相続が開始し、長男の妻と子はその家屋に住み続けている場合、転勤が解消すれば家族と起居をともにすると認められる家屋であれば、長男の居住の用に供していた家屋です。申告期限にまだ単身赴任中でも、長男が取得した宅地は特定居住用宅地等に当たります。
出典:質疑応答事例 単身赴任中の相続人が取得した被相続人の居住用宅地等についての小規模宅地等の特例
特定居住用宅地等の要件|取得者別の早見表
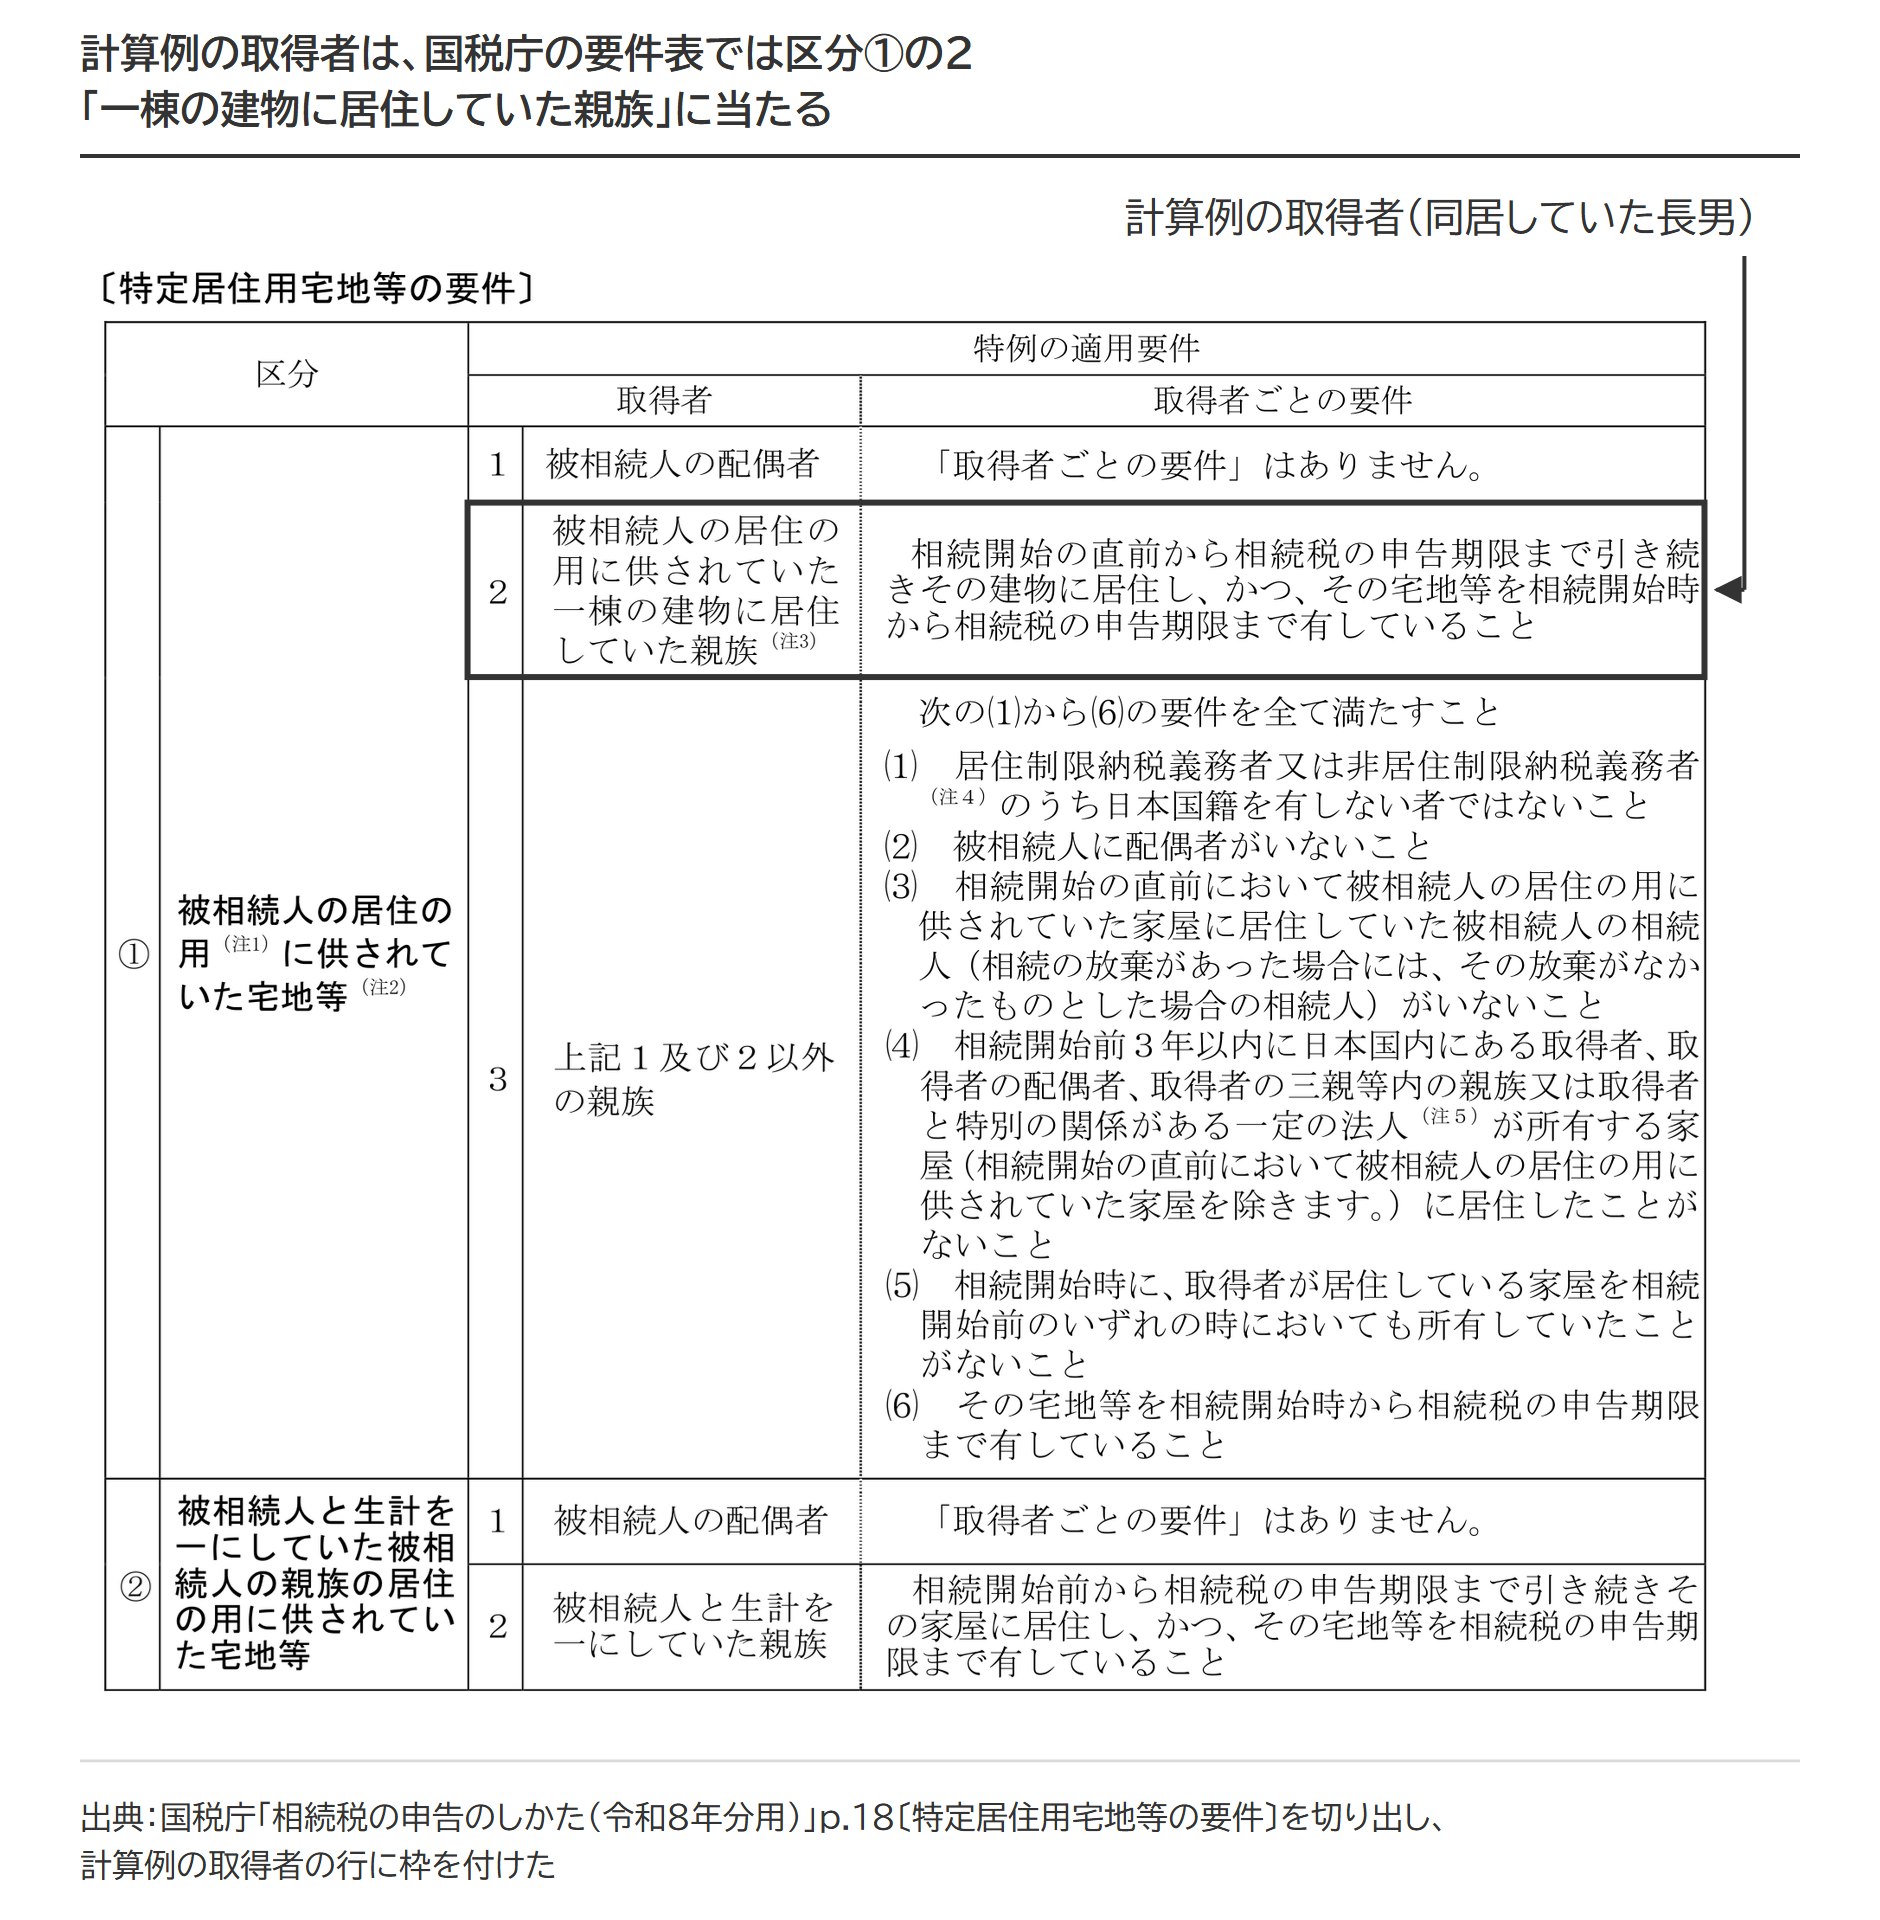
取得者に求められる要件は、宅地の区分と取得者の組み合わせで5つに分かれます。配偶者は区分①でも区分②でも要件がなく、同居親族と生計一親族は申告期限までの所有と居住の継続、同居していない親族は家なき子の6要件です。
| 宅地の区分 | 取得者 | 所有の継続 | 居住の継続 | そのほかの要件 |
|---|---|---|---|---|
| 区分① | ①の1:被相続人の配偶者 | ×(不要) | ×(不要) | なし(「取得者ごとの要件」はありません) |
| 区分① | ①の2:被相続人が住んでいた一棟の建物に住んでいた親族(同居親族) | ○ 相続開始時から申告期限まで | ○ 相続開始の直前から申告期限まで、その建物に | なし |
| 区分① | ①の3:上の1・2以外の親族(同居していない親族=家なき子) | ○ 相続開始時から申告期限まで | ×(不要) | 6要件すべて(納税義務者の区分・配偶者がいない・同居の相続人がいない・3年以内の持ち家なし・過去の所有歴なし・所有の継続) |
| 区分② | ②の1:被相続人の配偶者 | ×(不要) | ×(不要) | なし(「取得者ごとの要件」はありません) |
| 区分② | ②の2:被相続人と生計を一にしていた親族(住んでいた本人) | ○ 申告期限まで | ○ 相続開始前から申告期限まで、その家屋に | なし |
出典:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁
配偶者が取得した場合は要件なし(①の1・②の1)
配偶者が被相続人から取得する特定居住用宅地等には、特別な要件は必要ありません。条文(租税特別措置法69条の4第3項第2号)が要件を課す「親族」から、配偶者を除いているためです。
配偶者は、取得した宅地を申告期限前に売却しても、賃貸に出しても、転居しても減額を受けられます。生計一親族が住んでいた宅地(区分②)を配偶者が取得した場合も同じです。
出典:租税特別措置法69条の4第3項第2号(e-Gov法令検索)
同居親族が取得した場合(①の2)
被相続人が住んでいた一棟の建物に相続開始の直前に住んでいた親族は、相続開始の直前から申告期限まで引き続きその建物に住み、かつ宅地を相続開始時から申告期限まで持ち続けることが要件です。取得した同居親族が申告期限前に転居して別の親族を住まわせると、居住の継続を満たしません。
同居親族に当たるかは、被相続人が住んでいた一棟の建物のどの部分に、相続開始の直前に住んでいたかで見ます。一棟の建物が区分所有建物として登記されている場合は被相続人が住んでいた部分、そうでない場合は被相続人または親族が住んでいた部分に住んでいた親族が同居親族です。二世帯住宅の判定は二世帯住宅の小規模宅地等の特例、同居と認められるかどうかの境目は小規模宅地等の特例の同居要件で扱っています。
出典:〔措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係〕|国税庁
同居していない親族(家なき子)が取得した場合(①の3)
被相続人と同居していなかった親族が被相続人の住んでいた宅地を取得した場合は、次の6つの要件をすべて満たすことが必要です。この取得者は通称「家なき子」と呼ばれますが、子に限らず、要件に当たる親族なら使えます。
- 居住制限納税義務者または非居住制限納税義務者のうち、日本国籍を持たない人でないこと
- 被相続人に配偶者がいないこと(死別だけでなく、離婚している場合や未婚の場合も当たります)
- 相続開始の直前に被相続人の家屋に住んでいた相続人(相続の放棄がなかったものとした場合の相続人)がいないこと
- 相続開始前3年以内に、国内にある取得者本人・取得者の配偶者・取得者の三親等内の親族・取得者と特別の関係がある一定の法人が所有する家屋(被相続人が住んでいた家屋を除く)に住んだことがないこと
- 相続開始時に取得者が住んでいる家屋を、相続開始前のどの時点でも所有したことがないこと
- 宅地を相続開始時から申告期限まで持ち続けること
要件(3)の「住んでいた相続人」は、相続開始の直前にその家屋で被相続人とともに起居していた人をいいます。
第三者から借りた賃貸住宅に住んでいる親族は、要件(4)(5)に当たりません(3年以内に住んだ家屋の持ち主が、自分・配偶者・三親等内の親族・特別の関係がある法人でなければよいためです)。
要件(6)が求めるのは宅地の所有だけで、家屋に住むことは求めていません。転勤などで戻れなくても差し支えなく、申告期限までに家屋を賃貸に出しても、宅地を持ち続けていれば要件(6)を満たします。申告期限前に宅地を売却すると、特定居住用宅地等になりません。
要件(4)の配偶者・三親等内の親族・法人に当たるかは、相続開始の直前の状態で判定します。6要件それぞれの当てはめと、平成30年度改正で加わった要件(4)(5)の詳細は家なき子特例の要件で扱っています。
出典:租税特別措置法69条の4第3項第2号ロ(e-Gov法令検索)/租税特別措置法施行令40条の2第14項(e-Gov法令検索)/措置法通達69の4-21(被相続人の居住の用に供されていた家屋に居住していた親族の範囲)|国税庁(リンクは下の生計一親族の節の出典と同じページ)
被相続人が住んでいなかった宅地(区分②)|生計一親族が取得した場合(②の2)
区分②は、国税庁の表では『被相続人と生計を一にしていた被相続人の親族の居住の用に供されていた宅地等』で、被相続人自身が住んでいなくても対象になります。被相続人と生計を一にしていた親族が、自分の住んでいた宅地を取得した場合は、相続開始前から申告期限まで引き続きその家屋に住み、かつ宅地を申告期限まで持ち続けることが要件です。住んでいた親族と取得した親族が同じ人であることが前提で、同じ生計一親族でも別の人が取得すると、取得者の居住の継続を満たせず対象外です。
区分②に当たるのは、生計一親族が被相続人から無償で借りていた家屋か、親族(生計一親族本人を含みます)が所有する家屋で、その親族が敷地を被相続人から無償で借り、生計一親族がその家屋に無償で住んでいた場合です。ここでいう無償には、固定資産税に見合う程度など、相当の対価に至らない金額を払っていた場合も含みます。相場並みの地代や家賃を払っていた宅地は区分②に当たりませんが、被相続人が貸し付けていた宅地として、貸付事業用宅地等(200㎡まで50%減額)の要件で判定します。たとえば、被相続人の所有するマンションに住んでいた子で、生計を一にしていた場合は区分②に当たります。土地と建物の名義が違う場合の整理は土地と建物の名義が違うときの小規模宅地等の特例で扱っています。
出典:措置法通達69の4-7(被相続人等の居住の用に供されていた宅地等の範囲)/所得税基本通達2-47(生計を一にするの意義)
要件を満たさない例
判定で迷いやすいのは、同居していた親族以外が取得した場合と、別居の親族に持ち家がある場合です。
同居していた親族ではなく、別居の親族が取得した場合
被相続人と同居していた長男がいるのに、別居の次男が宅地を取得した場合、次男は同居親族ではないため①の2では判定できません。①の3(家なき子)で判定しますが、同居していた相続人(長男)がいるため要件(3)を満たさず、特定居住用宅地等になりません。同居していたのが相続人でない孫だった場合は要件(3)に当たらないため、次男はほかの5つの要件で判定します。
別居の親族が自分の持ち家に住んでいた場合
被相続人に配偶者も同居の相続人もおらず、別居の長男が取得した場合でも、長男が相続開始前3年以内に自分や配偶者の持ち家に住んでいれば要件(4)を満たしません。持ち家を3年より前に親族へ売り、そのまま住み続けていた場合も、過去にその家屋を所有していたため要件(5)を満たしません。
減額の計算例
減額の計算は、取得者が誰でも同じです。330㎡までの部分の価額に80%を掛けた金額を減額し、残りの20%と330㎡を超える部分の価額を課税価格に入れます。
165㎡の自宅の敷地を同居していた長男が取得した場合
前提:宅地165㎡・相続税評価額66,000,000円(1㎡当たり400,000円)。取得者は被相続人と同居していた長男(要件表の①の2)で、申告期限まで居住と所有を続ける。
①減額の対象になる部分の価額=165㎡は330㎡以下なので、宅地全体の66,000,000円
②減額される金額=66,000,000円 × 80% = 52,800,000円
③課税価格に入れる価額=66,000,000円 − 52,800,000円 = 13,200,000円
この例では、減額される金額は約5,280万円、課税価格に入る価額は約1,320万円です。330㎡を超える宅地は、超える部分が減額されません(計算は小規模宅地等の特例の計算方法の設例)。
複数の宅地に特例を使うときの限度面積の配分や、事業用・貸付事業用の宅地と併用するときの面積の計算は小規模宅地等の特例の限度面積、減額後の価額から相続税額までの流れは小規模宅地等の特例の減額の計算で扱っています。
出典:租税特別措置法69条の4第1項(e-Gov法令検索)/租税特別措置法69条の4第2項(限度面積要件)
申告要件と分割要件|申告で必要なこと
特定居住用宅地等の減額は、相続税の申告書に小規模宅地等の特例を受ける旨を記載し、計算の明細書(申告書第11・11の2表の付表1)などを添付した場合に限り適用されます。特例を使って税額がゼロになる場合も、申告書の提出が条件です。
宅地は申告期限までに分割されていることが必要です。未分割のときは「申告期限後3年以内の分割見込書」を添付して申告し、申告期限から3年以内に分割された時点で特例を受けられます。特例の対象になり得る宅地を取得した人が2人以上いるときは、どの宅地に特例を使うかについて全員の同意が要ります。
添付書類は取得者で違います。配偶者は共通の書類(相続人全員を明らかにする戸籍の謄本など・遺言書か遺産分割協議書の写し・遺産分割協議書に押印した相続人全員の印鑑証明書)だけです。同居親族と生計一親族は、その宅地に住んでいることを明らかにする書類が加わります(申告書に個人番号を記載する人は不要)。
家なき子は3点が加わります。相続開始前3年以内の住所か居所を明らかにする書類(個人番号を記載する人は不要)、3年以内に住んでいた家屋が自分・配偶者・三親等内の親族・特別の関係がある法人の所有でないことを証する書類、相続開始時に住んでいる家屋を過去に所有していなかったことを証する書類です。被相続人が老人ホームに入居していた場合は、相続開始の日以後に作成された被相続人の戸籍の附票(住所の移り変わりの記録)の写し、要介護認定などを明らかにする書類、入居していた施設の名称・所在地と種類を明らかにする書類(入所時の契約書の写しなど)を添付します。書類ごとの様式と取り方は小規模宅地等の特例の添付書類一覧で確かめられます。
出典:租税特別措置法69条の4第4項(e-Gov法令検索)/租税特別措置法施行規則23条の2第8項(e-Gov法令検索)/相続税の申告のしかた(令和8年分用)「相続税の申告の際に提出していただく主な書類」|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例で「生計を一にする」とは|同居なら原則として該当、別居なら生活費の共通が要る、別棟と二世帯の判定
 小規模宅地の特例と配偶者居住権|面積は価額の割合で分かれ、配偶者は無条件・子は同居していたかで判定
 マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。