この記事の要点
- 配偶者居住権そのものに小規模宅地等の特例は使えず、対象は土地の側の敷地利用権と敷地の所有権です(措置法通達69の4-1の2)。
- 面積は2つの権利の価額の割合で分けます(措置法施行令40条の2第6項)。申告書の付表1(別表1の2)の欄の式そのもので、330㎡・6,600万円・存続年数15年の設例では敷地利用権118.14㎡・敷地の所有権211.86㎡(合計は330㎡のまま)です。
- 配偶者は要件なし(措置法69条の4第3項2号柱書)。所有権を取った子はイ(同居)か、その敷地に住んでいた生計一のハで判定し、配偶者がいるため家なき子(ロ=持ち家のない別居の親族)は使えません。別居の子なら減額は配偶者の分だけです。
- 配偶者が居住権と敷地の所有権の両方を取得したときは按分せず、敷地利用権を所有権に含めて評価します(措置法通達69の4-1の2 の末尾・国税庁 質疑応答事例14)。
- 所有者の子が先に亡くなったとき、居住権者から借りて住んでいた家屋の敷地は無償で借りていたときだけ居住用宅地等になり、生計を別にする居住権者に賃料を払っていれば外れます(措置法通達69の4-7の2)。
配偶者居住権は、亡くなった人の建物に住んでいた配偶者が、遺産分割か遺贈で取得する、その建物に無償で住み続ける権利です(民法1028条1項)。配偶者居住権で配偶者の住まいを守る分け方では、建物と敷地の所有権は子が取り、配偶者はこの権利で住み続けます。1つの敷地の上に、配偶者が持つ「敷地利用権」(配偶者居住権に基づいて敷地を使う権利)と、子が持つ「敷地の所有権」の2つが重なります。
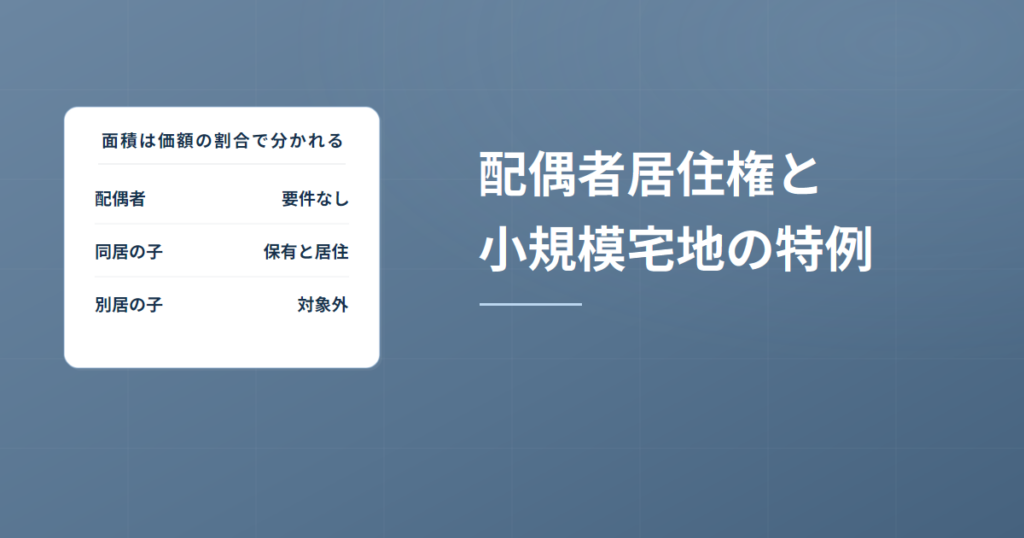
小規模宅地等の特例は、配偶者居住権そのものには使えず、敷地利用権と敷地の所有権の両方に使えます。面積は2つの権利の価額の割合で分かれ、配偶者の分は要件なし、子の分は同居していたかで判定が決まります。
配偶者居住権に小規模宅地等の特例は使えるか=敷地利用権と敷地の所有権が対象
特例の対象は宅地等、つまり土地と土地の上に存する権利です(租税特別措置法69条の4第1項)。配偶者居住権は建物に住む権利なので宅地等に入りません。敷地利用権は土地の上に存する権利として宅地等に入ります。
措置法通達69の4-1の2 は、「特例対象宅地等には、配偶者居住権は含まれないが、個人が相続又は遺贈(死因贈与を含む。以下同じ。)により取得した、配偶者居住権に基づく敷地利用権(中略)及び配偶者居住権の目的となっている建物等の敷地の用に供される宅地等が含まれる」としています。遺産分割で配偶者居住権を設定するときは、その分割が申告期限までに済んでいることも原則として特例の前提です(租税特別措置法69条の4第4項)。区分・限度面積・減額割合の全体と、期限までに分割できないときの扱いは小規模宅地等の特例の要件と4つの区分にまとめてあります。
出典:租税特別措置法関係通達69の4-1の2(配偶者居住権等)|国税庁
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
面積は価額の割合で分ける=申告書の付表1(別表1の2)の欄の式そのもの
敷地利用権と敷地の所有権は同じ土地に重なっているので、330㎡の土地を2人がそれぞれ330㎡と数えることはできません。租税特別措置法施行令40条の2第6項は、土地の面積に、敷地利用権の価額と敷地の所有権の価額がその合計に占める割合をそれぞれ掛けた面積を、その権利の面積とみなすと定めています。限度面積(特例を使える面積の上限。自宅の敷地=特定居住用宅地等なら330㎡)もこのみなし面積で判定します(措置法通達69の4-1の2 なお書き)。
出典:租税特別措置法施行令40条の2第6項(e-Gov法令検索)
この式は、相続税の申告書の第11・11の2表の付表1(別表1の2)に欄としてそのまま印刷されています。被相続人等の居住の用に供されていた宅地等(E の行)なら、敷地利用権の面積の欄は「⑥×⑫/(⑫+⑱)」。⑥が居住の用に供されていた宅地等の面積(設例では330㎡)、⑫が敷地利用権の価額、⑱が敷地の所有権(居住建物の敷地の用に供される土地)の価額です。
設例=330㎡・6,600万円の敷地で、敷地利用権は118.14㎡
前提は、自宅の敷地330㎡・相続税評価額6,600万円(1㎡当たり20万円)、配偶者居住権の存続年数15年です。配偶者が配偶者居住権と敷地利用権を、同居していた子が建物と敷地の所有権を取得します。
敷地利用権の価額 = 敷地の価額 − 敷地の価額 × 複利現価率
= 6,600万円 − 6,600万円 × 0.642 = 2,362万8,000円
敷地の所有権の価額 = 6,600万円 − 2,362万8,000円 = 4,237万2,000円
算式は相続税法23条の2第3項・第4項の定めによります。複利現価率(将来の価値を今に割り戻す率)の0.642は、存続年数15年・法定利率3%のときの値です(相続税法施行規則12条の4、国税庁の参考資料「複利現価率(3%)」の15年の行)。法定利率は年3%(民法404条2項)で3年ごとに見直されますが(同条3項)、令和8年4月1日から令和11年3月31日までの期も3%のままです。
出典:相続税法23条の2第3項(e-Gov法令検索)/配偶者居住権等の評価に関する質疑応答事例 参考資料 表3 複利現価率(3%)|国税庁/法定利率の変動制に関する説明資料|法務省
| 権利 | 価額(万円) | 価額の割合 | みなし面積 |
|---|---|---|---|
| 配偶者の敷地利用権 | 2,363 | 35.8% | 118.14㎡ |
| 子の敷地の所有権 | 4,237 | 64.2% | 211.86㎡ |
| 合計 | 6,600 | 100% | 330㎡ |
金額は万円未満を四捨五入しています(以下同じ)。みなし面積は330㎡×価額の割合で、合計は330㎡のまま変わりません。減額は配偶者の分が2,363万円×80%=1,890万円、子の分が4,237万円×80%=3,390万円、合わせて5,280万円です。
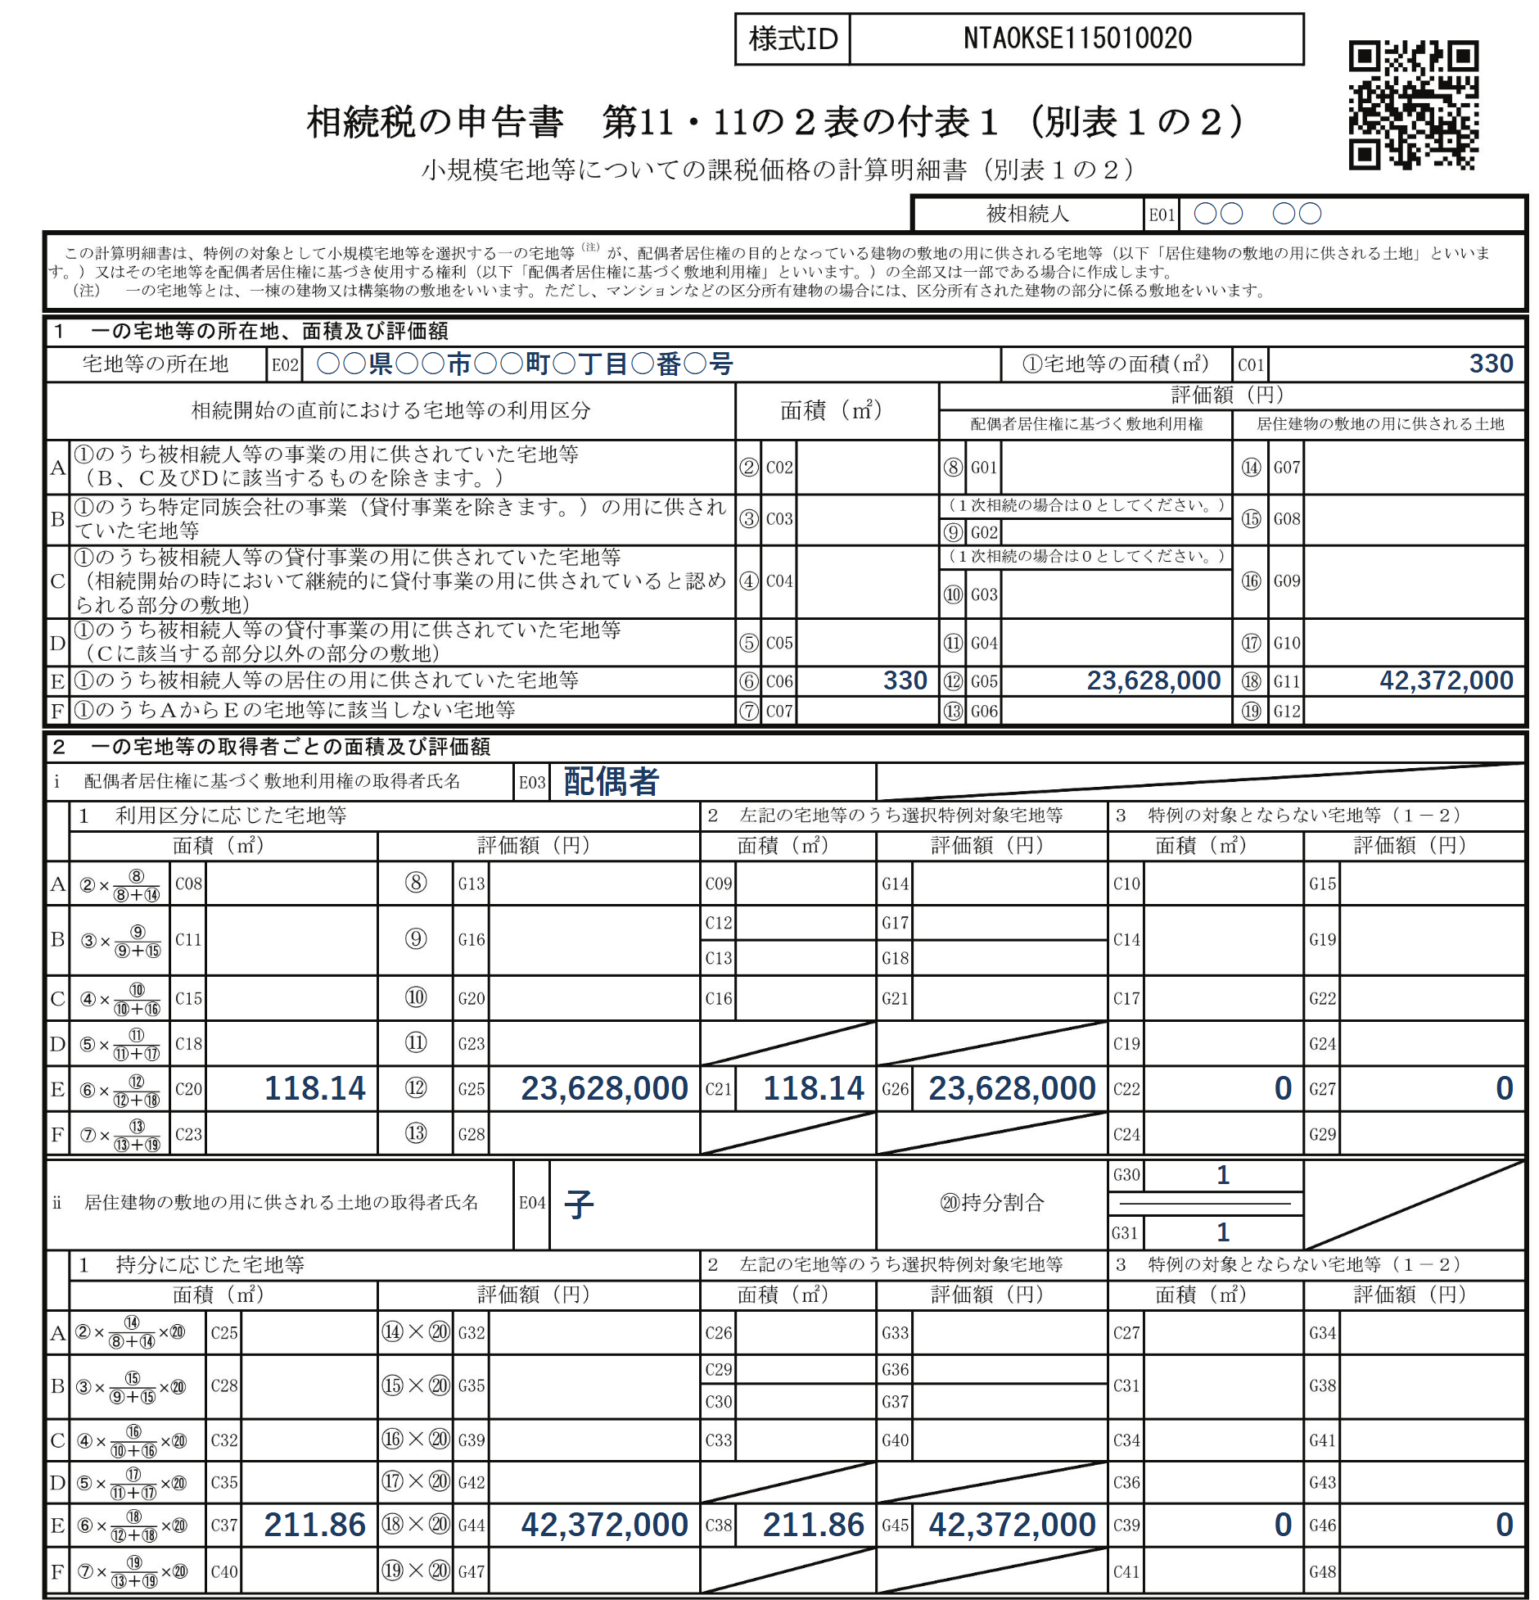
書き込みはこの記事のために加えたものです。
出典:第11・11の2表の付表1(別表1の2)小規模宅地等についての課税価格の計算明細書(令和6年1月分以降用)|国税庁
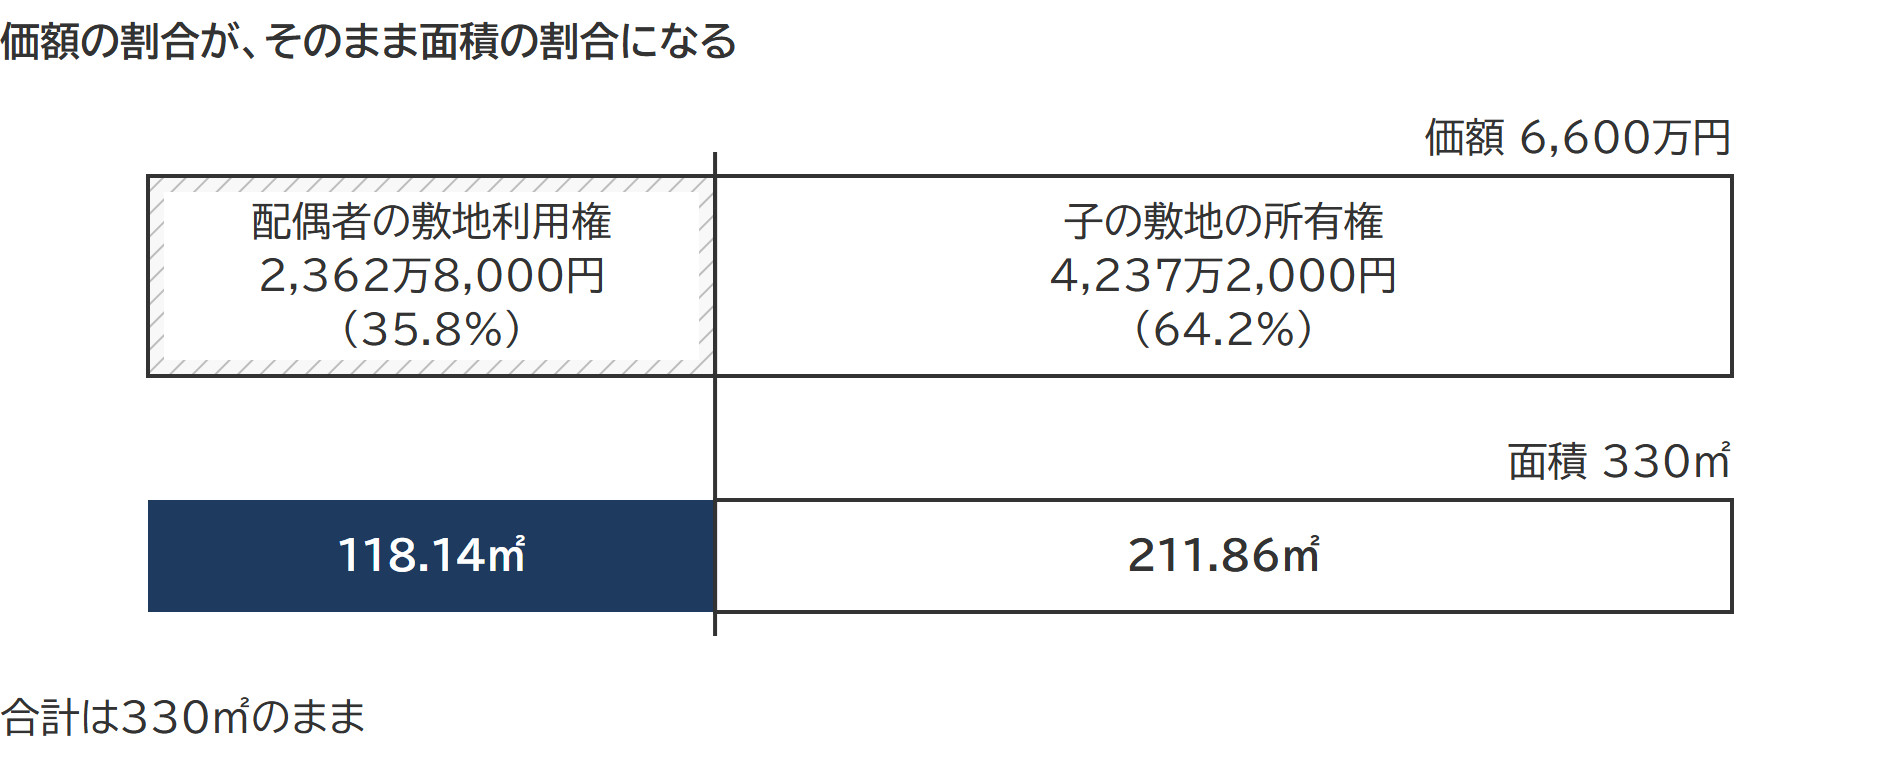
存続年数が長いほど敷地利用権の価額が大きくなり、配偶者側の面積が増えます。終身の配偶者居住権の存続年数は設定時の配偶者の平均余命ですから、配偶者が若いほど配偶者側に寄る計算です。
| 存続年数 | 複利現価率 | 配偶者の敷地利用権 | 子の敷地の所有権 |
|---|---|---|---|
| 5年 | 0.863 | 45.21㎡ | 284.79㎡ |
| 15年 | 0.642 | 118.14㎡ | 211.86㎡ |
| 30年 | 0.412 | 194.04㎡ | 135.96㎡ |
子も要件を満たし、この敷地330㎡を全部選べば、減額の合計は存続年数にかかわらず5,280万円(敷地全体の80%)で、存続年数が動かすのは配偶者と子のどちらの課税価格(相続税を計算するもとになる各人の額)から減額するかの配分です。子が要件を満たさないときは、配偶者側の面積の分だけが減額になります。
配偶者は要件なし、所有権を取った子は同居が要る=取得者ごとに判定する
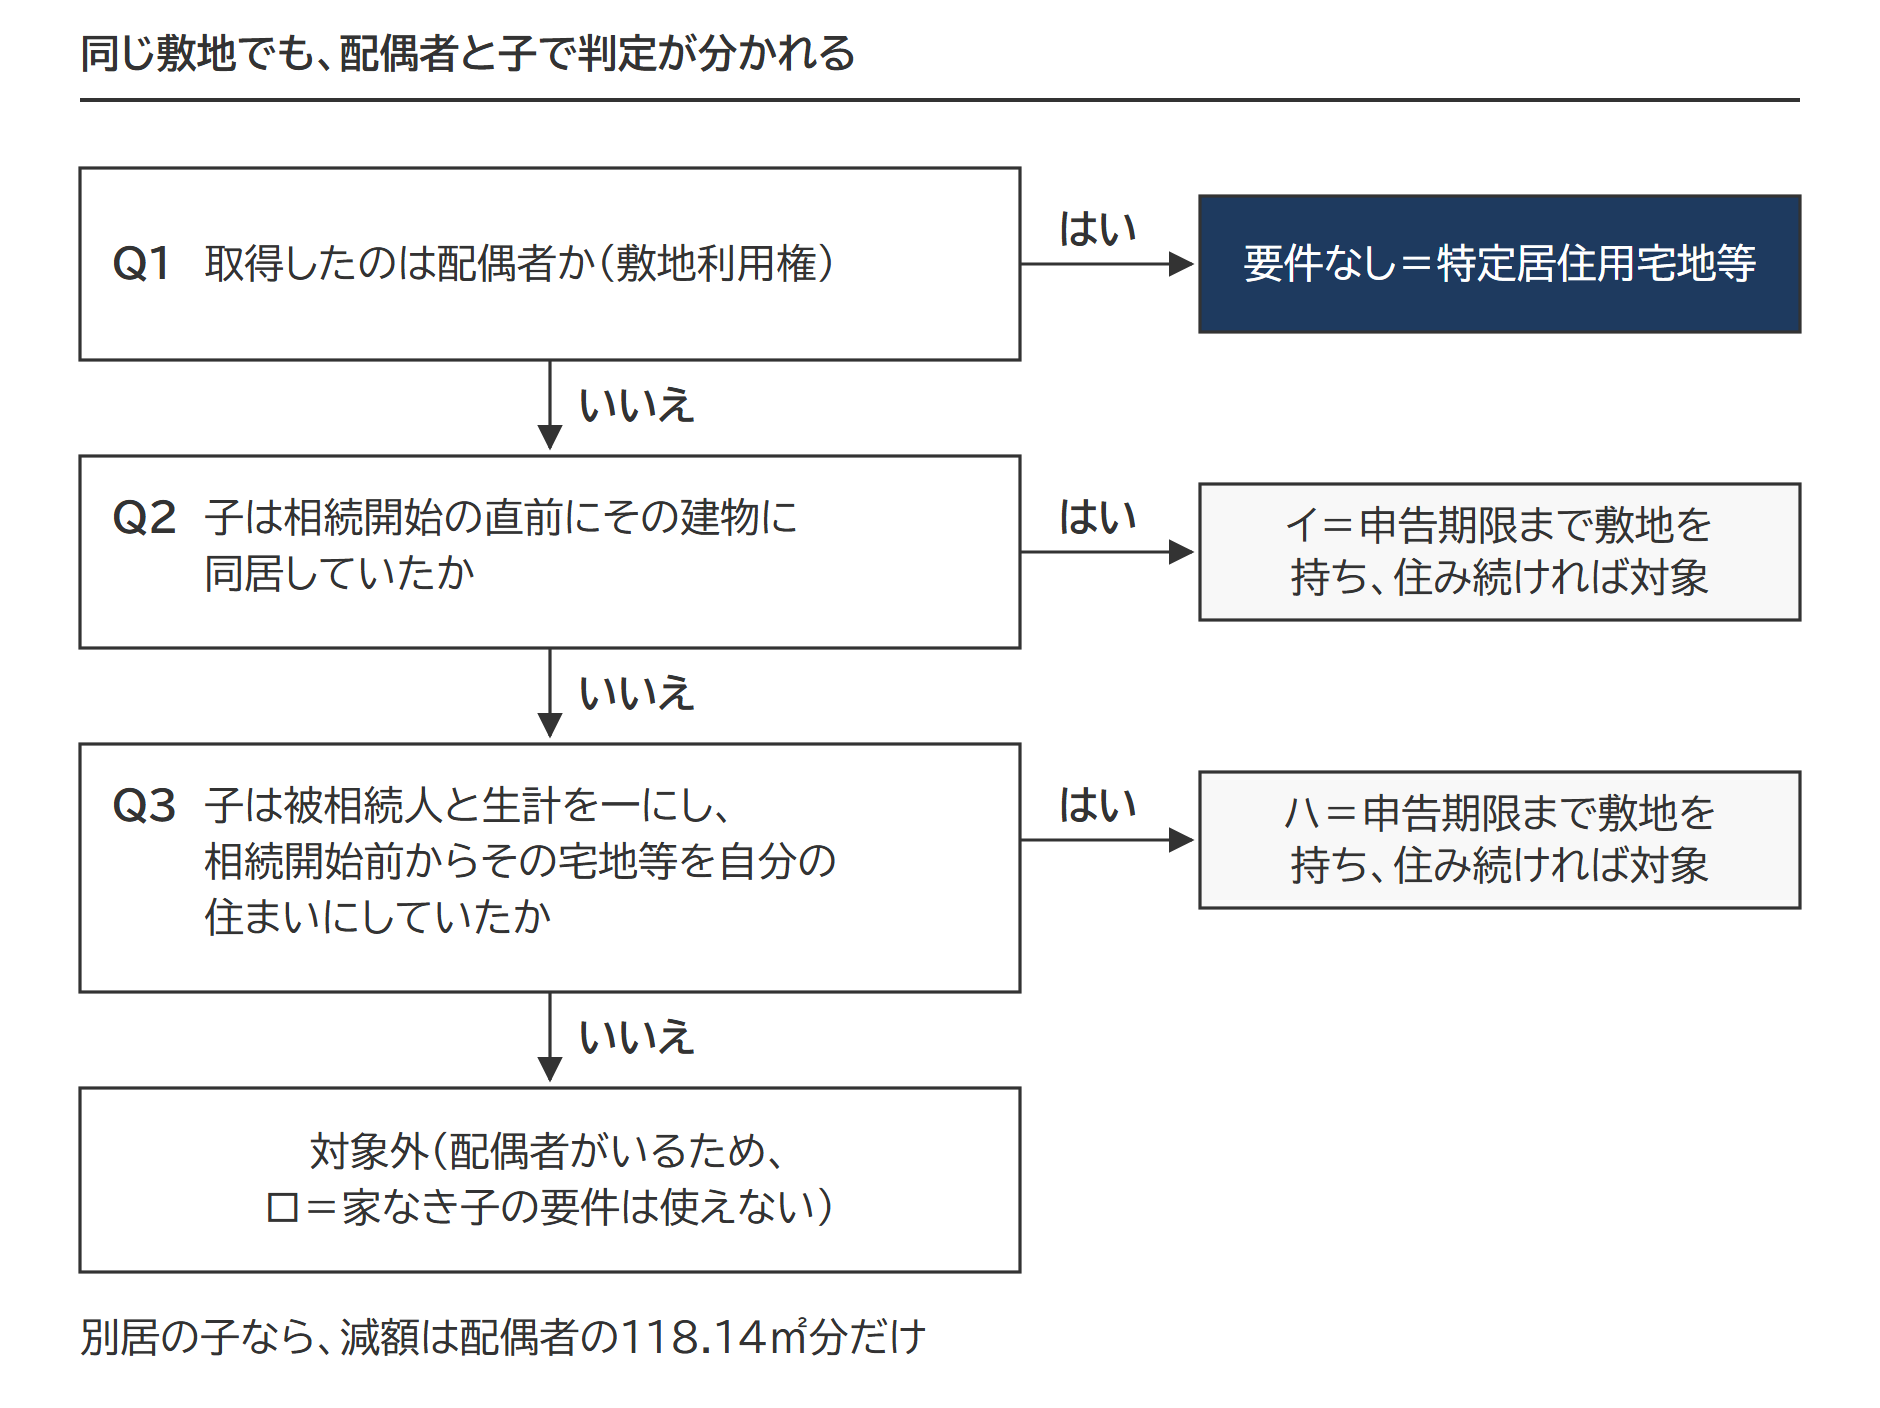
配偶者の敷地利用権は取得者の要件なしで特定居住用宅地等になり、配偶者自身が同居していたかどうかも問われません。子の敷地の所有権は、同居(イ)か、生計一(生活費を共にしていたこと)で自分もその敷地に住んでいた(ハ)ときだけ対象です。
租税特別措置法69条の4第3項2号は、特定居住用宅地等を「当該被相続人の配偶者又は次に掲げる要件のいずれかを満たす当該被相続人の親族(当該被相続人の配偶者を除く。以下この号において同じ。)が相続又は遺贈により取得したもの」と定めています。配偶者はイ・ロ・ハの要件の外に置かれているので、申告期限まで住み続ける・持ち続ける条件もありません。
配偶者居住権を取れるのは相続開始の時にその建物に住んでいた配偶者なので(民法1028条1項)、配偶者居住権のある敷地では同居が前提になっているだけです。
子が取得した敷地の所有権は、イ(同居していた親族)かハ(生計を一にしていた親族)のどちらかを満たす必要があります。ロ、いわゆる家なき子(持ち家のない別居の親族)の要件は使えません。ロの括弧書きが「当該被相続人の配偶者又は相続開始の直前において当該被相続人の居住の用に供されていた家屋に居住していた親族で政令で定める者がいない場合に限る」と定めているためです。配偶者居住権は配偶者が遺産分割か遺贈で取得する権利ですから、この場面では家なき子の前提(配偶者がいないこと)が満たされることはありません。
設例の子は同居していた親族なので、申告期限まで敷地を持ち、その建物に住み続けていればイを満たします。ハは、被相続人と生計を一にしていた親族が相続開始前から自分の住まいにしていた宅地等に限られます。別居していた子は、持ち家か借家かにかかわらずイもハも満たしません。所有権の分は特例の対象外です。配偶者居住権を設定すると、子の要件しだいで特例の減額が配偶者の分だけに縮みます。
| 子の状況 | 配偶者の敷地利用権 118.14㎡ |
子の敷地の所有権 211.86㎡ |
減額の合計 |
|---|---|---|---|
| 同居していた(イ) | 1,890 | 3,390 | 5,280 |
| 別居していた (持ち家・借家とも) |
1,890 | 0 | 1,890 |
取得者別の要件の全体は特定居住用宅地等の要件(取得者別の早見表)に整理してあります。
配偶者が居住権と敷地の所有権の両方を取得したら、面積は分けない
配偶者が配偶者居住権と敷地の所有権のどちらも取得したときは、価額の割合で面積を分けず、330㎡のまま配偶者の分として判定します。
措置法通達69の4-1の2 の末尾は、「配偶者が配偶者居住権及び当該敷地の用に供される宅地等(中略)のいずれも取得したときの当該敷地の用に供される宅地等については、措置法令第40条の2第6項の規定の適用はない」としています。敷地利用権は配偶者居住権があることを前提に敷地を使う権利で、敷地の所有権が持つ権能の一部です。配偶者が所有権も取得すれば、敷地利用権を所有権と区分して評価する必要に乏しいので、所有権に含めて評価する。国税庁の質疑応答事例14はそう整理しています。
通達の末尾の引用で(中略)とした所は「当該被相続人の所有していた宅地等が当該相続又は遺贈により数人の共有に属することとなった場合のその共有持分を除く」の括弧書きです。配偶者が居住権を持ちながら敷地の所有権を子と共有したときは、面積を価額の割合で分ける規定がそのまま働きます。面積を分けないのは、配偶者が敷地の所有権の全部を取得した場合だけです。
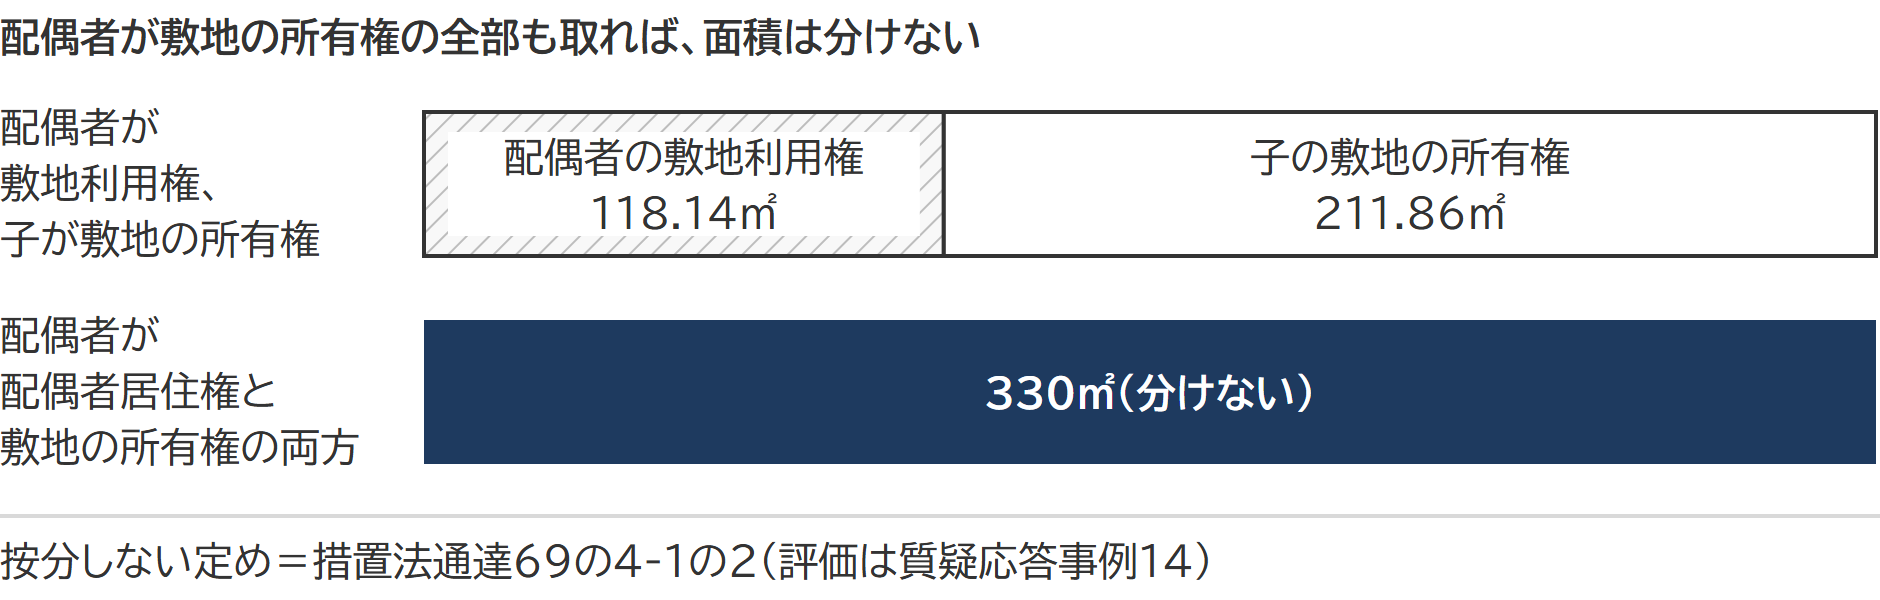
出典:租税特別措置法関係通達69の4-1の2(配偶者居住権等)|国税庁/配偶者居住権等の評価に関する質疑応答事例 14 配偶者が居住建物の敷地の所有権及び配偶者居住権を取得した場合|国税庁
所有者が先に亡くなったとき=居住権者から借りていたなら無償であることが要る
配偶者居住権が残ったまま、建物と敷地の所有権を取得した子が先に亡くなることがあります。子の相続では敷地の所有権が相続財産になり、敷地利用権は配偶者が持ち続けるので子の相続財産には入りません。
この敷地が「被相続人等の居住の用に供されていた宅地等」に当たるかは、措置法通達69の4-7の2 が決めています。対象は、相続開始の直前に被相続人等が住んでいた家屋のうち、配偶者居住権者が被相続人か被相続人の親族である場合のその配偶者居住権の目的になっている家屋の敷地。そのうえで、被相続人等がその家屋を配偶者居住権者から借りて住んでいたときは「無償で借り受けていたときにおける当該家屋に限る」の括弧書きが付きます。家屋を被相続人の親族が所有していた場合は、その親族が敷地を被相続人から無償で借りていることも要ります。
子(所有者)が母(配偶者居住権者)から無償で家屋を借りて同居していたなら、敷地は居住用宅地等に当たり、子の相続人が取得者の要件を満たすかの判定に進みます。母と子が生計を別にしていて、子が母に賃料を払っていたなら賃貸借ですから、子の相続でその敷地は居住用宅地等から外れます。
子が老人ホームなどに入って住まなくなっていた場合(施行令40条の2第2項の事由)も、住まなくなる直前まで住んでいた家屋について同じ枠で判定します(措置法通達69の4-7の2(2))。
よくある質問
建物の一部を人に貸していた場合、敷地利用権はどう扱いますか。
敷地利用権の価額は、建物を貸していないものとした土地の価額に、建物の床面積のうち賃貸していない部分の割合を掛けた金額を元に計算します(相続税法施行令5条の7第4項1号)。敷地利用権に相当する部分は、貸付事業用宅地等(貸付けに使っていた宅地等の区分)には当たりません(措置法通達69の4-24の2(注)2)。敷地利用権は居住用の側だけで判定し、所有権側の賃貸部分は、貸付事業の要件を満たせば貸付事業用宅地等になります。
出典:相続税法施行令5条の7第4項(e-Gov法令検索)/租税特別措置法関係通達69の4-24の2|国税庁
配偶者が亡くなったら、敷地利用権はどうなりますか。
配偶者居住権は配偶者の死亡で終わります(民法1036条が準用する597条3項)。敷地利用権も一緒に消えるので、配偶者の相続財産に敷地利用権は出てきません。
申告書には、どの欄に何を書きますか。
第11・11の2表の付表1(別表1の2)の 2 の欄で、取得者ごとに分けます。i が敷地利用権の取得者、ii と iii が敷地の所有権の取得者の欄で、所有権を共有で取得したときは持分割合(⑳・㉑)を掛けた面積になります。添付する書類は小規模宅地等の特例の添付書類(区分別・取得者別)のとおりです。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例で「生計を一にする」とは|同居なら原則として該当、別居なら生活費の共通が要る、別棟と二世帯の判定
 二世帯住宅と小規模宅地等の特例|区分所有登記の有無で変わる6つの判定
 マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。