この記事の要点
- 相続財産が自宅しかないときは、分け方で相続税の額と納税の出口が決まります。分け方は代償・換価・共有と、配偶者居住権を使う現物分割の4つです。
- 分け方が決まらないまま申告期限を迎えると、小規模宅地等の特例と配偶者の税額軽減を当初の申告で使えず、設例では0円だった税額が290万円になります(分割見込書を付けて3年以内に分ければ、4か月以内の更正の請求で戻せます)。
- 共有は解決ではなく先送りです。遺産分割をしないまま相続開始から10年たつと、特別受益と寄与分を主張できなくなり、法定相続分どおりの分割が原則になります(民法904条の3)。
- 延納は不動産等の割合を債務控除前で判定し、1人の延納税額が200万円未満なら年数は税額÷10万円まで短くなります。本人が住む自宅を本人が物納申請すれば物納劣後財産(物納で後回しにされる財産)に当たりませんが、未分割の自宅は物納に向きません。
- 遺留分を自宅の持分で払うと、渡した側に譲渡所得が出て、受け取った側は小規模宅地等の特例を使えません。
親が遺したのは住んでいた家と土地だけで、預貯金はわずか。この形の相続では、分け方が決まらないと相続税が出て、分け方しだいで納める道も変わります。
土地と建物は切って配れず、税金は現金で納めるのが原則です。分けられないことと払えないことは別の問題に見えて、ひとつにつながっています。分け方が決まらないまま申告期限を迎えると、0円だったはずの相続税が出るためです。
自宅しかない相続は、分け方が相続税と納税の出口を決める
相続財産が自宅しかないとき、分け方は代償分割・換価分割・共有分割と、配偶者居住権を使った現物分割の4つです。どれを選ぶかで、小規模宅地等の特例(自宅の敷地330㎡までを80%減額する特例)を使えるかと、納税資金をどこから出すかが決まります。
| 分け方 | 中身 | 自宅に住み続ける人 | 用意する現金 |
|---|---|---|---|
| 代償分割 | 1人が自宅を取得し、ほかの相続人に金銭を払う | 取得した人 | 代償金 |
| 換価分割 | 自宅を売り、代金を分ける | いない | 不要(代金で納める) |
| 共有分割 | 自宅を相続人の共有名義にする | 住んでいる人がそのまま | 不要(問題は先送り) |
| 現物分割(配偶者居住権) | 建物の所有権は子が、住む権利は配偶者が取得する | 配偶者 | 不要 |
ほかの財産がないので、自宅はこの人、預貯金はあの人という普通の現物分割は組めません。民法906条は、遺産の種類や性質、各相続人の年齢・職業・心身の状態・生活の状況その他一切の事情を考慮して分割すると定めています。誰が住み続けるかという生活の事情は、条文が正面から挙げた考慮要素です。
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。
申告期限までに未分割だと、0円だった相続税が出る
未分割とは、申告期限(亡くなったことを知った日の翌日から10か月)までに、誰がどの財産を取得するか決まっていない状態です。未分割の宅地には小規模宅地等の特例を使えず、配偶者の税額軽減(配偶者の取得分が法定相続分か1億6,000万円の多いほうまでなら税額が出ない制度)も未分割の財産には働きません(租税特別措置法69条の4第4項・相続税法19条の2第2項)。
設例:子2人が相続する自宅と預貯金
自宅の土地 200㎡(路線価30万円/㎡)=6,000万円
自宅の建物(固定資産税評価額)=500万円
預貯金=300万円 合計6,800万円
相続人は長男と長女の2人。長男は父と同居していて、そのまま住み続ける。
長男が自宅を取得して特例を使うと、土地は80%減額され、課税価格の合計が2人の基礎控除4,200万円を下回って相続税は0円です。ただし特例は申告書に記載して明細書を添付したときに限り使えるので、0円でも申告が要ります(租税特別措置法69条の4第7項)。申告期限までに分け方が決まらないと土地は6,000万円のままで、各相続人が法定相続分で取得したものとして課税価格を計算します(相続税法55条)。
| 項目 | 分割できた場合 | 未分割のまま期限を迎えた場合 |
|---|---|---|
| 自宅の土地の価額 | 1,200万円 | 6,000万円 |
| 課税価格の合計額 | 2,000万円 | 6,800万円 |
| 基礎控除額 | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 0円 | 2,600万円 |
| 相続税の総額 | 0円 | 290万円 |
2,600万円を2分の1ずつに分けた1,300万円に税率15%を当て、控除額50万円を引くと1人145万円。2人で290万円を、申告期限までに現金で納めます。
救済はあります。期限内の申告書に「申告期限後3年以内の分割見込書」(分割の見込みを書く書類)を付けておき、3年以内に分割できれば、特例と配偶者の税額軽減を使えます。分割から4か月以内の更正の請求(納めすぎた税額を戻してもらう手続き)で取り戻す流れは未分割のまま申告期限を迎えるときにまとめました。戻るまでの数年間、290万円は出たままです。
出典:租税特別措置法69条の4(e-Gov法令検索)/相続税法19条の2(e-Gov法令検索)
代償分割は、自宅に住み続ける人がいるときの本命
代償分割とは、1人が自宅を取得し、ほかの相続人に金銭(代償金)を払う分け方です。住み続ける人がいるなら第一の候補で、選べるかどうかは代償金の原資を作れるかで決まります。
原資は、取得する人の自己資金、自宅を担保にした借入れ、死亡保険金、分割払いのどれかです。死亡保険金は受取人固有の財産で遺産分割の対象にならないので、自宅を継ぐ人を受取人にしてあれば、その人の手元に原資が直接入ります。相続人が受け取る保険金には、500万円×法定相続人の数の非課税枠もあります(生命保険金の非課税枠)。
代償金は実際に売れる値段(実勢価格)を基に決めます。相続税を計算する物差しは、路線価などで出す相続税評価額です。2つの物差しをそのまま混ぜると、代償金を払った人の課税価格が小さくなりすぎ、受け取った人の課税価格がふくらみます。
代償財産の価額(相続税法基本通達11の2-10)
代償財産の価額 = A × C ÷ B
A=代償債務の額
B=代償債務の額の決定の基となった、代償分割の対象となった財産の代償分割の時における価額
C=代償分割の対象となった財産の相続開始の時における価額(財産評価基本通達で評価した価額)
通達は、代償財産の価額を原則として代償債務の額としています。この算式を使うのは、対象となった財産が特定され、代償債務の額がその財産の代償分割の時における通常の取引価額を基として決定されているときです。全員の協議に基づいて算式に準じた金額で申告した場合も、その金額によります。
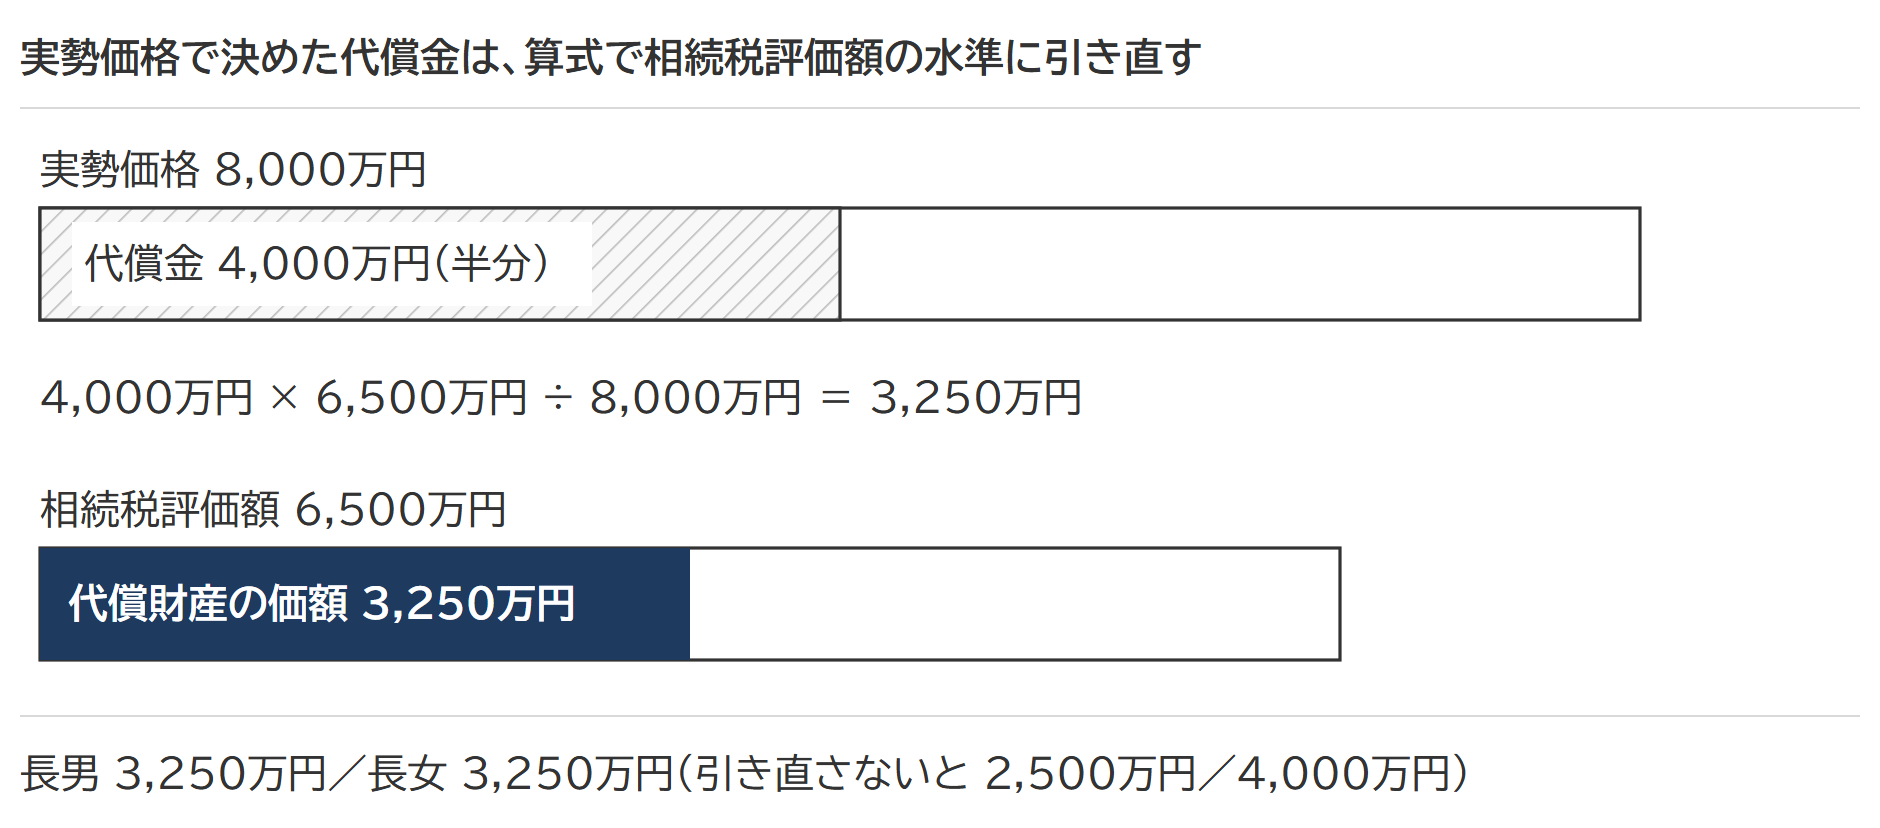
自宅の実勢価格が8,000万円、相続税評価額が6,500万円。長男が取得し、長女へ実勢価格の半分の4,000万円を払うと決めた場合、4,000万円×6,500万円÷8,000万円=3,250万円が代償財産の価額です。長男の課税価格は6,500万円−3,250万円=3,250万円、長女は3,250万円で、ぴたりと半分ずつにそろいます。算式を使わず4,000万円のままだと長男2,500万円・長女4,000万円となり、実質は半分ずつなのに課税価格の配分だけが1.6倍に開きます。
遺産分割協議書に、実勢価格8,000万円を基に代償金を決めたと書いておけば、算式を使える事実を示す証拠になります。
出典:相続税法基本通達11の2-10(代償財産の価額)|国税庁
換価分割は、誰も住まないなら売って分ける
換価分割とは、相続人が自宅を売り、代金を遺産分割で決めた割合で分ける方法です。金額がはっきりするので評価の争いは起きませんが、同居していた子が取得して申告期限より前に売ると、小規模宅地等の特例は使えません。
同居していた子が取得する宅地に特例を使うには、申告期限まで宅地を持ち続け、その建物に住み続けることが要件です(租税特別措置法69条の4第3項2号イ)。配偶者が取得する場合にはこの要件がなく、期限前に売っても特例は残ります。
売る段取りの都合で、相続人の1人の名義に相続登記をしてから売ることがあります。名義人でない相続人が受け取る代金は、贈与にならないのか。国税庁の質疑応答事例(税務上の照会に国税庁が答えた公表例)は、調停で換価分割を決めた事例について、1人の名義の登記が換価のための便宜で、代金が調停の内容に従って実際に分配されるなら贈与税の問題にならないと答えています。協議で決めるときも、換価のため便宜上1人の名義にすることと代金の分け方を協議書に書いておくと、同じ事情を示せます。
出典:質疑応答事例 遺産の換価分割のための相続登記と贈与税|国税庁
売った年には譲渡所得に所得税がかかります。相続した空き家を売ったときの3,000万円特別控除と、納めた相続税を取得費に足す取得費加算は、同じ譲渡でどちらか一方しか使えません(相続空き家の3,000万円控除)。
申告期限は、売れたかどうかで延びません。買い手がつかないまま期限が来ると、売る合意はできていても、納税資金はまだ手元にありません。
共有は解決ではなく先送り
共有分割とは、自宅を相続人の共有名義にする分け方です。法定相続分どおりの共有にすれば現金は要りませんが、自宅をどう分けるかは決まらないまま残ります。
協議で共有と決めた自宅は普通の共有になり、各共有者はいつでも分割を求められ、話がつかなければ裁判所に共有物分割を請求できます(民法256条1項・258条1項)。協議がまとまらず遺産分割をしていない間は共有物分割は使えず、遺産分割で分けるしかありません(民法258条の2第1項)。
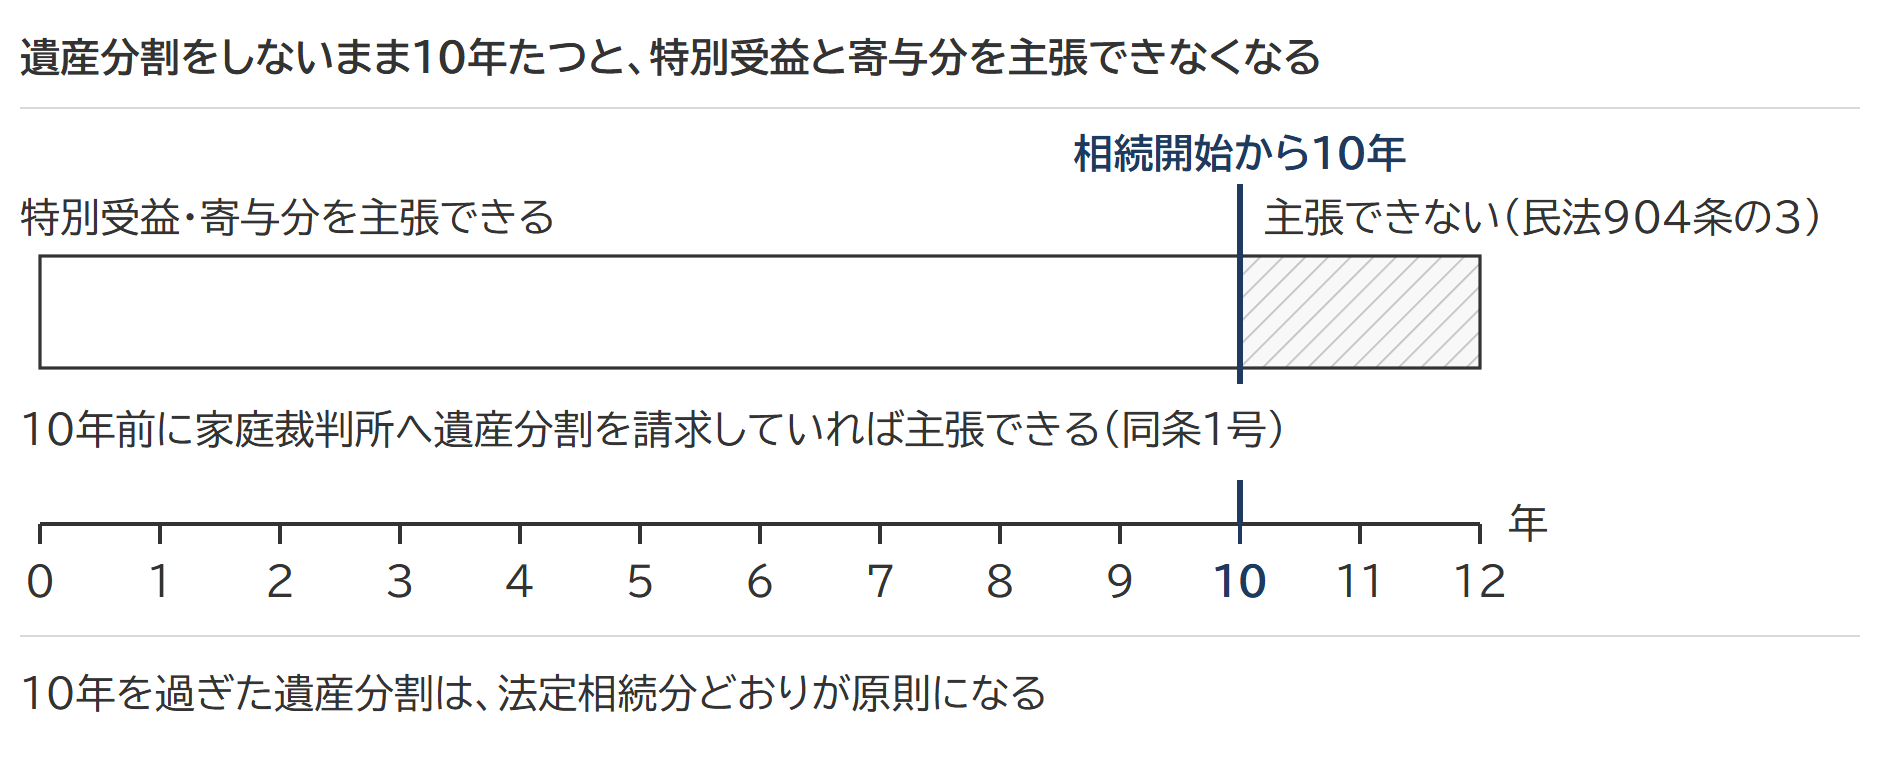
遺産分割をしないまま10年を過ぎると、分け方の中身にも制限がかかります。相続開始から10年を過ぎてからする遺産分割には、特別受益(遺贈や生前の一定の贈与)と寄与分(財産の維持・増加への特別の貢献)の規定を適用しません(民法904条の3)。生前に多く受け取っていた人がいても、介護に尽くした人がいても、法定相続分どおりが原則になります。10年を過ぎる前に家庭裁判所へ遺産分割を請求していれば、この制限はかかりません(同条1号)。
出典:民法258条の2(e-Gov法令検索)/民法904条の3(e-Gov法令検索)
自宅全体を売るには共有者全員の同意が、3年以内で貸すにも持分の過半数の同意が要り(民法252条1項・4項)、共有者が亡くなればその持分はさらに分かれます。共有にした自宅の敷地に特例を使うときの面積と持分の計算は共有持分と小規模宅地の特例にあります。
配偶者居住権で、配偶者の住まいを守る
配偶者居住権とは、亡くなった人の建物に相続開始の時に住んでいた配偶者が、その建物の全部を無償で使い続けられる権利です(民法1028条1項)。遺産分割で取得すると定めたとき、または遺贈されたときに取得します。
建物の所有権は子が取得し、住む権利だけを配偶者が取得する切り分けです。配偶者居住権と敷地利用権の評価額は自宅を丸ごと取るより小さいので、配偶者は住まいを確保しながら預貯金も取りやすくなります。配偶者が自宅を丸ごと取ると子の取り分が残らず、子が取ると配偶者の住まいがなくなる。自宅しかない相続のこの行き詰まりをほどく道です。
話し合いがまとまらないときに家庭裁判所の審判で取得できるのは、共同相続人の間に合意があるときか、配偶者が取得を希望し「居住建物の所有者の受ける不利益の程度を考慮してもなお配偶者の生活を維持するために特に必要があると認めるとき」に限られます(民法1029条)。住み慣れているから、だけでは足りません。
相続税を払えないときの延納・物納
納める税額が出て現金がないときは、延納(年払い)、物納(財産で納める)の順に検討します。相続税額が10万円を超え、金銭で納めることを困難とする事由があれば延納を、延納でも困難なら物納を申請できます(相続税法38条1項・41条1項)。
延納は、不動産等の割合が高いほど長く、1人の延納税額が200万円未満なら短くなる
延納できる期間は、相続税の計算の基礎になった財産の価額のうち、不動産等の価額が占める割合で決まり、債務控除前の金額で判定します。国税庁の質疑応答事例は、相続税法38条の「財産」が積極財産を指すとして、債務控除前の遺産の価額によると答えています。住宅ローンが残っていても、分母は借入れを引く前の金額です。
出典:質疑応答事例 15年以内の年賦延納をすることができる場合の不動産の占める割合の計算|国税庁
| 不動産等の割合 | 区分 | 延納期間(最高) |
|---|---|---|
| 75%以上 | 不動産等に係る延納相続税額 | 20年 |
| 75%以上 | 動産等に係る延納相続税額 | 10年 |
| 50%以上75%未満 | 不動産等に係る延納相続税額 | 15年 |
| 50%以上75%未満 | 動産等に係る延納相続税額 | 10年 |
| 50%未満 | 一般の延納相続税額 | 5年 |
出典:タックスアンサー No.4211 相続税の延納|国税庁
設例の290万円を延納するとします。延納は納税義務者ごとに申請するので、長男と長女それぞれ145万円です。不動産等の割合は6,500万円÷6,800万円=95.6%で75%以上の区分に入りますが、1人の延納税額が200万円未満のときは、延納税額を10万円で割った数(端数切上げ)の年数が上限です(租税特別措置法70条の10第1項)。145万円÷10万円=14.5→15年で、20年にはなりません。1人の不動産等部分138.6万円を15年で割ると年9.2万円、動産等部分6.4万円は10年の区分です。
延納できる額にも上限があります。延納できるのは、納付すべき相続税額から、手元の現金・預貯金等のうち生活費3か月分を超える部分を引いた残りまでです(相続税法施行令12条1項)。設例の預貯金300万円は2人の税額290万円とほぼ同じ額なので、手元に入った分を納付に充てると、延納できる額はほとんど残りません。
出典:租税特別措置法70条の10(e-Gov法令検索)/相続税法施行令12条(e-Gov法令検索)
担保も要ります。延納税額が100万円以下で延納期間が3年以下なら不要ですが、設例の145万円は担保なしでは延納できません(相続税法38条4項)。分け方が決まっていない自宅を担保に出すと、権利の帰属が決まっていないため担保として受け付けられないおそれがあります。
※年割額などは千円未満を四捨五入しています。
自宅の物納で効く3点=共有・未分割・収納価額
物納に充てられるのは、課税価格の計算の基礎になった財産のうち、管理処分不適格財産(国が管理も処分もしにくい財産)に当たらないものです。自宅の物納では、共有・未分割・収納価額の3点が結果を分けます。
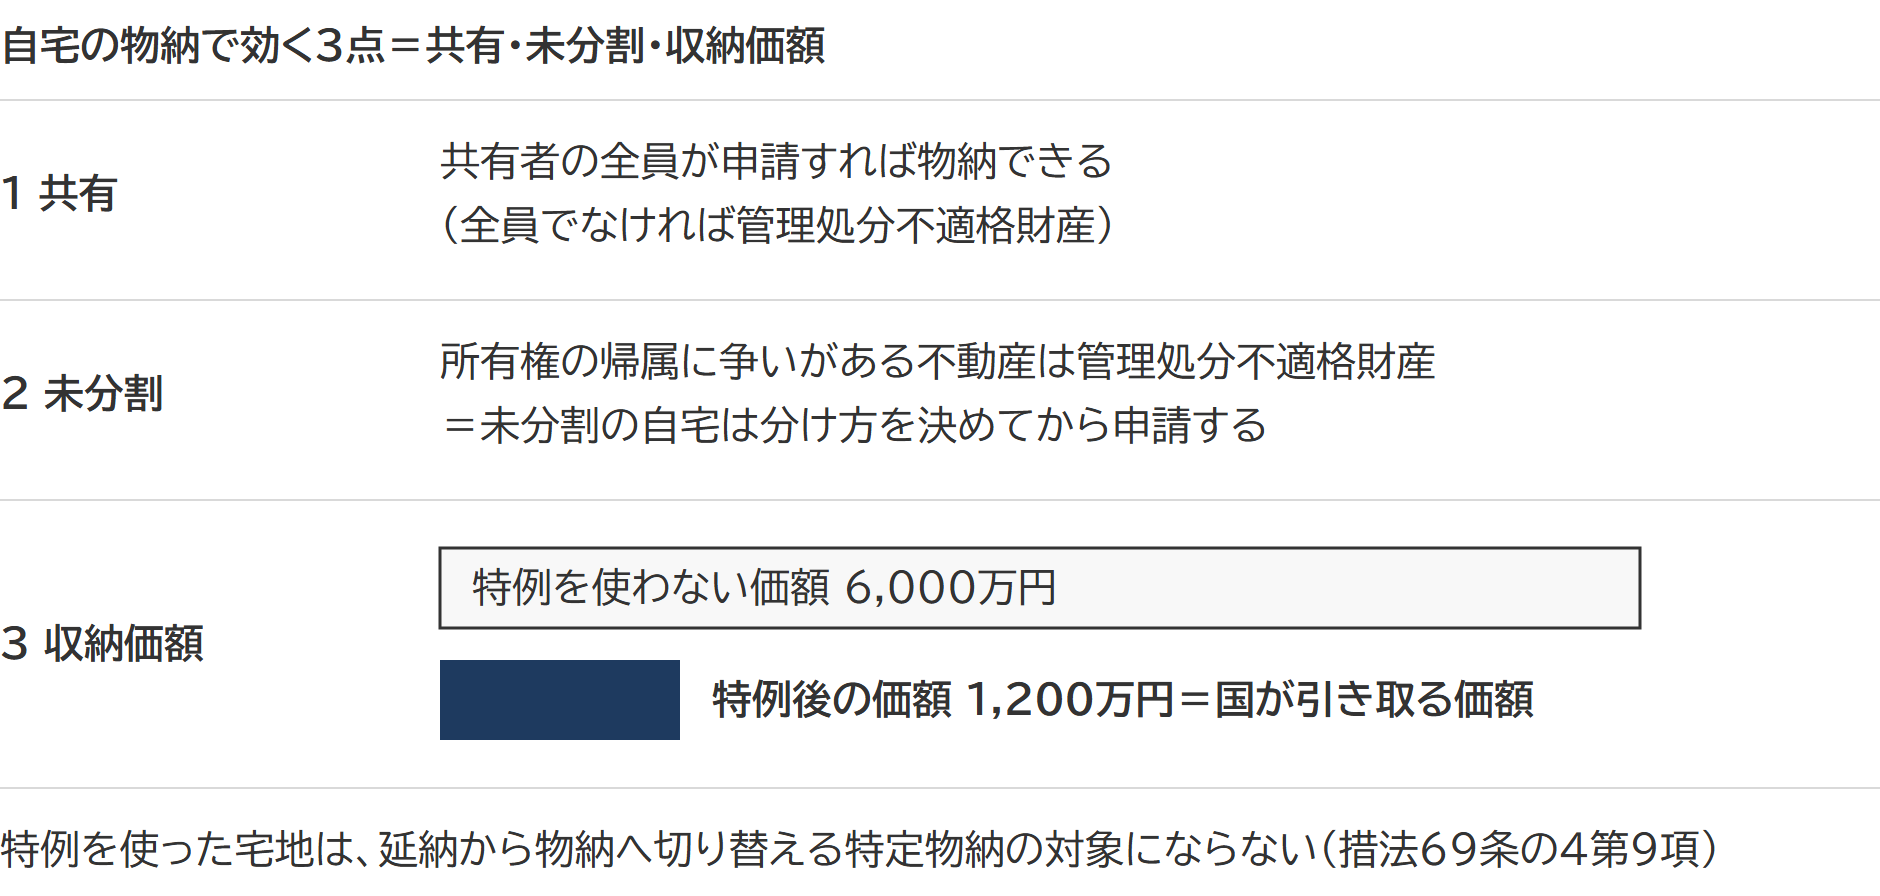
1つ目は共有です。二以上の者の共有に属する不動産は管理処分不適格財産ですが、その不動産の全ての共有者が物納を申請する場合は除かれます(相続税法施行規則21条5項1号イ)。共有にした自宅でも、全員で申請すれば物納できます。
2つ目は未分割です。所有権の帰属について争いがある不動産は管理処分不適格財産です(同条2項1号)。分け方が決まっていない自宅は所有権の帰属が決まっておらず、申請しても却下されるおそれが大きいので、物納は分け方を決めてから申請する道になります。
3つ目は収納価額です。物納財産を国が引き取る価額は、課税価格計算の基礎となったその財産の価額です(相続税法43条1項)。小規模宅地等の特例で80%減額した土地は減額後の価額で収納されるので、設例の土地なら、評価額6,000万円の土地が1,200万円分の納税にしかなりません。延納から物納へ切り替える特定物納では、特例を使った宅地は物納できる財産から除かれています(租税特別措置法69条の4第9項)。
3点のほか、本人が住んでいる自宅は、本人が物納を申請する場合に限り、物納劣後財産(ほかに適当な財産がないときだけ物納に充てられる財産)に当たりません(相続税法施行令19条4号)。配偶者居住権の目的になっている建物とその敷地は物納劣後財産です(同条5号)。
出典:相続税法施行規則21条(e-Gov法令検索)/相続税法施行令19条(e-Gov法令検索)/タックスアンサー No.4214 相続税の物納|国税庁/相続税法43条(e-Gov法令検索)
遺留分を自宅の持分で払うと、譲渡所得と特例の不適用が重なる
遺留分とは、兄弟姉妹以外の相続人に保障された遺産の取り分です。遺言で自宅を1人に渡しても、ほかの相続人は侵害された額に相当する金銭の支払を請求できます(民法1042条・1046条1項)。請求で生じるのは金銭債権で、自宅の持分が当然に移るわけではありません。
遺言で自宅(実勢価格8,000万円)を長男が取得し、長女が遺留分侵害額2,000万円を請求した。長男に現金がなく、自宅の持分4分の1(実勢価格2,000万円)を渡して決着した、とします。
これは金銭に代えて資産を渡す代物弁済です。渡した長男は、消滅した債務の額2,000万円で持分を譲渡したものとして、譲渡所得に所得税がかかります(所得税基本通達33-1の6)。受け取った長女は、持分を相続で取得したわけではないので小規模宅地等の特例を使えず、2,000万円の金銭を取得したものとして相続税を申告します。長男が使っていた特例は、移転が申告期限後であれば影響を受けません。国税庁の質疑応答事例はここまでを答えています。
出典:質疑応答事例 遺留分侵害額の請求に伴い取得した宅地に係る小規模宅地等の特例の適用の可否|国税庁/所得税基本通達33-1の6(遺留分侵害額の請求に基づく金銭の支払に代えて行う資産の移転)|国税庁
相続税の側は調整されます。払った長男は、支払うべき金額が確定したことを知った日の翌日から4か月以内に更正の請求ができます(相続税法32条1項3号)。戻らないのは譲渡所得と、長女が使えなかった特例です。
払う現金がないときは、裁判所が受遺者(遺言で財産を受けた人)の請求により、支払について相当の期限を許与できます(民法1047条5項)。持分を渡す前に、期限を延ばしてもらう道があります。
出典:相続税法32条(e-Gov法令検索)/民法1047条(e-Gov法令検索)
よくある質問
分け方が決まる前に、預貯金を下ろせますか。
各相続人は、相続開始時の預貯金の残高の3分の1に自分の法定相続分を掛けた額まで、金融機関ごとに150万円を上限に単独で払戻しを受けられます(民法909条の2)。設例の預貯金300万円で相続分2分の1なら50万円です。払い戻した分は、その相続人が遺産の一部分割で取得したものとみなされます。葬儀費用との関係は葬式費用の債務控除にあります。
申告期限までに分け方が決まらなかったら、どうなりますか。
法定相続分で取得したものとして申告・納付し、申告書に「申告期限後3年以内の分割見込書」を付けます。3年以内に分割できたら、分割の日の翌日から4か月以内に更正の請求をして、特例を使った税額との差を取り戻します。訴訟などやむを得ない事情で3年を超えるときの承認申請は未分割のまま申告期限を迎えるときで確かめてください。
配偶者が自宅を全部取得すれば、相続税はかかりませんか。
配偶者の取得分が1億6,000万円以下なら、配偶者の税額軽減で一次相続の税額は0円になりますが、軽減を使うには0円でも申告が必要です。配偶者が亡くなる二次相続では、同じ自宅が配偶者の税額軽減なしでもう一度課税されます。一次相続で配偶者がどこまで取得するかは配偶者控除の使いすぎで整理しています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 代償分割とは|時価で決めた代償金を相続税の課税価格に直す調整式と、不動産で払うときの譲渡所得
 遺産分割協議のやり直し|できる条件と贈与税がかかる場合、時効と10年の期限
 相続した不動産を売ったときの税金|取得費は被相続人の購入額を引き継ぎ、分からなければ売った金額の5%
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。