この記事の要点
- 課税されるのは売却代金ではなく譲渡所得(代金−取得費−譲渡費用)で、給与や年金とは合算しない分離課税です。
- 相続した不動産は、被相続人が買った日と金額を引き継ぎます(所得税法60条1項・租税特別措置法施行令20条3項)。被相続人が買ってから売った年の1月1日までに5年を超えていれば、相続の翌月に売っても長期譲渡所得で、所得税15%・住民税5%に所得税額の2.1%の復興特別所得税が加わります。
- 取得費が分からなければ売った金額の5%。租税特別措置法31条の4の対象は昭和27年以前の土地建物だけで、昭和28年以後は措置法通達31の4-1で準じて計算します。実額が5%を下回っても5%を選べますが、5%を使うと相続登記の費用は取得費に入れられません。
- 相続税額がある人が、申告期限の翌日以後3年を経過する日までに売ると、その財産に対応する相続税額を取得費に加算できます(租税特別措置法39条)。分母は債務控除前の課税価格で、相次相続控除や贈与税額控除で納める税額が0でも加算額は残ります。
- 限定承認だけは逆で、被相続人が時価で譲渡したとみなされ(所得税法59条1項)、相続人は時価で取得し、所有期間も相続の日から数えます。取得費加算の特例は使えません(租税特別措置法39条7項)。
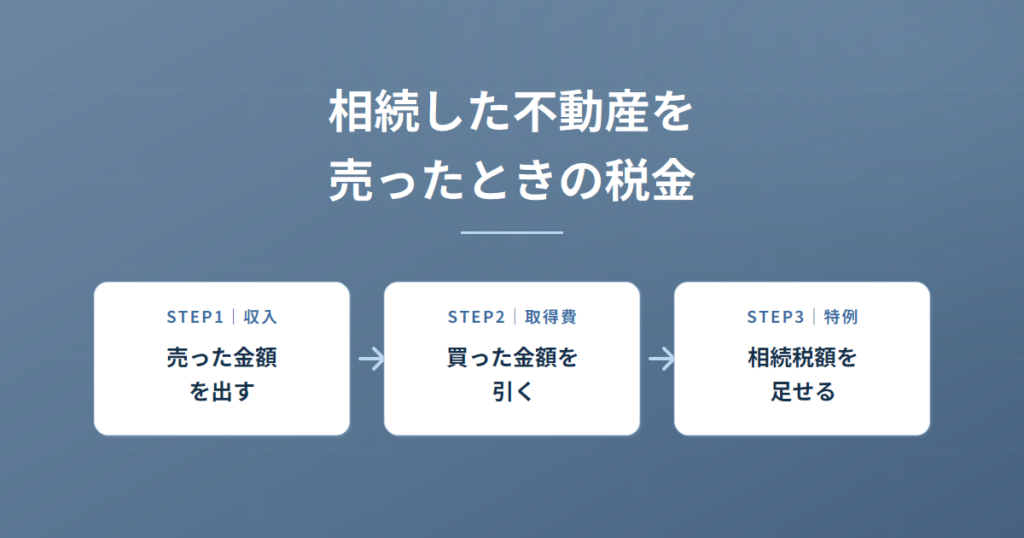
相続した不動産を売ったときの税金は、売れた金額そのものにはかかりません。課税されるのは、売却代金から取得費と譲渡費用を引いた「譲渡所得」です。取得費は被相続人が買ったときの金額を引き継ぎ、分からなければ売った金額の5%を使います。
取得の日も被相続人から引き継ぐので、被相続人が買ってから売った年の1月1日までに5年を超えていれば、相続の翌月に売っても税率の低い長期譲渡所得です。相続税を納めた人には、納めた相続税の一部を取得費に足せる特例もあります。
課税されるのは売却代金ではなく譲渡所得
譲渡所得とは、売却代金(収入金額)から、その不動産の取得費と売るためにかかった譲渡費用を引いた残りです。税金は、この残りから特別控除額を引いた額に税率を掛けて計算します。
譲渡所得の算式
課税譲渡所得金額 = 売却代金 −(取得費 + 譲渡費用)− 特別控除額
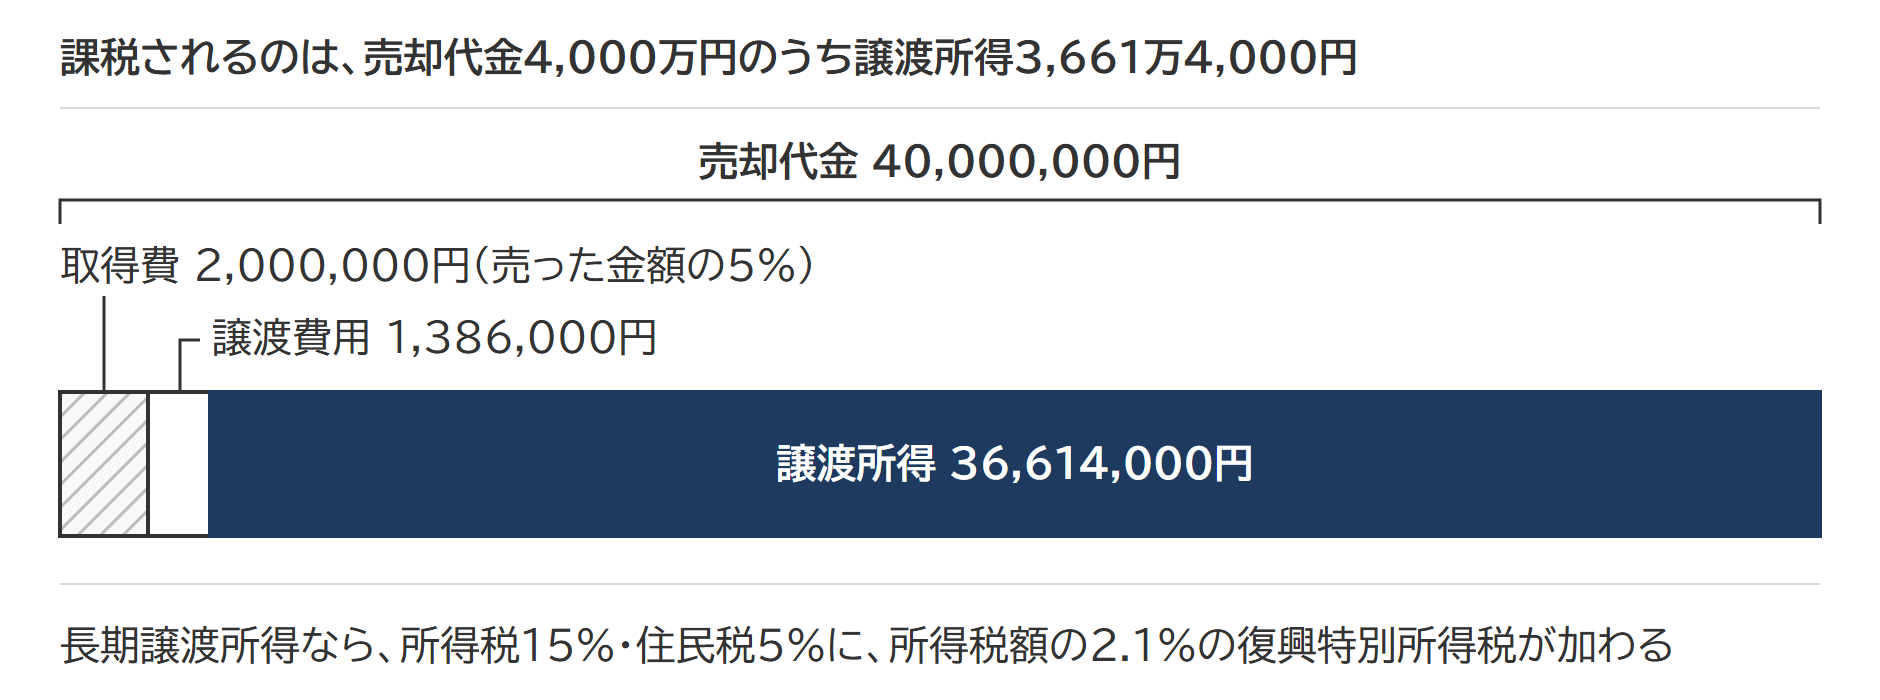
取得費は、買ったときの購入代金と購入手数料に、その後に支出した改良費や設備費を足した額です。建物は、所有期間中の減価償却費相当額を差し引きます。譲渡費用は売るために直接かかった費用で、仲介手数料、売買契約書の印紙代、土地を売るために建物を取り壊した費用が入ります。
入らないのは、修繕費や固定資産税のような維持・管理の費用と、代金の取立ての費用です。引越しの費用、抵当権を抹消する登記の費用、申告のための税理士報酬も、売るために直接かかった費用ではないので譲渡費用になりません。売却代金の側には、引渡しの日以後の分として買主から受け取る固定資産税の精算金も入ります。
譲渡所得は、給与や年金と合算せずに税額を計算する分離課税です。給与の税率が高くても、譲渡所得の税率は上がりません。
出典:タックスアンサー No.3202 譲渡所得の計算のしかた(分離課税)|国税庁/タックスアンサー No.3255 譲渡費用となるもの|国税庁/質疑応答事例 未経過固定資産税等に相当する額の支払を受けた場合|国税庁
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。
取得費と取得の日は被相続人から引き継ぐ
相続した不動産の取得費は、相続したときの評価額ではなく、被相続人が買ったときの金額です。
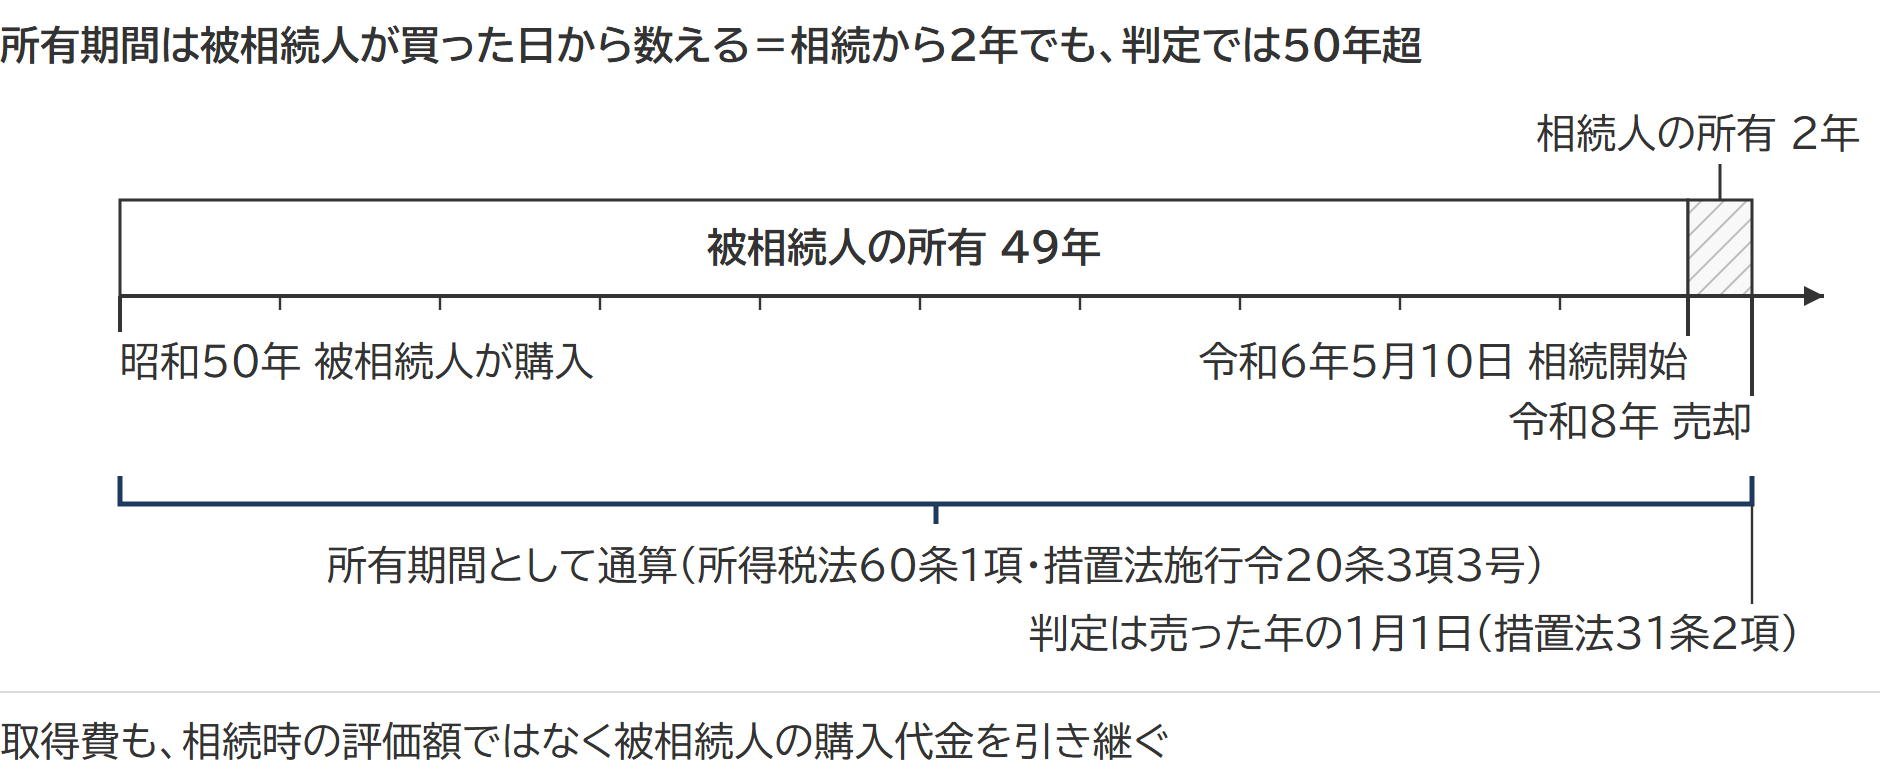
所得税法60条1項は、相続・遺贈・贈与で取得した資産を売ったときの所得の計算について、「その者が引き続きこれを所有していたものとみなす」と定めています。昭和のうちに買った土地なら、当時の安い購入代金がそのまま取得費になります。
所有期間も、被相続人が取得した日の翌日から数えます。所有期間の根拠は租税特別措置法施行令20条3項です。昭和48年1月1日以後の相続は3号、昭和47年12月31日以前の相続は2号が、被相続人が取得した日に取得したものとみなすと定めています。相続のあとにリフォームをしても、その費用は改良費として取得費に加わるだけで、取得の日は動きません(措置法通達31・32共-6)。
出典:タックスアンサー No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期|国税庁/所得税法60条(e-Gov法令検索)/租税特別措置法施行令20条(e-Gov法令検索)
税率は売った年の1月1日で、所有期間5年を境に2段階
長期譲渡所得とは、売った年の1月1日の時点で所有期間が5年を超える土地建物の譲渡所得です。5年以下なら短期譲渡所得で、税率はほぼ2倍です。
| 区分 | 所有期間(売った年の1月1日時点) | 所得税 | 住民税 |
|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 5% |
| 短期譲渡所得 | 5年以下 | 30% | 9% |
所得税には復興特別所得税が加わります。令和8年中の売却なら所得税額の2.1%で、所得税と合わせて申告・納付します。
相続した不動産が短期に当たるのは、被相続人が買った日から、売った年の1月1日までに5年を超えていないときです。
出典:タックスアンサー No.3208 長期譲渡所得の税額の計算|国税庁/タックスアンサー No.3211 短期譲渡所得の税額の計算|国税庁
取得費が分からないときは、実額の資料を探してから売った金額の5%
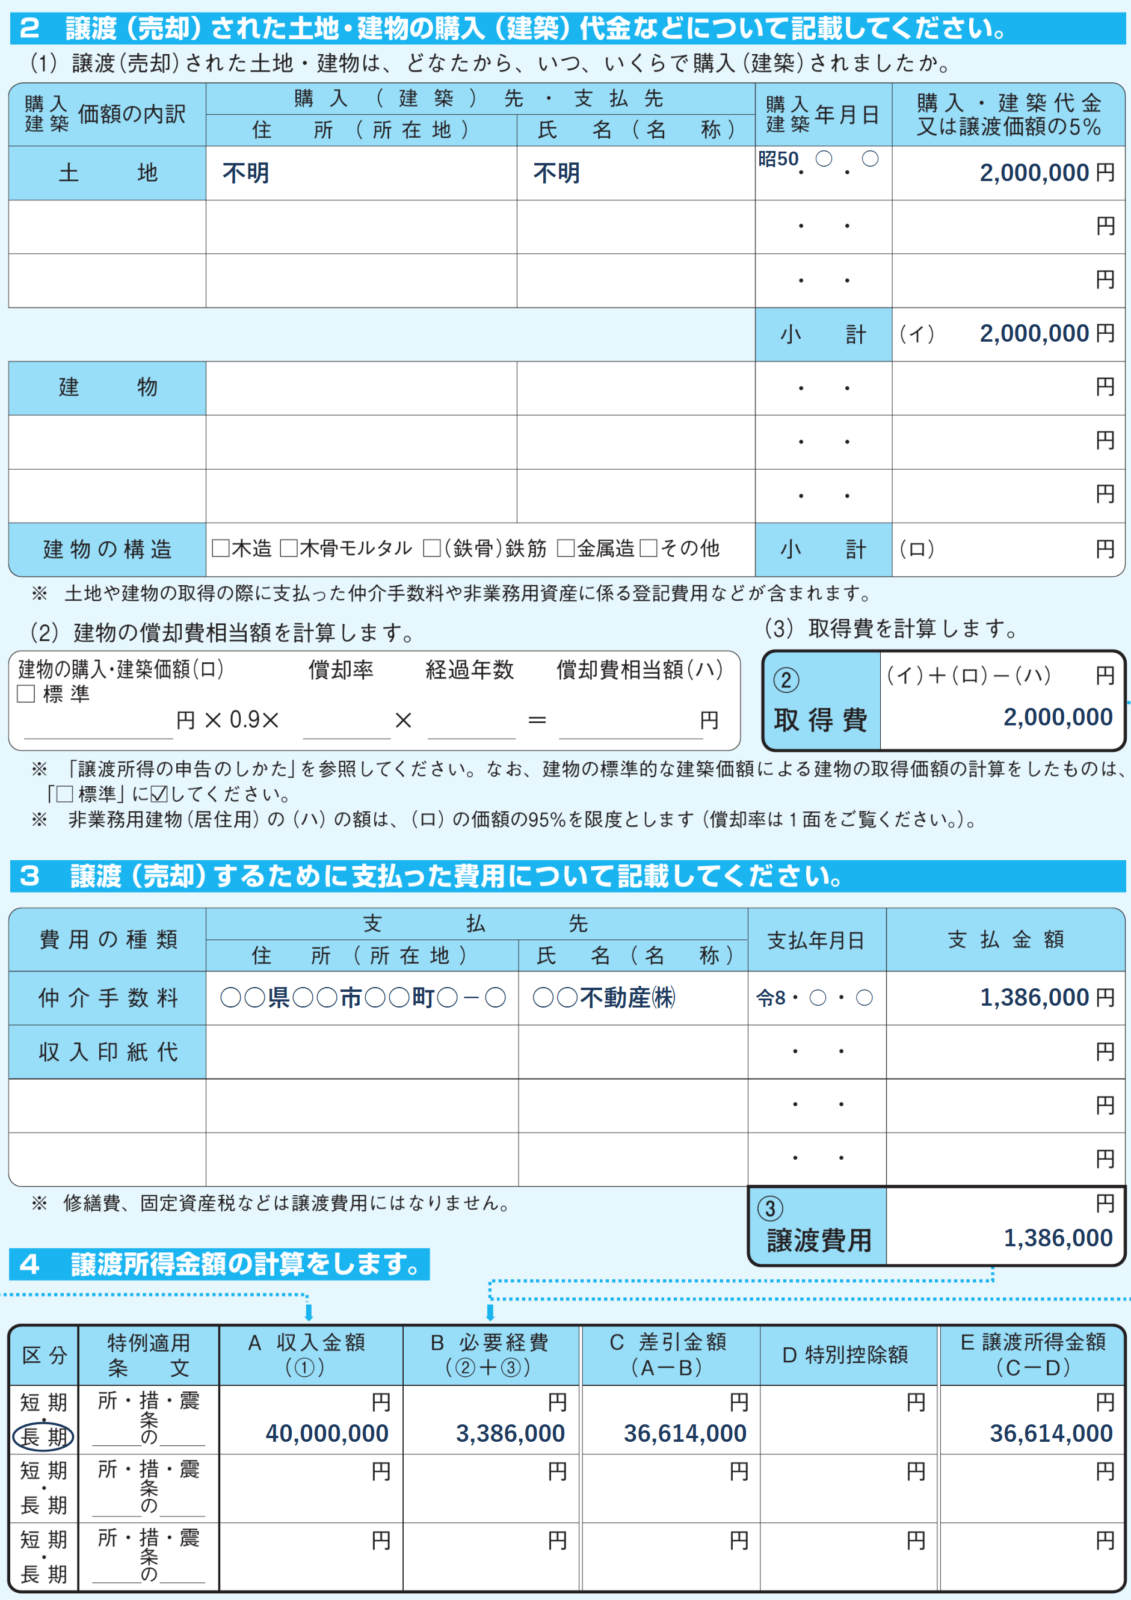
購入時の売買契約書が残っていなくても、取得費がすぐに5%になるわけではありません。購入代金を示すほかの資料があれば実額で計算し、無ければ売った金額の5%を取得費にします。4,000万円で売ったなら200万円です。
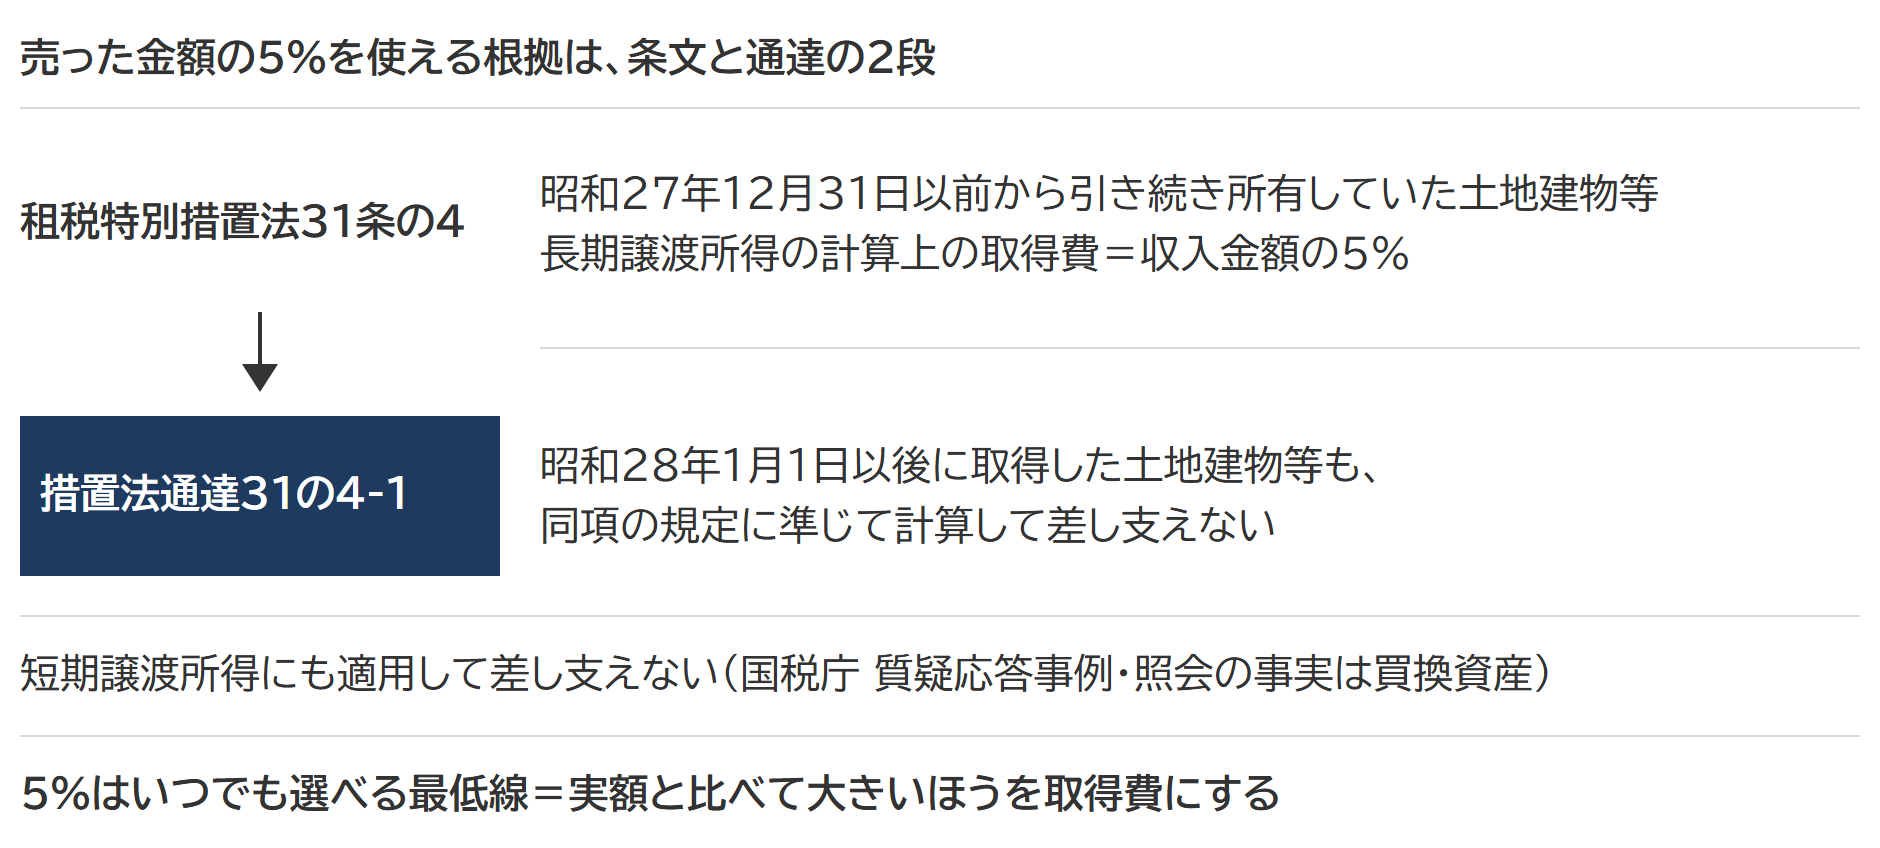
この5%は、いつでも選べる最低線です。実額が分かっていても、それが5%を下回るなら5%を使えるので、実額と5%を比べて大きいほうを取得費にします。
5%の根拠は、条文そのものではなく通達(国税庁が示す法令の解釈)です。租税特別措置法31条の4は、対象を「昭和二十七年十二月三十一日以前から引き続き所有していた土地等又は建物等」に限っています。昭和28年1月1日以後に取得した土地建物に5%を使えるのは、措置法通達31の4-1が「同項の規定に準じて計算して差し支えないものとする」と定めているためです。条文は長期譲渡所得の計算上の取得費と書いていますが、国税庁が公表している質疑応答事例は短期譲渡所得の計算にも適用して差し支えないとしています。質疑応答事例が扱うのは買換えで取得した資産で、相続で取得した資産ではありません。
出典:タックスアンサー No.3258 取得費が分からないとき|国税庁/租税特別措置法31条の4(e-Gov法令検索)/措置法通達31の4-1(昭和28年以後に取得した資産についての適用)|国税庁/質疑応答事例 短期譲渡所得の計算上控除する取得費と概算取得費控除|国税庁
5%を使うと、相続登記の費用は取得費に入れられない
5%の取得費(概算取得費)を選ぶと、相続登記の登録免許税(固定資産税評価額の0.4%)や司法書士への報酬を取得費に含めることはできません。これらは売るための費用ではなく、相続人がその不動産を取得するために払った費用なので、業務に使っていない不動産を実額で計算するときは、譲渡費用ではなく取得費に入れます(所得税基本通達60-2)。買って取得した不動産の登録免許税などは38-9が受け持ち、2つの項は互いを参照する関係です。
実額の資料が出てきたときは、登記費用を足した実額と5%を比べて選びます。
出典:所得税基本通達60-2(贈与等の際に支出した費用)|国税庁
建物の取得費は、買った金額から減価償却費相当額を引いた残り
自宅のように事業に使っていなかった建物は、耐用年数の1.5倍の年数に対応する旧定額法(毎年同じ額を償却する方法)の償却率で、次の算式で計算します。
非業務用の建物の減価償却費相当額
建物の取得価額 × 0.9 × 償却率 × 経過年数 = 減価償却費相当額
| 建物の構造 | 償却率 |
|---|---|
| 木造 | 0.031 |
| 木骨モルタル | 0.034 |
| (鉄骨)鉄筋コンクリート | 0.015 |
| 金属造①(軽量鉄骨造で骨格材の肉厚3mm以下) | 0.036 |
| 金属造②(軽量鉄骨造で骨格材の肉厚3mm超4mm以下) | 0.025 |
経過年数の6か月以上の端数は1年に切り上げ、6か月未満は切り捨てます。減価償却費相当額は取得価額の95%が限度です。取得価額1,000万円の木造住宅を35年後に売ると、1,000万円×0.9×0.031×35年=976万5,000円で限度の950万円を超えるため、建物の取得費は50万円になります。
出典:タックスアンサー No.3261 建物の取得費の計算|国税庁
相続税を納めた人は、申告期限の翌日から3年以内の売却なら、納めた相続税の一部を取得費に加算できる
取得費加算の特例で取得費に足せるのは、納めた相続税のうち、売った財産に対応する額です(租税特別措置法39条)。要件は3つで、①相続や遺贈で財産を取得した人が、②その相続について相続税額があり、③相続開始の日の翌日から、相続税の申告期限(亡くなったことを知った日の翌日から10か月)の翌日以後3年を経過する日までに売ることです。
取得費に加算する相続税額
その人の相続税額 ×(売った財産の相続税評価額 ÷ その人の課税価格〔債務控除前〕)
相続税額1,200万円、債務控除(借入金などを引くこと)前の課税価格(相続税を計算するもとになる各人の額)8,000万円、うち売った土地の相続税評価額5,000万円なら、1,200万円×5,000万円÷8,000万円=750万円を取得費に足せます。
分母の課税価格は、借入金などの債務を差し引く前の金額です(租税特別措置法施行令25条の16第1項2号)。加算額が、特例を使わずに計算した譲渡益を超えるときは、譲渡益までにとどまります。
納める相続税額が0でも、0になった理由が相次相続控除(10年以内に続けて相続があったときの控除)や贈与税額控除なら、これらを控除する前の税額で加算額を計算できます(租税特別措置法39条6項・同法施行令25条の16第3項)。基礎控除以下で相続税がかからなかった人と、配偶者の税額軽減で0になった配偶者には、加算する相続税額がありません。
この特例は、確定申告書にその旨を書き、計算明細書を添えて初めて使えます(租税特別措置法39条2項)。書き忘れや添付漏れにやむを得ない事情があると認められれば、あとから書類を出して使える定めもあります(同条3項)。
出典:タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例|国税庁/租税特別措置法39条(e-Gov法令検索)/租税特別措置法施行令25条の16(e-Gov法令検索)
設例|取得費が分からない土地を4,000万円で売ったときの税額
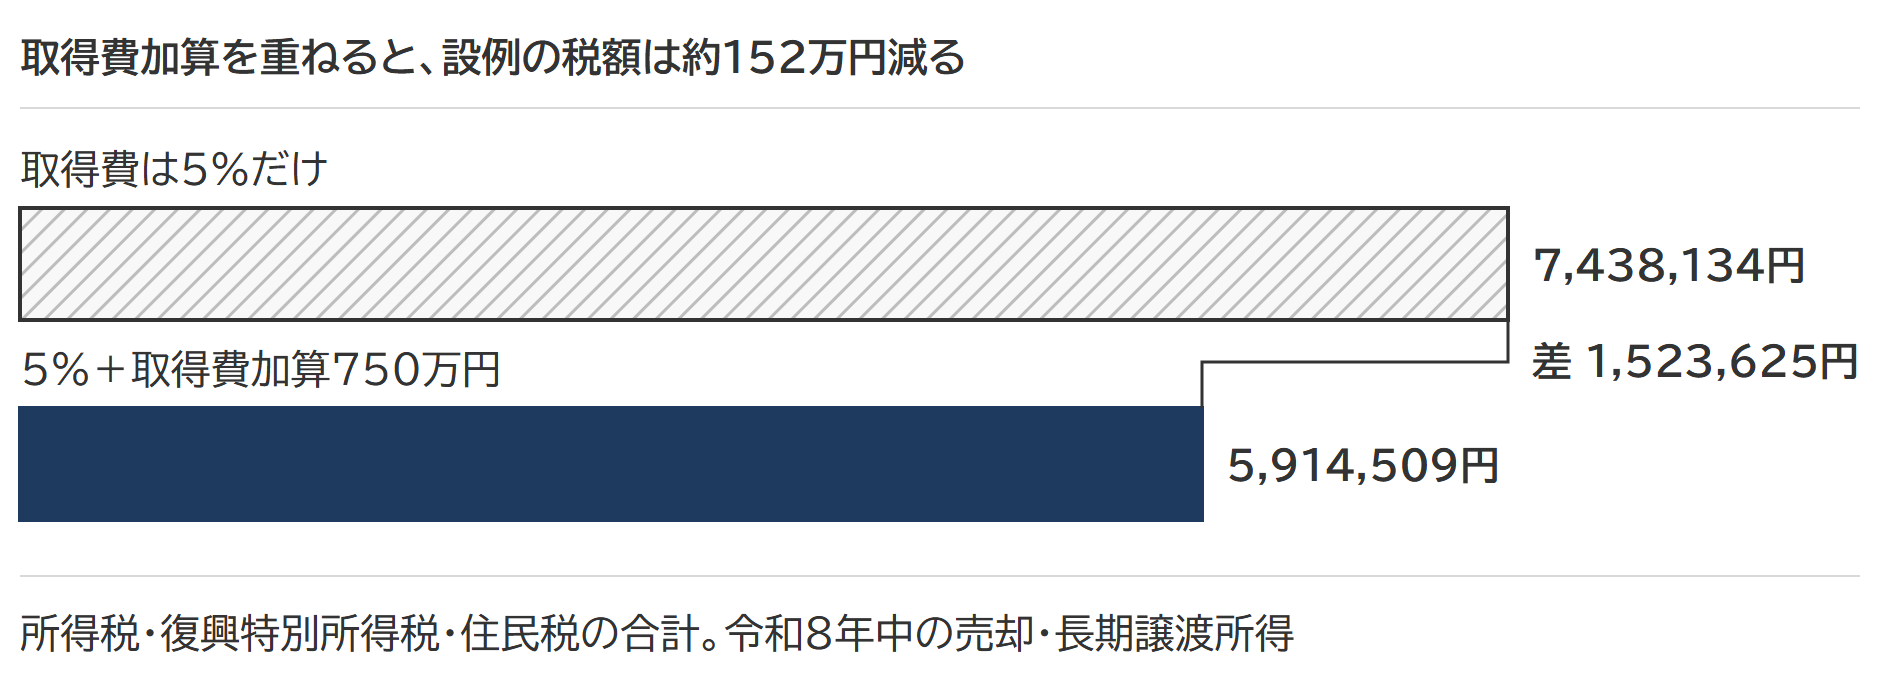
取得費が分からない土地では、取得費が5%の200万円しかなく、譲渡所得が売却代金の9割を超えます。取得費加算を重ねられるかどうかで、税額は約152万円変わります。
設例の前提
被相続人が昭和50年に買った土地。売買契約書は残っていない。令和6年5月10日に相続が開始し(相続税の申告期限は令和7年3月10日)、相続人は令和8年中に4,000万円で売却。仲介手数料などの譲渡費用は138万6,000円。相続税額は1,200万円で、債務控除前の課税価格8,000万円のうち、この土地の相続税評価額は5,000万円。
ケース1 取得費は5%だけ
40,000,000円 −(2,000,000円 + 1,386,000円)= 36,614,000円
所得税 5,492,100円 + 復興特別所得税 115,334円 + 住民税 1,830,700円 = 7,438,134円
ケース2 5%に取得費加算750万円を重ねる
40,000,000円 −(2,000,000円 + 7,500,000円 + 1,386,000円)= 29,114,000円
所得税 4,367,100円 + 復興特別所得税 91,709円 + 住民税 1,455,700円 = 5,914,509円
| 取得費の計算 | 課税される譲渡所得 | 税額(所得税・復興特別所得税・住民税の合計) |
|---|---|---|
| 5%だけ | 3,661万円 | 約744万円 |
| 5%+取得費加算 | 2,911万円 | 約591万円 |
※表と文の金額は万円未満を四捨五入しています。
売却が令和10年3月10日(申告期限の翌日以後3年を経過する日)より後になると、取得費加算は使えません。取得費が600万円と分かる資料が見つかれば、5%の200万円で計算するより税額は約81万円少なくなります。
空き家特例とは、同じ譲渡で取得費加算と選ぶ特例
空き家特例とは、被相続人が1人で住んでいた家屋とその敷地を相続人が売ったとき、譲渡所得から3,000万円(家屋と敷地を取得した相続人が3人以上なら2,000万円)を控除する特例です。対象は令和9年12月31日までの譲渡です。取得費加算の特例を使った譲渡は空き家特例の対象から外れるので(租税特別措置法35条3項の括弧書き)、同じ譲渡では両方を計算してどちらか一方を選びます。家屋の建築年や売り方の要件は相続空き家の3,000万円特別控除で確かめます。相続人自身がその家に住んでいて売るときは、空き家特例ではなく、自分の住まいの3,000万円特別控除(租税特別措置法35条2項1号)が候補です。
出典:租税特別措置法35条(e-Gov法令検索)/タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
限定承認だけは逆向き=時価で取得し、所有期間も相続の日から
限定承認(相続で得た財産の範囲でだけ債務を引き継ぐ相続の方法)で相続した不動産には、取得費と取得の日の引継ぎがありません。
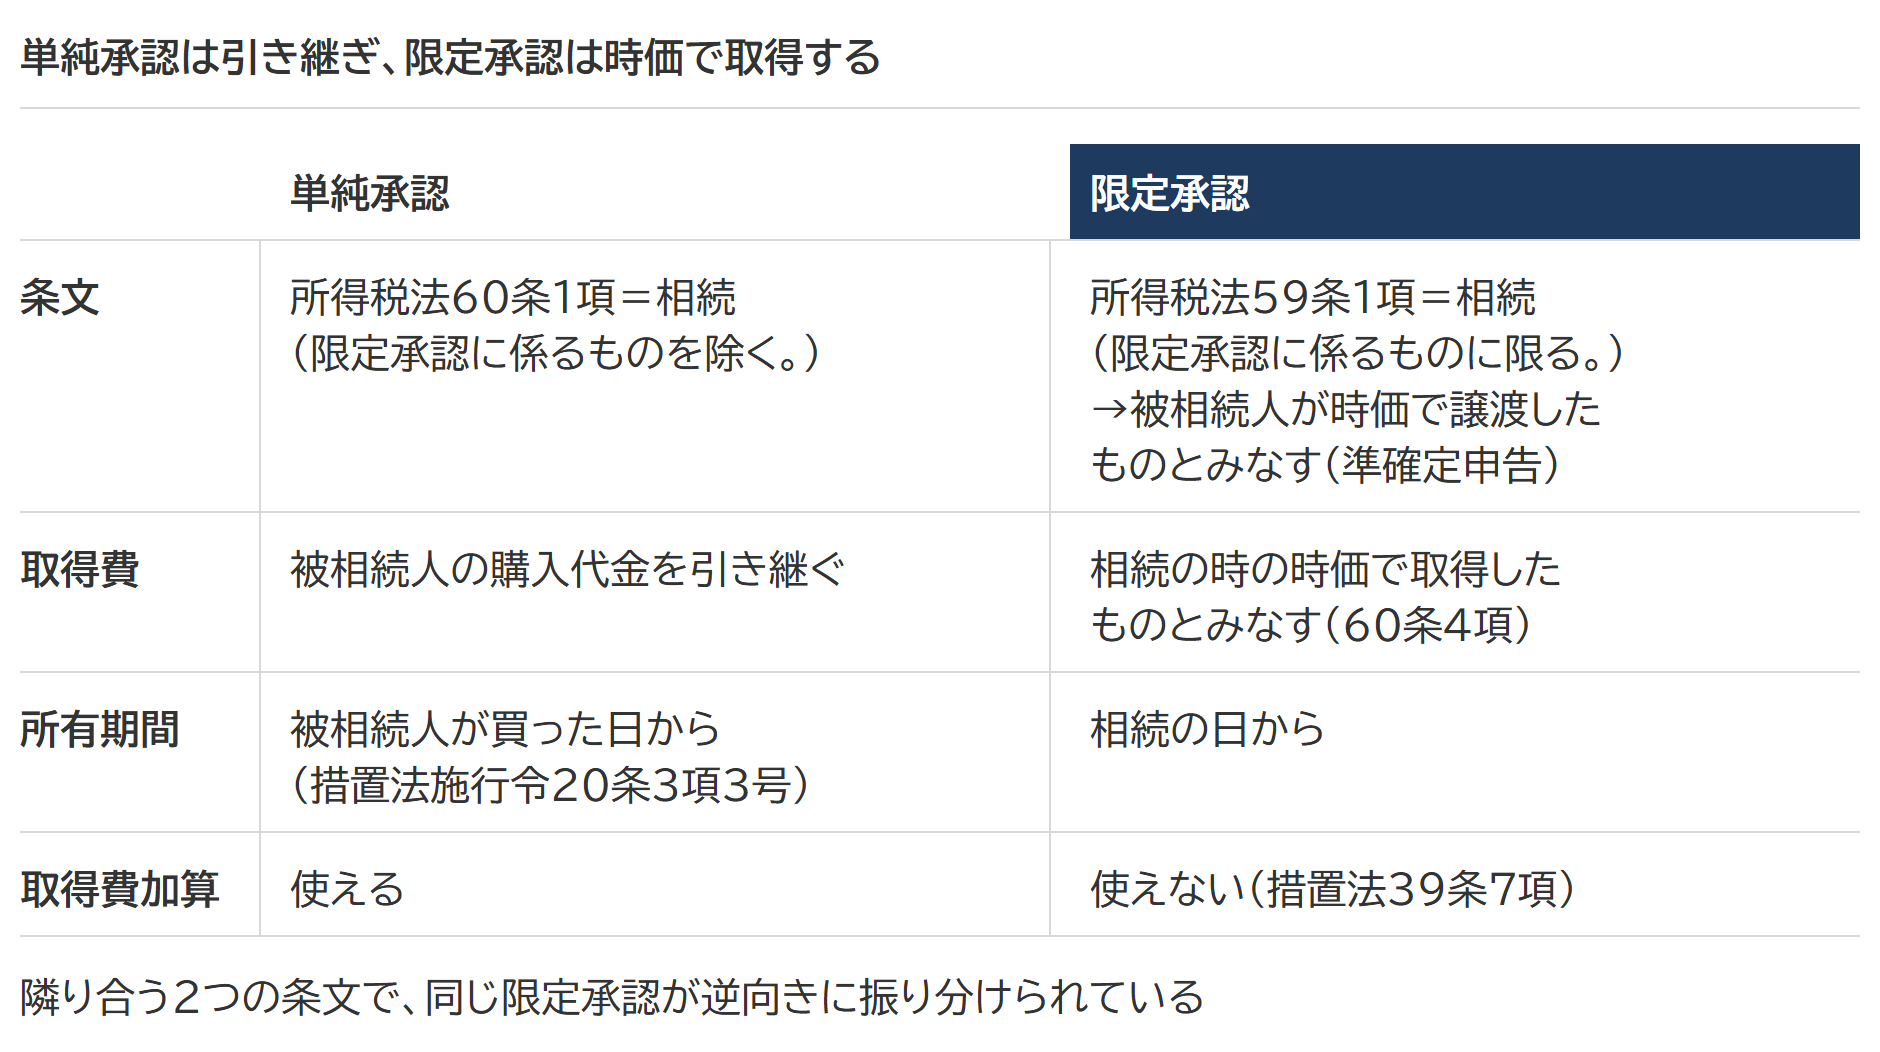
所得税法60条1項1号は引継ぎの対象を「相続(限定承認に係るものを除く。)」と書き、59条1項1号はみなし譲渡(時価で売ったとみなす扱い)の対象を「相続(限定承認に係るものに限る。)」と書いています。隣り合う2つの条文で、同じ限定承認が逆向きに振り分けられています。
限定承認では、相続の時に被相続人が時価で売ったものとみなされ、その譲渡所得は被相続人の準確定申告(亡くなった人の分の確定申告)で納めます。相続人は、その資産を相続の時の時価で取得したものとみなされます(所得税法60条4項)。あとで売ったときの譲渡所得は、相続の時からの値上がり分だけです。
所有期間も相続の日から数えます。施行令20条3項3号が被相続人の取得の日に置き換えるのは所得税法60条1項に当たる相続だけで、限定承認は入らないためです。売った年の1月1日で相続の日から5年を超えていなければ、短期譲渡所得になります。取得費加算の特例も、限定承認で時価で取得した資産には使えません(租税特別措置法39条7項)。
出典:所得税法59条(e-Gov法令検索)/所得税法60条4項(e-Gov法令検索)/租税特別措置法39条7項(e-Gov法令検索)
確定申告は売った年の翌年|共有なら全員、分割前に売れば法定相続分で申告
譲渡所得の確定申告は、売った年の翌年2月16日から3月15日までに、売った人が行います。令和8年中に売ったなら、令和9年2月16日から3月15日までです。
出す書類と「売った日」
出すのは確定申告書と分離課税用の第三表、それに譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]です。取得費加算を使うなら「相続財産の取得費に加算される相続税の計算明細書」を添えます。
出典:申告書・申告書付表と税額計算書等 一覧(申告所得税)|国税庁
売った日は、原則として買主に引き渡した日です。売買契約の効力が生じた日(ふつうは契約の日)で申告することもでき、年をまたぐ取引ではどちらを選ぶかで申告する年が変わります。売った人が申告の前に亡くなったときは、相続人が、亡くなったことを知った日の翌日から4か月以内に準確定申告をします。
出典:タックスアンサー No.3102 譲渡所得の申告期限|国税庁
誰が申告するかは、誰が売ったかで決まる
相続人全員の共有のまま売ると、全員がそれぞれの持分の譲渡所得を申告します。取得費加算も各自の相続税額で計算します。1人が取得してから売れば申告はその1人だけで、代償分割(1人が取得し、ほかの相続人に金銭を払う分け方)でも売る人は1人です。
売る前に代金の分け方だけを決めておけば、その割合で申告します。分け方が決まる前に売ったときは、法定相続分で申告するのが原則です。所得税の確定申告期限までに代金の分け方が決まり、全員がその割合で申告すれば認められますが、法定相続分で申告したあとに代金を分けても、更正の請求(納めすぎた税金を返してもらう手続き)はできません。分割が済んでいなくても、要件を満たせば取得費加算は使えます。
相続税で小規模宅地等の特例を使った宅地には、申告期限まで持ち続けることが要件になる区分があり、期限前に売ると特例が外れます。区分ごとの要件は小規模宅地等の特例、自宅を売って分ける換価分割の進め方はそれぞれの記事に整理しています。
出典:質疑応答事例 未分割遺産を換価したことによる譲渡所得の申告とその後分割が確定したことによる更正の請求、修正申告等|国税庁
よくある質問
購入時の売買契約書がありません。5%以外の方法はありますか。
契約書が無くても、購入代金を示す資料があれば実額で計算できます。手がかりになるのは、購入当時の通帳の出金、住宅ローンの契約書や返済の記録、登記事項証明書の乙区(所有権以外の権利の欄)に残る抵当権の設定額、分譲時のパンフレットや価格表です。地価の指数や建築費の統計から推計した額は、実額そのものを証明する資料にはなりません。資料で実額を示せたら、5%と比べて大きいほうを使います。
相続時精算課税の贈与で受け取った家を売るときも、取得費は引き継ぎますか。
引き継ぎます。所得税法60条1項1号は贈与を相続と同じ列に置いているので、贈与者が買ったときの金額と取得の日を引き継ぎ、相続時精算課税か暦年課税かで扱いは変わりません。受け取ったのが家そのものではなく家を買うための資金なら、買った家は自分が取得した資産で、取得費も取得の日も自分の購入で決まります(住宅取得等資金の相続時精算課税の特例)。
相続した土地を売って損が出ました。給与と相殺できますか。
原則としてできません。土地建物の譲渡損失は生じなかったものとみなされ、給与所得などほかの所得と通算できません(租税特別措置法31条1項・32条1項)。差し引けるのは、同じ年に売ったほかの土地建物の譲渡所得とだけです。例外は自分が住んでいた家とその敷地を売った損失で、買換えや住宅ローンの残高などの要件を満たせば給与などと通算できます(租税特別措置法41条の5・41条の5の2)。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
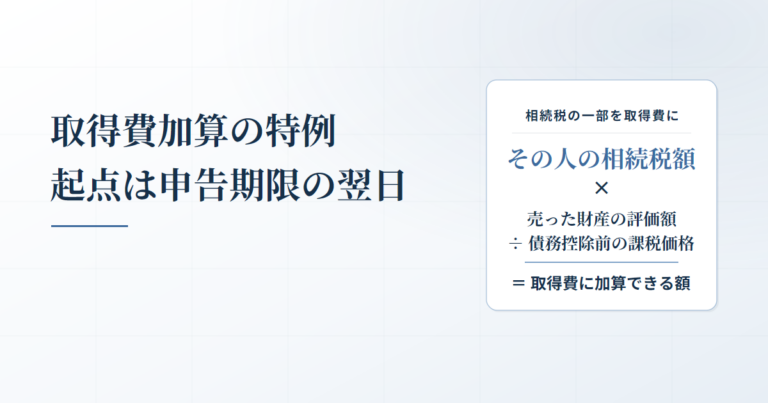 取得費加算の特例|3年10か月の起点は申告期限の翌日、分母は債務控除前の課税価格
 代償分割とは|時価で決めた代償金を相続税の課税価格に直す調整式と、不動産で払うときの譲渡所得
 遺産分割協議のやり直し|できる条件と贈与税がかかる場合、時効と10年の期限
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。