配偶者の税額軽減や小規模宅地等の特例は、誰が何を取得するかで使えるかどうかが決まります。財産が自宅しかない、代償金で調整したい、いったん決めた分け方をやり直したい——分け方の悩みは、そのまま相続税の論点になります。この章では、遺産の分け方が相続税にどう響くかと、相続した不動産を売ったときの税金、車の名義変更など相続後の手続を整理します。
読む順のご案内
まず →「配偶者と子ども2人の相続税」(配偶者控除を使い切ると二次相続で高くつく理由)。財産が自宅中心なら →「相続財産が自宅しかない場合」「代償分割とは」。決めた分け方を変えたいときは →「遺産分割協議のやり直し」。相続した不動産を売るなら →「相続した不動産を売ったときの税金」「取得費加算の特例」「相続空き家の3,000万円特別控除の要件」。相続後の手続は →「亡くなった人の車の名義変更」。
まず →「配偶者と子ども2人の相続税」(配偶者控除を使い切ると二次相続で高くつく理由)。財産が自宅中心なら →「相続財産が自宅しかない場合」「代償分割とは」。決めた分け方を変えたいときは →「遺産分割協議のやり直し」。相続した不動産を売るなら →「相続した不動産を売ったときの税金」「取得費加算の特例」「相続空き家の3,000万円特別控除の要件」。相続後の手続は →「亡くなった人の車の名義変更」。
分け方によって使える特例や納める税額が変わるため、分け方を決める前に全体を見通しておくことが大切です。相続税申告をご検討の際は、初回面談(無料)で進め方をご案内します。→ 相続税申告サービス/面談予約
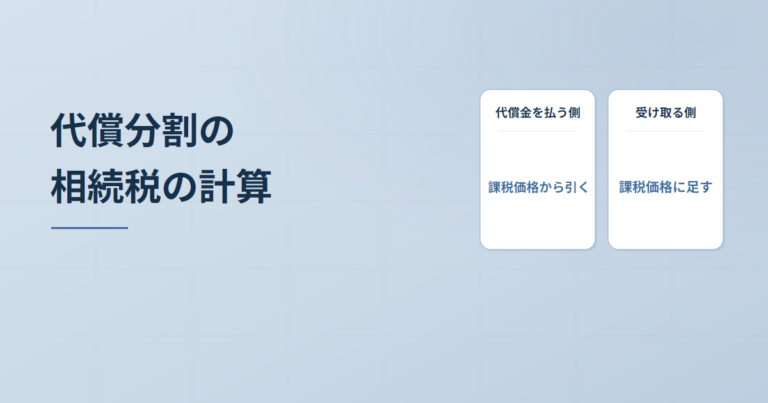 代償分割とは|時価で決めた代償金を相続税の課税価格に直す調整式と、不動産で払うときの譲渡所得
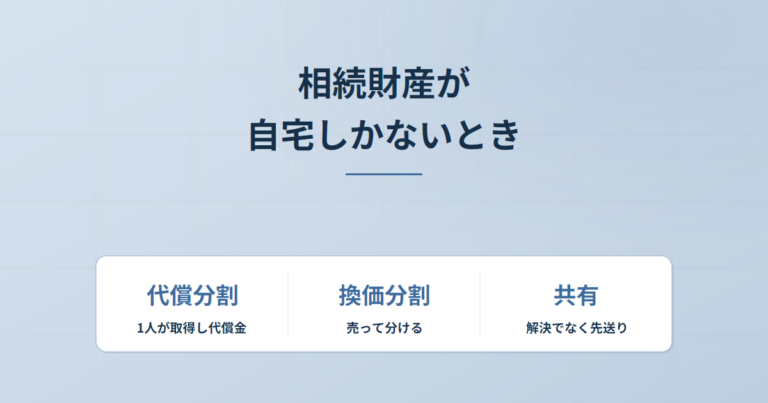 相続財産が自宅しかない場合|分け方で変わる相続税と、払えないときの延納・物納
 遺産分割協議のやり直し|できる条件と贈与税がかかる場合、時効と10年の期限
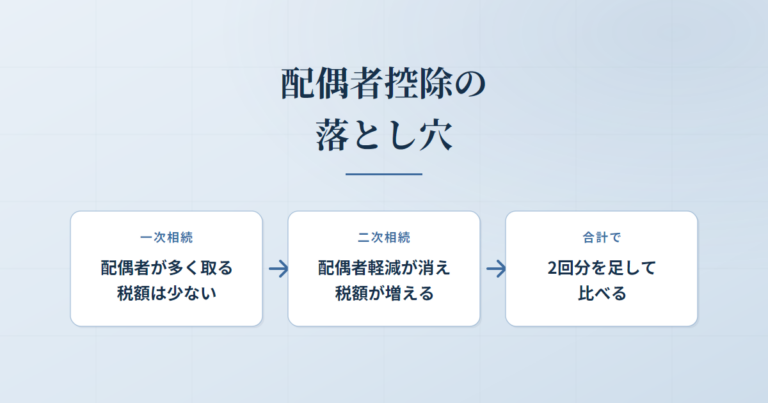 配偶者と子ども2人の相続税|配偶者控除を使い切ると二次相続で高くつく理由と分け方の目安
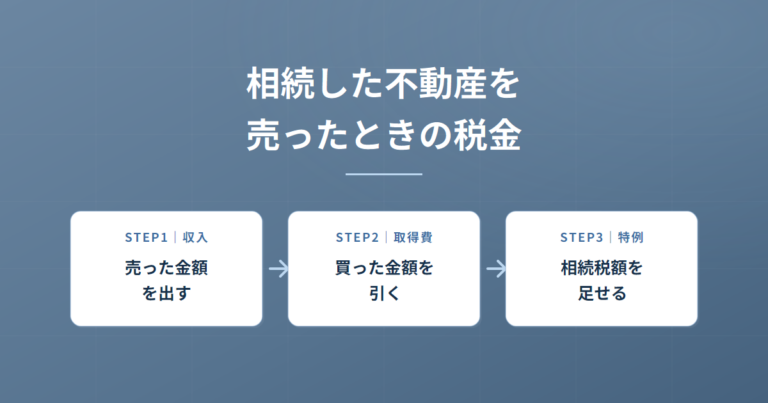 相続した不動産を売ったときの税金|取得費は被相続人の購入額を引き継ぎ、分からなければ売った金額の5%
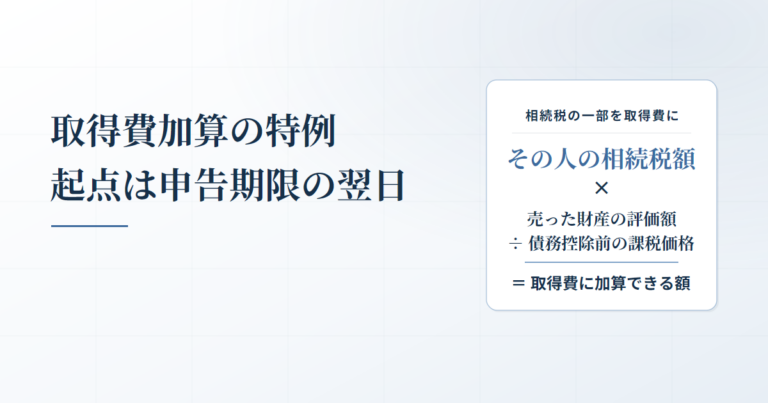 取得費加算の特例|3年10か月の起点は申告期限の翌日、分母は債務控除前の課税価格
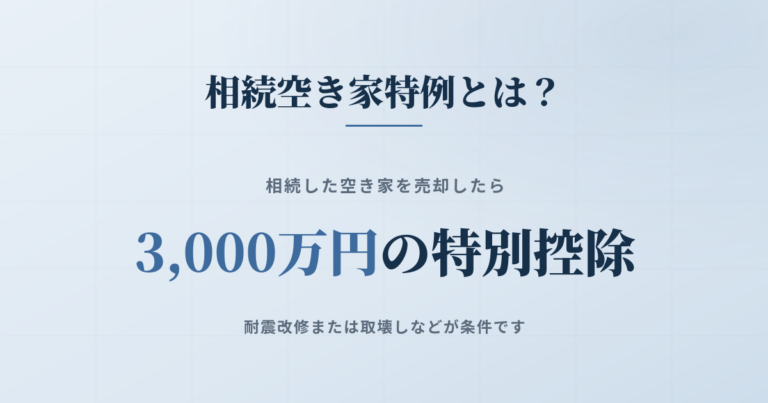 相続空き家の3,000万円特別控除の要件|1億円判定の適用前譲渡・確定申告の必要書類・期限は令和9年末
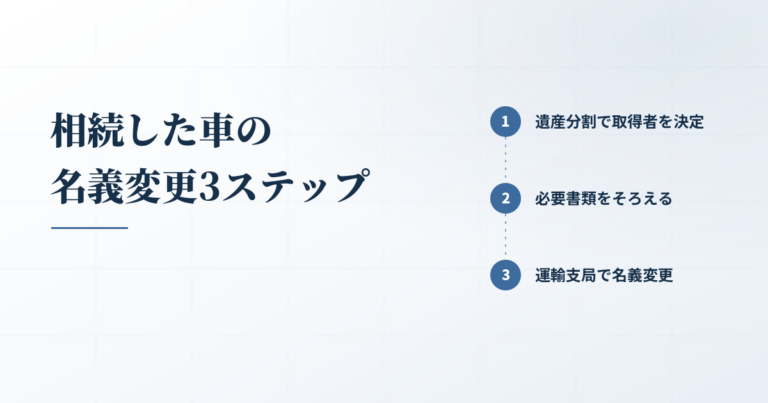 亡くなった人の車の名義変更|15日を過ぎても手続きできる・しないとどうなるか・必要書類と費用