
この記事の要点
- 遺産分割協議のやり直しの入口は3つです。無効・取消し、相続人全員の合意による解除、あとから見つかった財産の分割で、全員の合意があればやり直せます(最高裁平成2年9月27日判決)
- 合意でやり直すと、当初の分割は有効なまま残ります。分け直しは相続人どうしの贈与・譲渡・交換になり、贈与税や所得税、不動産取得税、登録免許税がかかります(評価額3,000万円の自宅の設例で1,315万円)
- 無効・取消しの原因が認められたときは、贈与になりません。相続税は更正の請求や修正申告で直し、申告期限から5年を過ぎていても、判決の確定や取消しの日の翌日から2か月以内なら更正の請求ができます
- 合意のやり直しに時効や期限の定めはありません。取消しは追認できる時から5年・行為の時から20年で、相続開始から10年を過ぎると、原則として家庭裁判所の分割で特別受益と寄与分を主張できません(令和5年4月1日より前に始まった相続は、10年を過ぎていても令和10年3月31日まで)
- 配偶者の税額軽減と小規模宅地等の特例は、全員の合意によるやり直しで取得した財産には使えません。使えるのは当初の分割で取得した財産です
成立した遺産分割協議は、相続人全員の合意があればやり直せます。税金の扱いは、やり直しの入口で決まります。当初の協議に無効や取消しの原因が認められれば、贈与税はかかりません。原因のない協議を合意で分け直すと、相続人どうしの贈与や譲渡になり、贈与税や所得税がかかります。
合意でやり直すことに、時効や期限の定めはありません。期限があるのは、協議の取消し(追認できる時から5年・行為の時から20年)と、家庭裁判所の分割で特別受益や寄与分を主張する場合(相続開始から10年)です。
遺産分割協議のやり直しには3つの入口がある
遺産分割協議のやり直しとは、成立した協議で決めた分け方を変えることです。相続人全員の合意があれば、やり直せます。法律上は3つの入口に分かれます。無効・取消しを理由とするやり直し、相続人全員の合意による解除、あとから見つかった財産の分割です。税金の扱いは、当初の分割が有効なまま残るかどうかで分かれます。
無効は、協議がはじめから効力を持たないことです。取消しは、だまされた人などが主張して、協議をはじめにさかのぼって効力のないものにすることをいいます。解除は、有効に成立した協議を、相続人全員の合意で終わらせることです。
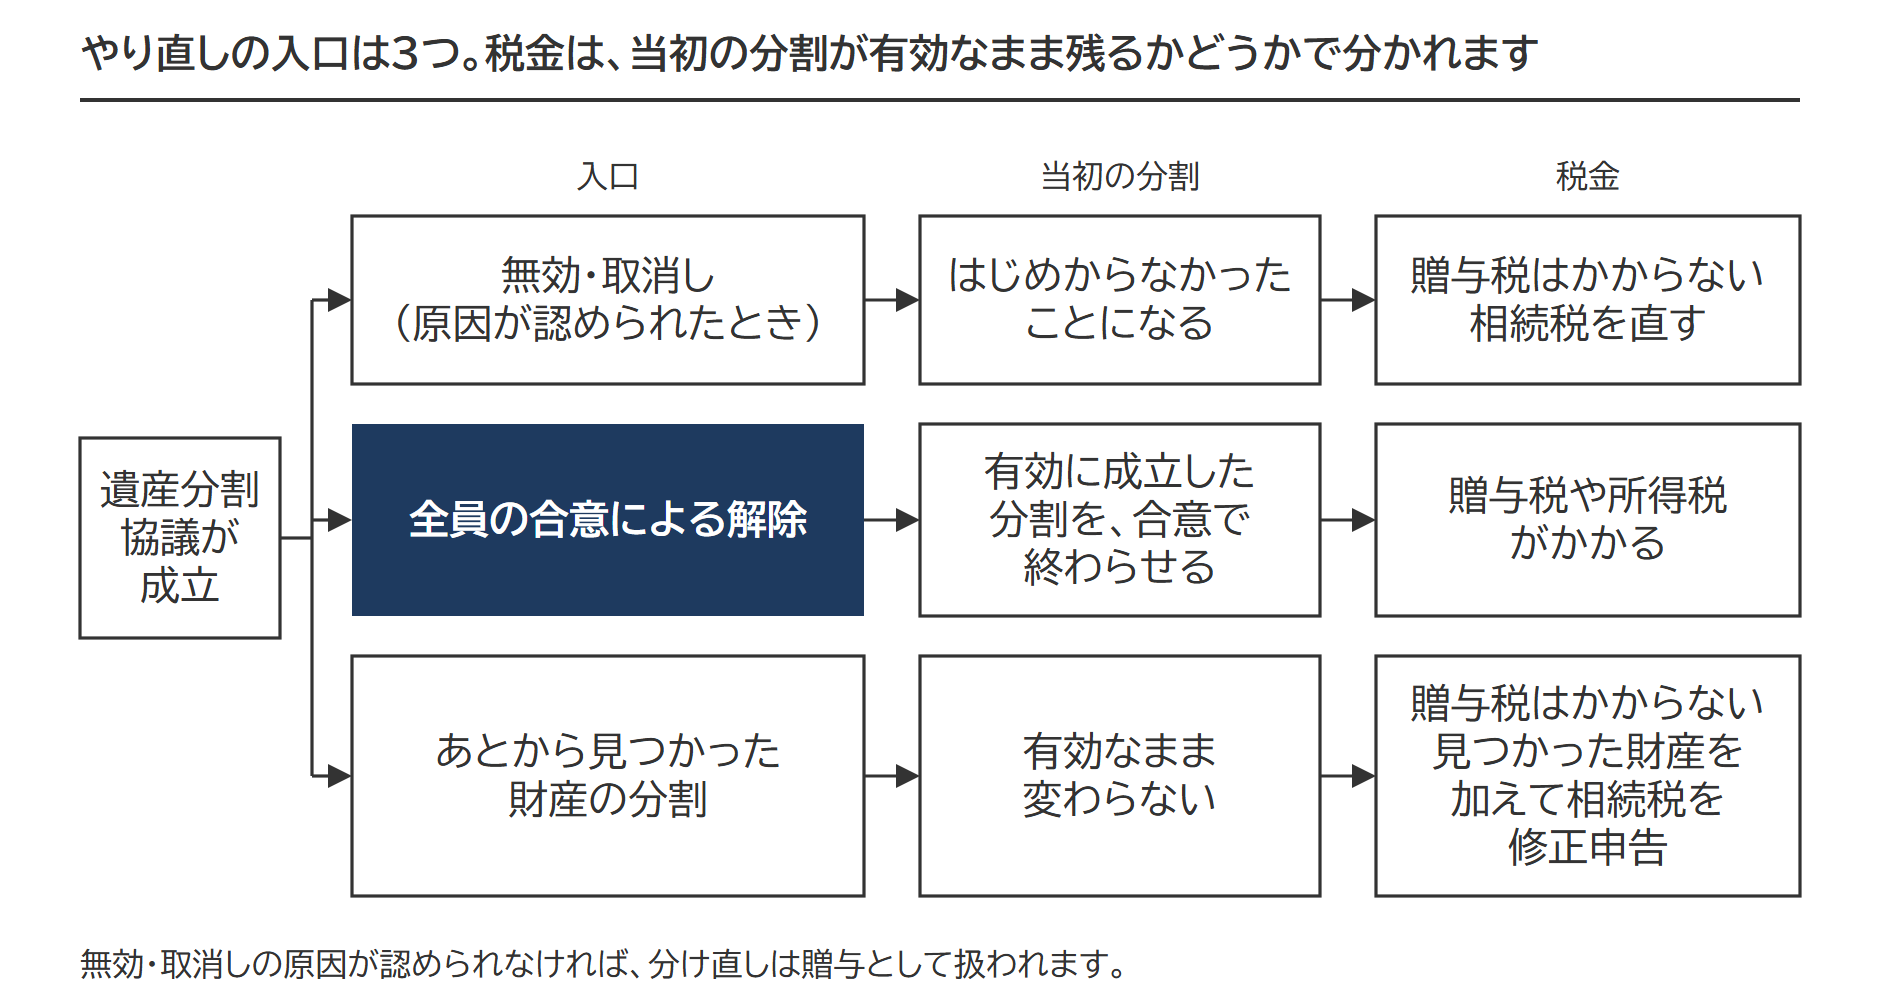
入口ごとの条件と税金、期限は次のとおりです。
| 入口 | やり直せる条件 | 当初の分割 | かかる税金 | 期限 |
|---|---|---|---|---|
| 無効・取消し | 無効・取消しの原因が認められること | はじめからなかったことになる | 贈与税はかからない。相続税を更正の請求や修正申告で直す | 取消しは追認できる時から5年・行為の時から20年 |
| 全員の合意による解除 | 相続人全員の合意 | 有効に成立した分割を、合意で終わらせる | 動かした財産に贈与税や所得税。不動産には不動産取得税と登録免許税も | 定めなし |
| あとから見つかった財産の分割 | 当初の協議で分けていない財産であること | 有効なまま変わらない | 贈与税はかからない。見つかった財産を加えて相続税を修正申告 | 定めなし |
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。
無効・取消しを理由にやり直す場合|原因が認められれば贈与税はかからない
当初の協議に無効や取消しの原因があり、原因が認められたときは、分け直しても贈与になりません。当初の分割がはじめからなかったことになり、分け直した結果を相続による取得として扱うためです。
無効になる協議=相続人を欠いた協議、意思能力のない人がした協議
遺産分割協議は、相続人全員でするものです。相続人を1人でも欠いた協議は、無効と解されています。被相続人が生前に認知していた子や、前の配偶者との間の子を見落としたまま済ませた協議が当たります。
相続人でない人が加わっていた協議は、その人の取得した部分などが無効になることがあります。意思能力(行為の結果を判断できる力)のない人がした協議は無効で(民法3条の2)、成年被後見人が自分でした協議は取り消せます(民法9条)。
未成年の子と親権者がともに相続人のときは、親と子の利益が対立します。親権者は、子のために特別代理人の選任を家庭裁判所に請求しなければなりません(民法826条)。特別代理人を選ばずに親権者が子を代理した協議は、代理する権限のない人がした行為になります。子が成年に達したあとに追認するなどしない限り、協議の効力は生じません。
相続の開始後に認知されて相続人になった子は、扱いが違います。ほかの相続人がすでに分割を済ませていたときに請求できるのは、価額による支払だけです(民法910条)。
出典:民法3条の2(e-Gov法令検索)/民法9条/民法826条/民法910条
取り消せる協議=詐欺・強迫と錯誤
だまされて、または脅されて署名した協議は取り消せます(民法96条)。重要な思い違い(錯誤)があった協議も、取り消せます(民法95条)。思い違いに重大な過失があったときは、原則として取り消せません(同条3項)。
錯誤の効果が「取消し」になったのは、令和2年4月1日からです。令和2年4月1日より前にした協議の錯誤は、改正前の民法のとおり無効です(平成29年法律第44号 附則6条1項)。
出典:民法95条(e-Gov法令検索)/民法96条/民法 附則(平成29年法律第44号)6条/民法の一部を改正する法律(債権法改正)について(法務省)
分割のあとで遺言書が見つかった場合
分割のあとで遺言書が見つかっても、協議が当然に無効になるわけではありません。遺言を知らずにした協議は、錯誤を理由に取り消せる場合があります。誰も取消しを主張しなければ、当初の分割は有効なままです。
国税庁の質疑応答事例は、全財産を相続人の1人に遺贈する遺言(包括遺贈)がある場合に、相続人全員の協議で遺言と異なる分割をした事例を扱っています。回答によれば、包括受遺者が包括遺贈を事実上放棄し、共同相続人の間で遺産分割が行われたとみて、原則として贈与税の課税は生じません。
遺言執行者(遺言の内容を実現する人)がいるときは、相続人は遺言の執行を妨げる行為ができません(民法1013条1項)。相続人でない人への遺贈が書かれていたときも、相続人だけの合意では分けられないことがあります。
出典:質疑応答事例 遺言書の内容と異なる遺産の分割と贈与税(国税庁)/民法1013条(e-Gov法令検索)
税金と手続=原因が認められれば相続税を直し、認められなければ贈与税(国税不服審判所の裁決)
無効・取消しでやり直したときは、当初の申告より税額が減る人が更正の請求を、増える人が修正申告をして、相続税を直します。
更正の請求は、少なくとも次の2つのうち遅いほうまでできます。1つは相続税の申告期限から5年(国税通則法23条1項)、もう1つは、協議の無効を確かめる判決が確定した日、または協議が取り消された日の、それぞれ翌日から2か月です(国税通則法23条2項、同法施行令6条1項2号)。判決で協議の無効が確かめられたときは、相続税法の更正の請求の特則により、判決の確定や改めての分割を知った日の翌日から4か月以内にできる場合もあります(相続税法32条1項)。
無効や取消しを主張するだけでは足りません。原因が認められなければ、分け直しは贈与として扱われます。ほかの相続人が無効や取消しを認めないときは、裁判所で協議が無効であることの確認などを求めることになります。
国税不服審判所の平成17年12月15日の裁決は、当初の協議に錯誤があり無効だったとして相続人が分け直し、登記も錯誤を原因に直した事案を扱っています。審判所は錯誤を認めず、分け直しで取得した土地と建物を贈与による取得と判断し、贈与税の決定処分(申告がないときに税務署長が税額を決める処分)を適法としました。
出典:国税通則法23条(e-Gov法令検索)/国税通則法施行令6条/平成17年12月15日裁決・裁決事例集No.70(国税不服審判所)
相続人全員の合意でやり直す場合|贈与税・所得税がかかる
無効や取消しの原因がない協議を全員の合意で解除して分け直すと、動かした財産に贈与税や所得税がかかります。当初の分割が有効なまま残り、分け直しが相続人どうしの贈与・譲渡・交換になるためです。
やり直せる条件は相続人全員の合意(最高裁の判例)
最高裁は、共同相続人が、成立した遺産分割協議の全部または一部を全員の合意で解除し、改めて分割協議を成立させることができると判断しています(最高裁平成2年9月27日判決)。条件は全員の合意で、1人でも反対すれば解除できません。当初の協議に無効や取消しの原因がなく、全員の合意も得られないときは、当初の分け方のままです。
出典:最高裁判所第一小法廷 平成2年9月27日判決・民集44巻6号995頁(裁判所)
相続人の1人が協議で約束した代償金の支払や親の扶養を果たさない場合でも、ほかの相続人は、不履行を理由に協議を解除できません(最高裁平成元年2月9日判決・民集43巻2号1頁)。平成元年の判決が否定したのは一方からの解除で、平成2年の判決が認めたのは全員の合意による解除です。約束が守られないときは、協議のやり直しではなく、約束の履行を求めて解決します。
合意でやり直すときは、当初の協議を解除することと、新しい分け方を書いた協議書を作ります。相続人全員が署名し、実印を押します。
贈与税がかかる根拠=国税不服審判所の裁決と相続税法基本通達19の2-8(国税庁)
贈与になる理由は、国税不服審判所の裁決が示しています。遺産分割協議が成立すると、財産は相続開始の時にさかのぼって各相続人に確定的に帰属します。協議をやり直して再配分しても、当初の協議に無効や取消しの原因がある場合などを除いて、相続による取得とはいえません。対価なく取得したのであれば贈与とみるほかない、と裁決は判断しました。
国税庁の相続税法基本通達19の2-8は、配偶者の税額軽減(配偶者の相続税を軽くする特例)でいう「分割」の意味を示しています。ただし書は、当初の分割で各相続人に分かれた財産を分割のやり直しとして再配分した場合、再配分で取得した財産は「分割により取得したもの」にならないと定めています。
出典:平成17年12月15日裁決・裁決事例集No.70(国税不服審判所)/相続税法基本通達19の2-8(分割の意義)(国税庁)
代償金を受け取って財産を渡したときは、贈与ではなく譲渡として、所得税・住民税がかかることがあります。財産どうしを入れ替えたときも、交換による譲渡として同じ扱いになることがあります。
設例|評価額3,000万円の自宅をやり直しで移すと、追加の税金は1,315万円
自宅を長男が相続したあと、全員の合意でやり直して二男へ移すと、贈与税・不動産取得税・登録免許税が追加でかかります。はじめから二男が取得していれば、かかるのは相続登記の登録免許税12万円だけでした。長男が当初の分割で納めた相続税も、原則として戻りません。
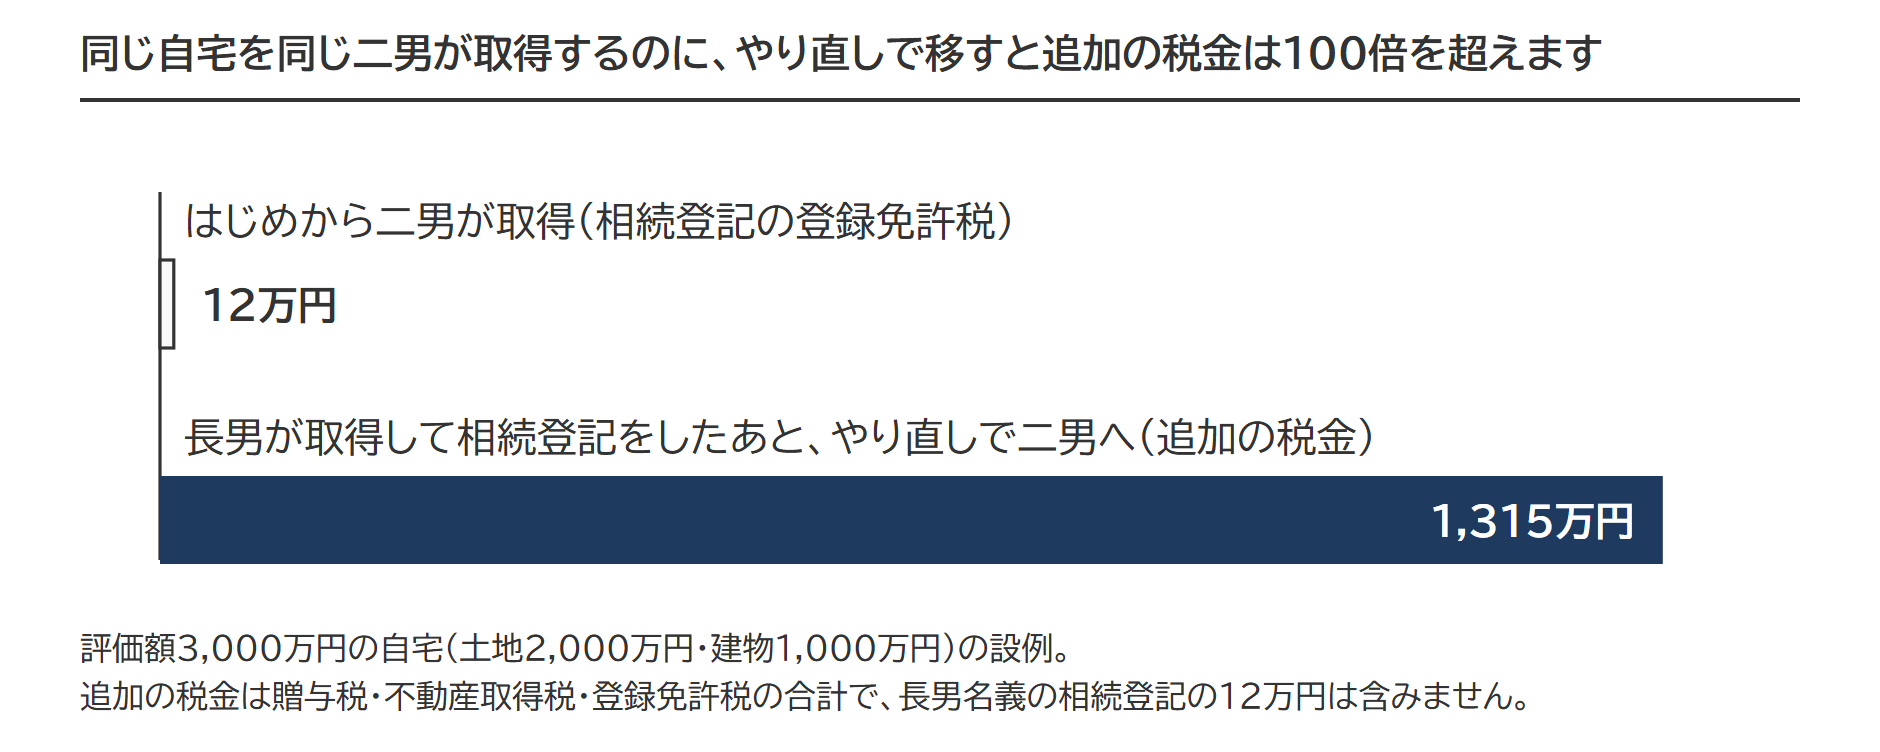
設例の前提は次のとおりです。
- 相続人は長男と二男の2人
- 財産は自宅(住宅と敷地)。計算を簡単にするため、相続税評価額と固定資産税評価額は、どちらも3,000万円(土地2,000万円・建物1,000万円)とする
- 当初の分割で長男が取得し、相続登記を済ませた
- 全員の合意で当初の分割を解除し、二男が無償で取得する。名義は、贈与を原因とする所有権移転登記で移す
- 不動産取得税は、住宅の課税標準の控除と住宅用地の減額を計算に入れない(実際の税額は、これらで少なくなることがあります)
| 税目 | 計算 | 税額(万円) |
|---|---|---|
| 贈与税 | (3,000万円 - 110万円)× 50% - 250万円 | 1,195 |
| 不動産取得税 | 建物1,000万円 × 3% + 土地2,000万円 × 1/2 × 3% | 60 |
| 登録免許税 | 3,000万円 × 2.0% | 60 |
| 合計 | やり直しで追加にかかる税金 | 1,315 |
贈与税は、兄弟の間の贈与なので一般税率で計算しました。母が取得した自宅を、やり直しで18歳以上の子へ移すときは特例税率になり、贈与税は約1,036万円です。登録免許税の税率は、相続が0.4%、贈与が2.0%です。相続による不動産の取得に不動産取得税は課されず(地方税法73条の7第1号)、贈与による取得には課されます。
不動産取得税の税率3%と、宅地の課税標準(税率をかける元の額)を2分の1にする扱いは、令和9年3月31日までの取得に適用される特例です(地方税法附則11条の2、11条の5)。
贈与税がかからない財産の範囲は、贈与税の非課税財産にまとめています。
出典:No.4408 贈与税の計算と税率(暦年課税)(国税庁)/No.7191 登録免許税の税額表(国税庁)/地方税法73条の7(e-Gov法令検索)/地方税法 附則11条の2・11条の5
あとから財産が見つかった場合|見つかった財産だけを分ける
当初の協議で分けていない財産が見つかったときは、見つかった財産だけを分ければ足ります。当初の協議は有効なままで、見つかった財産も相続で取得するため、贈与税はかかりません。
民法は、遺産の全部だけでなく一部の分割も認めています(民法907条1項)。相続税は、見つかった財産を加えて修正申告をします。見つかった財産を加えると申告が要ることになった人は、期限後申告です。
見つかった財産が重要で、存在を知っていれば当初の分け方をしなかったといえるときは、錯誤を理由に協議全体の取消しが争われることがあります。
遺産分割協議のやり直しに時効・期限はあるか
全員の合意でやり直すことに、時効や期限の定めはありません。期限があるのは、協議の取消しと、家庭裁判所の分割で特別受益・寄与分を主張する場合の2つです。
取消しの時効=追認できる時から5年、行為の時から20年
詐欺・強迫・錯誤を理由に協議を取り消す権利は、追認できる時から5年間行使しないと、時効で消えます。協議の時から20年を過ぎたときも同じです(民法126条)。追認できる時とは、だまされた状態や脅された状態が終わり、取り消せることを知った時です(民法124条1項)。令和2年4月1日より前にした協議の錯誤は、取消しではなく無効の扱いのため、この5年・20年の決まりの対象ではありません。
相続開始から10年を過ぎると、特別受益と寄与分を主張できない
相続開始から10年を過ぎたあとの遺産分割では、原則として特別受益と寄与分を主張できません(民法904条の3)。分ける基準が、法定相続分か、遺言による指定相続分になるためです。令和5年4月1日に始まった決まりです。当初の協議が無効や取消しで効力を失い、改めて家庭裁判所で分けるときに働きます。
特別受益は、一部の相続人が被相続人から生前に受けた贈与などの利益です。寄与分は、被相続人の財産の維持や増加に特別の貢献をした相続人に認められる取り分をいいます。
例外は2つです。10年を過ぎる前に相続人が家庭裁判所へ遺産分割を請求したときと、10年の満了前6か月以内に請求できないやむを得ない事由があり、事由が消えた時から6か月を過ぎる前に請求したときです。
出典:民法904条の3(e-Gov法令検索)/具体的相続分による遺産分割の時的限界(法務省)
令和5年4月1日より前に始まった相続は、10年を過ぎても令和10年3月31日まで主張できる
10年の決まりは、令和5年4月1日より前に始まった相続にも適用されます。ただし、相続開始から10年を過ぎていても、令和10年3月31日までに家庭裁判所へ遺産分割を請求すれば、特別受益と寄与分を主張できます。
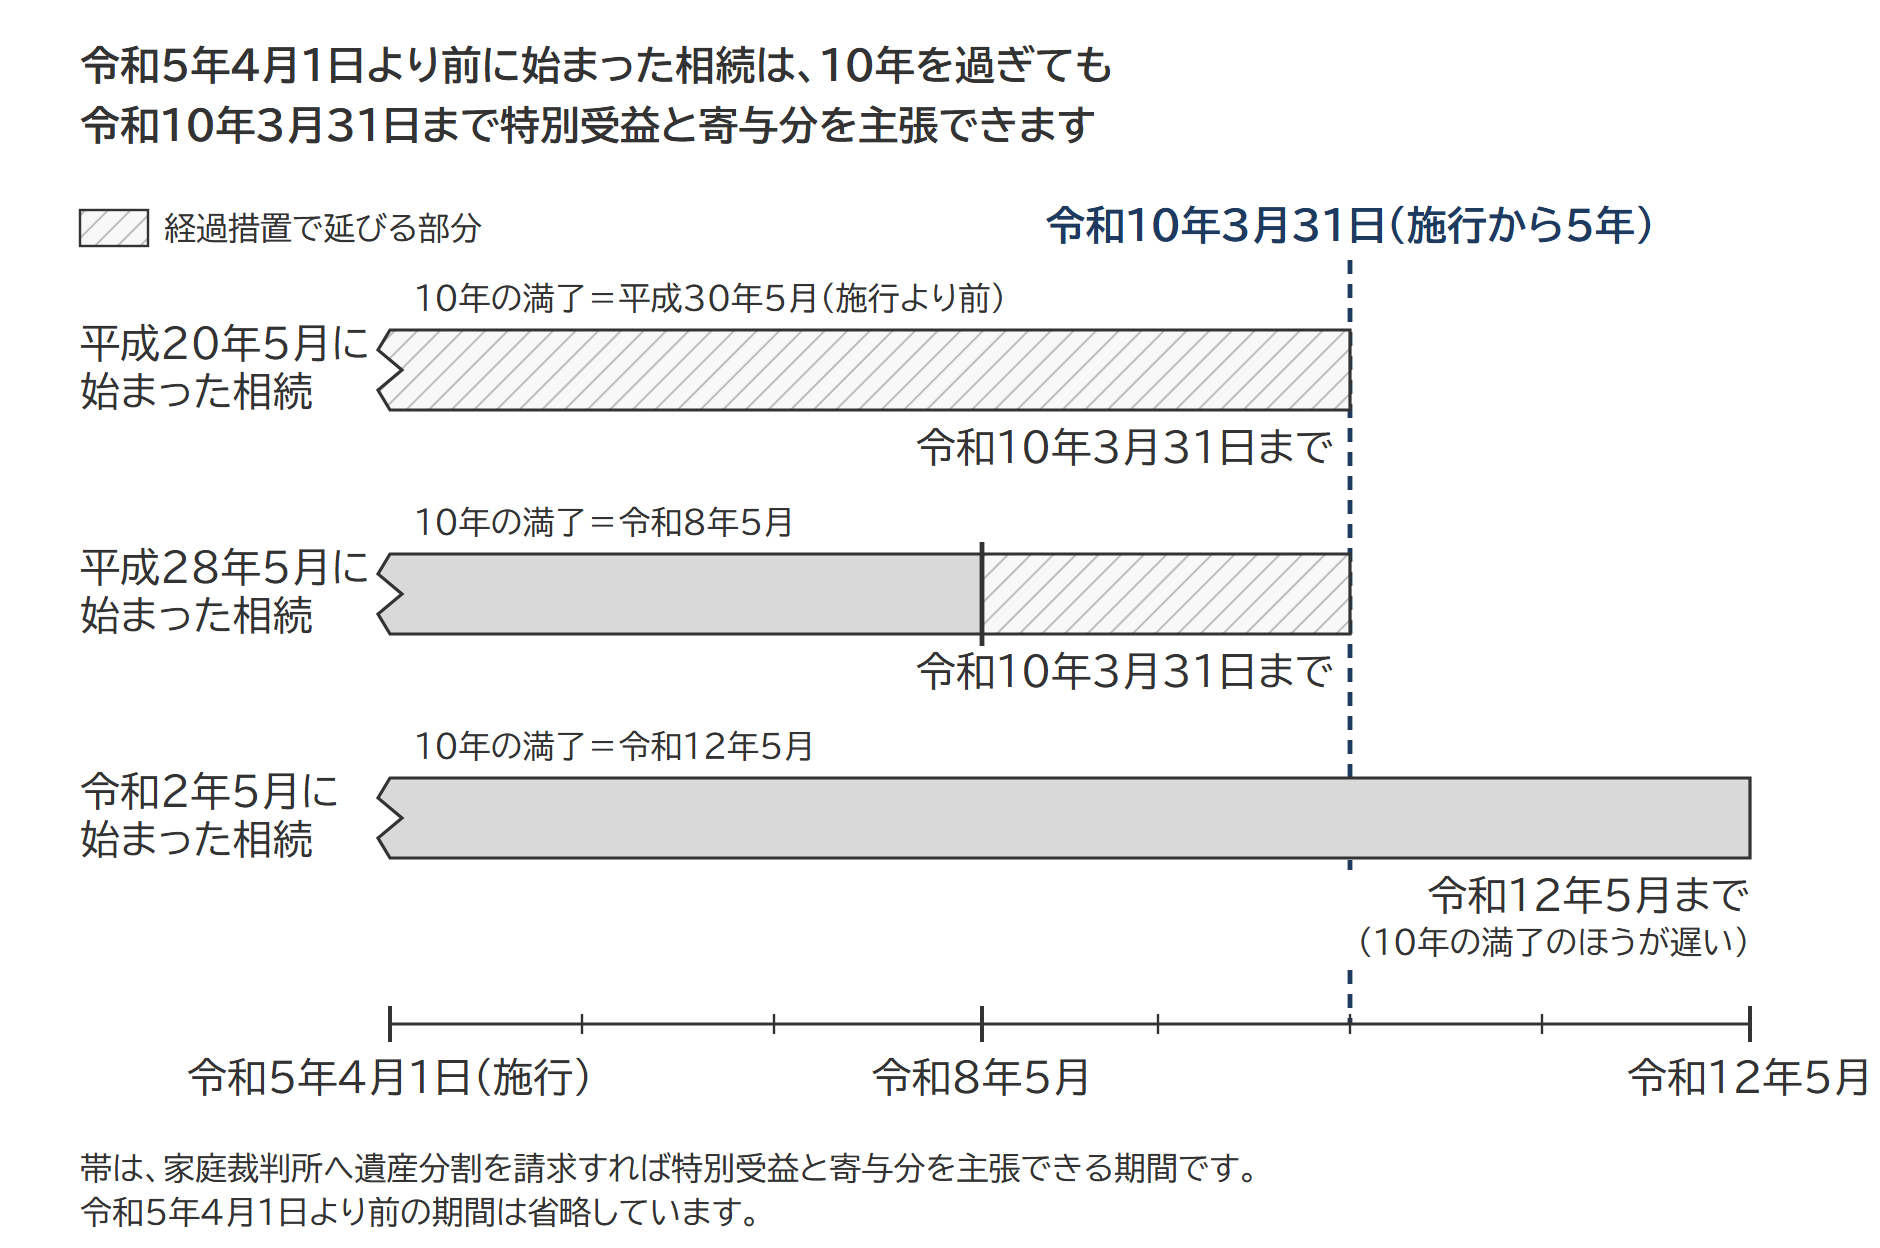
経過措置は、例外の「相続開始から10年を経過する前」を、「相続開始から10年を経過する時と、施行から5年を経過する時のいずれか遅い時まで」と読み替えます。施行日は令和5年4月1日で、5年を経過する時が令和10年3月31日です。
出典:民法 附則(令和3年法律第24号)3条(e-Gov法令検索)/民法等一部改正法・相続土地国庫帰属法の概要(法務省)
10年を過ぎても、全員の合意があれば自由に分けられる
10年を過ぎたあとでも、相続人全員が合意すれば、特別受益や寄与分を反映した分け方ができます。法務省の資料も、全員が合意したときは、具体的相続分(特別受益と寄与分を反映した取り分)による遺産分割が可能としています。
10年を過ぎると、遺産分割の調停や審判の申立ての取下げにも、相手方の同意が要ります(家事事件手続法199条2項、273条2項)。
出典:家事事件手続法199条(e-Gov法令検索)/家事事件手続法273条
当初の相続税は直せるか|合意のやり直しでは原則として直せない
全員の合意でやり直しても、当初の相続税は原則として変わりません。分け直しは新しい贈与や譲渡として扱われ、当初の申告の前提になった分割は有効なまま残るためです。
相続税法32条1項1号の更正の請求は、分割が決まらないまま法定相続分で申告し、あとで分割がまとまった場合の規定です。いったん分割して申告した財産の分け直しは、1号に当たりません。
税額の思い違いを理由にしたやり直しと、更正の請求を認める3つの条件(裁判例)
税額の思い違いを理由に分け直しても、更正の請求は原則として認められません。東京地方裁判所の平成21年2月27日判決は、分け方で非上場株式の評価方式が変わることに申告後に気づき、株式の配分を変えた事案を扱っています。判決は、申告期限のあとは、税負担の錯誤を理由に遺産分割の無効を主張することは原則としてできないとしました。
例外として主張が認められるのは、次の3つがそろう場合のような、特段の事情があるときに限られます。
- 更正の請求ができる期間内に、かつ、税務署の調査での指摘、修正申告の勧奨、更正処分などを受ける前に、自分で誤りに気づいて更正の請求をしたこと
- 更正の請求ができる期間内に、新たな遺産分割の合意で分割の内容を変え、当初の遺産分割の経済的な成果を完全に消失させたこと
- 分割の内容の変更が、やむを得ない事情により誤信の内容を是正する一回的なものと認められること
出典:東京地方裁判所 平成21年2月27日判決・平成19年(行ウ)第322号(裁判所)
全員の合意による解除と、更正の請求の「やむを得ない理由」
国税通則法は、申告のあとに生じた理由による更正の請求を認めています(23条2項)。政令は、理由の一つに契約の解除と取消しを挙げています。契約が解除権の行使によって解除されたとき、契約の成立後に生じたやむを得ない事情によって解除されたとき、取り消されたときの3つです(国税通則法施行令6条1項2号)。全員の合意による解除は、「やむを得ない事情」によるものでなければ、更正の請求の理由になりません。
出典:国税通則法23条(e-Gov法令検索)/国税通則法施行令6条
全員の合意でやり直して取得した財産には、配偶者の税額軽減と小規模宅地等の特例を使えない
配偶者の税額軽減は、全員の合意によるやり直しで配偶者が取得した財産には使えません。相続税法基本通達19の2-8のただし書が、再配分で取得した財産を「分割により取得したもの」から外しているためです。
小規模宅地等の特例(要件を満たす宅地の評価額を減らす仕組み)の対象は、相続または遺贈で取得した宅地です(租税特別措置法69条の4第1項)。全員の合意によるやり直しでほかの相続人から取得した宅地は、贈与や譲渡による取得になり、対象になりません。どちらの特例も、使えるのは当初の分割で取得した財産です(小規模宅地等の特例は、申告期限まで持ち続けるなど、区分ごとの要件を満たす場合に限ります)。
出典:相続税法基本通達19の2-8(分割の意義)(国税庁)/租税特別措置法69条の4(e-Gov法令検索)
やり直しと相続登記|名義を移す登記の登録免許税と、相続登記の3年の義務
協議で決めた分け方で相続登記を済ませたあとに全員の合意でやり直すと、名義を移す登記が改めて要ります。贈与を原因とする所有権移転登記で移すときは、固定資産税評価額の2.0%の登録免許税がかかります。
相続登記の申請は、令和6年4月1日から義務です。相続で不動産を取得した人は、取得を知った日から3年以内に登記を申請しなければなりません(不動産登記法76条の2第1項)。正当な理由なく怠ると、10万円以下の過料の対象です(同法164条1項)。
令和6年4月1日より前に相続を知った不動産の期限は、令和9年3月31日です。法定相続分で相続登記をしたあとに遺産分割をしたときは、分割で法定相続分を超えて取得した人が、分割の日から3年以内に登記を申請します(不動産登記法76条の2第2項)。
話し合いが長引くときは、相続人申告登記(自分が相続人であることを法務局に申し出る手続)で、取得を知った日から3年以内の義務を果たせます(不動産登記法76条の3)。相続人申告登記では、遺産分割のあとの登記の義務を果たせません。
出典:不動産登記法76条の2(e-Gov法令検索)/不動産登記法76条の3/不動産登記法164条/相続登記の申請義務化に関するQ&A(法務省)
やり直さずに済ませるための注意点|当初の遺産分割協議で決めておく3つ
全員の合意でやり直すときの注意点は、追加の税金がかかること、配偶者の税額軽減や小規模宅地等の特例を使えないこと、名義を移す登記が改めて要ることです。当初の協議で次の3つを決めておくと、やり直しの原因を減らせます。
あとから見つかった財産の取得者を協議書に書く
協議書に「本協議書に記載のない遺産が判明したときは、○○が取得する」と書いておけば、財産が見つかっても協議を開き直さずに済みます。取得者を決めきれないときは、改めて協議する旨と進め方を書いておきます。
分け方の前提にした評価額と、約束の扱いを協議書に残す
前提にした事情の思い違いを理由に協議を取り消せるのは、その事情が協議の基礎とされていることが表示されていたときに限られます(民法95条2項)。土地や非上場株式の評価額を前提に分けたのであれば、協議書に書いた評価額が、表示があったことを示す材料です。
代償金の不払いに備えて、協議書に解除の条件や解除権を定めておく方法も考えられますが、定めに基づく解除の税務の扱いは、事実関係ごとの判断です。
申告期限に間に合わないときは、未分割のまま申告する
申告期限までに分割がまとまらなくても、申告書に「申告期限後3年以内の分割見込書」を付け、申告期限から3年以内に分割すれば、配偶者の税額軽減と小規模宅地等の特例を使えます。はじめての分割なので、贈与税もかかりません。分割見込書の書き方と分割後の更正の請求は、未分割でも小規模宅地等の特例を使う方法|3年以内の分割見込書の記載例と承認申請書・更正の請求にまとめています。
小規模宅地等の特例は、宅地を取得する人で使えるかどうかが変わります。取得者の要件は、小規模宅地等の特例とは|要件と4つの区分・限度面積・減額割合をわかりやすくと小規模宅地等の特例のチェックシート・フローチャート|5つのステップで判定する手順と国税庁のチェックシートの見方で確かめられます。
出典:No.4208 相続財産が分割されていないときの申告(国税庁)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 代償分割とは|時価で決めた代償金を相続税の課税価格に直す調整式と、不動産で払うときの譲渡所得
 相続財産が自宅しかない場合|分け方で変わる相続税と、払えないときの延納・物納
 配偶者と子ども2人の相続税|配偶者控除を使い切ると二次相続で高くつく理由と分け方の目安
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。