
この記事の要点
- 相続空き家の3,000万円特別控除とは、亡くなった人が1人で住んでいた家屋と敷地を相続人が売ったときの特例です。家屋と敷地の両方を取得した相続人が3人以上なら控除額は2,000万円。売却の期限は、令和9年12月31日と、相続開始の日から3年を経過する日の属する年の12月31日の早いほうです。
- 使える家の要件は、昭和56年5月31日以前の建築、区分所有建物である旨の登記がない、相続開始の直前に被相続人以外に住んでいた人がいない、の3つです。老人ホームに入所していた場合も、要件を満たせば対象になります。
- 売り方の要件は、耐震基準に適合する家屋を売る、家屋の全部を取り壊して敷地を売る、そのまま売って買主が翌年2月15日までに耐震改修か取壊しをする、の3つです。3つ目は令和6年1月1日以後の譲渡から使えます。
- 売却代金は1億円以下が要件です。適用前譲渡(相続の時から対象譲渡をした年の12月31日までの譲渡)と適用後譲渡(その翌年1月1日から、対象譲渡をした日以後3年を経過する日の属する年の12月31日までの譲渡)を、ほかの相続人の分も合算して判定します。
- 確定申告では、被相続人居住用家屋等確認書、登記事項証明書、売買契約書の写しなどの必要書類を添えます。適用後譲渡で合計が1億円を超えたときは、その譲渡の日から4か月を経過する日までに修正申告が必要です。
相続空き家の3,000万円特別控除は、令和9年12月31日までの譲渡に使えます。要件は、使える人・使える家・売り方・売り先と利用・売却代金(1億円以下)・期限・その他の7つです。家屋と敷地の両方を取得した相続人が3人以上いると、控除額は2,000万円に下がります。
相続した実家が空き家のまま残っていて、売ったときの税金を調べると、「適用期限は令和5年12月31日まで」という説明に行き当たることがあります。これは令和5年度の改正より前の説明です。
相続空き家の3,000万円特別控除とは ― 要件の全体像
相続空き家の3,000万円特別控除とは、亡くなった人が1人で住んでいた家屋とその敷地を相続した人が売ったときに、譲渡所得から最高3,000万円を差し引ける特例です(租税特別措置法35条3項)。要件は7つあり、1つでも欠けると使えません。
| 要件 | 内容 |
|---|---|
| 使える人 | 相続か遺贈で家屋と敷地の両方を取得した相続人(包括受遺者を含む) |
| 使える家 | 昭和56年5月31日以前の建築・区分所有建物の登記がない・相続開始の直前に被相続人以外の居住者がいない |
| 売り方 | 耐震基準に適合する家屋を売る/家屋の全部を取り壊して敷地を売る/売ったあと翌年2月15日までに耐震改修か取壊しがされる |
| 売り先と利用 | 特別の関係がある人以外に売る・相続から譲渡まで事業、貸付け、居住の用に供していない |
| 売却代金 | 1億円以下(ほかの相続人の売却も合算) |
| 期限 | 令和9年12月31日までで、かつ相続開始の日から3年を経過する日の属する年の12月31日まで |
| その他 | 取得費加算の特例などを使っていない・同じ相続で既にこの特例を使っていない・確定申告書に書類を添える |
譲渡所得は、売却代金-取得費-譲渡費用-特別控除で計算します。取得費が分からないときは、売却代金の5%を取得費にできます(国税庁 タックスアンサー No.3258)。
控除額は3,000万円、取得した相続人が3人以上なら2,000万円
控除額は、家屋と敷地を相続または遺贈で取得した相続人の数が2人以下なら3,000万円、3人以上なら2,000万円です(令和6年1月1日以後の譲渡・措置法35条4項)。
期限は令和9年12月31日と、3年を経過する日の属する年の12月31日の早いほう
売却の期限は2つあり、両方を満たす必要があります。制度の期限である令和9年12月31日と、相続の開始があった日以後3年を経過する日の属する年の12月31日です。3年の期限は、相続があった年の3年後の12月31日になります(1月1日の相続だけは2年後。開始日を1日目と数えるため)。例えば令和6年3月の相続なら令和9年12月31日です。
| 相続の開始の日 | 売却の期限 |
|---|---|
| 令和5年1月1日以前 | 期限は過ぎている(遅いものでも令和7年12月31日まで) |
| 令和5年1月2日〜令和6年1月1日 | 令和8年12月31日(3年の期限が先に来る) |
| 令和6年1月2日〜令和7年1月1日 | 令和9年12月31日(2つの期限が同じ日) |
| 令和7年1月2日以後 | 令和9年12月31日(制度の期限で打ち切り) |
国土交通省は令和9年度の税制改正要望で、この特例の4年間の延長(令和13年12月31日まで)と、築年要件の緩和などの拡充を求めています。令和8年11月5日の時点では要望の段階で、扱いが決まるのは12月に見込まれる税制改正大綱です。現行法の期限は令和9年12月31日のまま変わっていません。
出典:租税特別措置法35条(e-Gov法令検索)/国税庁 タックスアンサー No.3306/国土交通省 空き家の発生を抑制するための特例措置
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。
使える人の要件 ― 家屋と敷地の両方を取得した相続人
特例を使えるのは、相続または遺贈(遺言による贈与。死因贈与を含みます)で被相続人居住用家屋(亡くなった人が住んでいた家屋)とその敷地の両方を取得した相続人です。包括受遺者(遺言で財産の割合を指定して受け取る人)も相続人に含まれます。相続人でも包括受遺者でもない人は使えません。家屋だけ、敷地だけを取得した相続人も対象外です(措置法通達35-9)。
| 分け方 | 長男 | 二男 |
|---|---|---|
| 長男が家屋、二男が敷地を取得 | 使えない | 使えない |
| 家屋と敷地を2分の1ずつ共有で取得 | 使える | 使える |
| 長男が家屋を単独、敷地を2分の1ずつ共有で取得 | 使える | 使えない(敷地だけ) |
共有で取得した相続人は、それぞれが控除を使えます。2人なら合わせて最大6,000万円。
「3人以上」は相続の時の人数で数える
3人で分けても、1人が敷地だけを取得していれば2人と数え、控除額は3,000万円のままです。
人数は相続の時で決まります。そのあと対象譲渡の時までに、ほかの相続人が持分を売ったり、贈与したり、亡くなったりして所有者の数が変わっても、判定は変わりません(措置法通達35-9の6)。
使える家の要件 ― 昭和56年5月31日以前の建築・区分所有でない・一人暮らし
被相続人居住用家屋とは、相続開始の直前に被相続人が住んでいた家屋で、次の3つをすべて満たすものです(措置法35条5項)。被相続人が主として住んでいた一の建築物に限られます。
| 要件 | 内容 | 確認するもの |
|---|---|---|
| 建築時期 | 昭和56年5月31日以前に建築されたこと | 登記事項証明書、確認済証、検査済証 |
| 区分所有でないこと | 区分所有建物である旨の登記がされていないこと | 登記事項証明書 |
| 同居人がいないこと | 相続開始の直前に被相続人以外に居住していた人がいなかったこと | 被相続人居住用家屋等確認書 |
区分所有(マンションのような部屋ごとの所有)かどうかは登記で判定します(措置法通達35-11)。共有名義の登記は、区分所有建物である旨の登記ではありません。区分所有登記の有無は、二世帯住宅の小規模宅地の特例でも結論を変える分かれ目です。
同居人に当たる「被相続人以外に居住をしていた者」には、親族のほか、家屋の一部を借りて住んでいた人も入ります(措置法通達35-12)。賃貸併用住宅の賃貸部分に入居者がいたなら、特例は使えません。
出典:措置法通達35-11/同35-12
店舗兼住宅は居住部分だけが対象
被相続人が住んでいた部分がおおむね90%以上なら、全部を居住用として扱って差し支えありません(措置法通達35-15)。
出典:措置法通達35-15
老人ホームに入所していた場合の要件
被相続人が老人ホームなどに入所していた場合も、次の要件を満たせば、入所の直前まで住んでいた家屋が対象になります(措置法施行令23条8項・9項)。
- 施設:要介護認定・要支援認定などを受けて、認知症対応型老人共同生活援助事業が行われる住居、養護老人ホーム、特別養護老人ホーム、軽費老人ホーム、有料老人ホーム、介護老人保健施設、介護医療院、サービス付き高齢者向け住宅に入っていたこと。または障害支援区分の認定を受けて、障害者支援施設か共同生活援助を行う住居に入っていたこと
- 入所後の家屋:被相続人の物品の保管などに使われ続け、事業の用・貸付けの用・被相続人以外の人の居住の用に供されていないこと(一時的な利用や無償の貸付けも不可)
- 主な住まい:入所後に住まいが2つ以上あったときは、その施設が主として住んでいた一の家屋であること
認定を受けていたか、同居人がいなかったかは、入所して家屋に住まなくなる直前で判定します(措置法35条5項3号・措置法通達35-9の2)。相続税の小規模宅地等の特例が相続開始の直前で認定を見るのとは、時点が違います(措置法通達69の4-7の3)。
国土交通省のよくある質問によると、被相続人が家財道具の保管場所にしていた場合や、被相続人が一時滞在に使っていた場合も、入所後の使用に当たります。親族の家や一般の賃貸住宅へ移って亡くなった場合は対象外です。
母屋と離れがある敷地は、母屋の床面積の割合だけが対象
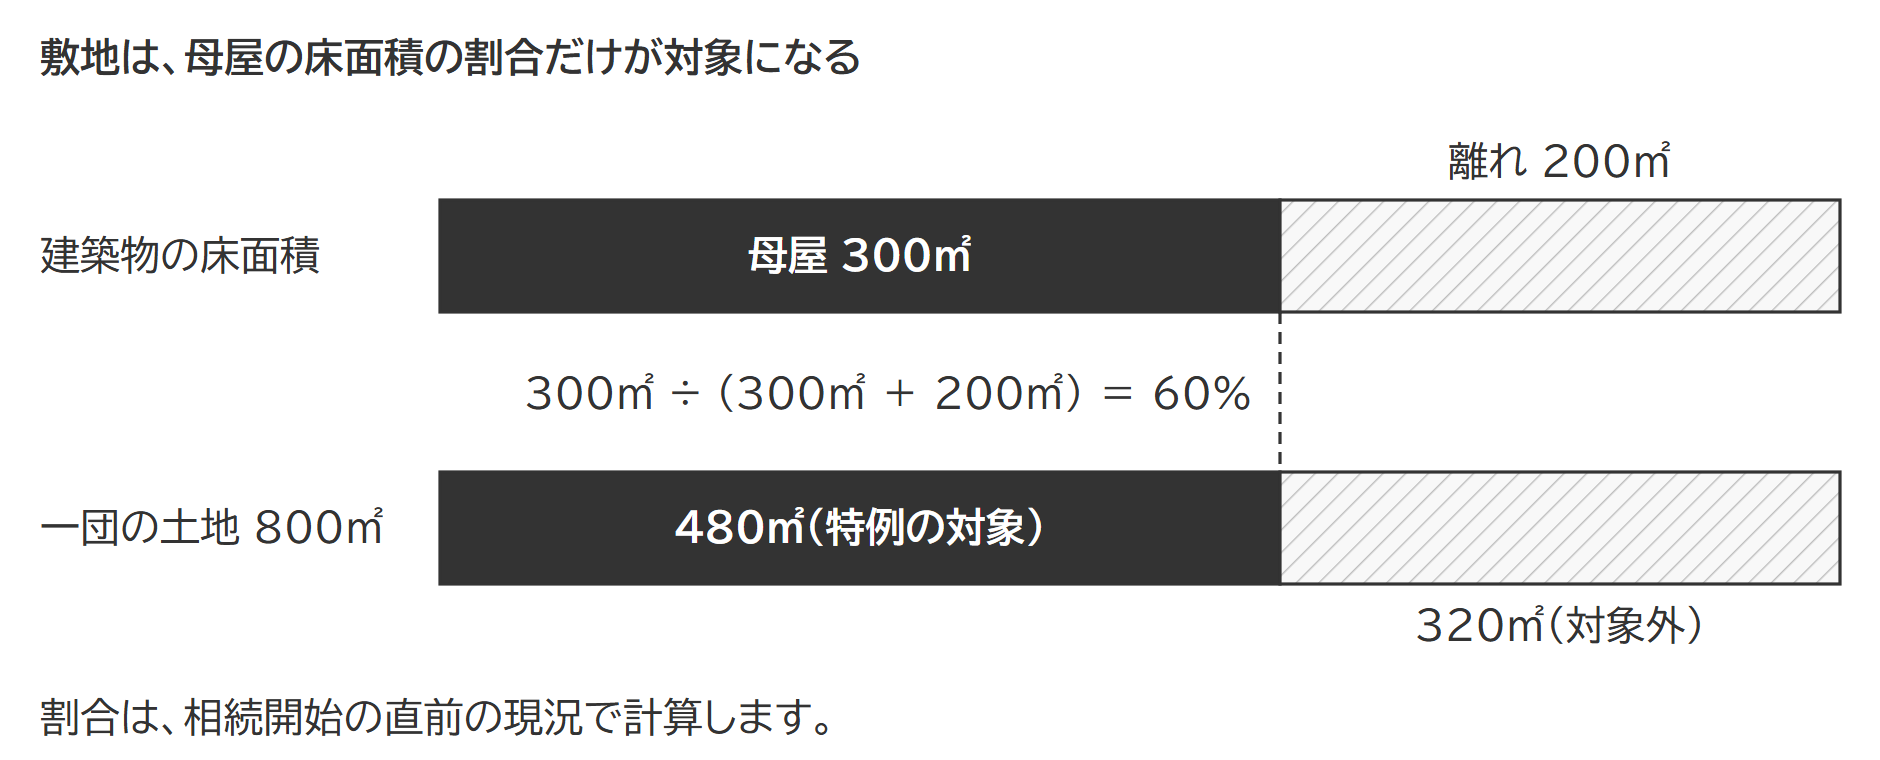
用途上不可分の関係にある2以上の建築物(母屋と離れ、倉庫、蔵、車庫など)が建つ一団の土地では、対象になるのは、土地の面積に母屋の床面積の割合を掛けた部分だけです(措置法通達35-13)。
敷地の按分
一団の土地の面積 × 母屋の床面積 ÷ 一団の土地にあった建築物の床面積の合計
800㎡ × 300㎡ ÷ (300㎡ + 200㎡) = 480㎡
割合は相続開始の直前の現況で計算し、相続後に増築や取壊しがあっても動きません。被相続人以外の人が所有していた建築物も、床面積の合計に含めます。
出典:租税特別措置法35条5項(e-Gov法令検索)/租税特別措置法施行令23条(e-Gov法令検索)/措置法通達35-9の2/同35-13/同69の4-7の3/国税庁 タックスアンサー No.3307
売り方の要件 ― 耐震基準に適合・取壊し・買主による工事の3つ
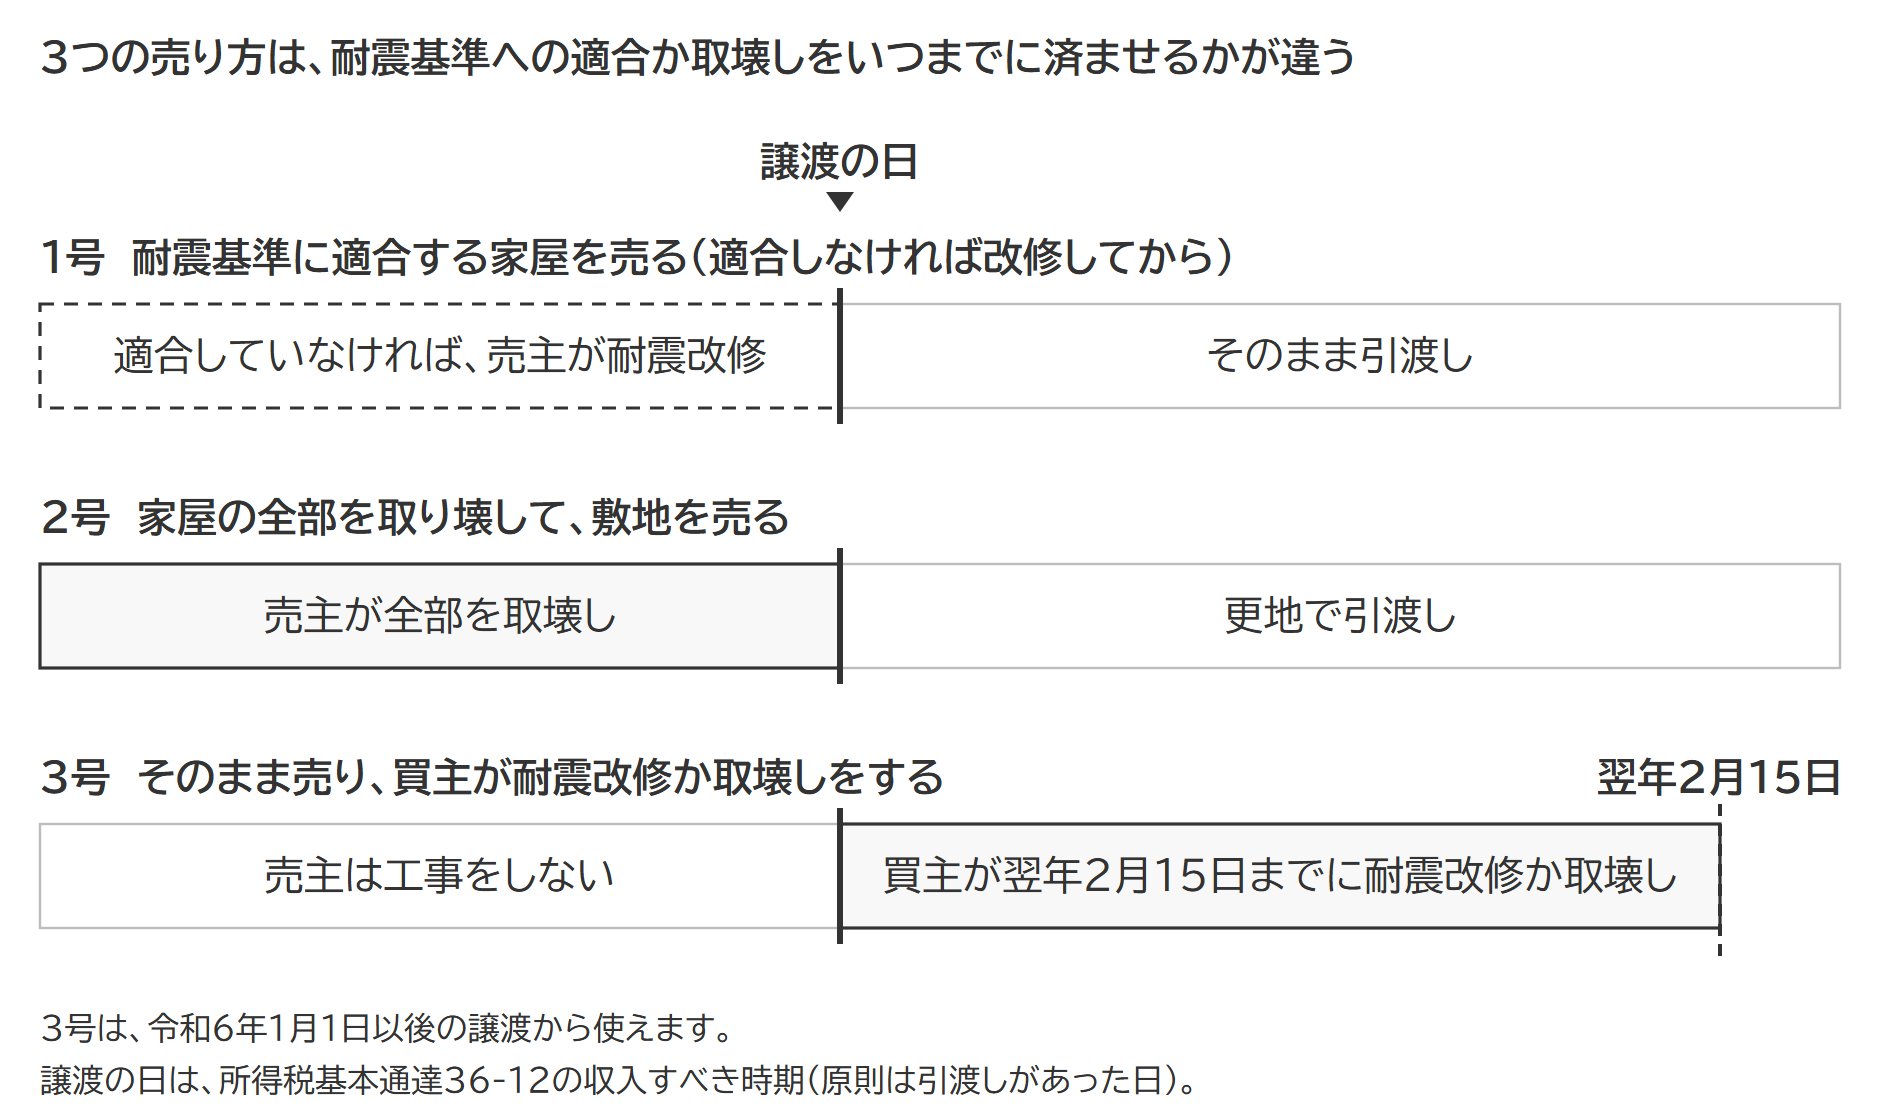
対象になる譲渡は、3つの形に限られます(措置法35条3項1号〜3号)。違いは、耐震基準(地震に対する安全性の基準)への適合か取壊しを、いつまでに済ませるかです。
| 売り方(号) | 工事・取壊しをする人 | いつまでに |
|---|---|---|
| 耐震基準に適合する家屋(または家屋と敷地)を売る(1号) | 売主(適合していなければ、改修してから売る) | 譲渡の時まで |
| 家屋の全部を取り壊して、敷地を売る(2号) | 売主(取壊し後、譲渡の時まで、建物・構築物の敷地にしないこと) | 譲渡の前まで |
| そのまま売る(3号) | 買主(特約で定める) | 譲渡のあと、買主が翌年2月15日までに耐震改修か全部の取壊しをすること |
3号は令和6年1月1日以後の譲渡から加わりました。譲渡の時から譲渡の日の属する年の翌年2月15日までの間に、家屋が耐震基準に適合することとなるか、家屋の全部が取り壊し・除却・滅失すれば、要件を満たします。令和5年12月31日までの譲渡では、売主が譲渡の前に耐震改修か取壊しを済ませる必要がありました。
3号で耐震基準に適合させるなら、譲渡のあとに改修工事を実際に行うことが必要です。工事をせずに耐震基準適合証明書が発行されても3号は使えない、と国土交通省は案内しています。
工事や取壊しが期限までに終わらなければ、売主は特例を使えません。国土交通省は、買主の責任と負担で工事を期限までに終えることと、申告に必要な書類を売主へ渡すことを、売買契約の特約に定める例を公表しています。
2月15日の起点になる「譲渡の日」
3号の期限の起点になる譲渡の日は、所得税基本通達36-12の収入すべき時期です(措置法通達35-9の4)。原則は資産の引渡しがあった日で、納税者の選択により、売買契約の効力発生の日で申告することも認められます。12月に契約して翌年1月に引き渡す売買では、どちらの日を選ぶかで2月15日の期限が1年ずれます。
出典:措置法通達35-9の4/所得税基本通達36-12/国土交通省 特約等の例
売り先・利用・回数の要件
売る相手は、配偶者、直系血族(父母・子・孫など)、生計を一にする親族(生活費を共にする親族)、内縁関係にある人、同族会社などの「特別の関係がある人」以外に限られます(措置法施行令20条の3)。兄弟姉妹は直系血族ではないので、生計を一にしているなどの事情がなければ、売る相手にできます。
「未利用」は一時的な利用も無償の貸付けも認めない
相続の時から譲渡の時までの間に、家屋や敷地が事業の用・貸付けの用・居住の用として一時的に利用されていた場合であっても、供されていたことになります。無償による貸付けも貸付けの用に含まれます(措置法通達35-16)。親族に無償で使わせた、月極駐車場にした、相続人が一時的に住んだ。どれも要件を満たしません。
回数は同じ相続について1回 ― 敷地を分けて売るとき
同じ相続で取得した家屋・敷地について、1人の相続人が特例を使えるのは1回です。父の実家で使った人が、母の相続で取得した別の実家に使うことは妨げられません。敷地を分けて売るときの扱いは、通達が定めています(措置法通達35-17)。
- 敷地の一部の譲渡で特例を使うと、残りの譲渡には使えない
- 家屋を残したまま、家屋とは別に敷地の一部だけを売る譲渡は、対象にならない
- 家屋を取り壊して敷地の一部を売るときは、売っていない部分も、譲渡まで未利用で、建物や構築物の敷地になっていないことが必要
- 共有で取得した敷地を共有のまま分筆して一部を売るときも、分筆前の敷地の全部で同じ要件が必要。残した筆を駐車場として貸すと、売った筆も対象から外れる
敷地の一部を売った年の申告で、自分の選択で特例を使わなかった場合、あとから更正の請求(税額を減らす手続)や修正申告でその譲渡に特例を使うことはできません(措置法通達35-18)。
出典:租税特別措置法施行令20条の3(e-Gov法令検索)/措置法通達35-16/同35-17/同35-18
1億円以下の要件 ― 適用前譲渡と適用後譲渡を合算する
譲渡の対価の額が1億円を超えると、特例は使えません。この1億円は自分の対象譲渡だけで見るのではなく、相続の時から一定の期間に、ほかの相続人や自分がした譲渡の対価も合算して判定します。対象譲渡とは、この特例を使う売却のことです。合算する譲渡は、適用前譲渡と適用後譲渡の2つです。合算するのは、家屋か敷地の一方でも相続した相続人(居住用家屋取得相続人)の売却に限られます。
適用前譲渡とは
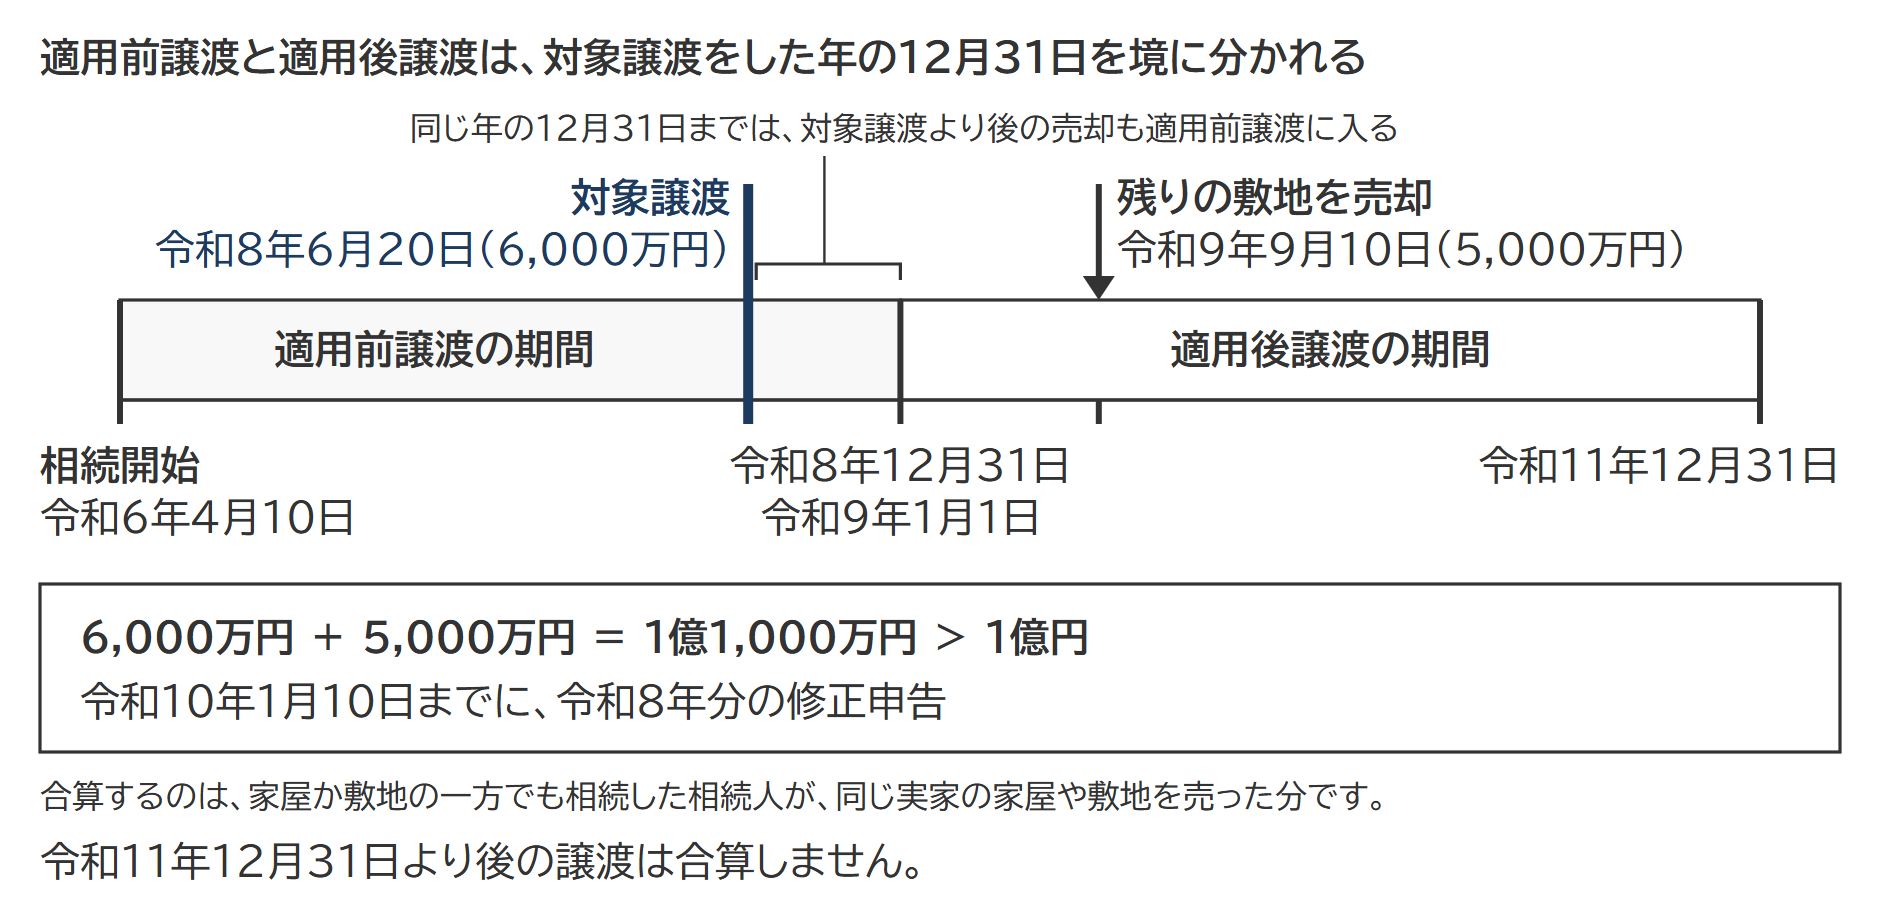
適用前譲渡とは、特例を使う売却(対象譲渡)と同じ実家の家屋や敷地を、自分やほかの相続人が、相続の時から対象譲渡をした年の12月31日までに売ったことです(措置法35条6項。条文の言い方は「対象譲渡資産一体家屋等の譲渡」)。名前に「前」とありますが、同じ年のうちなら、対象譲渡より後の売却も入ります。適用前譲渡の対価と対象譲渡の対価の合計が1億円を超えると、特例は使えません。
居住用家屋取得相続人には、特例を使う本人のほか、家屋だけ、または敷地だけを取得した相続人も含まれます(措置法通達35-21)。自分では特例を使えない人の売却額も、ほかの相続人の判定に加わります。
適用後譲渡とは
適用後譲渡とは、対象譲渡をした年の翌年1月1日から、対象譲渡をした日以後3年を経過する日の属する年の12月31日までに、自分やほかの相続人が同じ実家の家屋や敷地を売ったことです(措置法35条7項)。適用後譲渡の対価を足して1億円を超えることとなったときは、さかのぼって特例が使えなくなります。
敷地を2回に分けて売り、翌年の売却で1億円を超えた例
長男が、令和6年4月10日に亡くなった母の家屋と敷地を1人で相続しました。家屋を取り壊して敷地を2筆に分け、令和8年6月20日に1筆を6,000万円で売却。残りの1筆は空き地のまま、令和9年9月10日に5,000万円で売っています。
6,000万円 + 5,000万円 = 1億1,000万円 > 1億円
令和9年9月10日の売却は適用後譲渡に当たり、令和8年分の申告で使った特例は使えなくなります。長男は、適用後譲渡の日から4か月を経過する日(令和10年1月10日)までに、令和8年分の修正申告と納税をしなければなりません。
この例の適用後譲渡の期間は令和11年12月31日までで、そのあとの譲渡は合算しません。
合算する資産は、控除の対象より広い
合算する家屋や敷地には、次の部分も入ります(措置法通達35-22)。
- 居住用家屋取得相続人が相続の前から持っていた持分
- 相続のあとに貸付けなどに使った部分(相続後の利用状況は判定に影響しない)
- 特例を受けるためだけの目的で、相続開始の直前に一時的に居住の用以外に使ったと認められる部分
- 店舗兼住宅の店舗のように、被相続人の居住の用以外に使われていた部分
母屋と離れがある敷地のうち、離れに対応する部分は合算しません。贈与や著しく低い価額での譲渡は、その時の通常の取引価額で合算します(措置法通達35-24)。
| No | ケース | 計算 | 金額 | 判定 |
|---|---|---|---|---|
| 1 | 長男・長女・二男が家屋と敷地を3分の1ずつ取得し、3,000万円で売却 | 1,000万円×3 | 3,000万円 | 1億円以下(控除は各自2,000万円まで) |
| 2 | 長男と二男が家屋と敷地を2分の1ずつ取得し、合わせて1億5,000万円で売却 | 7,500万円+7,500万円 | 1億5,000万円 | 1億円超で2人とも使えない |
| 3 | 父と長男が2分の1ずつ共有していた実家で、父の持分を二男が相続し、合わせて1億5,000万円で売却 | 二男の持分だけ | 7,500万円 | 1億円以下 |
2は、長男から見て二男の持分が適用前譲渡になる例です(措置法通達35-20)。3の長男は相続で取得した人ではなく、居住用家屋取得相続人に当たらないため、売却額を合算しません。
譲渡の対価の額に入るもの
譲渡の対価の額は、譲渡協力金や移転料のように名義が何であっても、実質において家屋や敷地の譲渡の対価である金額をいいます(措置法通達35-19)。買主から受け取る固定資産税の清算金(未経過固定資産税等に相当する額)は、譲渡所得の収入金額に算入されます。
出典:措置法通達35-19/同35-21/同35-22/国税庁 質疑応答事例 未経過固定資産税等に相当する額の支払を受けた場合
相続人どうしの通知と、1億円を超えたときの修正申告
1億円の判定はほかの相続人の売却で動くため、相続人どうしの通知が義務になっています(措置法35条8項)。
- 特例を使おうとする人は、ほかの居住用家屋取得相続人に、対象譲渡をした旨・その日・その他参考となる事項を通知する
- 通知を受けた人は、適用前譲渡をしていれば通知のあと遅滞なく、適用後譲渡をしたときはその譲渡のあと遅滞なく、譲渡をした旨・日・対価の額を通知し返す
折り返しの通知がなかったとしても、合計額が1億円を超えることとなったときは特例の適用はない、と通達は定めています(措置法通達35-25)。
適用後譲渡で1億円を超えた場合、特例を使っていた人は、適用後譲渡の日から4か月を経過する日までに修正申告書を提出し、納税しなければなりません(措置法35条9項)。期限は適用後譲渡の日から数えるので、ほかの相続人が売った事実を知るのが遅れても動きません。提出がなければ税務署長が更正します。
出典:租税特別措置法35条8項(e-Gov法令検索)/措置法通達35-25
他の特例との関係 ― 併用の上限と取得費加算との選択
取得費加算の特例とはどちらか一方の選択です。自己の居住用財産の3,000万円特別控除や買換えの特例、住宅ローン控除とは併用できます。
| 相手の特例 | 関係 |
|---|---|
| 相続財産を譲渡した場合の取得費加算の特例(措置法39条) | 選択(同じ譲渡にはどちらか一方) |
| 居住用財産を譲渡した場合の軽減税率の特例(措置法31条の3) | この特例を使う譲渡には使えない |
| 自己の居住用財産の3,000万円特別控除(措置法35条2項) | 併用できる(同じ年は上限あり) |
| 自己の居住用財産の買換え・交換の特例、譲渡損失の損益通算と繰越控除(措置法36条の2・36条の5・41条の5・41条の5の2) | 併用できる |
| 住宅借入金等特別控除(措置法41条) | 併用できる |
自己の居住用財産の3,000万円控除と併用するときの上限(同じ年にマイホームも売ったとき)
同じ年に、自己の居住用財産の3,000万円特別控除とこの特例の両方を使うときは、控除額は2つ合わせて3,000万円が上限です(措置法通達35-7)。家屋と敷地を取得した相続人が3人以上なら、合計3,000万円の枠の中で、空き家の分は2,000万円までになります(措置法通達35-7の2)。
空き家の譲渡益が2,500万円、マイホームの譲渡益が500万円の年を例にします。相続人が2人以下なら控除は合計3,000万円、3人以上なら空き家の2,000万円とマイホームの500万円で合計2,500万円です。
上限が掛かるのは、同じ年に両方の譲渡があるときに限られます。空き家の特例を使った翌年や翌々年でも、マイホームの3,000万円特別控除は使えます(措置法35条2項)。
取得費加算の特例とは選択
相続財産を譲渡した場合の取得費加算の特例(措置法39条)を使う譲渡には、この特例は使えません。例外は店舗兼住宅で、店舗など非居住用部分の譲渡にだけ取得費加算の特例を使うなら、居住用部分の譲渡にはこの特例を使えます(措置法通達35-8)。
取得費に加算できるのは、相続税額のうち売った資産に対応する部分です。実家の敷地に小規模宅地等の特例を使って課税価格を下げていると、加算できる額も小さくなります。
出典:租税特別措置法39条(e-Gov法令検索)/措置法通達35-7の2/同35-8/国土交通省 他の税制との適用関係/東京国税局 特例チェックシート(令和7年分)二面
確定申告の必要書類とチェックシート
この特例は、確定申告書に必要な事項を記載し、書類を添えて提出した場合に限って使えます(措置法35条12項)。記載するのは、措置法35条3項の規定により同条1項の適用を受けようとする旨(措置法施行規則18条の2)。添える書類は売り方で変わります。
| 書類 | 入手先 | 1号 | 2号 | 3号 |
|---|---|---|---|---|
| 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用] | 国税庁 | ○ | ○ | ○ |
| 登記事項証明書など(相続・遺贈による取得、昭和56年5月31日以前の建築、区分所有建物でないことを示す) | 法務局 | ○ | ○ | ○ |
| 被相続人居住用家屋等確認書 | 家屋が所在する市区町村 | ○ | ○ | ○ |
| 売買契約書の写しなど(売却代金が1億円以下であることを示す) | ― | ○ | ○ | ○ |
| 耐震基準適合証明書か建設住宅性能評価書の写し(譲渡の日前2年以内に調査が終了、または評価されたもの) | 建築士や住宅性能評価機関など | ○ | ― | ― |
| 耐震基準適合証明書か建設住宅性能評価書の写し(譲渡後の工事の完了から申告書の提出までに調査が終了、または評価されたもの)、または期限内の取壊し等を証する登記事項証明書など | 同上、法務局 | ― | ― | ○ |
登記事項証明書は、「譲渡所得の特例の適用を受ける場合の不動産に係る不動産番号等の明細書」に不動産番号を記載するなどの方法で、添付を省略できます。
申告の時期は、売った年の翌年2月16日から3月15日までです。申告までに、次の3つを順に済ませます。
- 3号は、買主の工事か取壊しが終わったら、表の証明書類を買主から受け取る
- 家屋のあった市区町村に、被相続人居住用家屋等確認書を申請する(様式は1号が1-1、2号が1-2、3号が1-3。3号は①の書類を添える)。交付まで日数がかかり、申告の時期は窓口が混むと、国土交通省は案内しています
- 申告書に、上の表の書類を添えて提出する
東京国税局のチェックシート(令和7年分)で要件を確かめる
東京国税局は、この特例の要件と添付書類を「はい」「いいえ」で確かめるチェックシートを公表しています。チェックシートは東京国税局のサイトに年分ごとの PDF で載っています。令和7年分は、項目1〜9が人・家・売り先・売却代金などの要件、項目10〜15が売り方ごとの要件。様式名に「(2,000万円)」が入ったのは、令和7年分からです。
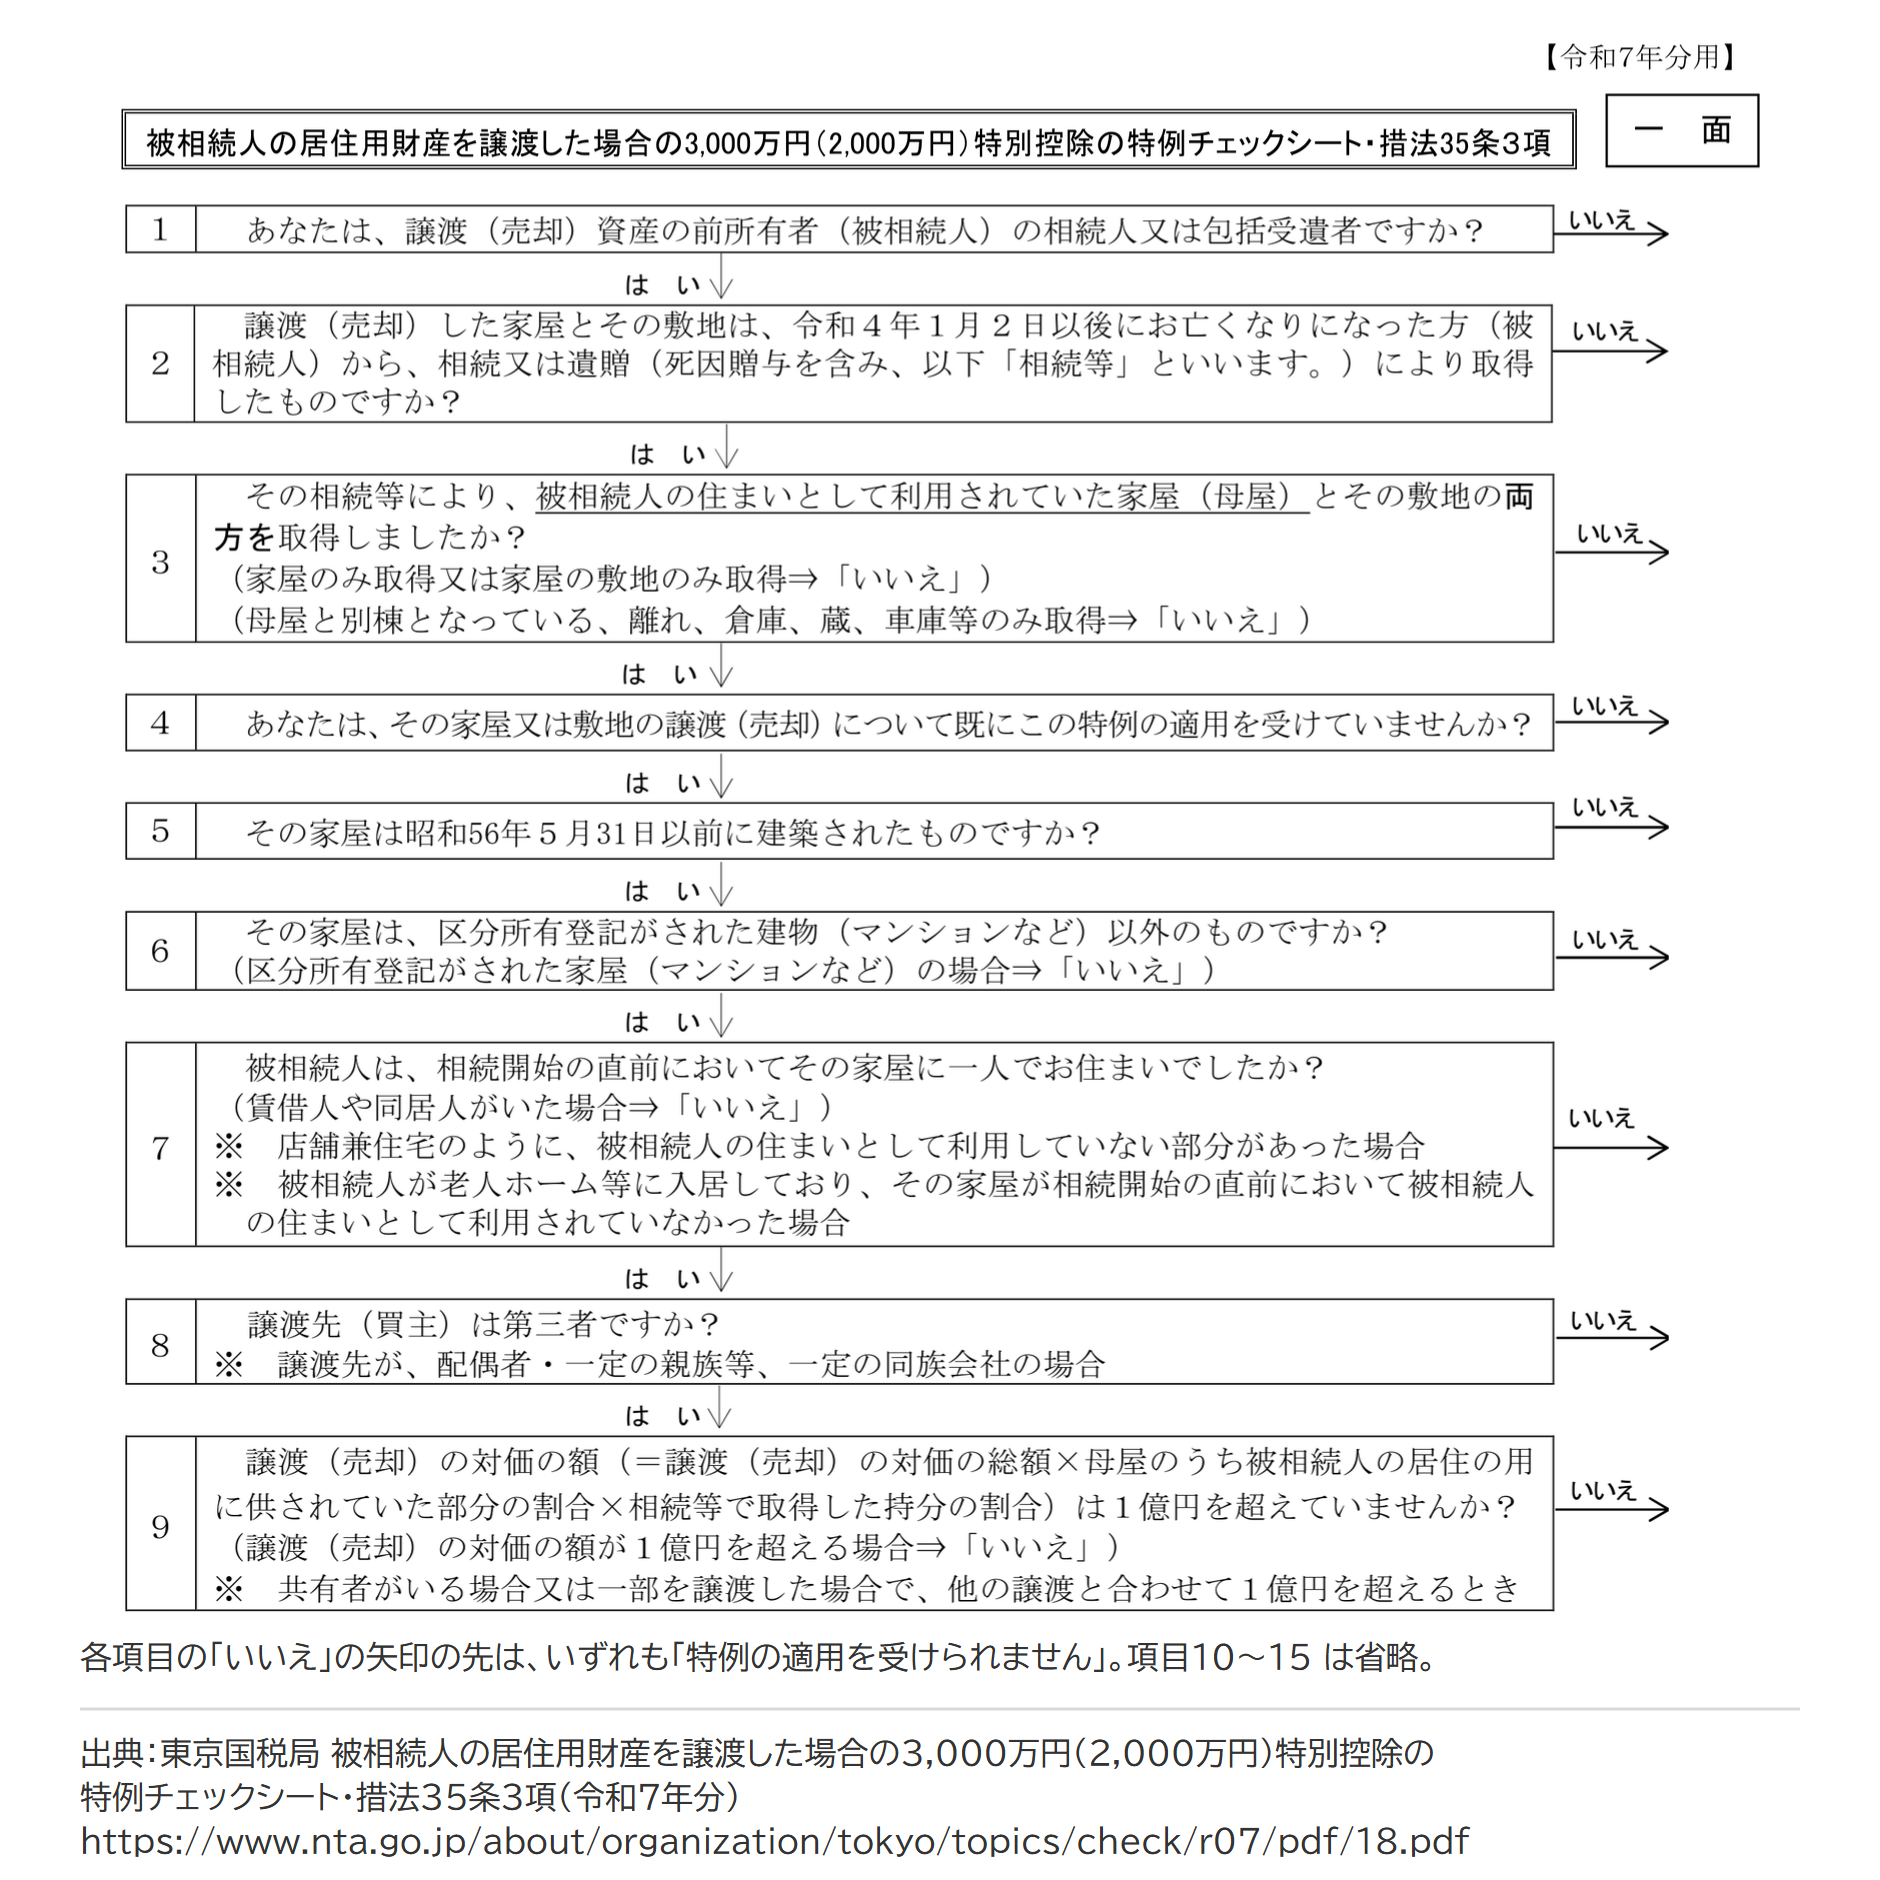
出典:東京国税局 被相続人の居住用財産を譲渡した場合の3,000万円(2,000万円)特別控除の特例チェックシート・措法35条3項(令和7年分)/租税特別措置法施行規則18条の2(e-Gov法令検索)/国土交通省 制度の詳細
税金が0円でも確定申告は必要
確定申告は必要です。この特例は、確定申告書に書類を添えて提出した場合に限って使えるためです(措置法35条12項)。東京国税局のチェックシートによると、基礎控除や配偶者特別控除などの所得控除を受けられるかどうかの合計所得金額は、特別控除を差し引く前の譲渡益で判定します。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
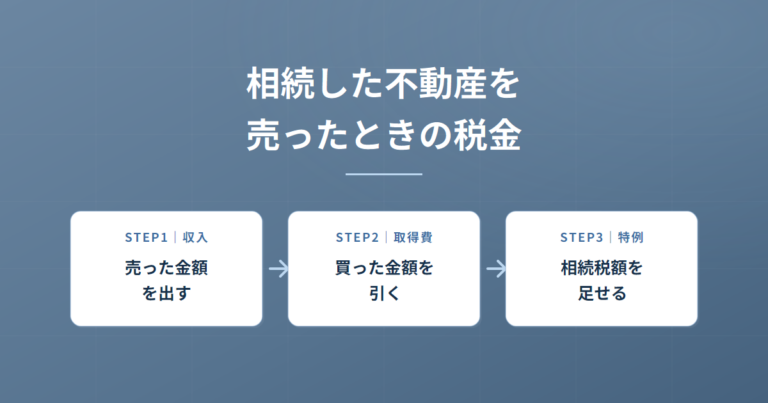 相続した不動産を売ったときの税金|取得費は被相続人の購入額を引き継ぎ、分からなければ売った金額の5%
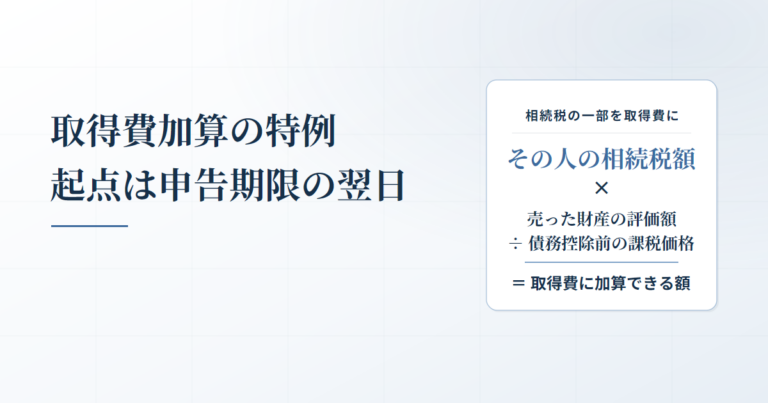 取得費加算の特例|3年10か月の起点は申告期限の翌日、分母は債務控除前の課税価格
 代償分割とは|時価で決めた代償金を相続税の課税価格に直す調整式と、不動産で払うときの譲渡所得
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。