この記事の要点
- 住宅取得等資金の相続時精算課税の特例とは、贈与する人が60歳未満でも相続時精算課税を選べる特例です(措法70条の3)。対象は令和8年12月31日までの贈与です
- 非課税との併用は、先に非課税、残りに基礎控除110万円と特別控除2,500万円の順です。省エネ等住宅なら3,610万円、それ以外の住宅なら3,110万円まで贈与税は0円です
- この特例には、もらう人の所得の上限も、住宅の床面積の上限もありません。非課税の特例を使えない人でも使えます
- デメリットは、特別控除で引いた分を相続のときに足し戻すこと、その贈与者からの贈与が暦年課税に戻れないこと、孫が使うと相続税が2割加算になること(代襲相続人になった孫を除く)です
- 相続時精算課税選択届出書と贈与税の申告書を、贈与の翌年3月15日までに出さないと使えません
住宅取得等資金の相続時精算課税の特例は、家を建てる資金や買う資金を親や祖父母から受け取るときに、贈与する人が60歳未満でも選べる相続時精算課税です(措法70条の3)。対象は令和8年12月31日までの贈与で、非課税の特例と併用すれば、省エネ等住宅なら3,610万円、それ以外の住宅なら3,110万円まで贈与税がかかりません。
ただし、特別控除で引いた金額は相続のときに足し戻します。一度選ぶと、その贈与者からの贈与は暦年課税に戻れません。孫が選ぶと、相続税は原則として2割加算になります。
住宅取得等資金の相続時精算課税の特例とは|60歳未満の親からの贈与でも選べる
住宅取得等資金の相続時精算課税の特例とは、相続時精算課税の入口にある「贈与する人は60歳以上」という年齢の条件を、住宅取得等資金の贈与にかぎって外す特例です。国税庁は「住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例」と呼んでいます。
相続時精算課税は、贈与のときの税負担を軽くしておき、贈与した人が亡くなったときに相続税で精算する制度です。通常は、贈与する人がその年の1月1日に60歳以上でなければ選べません(相法21条の9①)。
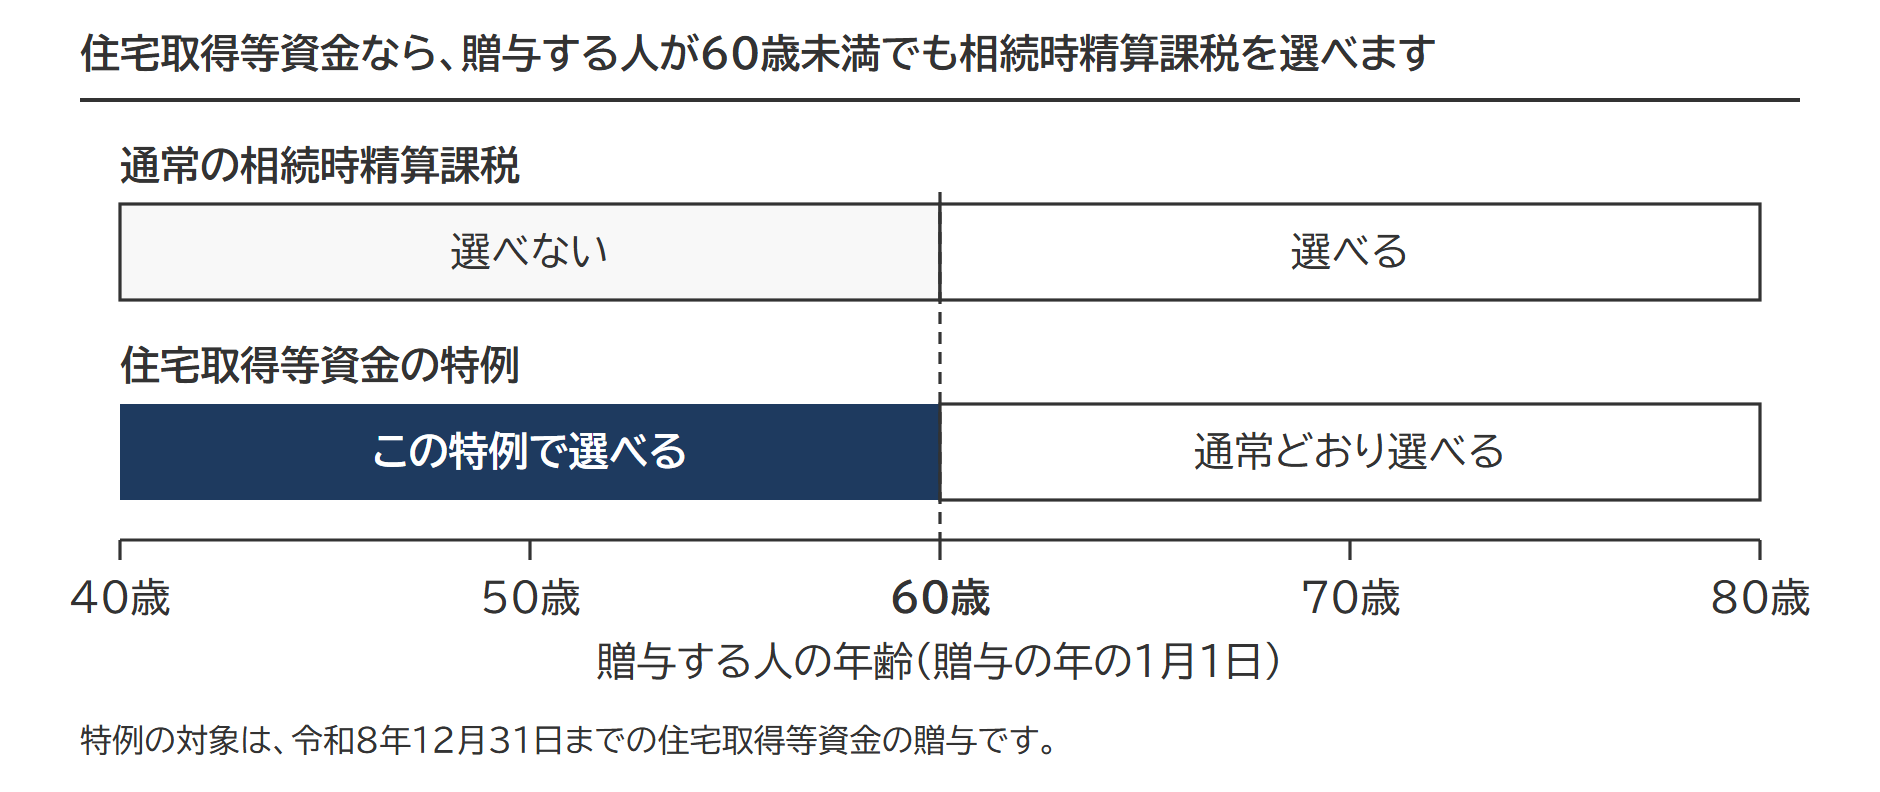
外れるのは、贈与する人の年齢の条件だけです。年110万円の基礎控除、累計2,500万円の特別控除、一律20%の税率は、通常の相続時精算課税と変わりません。
対象になる財産は住宅取得等資金、つまりお金にかぎられます。親名義の土地や建物をそのまま贈与する形では使えず、通常の相続時精算課税として、贈与する人が60歳以上かどうかで判定します。
適用期間は、平成15年1月1日から令和8年12月31日までです。期限までに済ませるのは贈与そのもので、家の取得と入居、申告は翌年になります。非課税の特例の要件と、期限をめぐる改正の現在地は、こちらで説明しています。住宅取得等資金の贈与税の非課税とは|1,000万円・500万円の要件と期限・申告、相続税に加算されるか
出典:タックスアンサー No.4503 住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例/租税特別措置法70条の3(e-Gov法令検索)/相続税法21条の9(e-Gov法令検索)
対象になる人と住宅の要件|18歳以上の子や孫・床面積40㎡以上
要件は「もらう人」「お金の使いみち」「住宅」の3つに分かれます。
もらう人は、贈与を受けた年の1月1日に18歳以上で、贈与を受けた時に、贈与した人の直系卑属である推定相続人(いま相続が起きたら相続人になる人)または孫であることが必要です。贈与を受けた時に日本国内に住所があること(一時居住者で、贈与者が外国人贈与者または非居住贈与者である場合を除く)も要件です。国内に住所がない人も、一定の場合には適用を受けられます。
お金の使いみちは、自分が住む家の新築・取得・増改築等の対価にかぎられます。敷地となる土地の取得も含まれ、家を建てる前に土地を先に買う場合も対象です。ただし、翌年3月15日までに家を新築していなければ、土地の代金に充てたお金にも適用はありません(措通70の3-2)。もらった人自身がその家の所有者にならなければならない点も要件で、共有持分でもかまいませんが、持分をまったく持たないと適用を受けられません。
住宅の要件は、次のとおりです。
| 区分 | 要件 |
|---|---|
| 新築・取得に共通 | 日本国内にある家屋で、登記簿上の床面積が40㎡以上(区分所有建物は専有部分の床面積)。床面積の2分の1以上を、もらった人の居住用に使うこと |
| 中古 | 昭和57年1月1日以後に建築されたもの、または地震に対する安全性の基準に適合することが証明されたもの。どちらにも当たらない家屋は、取得の日までに耐震改修の申請などをし、翌年3月15日までに耐震基準に適合したことが証明されれば対象 |
| 増改築等 | 自分が所有し、住んでいる家屋への工事で、工事費用が100万円以上。増改築等のあとの床面積が40㎡以上。増改築等工事証明書などによる証明が必要 |
令和4年から中古住宅の築年数の条件はなくなり、いまは建築の日付か耐震基準への適合で判定します。
出典:タックスアンサー No.4503/措置法通達70の3-2
非課税の特例との併用|先に非課税、残りに110万円と2,500万円
住宅取得等資金の贈与税の非課税と、相続時精算課税の特例は併用できます。順番は決まっていて、先に引くのは非課税です。
省エネ等住宅なら1,000万円、それ以外の住宅なら500万円が、まず非課税で外れます。その残りについて、相続時精算課税の年110万円の基礎控除と特別控除2,500万円が続きます。贈与税がかからない範囲は、省エネ等住宅で合計3,610万円、それ以外の住宅で合計3,110万円です。
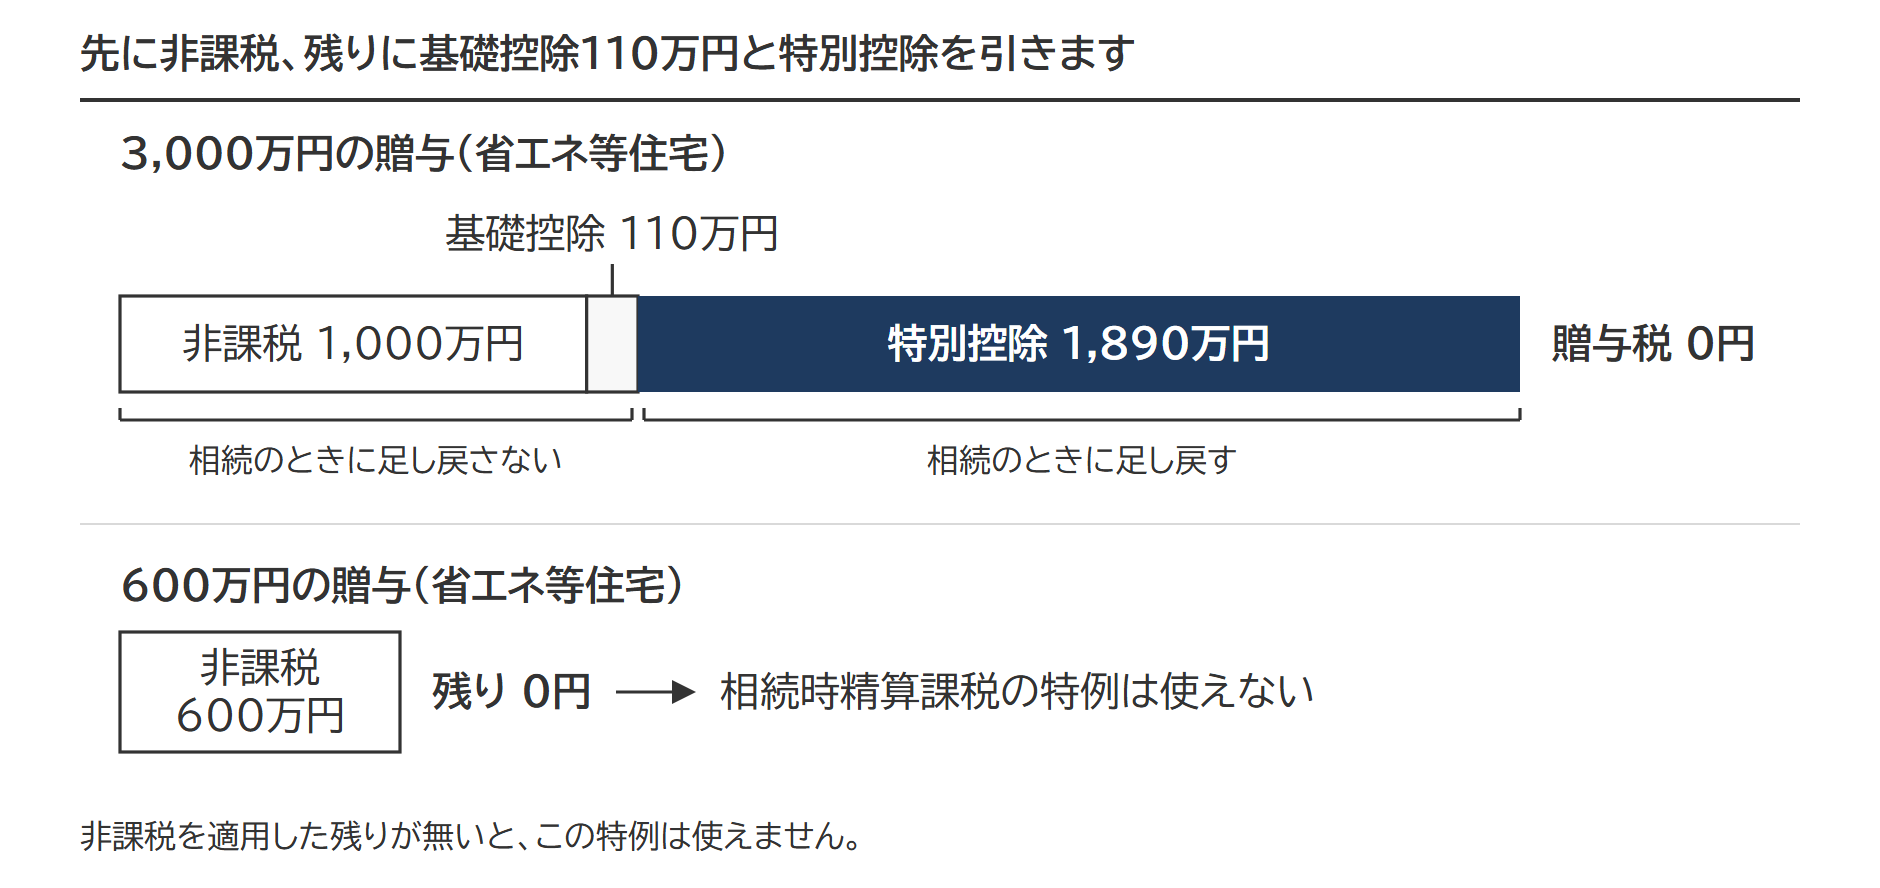
非課税を適用した残りが無いと、この特例は使えない
非課税の特例を適用したあとに、贈与税の課税価格に算入される住宅取得等資金が残っていないと、この相続時精算課税の特例は適用されません(措通70の3-3の2)。
45歳の父から、省エネ等住宅の資金600万円を受けた場合で考えます。非課税を適用すると600万円の全額が外れ、残りは0円です。父は60歳未満なので、この年の父からの贈与に相続時精算課税は選べません。
道がなくなるわけではありません。非課税の特例は、適用を受ける旨を贈与税の申告書に書き、計算の明細書(第一表の二)を付けた場合にかぎって適用される制度です(措法70条の2⑭)。非課税を適用しなければ600万円がそのまま課税価格に残り、この特例を選べます。非課税限度額を父からの贈与の一部と母からの贈与の一部に分けて適用し、残りのそれぞれに相続時精算課税の特例を使う例も、国税庁は示しています。
この特例で相続時精算課税を選ぶと、同じ年に父から受けたほかの財産にも相続時精算課税が及びます(措通70の3-4)。父から土地や株式もあわせて受け取るなら、暦年課税で計算するか相続時精算課税で計算するかは、この特例を選ぶかどうかで分かれます。
非課税は相続のときに足し戻さず、特別控除は足し戻す
2つの制度は性質が違います。非課税の適用を受けた金額は、贈与した人が亡くなったときの相続税の計算に足し戻しません(措法70条の2③)。相続時精算課税の特別控除で引いた金額は、相続税の課税価格に足し戻します。消えるのではなく、あとまわしになるだけです。
出典:タックスアンサー No.4504 住宅取得等資金の贈与を受けた場合の贈与税の計算(相続時精算課税の選択をした場合)/措置法通達70の3-3の2・70の3-4/租税特別措置法70条の2(e-Gov法令検索)
同じ3,000万円を3通りの使い方で比べる|非課税+暦年課税・非課税との併用・相続時精算課税だけ
60歳未満の親から住宅取得等資金を受けるときの使い方は、3通りあります。同じ3,000万円で計算すると、贈与税は586万円、0円、78万円に分かれ、相続のときに足す金額は②と③のほうが年数に関係なく残ります。
設例の前提
令和8年6月、48歳の父から30歳の子が住宅取得等資金3,000万円の贈与を受け、省エネ等住宅を新築する。子の合計所得金額は2,000万円以下で、ほかの要件も満たしている。この年、子はほかに贈与を受けていない。
| 使い方 | 贈与税 | 相続のときに足す金額 | 足すとき |
|---|---|---|---|
| ①非課税+暦年課税 | 586万円 | 最大2,000万円 | 贈与から7年以内に父が亡くなり、子が相続や遺贈で財産を取得したとき |
| ②非課税+相続時精算課税の特例 | 0円 | 1,890万円 | 父が亡くなったとき。贈与から何年たっていても、子が相続で何も受け取らなくても足す |
| ③相続時精算課税の特例だけ | 78万円 | 2,890万円 | ②と同じ(何年たっていても足す) |
万円未満は四捨五入しています。それぞれの贈与税の算式は次のとおりで、①は直系尊属(父母や祖父母など)から18歳以上の子への贈与に使う特例税率によっています。
3通りの贈与税の計算
①(3,000万円 − 非課税1,000万円 − 基礎控除110万円)× 45% − 265万円 = 585万5,000円
②3,000万円 − 非課税1,000万円 − 基礎控除110万円 − 特別控除1,890万円 = 0円
③(3,000万円 − 基礎控除110万円 − 特別控除2,500万円)× 20% = 78万円
②は贈与税が0円になる代わりに、1,890万円が父の相続税の計算に戻ります。足し戻したあとの遺産が相続税の基礎控除額に収まるなら、相続税もかかりません。
①は贈与税を納めますが、贈与から7年を過ぎて父が亡くなれば、相続税の計算には戻りません。7年以内に亡くなったときに足すのは、非課税の1,000万円を除いた2,000万円で、納めた586万円は父の相続税から差し引かれ、還付はありません。亡くなる前3年より前に受けた贈与は、合計100万円を引いた残りを足します(相法19条①)。加算期間が3年から7年へ延びる経過は、こちらで説明しています。生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱い
③は、非課税の特例を使えない人や、使わずに相続時精算課税を選ぶ人の形です。納めた78万円は父の相続税から控除し、控除しきれない分は還付されます(相法21条の15③、33条の2)。
選ぶときの目安は、父の相続税の見込みです。父の相続税がかからない見込みか税率が低い見込みなら、②が有利になりやすいです。父の財産が大きく税率が高い見込みなら、7年を過ぎれば足し戻さない①も比べる価値があり、②と③を選ぶと父からのその後の贈与もすべて相続時精算課税になります。
出典:タックスアンサー No.4408 贈与税の計算と税率(暦年課税)/タックスアンサー No.4161 贈与財産の加算と税額控除(暦年課税)/相続税法19条(e-Gov法令検索)/相続税法21条の15(e-Gov法令検索)/相続税法33条の2(e-Gov法令検索)
非課税の特例が使えない人でも、相続時精算課税の特例は使える
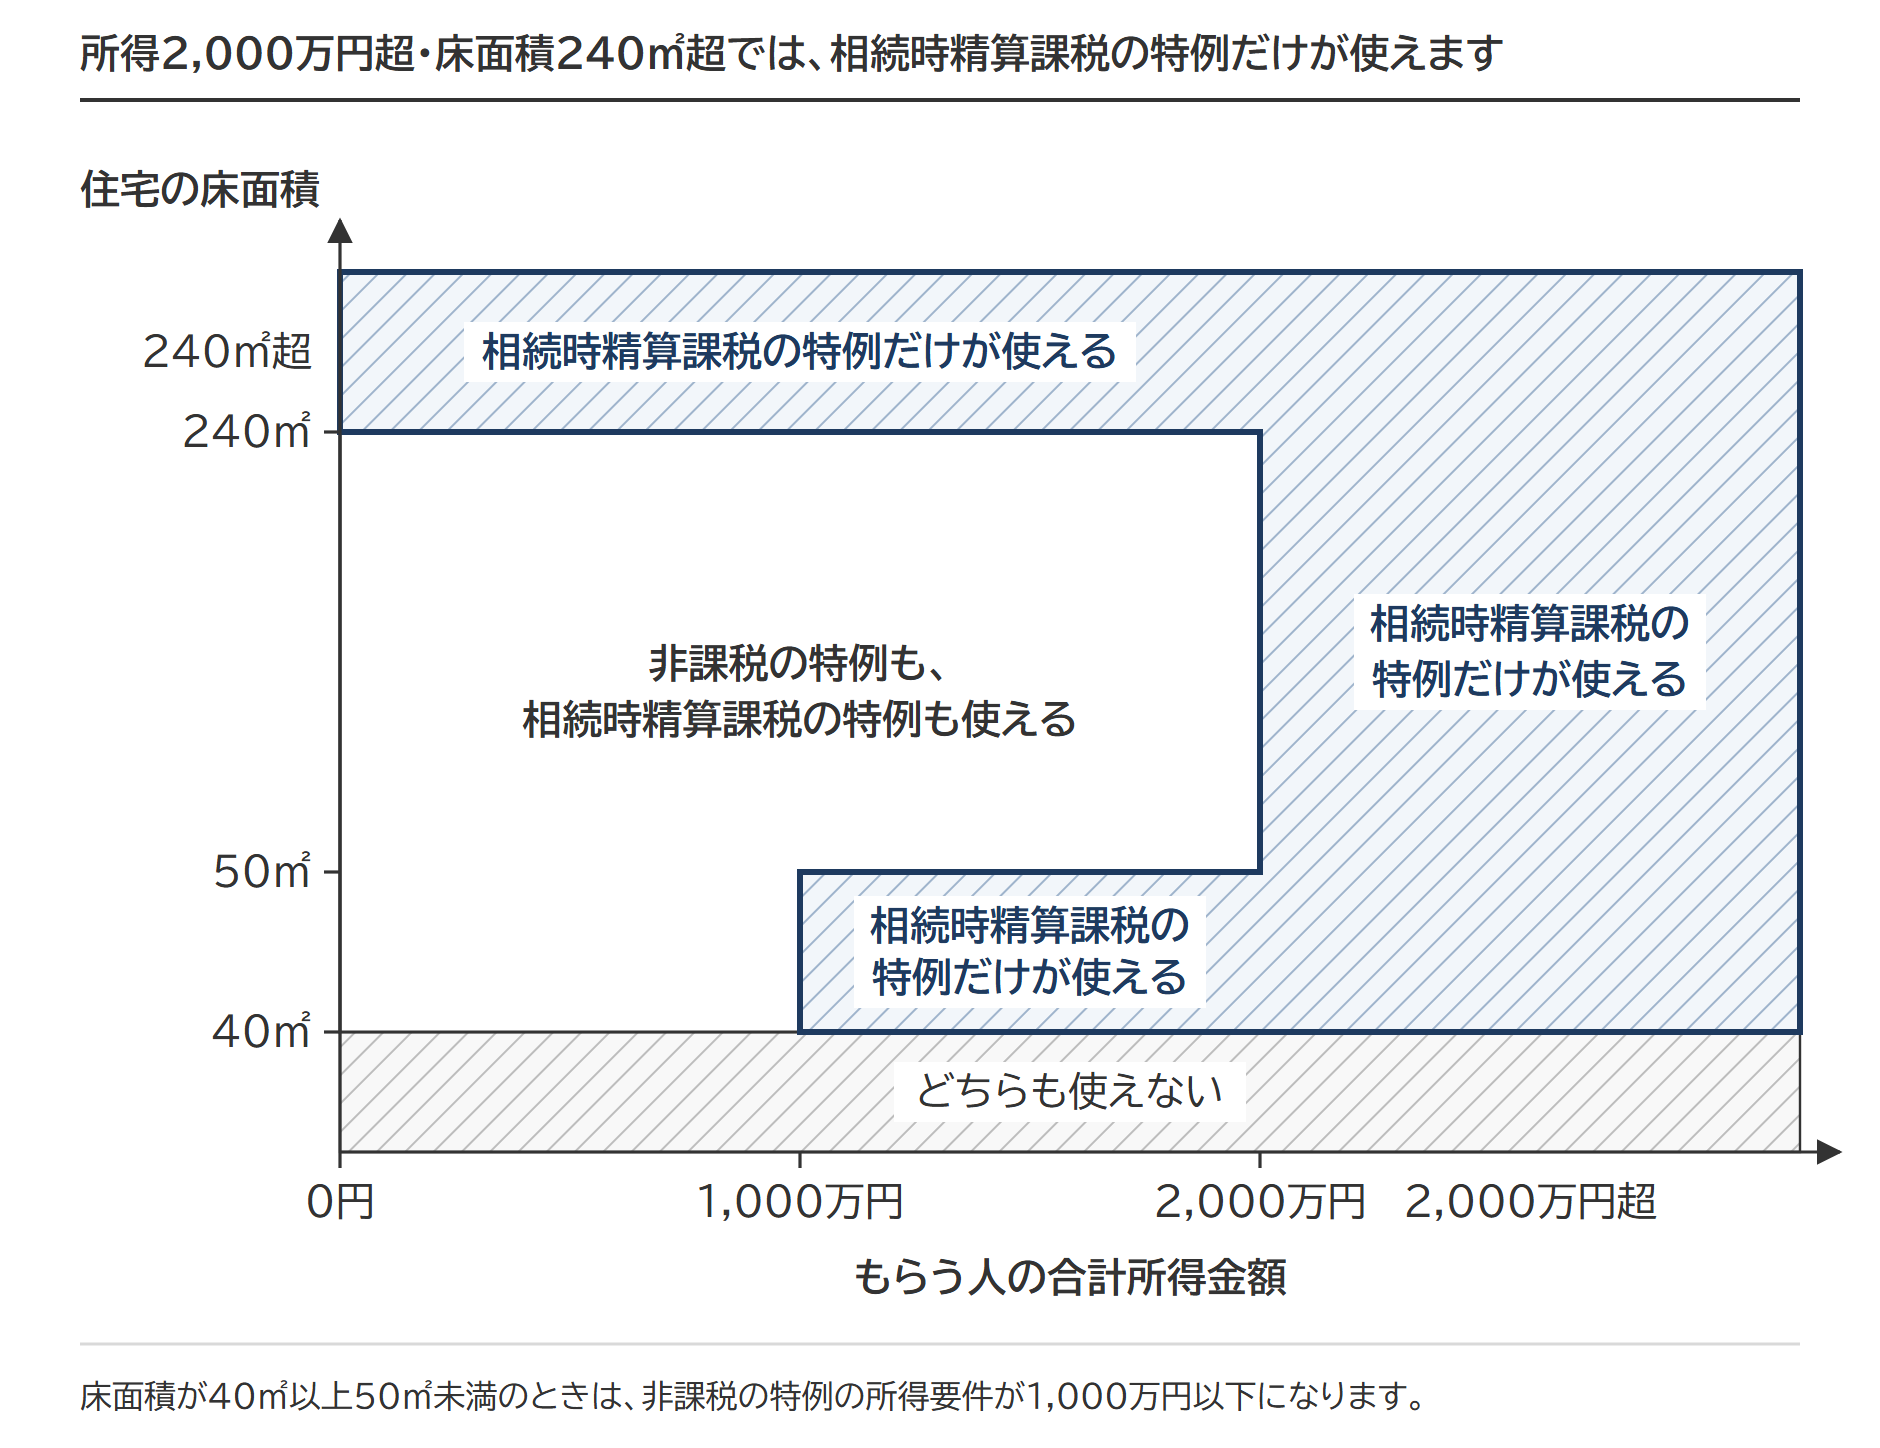
相続時精算課税の特例には、もらう人の所得の上限も、住宅の床面積の上限もありません。
| 項目 | 非課税の特例 | 相続時精算課税の特例 |
|---|---|---|
| もらう人の合計所得金額 | 2,000万円以下 (床面積40㎡以上50㎡未満のときは1,000万円以下) |
制限なし |
| 住宅の床面積 | 40㎡以上240㎡以下 | 40㎡以上(上限なし) |
| もらう人 | 贈与する人の直系卑属で18歳以上 | 贈与する人の直系卑属である推定相続人または孫で18歳以上 |
所得が2,000万円を超える人や、二世帯住宅などで床面積が240㎡を超えるときも、相続時精算課税の特例は残り、贈与税は前の節の③の計算になります。
出典:タックスアンサー No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税/措置法通達70の3-5
期日と申告|翌年3月15日までに入居し、届出書と申告書を出す
期日は、贈与の翌年3月15日と翌年12月31日の2つです。翌年3月15日までに家を取得して住み、同じ日までに申告を済ませます。
| すること | 期日 | 令和8年中の贈与 |
|---|---|---|
| 資金の全額を新築・取得・増改築等の対価に充て、その家に住む | 翌年3月15日 | 令和9年3月15日 |
| 贈与税の申告書と相続時精算課税選択届出書を出す | 翌年2月1日〜3月15日 | 令和9年2月1日〜3月15日 |
| 入居が遅れるときに、その家に住み始める | 翌年12月31日 | 令和9年12月31日 |
翌年3月15日までに住んでいなくても、遅滞なく住むことが確実だと見込まれれば適用を受けられます。家の新築や取得そのものは、同じ日までに済ませなければなりません。
新築は、屋根(骨組みを含む)を有し、土地に定着した建造物と認められる状態まで進んでいれば、新築したものとして扱われます。建売住宅や分譲マンションの取得は、売買契約を結んでいても、引渡しを受けていなければ取得に当たりません(措通70の3-8)。
入居が遅れる見込みで申告した人が、翌年12月31日までにその家に住んでいなかったときは、相続時精算課税選択届出書を提出していなかったものとみなされます(措法70条の3④)。その日から2か月以内に修正申告をして、税額を納めなければなりません。修正申告の贈与税は暦年課税で計算するため(措通70の3-14)、特別控除2,500万円は使えなくなります。
贈与税の申告書と相続時精算課税選択届出書を出す
贈与の翌年2月1日から3月15日までに、この特例の適用を受ける旨を記載した贈与税の申告書を、相続時精算課税選択届出書などと一緒に住所地の税務署へ提出します。贈与税が0円でも、申告書の提出は省けません。そろえる主な書類は次のとおりです。
- 相続時精算課税選択届出書(贈与する人ごとに作る)
- 贈与税の申告書 第二表(相続時精算課税の計算明細書)。非課税の特例と併用するときは第一表の二も
- もらった人の戸籍の謄本など(氏名、生年月日、贈与する人の推定相続人または孫であることを示すもの)
- 新築・取得した住宅の登記事項証明書(申告書に不動産番号を書けば、添付を省ける)
- 工事の請負契約書や売買契約書の写し
- 中古住宅で昭和56年以前の建築のときは、耐震基準への適合を示す書類
贈与税の申告書 第二表(相続時精算課税の計算明細書)の記載例
設例の②(非課税と併用)を第二表に書くと、次のようになります。上段の□にレ印を入れ、第一表の二で非課税1,000万円を引いた残りの2,000万円を「財産の価額」欄に書きます。
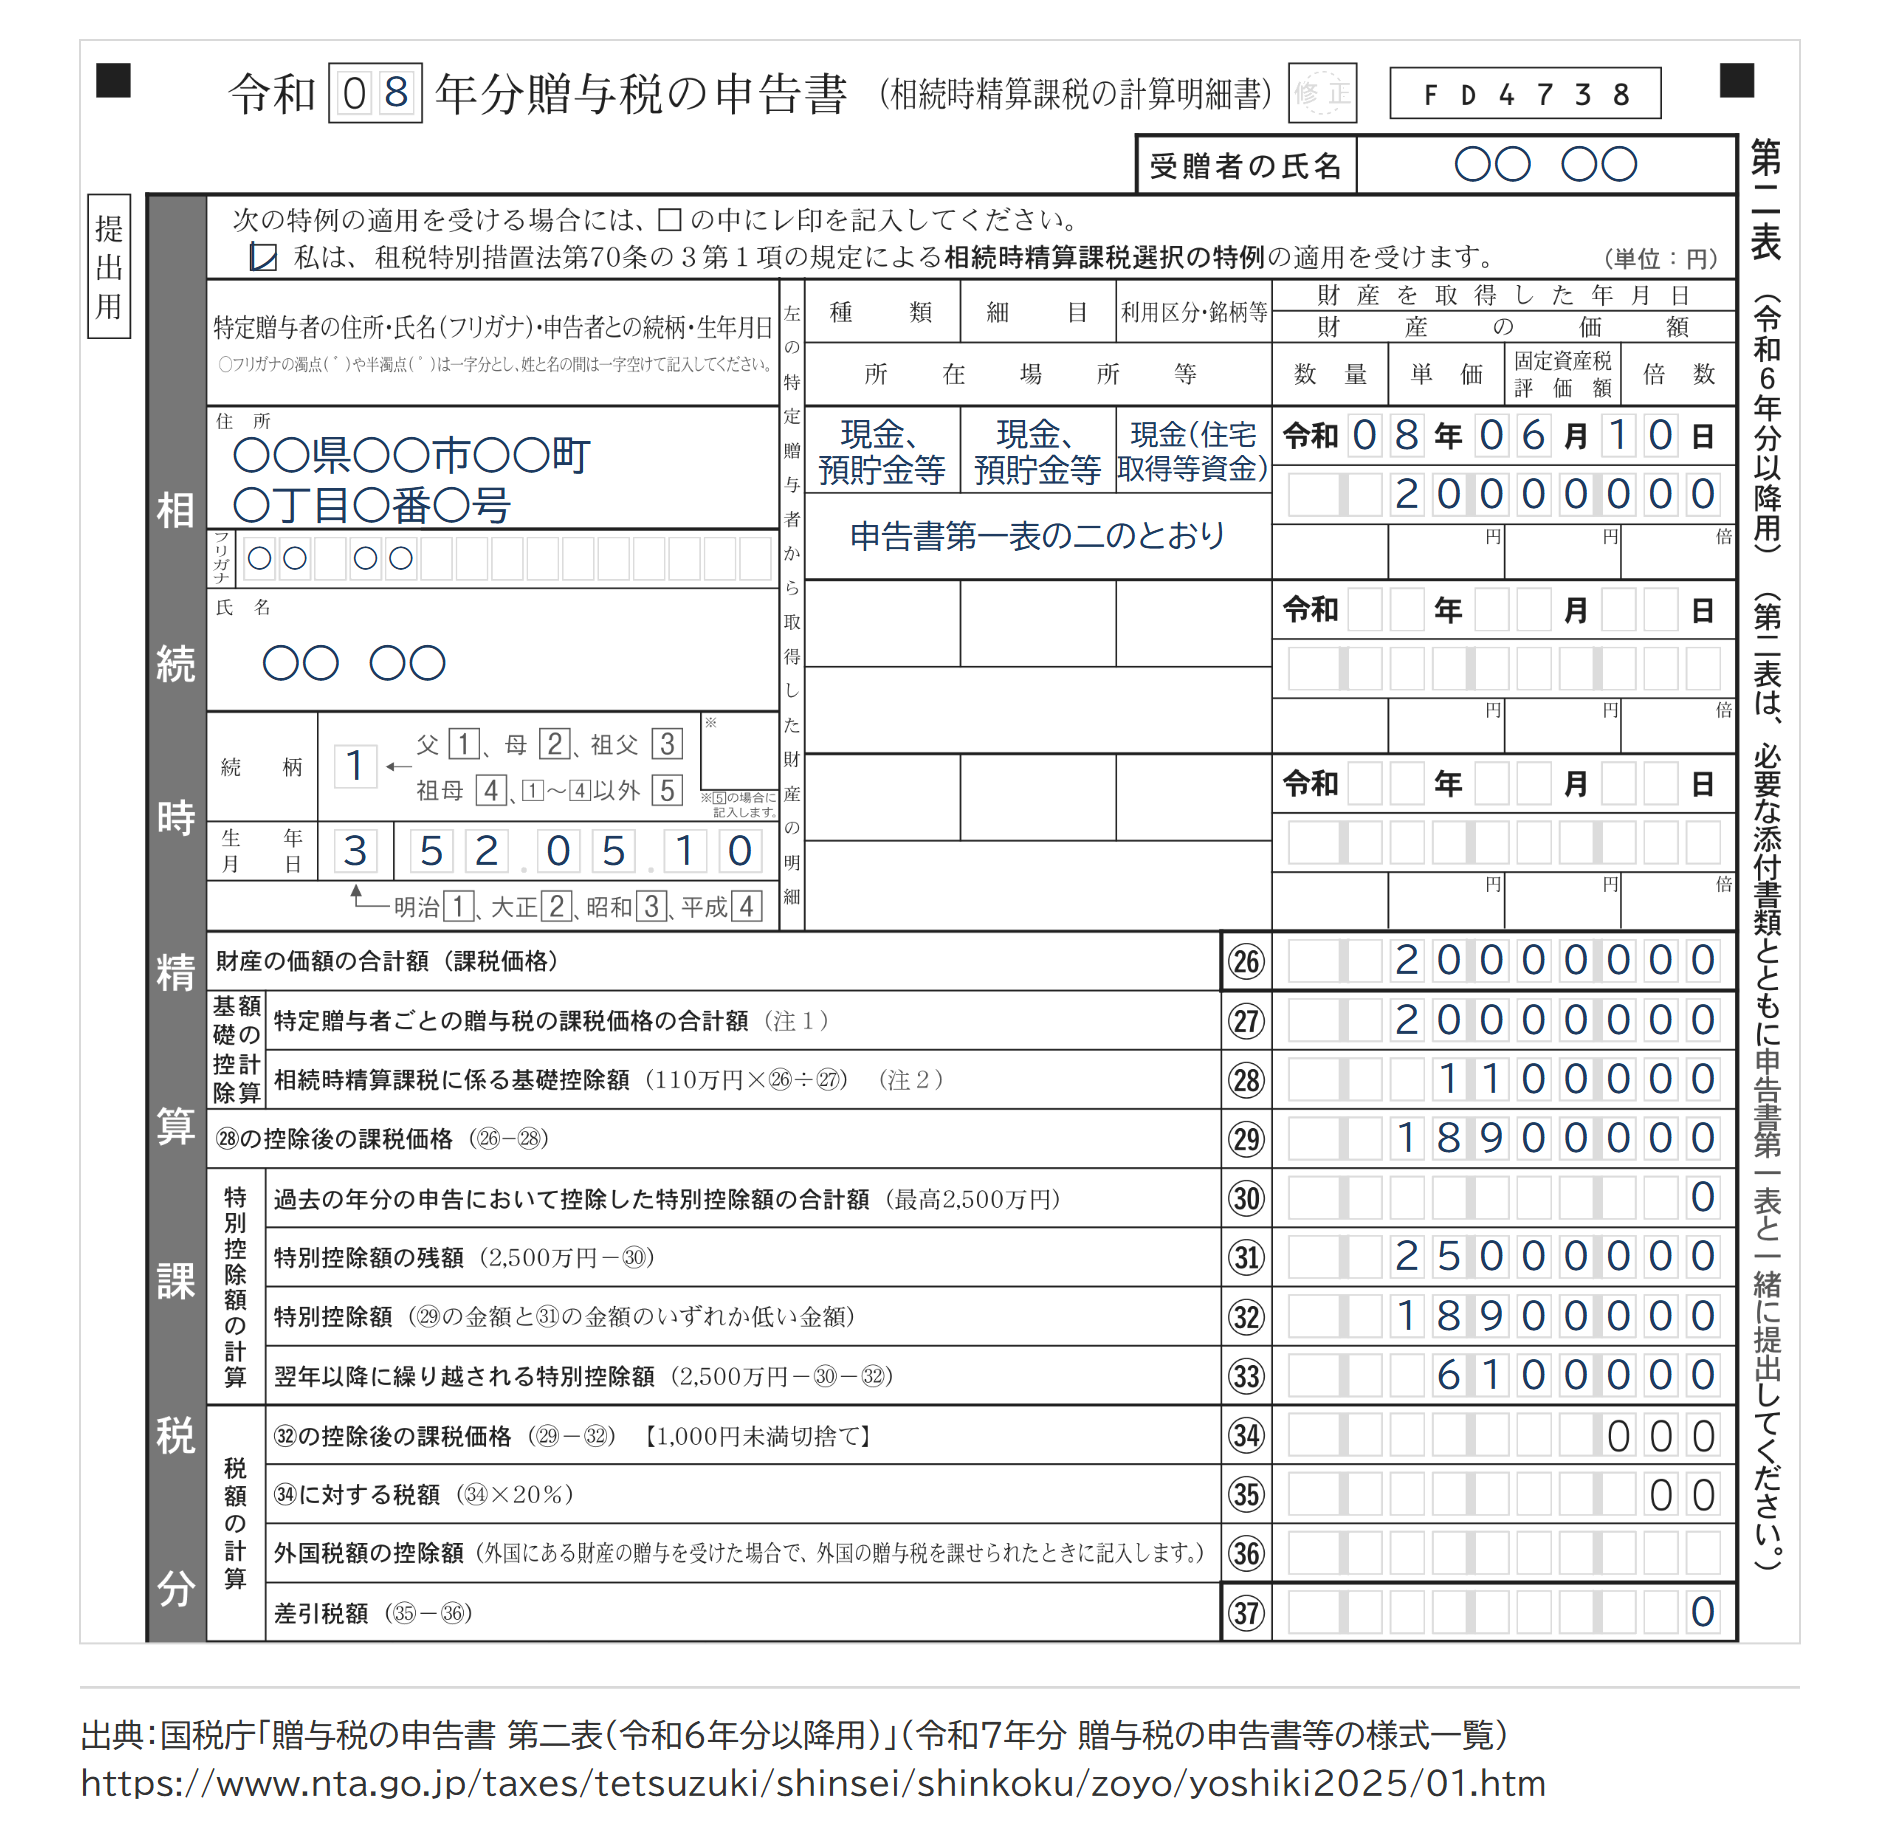
㉝欄の610万円が、翌年以降に繰り越される特別控除額です。
期限を過ぎると使えない|救済があるのは記載漏れだけ
非課税の特例には、期限内に申告書を出していれば、記載や添付が漏れていても税務署長がやむを得ない事情を認めたときに救済する規定があります(措法70条の2⑮)。ところが相続時精算課税のこの特例には、その救済の定めがありません(措法70条の3⑫)。期限後申告にも、災害の場合を除いて適用はなく(措通70の3-15)、その年の贈与は暦年課税で計算するほかありません。
出典:国税庁 令和7年分贈与税の申告書等の様式一覧/国税庁 令和7年分贈与税の申告のしかた/措置法通達70の3-8・70の3-14・70の3-15/租税特別措置法70条の3第4項(e-Gov法令検索)
相続時精算課税の特例のデメリットと注意点
デメリットは3つあります。相続のときの足し戻し、暦年課税に戻れないこと、孫が使ったときの2割加算です。買う相手によっては、そもそも使えません。期限内に届出書と申告書を出さないと使えず、非課税の特例と違って救済も受けられません(期日と申告の節)。
相続のときに足し戻す|家を売却しても贈与の時の金額のまま
贈与した人が亡くなったとき、相続時精算課税の適用を受けた金額は、基礎控除110万円を引いた残りが相続税の課税価格に加算されます(相法21条の15①)。設例の②なら1,890万円です。
加算する金額は、贈与を受けた時の価額で決まります。相続開始の時にその財産がどうなっているかは問いません(相基通21の15-2)。受け取った資金で建てた家をその後に売却しても、家の値段が下がっていても、足し戻すのは贈与を受けた金額です。
一度選ぶと、その贈与者からの贈与は暦年課税に戻れない
相続時精算課税選択届出書は撤回できません(相法21条の9⑥)。住宅資金をきっかけに選んでも、その贈与者からの贈与は、翌年以降もすべて相続時精算課税で計算します。
選択は贈与する人ごとです。父について選んでも、母からの贈与は暦年課税のまま残ります。父からの贈与に暦年課税の基礎控除110万円は使えなくなりますが、相続時精算課税にも年110万円の基礎控除があります(相法21条の11の2、措法70条の3の2)。
扶養義務者から生活費や教育費として受け取るお金で、通常必要と認められるものは、相続時精算課税を選んだあとも贈与税の課税価格に入りません(相法21条の3①二)。贈与税がかからない財産の範囲は、こちらにまとめています。贈与税の非課税財産とは|贈与税がかからない場合の一覧と、生活費・教育費・香典の線引き
孫が使うと相続税は2割加算|代襲相続人になった孫を除く
祖父から孫へ住宅取得等資金を贈り、孫が相続時精算課税を選ぶと、この孫は祖父が亡くなったときに相続税の納税義務者になります。相続で何も受け取らなくても、贈与された財産を相続または遺贈で取得したものとみなすためです(相法21条の16①)。
孫は被相続人の一親等の血族ではないので、相続税額は2割加算されます(相法18条①、21条の16②)。親が先に亡くなるなどして代襲相続人になった孫は、2割加算の対象ではありません。亡くなったあとの相続税の計算は、こちらで説明しています。相続時精算課税で贈与者が亡くなったとき|3年以内の死亡でも加算する相続税の計算・手続きと贈与税の還付
身内から買う家・身内に頼む工事には使えない
もらった人と特別の関係がある人から住宅を買う場合と、その人との請負契約で新築・増改築等をする場合の資金は、住宅取得等資金から除かれます。政令が挙げるのは、配偶者、直系血族、生計を一にしている(生活費を共にする)親族、事実婚の相手とその生計を一にする親族、もらった人からの金銭などで生計を維持している人とその生計を一にする親族です(措令40条の5⑥)。
親から資金を受け取り、その親から家を買う形は、これに当たります。挙がっているのは個人で、法人はこの線引きに入っていません。
出典:相続税法21条の15(e-Gov法令検索)/相続税法基本通達21の15-2/相続税法21条の9第6項(e-Gov法令検索)/相続税法21条の11の2(e-Gov法令検索)/租税特別措置法70条の3の2(e-Gov法令検索)/相続税法21条の3(e-Gov法令検索)/相続税法21条の16(e-Gov法令検索)/相続税法18条(e-Gov法令検索)/租税特別措置法施行令40条の5第6項(e-Gov法令検索)
2年目以降の贈与|父が60歳未満でも相続時精算課税で計算する
その後の同じ贈与者からの贈与は、住宅取得等資金でない財産でも、贈与者が60歳未満のままでも相続時精算課税です(措通70の3-4)。
設例の②の翌年に、同じ父から有価証券1,000万円の贈与を受けたとします。1年目に特別控除を1,890万円使ったので、残りは610万円です。
2年目の贈与税(父からの有価証券1,000万円)
1,000万円 − 基礎控除110万円 − 特別控除の残り610万円 = 280万円
280万円 × 20% = 56万円
父からの贈与が年110万円以下の年は、贈与税の申告は要りません(相法28条①)。110万円を超える年に特別控除を使えるのは、期限内の申告書に特別控除の額を書いた場合だけです(相法21条の12②、相基通21の12-1)。控除額の記載だけが抜けた場合は、救済の余地があります(同条③)。申告を落とした年は特別控除なしで20%が課税されますが、使えなかった枠は翌年以降に繰り越して使えます。
出典:措置法通達70の3-4/相続税法28条(e-Gov法令検索)/相続税法21条の12(e-Gov法令検索)/相続税法基本通達21の12-1
よくある質問
贈与を受けた年に父が亡くなりました。特例は使えますか
使えます。届出書などの書類の出し先が、もらった人の住所地ではなく、亡くなった人の相続税の納税地を所轄する税務署長に変わります(相令5③、措令40条の5⑩以下)。期限は、贈与税の申告期限と父の相続税の申告期限のいずれか早い日です(措通70の3-13)。相続時精算課税を選んだ分に、贈与税の申告は要りません(相法28条④)。届出書の期限と相続税の計算は、こちらで説明しています。相続時精算課税制度とは|110万円の基礎控除・2,500万円の特別控除と受贈者ごとの選択・申告の要否
妻の父から資金をもらう場合も使えますか
使えません。対象は、贈与した人の直系卑属である推定相続人または孫です。配偶者の父母は直系尊属にあたりません。妻の父と養子縁組をしていれば養親は直系尊属になり、養子は推定相続人にあたります。判定するのは贈与を受けた時です。夫婦がそれぞれ自分の親から贈与を受ける形なら、それぞれで検討できます。
住宅ローンの返済にあてる資金でも使えますか
使えません。対象は、新築・取得・増改築等の対価に充てるための資金です。すでに組んだローンを返すためのお金は、住宅取得等資金にあたりません。
祖父と父の両方から住宅資金をもらいました。どちらにも使えますか
相続時精算課税は贈与する人ごとに選ぶので、祖父と父のそれぞれについて選べます。特別控除2,500万円は贈与する人ごとに使えますが、年110万円の基礎控除は2人分を合わせて110万円で、それぞれの贈与税の課税価格の割合で分けます。非課税限度額は、もらう人1人についての枠です。2人から受けても省エネ等住宅で1,000万円までで、どちらの贈与に何円あてるかは分けられます。
入居したあとに家を売却したら、特例は取り消されますか
入居したあとの売却で取り消す定めはありません。措法70条の3④が届出書を提出していなかったものとみなすのは、入居が遅れる見込みで申告した人が、翌年12月31日までにその家に住んでいなかった場合です。入居したあとの売却は、同項に挙がっていません。ただし、実際にその家に住んだことが前提です。売却しても、相続のときに足し戻すのは贈与を受けた金額のままです。
この特例は令和9年以降も続きますか
令和9年1月以後の贈与に使えるかどうかは、令和8年11月の時点では決まっていません。国土交通省は令和9年度の税制改正要望に「住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置」を出していますが、扱いが決まるのは12月に公表される税制改正大綱です。
出典:国土交通省 令和9年度税制改正要望事項(令和8年8月)/タックスアンサー No.4504/タックスアンサー No.4508/措置法通達70の3-1/措置法通達70の3-13/相続税法施行令5条(e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる
 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある