
この記事の要点
- 相続時精算課税の贈与者が亡くなったときは、贈与から3年以内の死亡でも年数に関係なく、制度を選んだ年からの贈与を全部、相続財産に加算して相続税を計算します。3年・7年の区切りは暦年課税の生前贈与加算の決まりです。
- 加算する金額は、贈与を受けたときの価額から、令和6年1月1日以後の贈与については年ごとに110万円を引いた残りです。令和5年以前の贈与は全額を加算します。
- 精算課税の贈与について課せられた贈与税は、相続税法の税額控除の最後に、ほかの控除で税額が0になっていても全額を差し引きます。
- 差し引ききれない贈与税は、相続税の申告書を出すと還付されます。原則として申告書を出さないと戻らず、提出できるのは相続開始の日の翌日から5年を経過する日までです。
- 相続で何も取得しなくても、加算後の課税価格の合計額が基礎控除額を超え、かつ納める相続税額があるときは申告が要ります(小規模宅地等の特例などを使う前の金額で判定します)。孫が精算課税で受けた財産は、代襲相続人になった孫を除き、相続税が2割加算されます。
相続時精算課税で贈与を受けたあと、贈与者が亡くなった。このとき、精算課税の贈与は年数に関係なく全部を相続財産に加算して相続税を計算します。贈与から3年以内に亡くなっても、20年前の贈与でも、答えは同じです。
「3年以内」「7年以内」で結論が変わるのは、暦年課税(精算課税を選ばない通常の贈与税)の生前贈与加算のほうです。精算課税に区切りはありません。加算するのは贈与時の価額から年110万円を引いた残りで、課せられた贈与税は全額を相続税から差し引き、引ききれなければ申告書を出して還付を受けます。
贈与者が亡くなったら、精算課税の贈与は3年以内の死亡でも年数に関係なく相続財産に加算する
相続時精算課税を選んだ贈与者(特定贈与者といいます)が亡くなったときは、その人から精算課税で受けた贈与の全部を、相続や遺贈で取得した財産に加算して相続税を計算します(相続税法21条の15第1項・21条の16第1項)。
精算課税を選んだ最初の年分(届出書に係る年分)以後の贈与は、何年前のものでも、贈与から3年以内に亡くなっても、相続財産に加算します(相続税法21条の9第3項・21条の15第1項)。ただし、令和6年1月1日以後の贈与のうち年110万円の基礎控除の部分は、贈与から3年以内に亡くなっても加算しません。暦年課税では110万円以下の贈与でも相続開始前3年以内(加算対象期間内)なら加算されるので、ここは扱いが逆になります(相続税法19条1項・租税特別措置法70条の3の2)。贈与のときにいったん20%の贈与税を納めておき、相続のときに本来の相続税で計算し直す二段構えの制度なので、途中で区切る理由がありません。
3年・7年という区切りは、暦年課税の贈与を相続財産に加算する生前贈与加算の決まりです。令和8年12月31日までの相続は3年、令和9年1月1日から令和12年12月31日までの相続は令和6年1月1日以後の贈与、令和13年1月1日以後の相続は7年が加算の対象になります。3年を超えて加算されはじめるのは、令和9年1月2日以後の相続です。
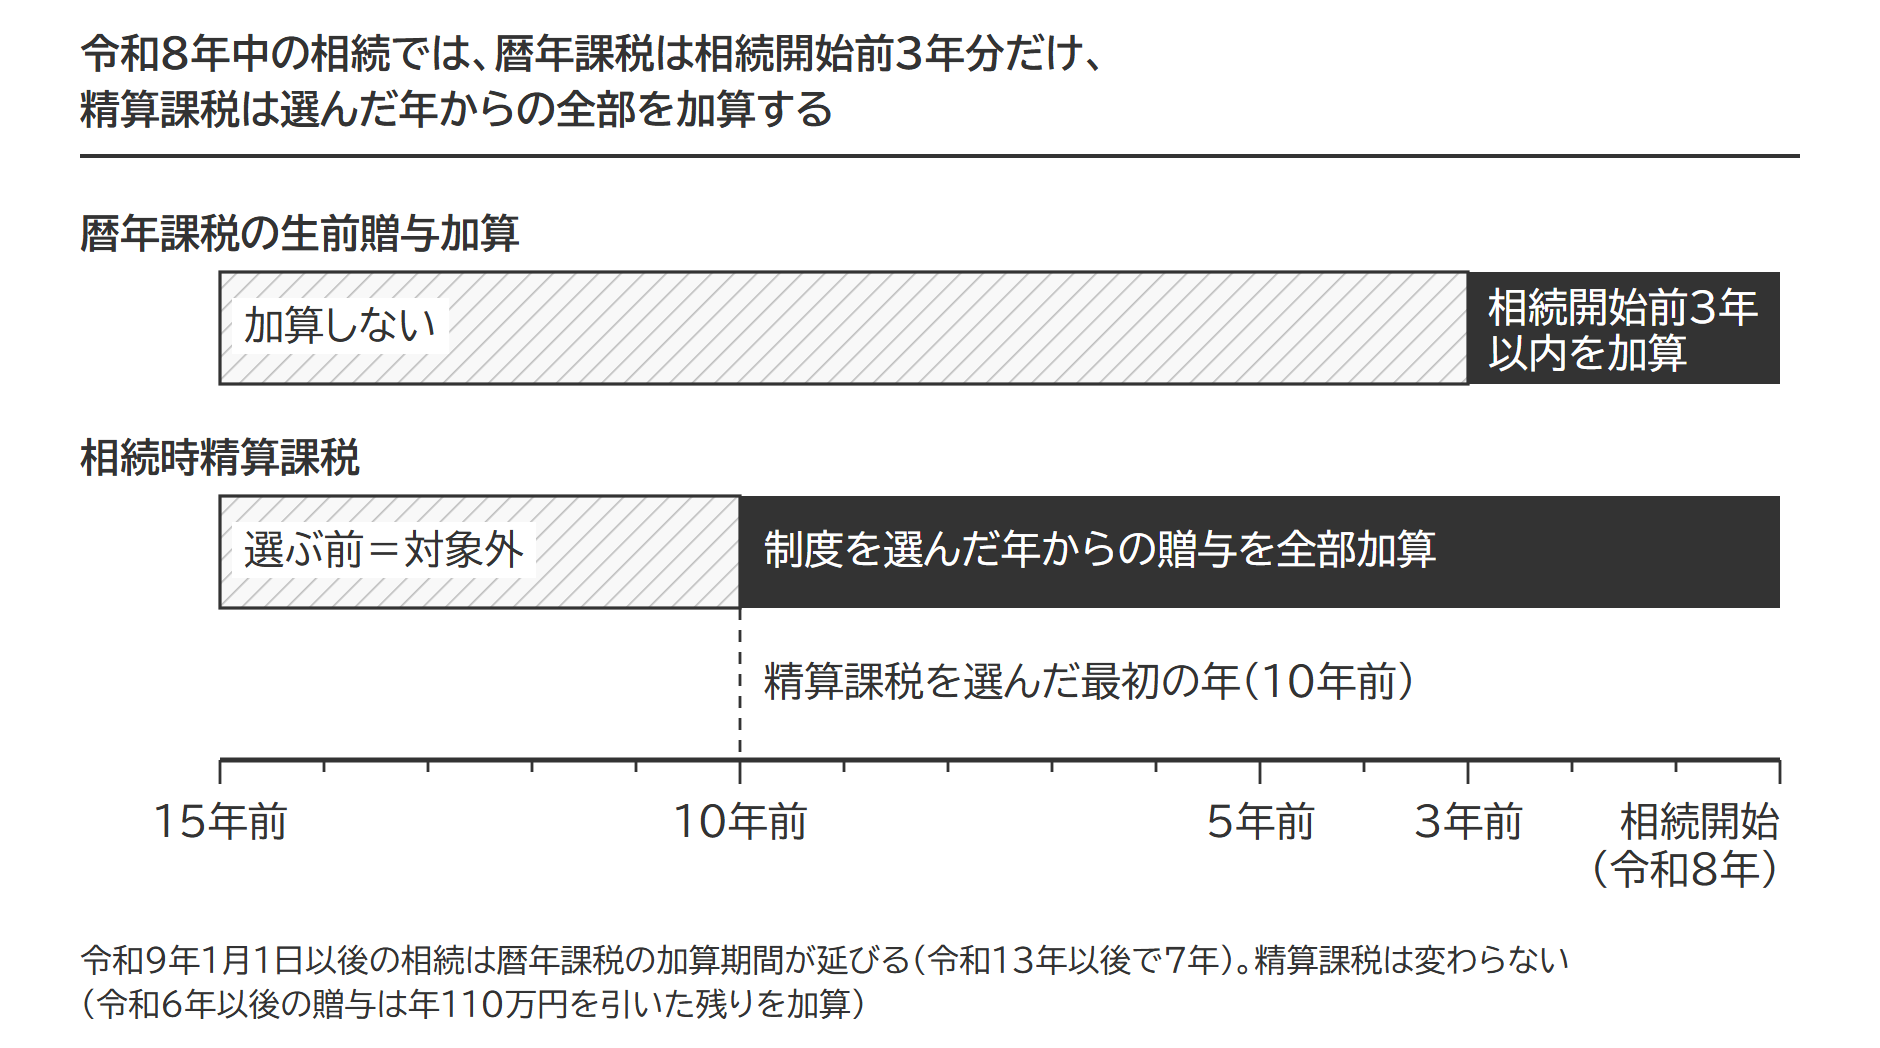
期間の考え方が違うので、精算課税の贈与と暦年課税の贈与は別々に集計します。暦年課税の加算期間と対象になる人は、次の記事にまとめました。生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱い
出典:相続税法21条の15(e-Gov法令検索)/No.4307 贈与者が贈与をした年に死亡した場合の贈与税及び相続税の取扱い|国税庁
加算するのは、贈与時の価額から年110万円を引いた残り
加算する金額は、贈与を受けたときの価額から、令和6年1月1日以後の贈与については年ごとに110万円の基礎控除を引いた残りです(相続税法21条の15第1項・21条の16第3項第1号、租税特別措置法70条の3の2)。使うのは相続のときの時価ではありません。贈与後に値上がりしていても値下がりしていても、贈与時の価額のまま加算します。この110万円は贈与税がかからないだけでなく、3年以内に亡くなっても相続財産に加算されません。
年分ごとの加算額
令和6年1月1日以後の贈与 その年に受けた贈与の価額 - 110万円(残りがマイナスなら0)
令和5年12月31日以前の贈与 その年に受けた贈与の価額(全額)
110万円は年ごとの枠です。ある年の贈与が110万円に満たなくても、引き残しを翌年に持ち越せません。
同じ年に父と母など2人以上の特定贈与者から精算課税で贈与を受けていた場合は、その年の110万円を、贈与者ごとの贈与の価額の割合で按分します(租税特別措置法施行令40条の5の2)。110万円の数え方と制度のしくみは、次の記事にまとめました。相続時精算課税制度とは|110万円の基礎控除・2,500万円の特別控除と受贈者ごとの選択・申告の要否
出典:租税特別措置法70条の3の2(e-Gov法令検索)/No.4103 相続時精算課税の選択|国税庁
もうひとつ、精算課税で贈与を受けた宅地には小規模宅地等の特例が使えません。小規模宅地等の特例(自宅などの土地の評価を減らす特例)は「相続又は遺贈により取得した財産」が対象だからです(租税特別措置法69条の4第1項)。特例の区分と要件は小規模宅地等の特例の全体像で整理しています。
出典:租税特別措置法69条の4(e-Gov法令検索)/質疑応答事例 相続開始の年に被相続人から贈与を受けた宅地に係る小規模宅地等の特例の適用
計算例|課税価格から相続税の総額・各人の税額まで
令和8年5月20日に父が亡くなり、相続人は母・長男・長女の3人。長男は令和4年に相続時精算課税を選び、長女は暦年課税で贈与を受けていた、という前提です。令和6年・7年の贈与は亡くなる前3年以内、令和4年の贈与は3年より前ですが、3年分とも加算します。
| 相続人 | 相続・遺贈で取得 | 生前の贈与 |
|---|---|---|
| 母 | 6,000万円(債務・葬式費用400万円を負担) | なし |
| 長男 | 2,000万円 | 精算課税 令和4年2,000万円/令和6年1,000万円/令和7年600万円 |
| 長女 | 2,000万円 | 暦年課税 令和7年200万円 |
長男の加算額と贈与税
年ごとに110万円を引いてから、2,500万円の特別控除を使っていきます。特別控除は贈与者ごとの通算の枠なので、使った分だけ減ります。令和4年の贈与には110万円の控除がありません。
| 贈与の年 | 贈与額 | 110万円控除後 | 使った特別控除 | 贈与税 |
|---|---|---|---|---|
| 令和4年 | 2,000 | 2,000 | 2,000 | 0 |
| 令和6年 | 1,000 | 890 | 500 | 78 |
| 令和7年 | 600 | 490 | 0 | 98 |
| 合計 | 3,600 | 3,380万円 | 2,500 | 176万円 |
令和6年の贈与税は、890万円のうち特別控除の残り500万円を引いた390万円に20%をかけた78万円。令和7年は特別控除を使い切っているので、490万円×20%=98万円です。加算するのは3,600万円ではなく3,380万円です。
課税価格と相続税額
長女の暦年課税の贈与200万円は、令和8年の相続なので相続開始前3年以内にあたり、生前贈与加算の対象です。納めた贈与税(200万円−110万円)×10%=9万円は、暦年課税分の贈与税額控除として引きます。
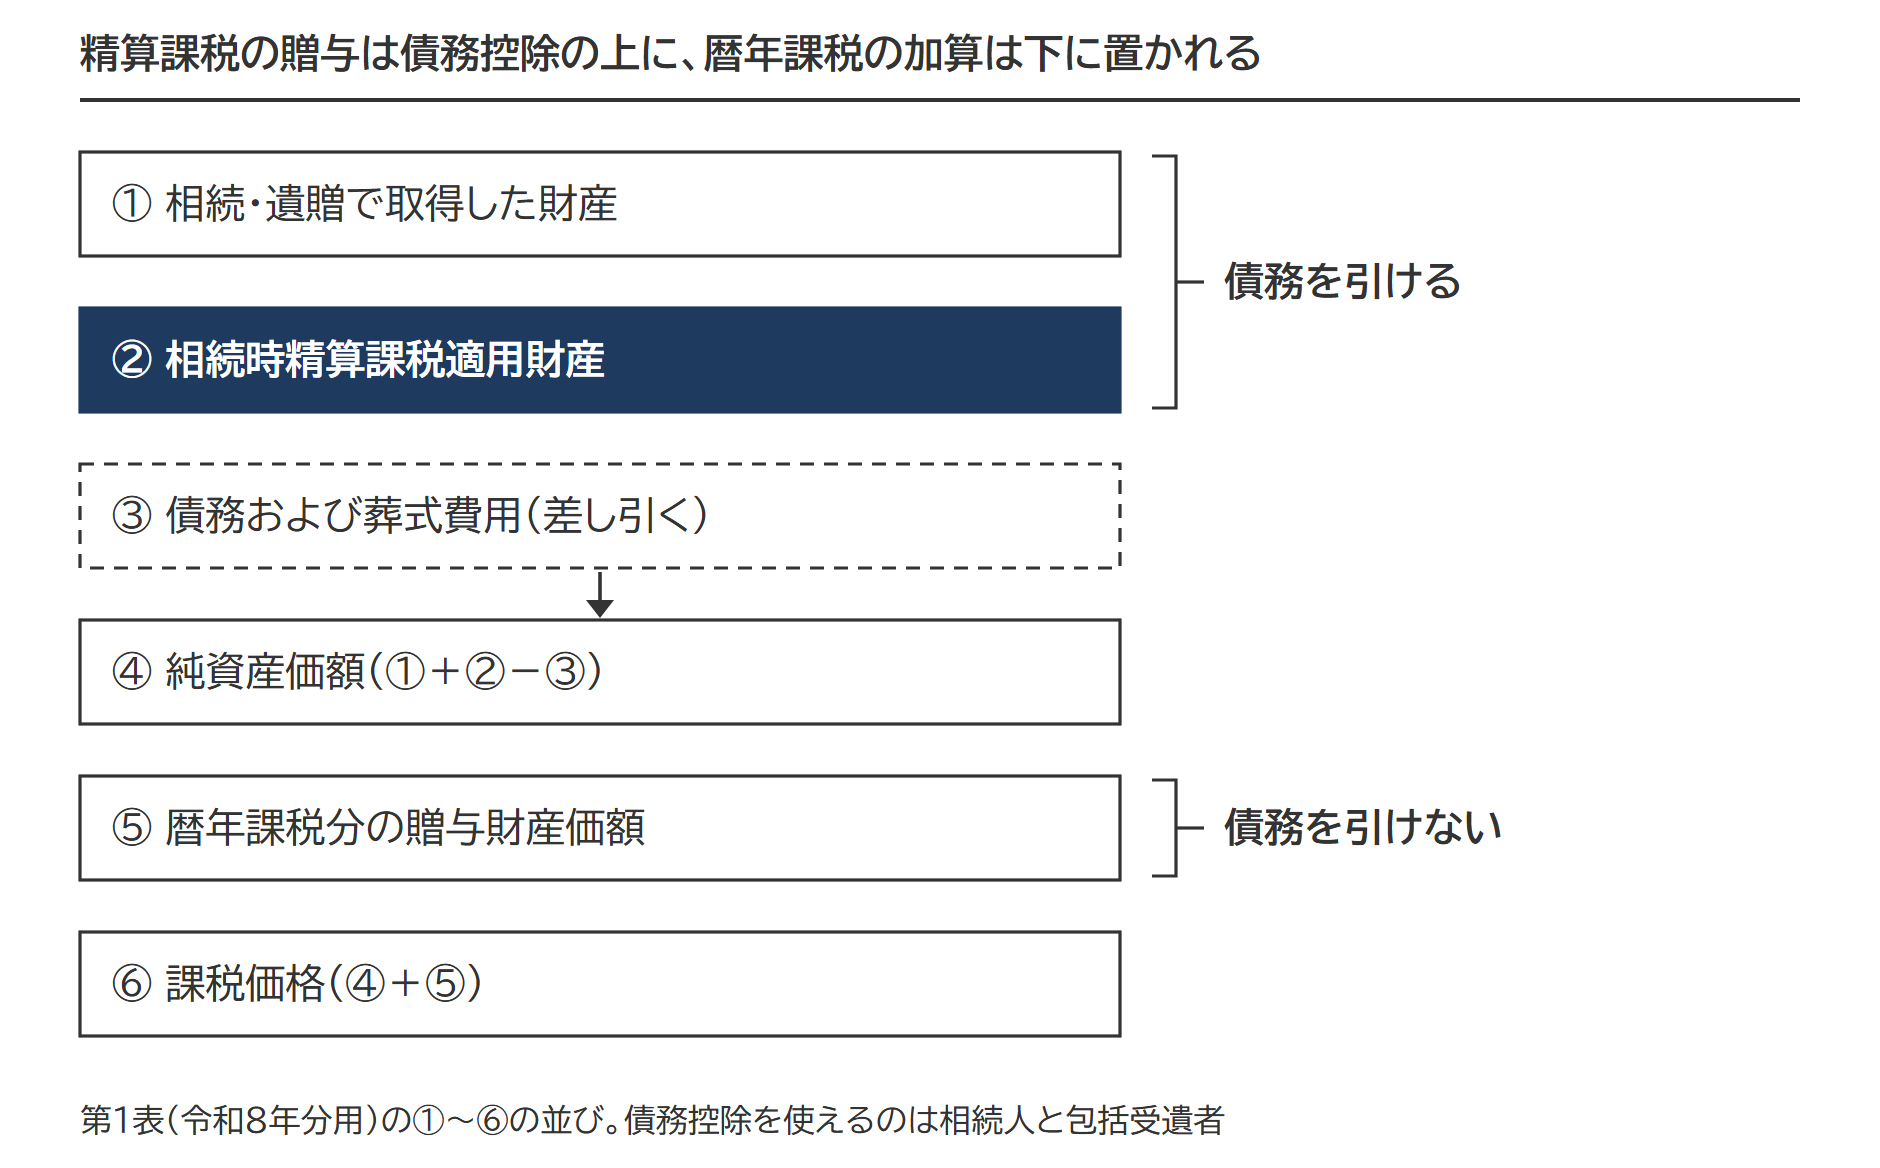
| 第1表の欄 | 母 | 長男 | 長女 | 合計 |
|---|---|---|---|---|
| ① 相続・遺贈で取得した財産 | 6,000万円 | 2,000万円 | 2,000万円 | 1億円 |
| ② 相続時精算課税適用財産 | ― | 3,380万円 | ― | 3,380万円 |
| ③ 債務および葬式費用 | 400万円 | ― | ― | 400万円 |
| ④ 純資産価額(①+②-③) | 5,600万円 | 5,380万円 | 2,000万円 | 1億2,980万円 |
| ⑤ 暦年課税分の贈与財産価額 | ― | ― | 200万円 | 200万円 |
| ⑥ 課税価格(④+⑤) | 5,600万円 | 5,380万円 | 2,200万円 | 1億3,180万円 |
債務控除を使えるのは相続人と包括受遺者(遺産の割合で遺贈を受けた人)だけです(相続税法13条1項・相続税法基本通達13-9)。相続人でない孫が精算課税で受けた財産からは、債務を引けません。
出典:相続税法基本通達13-9(相続時精算課税適用者に係る債務控除)
課税価格の合計1億3,180万円から基礎控除4,800万円(3,000万円+600万円×3人)を引いた8,380万円が課税遺産総額です。法定相続分で分け、それぞれに税率をかけて合計します。
相続税の総額
母(2分の1) 4,190万円 × 20% - 200万円 = 638万円
長男(4分の1) 2,095万円 × 15% - 50万円 = 264万2,500円
長女(4分の1) 2,095万円 × 15% - 50万円 = 264万2,500円
相続税の総額 638万円 + 264万2,500円 × 2 = 1,166万5,000円
算出税額は、相続税の総額を各人の課税価格の割合(あん分割合)で分けた額です。
| 項目 | 母 | 長男 | 長女 |
|---|---|---|---|
| あん分割合 | 0.42 | 0.41 | 0.17 |
| 算出税額 | 489万9,300円 | 478万2,650円 | 198万3,050円 |
| 配偶者の税額軽減 | △489万9,300円 | ― | ― |
| 暦年課税分の贈与税額控除 | ― | ― | △9万円 |
| 相続時精算課税分の贈与税額控除 | ― | △176万円 | ― |
| 納める相続税 | 0円 | 302万2,600円 | 189万3,000円 |
納める相続税は100円未満を切り捨てます。長男は478万2,650円−176万円=302万2,650円の100円未満を切り捨てて302万2,600円、長女は198万3,050円−9万円で189万3,000円です。
孫や養子縁組を解消した人は2割加算|代襲相続人になった孫は除く
相続税の2割加算とは、配偶者と一親等の血族(子や父母。代襲相続人になった孫を含みます)以外の人が財産を取得したとき、その人の算出税額に20%を上乗せする決まりです(相続税法18条)。相続時精算課税の贈与で取得した財産にも及びます(相続税法21条の15第2項・21条の16第2項)。
租税特別措置法の特例で孫も精算課税を使えますが、孫は二親等なので、代襲相続人になっている孫を除き、2割加算がかかります。孫の算出税額が100万円なら、加算額は100万円×0.2=20万円で、税額控除を引く前の税額は120万円です。
孫が相続で何も取得しなくても、この相続税は孫が納めます(受けた財産を使っていても同じです)。
贈与のあとで祖父母の養子になった孫も同じです。被相続人の直系卑属である養子は一親等の血族に含めないので(相続税法18条2項・相続税法基本通達18-3)、代襲相続人でない限り、全額が2割加算の対象になります。申告書 第4表の注にある「②欄から④欄までの記入は不要」は、次に書く除外の計算をする余地がない、という意味です。
孫以外の人(子の配偶者など)が養子縁組をしていた期間に精算課税で贈与を受け、その後に離縁した場合は、贈与を受けたときに一親等の血族だった財産に対応する相続税額が2割加算の対象から外れます(相続税法21条の15第2項の読み替え・相続税法基本通達18-5)。離縁しても、精算課税そのものは続きます(相続税法21条の9第5項)。
この「対応する相続税額」の出し方は、令和6年以後の贈与について年ごとの110万円が入ったため、年分ごとの計算になりました。令和6年以後の贈与は、一親等だった期間の贈与からその年の110万円(期間で按分した分)を引いた額を、年分ごとに合計して第4表の②欄に書きます。
同じ年のうちに一親等だった期間とそうでない期間の両方があるときは、その年の110万円を贈与の価額で按分します。一親等だった期間に600万円、離縁後に400万円を受けていたなら、一親等側に振り分ける基礎控除は110万円×600万円÷1,000万円=66万円です。2割加算から外す財産の価額は、600万円−66万円=534万円です。
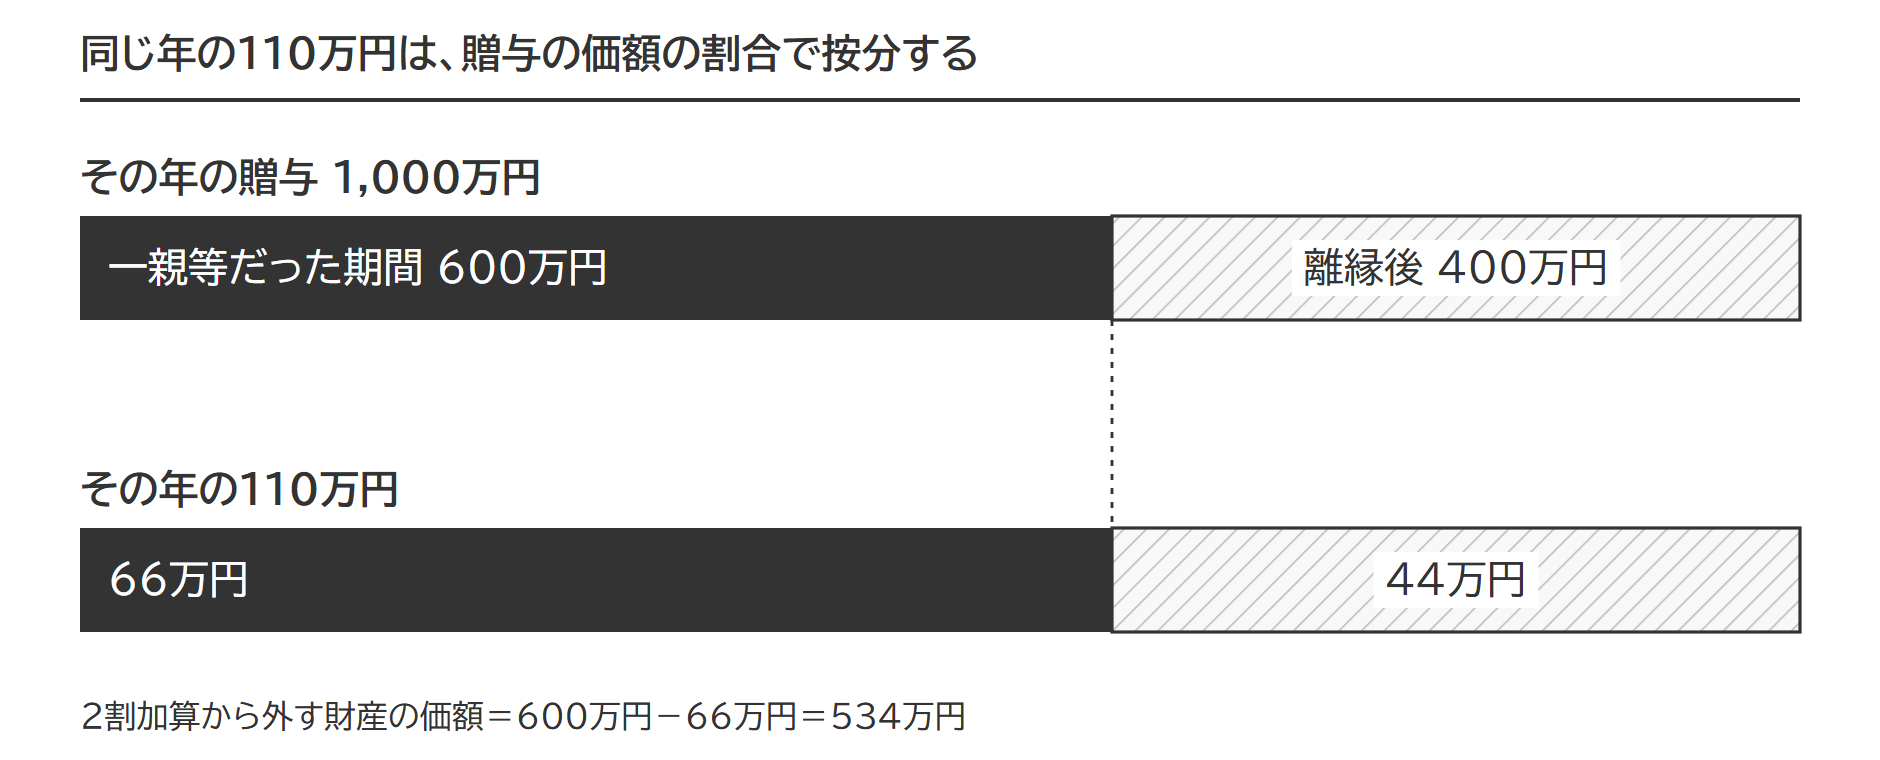
第4表では、この534万円を使って「加算の対象とならない相続税額」を出します。算出税額が300万円、課税価格に算入された財産の価額が890万円(1,000万円−110万円)なら、対象外は300万円×534万円÷890万円=180万円、加算額は(300万円−180万円)×0.2=24万円です。
誰が2割加算の対象になるかの一覧は、相続税の2割加算の対象になる人・ならない人にまとめました。
出典:相続税法18条(e-Gov法令検索)/No.4157 相続税額の2割加算|国税庁/質疑応答事例 相続時精算課税適用者に係る相続税額の加算/相続税法基本通達18-5(相続税額の加算の対象とならない相続税額)
相続税から差し引くのは課せられた贈与税の全額|税額控除の順序
相続時精算課税分の贈与税額控除とは、精算課税の贈与について課せられた贈与税の全額を、その人の相続税額から差し引く控除です(相続税法21条の15第3項・21条の16第4項)。
暦年課税の贈与税額控除と違うのは、順番と効き方です。相続税の税額控除は決まった順序で引いていき、先の控除で税額が0になったら、あとの控除はもう使わないという扱いです。ところが精算課税分の贈与税額控除だけは、税額が0になっていても満額を引き、引ききれない分は還付されます。控除どうしの順序は配偶者の税額軽減と税額控除の順序でも整理しました。暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方
| No | 税額控除 | 税額が0になったら |
|---|---|---|
| 1 | 暦年課税分の贈与税額控除 | 0で止まる |
| 2 | 配偶者の税額軽減 | 0で止まる |
| 3 | 未成年者控除 | 0で止まる |
| 4 | 障害者控除 | 0で止まる |
| 5 | 相次相続控除 | 0で止まる |
| 6 | 外国税額控除 | 0で止まる |
| 7 | 相続時精算課税分の贈与税額控除 | 0でも満額を差し引き、引ききれない分は還付 |
未成年者控除は、贈与の年の1月1日に18歳以上でなければ精算課税を選べないので、精算課税適用者には事実上生じません。配偶者の税額軽減も、配偶者は精算課税を使えないので生じません(表の行は一般の順序)。暦年課税分の贈与税額控除や相次相続控除(10年以内に続いた相続の控除)で相続税が0になっている人でも、精算課税で課せられた贈与税はそのまま差し引き、引ききれない分は還付の対象です。暦年課税分の贈与税額控除には、引ききれなくても戻す規定がありません(還付の規定は精算課税分だけ=相続税法33条の2)。
第1表でも⑰相続時精算課税分の贈与税額控除が相続税法の税額控除の最後で、そのあとに⑱医療法人持分税額控除の欄が続きます。
差し引くのは本税だけで、延滞税・利子税・加算税は含みません。贈与税の外国税額控除を受けていた場合は、外国税額控除を引く前の金額を差し引きます。「課せられた贈与税」には、申告していない年分について課されるべき贈与税(更正・決定ができなくなったものを除く)も含まれます。その贈与税は、税務署が速やかに課税の手続きをとる対象です(相続税法基本通達21の15-3)。
出典:相続税法21条の15第3項(e-Gov法令検索)/相続税法基本通達21の15-3(「課せられた贈与税」の意義)/相続税の申告書 第1表(令和8年分用)|国税庁
差し引ききれない分は還付される|相続税の申告書を5年以内に出す
課せられた贈与税を相続税から引ききれなかった差額は、相続税の申告書を出すと還付されます(相続税法33条の2第1項・27条3項)。暦年課税の贈与税額控除にはない、精算課税だけの出口です。
原則として申告書を出さなければ戻りません(税務署長の決定や更正があったときは、税務署長が還付します)。本来は申告義務がない場合でも、還付を受けるには申告書を出します。
提出できるのは、相続開始の日の翌日から起算して5年を経過する日までです(相続税法基本通達27-8)。10か月の申告期限を過ぎていても間に合います。
還付の金額は、100円未満を切り捨てず円単位です。切り捨てるのは納付になるときだけで、第1表の欄にも「黒字のときは100円未満切捨て」とあります。
還付金には還付加算金(利息にあたるもの)が付きます。期間の起点は、相続開始の日の翌日から10月を経過する日(基準日)の翌日です。申告書を基準日より後に出したときは、提出の日の翌日が起点です(相続税法33条の2第2項・第3項)。申告書を早く出しても、加算金が増えるわけではありません。
父が令和6年に長男へ6,000万円を精算課税で贈与し、令和8年に亡くなった。相続人は長男ひとりで、父にはほかに財産がなかった、という例です(贈与から3年以内の死亡)。
- 贈与税 (6,000万円 - 110万円 - 2,500万円)× 20% = 678万円
- 相続税の課税価格 6,000万円 - 110万円 = 5,890万円
- 基礎控除 3,000万円 + 600万円 × 1人 = 3,600万円
- 相続税の総額 (5,890万円 - 3,600万円)× 15% - 50万円 = 293万5,000円
- 還付される税額 678万円 - 293万5,000円 = 384万5,000円
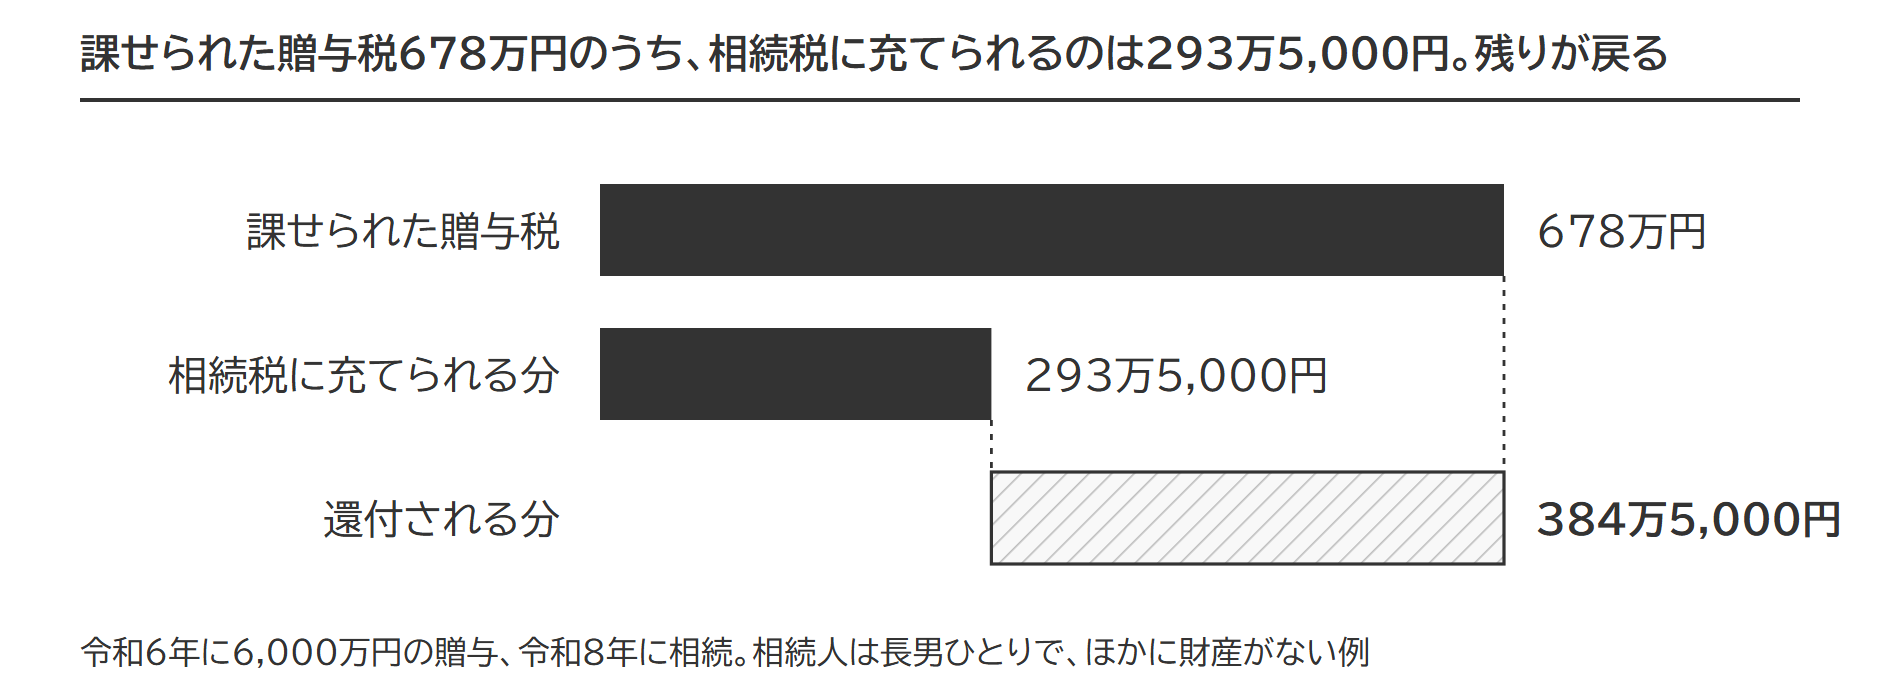
贈与のときに一律20%で課された贈与税が、相続のときに累進税率で計算した相続税を上回る分が戻ります。この例では、相続税の基礎控除(3,600万円)が特別控除(2,500万円)より大きく、課税遺産総額2,290万円に当たる相続税の税率が15%で、精算課税の贈与税率20%を下回るため、差額が還付になります。
出典:相続税法33条の2(e-Gov法令検索)/相続税法基本通達27-8(還付を受けるための申告書の提出期限)/No.4301 相続時精算課税の選択と相続税の申告義務|国税庁
相続で何ももらわなくても申告が必要になる場合
申告が要るのは、加算後の課税価格の合計額が基礎控除額を超え、かつ、その人に納める相続税額があるときです(相続税法27条1項)。この判定は、配偶者の税額軽減や小規模宅地等の特例を使う前の金額で行う決まりです(相続税法基本通達27-1)。精算課税で贈与を受けた人は、相続で何も取得しなくても、その贈与財産を相続(相続人でなければ遺贈)で取得したものとみなして相続税の計算に入ります(相続税法21条の16第1項)。こうした人を特定納税義務者といいます(相続税法基本通達1の3・1の4共-3)。相続放棄をしても、すでに受けた精算課税の贈与は加算から外れません。
基礎控除以下なら申告義務はなく、還付だけを受ける申告は任意です(前の節)。受け取ったものがゼロでも、いったんは計算に入る、というのが精算課税を使ったあとの原則です。特定納税義務者の課税価格と申告の要否は、相続しなくても申告が必要になる場合で詳しく整理しています。
贈与者が亡くなったときの手続き|贈与税の申告は不要・届出書・第11の2表
手続きは3つです。亡くなった年の贈与は贈与税の申告をしない、まだ精算課税を選んでいなければ届出書を期限までに出す、相続税の申告書では第11の2表に精算課税の贈与を書く。贈与者が亡くなったこと自体を税務署へ届け出る手続きは定められていません。ほかの相続人が受けた精算課税の額は、開示請求で確かめます(よくある質問)。
亡くなった年の贈与は贈与税の申告が要らない(110万円を超えても)
贈与を受けた年の途中で贈与者が亡くなった場合、その年の精算課税の贈与について贈与税の申告は要りません(相続税法28条4項)。110万円を超えていても同じです。
亡くなった年の贈与も、相続税の課税価格には加算します。金額の出し方はほかの年と同じで、110万円を引いた残額です。令和8年3月に300万円の贈与を受け、同じ年に贈与者が亡くなったなら、加算するのは300万円−110万円=190万円で、贈与税の申告はしません。この年の贈与には贈与税が課せられていないので、相続時精算課税分の贈与税額控除も出てきません。
選ぶ前に亡くなったときの届出書の期限はいずれか早い日
ただし、相続時精算課税選択届出書は出さなければなりません。これから精算課税を選ぼうとしていた場合も同じで、届出書を出さなければ暦年課税として扱われます。この届出書は、提出先も期限も通常と違います。提出先は亡くなった方の相続税の納税地を所轄する税務署で、期限は次の2つのうち早いほうです(相続税法施行令5条3項・4項)。
| 区分 | 届出書の提出期限 | 出し方 |
|---|---|---|
| 贈与税の申告期限のほうが早いとき | 贈与を受けた年の翌年3月15日 | 単独で提出 |
| 相続税の申告期限のほうが早いとき | 相続開始の日の翌日から10か月 | 相続税の申告書に添付 |
令和8年3月に贈与を受け、その年の4月に贈与者が亡くなったとします。贈与税の申告期限は令和9年3月15日、相続税の申告期限は令和9年2月なので、早いほうの令和9年2月が届出書の期限です。相続税の申告書に添付して出します。相続税の申告書を出す必要がない場合でも、精算課税の適用を受けたいなら、期限までに届出書だけは出す必要があります。添付するのは、受贈者の氏名・生年月日と、贈与者の直系卑属である推定相続人または孫であることを証する戸籍の謄本または抄本です。
相続税の申告書の第11の2表に精算課税の贈与を書く
相続税の申告書では、精算課税の贈与を第11の2表(相続時精算課税適用財産の明細書・相続時精算課税分の贈与税額控除額の計算書)に書きます。贈与を受けた年分ごとに並べる欄は、①年分、③その年分の贈与の価額の合計額、④その年分の基礎控除額(令和5年分以前は「0」)、⑤残額(③−④。赤字のときは0)、⑥その贈与について課せられた贈与税額です。⑤の合計⑧は第1表の②欄へ、⑥の合計⑨は第1表の⑰欄へ転記します。金額の出どころは、当時の贈与税の申告書(第2表)です。
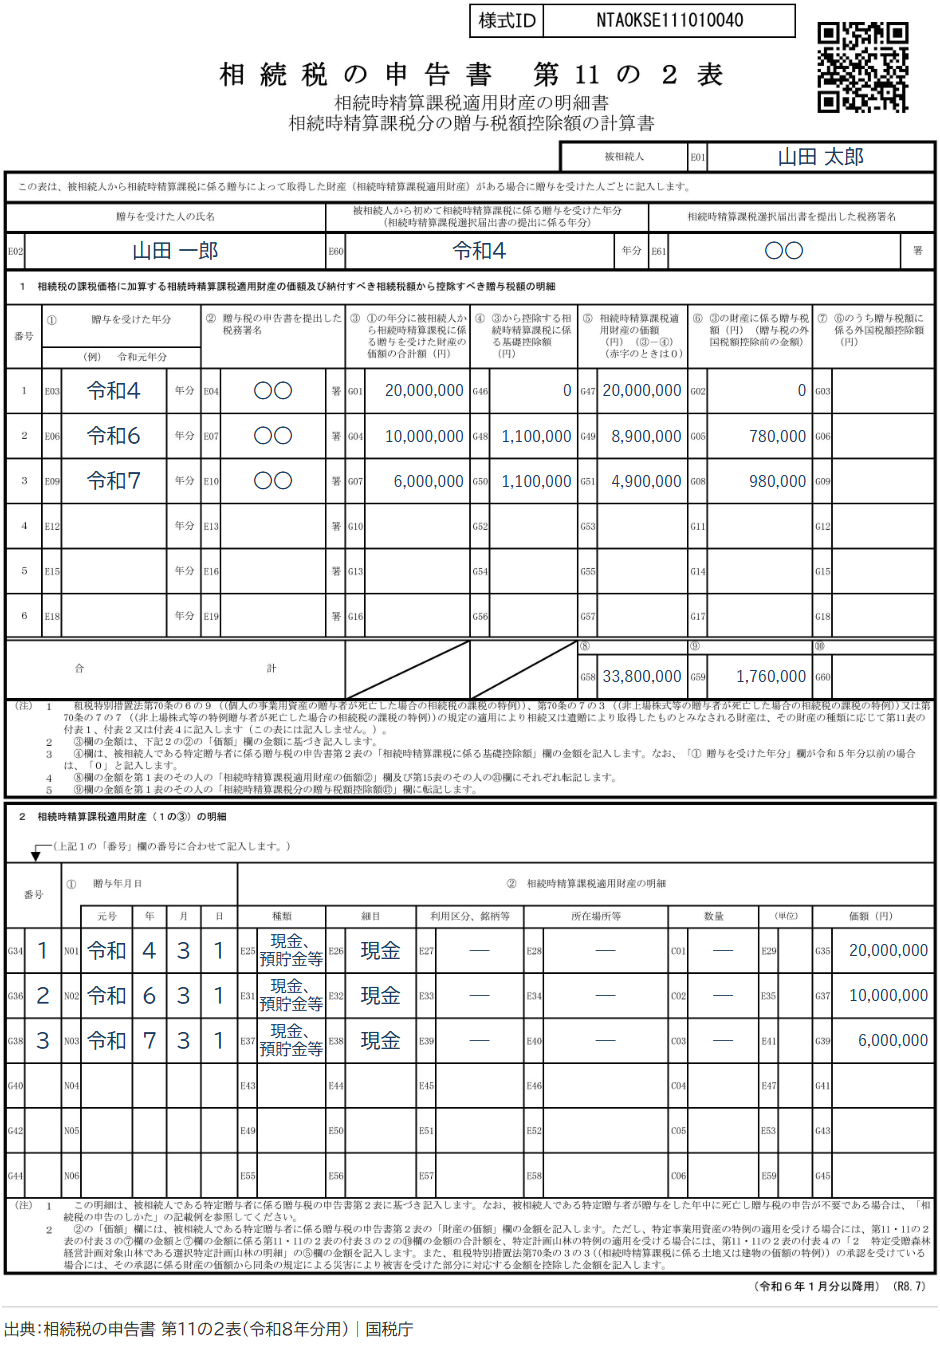
出典:相続税法施行令5条(e-Gov法令検索)/No.4302 贈与者が贈与した年の中途に死亡した場合の相続時精算課税の選択|国税庁/相続税の申告書 第11の2表(令和8年分用)|国税庁
災害で被害を受けた土地・建物は加算する額を減らせる
精算課税で受けた土地・建物が、贈与の日から贈与者の相続税の申告期限までの間に災害で一定の被害を受けたときは、税務署長の承認を受けて、贈与時の価額から被災価額を引いた金額を加算します(租税特別措置法70条の3の3)。加算するのは贈与時の価額という原則に対して、災害で被害を受けた土地・建物にかぎって例外があります。
この特例は、令和6年1月1日以後に被害を受けた場合に使えます。贈与が令和5年以前でも、土地・建物なら対象です(令和5年改正法附則51条5項)。贈与を受けたあとに家屋が焼失したり土地が使えなくなったりしても、以前は贈与時の価額のまま加算するしかありませんでした。
| 項目 | 内容 |
|---|---|
| 対象になる財産 | 土地または建物(現金や株式は対象外) |
| 被災した時期 | 贈与を受けた日から、贈与者の相続税の申告期限まで |
| 所有の要件 | 贈与を受けた日から災害発生日まで引き続き所有していたこと |
| 被害の程度 | 被災価額が、土地は贈与時の価額の10分の1以上、建物は想定価額の10分の1以上 |
| 手続き | 災害発生日から3年以内に申請書を提出し、税務署長の承認を受ける |
| 使えない場合 | 同じ土地・建物について災害減免法の適用を受けるとき |
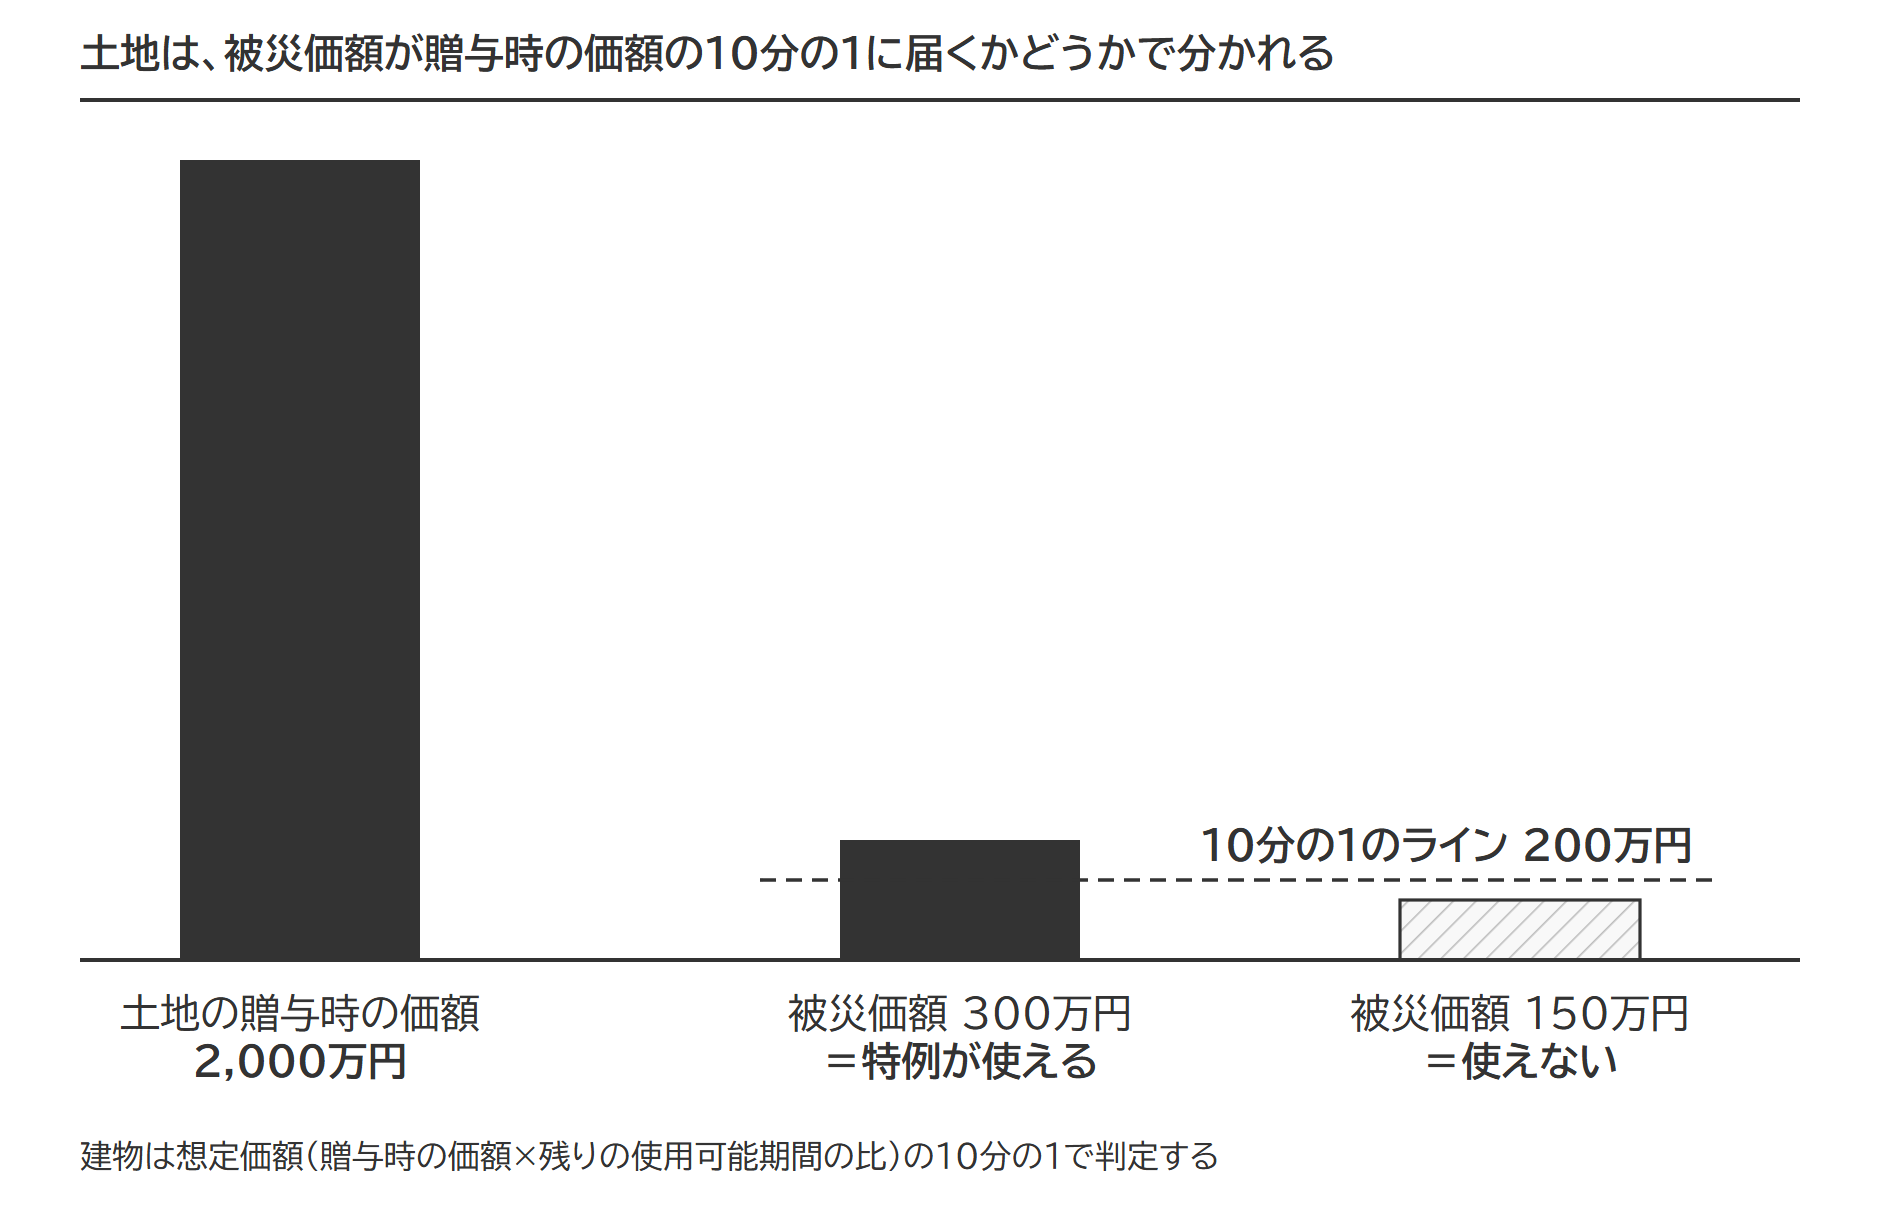
被災価額は、被害を受けた部分の価額から保険金・損害賠償金などで補てんされる金額を引いた残りです。保険で全額まかなえたなら、差し引ける額は残りません。令和6年に受けた贈与時の価額2,000万円の土地で、被災価額が300万円(10分の1の200万円以上)なら、加算する額は(2,000万円−300万円)−110万円=1,590万円です。
建物の判定に使う想定価額は、贈与時の価額に、災害発生日の残りの使用可能期間の年数を贈与日の残りの使用可能期間の年数で割った数をかけて求めます(租税特別措置法施行令40条の5の3第2項)。
この特例には申請と承認が要ります。相続税の申告のときに気づいても、災害発生日から3年を過ぎていれば手が打てません。被害を受けた時点で、精算課税で受けた財産かどうかを確かめる必要があります。
よくある質問
贈与時の価額が分からなくなってしまいました
自分の分は、当時の贈与税の申告書(第2表)が基本の資料です。控えが見つからないときは、税務署の申告書等閲覧サービス、保有個人情報の開示請求、e-Taxで申告していればメッセージボックスで確かめられます。ほかの相続人が精算課税をいくら使っていたかは、自分では確かめられません。相続税の申告書の提出や更正の請求(申告した税額を減らす請求)に必要なときに限り、亡くなった方の住所地の税務署に贈与税の申告内容の開示請求ができます(相続税法49条)。請求できるのは相続開始の年の3月16日以後で、請求から2か月以内に、110万円を引いたあとの課税価格の合計額が開示されます。
出典:相続税法49条(e-Gov法令検索)/申告書等の情報の取得について|国税庁
贈与を受けた人のほうが先に亡くなった場合はどうなりますか
その人の相続人が、精算課税の納税に関する権利と義務を引き継ぎます。あとから特定贈与者が亡くなったときに、引き継いだ人が精算します。順番が逆になる場合は考え方が変わるので、受贈者が先に亡くなったときの取扱いに分けて整理しました。
精算課税を選ぶ前に、同じ人から暦年課税の贈与も受けていました
精算課税を選ぶ前の年に同じ贈与者から暦年課税で受けた贈与は、加算対象期間(令和8年中の相続なら相続開始前3年以内)に入っていれば、生前贈与加算の対象です(相続税法19条1項・相続税法基本通達19-11)。相続で財産を取得しなかった精算課税適用者でも同じで、別々に加算します。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる
 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある