
この記事の要点
- 相続、遺贈または相続時精算課税の贈与で取得した国外財産に、外国で相続税に相当する税が課された場合、その税額を一定の限度まで日本の相続税から差し引けます。
- 控除できるのは「外国で課された税額」と「控除限度額」のうち少ないほうです。外国の税率が日本より高ければ、超える部分は控除されません。
- 控除限度額の分母は、相続・遺贈で取得した財産、相続時精算課税の贈与財産と相続開始の年の贈与から債務を引いた金額です。前年以前の生前贈与加算は入りません。
- 外国で課された税額は、納付すべき日のTTS(対顧客直物電信売相場)で円に換算します。送金が著しく遅延する場合を除き、国内から送金する日のTTSによることもできます。
- 配偶者の税額軽減で相続税がゼロになる配偶者はこの控除を使えないため、国外財産を誰が取得するかで控除が効くかどうかが変わります。
相続税の外国税額控除とは|海外の相続税との二重課税を調整する制度
二重課税を回避するために、現地で支払った相続税に相当する税金を、一定額まで日本の相続税から控除できる制度を、相続税の外国税額控除といいます。相続税法20条の2が定める税額控除です。二重課税が起きるのは、海外にある財産を相続して、その国でも相続税にあたる税を課され、日本でも同じ財産に相続税がかかる場合です。
海外の財産を相続したときは、①日本の相続税がかかる人か(納税義務者の区分)②財産が国外にあるか③円にいくらで換算するか④外国の税をどこまで引けるか、の順に確かめます。
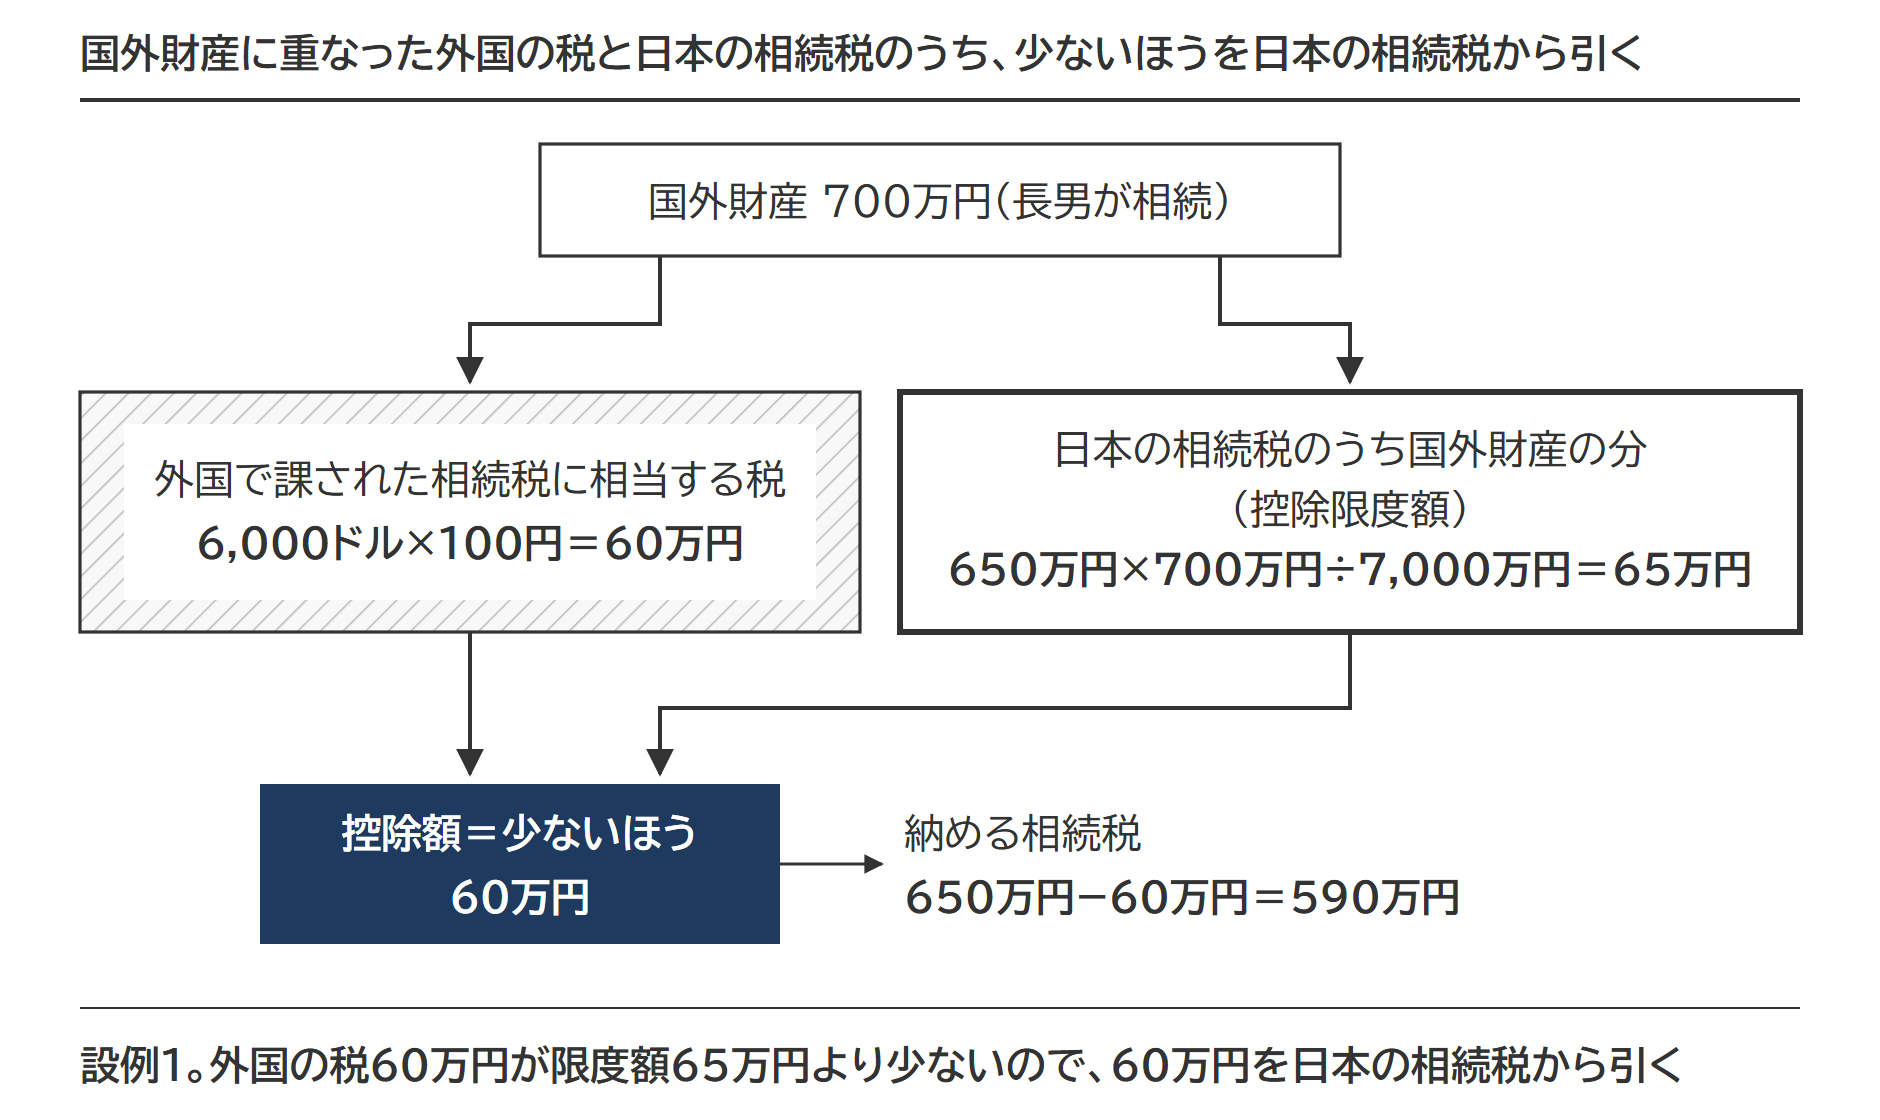
外国で払った税額が全部戻るわけではありません。控除できるのは、外国で課された税額と控除限度額のうち少ないほう。
適用の要件は3つ
次の3つを満たした人が、自分の相続税額から控除します。
- 相続、遺贈または相続時精算課税に係る贈与により財産を取得したこと(相続開始の年に被相続人から受けた贈与を含みます)
- 取得した財産が日本国外にあること
- その財産について、外国の法令により相続税に相当する税が課されたこと
財産が国外にあるかどうかは、相続税法10条が財産の種類ごとに決めています。不動産はその所在地、預貯金は受け入れた金融機関の営業所の所在地、株式は発行した法人の本店または主たる事務所の所在地です。日本の銀行の海外支店で受け入れた預金は国外の財産に、外国の証券会社に預けた日本の会社の株式は国内の財産になります。
対象になるのは国外にある財産だけです。国内にある財産について外国で相続税に相当する税を課されても、相続税の外国税額控除は使えません。
外国の所得税のように、名称も性質も相続税と異なる税は「相続税に相当する税」に当たらないと考えられます。
米国の遺産税のように、遺産そのものに課され、相続人が納めたのではない税もあります。相続税法20条の2は、控除の要件を「当該財産についてその地の法令により相続税に相当する税が課せられたとき」と書いており、課税された財産に着目した定めです。贈与税の側には、贈与者に課された外国の税も控除の対象とする国税庁の質疑応答事例があります。州が課す相続税や遺産税も、課された税の内容で判断します。
米国との間には日米相続税条約があり、その実施のための法律(昭和29年法律第194号)が相続税法の特例を定めています。
出典:相続税法20条の2(e-Gov法令検索)/相続税法10条(e-Gov法令検索)/質疑応答事例 贈与税に係る外国税額控除/日米相続税条約の実施に伴う相続税法の特例等に関する法律1条(e-Gov法令検索)/相続税の申告のしかた(令和8年分用)12ページ「ヘ 外国税額控除」
適用できるのは無制限納税義務者
国外財産に日本の相続税が課される人にだけ、二重課税が起きます。納税義務者の区分でいえば無制限納税義務者です。
| 納税義務者の区分 | 国内財産 | 国外財産 | 外国税額控除 |
|---|---|---|---|
| 無制限納税義務者 | 日本の相続税が課される | 日本の相続税が課される | 適用あり(国外財産に二重課税が生じる) |
| 制限納税義務者 | 日本の相続税が課される | 日本の相続税は課されない | 適用なし(二重課税が生じない) |
無制限と制限のどちらに当たるかは、相続税の納税義務者の区分で確かめられます。
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
控除限度額の計算式|分母に入るのは相続開始の年の贈与まで
控除額は、外国で課された税額をそのまま引くのではなく、その人の相続税のうち国外財産に対応する部分が上限です。
相続税の外国税額控除の計算式
① 外国で課された税額(外国の法令により課された税 × 邦貨換算率)
② 控除限度額 = 相次相続控除後の相続税額 ×(国外財産の価額 − その財産にかかる債務)÷(純資産価額 + 相続開始の年の生前贈与加算額)
③ ①と②のうち少ないほう
②の形は、相続税法20条の2のただし書(算出した相続税額に「当該財産の価額」が「課税価格計算の基礎に算入された部分」に占める割合を乗じた金額を超える部分は、控除しない)に由来します。
分子の「当該財産の価額」は国外財産の合計額からその財産にかかる債務を引いた金額、分母の「課税価格計算の基礎に算入された部分」も債務控除をしたあとの金額です(相続税法基本通達20の2-2)。
分母に相続開始の年の贈与が入るのは、20条の2が「相続又は遺贈(第二十一条の二第四項に規定する贈与を含む。以下この条において同じ。)」と書いているからです。括弧で拾っているのは相続開始の年に被相続人から受けた贈与だけ。前年以前の生前贈与加算は、分母にも分子にも入りません。申告書では第8表の⑥欄の「取得財産の価額」に当たり、第1表の純資産価額に相続開始の年の暦年課税(相続時精算課税を選ばない通常の贈与税)の贈与財産の価額を足した金額を使います。
相次相続控除後の相続税額を使うのは、税額控除の順序で相次相続控除(相続が続いたときの控除)が外国税額控除の1つ前にあるためです。
相続時精算課税で取得した国外財産の価額
相続時精算課税の贈与で取得した国外財産も、外国税額控除の対象です。令和6年1月1日以後の贈与では、分子に入れる「当該財産の価額」は、贈与の時の価額(基礎控除前)と、その年に特定贈与者(相続時精算課税を選択した贈与者)から受けた相続時精算課税の財産の合計額から基礎控除110万円を引いた残額のうち、少ないほうになります(相続税法基本通達20の2-2の注)。
令和6年以後のある年に、父から相続時精算課税で国外の株式1,000万円だけを贈与された長男を考えます。贈与の時の価額は1,000万円、基礎控除後の残額は1,000万円−110万円=890万円。少ないほうの890万円が、分子に入る価額です。
相続のときに相続税額から差し引く精算課税分の贈与税額は、贈与税の外国税額控除をする前の税額です(相続税法21条の15第3項)。贈与のときに外国税額控除で引いた分も含めた贈与税額が、相続税から引かれます。
出典:相続税法基本通達20の2-2(「当該財産の価額」等の意義)/相続税法21条の2第4項(e-Gov法令検索)/相続税法21条の15(e-Gov法令検索)/質疑応答事例 国外財産の贈与を受けた場合の相続時精算課税の適用
邦貨換算のルール|外国の税額はTTS、国外財産の価額はTTB
円への換算は2系統あります。外国で課された税額は売相場(TTS)、国外財産の価額は買相場(TTB)です。基準になる日も違います。
| 換算するもの | 使う相場 | 基準の日 | 根拠 |
|---|---|---|---|
| 外国で課された相続税に相当する税額 | 対顧客直物電信売相場(TTS) | その税の納付すべき日。送金が著しく遅延して行われる場合を除き、国内から送金する日によることもできる | 相続税法基本通達20の2-1 |
| 国外財産の価額 | 対顧客直物電信買相場(TTB)。納税義務者の取引金融機関が公表する最終の相場 | 課税時期(相続開始の日) | 財産評価基本通達4-3 |
| 外貨建ての債務 | 対顧客直物電信売相場(TTS) | 課税時期(相続開始の日) | 財産評価基本通達4-3の注 |
送金が著しく遅れたときは、納付すべき日の相場に限られます。
出典:相続税法基本通達20の2-1(邦貨換算)/財産評価基本通達4-3(邦貨換算)
計算例|外国税額が限度額より少ない例と限度額が効く例
長男が国外財産を取得した2つの設例のうち、設例1は外国税額60万円が全額控除され、設例2は外国税額700万円のうち560万円までしか控除されません。
設例1の前提|相続開始の年の贈与がない
- 財産を取得した人:長男(無制限納税義務者)
- 国外で納付した相続税に相当する税の納付すべき日:令和8年9月1日
- 納付すべき日のTTS:1ドル=100円
設例2の前提|相続開始の年の贈与がある
限度額が効くのは外国の税率が日本より高いときで、この設例は相続開始の年の贈与を重ねて、分母の論点も同じ数字で見せます。
- 財産を取得した人:長男(無制限納税義務者)
- 長男の財産の取得状況:次の表のとおり
| 区分 | 国内財産 | 国外財産 | 合計 |
|---|---|---|---|
| 相続財産 | 3,000万円 | 2,500万円 | 5,500万円 |
| 債務 | △1,200万円 | △300万円 | △1,500万円 |
| 純資産価額 | 1,800万円 | 2,200万円 | 4,000万円 |
| 生前贈与加算(すべて相続開始の年の贈与) | 3,000万円 | 1,000万円 | 4,000万円 |
| 分子・分母に入る金額 | 4,800万円 | 3,200万円(分子) | 8,000万円(分母) |
分母の8,000万円は純資産価額4,000万円に相続開始の年の生前贈与加算4,000万円を足した金額、分子の3,200万円は国外の相続財産2,500万円から国外の債務300万円を引き、相続開始の年の国外の贈与1,000万円を足した金額です。
2つの設例の比較
| 項目 | 設例1(相続開始の年の贈与なし) | 設例2(相続開始の年の贈与あり) |
|---|---|---|
| ① 外国で課された税額 | 6,000ドル × 100円 = 60万円 | 700万円 |
| 外国税額控除前の相続税 | 650万円 | 1,400万円 |
| 分子(国外財産の価額) | 700万円 | 3,200万円 |
| 分母(取得財産の価額=第8表⑥欄) | 7,000万円 | 8,000万円 |
| ② 控除限度額 | 650万円 × 700万円 ÷ 7,000万円 = 65万円 | 1,400万円 × 3,200万円 ÷ 8,000万円 = 560万円 |
| ③ 控除額(①と②の少ないほう) | 60万円(①) | 560万円(②) |
| 納める相続税 | 650万円 − 60万円 = 590万円 | 1,400万円 − 560万円 = 840万円 |
| 控除されない外国の税額 | 0円 | 700万円 − 560万円 = 140万円 |
前年以前の贈与があるときは、課税価格とこの分母は一致しません。
設例1で、国内から送金した日のTTSが1ドル=99円なら、①は6,000ドル × 99円 = 59万4,000円です。どちらの日の相場でも①が②の65万円を下回るので、控除額は①の金額で決まります。
設例2で超えた140万円は、日本の税率で見た国外財産への相続税より外国の税のほうが重かった分で、日本の相続税からは引けません。
相続開始の年の贈与と前年以前の贈与|二重課税の調整の違い
被相続人から贈与で受けた国外財産が生前贈与加算(相続開始前の一定期間の贈与を相続税の課税価格に足すこと。期間は3年から7年へ段階的に延びています)の対象になると、生前贈与加算の財産にも日本の相続税と外国の税の重なりが起きます。相続開始の年の贈与は相続税の外国税額控除で、前年以前の贈与は贈与税の外国税額控除で調整します。
相続開始の年に被相続人から受けた贈与は、贈与税の課税価格に算入されません(相続税法21条の2第4項)。日本で課されるのは相続税だけ。第8表の⑤欄には、相続開始の年の贈与で取得した国外財産も含めます(第8表の注1)。
前年以前の贈与には、日本の贈与税が課されています。相続開始年分の前年以前の生前贈与加算に含まれる国外財産は、贈与税額控除により二重課税が排除されるため、相続税の外国税額控除の適用はありません。外国の税は贈与税の外国税額控除(相続税法21条の8)で先に調整し、相続税の贈与税額控除では外国税額控除前の贈与税額を引きます(相続税法19条1項)。
| 項目 | 相続開始の年の贈与 | 前年以前の贈与 |
|---|---|---|
| 日本の贈与税 | 贈与税の課税価格に算入されない(相続税法21条の2第4項) | 課される |
| 相続税の課税価格への加算 | 加算される | 加算される(生前贈与加算の期間内の贈与) |
| 外国で課された税の調整 | 相続税の外国税額控除(20条の2の括弧書き) | 贈与税の外国税額控除(21条の8) |
| 相続税の贈与税額控除 | 控除する贈与税がない | 贈与税の外国税額控除前の贈与税額を控除(19条1項) |
| 相続税の外国税額控除の分子と分母 | 含める(第8表⑤欄・⑥欄) | 含めない |
相続税の贈与税額控除の計算の手順は暦年課税分の贈与税額控除の計算で追えます。相続開始の年の贈与が贈与税の対象にならない点は、贈与税の非課税財産でも整理済みです。
出典:相続税法19条1項(e-Gov法令検索)/相続税の申告書 第8表(令和8年分用・PDF)注1・注2/タックスアンサー No.4161 贈与財産の加算と税額控除(暦年課税)
贈与税の外国税額控除|計算式と計算例
贈与税の外国税額控除は、国外の財産の贈与に外国と日本の贈与税が二重にかかるとき、外国の税を一定額まで日本の贈与税から引く制度です(相続税法21条の8)。作りは相続税の外国税額控除と同じです。
贈与税の外国税額控除の計算式
① 外国で課された税額(外国の法令により課された税 × 邦貨換算率)
② 控除限度額 = その年分の贈与税額 × 国外財産の価額 ÷ その年分の贈与税の課税価格
③ ①と②のうち少ないほう
②の分母は、基礎控除や贈与税の配偶者控除を引く前の課税価格です。21条の8のただし書が「当該財産を取得した日の属する年分の贈与税の課税価格に算入された財産の価額」と書いており、この価額は贈与税の配偶者控除と基礎控除を引く前の価額です(相続税法基本通達21の8-3)。邦貨換算は、相続税の外国税額控除の換算に準じます(相続税法基本通達21の8-1)。
外国の制度によっては、受贈者ではなく贈与者に税が課されることがあります。贈与者に課された税でも、その贈与財産に課された税であれば控除の対象です(国税庁 質疑応答事例「贈与税に係る外国税額控除」)。相続時精算課税を選んだ贈与でも、贈与税の外国税額控除を使えます。
設例3|夫から妻への贈与と、翌年の相続
令和7年3月に、夫から妻へ次の財産の贈与があったとします。妻は無制限納税義務者で、贈与税の配偶者控除は適用しない前提です(居住用不動産やその取得資金の贈与ではありません)。
- 現金:400万円
- 国外財産:3,000万円(外国で贈与者の夫に課された贈与税に相当する税:邦貨換算後600万円)
妻が納める令和7年分の贈与税は809万5,000円です。
贈与税の外国税額控除の600万円は、①が②より小さいので①の金額です。
① 外国で課された税額:600万円
② 控除限度額:1,409万5,000円 × 3,000万円 ÷ 3,400万円 = 1,243万6,764円
③ ①600万円 < ②1,243万6,764円 → 600万円
分母は基礎控除を引く前の3,400万円です。基礎控除後の3,290万円で割ると限度額は1,285万2,583円になり、答えが変わります。
贈与税の課税価格3,400万円(400万円 + 3,000万円)− 基礎控除110万円 = 3,290万円
3,290万円 × 税率55% − 控除額400万円 = 贈与税額1,409万5,000円
1,409万5,000円 − 贈与税の外国税額控除600万円 = 809万5,000円
夫婦の間の贈与は、直系尊属からの贈与に使う特例税率ではなく一般税率です。3,000万円超の区分で税率55%、控除額400万円になります。
翌年の令和8年4月に夫の相続が始まったとします。妻も夫の相続で財産を取得したとします。贈与財産3,400万円は相続開始の年の前年の贈与なので、妻の相続税の課税価格に加算されます。
このとき相続税から差し引く贈与税額控除は、外国税額600万円を引く前の1,409万5,000円。相続税法19条1項が「第二十一条の八の規定による控除前の税額」と書いているためです。贈与税の段階で外国の税との重なりを取り除き、相続税の段階で日本の贈与税との重なりを取り除く、二段の調整です。
出典:相続税法21条の8(e-Gov法令検索)/相続税法21条の7(e-Gov法令検索)/租税特別措置法70条の2の4(e-Gov法令検索)/タックスアンサー No.4408 贈与税の計算と税率(暦年課税)/質疑応答事例 贈与税に係る外国税額控除/質疑応答事例 国外財産の贈与を受けた場合の相続時精算課税の適用/相続税法基本通達21の8-1・21の8-3
第8表の書き方と添付書類
外国税額控除は、相続税の申告書「第8表 外国税額控除額・農地等納税猶予税額の計算書」で計算します。第8表の⑧欄の金額は「第8の8表 税額控除額及び納税猶予税額の内訳書」の「外国税額控除額④」欄へ転記し、第8の8表から第1表へつながります。
第8表の欄は、計算式の順に並んでいます。
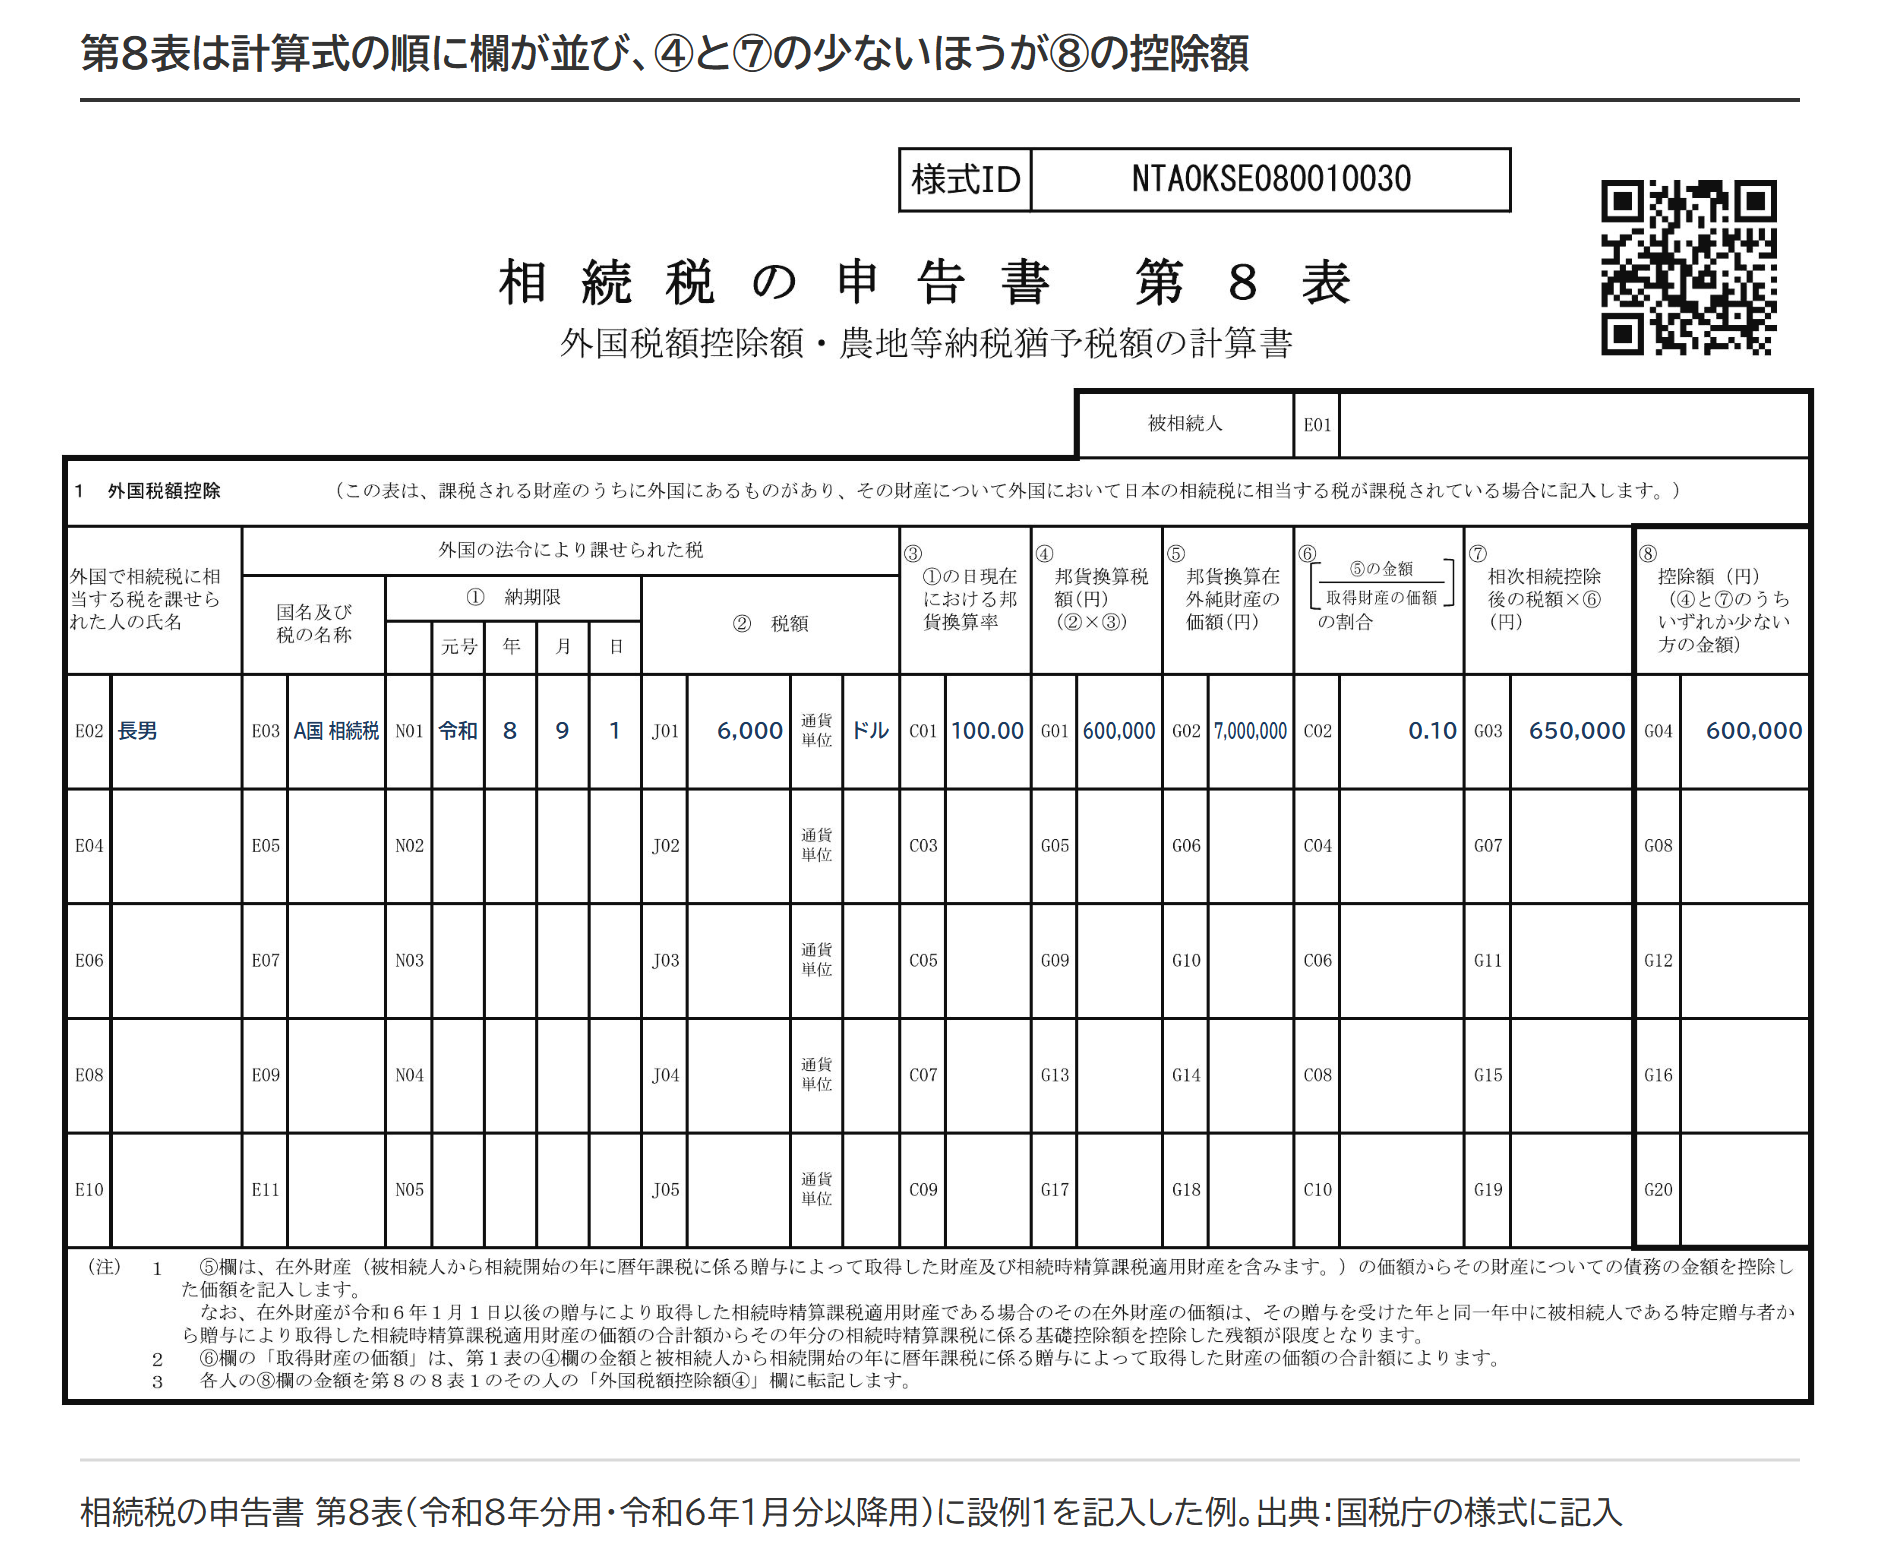
| 第8表の欄 | 記入する内容 | 設例1 |
|---|---|---|
| ①納期限・②税額 | 外国の法令による納期限と税額(通貨単位も書く) | 令和8年9月1日・6,000ドル |
| ③①の日現在における邦貨換算率 | 納付すべき日のTTS | 100.00 |
| ④邦貨換算税額(②×③) | 外国で課された税額の円換算 | 600,000円 |
| ⑤邦貨換算在外純財産の価額 | 国外財産の価額からその財産の債務を引いた金額(相続開始の年の贈与財産と相続時精算課税適用財産を含む) | 7,000,000円 |
| ⑥⑤の金額÷取得財産の価額 | 取得財産の価額は第1表④に相続開始の年の暦年課税の贈与財産の価額を足した金額 | 0.10 |
| ⑦相次相続控除後の税額×⑥ | 控除限度額 | 650,000円 |
| ⑧控除額 | ④と⑦のうち少ないほう | 600,000円 |
法令や様式に添付の定めはありません。外国で課された税額と納付すべき日が分かる書類(現地の申告書・納税の証明・納付の記録)をそろえ、求められたら出せるようにしておきます。
出典:相続税の申告書等の様式一覧(令和8年分用)/第8表(PDF)/第8の8表(PDF)
配偶者の税額軽減と税額控除の順序
相続税の税額控除は決まった順序で引き、外国税額控除は相次相続控除の次です。先の順位の控除で相続税額がゼロになると、後の順位の控除はそこで止まります(相続税法基本通達20の2-4の注)。
配偶者の税額軽減(配偶者が取得した財産の相続税を減らす控除)は、外国税額控除より前の順位にあります。配偶者が国外財産を取得した場合でも、配偶者の税額軽減を適用することにより相続税がゼロになる場合、外国税額控除により相続税を控除できません。設例1の国外財産700万円を長男ではなく配偶者が取得し、配偶者の税額軽減で相続税がゼロになれば、外国で納めた60万円は日本の相続税から引けないままです。
国外財産を誰が取得するかが、外国税額控除が効くかどうかの分かれ目です。遺産分割では、外国税額控除を使える相続人が国外財産を取得する形も比べておきます。配偶者の税額軽減の要件と計算は配偶者の税額軽減の要件と計算で確かめられます。
先の順位にある未成年者控除や障害者控除でも同じです。8つの税額控除の全体と引く順番は相続税の8つの税額控除と引く順番で確かめられます。
出典:相続税法基本通達20の2-4(相続税の税額控除等の順序)/相続税法19条の2(e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。