
この記事の要点
- 相続税の障害者控除は、85歳になるまでの年数1年につき10万円(特別障害者は20万円)を相続税額から差し引く制度です。
- 使えるのは、相続や遺贈で財産を取得した相続人(相続を放棄した人を含む)で、相続開始のときに日本国内に住所がある障害者です(在留資格で一時的に日本に住む人は、被相続人も外国人などの場合は対象外です)。財産をまったく取得しないと使えません。
- 本人の相続税額から引ききれない分は、扶養義務者の相続税額から差し引けます。配分は扶養義務者全員の協議で決め、決めなければ相続税額の割合であん分します。
- 2回目以降の相続は、前の相続が平成27年1月1日以後なら相続税法施行令の算式、平成26年12月31日以前なら改正法の附則の算式で上限を出します。申告書第6表の算式では出ません。
- 障害者控除だけで相続税がゼロになる場合、その人の相続税の申告は不要です。小規模宅地等の特例や配偶者の税額軽減を使う場合は、税額がゼロでも申告が必要です。
相続人が85歳未満の障害者であれば、その人の相続税から「10万円(特別障害者は20万円)× 85歳になるまでの年数」を差し引けます。40歳の一般障害者なら450万円、特別障害者(身体障害者手帳1級・2級など、重度の障害がある人)なら900万円です。
使えるのは、相続や遺贈で財産を取得した相続人で、相続開始のときに日本国内に住所がある障害者です(在留資格で一時的に日本に住む人は、被相続人も外国人などの場合は対象外です)。財産を取得しなければ、本人の控除も扶養義務者(配偶者・直系血族・兄弟姉妹など)へ回す控除もまとめて消えます。管理が心配だからと障害のある相続人に何も取得させない分け方は、ここで損をします。
障害者控除で相続税がゼロになれば、その人の申告は不要です。ただし小規模宅地等の特例(自宅などの土地の評価額を減らす特例)や配偶者の税額軽減(配偶者の相続税を減らす制度)を使うなら、税額がゼロでも申告が要ります。本人の相続税で引ききれない分は、扶養義務者の相続税から差し引けます。
相続税の障害者控除とは
相続税の障害者控除は、85歳未満の障害者が相続や遺贈で財産を取得したときに、その人の相続税額から85歳になるまでの年数に応じた金額を差し引く制度です(相続税法19条の4)。式は次のとおりで、年齢が若いほど控除額は大きくなります。
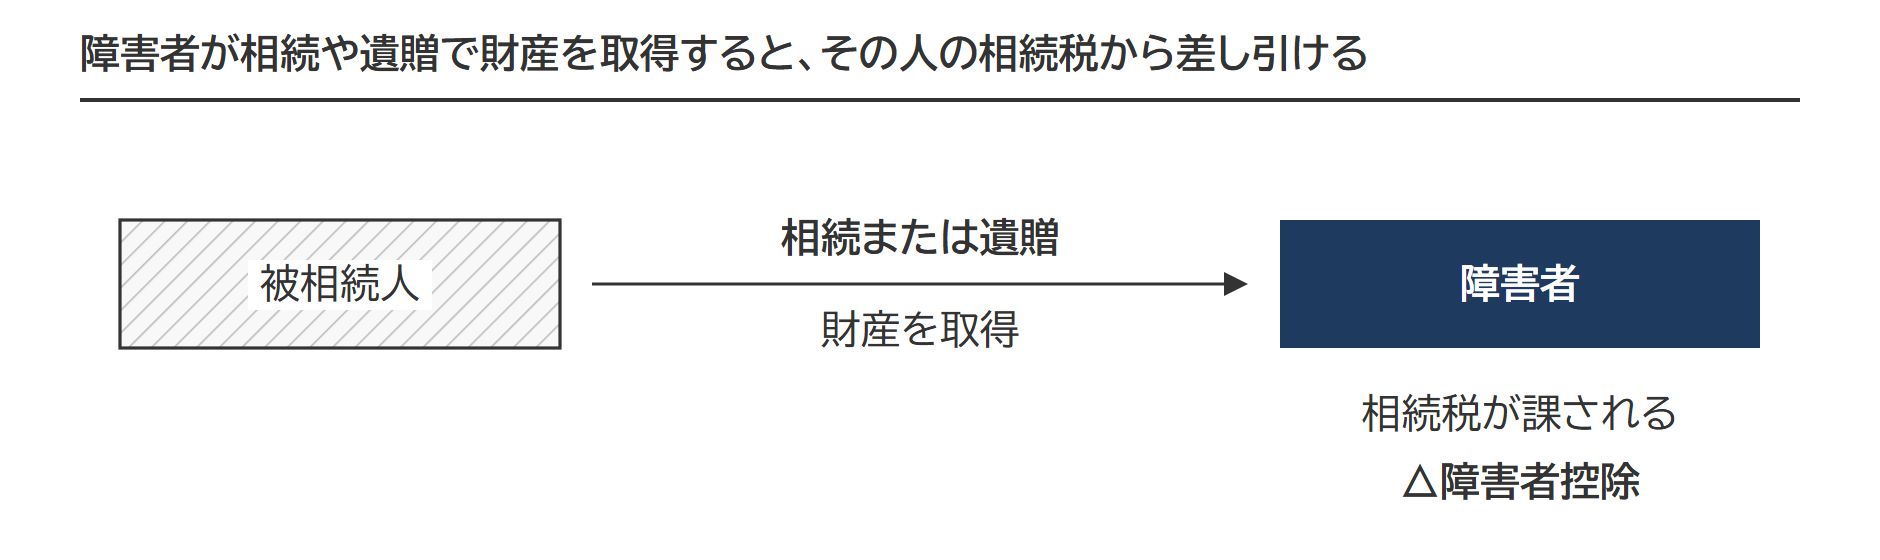
障害者控除額
10万円(特別障害者は20万円) ×(85歳 − その障害者の年齢(1年未満切捨て))
年齢は1年未満を切り捨てて数えます(年数の1年未満を切り上げるのと同じ結果です)。
出典:e-Gov法令検索 相続税法19条の4(障害者控除)/国税庁 No.4167 障害者の税額控除/国税庁 相続税の申告書 第6表 未成年者控除額・障害者控除額の計算書(令和8年分用)
障害者控除は、8つある税額控除のうち4番目に差し引きます。順番と全体像は相続税の8つの税額控除と引く順番で整理しています。
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
障害者控除で相続税がゼロになれば申告は不要
障害者控除を差し引いてその人の相続税額がゼロになれば、その人の申告は不要です。遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超えていても変わりません。他の相続人に納める相続税があれば、その人は申告します。扶養義務者が控除を受けるときは、その申告書の第6表に本人の控除額と配分を書きます。扶養義務者の相続税額が、本人から回ってきた控除でゼロになる場合も同じです。
申告をしない場合でも、控除額の計算は残しておきます。次の相続で控除を受けるときに、前に控除した金額が要るためです。
申告が必要になる場合(小規模宅地等の特例・配偶者の税額軽減)
小規模宅地等の特例や配偶者の税額軽減で税額がゼロになる場合は、申告書の提出が適用の条件なので、申告が必要です。要件と計算は期限後申告でも小規模宅地特例を受けるためのポイント解説と相続税の配偶者控除の計算方法|1億6,000万円の枠と計算例・期限後申告の扱いで整理しています。
根拠は相続税法27条1項です。申告が要るかどうかを判定する税額の計算から外しているのは配偶者の税額軽減(19条の2)だけです。未成年者控除、相次相続控除、外国税額控除でゼロになる場合も、障害者控除と同じく申告は要りません。
出典:e-Gov法令検索 相続税法27条1項(相続税の申告書)
障害者控除を受けられる人
障害者控除を受けられるのは、次の4つをすべて満たす人です。
- 相続または遺贈により財産を取得したこと
- 相続開始のときに85歳未満の障害者であること
- 相続開始のときに日本国内に住所があること(一時居住者で被相続人が外国人被相続人などの場合を除く。納税義務者の区分で決まる)
- 被相続人の相続人であること(相続を放棄した人も数える)
財産を取得していなければ、残りの3つを満たしていても控除はありません。取得した財産の額は問われず、少額でも足ります。
障害者手帳がない・申請中の場合
障害者かどうかは、相続開始の日の状況で判定します。障害者手帳を持っていれば、手帳の等級で一般障害者か特別障害者かが決まります。
相続開始のときに身体障害者手帳・精神障害者保健福祉手帳・戦傷病者手帳がなくても、次の2つを満たせば、手帳のある人と同じに扱われます。
- 相続税の申告書を提出するときに、手帳の交付を受けているか、交付を申請中であること
- 医師の診断書などにより、相続開始のときに手帳に記載される程度の障害があったと認められること
知的障害は、児童相談所などの判定で区分が決まります(下の表)。
出典:国税庁 相続税法基本通達 19の4-3 障害者として取り扱うことができる者
日本国内に住所があること(納税義務者の区分)
相続税の納税義務者は住所と国籍で区分されます。障害者控除の条文は、そのうち非居住無制限納税義務者、居住制限納税義務者、非居住制限納税義務者の3つを対象から外しています。未成年者控除が外しているのは、居住制限と非居住制限の2つです。国外に住む相続人は、未成年者控除は使えても障害者控除は使えないことがあります。
| 分類 | 障害者控除 | 未成年者控除 |
|---|---|---|
| 居住無制限納税義務者 | ○ | ○ |
| 非居住無制限納税義務者 | 適用なし | ○ |
| 居住制限納税義務者 | 適用なし | 適用なし |
| 非居住制限納税義務者 | 適用なし | 適用なし |
| 特定納税義務者(国内に住所) | ○ | 適用なし |
| 特定納税義務者(国外に住所) | 適用なし | 適用なし |
相続時精算課税(生前の贈与を相続のときに相続財産に足して精算する制度)の贈与を受けていて、相続や遺贈では財産を取得していない人(特定納税義務者)も、相続開始のときに国内に住所があれば障害者控除を受けられます。国外に住所があれば対象外です。
出典:e-Gov法令検索 相続税法19条の4(障害者控除)/相続税法19条の3(未成年者控除)/相続税法21条の16第2項
区分ごとの課税範囲は相続税の納税義務者の区分で、相続時精算課税だけの人の申告は特定納税義務者の相続税申告で整理しています。
被相続人の相続人であること
条文が求めるのは、被相続人の民法の規定による相続人であることです。相続を放棄した人は、民法上は相続人でなくなります。障害者控除では放棄がなかったものとして数えるため、放棄したうえで遺贈により財産を取得した人も控除を受けられます。相続人でない人は、遺贈で財産を取得しても対象外です。
基礎控除の計算では法定相続人の数に入れる養子の数に上限がありますが、障害者控除の条文はこの上限を引いていません。民法上の相続人であれば、数に入らない養子でも控除を受けられると読めます。
出典:e-Gov法令検索 相続税法15条2項(遺産に係る基礎控除)
一般障害者と特別障害者の違い(障害者手帳の等級で決まる)
控除額は、一般障害者か特別障害者かで2倍違います。区分は、手帳の等級や市町村長等の認定の内容で決まります。
| 区分の根拠 | 一般障害者 | 特別障害者 |
|---|---|---|
| 精神上の障害により事理を弁識する能力を欠く常況にある人(成年被後見人を含む) | — | 常に特別障害者 |
| 児童相談所などの判定で知的障害者とされた人(療育手帳) | 重度以外 | 重度 |
| 精神障害者保健福祉手帳 | 2級・3級 | 1級 |
| 身体障害者手帳 | 3級から6級 | 1級・2級 |
| 戦傷病者手帳 | 第4項症から第6項症など | 特別項症から第3項症 |
| 原子爆弾の被爆者で厚生労働大臣の認定を受けている人 | — | 常に特別障害者 |
| 常に就床を要し、複雑な介護を要する人で、市町村長等の認定を受けている人 | 一般障害者に準ずる認定 | 特別障害者に準ずる認定 |
| 65歳以上で精神または身体に障害があり、市町村長等の認定を受けている人 | 一般障害者に準ずる認定 | 特別障害者に準ずる認定 |
相続開始のときに手帳がなくても、申告のときまでに交付を受けているか申請中で、診断書で相続開始のときの程度が分かれば、表の区分で扱います(上の『障害者手帳がない・申請中の場合』)。
要介護の認定を受けているだけでは、障害者に当たりません。
出典:国税庁 No.4167 障害者の税額控除(Q&A)障害者の税額控除の対象となる人の範囲/国税庁 相続税法基本通達 19の4-1 一般障害者の範囲/19の4-2 特別障害者の範囲
療育手帳は、児童相談所などの判定にもとづいて交付される知的障害者の手帳で、重度なら「A」、その他は「B」などと表示されます。「A」(「マルA」、「A2」など)と表示されていれば特別障害者です。手帳の名前は自治体によって「愛護手帳」「愛の手帳」「みどりの手帳」などと異なります。
出典:国税庁 No.1160 障害者控除(Q&A)
成年被後見人は、家庭裁判所が「精神上の障害により事理を弁識する能力を欠く常況にある者」として後見開始の審判をした人なので、特別障害者に当たります。東京国税局は、照会に対する文書回答(平成26年3月14日)で、照会の事実関係を前提とする限りこの扱いで差し支えないと答えています。後見開始の審判を受けていることを示す書類は、法務局が発行する登記事項証明書です。
出典:東京国税局 文書回答事例 成年被後見人の相続税における障害者控除の適用について/別紙 成年被後見人の相続税における障害者控除の適用について
放棄した相続人と相続人でない人の計算例
例1:放棄した相続人と相続人でない人
被相続人には配偶者、長男、二男がいます。財産を取得したのは長男、二男と被相続人の兄の3人で、兄は遺贈により、長男と二男は相続を放棄したうえで遺贈により取得しました。長男と兄は一般障害者、二男は特別障害者です。
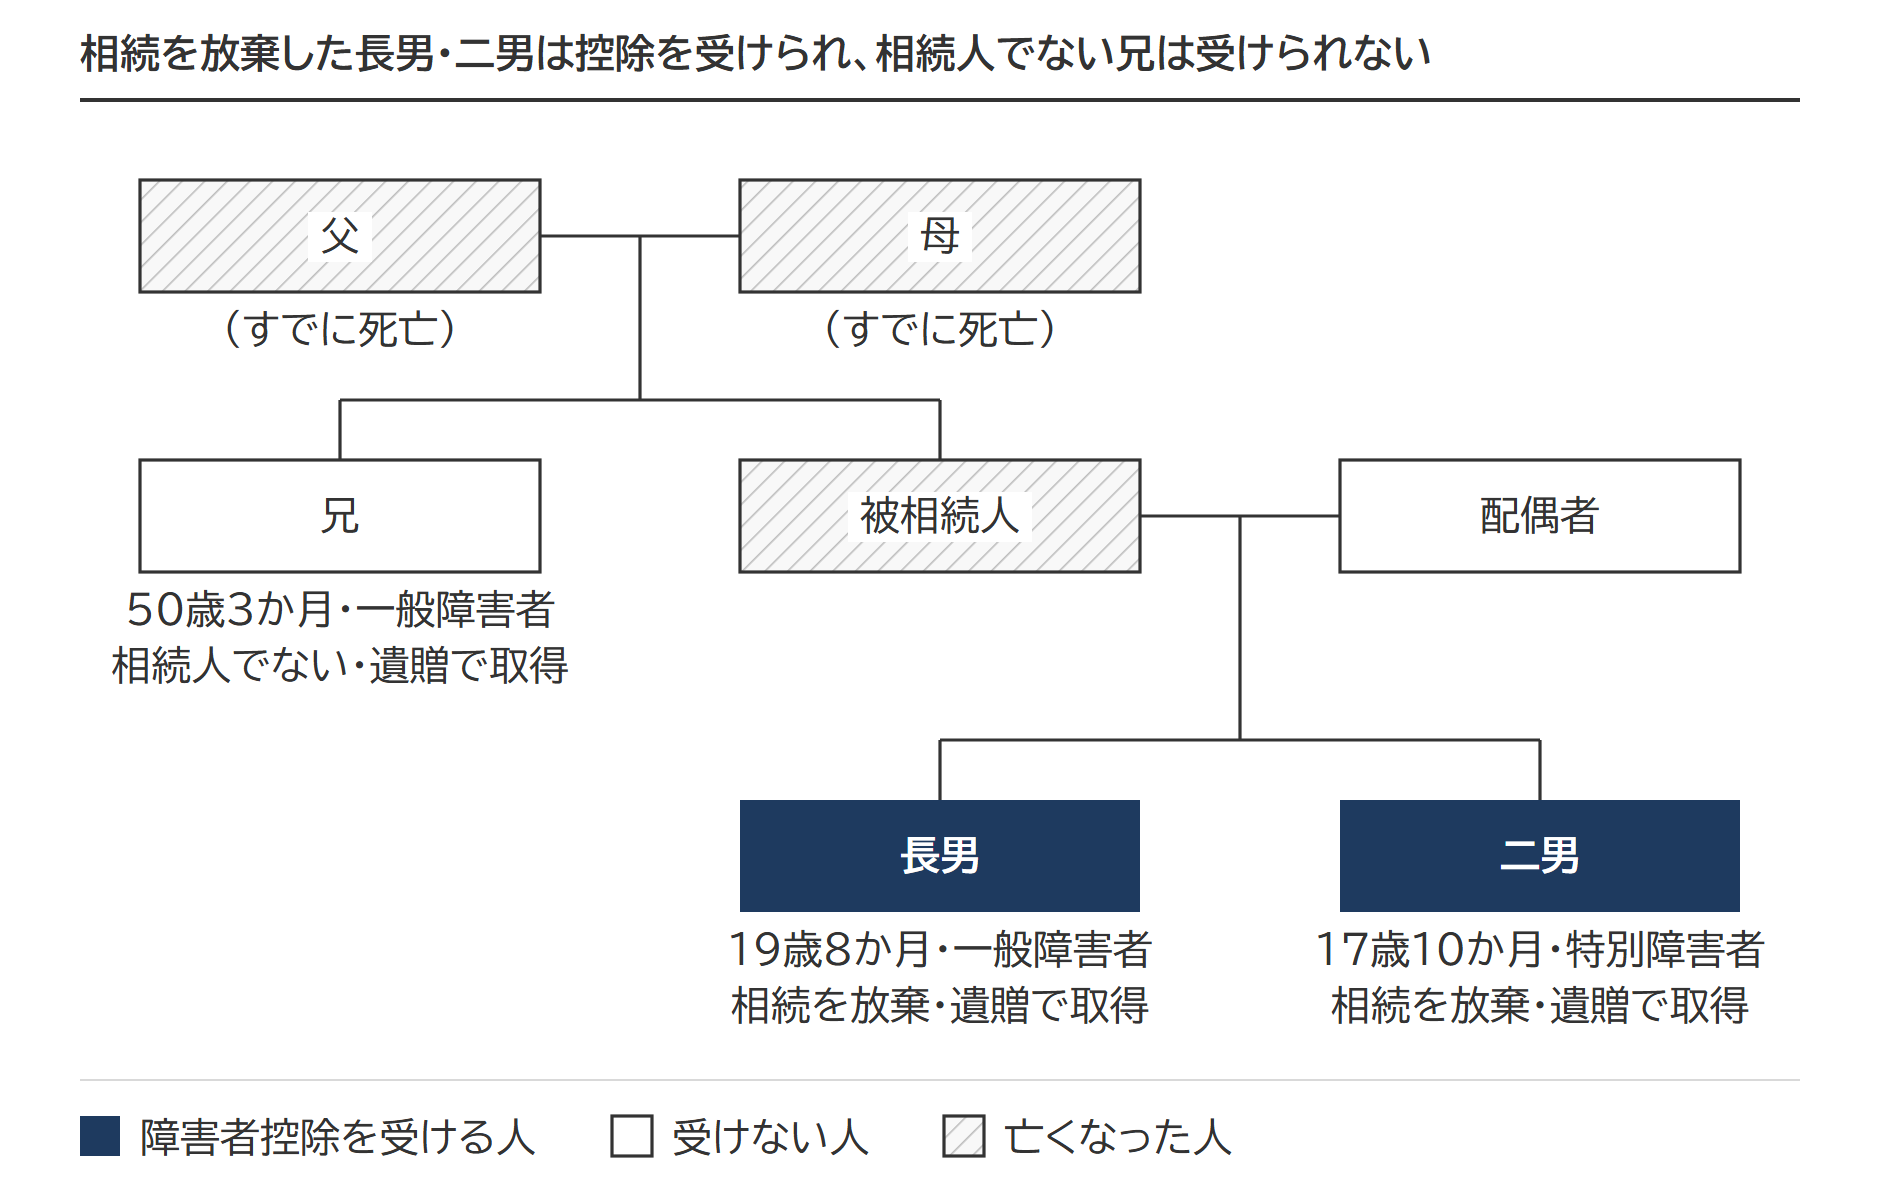
| 取得者 | 相続人の区分 | 障害の区分 | 取得方法 | 障害者控除額 |
|---|---|---|---|---|
| 長男 | 法定相続人 | 一般障害者 | 遺贈 | 10万円 ×(85歳 − 19歳)= 660万円 |
| 二男 | 法定相続人 | 特別障害者 | 遺贈 | 20万円 ×(85歳 − 17歳)= 1,360万円 |
| 兄 | 法定相続人でない | 一般障害者 | 遺贈 | 適用なし |
長男と二男は、相続を放棄していても相続人として数えるので、遺贈で取得した財産について障害者控除を受けられます。長男は19歳8か月なので1年未満を切り捨てた19歳で計算して660万円、二男は17歳10か月なので17歳で計算して1,360万円です。兄は相続人でないため、一般障害者でも控除はありません。
二男は18歳未満なので未成年者控除(10万円 × 1年 = 10万円)の対象でもあり、未成年者控除を先に差し引いてから障害者控除を差し引きます。
出典:国税庁 相続税法基本通達 20の2-4 相続税の税額控除等の順序
2回目以降の相続の控除額は、前の相続の時期で2つに分かれる
前の相続が平成27年1月1日以後なら、1回目で枠を使い切っていれば2回目の控除はほぼゼロで、使い残しがあればその分が上限です。平成26年12月31日以前なら、今の金額(10万円・20万円・85歳)で数え直すので、使い切っていても残ることがあります。
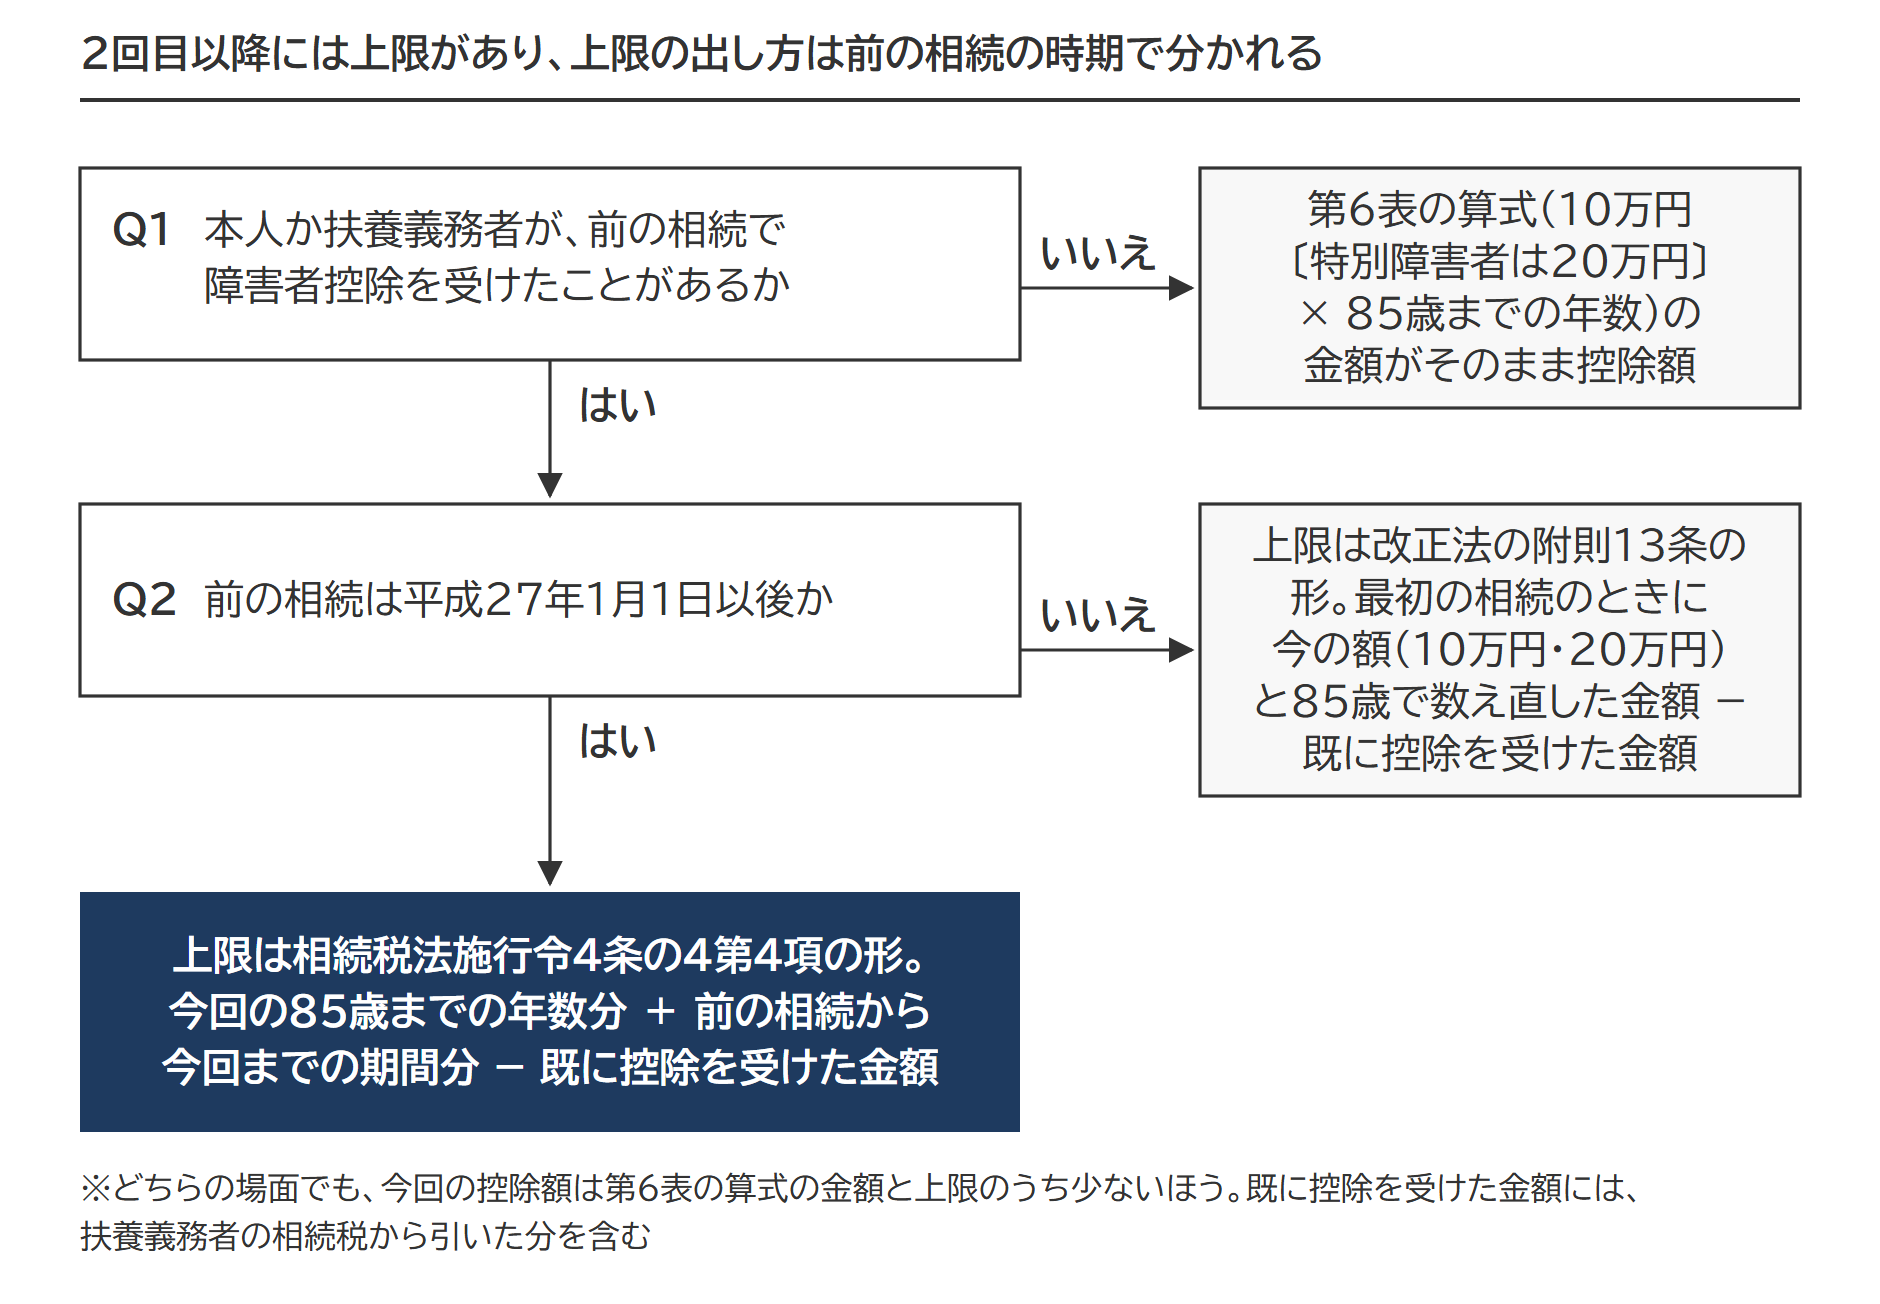
申告書第6表の(注)1は、この場面について「過去に障害者控除の適用を受けた人の控除額は、②欄により計算した金額とは異なりますので税務署にお尋ねください。」とするだけで、様式に算式は載っていません。既に控除を受けた金額には、本人の相続税から引いた分だけでなく、扶養義務者の相続税から引いた分も含めます。
出典:国税庁 相続税の申告書 第6表 未成年者控除額・障害者控除額の計算書(令和8年分用)
前の相続が平成27年1月1日以後の場合(相続税法施行令の算式)
上限(相続税法施行令4条の4第4項)
① 10万円(特別障害者は20万円) ×(85歳 − 今回の相続のときの年齢(1年未満切捨て))
② 前の相続のときの区分の額 × 前の相続から今回の相続までの年数(1年未満切上げ)
上限 = ① + ② − 既に控除を受けた金額の合計
今回の控除額 = ①と上限のうち少ないほう
①は、第6表の算式で出す今回の金額そのものです。②は、前の相続から今回の相続までの期間を85歳までの年数とみなし、前の相続のときの区分の額で数えた金額です。前の相続が2回以上あれば、前の相続ごとに次の相続までの期間で数えて合計します。前の相続のあとに一般障害者から特別障害者に変わっていれば、①は20万円、②は10万円で数えます。
出典:e-Gov法令検索 相続税法施行令4条の4第4項(障害者の範囲等)/国税庁 相続税法基本通達 19の4-4 障害者控除額の計算例/19の4-5 障害者控除のための計算期間の端数処理
①の年数と②の期間は、別々に切り上げます。同じ年齢でも、前の相続と今回の相続の月によって②が1年分(10万円か20万円)変わることがあります。
例2:1回目は令和元年、2回目は令和8年(どちらも一般障害者)
- 1回目(父の相続・令和元年6月) 長男は52歳3か月の一般障害者で、330万円の障害者控除を受けた
- 2回目(母の相続・令和8年5月) 長男は59歳2か月の一般障害者
① 10万円 ×(85歳 − 59歳)= 260万円
② 10万円 × 7年※ = 70万円
上限:260万円 + 70万円 − 330万円 = 0円
上限が0円なので、2回目の障害者控除はありません。
※ 前の相続から今回の相続までの期間。令和元年6月から令和8年5月までは6年11か月で、1年未満を切り上げて7年です。
1回目に200万円しか控除できていなければ、上限は 260万円 + 70万円 − 200万円 = 130万円です。2回目の控除額は、①の260万円と比べて少ないほうの130万円になります。
前の相続が平成26年12月31日以前の場合(改正法の附則の算式)
前の相続が平成26年12月31日以前なら、前の控除は改正前の相続税法で受けたものです。この場合は相続税法施行令の算式ではなく、平成25年の改正法(所得税法等の一部を改正する法律)の附則13条で上限を出します。
上限(平成25年法律第5号 附則13条)
最初に障害者控除を受けた相続のときに、今の相続税法(1年につき10万円・20万円、85歳まで)を当てはめたとしたら控除できた金額 − 既に控除を受けた金額の合計
今回の控除額 = 第6表の算式で出した今回の金額と上限のうち少ないほう
数え直すときの区分は、最初の相続のときの区分です。差し引く既控除額のほうは、当時実際に控除した金額をそのまま使います。平成27年1月1日の改正前は1年あたり6万円(特別障害者12万円)で、平成22年4月1日の改正前は年数の上限も70歳でした。前の相続で枠を使い切っていても、今の額と年齢で数え直すと残ることがあります。
出典:e-Gov法令検索 相続税法 附則(所得税法等の一部を改正する法律〔平成25年法律第5号〕附則13条 障害者控除に関する経過措置)/国税庁 相続税及び贈与税の税制改正のあらまし(平成27年1月1日施行)/衆議院 所得税法等の一部を改正する法律(平成22年法律第6号)
例3:1回目は一般障害者、2回目は特別障害者
- 1回目(父の相続・平成13年4月) 長男は15歳1か月の一般障害者で、330万円の障害者控除を受けた
- 2回目(母の相続・令和8年5月) 長男は40歳2か月の特別障害者
1回目と2回目の相続で障害の程度が異なる場合は、国税庁の「相続税の申告のしかた」も、控除額を税務署に尋ねるよう案内しています。
① 20万円 ×(85歳 − 40歳)= 900万円
上限:10万円 × 70年※ − 330万円 = 370万円
附則13条の文言どおりに数えると、2回目の障害者控除額は370万円です。
※ 1回目の相続のときの85歳までの年数。15歳1か月から85歳までは69年11か月で、1年未満を切り上げて70年です。
長男は、最初の相続のときに一般障害者だったため、10万円で数えます。障害の程度があとから重くなっても、附則13条の文言のうえでは上限は変わりません。仮に前の相続が平成27年1月1日以後で、年齢と期間が同じなら、相続税法施行令の算式の上限は ① 900万円 + 10万円 × 26年(25年1か月を切り上げ)− 330万円 = 830万円です。①の900万円より少ないため、控除額は830万円です。
出典:国税庁 相続税の申告のしかた(令和8年分用)3 相続税の計算のしかた
障害者控除を控除しきれない場合(扶養義務者の相続税から引く)
本人の相続税額から控除しきれない分は、扶養義務者の相続税額から差し引けます。障害者控除額が本人の相続税額(未成年者控除まで引いたあとの金額)より大きいときに、この引ききれない分が出ます。
扶養義務者とは、配偶者、直系血族、兄弟姉妹と、家庭裁判所の審判を受けて扶養義務者となった3親等内の親族です。審判がなくても、3親等内の親族で生計を一にする(日常の生活費を共にする)人は扶養義務者として扱われ、該当するかどうかは相続開始のときの状況で判定します。扶養義務者の側も、配偶者の税額軽減と未成年者控除まで引いたあとの金額から引きます。
出典:国税庁 相続税法基本通達 1の2-1 「扶養義務者」の意義/e-Gov法令検索 民法877条(扶養義務者)
扶養義務者の側に、本人を実際に扶養していることや、相続人であることは求められていません。別の家で暮らす兄弟姉妹も扶養義務者です。ただし、扶養義務者の相続税から引けるのは、その扶養義務者が同じ被相続人から相続や遺贈で財産を取得しているときに限られます。条文は、扶養義務者が「同項の被相続人から相続又は遺贈により取得した財産の価額」について算出した相続税額から控除すると書いているためです。扶養義務者の側には納税義務者の区分の限定がないので、国外に住む扶養義務者の相続税からも引けると読めます。
出典:e-Gov法令検索 相続税法19条の4第3項/相続税法19条の3第2項
扶養義務者が2人以上いるときの配分は、扶養義務者全員の協議で決めます。協議で決めた金額を申告書に記載して提出すれば、配分はその金額です。協議で決めずに申告したときは、各扶養義務者の相続税額(障害者控除を引く前の金額)の割合であん分します。遺産分割協議で決めるものではありません。
出典:e-Gov法令検索 相続税法施行令4条の3(扶養義務者の未成年者控除)/相続税法施行令4条の4第3項
例4:二男の控除額700万円を本人で使い切れない場合
- 被相続人 父(母はすでに死亡)。相続人は長男、二男、長女の3人
- 二男 50歳の特別障害者。障害者控除額は 20万円 ×(85歳 − 50歳)= 700万円
- 各人の相続税額(障害者控除を引く前) 二男250万円、長男400万円、長女200万円
- 配分 扶養義務者のあいだで配分を決めずに申告した
二男の相続税額は250万円なので、700万円のうち450万円が引ききれません。長男と長女は二男の兄弟姉妹なので、別に暮らしていても扶養義務者です。配分を決めていないため、450万円を2人の相続税額の割合であん分します。
| 二男(障害者) | 長男(扶養義務者) | 長女(扶養義務者) | |
|---|---|---|---|
| 相続税額 | 250万円 | 400万円 | 200万円 |
| 障害者控除 | △250万円(700万円のうち) | △300万円(450万円 × 400/600) | △150万円(450万円 × 200/600) |
| 納める相続税 | 0円 | 100万円 | 50万円 |
第6表では、引ききれない金額を扶養義務者のあいだで協議して配分し、⑥欄に記入します。協議で配分を決めれば、長男400万円・長女50万円のように決めることもできます。
扶養義務者の相続税額でも引ききれない残りは、今回の相続では切り捨てになります。ただし次の相続の上限は「既に控除を受けた金額」を引いて出すので、使わなかった分はその枠に残ると読めます(上の2回目以降の節)。
障害者に財産を取得させない分け方との差
障害者本人が財産を取得しなければ、扶養義務者へ回す控除もありません。本人が取得する額の大小は、扶養義務者の相続税額で引ききれる限り、納める相続税の合計に影響しません。
設例:預貯金1億8,000万円を長男と二男(50歳・特別障害者)で分ける
基礎控除額は 3,000万円 + 600万円 × 2人 = 4,200万円。相続税の総額は(1億8,000万円 − 4,200万円)× 1/2 = 6,900万円、6,900万円 × 30% − 700万円 = 1,370万円、1,370万円 × 2人 = 2,740万円です。二男の障害者控除額は 20万円 ×(85歳 − 50歳)= 700万円です。
出典:e-Gov法令検索 相続税法15条(遺産に係る基礎控除)/相続税法16条(相続税の総額)/国税庁 相続税の申告のしかた(令和8年分用)3 相続税の計算のしかた
| 分け方 | 二男の障害者控除 | 納める相続税の合計 |
|---|---|---|
| 長男が全部取得する | 使えない | 2,740万円 |
| 長男と二男で半分ずつ取得する | 二男の相続税1,370万円から700万円を引く | 2,040万円 |
| 二男は1,800万円だけ取得する | 二男の相続税274万円から274万円を引き、残り426万円を長男の相続税2,466万円から引く | 2,040万円 |
二男が取得する額が半分でも1割でも、納める相続税の合計は同じ2,040万円です。控除の効き目を決めるのは、障害者本人が財産を取得したかどうかと、引ききれない分を引ける扶養義務者がいるかどうかの2つです。財産の管理が心配なら、障害者本人には預貯金を取得させて不動産は他の相続人が取得する分け方や、代償分割(財産を多く取得した相続人が、ほかの相続人にお金を払って調整する分け方)を使う方法があります。
申告書の書き方と添付書類
障害者控除を使うときは、相続税の申告書に「第6表 未成年者控除額・障害者控除額の計算書」を付けます。第6表で出した金額は「第8の8表 税額控除額及び納税猶予税額の内訳書」の「障害者控除額②」欄へ転記し、第8の8表の合計を第1表へ転記します。税額控除の内訳をいったん第8の8表に集める作りは、令和5年1月分以降の様式からです。
2回目以降の相続で上限がある人は、第6表の②欄に印刷された「0,000」を二重線で消し、今回控除できる金額を②欄に書きます。
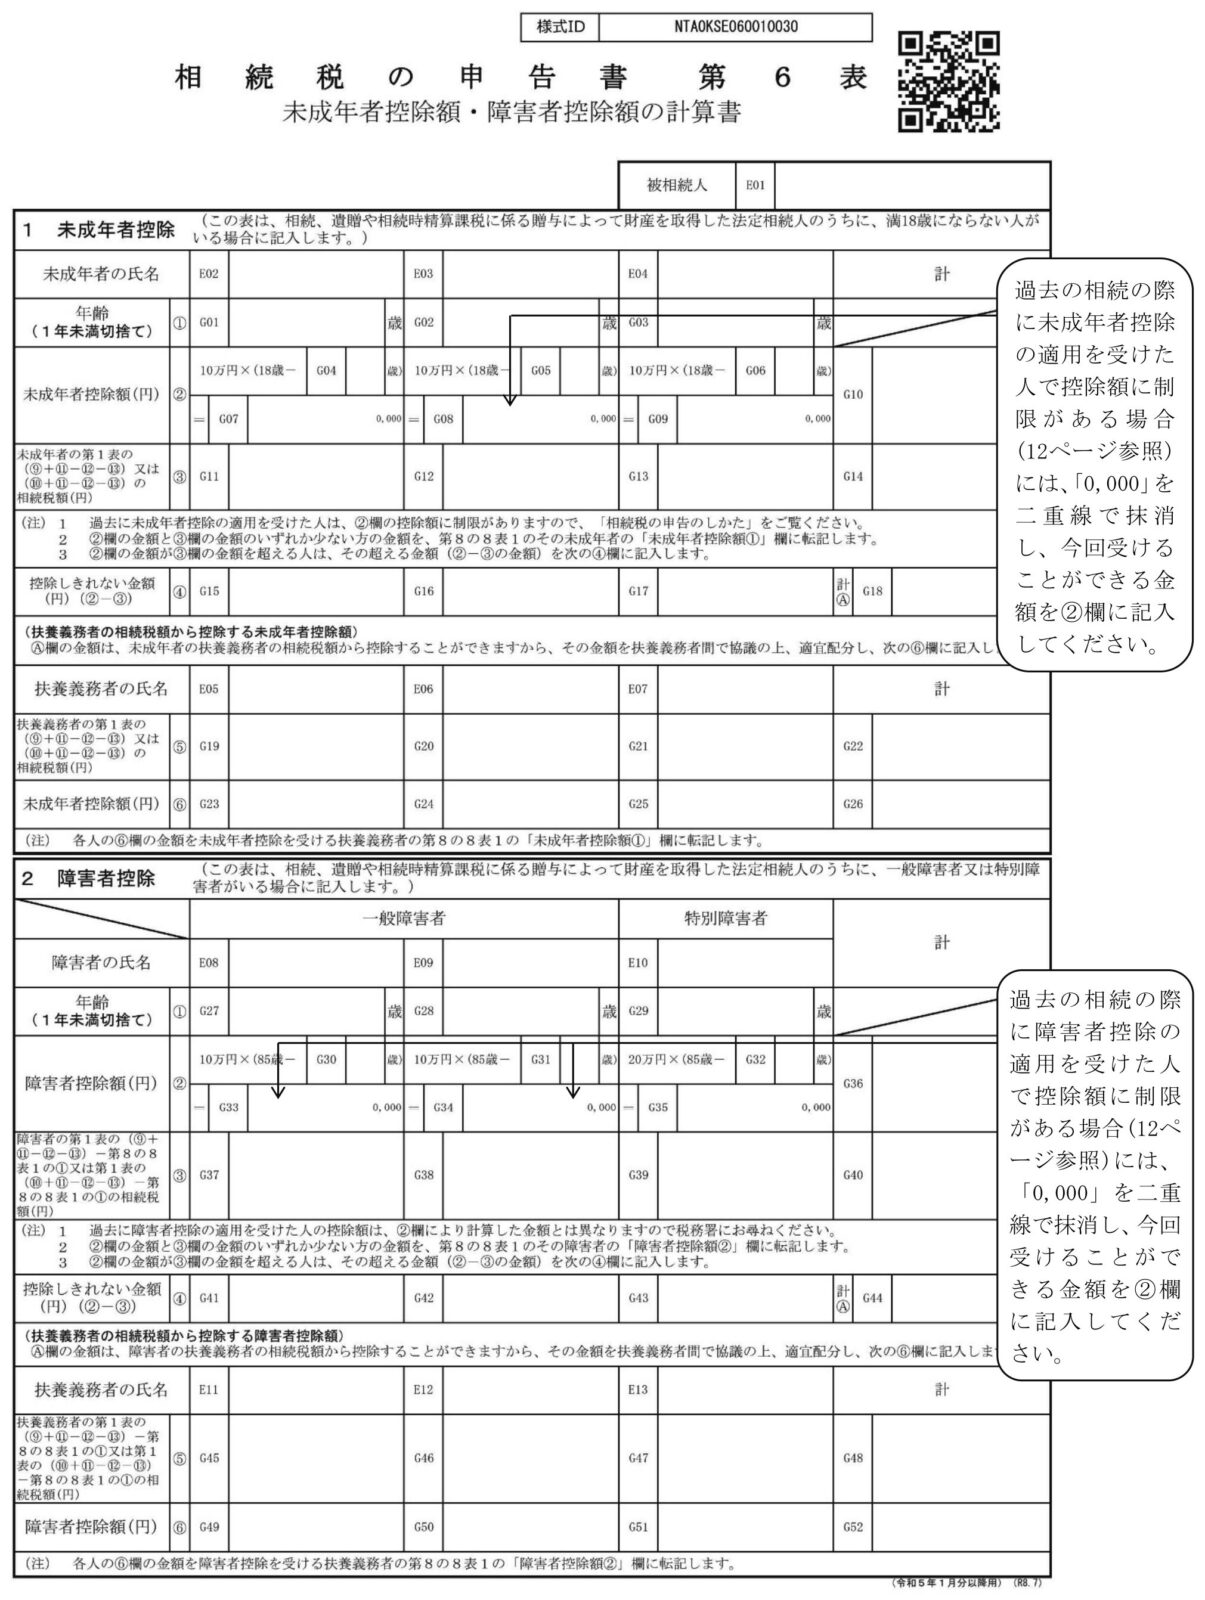
出典:国税庁 相続税の申告書 第6表 未成年者控除額・障害者控除額の計算書(令和8年分用)/相続税の申告書 第8の8表 税額控除額及び納税猶予税額の内訳書(令和8年分用)/相続税の申告のしかた(令和8年分用)4 相続税の申告書の記載例
障害者控除のための添付書類は、国税庁の「相続税の申告の際に提出していただく主な書類」には挙がっていません。障害者に当たることは手帳の等級や市町村長等の認定で判定するので、手帳や認定書の写しを添えておけば、判定の根拠が申告書だけで分かります。相続開始のときに手帳がなかった人は、申告のときに手帳の交付を受けているか申請中であることと、医師の診断書で相続開始のときの障害の程度を示すことが条件です。成年被後見人なら、後見の登記事項証明書で後見開始の審判を受けていることを示せます。
出典:国税庁 相続税の申告の際に提出していただく主な書類(令和8年分用)
障害者控除に関するQ&A
Q 要介護の認定を受けていれば控除を受けられますか?
A 要介護の認定だけでは受けられません。市区町村から、障害者に準ずる人として市町村長等の認定を受けていれば対象になります。認定を受けたことを示す書類の名前は市区町村によって違い、「障害者控除対象者認定書」と呼ぶところがあります。認定の内容が特別障害者に準ずるものなら特別障害者、一般障害者に準ずるものなら一般障害者です。相続人に介護を受けている人がいれば、市区町村の窓口で認定の有無を確かめます。
Q 期限後申告や修正申告、更正の請求でも控除を適用できますか?
A できます。障害者控除には、配偶者の税額軽減や小規模宅地等の特例のような、申告書への記載と書類の添付を適用の条件にする定めがありません。
出典:e-Gov法令検索 相続税法19条の2第3項(配偶者に対する相続税額の軽減)/租税特別措置法69条の4第7項(小規模宅地等の特例)
Q 遺産が未分割の場合でも控除を適用できますか?
A できます。障害者控除には、遺産が分割されていることを求める定めがありません。未分割で小規模宅地等の特例を使う手順は未分割の小規模宅地に特例を適用する方法で整理しています。
Q 配偶者の税額軽減と障害者控除は併用できますか?
A できます。配偶者が障害者であれば、両方の対象です。税額控除の順序は配偶者の税額軽減が先で、配偶者の相続税額が税額軽減でゼロになれば、障害者控除の全額を他の扶養義務者の相続税額から引けます。要件と計算は配偶者の税額軽減の要件と計算で扱っています。
出典:国税庁 相続税法基本通達 20の2-4 相続税の税額控除等の順序
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方
 相続税の外国税額控除とは|二重課税の調整と控除限度額の計算例・贈与税との関係
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。