この記事の要点
- 家なき子特例は、被相続人と同居していなかった親族が自宅の敷地を取得した場合に、330㎡まで80%減額できる制度です。持ち家を持っているかどうかそのものは、要件ではありません。
- 被相続人に配偶者がなく、被相続人と同居していた相続人もいないことが前提です。相続放棄はなかったものとして数えるので、同居の子が放棄しても使えません。
- 取得者は、相続開始前3年以内に本人・配偶者・3親等内親族などの持ち家に住んでいないこと、今住んでいる家を過去に所有していないこと、申告期限まで所有を続けることが必要です(住むことまでは求められません)。
- 申告期限前に売却すると適用できません。期限後の売却は問題ありません。
- 要件が厳しくなったのは平成30年4月1日以後の相続からです。よく見かける「令和2年4月1日」は施行日ではなく、経過措置の期限(令和2年3月31日)の翌日です。
「家なき子特例」は、租税特別措置法69条の4第3項2号ロに定めがある仕組みの通称で、条文にこの名前はありません。
使えるかどうかは、6つの要件で決まります。被相続人の側が2つ(配偶者がいない・同居していた相続人がいない)、取得者の側が3つ(相続開始前3年の居住先・いま住んでいる家屋の所有歴・申告期限までの保有)、これに納税義務者の要件を合わせた6つです。
つまずきやすいのは取得者の側です。判定するのは持ち家を持っているかどうかではありません。相続開始前3年にどこに住んでいたかと、いま住んでいる家屋を過去に所有したことがあるか、の2つです。持ち家を人に貸し、自分は3年を超えて他人の借家に住んでいる人はこの2つを満たし、配偶者の親が所有する家に住んでいる人は、持ち家がなくても外れます。将来その家に戻るつもりがあるかどうかも、要件ではありません。
家なき子特例とは|6つの要件のチェックシート
家なき子特例は、亡くなった方(被相続人)と同居していなかった親族が自宅の敷地を取得したときに、「小規模宅地等の特例」を受けられる仕組みです。自宅の敷地330㎡までの評価額を、80%減らせます。
6つの要件は、納税義務者・被相続人・取得者の3つの層に分かれます。下の表は、そのまま使えるチェックシートです。特例の適用には、(1)から(6)の全要件を満たす必要があります。番号は、国税庁のタックスアンサー(国税庁サイトの税の解説ページ)の表と同じです。タックスアンサーは特定居住用宅地等(80%減額の対象になる自宅の敷地)の取得者を①配偶者・②同居親族・③別居親族に分けており、家なき子特例は③別居親族の要件に当たります。
| ☐ (1)納税義務者 | 相続税法1条の3第1項1号もしくは2号に該当する者、または同項4号に該当する者のうち日本国籍を有する者であること(措置法施行規則23条の2第4項)。 → 日本国籍があれば満たす。無い人は下の「納税義務者の要件」で確かめる |
|---|---|
| ☐ (2)被相続人 | 被相続人に配偶者がいないこと。 → 被相続人に配偶者がいない(死別・離婚・未婚) |
| ☐ (3)被相続人 | 相続開始の直前において被相続人の居住の用に供されていた家屋に居住していた被相続人の相続人(相続の放棄があった場合には、その放棄がなかったものとした場合の相続人)がいないこと。 → 被相続人の家に住んでいた相続人がいない(相続放棄はなかったものとして数える) |
| ☐ (4)取得者 | 相続開始前3年以内に日本国内にある取得者、取得者の配偶者、取得者の三親等内の親族または取得者と特別の関係がある一定の法人が所有する家屋(相続開始の直前において被相続人の居住の用に供されていた家屋を除きます。)に居住したことがないこと。 → この3年に、自分・配偶者・3親等内の親族・自分の会社などの家に住んでいない |
| ☐ (5)取得者 | 相続開始時に、取得者が居住している家屋を相続開始前のいずれの時においても所有していたことがないこと。 → いま住んでいる家を、過去に自分が所有したことがない |
| ☐ (6)取得者 | その宅地等を相続開始時から相続税の申告期限まで有していること。 → 相続した宅地を申告期限まで持ち続ける |
出典:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁/租税特別措置法69条の4第3項|e-Gov法令検索
判定は、被相続人の側から順に見ていくと迷いません。配偶者や同居の相続人がいれば、取得者がだれであっても家なき子特例は使えないためです。
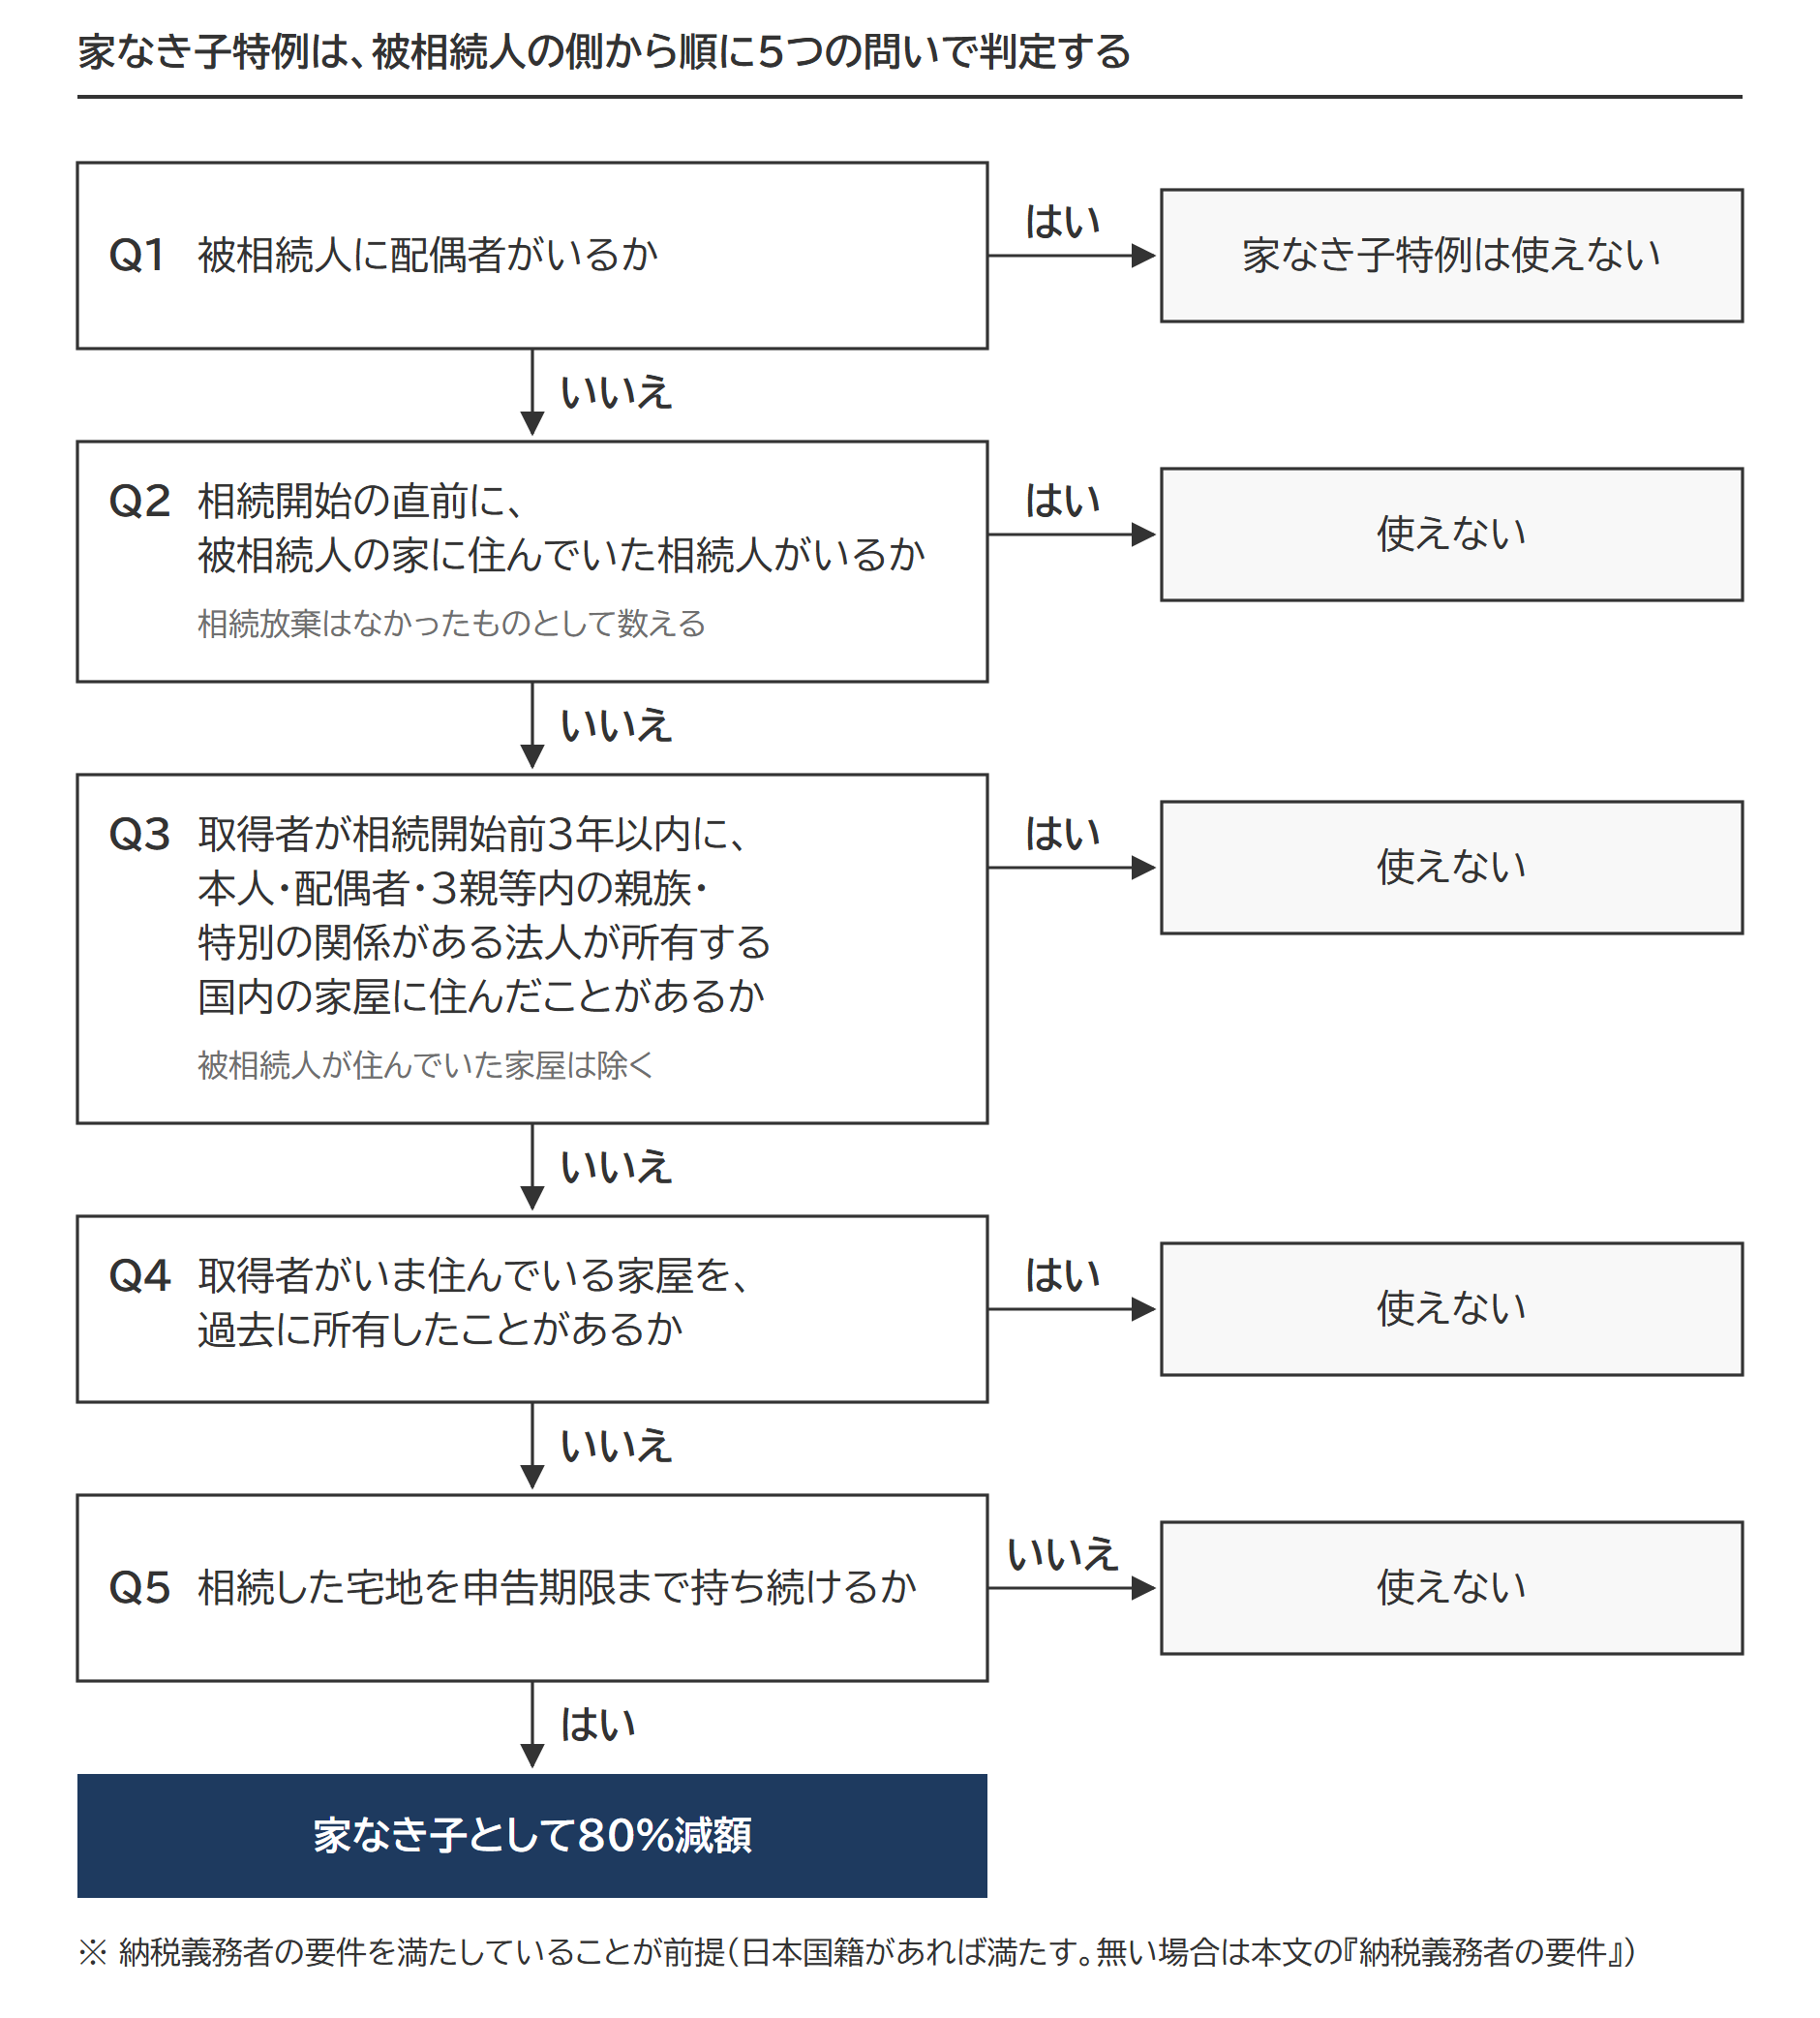
家なき子に当たるかどうかは、取得者の3つの区分のどこに入るかを先に決めると判断しやすくなります。取得者の区分を決める判定の順序
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
被相続人の要件(配偶者がいない・同居の相続人がいない)
被相続人の要件は2つで、どちらも相続開始の直前の状態で判定します。被相続人が自宅で一人暮らしをしていた場面が、この2つに当たります。
配偶者がいないこと
被相続人に配偶者がいれば、家なき子特例は使えません。配偶者の住まいは問わず、別居していても老人ホームに入居していても、配偶者がいることに変わりはないためです。その配偶者が故人の自宅に住んでいなくても特例の適用は受けられません。配偶者と死別または離婚しているか、未婚であることが条件です。
同居していた相続人がいないこと(放棄はなかったものとして数える)
相続開始の直前に、被相続人の家に住んでいた相続人がいないことです。ここでいう相続人は、民法どおりの相続人と範囲が違います。措置法施行令40条の2第14項が「当該被相続人の民法第五編第二章の規定による相続人(相続の放棄があつた場合には、その放棄がなかつたものとした場合における相続人)」と定めているためです。
出典:租税特別措置法施行令40条の2第14項|e-Gov法令検索
同居していた子が相続放棄した場合(✕)
被相続人と同居していた子が相続を放棄しても、放棄はなかったものとして数えるため、「同居していた相続人」がいる扱いです。民法では、放棄した人は初めから相続人でなかったものとされ、相続権が親や兄弟姉妹に移ることがあります。それでも家なき子の判定では子が相続人のままなので、別居の親族が自宅を取得しても特例の適用は受けられません。
相続人でない親や兄弟と同居していた場合(◯)
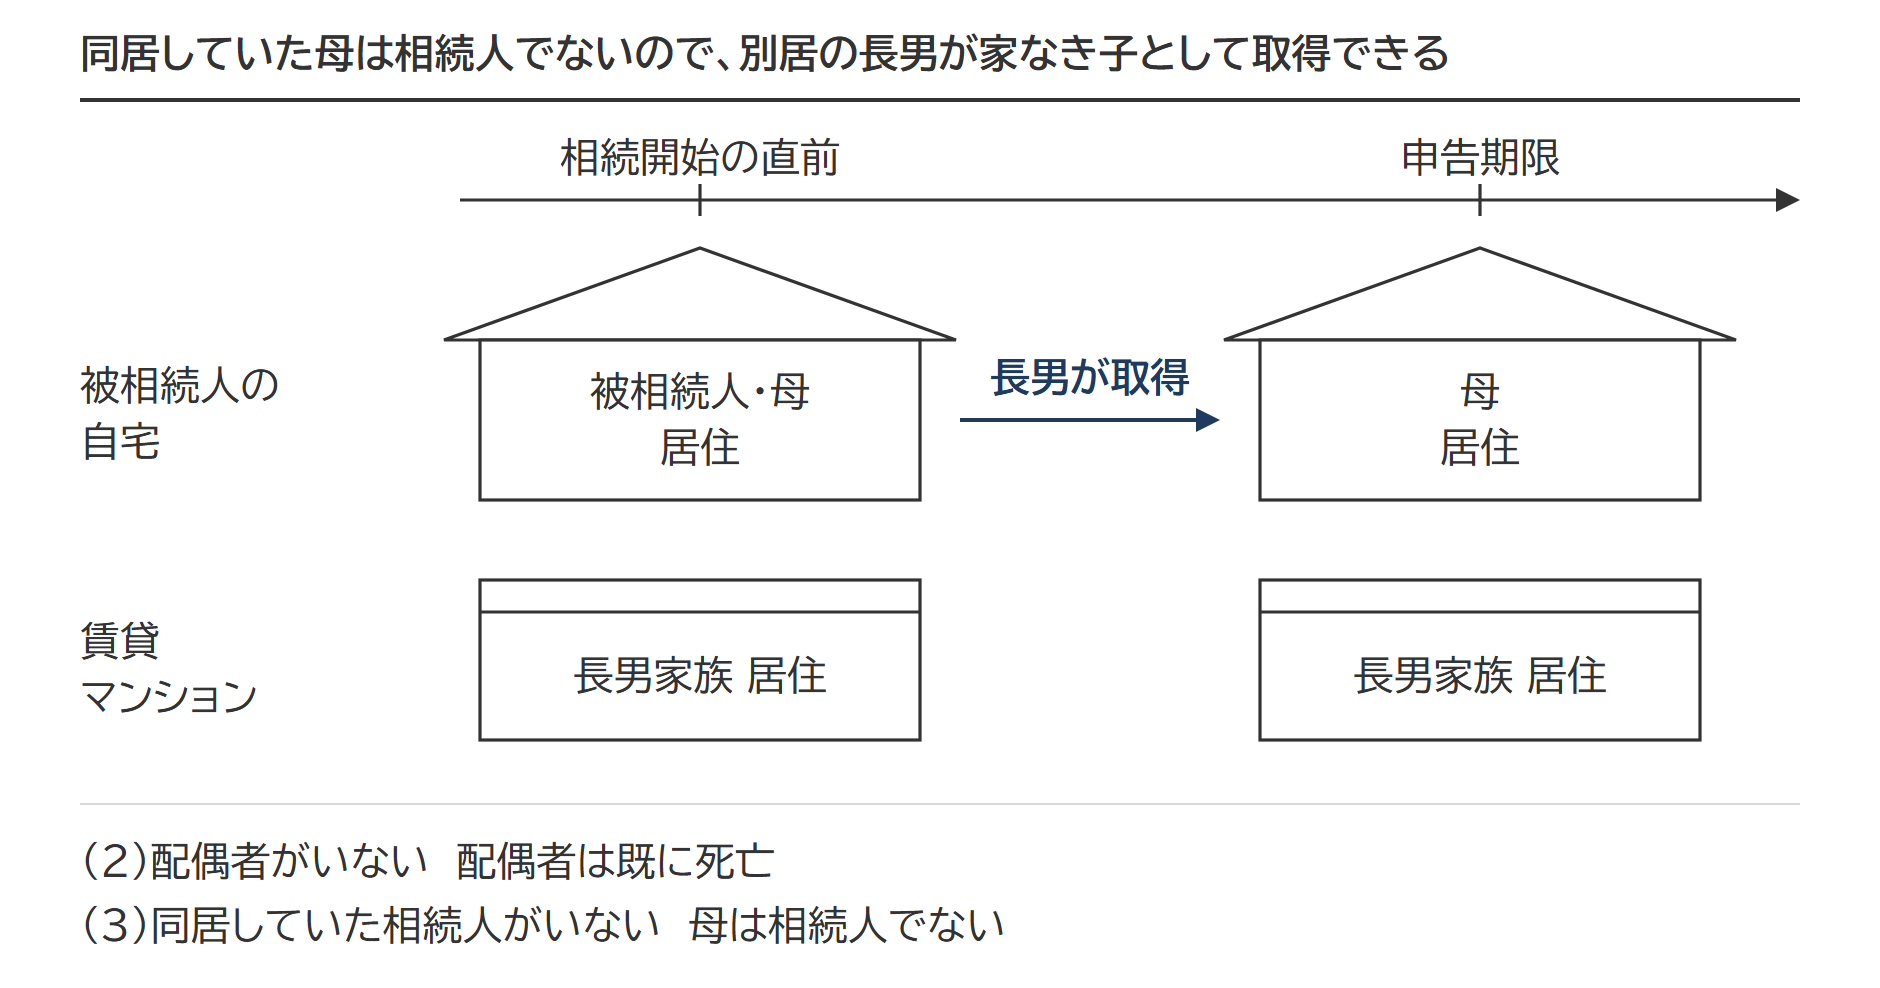
上の図では、配偶者を亡くした被相続人が母と同居し、相続人は借家住まいの長男だけです。母は相続人ではないので、相続開始時に故人と同居している法定相続人がいないこととなりますので、特例が適用される条件を満たします。父母や兄弟姉妹、孫と同居していた場合も、その人が相続人でない限り同じです。
この場合、取得者の選び方は2通りあります。借家住まいの長男が家なき子として取得するか、同居していた母が取得するかです。同居親族の要件は「被相続人の親族」が主語で、相続人に限られていません。母が遺贈で取得し、申告期限まで宅地を持ち続けてその家に住み続ければ、同居親族として80%の減額を受けられます。
二世帯住宅の別の階に相続人が住んでいた場合(◯)
「同居していた」は、被相続人と共に起居していたかどうかで見ます。1棟の建物が構造上いくつかの独立した部分に分かれていて、被相続人がその1つに住んでいたときは、被相続人が住んでいた部分だけを被相続人の家屋として判定します。別の階に住んでいた子は、この判定では同居していた相続人に当たりません。
出典:措置法通達69の4-21(被相続人の居住の用に供されていた家屋に居住していた親族の範囲)|国税庁
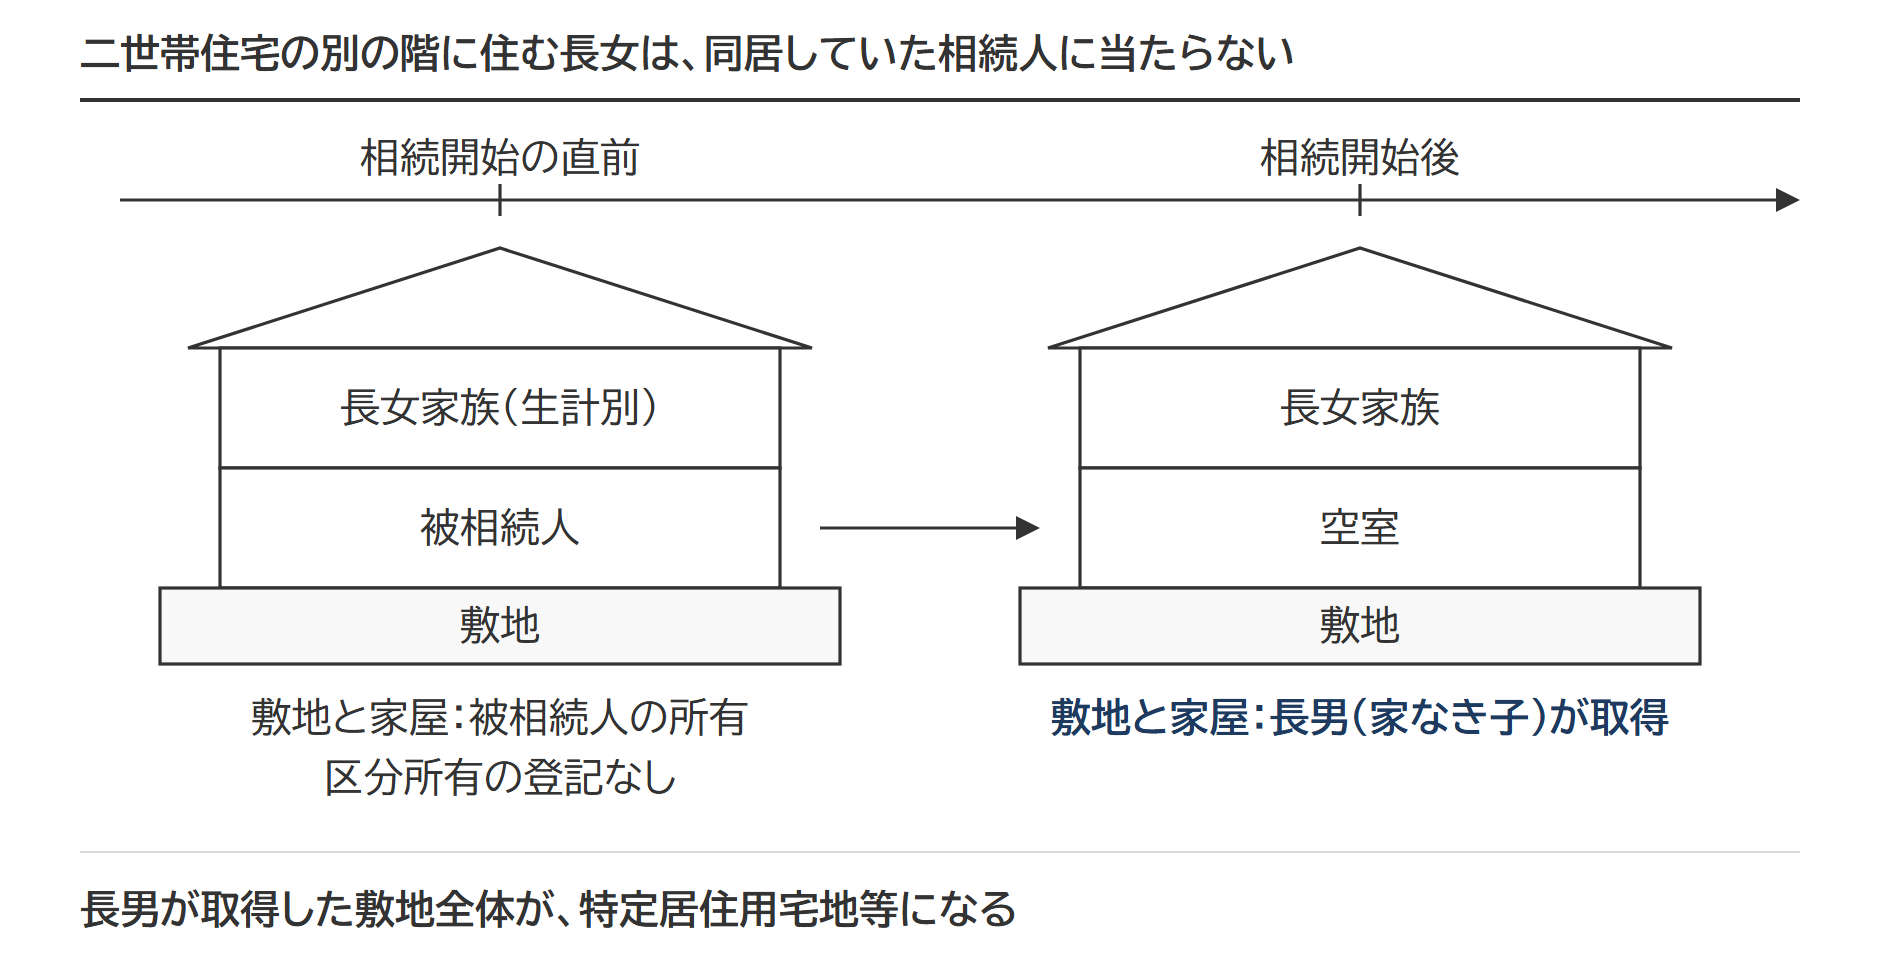
区分所有の登記があるかどうかは、この判定に関係ありません。登記の有無で変わるのは、減額の対象になる敷地の範囲です。
区分所有の登記がある二世帯住宅の扱いは、別の記事で整理しています。区分所有登記の有無で分かれる二世帯住宅の判定
同居していたかどうかを決めるのは、住民票ではなく生活の実態です。細かな見分け方は同居と認められるかどうかの判断基準で整理しています。看病のために一時的に寝泊まりしていた子は、生活の拠点がもとの借家にあれば、同居していた相続人に当たらないと考えられます。
兄弟がいる場合(同居の兄弟・兄弟で共有・兄弟の相続)
同居していた兄が相続人なら、別居の弟は使えません(兄が取得すれば同居親族として使えます)。兄弟が共有で取得したときは、要件を満たす人の持分の割合に応ずる部分だけが対象です。子も親もいない被相続人で兄弟が相続人なら、別居の兄弟も6つの要件で判定します。
取得者(別居親族)の要件(3年の居住先・いま住む家屋の所有歴・申告期限までの保有)
取得者の要件は3つです。
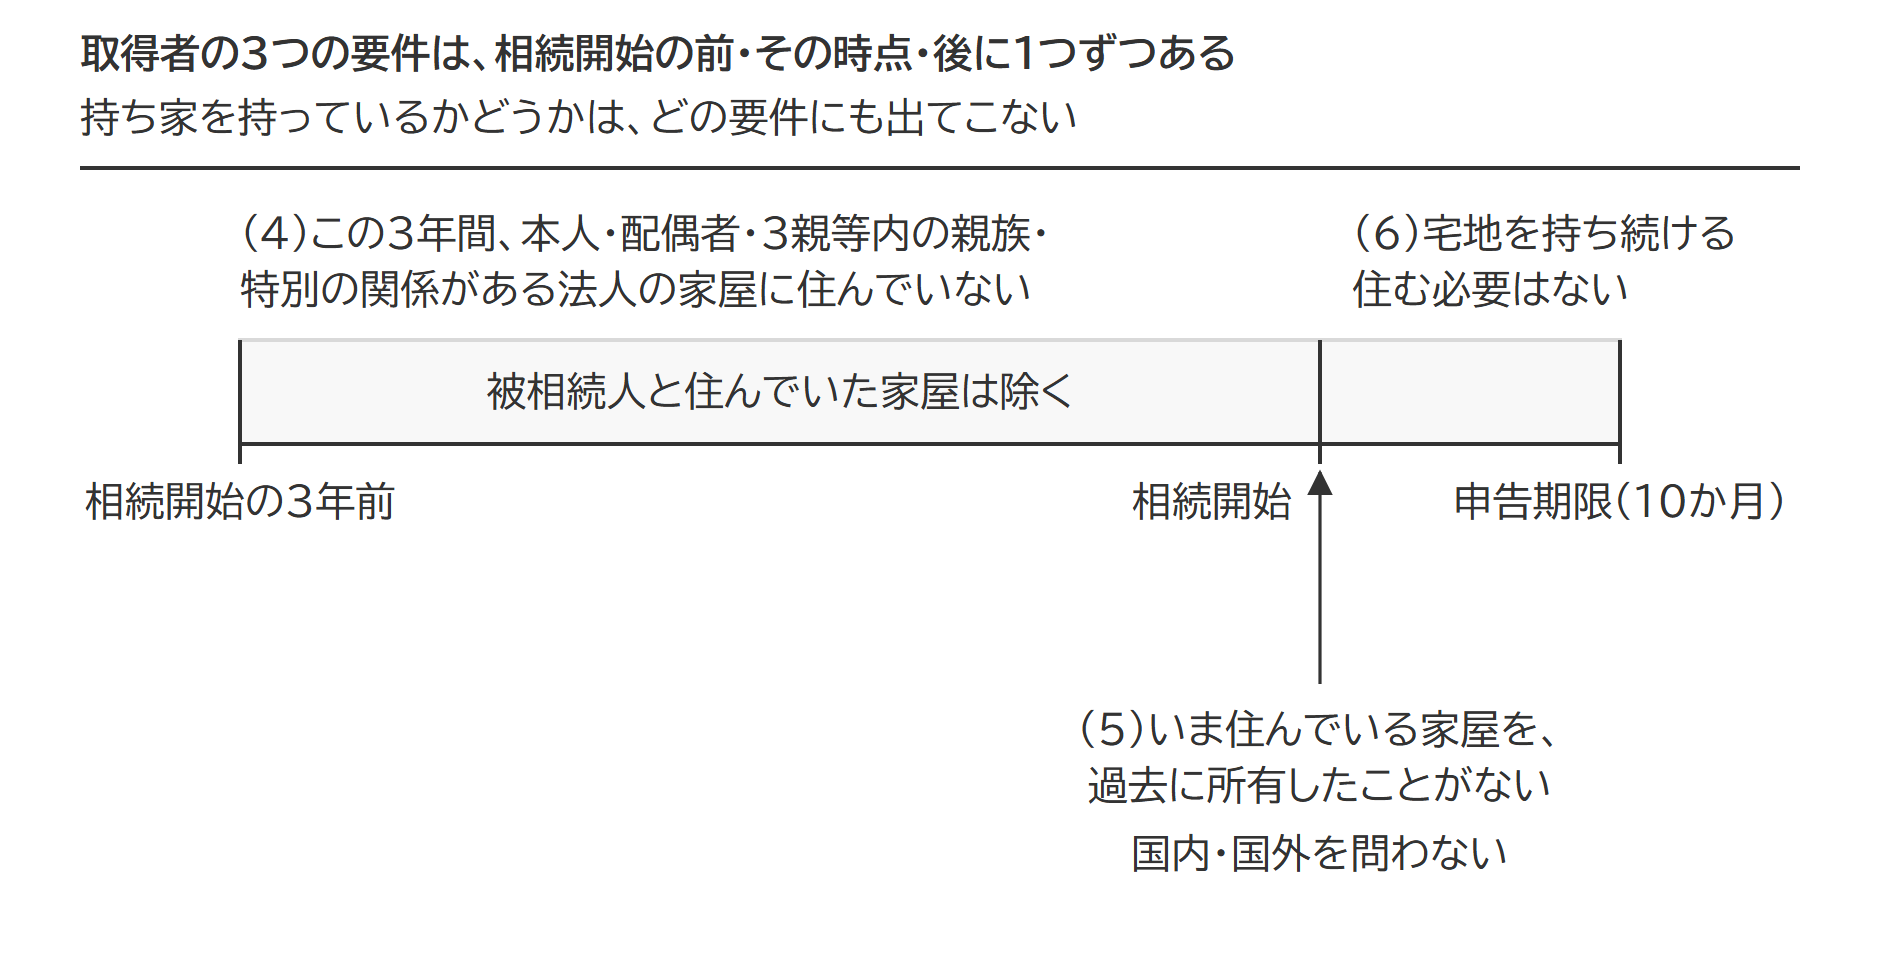
持ち家がある別居親族は使えるか|使える場合・使えない場合
使えないのは、自分・配偶者・3親等内の親族・特別の関係がある法人のいずれかの持ち家に住んでいる、または相続開始前3年以内に住んでいた場合と、いま住んでいる家を過去に所有したことがある場合(売って借りた元の自宅を含む)です。使えるのは、持ち家を人に貸すか売って、3年を超えて他人の借家や勤務先の社宅に住んでいる場合です。
たとえば、転勤で勤務先の社宅に移り、妻名義の自宅は人に貸している場合、3年を超えて社宅に住んでいれば(4)を満たします。
逆に、妻の持ち家に住んでいる長男は、本人の配偶者が所有する家屋に住んでいるため、特例は適用されません。同じ長男が5年前に妻の家を出て賃貸マンションに移っていれば、相続開始前3年以内に配偶者の持ち家に住んでいないので、特例が適用されます。
別居でも、被相続人と生計を一にしていて(生活費を共にしていて)、被相続人の土地に建つ家に住んでいた親族は、家なき子とは別の要件(申告期限まで住み続けて持ち続ける)で80%減額を受けられます。
相続開始前3年以内に親族などの持ち家に住んでいないこと
別居親族は、相続開始前3年以内に、次のいずれかが国内に所有する家屋に住んでいないことが必要です。
- 本人
- 配偶者
- 三親等内の親族
- 特別の関係がある法人
国内の家屋に限定されているため、別居親族が海外の家屋に居住していても要件を満たします。
家屋の所有者が配偶者や3親等内の親族、特別の関係がある法人に当たるかどうかは、相続開始の直前の関係で判定します。離婚した元配偶者の家に住んでいた期間は、数えません。
出典:措置法通達69の4-22(親族の配偶者等の判定の時期)|国税庁
3親等内の親族には配偶者の親も入る
3親等内の親族は、血のつながった親族だけでなく、配偶者の側の親族(姻族)を含みます。配偶者の父母は1親等の姻族、配偶者の兄弟姉妹は2親等の姻族です。夫の父が所有する実家に10年前から住んでいる娘は、持ち家がなくても、3親等内の親族が所有する家屋に住んでいるため家なき子に当たりません。
親が自宅とは別に持っている家に住んでいる子も同じです。(4)で除かれるのは被相続人が住んでいた家屋だけで、被相続人や親が所有する別の家屋は除かれません。
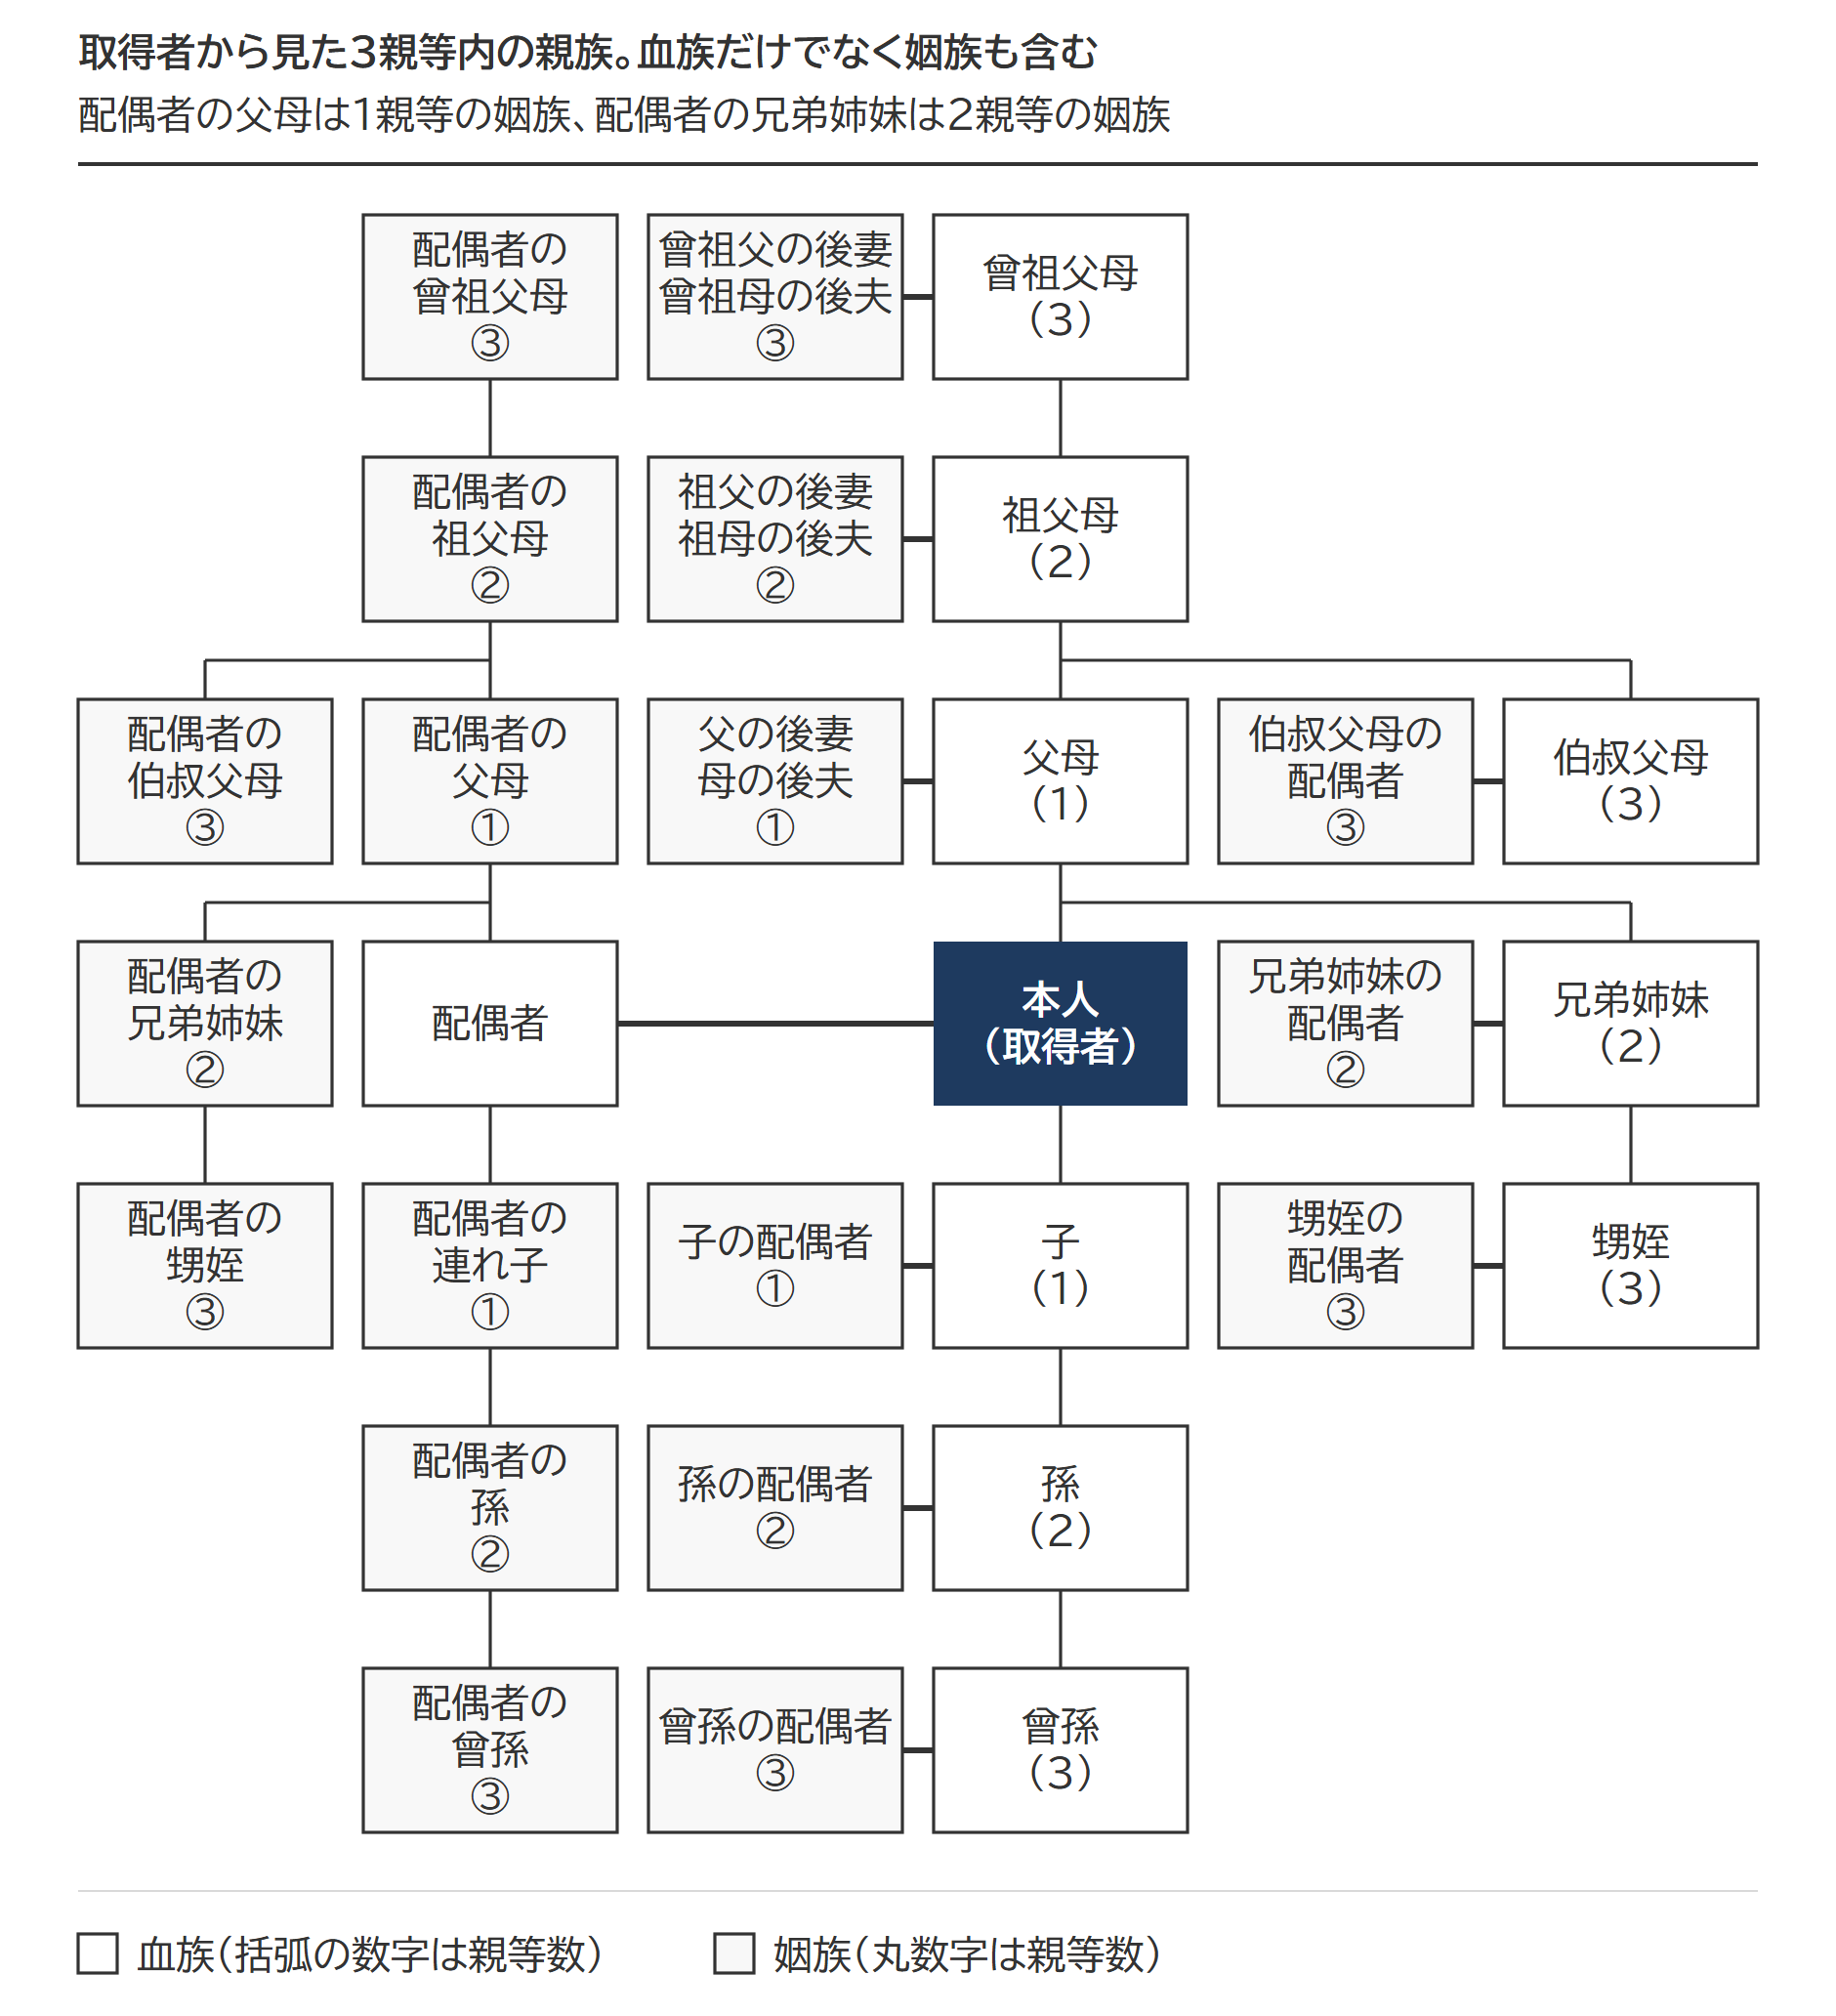
出典:No.1180 扶養控除|国税庁/民法725条(親族の範囲)|e-Gov法令検索
特別の関係がある法人
取得者とその親族などが株式の過半数を持つ会社(その会社が過半数を持つ会社を含む)と、親族などが役員になっている持分のない法人です。
取得者が全額を出資した会社の社宅に住んでいた場合は、この法人の家屋に当たります。勤め先が他人の会社なら、その社宅に住んでいても要件を満たします。
出典:租税特別措置法施行令40条の2第15項|e-Gov法令検索
被相続人と住んでいた自分の持ち家は除く(◯)
長男が被相続人の土地に建てた自分の家で被相続人と同居し、転勤で2年前に賃貸マンションへ移り、被相続人はその家に住み続けていた場合です。長男は3年以内に自分の持ち家に住んでいましたが、相続が始まる直前に故人が居住用として使っていた家屋は、これらの家屋から除かれることになっているため、(4)は満たします。
この例で敷地が「被相続人の居住の用に供されていた宅地等」に当たるのは、長男が土地を無償で借り、被相続人も家屋を長男から無償で借りていた場合に限られます。地代や家賃のやり取りがあると、家なき子の要件を見る前の入口で外れます。
出典:措置法通達69の4-7(被相続人等の居住の用に供されていた宅地等の範囲)|国税庁
相続開始時に住んでいる家屋を過去に所有していないこと
(5)は、相続開始時に住んでいる家屋だけを見ます。その家屋を過去のどの時点でも所有したことがなければ満たします。第三者の賃貸マンションやアパート、勤務先の社宅に住んでいた人が典型です。(4)と違って家屋は国内に限られておらず、海外の家屋も含まれます。
自分の持ち家を売り、その家を借りて住み続けている場合は、(5)で外れます。長男が自宅を5年前にいとこに売却し、その家を借りて住んでいる場合、いとこは4親等の血族で3親等内の親族ではないので(4)は満たします。それでも、以前自分が所有していた家に住んでいるため、特例の要件を満たしません。
親から相続した家に、遺産分割が終わらないまま住んでいた場合も気をつける点です。分割前の相続財産は相続人全員の共有なので、その家屋を共有で所有していた期間があると見られ、(5)に触れると考えられます。登記の名義だけで判断せず、相続した家屋かどうかを確かめます。
相続開始後に家を買っても、(5)には影響しません。判定するのは相続開始時に住んでいた家屋と、それ以前の所有歴だからです。
相続税の申告期限まで、相続した土地を所有し続けること
持ち続ける期間は、相続開始から相続税の申告期限までです。申告期限は、相続の開始があったことを知った日の翌日から10か月以内です。
| 取得者 | 所有継続 | 居住継続 |
|---|---|---|
| 配偶者 | − | − |
| 同居親族 | ◯ | ◯ |
| 別居親族 | ◯ | − |
| 生計一親族 | ◯ | ◯ |
居住要件はないため、この期間中、家屋に住んでいる必要はありません。
申告期限までに貸す・取り壊す(◯)、売る(✕)
申告期限までに家屋を賃貸に出しても、要件は満たします。その期間中にどのように使用するかについては、特に制限はありません。家屋を取り壊しても同じで、家屋を残しておくことまでは求められていません。
申告期限前に売却すると、所有継続の要件を満たさなくなり、特例は使えません。申告期限後の売却なら、問題はありません。
申告期限後に空き家を売却する場合は、譲渡所得から最大3,000万円まで控除できる空き家特例が使えることがあります。
要件は別の記事で整理しています。空き家を売ったときの3,000万円控除
納税義務者の要件
(1)は、取得者が相続税法1条の3第1項の1号か2号に当たる人(無制限納税義務者)か、4号に当たる人のうち日本国籍を持つ人であることです。日本国籍があれば、海外に住んでいても満たします。
外れるのは、被相続人が外国人被相続人か非居住被相続人で、取得者に日本国籍がなく、在留資格で一時的に国内に住んでいる(一時居住者)か、国内に住所がない場合です。外国人被相続人は、相続開始の時に在留資格を持って国内に住んでいた被相続人です。非居住被相続人は、相続開始の時に国内に住所がなかった被相続人のうち一定のものをいいます。
出典:租税特別措置法施行規則23条の2第4項|e-Gov法令検索/相続税法1条の3(相続税の納税義務者)|e-Gov法令検索
被相続人が老人ホームに入所していた場合
相続開始の直前に被相続人が老人ホームに入所していて自宅が空き家でも、条件を満たしていれば、自宅の敷地に特例を適用できます。要介護認定などを受けて一定の施設に入所していたことと、入所後の自宅を貸したり、被相続人と生計を一にしていた親族以外の人が新たに住んだりしていないことが条件です。
自宅が空き家のまま相続が起きた場合、80%の減額を受けられる取得者は配偶者と家なき子だけです。同居親族の要件は相続開始の直前にその家に住んでいたことを求めるため、空き家では当てはまる人がいません。
入所後に、生計を別にする子が自宅に引っ越してくると、その自宅は被相続人の居住用の宅地から外れます。配偶者や家なき子が取得しても、80%の減額は受けられません(子から家賃を受け取って貸していた場合は、貸付事業用宅地等として50%減額の要件を確かめます。貸し始めてから3年以内の相続は原則として対象外です)。
入所の直前まで住んでいた家であることも必要です。自宅を出ていったん賃貸マンションに住み、そこから老人ホームに入った場合、自宅は入所の直前まで住んでいた宅地に当たらず、家なき子でも減額を受けられません。
出典:質疑応答事例 老人ホームへの入所により空家となっていた建物の敷地についての小規模宅地等の特例|国税庁/租税特別措置法施行令40条の2第3項|e-Gov法令検索
別居親族(家なき子)が取得する場合の判定は、次の表の⑤と⑧の2つです。
| ケース | 相続開始時の自宅の居住状況 | 取得者 | 判定 |
|---|---|---|---|
| ⑤ | 被相続人と配偶者が老人ホームに入所し、自宅は空き家。別居親族はいる | 別居親族 | 適用なし✕ 被相続人に配偶者がいるため(要件(2)) |
| ⑧ | 配偶者のいない被相続人が老人ホームに入所し、自宅は空き家 | 別居親族 | 適用あり◯(別居親族の要件を満たす場合) |
8つのケースの全体は、老人ホーム入居中の自宅と小規模宅地等の特例|要介護認定・入居後の自宅の状態・8ケースの適用可否の「8つのケースで見る適用の可否」の節で確かめられます。
平成30年度改正で加わった要件と、いまも使える生前対策
家なき子特例は廃止されておらず、いまの相続でも使えます。令和2年3月31日に終わったのは、改正前の要件で判定できた経過措置です。
家なき子の要件は、平成30年度の税制改正で2つ厳しくなりました。
| 要件 | 改正前 | 改正後 |
|---|---|---|
| (4)相続開始前3年以内に住んでいた家屋の所有者 | 自己、配偶者 | 自己、配偶者、3親等以内の親族、特別の関係のある法人 |
| (5)いま住んでいる家屋の所有歴 | 要件なし | 相続開始のときに、取得者が居住している家屋を一度も所有していたことがないこと |
新しい要件が適用されるのは、平成30年4月1日以後に相続または遺贈により取得した宅地等からです。よく見かける令和2年4月1日は施行日ではなく、経過措置が終わった令和2年3月31日の翌日に当たります。
出典:租税特別措置法(平成30年法律第7号附則118条)|e-Gov法令検索
このほか、工事中の建物の敷地についての経過措置もありました(措置法通達69の4-22の2 平成30年改正法附則による特定居住用宅地等に係る経過措置について)。平成30年3月31日時点で改正前の要件に当たっていた宅地で、令和2年3月31日に建物の新築や増築の工事中だった場合が対象です。工事の完了前に相続があり、申告期限までにその建物に住めば、同居親族として扱われました。
改正で使えなくなった2つの型
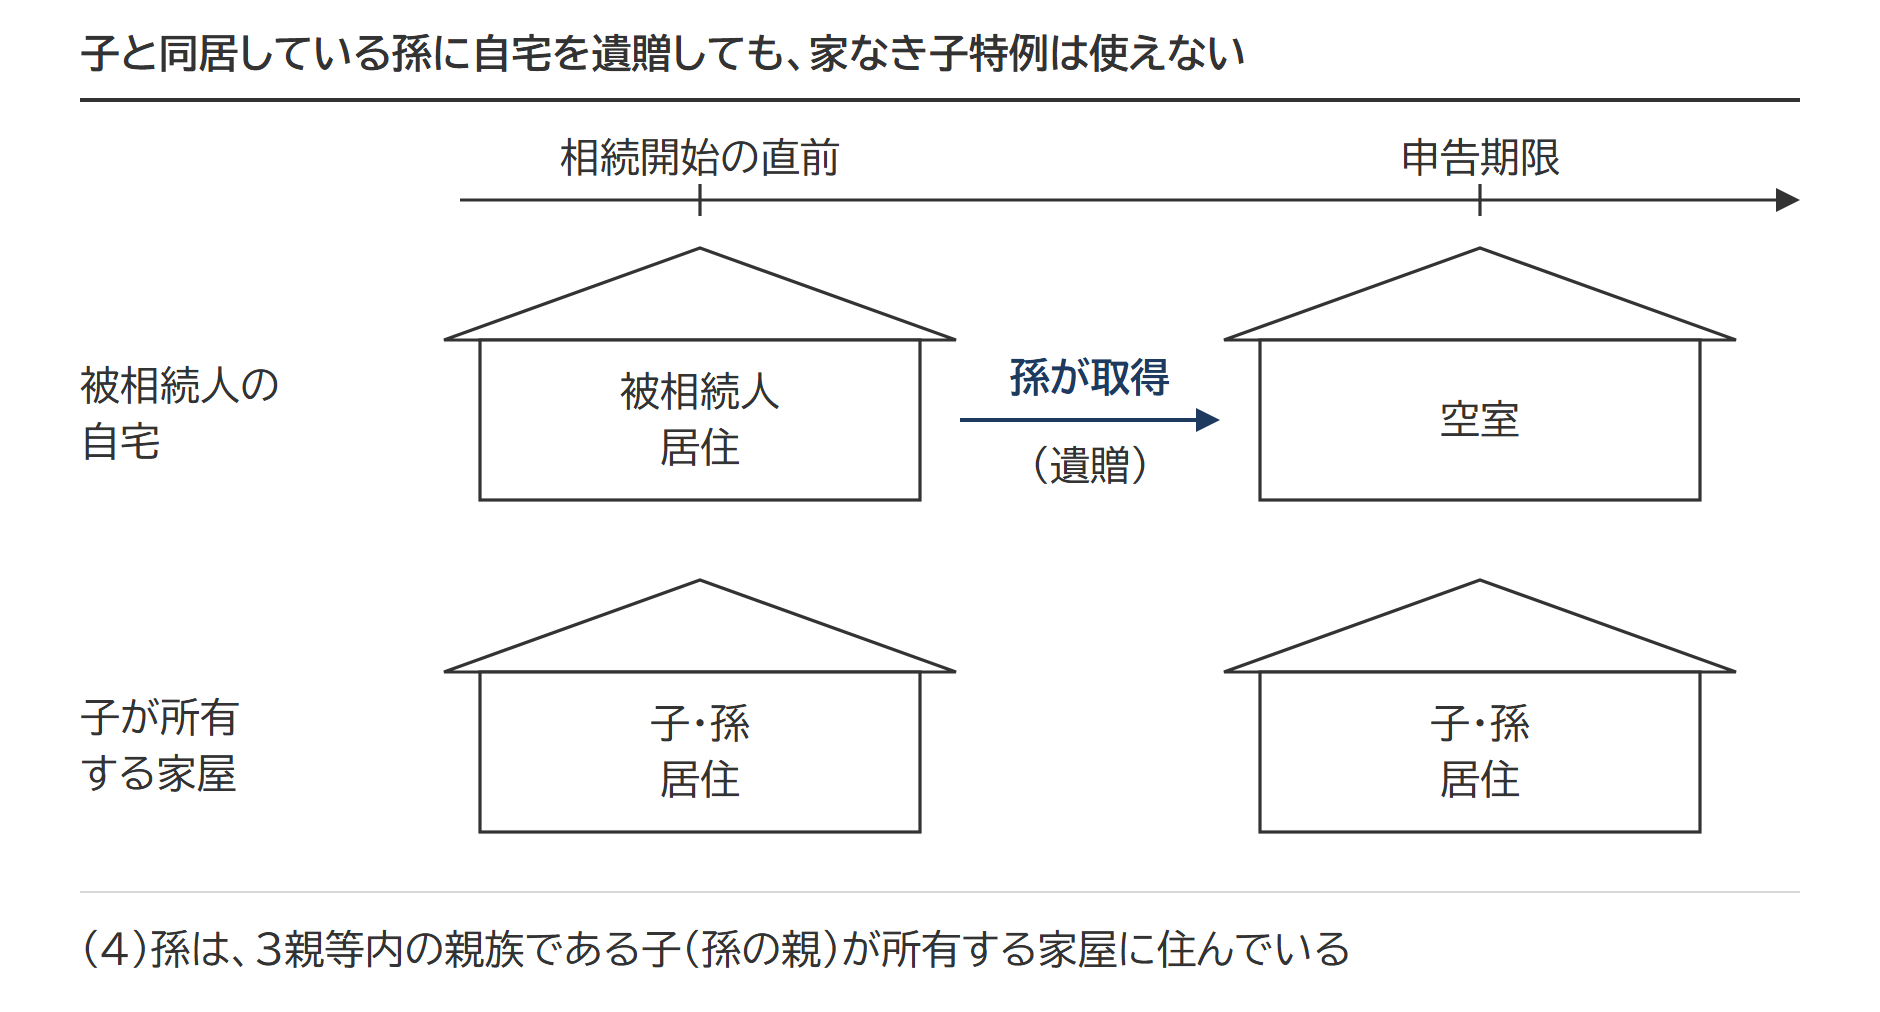
1つ目は、子と同居している孫に自宅を遺贈する型です。改正前は、孫が自分や配偶者の持ち家に住んでいなければ使えました。改正後は、孫が3親等以内の親族である子(孫の親)が所有する家屋に居住しているため、特例の適用がありません。
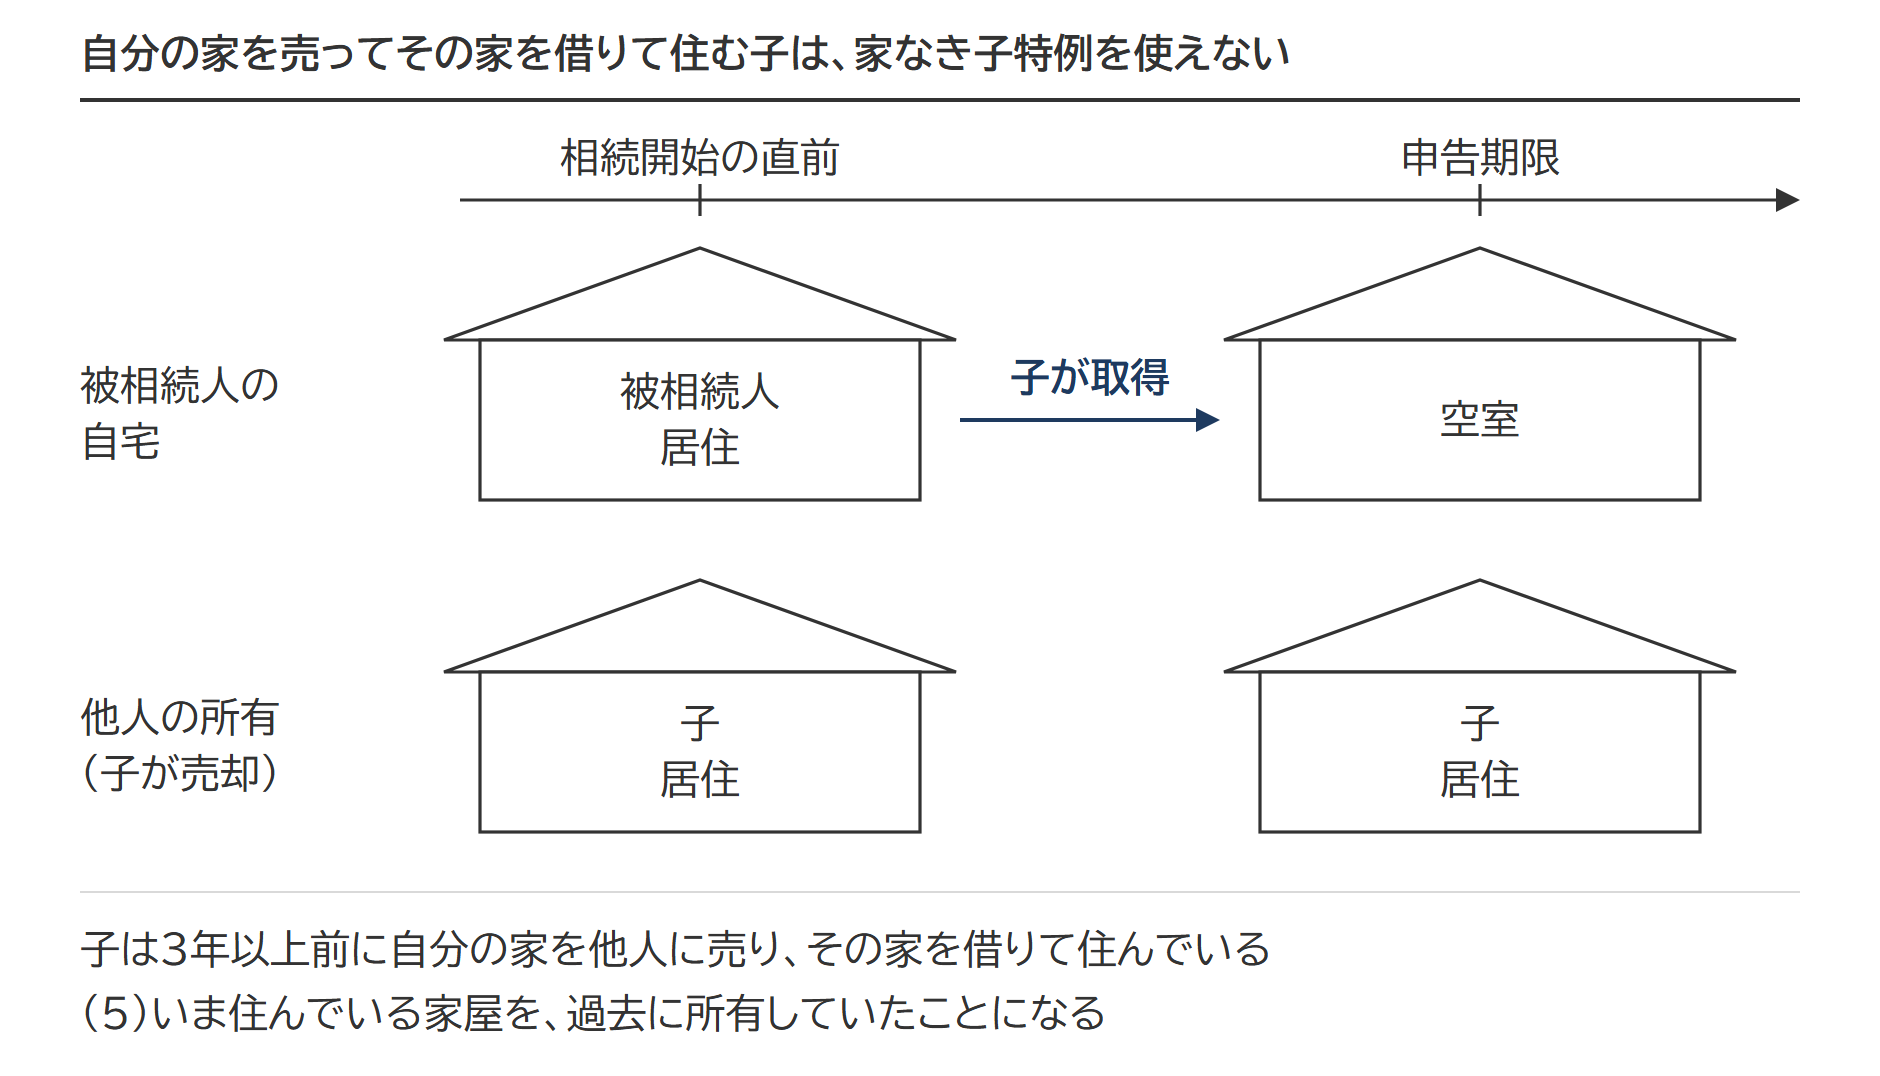
2つ目は、子が自分の家を売り、その家を借りて住み続けて3年の経過を待つ型です。改正前は、3年以上前に売っていれば持ち家に住んでいないことになりました。改正後は、子が相続開始時に居住している家を過去に自分が所有していたため、特例の適用がなくなります。
改正後も有効な生前対策
いまの要件のもとでも、できる備えはあります。
賃貸物件に住み続ける いま賃貸物件に住んでいるなら、引き続きその賃貸物件に相続開始前3年以上住むことで特例の適用が期待できます。
賃貸物件へ移る 持ち家を売るか人に貸して、自分は別の賃貸住宅へ移る方法もあります。新しい賃貸住宅に3年住み続けることが条件で、移って3年以内に相続が起きると使えません。
孫への遺贈 借家住まいの孫に遺贈する方法も、要件を満たせば使えます。ただし、孫が自己の親(相続人)の持ち家に住んでいる状態では、特例の対象外です。
家なき子の必要書類(3点)
家なき子特例は、相続税の申告書に適用を受ける旨を書き、下の書類を添付して受けます。減額で税額が0になる場合も、申告書を出さなければ特例は受けられません(措置法69条の4第7項)。遺産分割が申告期限までに終わっていることも原則として必要です。未分割の場合の扱いは、申告期限後3年以内の分割見込書で確かめられます。
どの区分にも共通する書類に加えて、次の3点を添付します。
| No | 書類 | 証明する内容 | マイナンバーがある場合 |
|---|---|---|---|
| 1 | 住民票の写し、戸籍の附票の写し | 相続開始前3年以内の取得者の住所または居所 | 提出不要 |
| 2 | 借家の賃貸借契約書、社宅の貸与証明書、家屋の登記簿謄本など | 相続開始前3年以内に住んでいた家屋が、本人、本人の配偶者、3親等内の親族、特別の関係がある法人のいずれの所有でもないこと | 省略できない |
| 3 | 家屋の登記簿謄本など | 相続開始の時に住んでいる家屋を、相続開始前のどの時点でも所有していなかったこと | 省略できない |
省けるのは住所履歴の書類だけ
家なき子の3点(措置法施行規則23条の2第8項2号ハ・ニ・ホ)のうち、「個人番号を有しない場合にあつては」という限定が付いているのはハ(住所履歴)だけです。ニ(3年以内に住んでいた家屋が要件の家屋に当たらないことを証する書類)とホ(いま住んでいる家屋を所有していたことがないことを証する書類)にこの限定はありません。マイナンバーを出しても、この2つは省けません。
出典:租税特別措置法施行規則23条の2第8項|e-Gov法令検索
共通する書類は、申告書の付表1、戸籍の謄本か法定相続情報一覧図の写し、遺言書か遺産分割協議書の写し、印鑑証明書です。
老人ホームに入居していた場合に加わる書類も、次の一覧で確かめられます。区分別・取得者別の添付書類一覧
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例で「生計を一にする」とは|同居なら原則として該当、別居なら生活費の共通が要る、別棟と二世帯の判定
 小規模宅地の特例と配偶者居住権|面積は価額の割合で分かれ、配偶者は無条件・子は同居していたかで判定
 マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。