
この記事の要点
- 限度面積は選んだ宅地の区分で決まります。貸付事業用宅地等を選ばなければ、特定事業用等宅地等400㎡と特定居住用宅地等330㎡を別々に使えて合計730㎡です(完全併用)。
- 貸付事業用宅地等を1つでも選ぶと「事業用×200/400+居住用×200/330+貸付用≦200㎡」の調整式で、全部の面積を200㎡の枠に収めます(限定併用)。
- どの宅地を先に枠へ入れるかは、居住用の㎡単価に2.64、事業用の㎡単価に3.20を掛けて貸付用の㎡単価と比べます。比べる相手が1区分なら、貸付用がその倍率を超えると貸付用が先です。
- 事業用と居住用の両方があるときは、貸付用を外した完全併用の減額とも比べます。事例4では、乗数後の㎡単価で賃貸が2位でも、自宅と店舗の完全併用5,760万円が3宅地の限定併用5,215万円を上回ります。
- 配偶者に相続税がかからないときは、配偶者以外の親族が取得した㎡単価の低い宅地を先に選ぶほうが納税額の合計が小さくなる場合があります。共有は被相続人の持分の面積、配偶者居住権は価額の割合で按分した面積で判定します。
小規模宅地等の特例の限度面積は、選んだ宅地の区分で決まります。貸付事業用宅地等を選ばなければ、特定事業用等宅地等の400㎡と特定居住用宅地等の330㎡を別々に使えて合計730㎡。貸付事業用宅地等を1つでも選ぶと、全部の面積を200㎡の枠に換算して収めなければなりません。自宅と賃貸マンションのように複数の宅地があるとき、どれを選ぶと減額が大きいかは、この枠の違いと㎡単価の比較で決まります。
限度面積要件とは=特定居住用330㎡・特定事業用400㎡・貸付事業用200㎡
限度面積要件(面積制限)は、特例を使える面積の上限で、特定居住用宅地等は330㎡、特定事業用宅地等と特定同族会社事業用宅地等は400㎡、貸付事業用宅地等は200㎡です。貸付事業用宅地等を選ぶかどうかで枠の使い方が変わり、選ばなければ合計730㎡、選べば全部を200㎡の枠に換算します。特定事業用宅地等と特定同族会社事業用宅地等は、限度面積の計算では1つにまとめて「特定事業用等宅地等」として扱います。
| 選ぶ宅地の組合せ | 限度面積 |
|---|---|
| 特定事業用等宅地等だけ | 400㎡以下 |
| 特定居住用宅地等だけ | 330㎡以下 |
| 特定事業用等宅地等と特定居住用宅地等(貸付事業用宅地等がない場合) | 400㎡以下と330㎡以下をそれぞれ判定。合計730㎡ |
| 貸付事業用宅地等だけ | 200㎡以下 |
| 貸付事業用宅地等とそれ以外の宅地等(貸付事業用宅地等がある場合) | 次の調整式で200㎡以下 |
小規模宅地等の特例の併用=完全併用(730㎡)と限定併用(200㎡)
複数の区分の宅地を併せて選ぶことを併用といい、貸付事業用宅地等を含まなければ「完全併用」、含めば「限定併用」です。「完全併用」「限定併用」は実務の通称で、条文と通達には出てきません。国税庁のタックスアンサー(税の疑問に答える解説ページ)は「貸付事業用宅地等がない場合」「貸付事業用宅地等がある場合」と書き分けています。
居住用・事業用と貸付用を併用するときの計算式(調整式)
特定事業用等宅地等の面積 × 200/400
+ 特定居住用宅地等の面積 × 200/330
+ 貸付事業用宅地等の面積 ≦ 200㎡
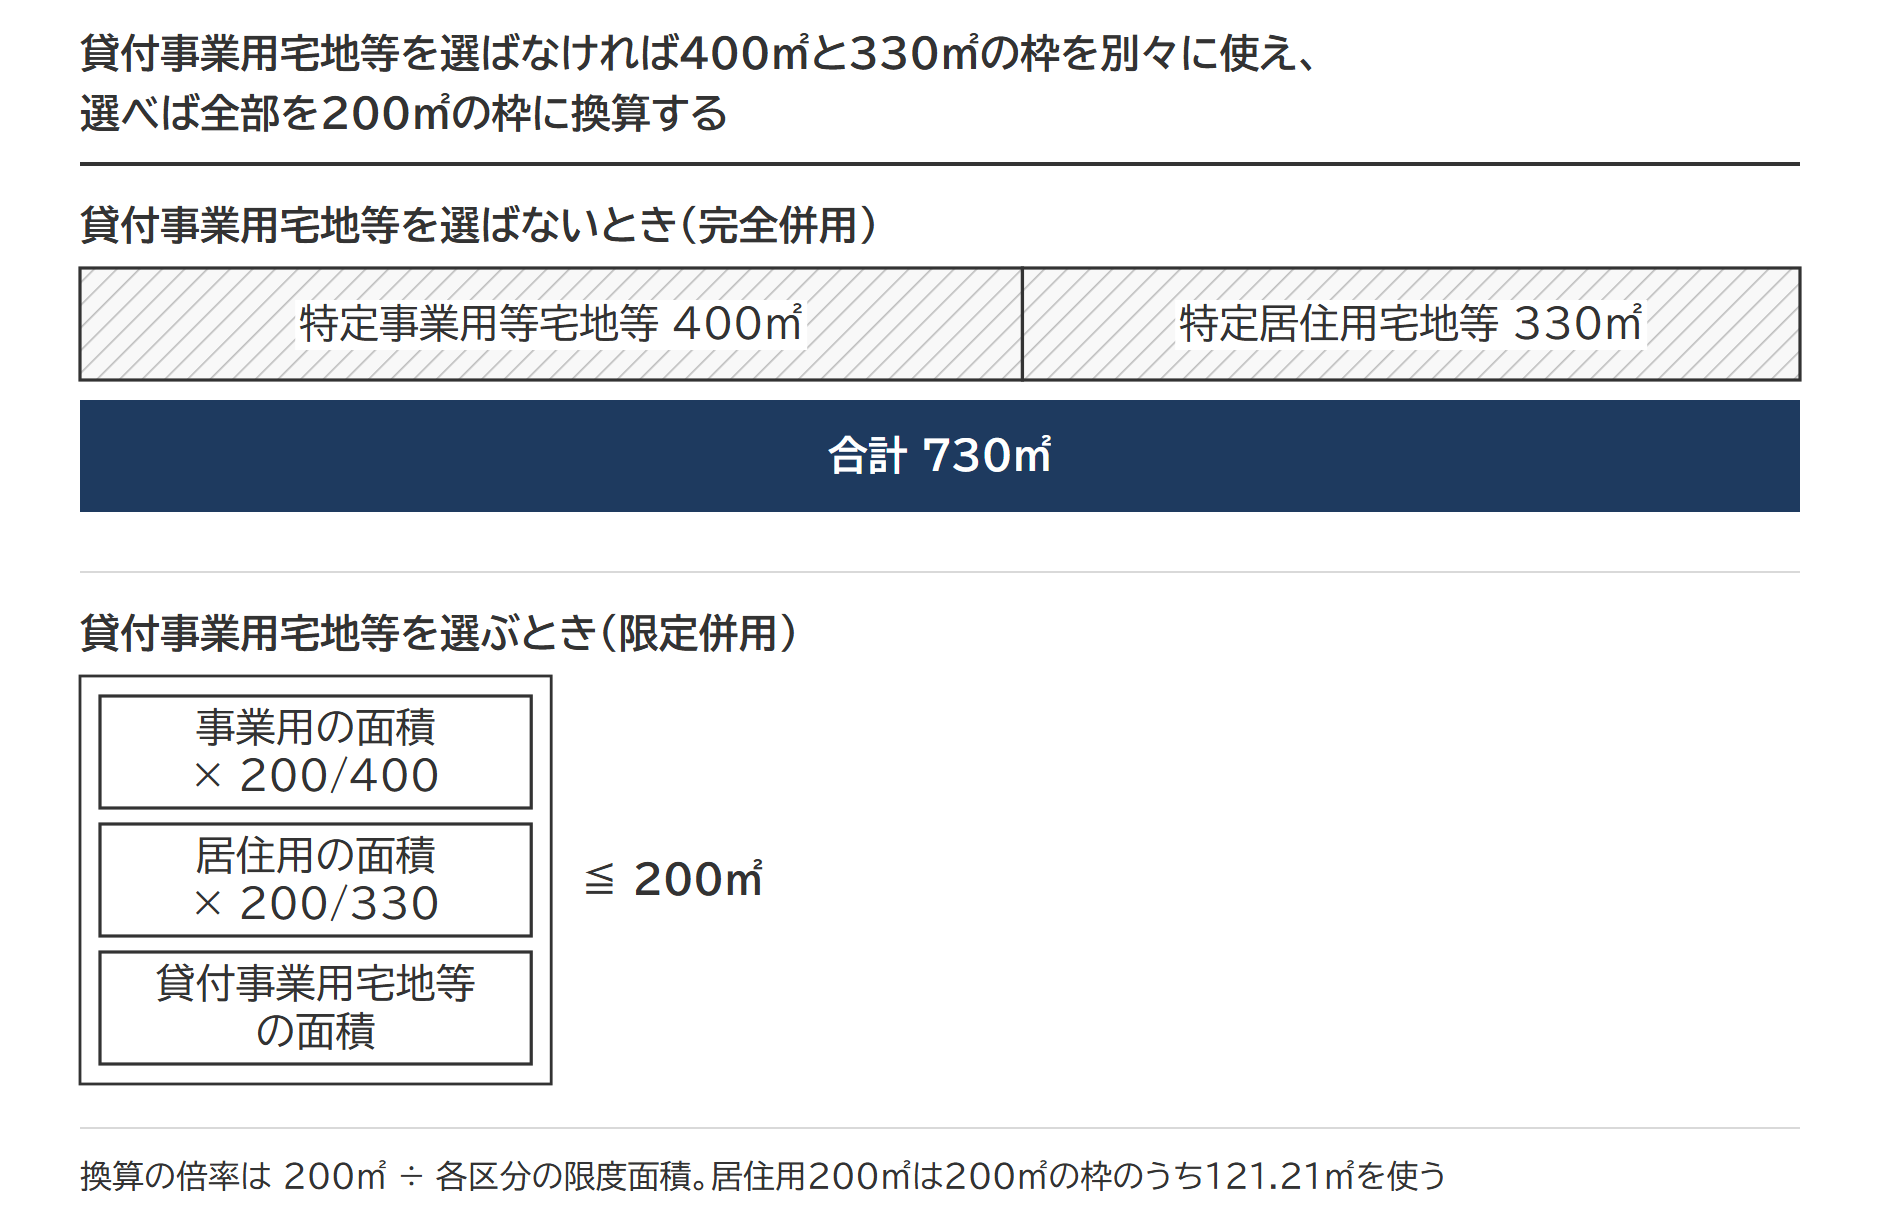
換算の倍率は200㎡を各区分の限度面積で割った比で、事業用は200/400=0.5、居住用は200/330≒0.6061です。枠の残りが、貸付事業用宅地等に使える面積になります。
貸付事業用宅地等に使える残りの面積
200㎡ − 特定事業用等宅地等の選択面積 × 200/400 − 特定居住用宅地等の選択面積 × 200/330
貸付を先に入れたときの居住用に残る面積 = (200㎡ − 貸付の選択面積)× 330/200(事業用は × 400/200)
限度面積を超えて選ぶと、超えた部分だけでなく、選んだ宅地等の全部について特例の適用がありません。選ぶ面積は、申告書の第11・11の2表の付表1で限度面積を判定してから確定します。
出典:租税特別措置法69条の4第2項(e-Gov法令検索)/タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)/措置法通達69の4-10・69の4-11
区分ごとの減額の割合と、評価額から減額を計算する式は、区分別の減額の計算例で確かめられます。
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
共有と配偶者居住権があるときの面積=取得した持分と価額の割合で数える
限度面積に当てはめる面積は、宅地全体の面積ではなく、各取得者が取得した持分に応じた面積です。配偶者居住権(配偶者が自宅に住み続ける権利)が設定された敷地は、敷地の価額と敷地利用権の価額の割合で面積を分けます。
共有の宅地は被相続人の持分の面積だけ
共有の宅地に特例を使うときは、被相続人の持分に基づく面積だけを考慮します。被相続人と配偶者が200㎡の自宅敷地を1/2ずつ所有していた場合、特例の対象は被相続人の持分の100㎡(=200㎡×1/2)です。100㎡は特定居住用宅地等の限度面積330㎡以下なので、全部を選べます。
相続人が複数で1つの宅地を共有で取得したときも、面積は取得者ごとに、取得した持分の割合に応じた部分で数えます。取得者ごとの要件の当てはめは、共有で取得した宅地の小規模宅地等の特例で整理しています。限度面積は取得者ごとではなく、選んだ宅地を全員分合わせて判定するのが決まりです(共有で2人が取得しても330㎡の枠は1つで、合計が枠を超えるときにどの持分から選ぶかは取得者の間で決めます)。
出典:租税特別措置法施行令40条の2第12項(e-Gov法令検索)
配偶者居住権があるときは価額の割合で面積を分ける
配偶者居住権が設定された建物の敷地は、敷地利用権(配偶者)と敷地の所有権(子)に分かれます。それぞれの面積は、敷地全体の面積に、敷地利用権の価額と所有権の価額が合計額に占める割合を掛けた面積です。
| 権利 | 取得者 | 価額 | 面積の按分 |
|---|---|---|---|
| 敷地利用権 | 配偶者 | 1,000万円 | 200㎡ × 1,000万円 ÷ 4,000万円 = 50㎡ |
| 敷地の所有権 | 子 | 3,000万円 | 200㎡ × 3,000万円 ÷ 4,000万円 = 150㎡ |
| 合計 | ― | 4,000万円 | 200㎡ ≦ 330㎡ |
配偶者が配偶者居住権と敷地の所有権の両方を取得したときは、この按分をしません。敷地の面積をそのまま判定に使います。
出典:租税特別措置法施行令40条の2第6項(e-Gov法令検索)/措置法通達69の4-1の2
マンションの自宅は敷地権の割合を掛けた面積
自宅がマンションのときは、敷地全体の面積に、登記の敷地権の割合(敷地利用権の持分)を掛けた面積で数えます。たとえば敷地1,000㎡で敷地権の割合が3/100なら30㎡で、200㎡の枠に換算すると18.18㎡(30㎡×200/330)、貸付事業用宅地等に残る枠は181.81㎡です。マンションで特例を使える要件は、小規模宅地等の特例のマンションの項で整理しています。
出典:質疑応答事例 マンションの区分所有権の数戸を取得した場合
貸付事業用宅地等を選ぶかの判定=乗数を掛けた㎡単価で比べる
限定併用では全部の宅地が200㎡の枠を取り合います。どの宅地を先に枠に入れるかは、枠を1㎡使ったときの減額の大きさで決めます。答えは、居住用の㎡単価に2.64、事業用の㎡単価に3.20を掛けて貸付用の㎡単価と比べ、高い順に枠へ入れることです。事業用と居住用の両方があるときは、貸付を外した完全併用の減額とも比べます。
乗数2.64・3.20とは=200㎡の枠1㎡あたりの減額の比
乗数は、居住用・事業用の㎡単価を貸付用と同じ物差しにそろえる倍率で、200/330・200/400 の面積の換算とは別のものです。
貸付事業用宅地等:㎡単価 × 50% × 200/200 = ㎡単価 × 0.5
特定居住用宅地等:㎡単価 × 80% × 330/200 = ㎡単価 × 1.32
特定事業用等宅地等:㎡単価 × 80% × 400/200 = ㎡単価 × 1.6
貸付事業用宅地等を1とした比:居住用 1.32 ÷ 0.5 = 2.64、事業用 1.6 ÷ 0.5 = 3.20
特定居住用宅地等の㎡単価に2.64、特定事業用等宅地等の㎡単価に3.20を掛け、貸付事業用宅地等の㎡単価と並べて高い順に枠へ入れると、200㎡の枠の中では減額が最も大きくなります。乗数は条文の減額割合と限度面積から導いた計算上の比で、公的な倍率表があるわけではありません。
| 比べる区分 | 先に選ぶ側が替わる境目 |
|---|---|
| 貸付事業用宅地等と特定居住用宅地等 | 貸付の㎡単価が居住用の㎡単価の2.64倍を超えると貸付が先 |
| 貸付事業用宅地等と特定事業用等宅地等 | 貸付の㎡単価が事業用の㎡単価の3.20倍を超えると貸付が先 |
| 特定居住用宅地等と特定事業用等宅地等(限定併用で枠を取り合うとき) | 居住用の㎡単価が事業用の㎡単価の1.2121倍(=1.6÷1.32)を超えると居住用が先 |
境目の表は2区分を比べるときのもので、事業用と居住用の両方がそろうときは、この比較だけでは決まりません。貸付事業用宅地等を外せば400㎡と330㎡の枠を丸ごと使えるので、乗数後の㎡単価で貸付が1位でも、完全併用のほうが減額の合計が大きくなることがあります。
判定の手順は、宅地の組合せで3つに分かれます。
- 貸付事業用宅地等を選ばない組合せ=完全併用。各区分の枠を別々に判定し、㎡単価の比較は要りません(事例1)。
- 貸付事業用宅地等と、事業用か居住用のどちらか1区分=乗数後の㎡単価が高い順に200㎡の枠を埋め、貸付事業用宅地等を外した減額と比べます(事例2・事例3)。
- 貸付事業用宅地等と、事業用と居住用の2区分=限定併用の減額と完全併用の減額を両方計算し、大きいほうを選びます(事例4)。
貸付事業用宅地等の㎡単価は、貸家建付地や貸宅地(借地権の付いた宅地)として評価した後の価額で求めます。自用地(他人の権利が付いていない土地)として評価する部分があれば、その価額です。1つの敷地に自用地評価の部分と貸家建付地評価の部分があるときは、㎡単価の高い自用地評価の部分から先に選び、残りの面積を貸家建付地評価の部分に充てられます。国税庁の質疑応答事例が認める選び方です。
出典:租税特別措置法69条の4第1項(e-Gov法令検索)/質疑応答事例 共有家屋(貸家)の敷地の用に供されていた宅地等についての小規模宅地等の特例の選択/財産評価基本通達26(貸家建付地の評価)
5つの事例で判定する
事例1から事例4は減額の合計で、事例5は相続税額まで計算して判定します。評価額の単位は千円です(結論の文の金額だけ、万円未満を四捨五入した万円で示します)。賃貸マンション用敷地の評価額は貸家建付地として評価した後の価額で、賃貸割合は100%とします。自宅敷地は特定居住用宅地等、店舗用敷地は特定事業用宅地等、賃貸マンション用敷地は貸付事業用宅地等の要件を満たしている前提です。
事例1 自宅450㎡と店舗200㎡=完全併用で判定は要らない
貸付事業用宅地等がないので、自宅敷地は330㎡、店舗用敷地は400㎡の枠を別々に判定します。
| 宅地 | 区分 | 面積 | 限度面積 | 適用面積 |
|---|---|---|---|---|
| 自宅敷地 | 特定居住用宅地等 | 450㎡ | 330㎡ | 330㎡(450㎡>330㎡) |
| 店舗用敷地 | 特定事業用宅地等 | 200㎡ | 400㎡ | 200㎡(200㎡≦400㎡) |
自宅敷地は450㎡のうち330㎡まで、店舗用敷地は200㎡の全部に特例を使えます。合計530㎡で、730㎡の枠の中です。330㎡の枠を使えるかどうかは、自宅敷地を誰が取得するかで要件が変わるため、特定居住用宅地等の取得者別の要件を確かめてから選びます。
事例2 賃貸マンション150㎡と自宅200㎡=自宅を先に入れ、残りの枠を賃貸に充てる
| 宅地 | 区分 | 面積(㎡) | 評価額(千円) |
|---|---|---|---|
| 賃貸マンション用敷地 | 貸付事業用宅地等 | 150 | 50,000 |
| 自宅敷地 | 特定居住用宅地等 | 200 | 50,000 |
| 宅地 | ㎡単価(千円) | 乗数 | 乗数後の㎡単価(千円) | 順位 |
|---|---|---|---|---|
| 賃貸マンション用敷地 | 50,000 ÷ 150 ≒ 333.3 | ― | 333.3 | 2 |
| 自宅敷地 | 50,000 ÷ 200 = 250.0 | 2.64 | 660.0 | 1 |
乗数後の㎡単価は自宅敷地が上なので、自宅敷地200㎡を先に枠へ入れます。自宅敷地200㎡は、200㎡の枠のうち121.21㎡(=200㎡×200/330)を使います。賃貸マンション用敷地に使える残りは78.78㎡です。200㎡−121.2121…㎡=78.7878…㎡で、小数点以下3位を切り上げると200㎡を超えるので、2位で切り捨てます。
| 選び方 | 減額の計算 | 減額の合計(千円) |
|---|---|---|
| 自宅200㎡+賃貸78.78㎡(限定併用) | 自宅 50,000 × 80% = 40,000 賃貸 50,000 × 78.78㎡/150㎡ × 50% = 13,130.0 |
53,130.0 |
| 自宅200㎡だけ(貸付を外す) | 自宅 50,000 × 80% = 40,000 | 40,000.0 |
賃貸マンション用敷地を残りの枠に入れたほうが、減額は約1,313万円大きくなります。比べる相手が居住用だけの組合せでは、貸付事業用宅地等を外す理由はありません。賃貸マンション用敷地を選ぶ前提として、相続開始前3年以内に貸し始めた宅地でないかを含む要件を確かめます。貸付事業用宅地等の要件
事例3 郊外の自宅400㎡と都心の賃貸2棟=賃貸が先に枠を取り、残りを自宅に戻す
| 宅地 | 区分 | 面積(㎡) | 評価額(千円) |
|---|---|---|---|
| 賃貸マンション用敷地a | 貸付事業用宅地等 | 150 | 60,000 |
| 賃貸マンション用敷地b | 貸付事業用宅地等 | 300 | 80,000 |
| 自宅敷地 | 特定居住用宅地等 | 400 | 48,000 |
| 宅地 | ㎡単価(千円) | 乗数 | 乗数後の㎡単価(千円) | 順位 |
|---|---|---|---|---|
| 賃貸マンション用敷地a | 60,000 ÷ 150 = 400.0 | ― | 400.0 | 1 |
| 賃貸マンション用敷地b | 80,000 ÷ 300 ≒ 266.7 | ― | 266.7 | 3 |
| 自宅敷地 | 48,000 ÷ 400 = 120.0 | 2.64 | 316.8 | 2 |
乗数後の㎡単価は賃貸マンション用敷地aの400.0が自宅敷地の316.8を上回るので、賃貸aの150㎡を先に枠へ入れます。残りの枠は50㎡(=200㎡−150㎡)で、自宅敷地に戻せる面積は50㎡×330/200=82.5㎡です。賃貸マンション用敷地bには枠が残りません。
| 選び方 | 減額の計算 | 減額の合計(千円) |
|---|---|---|
| 賃貸a 150㎡+自宅82.5㎡(限定併用) | 賃貸a 60,000 × 50% = 30,000 自宅 48,000 × 82.5㎡/400㎡ × 80% = 7,920 |
37,920.0 |
| 自宅330㎡だけ(貸付を外す) | 自宅 48,000 × 330㎡/400㎡ × 80% = 31,680 | 31,680.0 |
| 賃貸a 150㎡+賃貸b 50㎡(自宅を外す) | 賃貸a 60,000 × 50% = 30,000 賃貸b 80,000 × 50㎡/300㎡ × 50% ≒ 6,666.7 |
36,666.7 |
| 賃貸b 200㎡だけ | 賃貸b 80,000 × 200㎡/300㎡ × 50% ≒ 26,666.7 | 26,666.7 |
賃貸aと自宅を選ぶ減額は約3,792万円で、自宅330㎡だけより約624万円、自宅を外して賃貸2棟を選ぶ案より約125万円大きくなります。
事例4 賃貸マンション・自宅・店舗の3宅地=7通りを計算すると完全併用が最大
貸付事業用宅地を外すことで減額の合計が大きくならないかどうかを検討します。選び方は3宅地の組合せで7通りです。
| 宅地 | 区分 | 面積(㎡) | 評価額(千円) |
|---|---|---|---|
| 賃貸マンション用敷地 | 貸付事業用宅地等 | 100 | 45,100 |
| 自宅敷地 | 特定居住用宅地等 | 132 | 32,000 |
| 店舗用敷地 | 特定事業用宅地等 | 320 | 40,000 |
| 宅地 | ㎡単価(千円) | 乗数 | 乗数後の㎡単価(千円) | 順位 |
|---|---|---|---|---|
| 賃貸マンション用敷地 | 45,100 ÷ 100 = 451.0 | ― | 451.0 | 2 |
| 自宅敷地 | 32,000 ÷ 132 ≒ 242.4 | 2.64 | 640.0 | 1 |
| 店舗用敷地 | 40,000 ÷ 320 = 125.0 | 3.20 | 400.0 | 3 |
㎡単価は小数1位までの表示で、乗数後の㎡単価は丸める前の値で計算しています。3宅地を全部選ぶ限定併用では、自宅敷地132㎡が200㎡の枠のうち80㎡(=132㎡×200/330)を使います。賃貸マンション用敷地100㎡を入れると、残りの枠は20㎡です。店舗用敷地はこの20㎡を400/200倍した40㎡だけ選べます。
| 選ぶ宅地 | 適用面積と限度面積の判定 | 減額の計算(千円) | 減額の合計(千円) |
|---|---|---|---|
| 賃貸だけ | 賃貸100㎡ ≦ 200㎡ | 45,100 × 50% = 22,550 | 22,550 |
| 自宅だけ | 自宅132㎡ ≦ 330㎡ | 32,000 × 80% = 25,600 | 25,600 |
| 店舗だけ | 店舗320㎡ ≦ 400㎡ | 40,000 × 80% = 32,000 | 32,000 |
| 賃貸+自宅 | 自宅132㎡×200/330+賃貸100㎡ = 180㎡ ≦ 200㎡ | 22,550 + 25,600 | 48,150 |
| 賃貸+店舗 | 賃貸100㎡を先に入れ、残り100㎡の枠に店舗200㎡(=100㎡×400/200) | 22,550 + 40,000 × 200㎡/320㎡ × 80% = 22,550 + 20,000 | 42,550 |
| 自宅+店舗(完全併用) | 自宅132㎡ ≦ 330㎡、店舗320㎡ ≦ 400㎡ | 25,600 + 32,000 | 57,600 |
| 賃貸+自宅+店舗(限定併用) | 80㎡+100㎡+店舗40㎡×200/400 = 200㎡ ≦ 200㎡ | 22,550 + 25,600 + 40,000 × 40㎡/320㎡ × 80% = 22,550 + 25,600 + 4,000 | 52,150 |
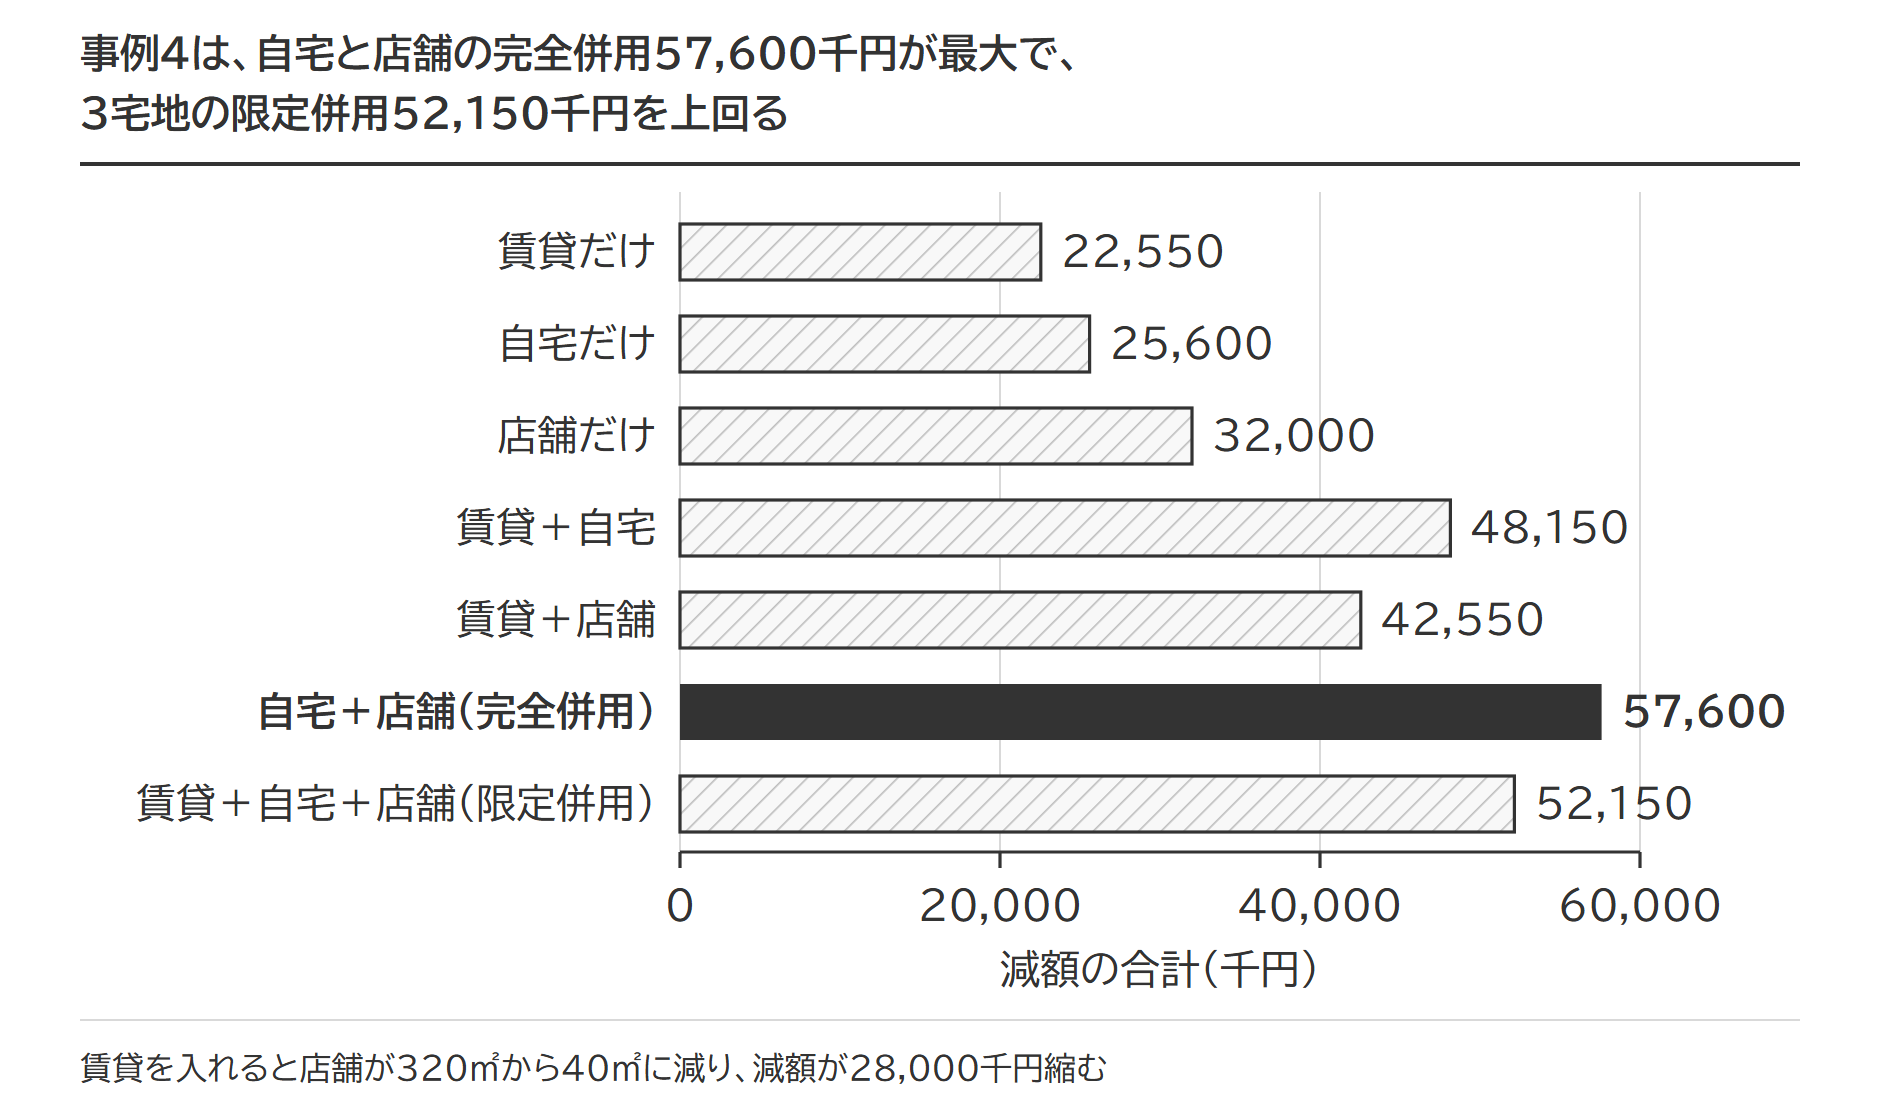
賃貸マンション用敷地を含まない「完全併用」での減額は5,760万円、3宅地を全部選ぶ「限定併用」は5,215万円で、「完全併用」の方が減税効果が大きく有利です。乗数後の㎡単価で賃貸マンション用敷地は2位でも、賃貸マンション用敷地を入れると店舗用敷地が320㎡から40㎡に減り、減額が2,800万円縮みます。賃貸マンション用敷地で増える減額2,255万円では、この縮みを埋められません。
この設例で賃貸マンション用敷地の評価額を動かすと、5,600万円(1㎡あたり56万円)のときに限定併用と完全併用が5,760万円で並び、これを超えると限定併用が上回ります。乗数後の㎡単価の比で結論が決まるので、地価の高低だけでは判定できません。
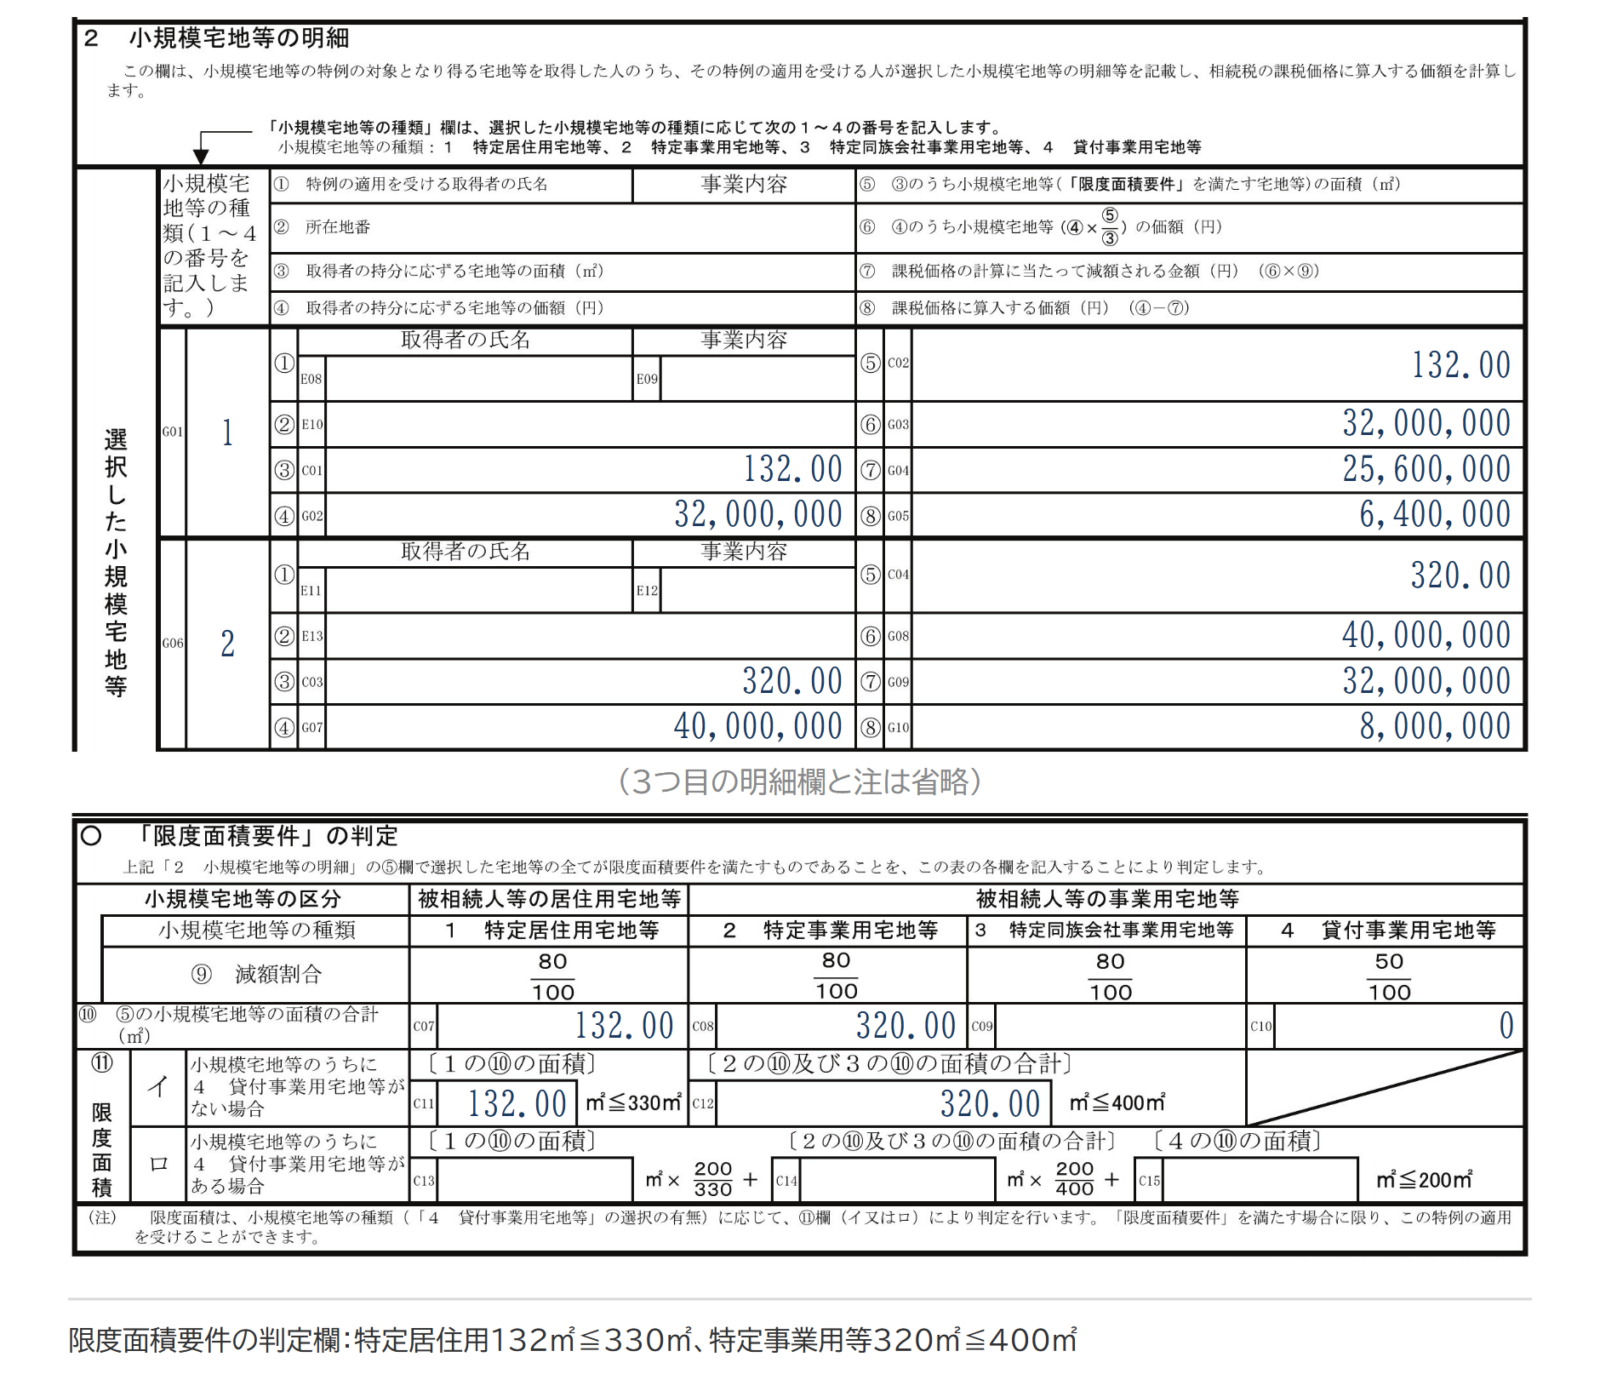
事例4の自宅と店舗を選んだ場合を、申告書の第11・11の2表の付表1「小規模宅地等についての課税価格の計算明細書」に記入すると、上の記載例のようになります。限度面積要件の判定欄で、特定居住用宅地等132㎡が330㎡以下、特定事業用等宅地等320㎡が400㎡以下であることを確かめます。
事例5 配偶者の税額軽減まで見ると、㎡単価の低い長男の賃貸マンションが有利
配偶者の税額軽減は、配偶者が取得した正味の遺産額が1億6,000万円か配偶者の法定相続分相当額のどちらか多い金額までは、配偶者に相続税がかからない制度です。配偶者に相続税がかからないなら、配偶者が取得した㎡単価の高い宅地よりも、配偶者以外の親族が取得した㎡単価の低い宅地を先に選び、税を負担する親族の課税価格を下げるほうが、納税額の合計が小さくなる場合があります。
| 取得者 | 財産 | 区分 | 面積(㎡) | 評価額(千円) |
|---|---|---|---|---|
| 妻 | 自宅敷地 | 特定居住用宅地等 | 330 | 70,000 |
| 長男 | 賃貸マンション用敷地 | 貸付事業用宅地等 | 200 | 100,000 |
| 妻と長男が1/2ずつ | 預貯金 | ― | ― | 30,000 |
乗数後の㎡単価だけを見れば、自宅 70,000 ÷ 330 × 2.64 = 560.0千円>賃貸 100,000 ÷ 200 = 500.0千円で、妻が取得する自宅敷地が先です。自宅敷地330㎡は200㎡の枠を全部使うので、賃貸マンション用敷地と同時には選べません。どちらか1つを選んだときの相続税を、課税価格から順に計算します。
| 計算の順 | 妻の自宅敷地を選ぶ | 長男の賃貸マンション用敷地を選ぶ |
|---|---|---|
| 特例の減額 | 70,000 × 80% = 56,000 | 100,000 × 50% = 50,000 |
| 妻の課税価格 | 70,000 − 56,000 + 15,000 = 29,000 | 70,000 + 15,000 = 85,000 |
| 長男の課税価格 | 100,000 + 15,000 = 115,000 | 100,000 − 50,000 + 15,000 = 65,000 |
| 課税価格の合計 | 144,000 | 150,000 |
| 基礎控除(30,000+6,000×2人) | 42,000 | 42,000 |
| 課税遺産総額 | 102,000 | 108,000 |
| 法定相続分(1/2)の取得金額 | 51,000 | 54,000 |
| 相続税の総額(税率30%・控除7,000を2人分) | (51,000 × 30% − 7,000)× 2 = 16,600 | (54,000 × 30% − 7,000)× 2 = 18,400 |
| 長男の税額(総額 × 長男の課税価格 ÷ 合計) | 16,600 × 115,000 ÷ 144,000 ≒ 13,256.9 | 18,400 × 65,000 ÷ 150,000 ≒ 7,973.3 |
| 妻の税額(配偶者の税額軽減後) | 0 | 0 |
| 納税額の合計 | 13,256.9 | 7,973.3 |
妻の課税価格は2,900万円でも8,500万円でも1億6,000万円以下なので、どちらの選び方でも妻の税額は0です。㎡単価の低い長男が取得する賃貸マンション用敷地を選ぶほうが、納税額の合計は約528万円少なくなります。減額は自宅敷地のほうが600万円大きいのに、その減額が税のかからない妻の課税価格を減らすだけで、長男の税額には効きません。長男の税額は按分割合を小数点以下2位で調整する方法(相続人全員が選んだ場合)もあり、その場合は端数が変わります。この選び方には、特例の対象になり得る宅地を取得した妻の同意が要ります(選ぶ宅地は取得者全員の同意で決め、申告期限までに分割されていることが原則です)。
出典:相続税法19条の2(e-Gov法令検索)/タックスアンサー No.4152 相続税の計算/タックスアンサー No.4158 配偶者の税額の軽減/相続税法基本通達17-1(あん分割合)
二次相続まで見た選び方=長男が自宅敷地を取得する案も比べる
一次相続で妻が自宅敷地を取得する分け方が、二次相続まで通して得かどうかは別の問題です。二次相続で長男が自宅敷地を相続するときに特例を使えないなら、一次相続で長男が自宅敷地と賃貸マンション用敷地の両方を取得する案も比べます。長男が一次相続で自宅敷地に特定居住用宅地等の特例を使うには、相続開始の直前に被相続人と同じ家に住んでいて、申告期限まで住み続け、敷地を持ち続けることが要ります。生計を一にしていても別居の長男は、被相続人の自宅の敷地には使えません。被相続人に配偶者がいる一次相続では、別居の親族が使う持ち家のない親族の要件は使えません。取得者ごとの要件は特定居住用宅地等の取得者別の要件に整理しています。
一次相続で配偶者に寄せる分け方は、二次相続まで通して比べると判断しやすくなります。配偶者控除の使いすぎと二次相続
出典:租税特別措置法69条の4第3項第2号(e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
 小規模宅地の特例は申告期限まで保有・居住が必要|いつまで何を続けるかを類型別に、途中で売った・取得者が亡くなったとき
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。