
この記事の要点
- 貸付事業用宅地等は、被相続人等が相当の対価で貸していた建物・構築物の敷地を、取得した親族が申告期限まで貸付事業と保有を続けるとき、200㎡まで相続税評価額を50%減額できる区分です
- 不動産貸付業・駐車場業・自転車駐車場業のほか、貸家1軒の準事業や貸宅地(底地)も入り、入口では規模は問われません
- 相続開始の時に貸付けが続いていたかで判定し、貸していた部屋が退去後に募集中となっている一時的な空室の敷地は含まれ、建築中の建物や、完成後に入居者を募集しているだけの新築の敷地は含まれません
- 相続開始前3年以内に新たに貸し始めた土地は原則として対象外で、数える起点は取得日ではなく貸付開始日です
- 3年を超えて貸していれば規模は問われず、5棟10室が問われるのは3年以内に貸し始めた土地を特定貸付事業の例外で救うときだけです
アパートや貸駐車場の敷地を相続したとき、その土地の相続税評価額を200㎡まで50%減額できる区分が、小規模宅地等の特例の貸付事業用宅地等です。使えるかどうかは、土地の側の4つ(相当の対価・建物か構築物の敷地・相続開始の時の貸付け・貸し始めてから3年超〔例外あり〕)と、取得した親族の側の2つ(申告期限まで事業を続ける・土地を持ち続ける)で決まります。
4つの区分をまとめた全体像は小規模宅地等の特例の全体像で確かめられます。
貸付事業用宅地等とは|200㎡まで50%の減額(準事業・貸宅地も入る)
貸付事業用宅地等とは、被相続人または被相続人と生計を一にしていた親族(以下、被相続人等)が貸付事業に使っていた宅地等で、相続か遺贈で取得した親族が申告期限まで貸付事業と保有を続けるものをいいます。租税特別措置法第69条の4第3項第4号の区分で、減額は200㎡までの部分について評価額の50%です。
- 相当の対価で貸している(措置法施行令第40条の2第1項)
- 建物か構築物の敷地である(措置法第69条の4第1項)
- 相続開始の時に貸付事業に使われていた(措置法通達69の4-24の2)
- 貸し始めて3年を超えている。3年以内は特定貸付事業(事業的規模の貸付け)の例外だけ(措置法第69条の4第3項第4号)
- 取得した親族が申告期限まで貸付事業を続ける(措置法第69条の4第3項第4号イ・ロ)
- 取得した親族が申告期限まで土地を持ち続ける(措置法第69条の4第3項第4号イ・ロ)
土地の側の判定は、流れ図の5つの問い(4つの要件と3年縛りの例外)を上から順に通ります。
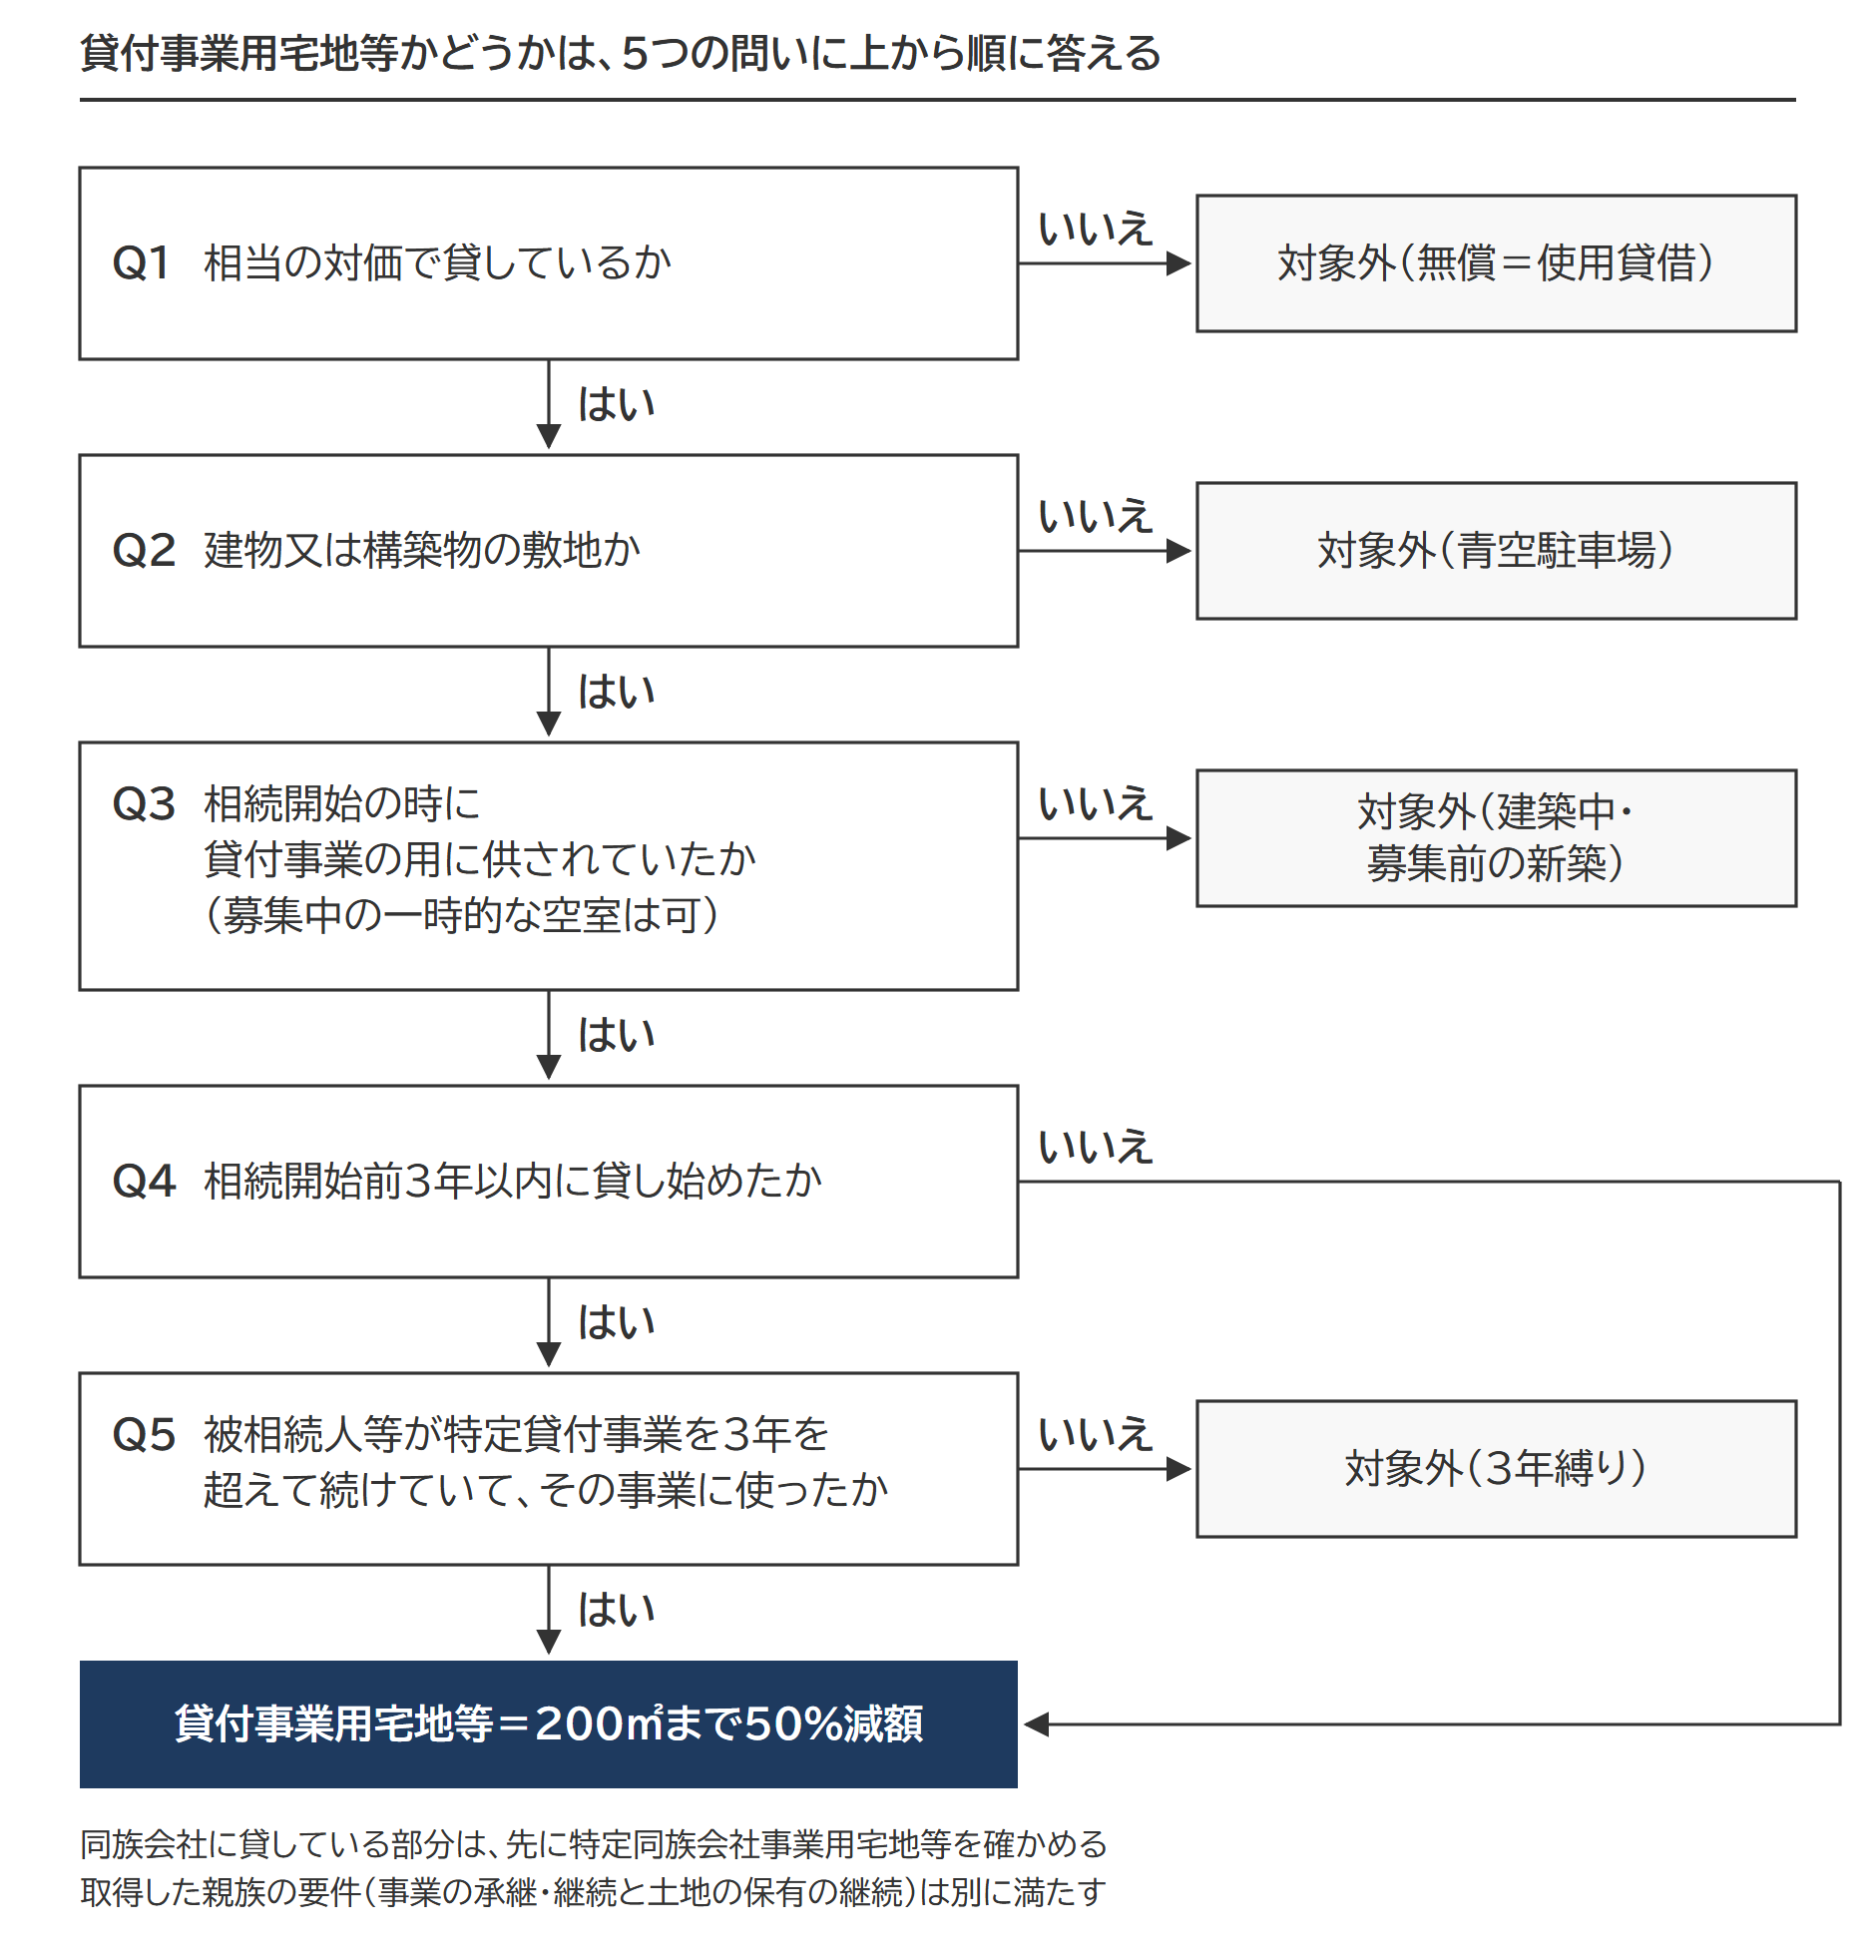
貸付事業に入るのは、不動産貸付業・駐車場業・自転車駐車場業と、事業と呼べる規模に至らない不動産の貸付けで相当の対価を得て継続的に行うもの(準事業)です。土地だけを貸している貸宅地(底地)も不動産貸付業に入ります。規模・設備の状況・営業形態は問わないと通達が定めているので、貸家1軒でも、相当の家賃で貸していれば入口は通ります。
建物の一部を自宅に使っていたなら、その部分の敷地は貸付事業用ではなく、同居の要件で特定居住用宅地等かどうかを判定します。床面積の割合で敷地を分ける方法は賃貸併用住宅の記事で確かめられます。
50%を掛けるのは、アパートの敷地なら貸家建付地(借家人の権利の分を差し引く評価)として、貸宅地なら貸宅地として評価した後の額です。200㎡を超える土地は、面積の按分で200㎡分を取り出します。設例は、1㎡30万円・200㎡のアパートの敷地(評価額6,000万円)で通します。
200㎡・評価額6,000万円のアパートの敷地の減額
前提:貸家建付地として評価した後の額が1㎡30万円
30万円 × 200㎡ = 6,000万円(評価額)
6,000万円 × 50% = 3,000万円(減額される金額。200㎡以内なので全部が対象)
6,000万円 - 3,000万円 = 3,000万円(課税価格に入る金額)
300㎡なら評価額9,000万円、減額は 9,000万円 × 200㎡/300㎡ × 50% = 3,000万円
| 貸し始めた時期と規模 | 判定 | 減額(万円) | 課税価格(万円) |
|---|---|---|---|
| 相続開始の8年前から貸している(貸家1軒の準事業でもよい) | 貸付事業用宅地等 | 3,000 | 3,000 |
| 相続開始の2年前に貸し始め、ほかに貸付けはない | 対象外(3年以内の貸付け) | 0 | 6,000 |
| 相続開始の2年前に貸し始めたが、被相続人が3年を超えて特定貸付事業(10室以上)を続けていた | 貸付事業用宅地等(特定貸付事業の例外) | 3,000 | 3,000 |
表の金額は万円(万円未満は四捨五入)。
出典:タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)/租税特別措置法第69条の4第3項第4号(e-Gov法令検索)/措置法通達69の4-13(不動産貸付業等の範囲)
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
取得した親族の要件|事業の承継・継続と保有の継続(被相続人の貸付・生計一親族の貸付)
貸付事業用宅地等になるのは、被相続人の親族が相続または遺贈で取得した宅地等だけです。貸していたのが被相続人か、被相続人と生計を一にする親族かで、取得した親族に求められる要件が変わります。
| 要件 | 被相続人が貸していた土地 | 生計を一にする親族が貸していた土地 |
|---|---|---|
| 事業の承継 | 申告期限までに被相続人の貸付事業を引き継ぐ | 要件にない(もとから親族の事業) |
| 事業の継続 | 申告期限まで、その貸付事業を続ける | 相続開始前から申告期限まで、自分の貸付事業に使い続ける |
| 保有の継続 | 申告期限まで、その宅地等を持ち続ける | 申告期限まで、その宅地等を持ち続ける |
生計を一にする親族が貸していた土地は、その貸付けをしていた親族本人が取得した場合に限られ、ほかの親族が取得すると対象になりません。相続後すぐに売る予定の土地は、保有の継続でここから外れます。申告期限は、相続の開始があったことを知った日の翌日から10か月です。
生計一の親族が被相続人の土地を借りてアパートを建てていた場合、地代を払っていれば被相続人の貸宅地として、無償なら親族の貸付事業として判定します。地代を払っていた親族自身が土地を取得する場合は、賃貸借は貸主と借主が同じ人になる混同で消滅し(民法520条)、被相続人の貸付事業を引き継ぐ形になりません。裁決例でも同じ結論が示されています。
出典:措置法通達69の4-4(被相続人等の事業の用に供されていた宅地等の範囲)/相続税法第27条(e-Gov法令検索)/民法第520条(e-Gov法令検索)
入口の2つの関門|相当の対価と建物・構築物の敷地
相当の対価か、建物か構築物の敷地かのどちらかで外れると、3年や5棟10室を数えるまでもなく終わります。
相当の対価|固定資産税程度の地代や無償(使用貸借)は外れる
貸付事業は、準事業まで含めて「相当の対価を得て継続的に行う」ものに限られます。使用貸借通達では、貸主と借主の間に土地の公租公課に相当する金額以下の金額の授受があるにすぎない貸し借りも使用貸借です。固定資産税相当額以下の地代は、税務では無償(使用貸借)として扱われ、特例の対象になりません。
いくらなら相当の対価かを定めた基準は、小規模宅地等の特例の側にはありません。手がかりになるのは、同じ「相当の対価を得て継続的に行う」の語を使う、所得税の買換え特例の通達です。措置法通達37-3は、減価償却費や固定資産税その他の必要経費を回収してなお相当の利益が出る対価かどうかで判定するとしています。この目安を特例の判定に持ち込む明文はないので、判断の手がかりの一つにとどまると考えられます。
建物の所有者が被相続人等以外(生計を別にする親族や同族会社)のときは、その所有者が被相続人等に地代を払っているかを見ます。払っていれば貸宅地として被相続人の貸付事業に入り、払っていなければ使用貸借として外れます。建物の名義ごとの当てはめは、土地と建物の所有者が違う場合の小規模宅地等の特例に表でまとめた論点です。
出典:タックスアンサー No.4124 Q&A 事業的規模でない不動産貸付けの場合/措置法通達37-3(事業に準ずるものの範囲)/使用貸借通達1(昭和48年11月1日 直資2-189)
建物又は構築物の敷地|青空駐車場は外れる
2つめの関門は、土地の上に何があるかです。特例の対象は、建物または構築物の敷地に限られています。省令(租税特別措置法施行規則)は、耕作用の温室や暗渠のように、農地の上にあるものを除くだけで、構築物を積極的に定義していません。
アパート・貸店舗・貸家の敷地は建物の敷地で通ります。土地だけを貸している貸宅地も同じで、借地人が建てた建物の敷地です(建物の所有者は問いません)。問題は駐車場です。舗装も設備もない更地に線を引いただけの青空駐車場は、構築物の敷地に当たりません。アスファルト舗装や砂利敷きが構築物と認められる程度かの当てはめは、駐車場の小規模宅地等の特例の事例で確かめられます。
出典:租税特別措置法第69条の4第1項(e-Gov法令検索)/租税特別措置法施行規則第23条の2第1項(e-Gov法令検索)
相続開始の時に貸付事業の用に供されていたか|空室・建築中の扱い
貸付事業用宅地等かどうかは、相続開始の時に現実に貸付事業に使われていたかで判定します。ただし、一時的に賃貸されていなかったと認められる部分の敷地は、貸付事業用に含まれます。
国税庁の情報の設例は、10室のうち1室が相続開始の1か月前に空いた例です。空室の直後から不動産業者を通じて募集し、いつでも入居できる状態で管理していれば敷地全部が貸付事業用宅地等に当たるとしています。同じ設例で、子を住まわせるために募集を止めていた1室の敷地は、貸付事業用宅地等の対象外です(生計を一にする子が自分の居住に使っていたなら、居住用の区分で別に判定します)。判断の材料は次の4つです。
- 退去のあと、どれくらいで募集を始めたか
- 募集を続けていたことを示す資料(仲介業者との媒介契約、募集の広告)があるか
- 空いている間、その部屋を他の用途に使っていないか
- いつでも入居できる状態に管理されていたか
募集をやめたまま置いている部屋は、一時的な空室には当たらず、次に貸し始めた時が新たな貸付けの開始になるものと考えられます。措置法通達69の4-24の3が、宅地等や建物等に「何らの利用がされていない場合」から貸付事業に使い始めた場合を「新たに」に含めているためです。申告期限の時に空室があっても、相続開始の時と同じように募集して管理していれば、貸付事業は続いているものと認められます。
この「一時的」に日数の基準はありません。貸家建付地の評価で国税庁の質疑応答事例が示す「課税時期の前後の例えば1か月程度」は、賃貸割合を計算するときの目安で、特例の判定とは別の話です。
新築の賃貸物件は別です。建物を建築中のときや、完成後に入居者を募集しているだけの段階では、貸付事業の用に供されていた宅地等に当たりません。例外は、貸していた建物の建替えや移転のため、建築中に相続が開始し、速やかに貸し始めることが確実と認められるときです。この場合は通達69の4-5の取扱いで事業用の宅地等として扱われます。
出典:措置法通達69の4-24の2(被相続人等の貸付事業の用に供されていた宅地等)・69の4-5/国税庁 資産課税課情報 6 共同住宅の一部が空室となっていた場合/質疑応答事例 貸家建付地等の評価における一時的な空室の範囲
同族会社に貸している土地は先に特定同族会社事業用宅地等を確かめる
被相続人が同族会社に土地や建物を貸していた場合、特定同族会社事業用宅地等(400㎡・80%)に当たる部分は、貸付事業用宅地等から除かれます。除かれるのはその部分だけです。取得者が申告期限に役員でないために特定同族会社事業用宅地等に当たらない部分や、会社が不動産貸付業に使っている部分は、貸付事業用宅地等(200㎡・50%)として選べます。要件の本体は特定同族会社事業用宅地等の要件の記事です。
出典:国税庁 資産課税課情報 3 特定同族会社事業用宅地等と貸付事業用宅地等が混在する場合
相続開始前3年以内に貸し始めた土地は原則として外れる|3年縛り
相続開始前3年以内に新たに貸付事業の用に供された宅地等は、貸付事業用宅地等から除かれます。平成30年度の税制改正で入った、いわゆる3年縛りです。
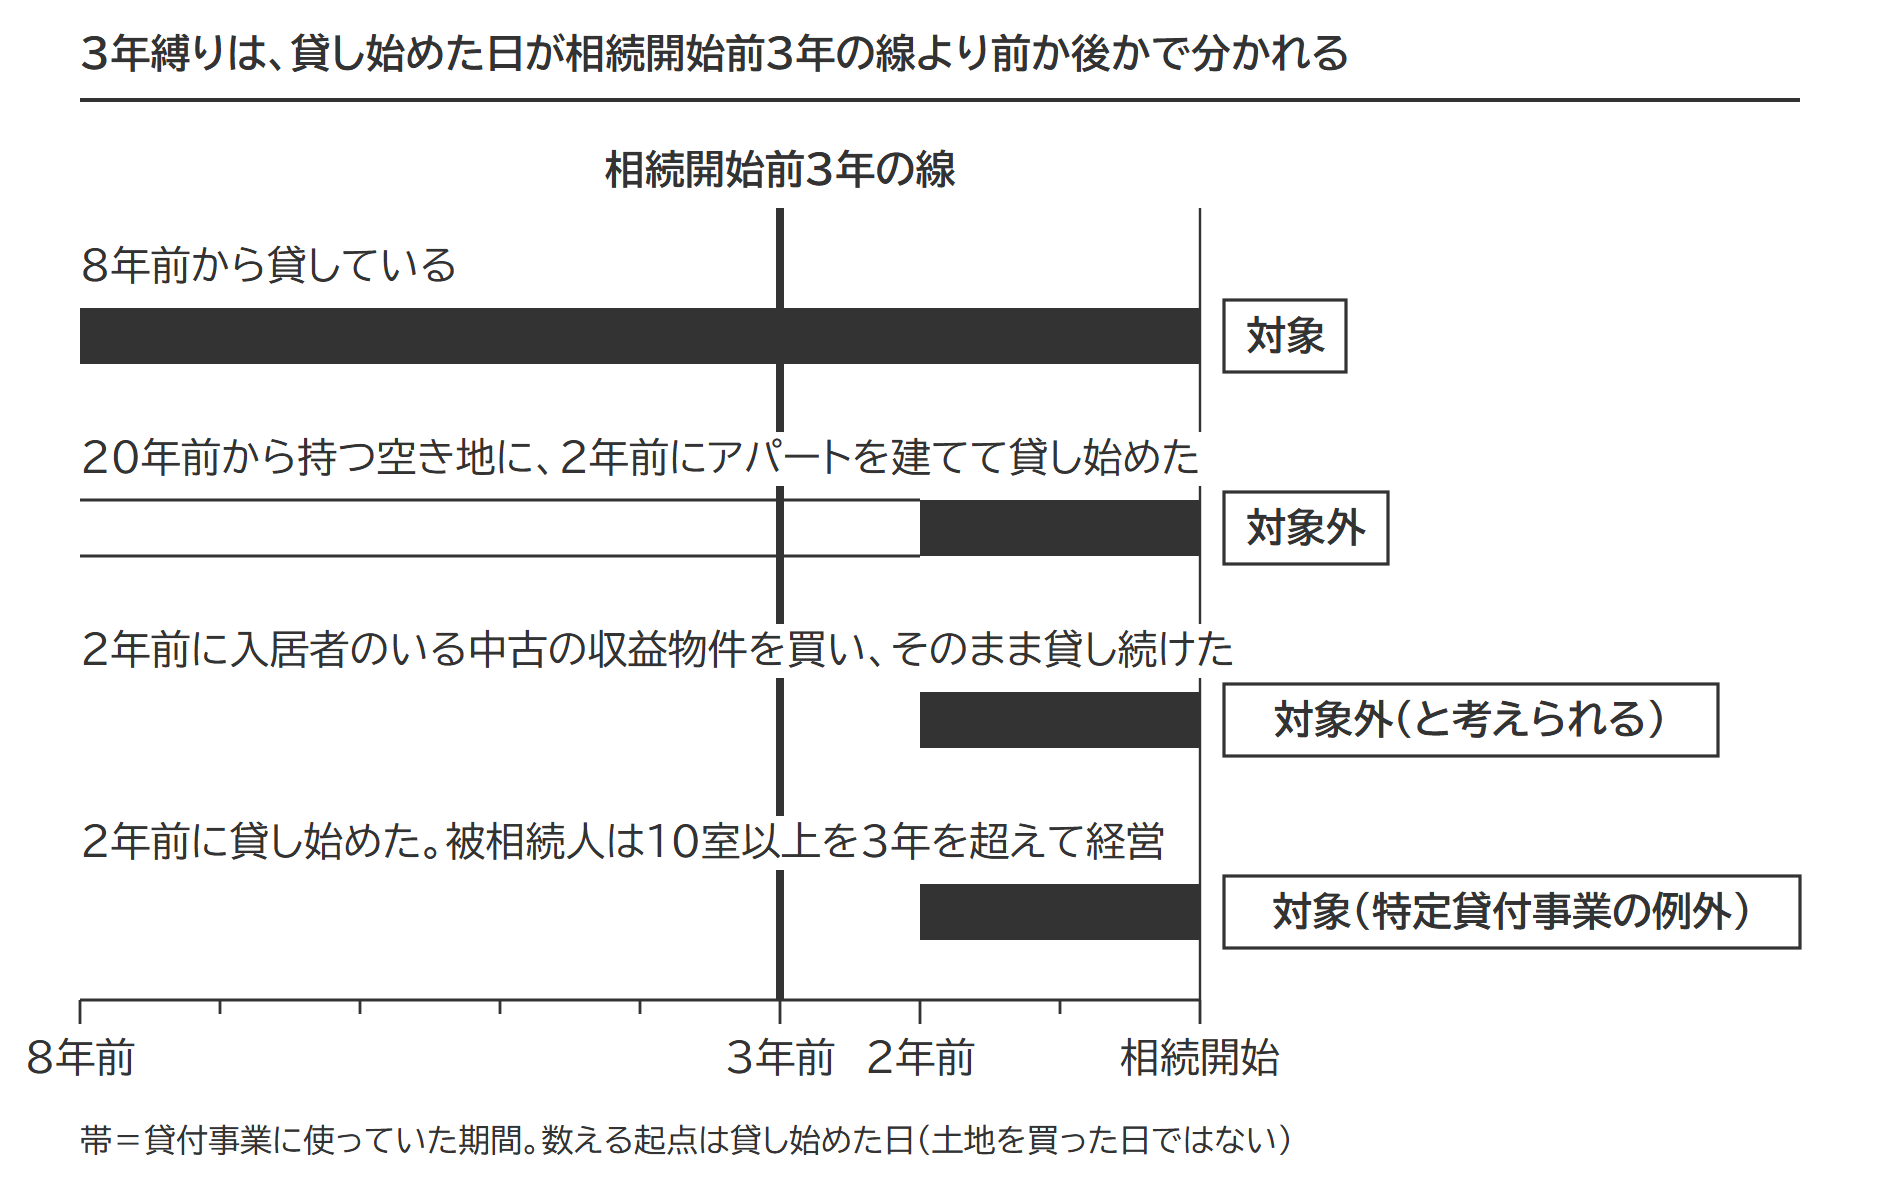
「新たに貸付事業の用に供された」の振り分け|転用・未利用・更新・退去・建替え・災害・相続取得・買換え
通達は「新たに」を、貸付事業以外の用に使っていた宅地等を貸付事業に使い始めた場合と、宅地等やその上の建物等が「何らの利用がされていない場合」から貸付事業に使い始めた場合の2つと定めています。
| 場面 | 「新たに」に当たるか | 起算点と条件 |
|---|---|---|
| 自宅や事業所を賃貸に回した(転用) | 当たる | 貸し始めた日から3年を数える |
| 空き地や空き家で賃貸を始めた(未利用地の利用開始) | 当たる | 貸し始めた日から3年を数える |
| 賃貸借契約の更新 | 当たらない | 更新前の貸付けが続いているものとして扱う |
| 賃借人の退去 | 当たらない | 退去後速やかに募集し、賃貸されていたとき(空室の間に他の用に使っていないときに限る)。起算点は退去前の貸付開始の時 |
| 建物の建替え | 当たらない | 建替え後速やかに募集し、賃貸されていたとき(建替え後の建物を他の用に使っていないときに限る)。起算点は建替え前の貸付開始の時。建替え前の建物の敷地でなかった部分は「当たる」 |
| 災害による休業 | 当たらない | 修繕その他の準備をして再開していたとき(休業中に他の用に使っていないときに限る)。起算点は休業前の貸付開始の時 |
| 相続や遺贈で取得した貸付物件をそのまま貸し続けた | 当たらない | 政令で「新たに」から外されている(相続開始前3年以内の相続で取得したものでもよい) |
| 貸していた物件を売り、別の物件を買って貸し始めた(買換え) | 当たると考えられる | 買い換えた宅地等は被相続人等の貸付事業に新たに使い始めたもの。起算点は買換え後の貸付開始の時 |
出典:措置法通達69の4-24の3(新たに貸付事業の用に供されたか否かの判定)/租税特別措置法施行令第40条の2第20項(e-Gov法令検索)
起算点は貸付開始日(取得日ではない)|途切れたあとは元の貸付開始日まで戻る
図の2つめのケースでは、土地の保有が20年でも、3年を数え始めるのは2年前の貸付開始の日です。3つめの中古の収益物件は、購入の時に被相続人の貸付事業が始まったものとして、新たに貸付事業の用に供したものに当たると考えられます。
建替え直後に相続が起きても、元の賃貸が10年前から続いていたのなら3年を満たしています。
3年以内でも助かる道|特定貸付事業(5棟10室)を3年超続けていた場合
相続開始の日まで3年を超えて特定貸付事業を続けていた被相続人等が、その事業に3年以内に新しく使い始めた宅地等は、除かれません。特定貸付事業は、貸付事業のうち準事業以外のもの、つまり事業と呼べる規模で行われている貸付事業です。
5棟10室の数え方|所得税基本通達26-9
事業と呼べる規模かどうかは、所得税の判定がそのまま持ち込まれ、不動産の貸付けが不動産所得を生ずべき事業として行われているかで決まります。その目安が所得税基本通達26-9の5棟10室です。
- 貸間・アパートは、貸すことのできる独立した室数がおおむね10以上
- 独立家屋の貸付けは、おおむね5棟以上
どちらかに当たれば、特に反証がない限り事業として扱われます。当たらなくても、賃貸料の収入の状況や貸付資産の管理の状況からみて準ずる事情があると認められれば、事業です。駐車場の台数を部屋数に換算する目安(たとえば駐車場5台を1室と数える)は、通達に書かれたものではありません。
駐車場・自転車駐車場で、自己の責任で他人の物を保管する形のものは、所得税では事業所得か雑所得になります。この形の駐車場は、事業所得を生ずべきものとして行われていれば特定貸付事業、雑所得なら準事業です。
青色申告特別控除の55万円・65万円は、不動産所得を生ずべき事業を営んでいることが要件の一つです。過去の確定申告でこの控除を取っていたことは、事業的規模で申告してきた事実の目安の一つになると考えられます(控除額の区分は、No.1373の令和8年分までの説明に基づきます)。
出典:措置法通達69の4-24の4(特定貸付事業の意義)・69の4-24の7(相続開始前3年を超えて引き続き貸付事業の用に供されていた宅地等の取扱い)/所得税基本通達26-9・27-2/タックスアンサー No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分
規模が問われるのは3年以内に貸し始めた土地だけ
相続開始前3年を超えて引き続き貸付事業に使われていた宅地等は、準事業でも貸付事業用宅地等に当たります。貸家が1軒だけでも、10年前から相当の家賃で貸し続けていれば対象です。5棟10室が出てくるのは、3年以内に貸し始めた土地を例外で救うときだけで、「規模がなければ使えない」との読み方は誤りです。
人がそろっている必要がある|生計一親族の貸付は別の人の貸付
例外が働くのは、特定貸付事業を行っていた被相続人等が、自分が行っていた特定貸付事業の用に宅地等を使った場合だけです。被相続人が10室以上を3年超経営していても、その土地に生計を一にする子が自分の名前で賃貸を始めた宅地等には及びません。物件ごとに人を見て分かれます。
- 先代から承継した15室のマンション=被相続人の特定貸付事業なので対象
- 3年以内に1室買い足したマンション=同じく対象
- 被相続人の土地に、生計一の子が3年以内に自分の名前で新築した10室=別の人の貸付けなので対象外
3年以内に特定貸付事業に使い始めたあと、相続開始までに規模が落ちて準事業になったときも、その宅地等は例外から外れます。判定するのは相続開始の時点だけでなく、貸し始めてから相続開始までの間、特定貸付事業が続いていたかどうかです。
出典:措置法通達69の4-24の6(特定貸付事業を行っていた「被相続人等の当該貸付事業の用に供された」の意義)・69の4-24の5
二次相続で引き継いだ賃貸物件は3年以内でも外れない|2つの救い
父から相続したアパートは、母が3年以内に亡くなっても3年縛りで外れません。父と母がどちらも事業的規模(特定貸付事業)で貸していたなら、父の期間を通算できるので、母が3年以内に買い足した物件の敷地にも例外が使えます。理由は政令の2つの手当てです。
1つめは、「新たに」に当たらないものとする手当てです。被相続人が相続開始前3年以内の相続や遺贈で貸付事業用の宅地等を取得し、引き続き貸付事業に使っていた場合、その宅地等は新たに貸付事業の用に供された宅地等に当たらないものとされます(措置法施行令第40条の2第20項・第9項の準用)。引き継いだ物件をそのまま貸し続けたなら、規模が準事業でも3年の壁は立ちません。
2つめは、先代の期間を通算する手当てです。特定貸付事業を行っていた被相続人が、死亡前3年以内の相続で先代の特定貸付事業に使われていた宅地等を取得していた場合、先代がその相続まで特定貸付事業を行っていた期間は、被相続人が行っていた期間とみなされます(第21項)。母が特定貸付事業を営んだ期間が2年でも、父の20年と合わせて22年で、3年を超えます。
出典:租税特別措置法施行令第40条の2第21項(e-Gov法令検索)/同第19項(特定貸付事業の定義)
200㎡の枠・申告の書類は別の記事で
貸付事業用宅地等を1つでも選ぶと、限度面積は特定事業用400㎡・特定居住用330㎡を200㎡に換算して合わせる調整計算に切り替わります。自宅とアパートのどちらに当てるかを比べる物差しは、面積ではなく、減額割合と限度面積の調整の乗数を掛けた1㎡当たりの減額金額です。計算の手順と設例を置いたのは限度面積要件の具体例です。
特例は、申告書に適用を受ける旨を書き、計算明細書を付けて初めて使えます。貸付事業用宅地等に固有の書類は、3年以内に貸し始めた宅地等がある場合に、3年を超えて特定貸付事業を行っていたことを明らかにする書類(賃貸借契約書、過去4年分の所得税青色申告決算書(不動産所得用)の写し)です。区分ごとの一覧は添付書類の一覧のとおりです。
相続前5年以内に買った貸付用不動産は令和9年から評価が変わる(案)
3年縛りとは別に、相続開始前5年以内に取得した貸付用不動産は、令和9年1月1日以後の相続から取得価額をもとにした評価に見直される案が公表されており、両方が働きます。見直しは令和8年度の税制改正で決まり、国税庁は令和8年9月18日に「貸付用不動産の評価について」の法令解釈通達の案を公表して意見を募り(10月18日まで)、令和8年10月29日の時点で確定した通達は公表されていません。案では、取得価額が通常の取引価額に相当すると認められれば、土地は取得価額に地価変動率を掛けた金額、家屋は取得価額から償却費を引いた金額の80%で評価でき、従来の評価より高くなることが多いと見込まれます。分譲マンションには令和6年からの区分所有補正率も重なり、マンションの小規模宅地等の特例と評価で扱っています。
出典:財務省 令和8年度税制改正の大綱(相続税等の財産評価の適正化)/国税庁「貸付用不動産の評価について(案)」(e-Gov 意見公募・別紙2)
よくある質問
青空駐車場にアスファルトを敷けば、すぐに特例を使えますか
構築物の敷地の関門は通りますが、舗装の時に新たに貸付事業に使い始めたことになるかは別に確かめます。もともと駐車場として相当の対価で貸していたのであれば、舗装をしただけで貸付けの開始の時期は動かないものと考えられます。何も貸していない更地を舗装して貸し始めたのであれば、そこから3年です。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例の宅地は申告後に選び直せるか|更正の請求では替えられない理由と、限度面積を超えたときの例外
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。