この記事の要点
- 落ちる場所は、宅地の使われ方(建物・構築物のない青空駐車場・販売用の土地・贈与で取得・無償貸付・老人ホーム入居後の用途と認定・区分所有で生計別・3年以内の貸付と事業開始)、取得者(家なき子の配偶者と同居相続人・持ち家・同族会社の役員・申告期限前の譲渡や転居)、面積(限度面積の超過)、手続(分割・同意・申告書への記載)に分かれる
- 使われ方は相続開始の直前の事実で決まり(措法69の4①)、あとから舗装しても賃料を取り始めても戻らない。相続開始前3年以内に貸し始めた土地は原則として外れる(措法69の4③四の括弧書き)
- 期限後申告でも特例は使える(措法69の4⑦=期限後申告書・修正申告書を含む)。未分割なら分割見込書を付けて申告期限から3年以内に分ければ使え、原則として落ちるのは見込書を付けない形と決定まで申告しない形
- 限度面積を超えて選ぶと選んだ全部が落ちる(措通69の4-11)。同じ通達のなお書きが期限後申告書・修正申告書での選び直しを認めるのは、限度面積の超過の場合
- 同意が要るのは特例対象宅地等を取得した全員(措令40の2⑤三)。未分割の宅地があると相続人全員が法定相続分で取得した扱いになり(相法55)、1人の同意が欠けると分割済みの自宅も選べない(平成19年10月24日裁決)
小規模宅地等の特例は、自宅の敷地が1億円なら課税対象を2,000万円まで下げますが、要件を1か所外した宅地には減額が残りません。使われ方で落ちた宅地は相続のあとで立て直せず、面積と手続で落ちた分には道が残ります。
通る側の判定は5つのステップで進むフローチャートにあり、下の一覧表の「ステップ」はその番号です。
小規模宅地の特例が使えないケースは、宅地の使われ方・取得者・面積・手続で分かれる
措置法69条の4第1項は、宅地等のうち要件を満たすものを「特例対象宅地等」、そのうち申告で選んだものを「選択特例対象宅地等」、限度面積に収まるものを「小規模宅地等」と三重に絞っています。使われ方と取得者で落ちるのは特例対象宅地等に入らない場合、面積で落ちるのは小規模宅地等にならない場合、手続で落ちるのは選択と分割が通らない場合です。
| No | 落ちる場所 | 根拠 | ステップ | 要件の本体 |
|---|---|---|---|---|
| 1 | 建物も構築物もない青空駐車場・更地 | 措法69の4①・措規23の2① | 1 | 駐車場の9つの事例 |
| 2 | 販売用の土地・雑所得の基因となる土地 | 措令40の2④・措規23の2③ | 1 | 特例の要件の総論 |
| 3 | 贈与で取得した宅地(暦年の加算対象・相続時精算課税・相続開始の年の贈与) | 措法69の4①・措通69の4-1 | 1 | 特例の要件の総論 |
| 4 | 老人ホームに入ったあと、自宅を貸した・事業に使った | 措令40の2③ | 1 | 老人ホーム入居中の要件 |
| 5 | 老人ホームに入っていて、相続開始の直前に要介護認定などがない・入居先が政令の施設でない | 措令40の2②・措規23の2②・措通69の4-7の3 | 1 | 老人ホーム入居中の要件 |
| 6 | 生活の拠点でない家に一時的に住んでいた | 措法69の4①・質疑応答事例 | 1 | 特定居住用宅地等の要件 |
| 7 | 区分所有の登記がある二世帯住宅で、2階の子と生計が別 | 措令40の2④括弧書き・⑬一・措通69の4-7の4 | 1・3 | 二世帯住宅の14ケース |
| 8 | 同族会社や生計を別にする親族に無償で貸していた(使用貸借) | 措通69の4-23(1)括弧書き・措令40の2① | 2 | 特定同族会社事業用宅地等 |
| 9 | 相続開始前3年以内に貸し始めた | 措法69の4③四括弧書き・措令40の2⑲ | 2 | 貸付事業用宅地等の3年縛り |
| 10 | 相続開始前3年以内に事業を始めた(建物などの価額が15%未満) | 措法69の4③一括弧書き・措令40の2⑧ | 2 | 特定事業用宅地等の要件 |
| 11 | 個人の事業用資産の納税猶予を受ける人がいる相続の特定事業用宅地等 | 措法69の4⑥ | 2 | 特定事業用宅地等の要件 |
| 12 | 同族会社の事業が不動産貸付業・駐車場業 | 措法69の4③一括弧書き・措令40の2⑦ | 2 | 特定同族会社事業用宅地等 |
| 13 | 家なき子=配偶者か同居の相続人がいる | 措法69の4③二ロ括弧書き・措令40の2⑭ | 3 | 家なき子特例の要件 |
| 14 | 家なき子=3年以内に親族などの持ち家に住んだ・いま住む家屋を所有したことがある・納税義務者の区分 | 措法69の4③二ロ(1)(2)・措令40の2⑮・措規23の2④ | 3 | 家なき子特例の要件 |
| 15 | 同族会社の役員でない・会社が清算中 | 措規23の2⑤・措令40の2⑱ | 3 | 特定同族会社事業用宅地等 |
| 16 | 申告期限より前に売った・住まなくなった・事業をやめた | 措法69の4③一〜四 | 3 | 特定事業用宅地等の要件 |
| 17 | 限度面積を超えて選んだ | 措法69の4②・措通69の4-11 | 4 | 限度面積要件 |
| 18 | 未分割のまま分割見込書を付けずに申告した・3年を超えて分割した | 措法69の4④・措規23の2⑧六 | 5 | 未分割の手続 |
| 19 | 特例対象宅地等を取得した全員の同意がない | 措令40の2⑤三・相法55 | 5 | 添付書類と付表1 |
| 20 | 申告書に適用を受ける旨を書かない・明細書を付けない | 措法69の4⑦⑧ | 5 | 期限後申告の早見表 |
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
宅地の使われ方で落ちる
使われ方は相続開始の直前の事実で決まり(措置法69条の4第1項「相続の開始の直前において」)、ここで特例対象宅地等に入らなければ、取得者が誰でも使えません。相続が起きてから舗装しても、賃料を取り始めても戻りません。
建物も構築物もない土地は、対象が「財務省令で定める建物又は構築物の敷地の用に供されているもの」に限られるため落ちます(措置法69条の4第1項)。ロープを張っただけの月極駐車場は、賃料が入っていても入口を通りません。敷地を耕作などに使う温室・暗渠の類も省令(措置法施行規則23条の2第1項)で除かれ、アスファルトや砂利を敷いた駐車場が構築物の敷地に当たるかは、地面の状態で分かれます。
出典:租税特別措置法69条の4第1項(e-Gov法令検索)/租税特別措置法施行規則23条の2第1項(e-Gov法令検索)
無償の貸付けは「事業」に当たりません。措置法施行令40条の2第1項が事業に準ずるものと定めるのは「相当の対価を得て継続的に行う」貸付けで、同族会社に貸していた土地も、措置法関係通達69の4-23(1)の括弧書き「当該貸付けが同条第1項に規定する事業に該当する場合に限る」で、この事業の範囲に絞られます。使用貸借の土地は、特定同族会社事業用宅地等でも、生計を別にする親族に無償で貸した土地でも入口で落ち、地代が固定資産税と同じ程度の場合は貸付事業用宅地等の相当の対価の節で確かめます。
出典:租税特別措置法施行令40条の2第1項(e-Gov法令検索)/措置法通達69の4-23(法人の事業の用に供されていた宅地等の範囲)|国税庁
老人ホームに入って空いた自宅の敷地が外れるのは、入居後に事業の用か、被相続人等(被相続人と生計を一にしていた親族を含む)以外の者の居住の用に使った場合です(措置法施行令40条の2第3項)。入居の直前に被相続人と生計を一にしていた親族がそのまま住んでいても、空き家のままでも落ちません。
入居先が施行令40条の2第2項の住居・施設でない場合と、相続開始の直前に要介護認定か要支援認定、市町村の基本チェックリストでの該当(措置法施行規則23条の2第2項)、障害支援区分の認定(施行令40条の2第2項2号)のどれも受けていない場合も外れます。判定の時点は入居時でなく相続開始の直前です(措置法関係通達69の4-7の3)。申請中に亡くなってあとから認定が出れば、認定の効力が申請日にさかのぼります。施設の範囲は老人ホーム入居中の要件に、住み続ける親族の生計一の範囲は同居要件の記事にあります。
出典:措置法通達69の4-7の3(要介護認定等の判定時期)|国税庁/質疑応答事例 老人ホームに入所していた被相続人が要介護認定の申請中に死亡した場合の小規模宅地等の特例|国税庁
住んでいた事実があっても、生活の拠点でなければ「居住の用に供されていた宅地等」になりません。国税庁の質疑応答事例は、建築期間中だけの仮住まい、特例を受けるためだけの一時的な入居、趣味や保養のために持つ建物を、生活の拠点を置いた建物とはいえない例に挙げています。入院で空けていた自宅や単身赴任の扱いは特定居住用宅地等の要件にあります。
出典:質疑応答事例 小規模宅地等の特例の対象となる「被相続人等の居住の用に供されていた宅地等」の判定|国税庁
相続開始前3年以内に新たに貸付事業の用に供した宅地等も外れます(措置法69条の4第3項4号の括弧書き)。例外は、相続開始の日まで3年を超えて特定貸付事業(準事業(事業の規模に至らない有償の貸付け)以外の貸付事業=施行令40条の2第19項)を続けていた被相続人等の宅地等です。事業用で同じ型に当たるのは、3年以内に新たに事業の用に供し、建物や減価償却資産の価額が宅地の価額の15%未満の宅地等です(同項1号の括弧書き・施行令40条の2第8項)。個人の事業用資産の納税猶予(贈与税・相続税)を受ける人がいると、その贈与者・被相続人から相続や遺贈で取得した特定事業用宅地等には、この特例を使えません(措置法69条の4第6項)。
販売用の土地と、雑所得の基因となる土地
措置法施行令40条の2第4項は、所得税法上の棚卸資産(売るために持つ商品などの資産)に当たる宅地等を対象から外しています。不動産業を営んでいた被相続人が分譲用に仕入れた土地は、事業に使っていたように見えても特例対象宅地等になりません。
棚卸資産に準ずるものとして、措置法施行規則23条の2第3項が雑所得の基因となる土地や土地の上に存する権利を加えています。売って得る所得が譲渡所得ではなく雑所得になる土地、つまり営利を目的として継続的に売買していた土地のうち、事業の棚卸資産に当たらないものがここに当たります。土地を売った所得は原則として譲渡所得なので、売るつもりで持っていただけでは当たりません。
出典:租税特別措置法施行令40条の2第4項(e-Gov法令検索)/租税特別措置法施行規則23条の2第3項(e-Gov法令検索)
贈与で取得した宅地=暦年の加算対象・相続時精算課税・相続開始の年の贈与
特例の対象は「相続又は遺贈により取得した」宅地等です(措置法69条の4第1項)。贈与で取得した宅地は、相続税の課税価格に加算される宅地でも特例対象宅地等に入りません(措置法関係通達69の4-1)。
| 取得の原因 | 特例 |
|---|---|
| 相続 | 対象になる |
| 遺贈 | 対象になる |
| 死因贈与(贈与者の死亡で効力が生じる贈与) | 対象になる(措令40の2⑤) |
| 暦年課税の贈与(相続開始前3年以内=段階的に7年以内へ延長中=の加算対象を含む) | 対象にならない |
| 相続時精算課税の贈与 | 対象にならない |
| 相続開始の年の贈与 | 対象にならない |
相続開始の年の贈与は贈与税の申告をしないので相続で取ったように見えますが、国税庁の質疑応答事例は、相続税の課税価格に加算されても特例の適用はないとしています。
出典:措置法通達69の4-1(特例対象宅地等に贈与財産は含まれない)|国税庁/質疑応答事例 相続開始の年に被相続人から贈与を受けた宅地に係る小規模宅地等の特例の適用の可否|国税庁
区分所有の登記がある二世帯住宅で、2階の子と生計が別のとき
1階に親、2階に子が住む一棟の建物は、区分所有の登記がなければ、子の居住部分まで含めて敷地全体が被相続人等の居住の用になります(措置法施行令40条の2第4項の括弧書き)。区分所有建物である旨の登記があると(措置法関係通達69の4-7の4)、被相続人の居住部分に対応する敷地だけが残り、2階の子は同居親族になりません(措置法施行令40条の2第13項1号)。
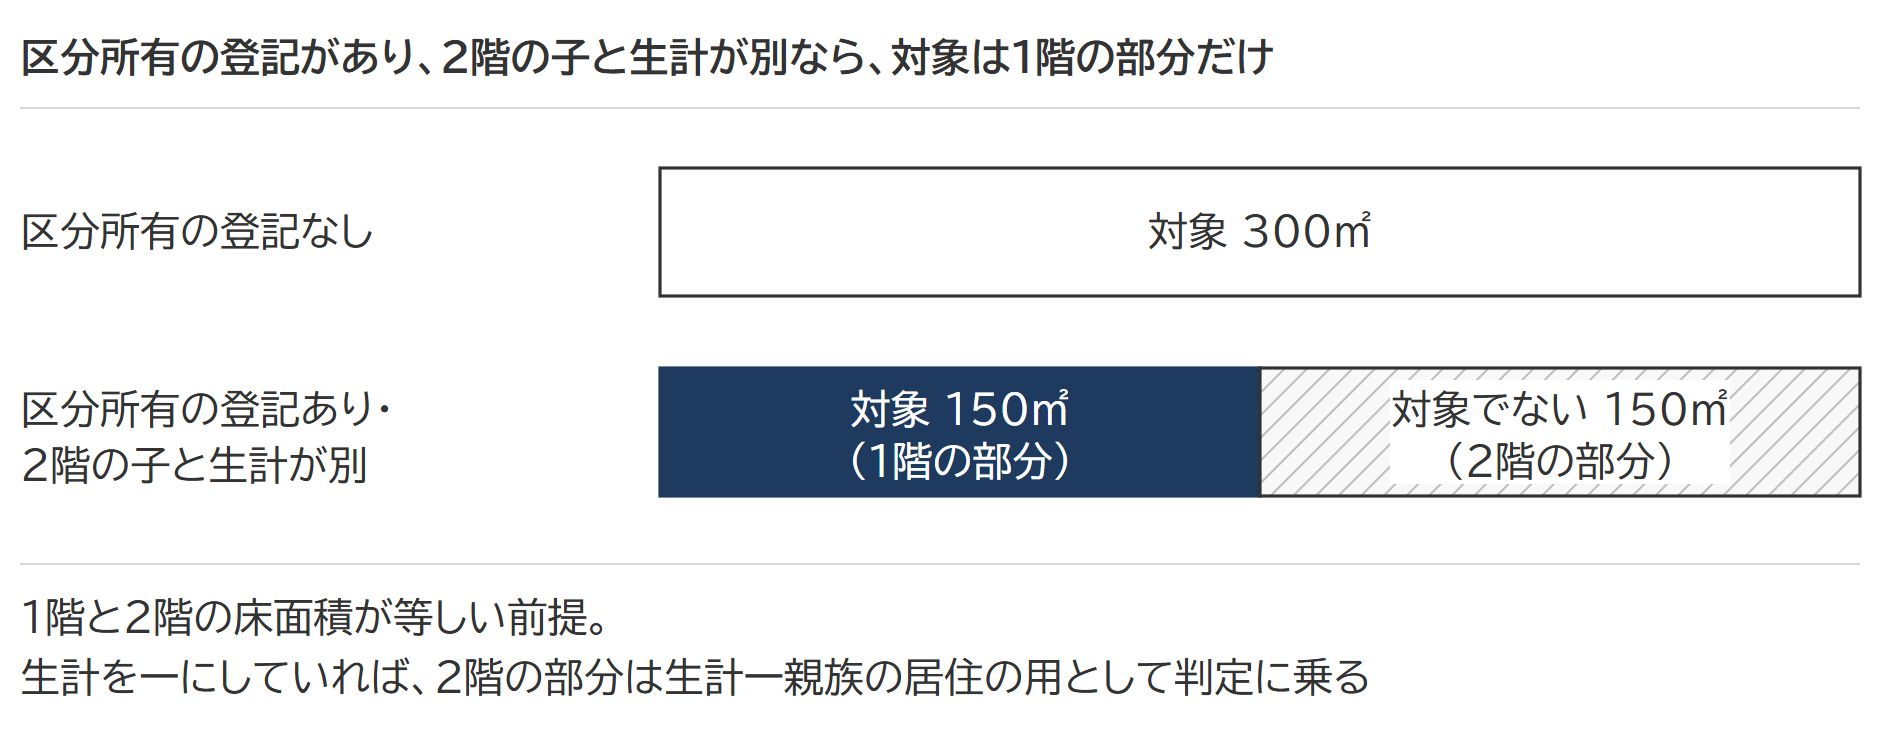
落ちるのは、その子が被相続人と生計を別にしていた場合です。生計を一にしていれば、2階の部分は生計一親族の居住の用(措置法69条の4第3項2号ハ)として判定に乗ります。登記の有無と取得者の組合せは二世帯住宅の14ケースにあります。
出典:租税特別措置法施行令40条の2第4項・第13項(e-Gov法令検索)/措置法通達69の4-7の4(建物の区分所有等に関する法律第1条の規定に該当する建物)|国税庁
取得者で落ちる
特例対象宅地等は、区分ごとに決まった親族が取得したものに限られます(措置法69条の4第3項各号)。宅地が使われ方の要件を満たしていても、取った人の要件で外れれば、その人の取得分は特例対象宅地等になりません。
特定同族会社事業用宅地等を取る親族は、申告期限において宅地を使っていた同族会社の役員(清算人を除く)でなければならず(措置法施行規則23条の2第5項)、相続のときに役員でも期限までに退任すれば外れます。会社の側にも条件があります。事業が不動産貸付業・駐車場業・自転車駐車場業・準事業ならこの区分に入らず(措置法69条の4第3項1号の括弧書き・施行令40条の2第7項)、申告期限に清算中の法人も対象外です(同条18項)。
出典:租税特別措置法施行規則23条の2第5項(e-Gov法令検索)
取得者の要件は、相続開始の時から申告期限(相続の開始があったことを知った日の翌日から10か月以内=相続税法27条1項)まで続けることを求めています。配偶者に続ける要件がないのは特定居住用宅地等(2号)だけで、特定事業用(1号)・特定同族会社事業用(3号)・貸付事業用(4号)は、配偶者が取っても申告期限まで保有と事業の継続が要ります。期限を過ぎてから売っても住まなくなっても、減額は取り消されません。期限前の分岐は同居親族として使えないときに残る道と転業・廃業・譲渡した場合の判定にあります。
家なき子=配偶者か同居の相続人がいるときは要件を満たさない
別居の親族が自宅の敷地を取る家なき子の型は、「当該被相続人の配偶者又は相続開始の直前において当該被相続人の居住の用に供されていた家屋に居住していた親族で政令で定める者がいない場合に限る」と括弧書きされています(措置法69条の4第3項2号ロ)。母が健在なら、別居の長男は家なき子になれません。「政令で定める者」は相続人です。放棄があってもなかったものとして数えるため(施行令40条の2第14項)、同居していた二男が放棄して長男が取っても、同居の相続人がいる扱いのままです。
取得者の側では、相続開始前3年以内に、自分・配偶者・3親等内の親族・特別の関係がある法人(施行令40条の2第15項)が所有する国内の家屋に住んだことがあると外れます(ロ(1))。相続開始のときに住んでいる家屋を過去のどこかの時点で所有していたことがある場合も同じです(ロ(2))。かつて自分名義だった家を子に贈与し、そのまま住み続けている形がこれに当たります。取得者は、相続税法1条の3第1項1号・2号の納税義務者か、4号のうち日本国籍を持つ人に限られ(措置法施行規則23条の2第4項)、申告期限まで宅地を持ち続けることも要件です(ロ(3))。家なき子特例のチェックシートで順に確かめられます。
出典:租税特別措置法69条の4第3項2号ロ(e-Gov法令検索)/租税特別措置法施行令40条の2第14項・第15項(e-Gov法令検索)/租税特別措置法施行規則23条の2第4項(e-Gov法令検索)
面積で落ちる=限度面積を超えて選ぶと、選んだ全部が落ちる
限度面積要件(措置法69条の4第2項)を満たさない選択は、超えた部分だけでなく「その選択特例対象宅地等のすべてについて同条第1項の適用がない」と扱われます(措置法関係通達69の4-11)。330㎡の枠に340㎡を選んで申告すれば、減額は0㎡です。
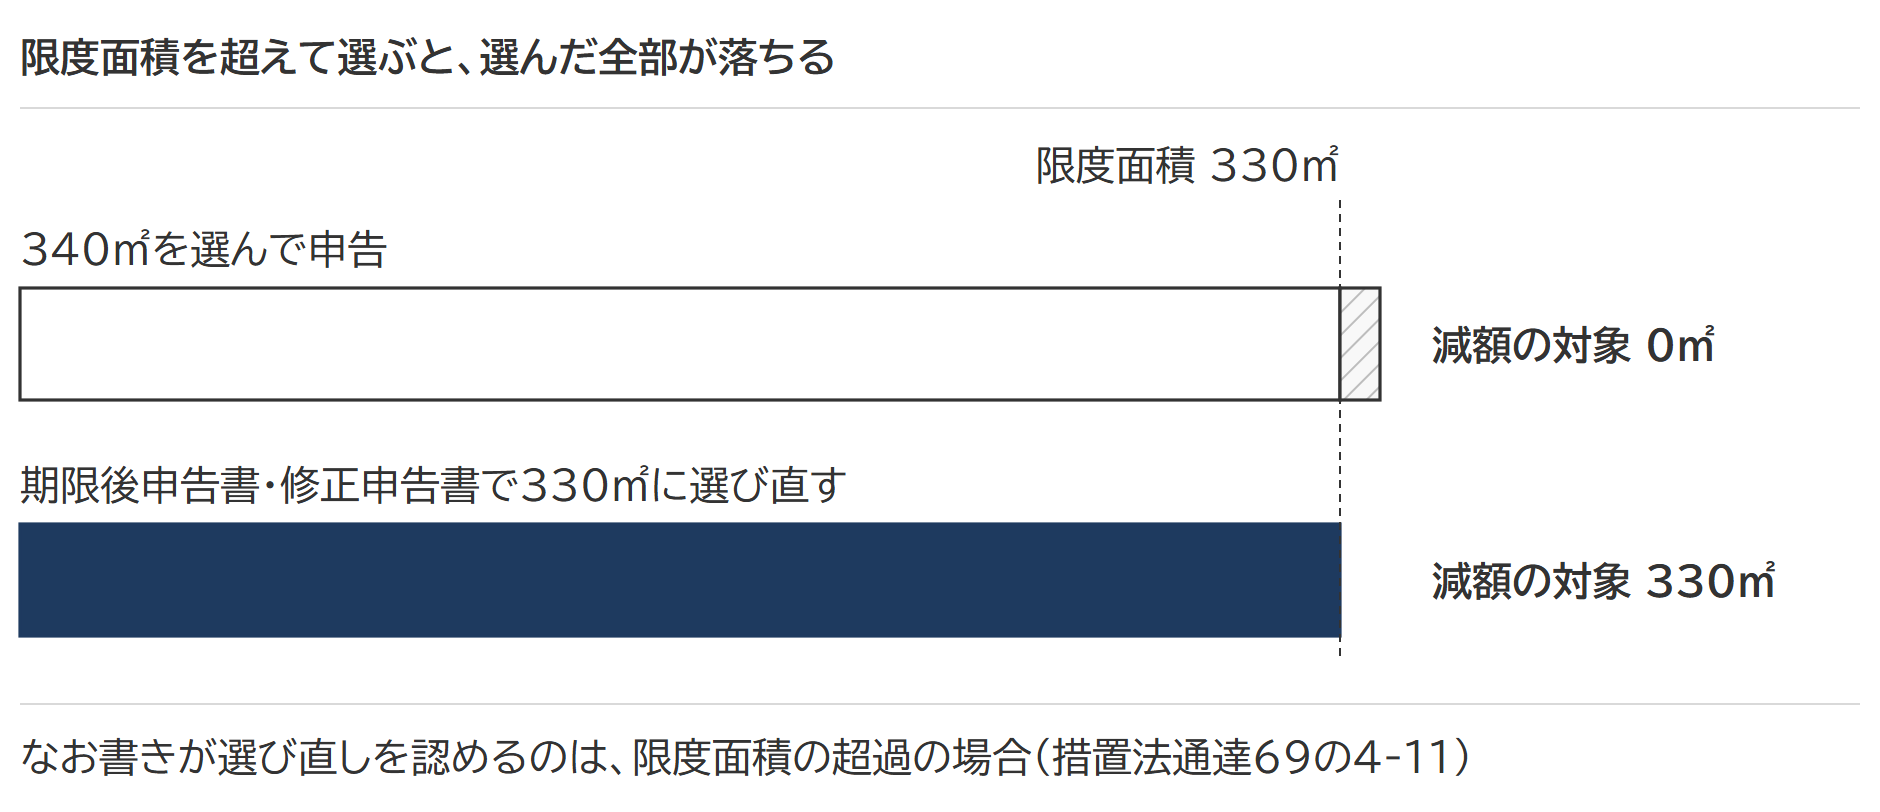
同じ通達のなお書きが選び直しを認めるのは、この限度面積の超過の場合で、その後の期限後申告書や修正申告書で限度面積要件を満たすようになれば適用があります。限度面積の数え方と併用の式は限度面積要件の5つの事例にあります。
出典:租税特別措置法69条の4第2項(e-Gov法令検索)/措置法通達69の4-11(限度面積要件を満たさない場合)|国税庁
手続で落ちる
要件を全部満たした宅地でも、分割・同意・申告書への記載の3つを通らなければ選択特例対象宅地等になりません。
申告期限までに分割されていない宅地等には特例を適用せず(措置法69条の4第4項)、救いはただし書で、申告期限から3年以内に分割されれば使えます。その条件が「申告期限後3年以内の分割見込書」の添付で、申告期限までに未分割だった宅地について申告書に付ける書類です(措置法施行規則23条の2第8項6号)。この申告書には期限後申告書と修正申告書が含まれるので(第7項の括弧書き)、期限後申告でも特例は使え、見込書も期限後申告書に付けられます。
原則として落ちるのは、見込書を付けずに申告した場合、承認なしに3年を超えて分割した場合、税務署長の決定があるまで申告しなかった場合です。特定計画山林の特例(山林に使う別の特例)を受けている相続では、このただし書を使えません(第4項の括弧書き)。分割見込書の記載例と承認申請書・期限後申告の場合別の早見表に、それぞれの手続があります。
申告書そのものも要件で、適用を受ける旨を記載し、計算の明細書などを添付した場合に限り適用されます(第7項)。申告書の提出や記載・添付がなかったことにやむを得ない事情があると税務署長が認めたときは、あとから書類を出して適用を受けられ(第8項)、分割見込書の付け忘れもこの宥恕(事情を認めて救うこと)の対象です。
出典:租税特別措置法69条の4第4項・第7項・第8項(e-Gov法令検索)/租税特別措置法施行規則23条の2第8項(e-Gov法令検索)
未分割の宅地があると、同意者が増える=1人でも欠けると分割済みの自宅も選べない
特例の選択には、特例対象宅地等を取得した全ての個人の同意を証する書類が要ります(措置法施行令40条の2第5項3号)。同意が要るのは特例対象宅地等を取得した人で、取得しなかった相続人の同意は要りません。特定計画山林や納税猶予の対象まで含めて取得した個人が1人なら、同意の書類そのものが要りません(同項ただし書)。
未分割の宅地があると、同意が要る人の範囲が広がります。未分割の財産は、各共同相続人が法定相続分で取得したものとして課税価格を計算するので(相続税法55条)、未分割の賃貸マンションの敷地がある相続では、相続人全員がその特例対象宅地等を取得した扱いです。国税不服審判所の平成19年10月24日裁決も、未分割の特例対象宅地等を取得する可能性のある者は同意者に入るとし、1人の同意を欠く申告に特例を認めていません。遺言で自宅を取った長男が自宅に特例を使うにも、未分割の敷地を持つ二男の同意が要ります。
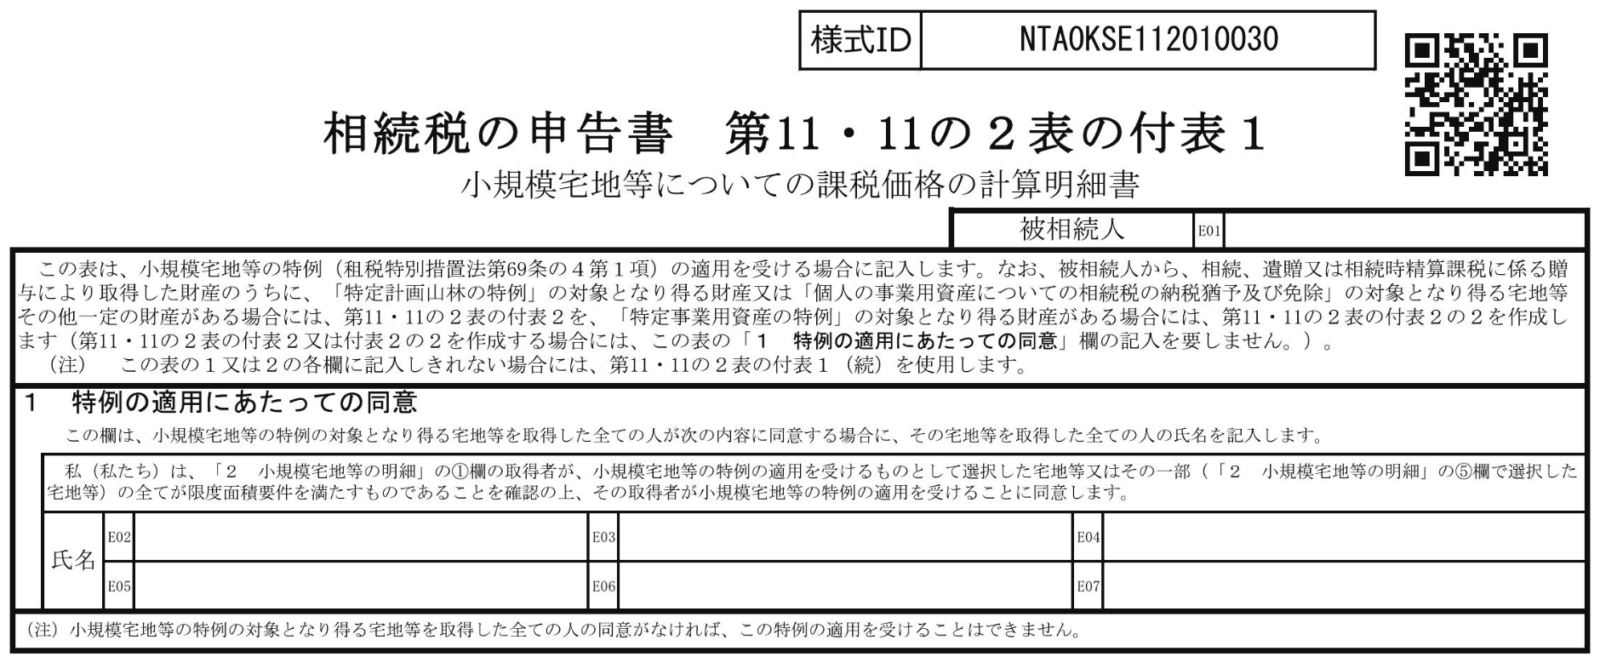
申告書の付表1「1 特例の適用にあたっての同意」が、取得した全員の同意を書く欄です。欄の注には「小規模宅地等の特例の対象となり得る宅地等を取得した全ての人の同意がなければ、この特例の適用を受けることはできません」とあります。書き方は付表1に書く3点にあります。
出典:租税特別措置法施行令40条の2第5項(e-Gov法令検索)/相続税法55条(e-Gov法令検索)/相続税の申告書 第11・11の2表の付表1(令和6年1月分以降用)|国税庁
落ちたあとに残る道
使われ方で落ちた宅地は相続開始の直前の事実で確定して動かせませんが、手続と面積で落ちた分には道が残ります。
| 落ちた場所 | 残る道 | 根拠 |
|---|---|---|
| 未分割 | 分割見込書を付けて申告し(期限後申告書でも可)、申告期限から3年以内に分割する。分割の日の翌日から4か月以内に更正の請求 | 措法69の4④⑤⑦・相法32① |
| 限度面積の超過 | 期限後申告書か修正申告書で、限度面積に収まるように選び直す | 措通69の4-11 なお書き |
| 取得者の要件で外れた | 限度面積の範囲で、ほかの特例対象宅地等を選ぶ(選び方は取得者全員の同意で) | 措法69の4①・措令40の2⑤ |
出典:租税特別措置法69条の4第5項(e-Gov法令検索)/相続税法32条(e-Gov法令検索)
よくある質問
相続人の1人が同意書に押印してくれません。どうなりますか。
その相続人が特例対象宅地等を何も取得していなければ、同意がなくても選択できます(措置法施行令40条の2第5項3号)。未分割の特例対象宅地等があると、その相続人も法定相続分で取得した扱いになり(相続税法55条)、同意がそろわない限り、分割済みの宅地も含めて選択ができません。
申告期限の前に土地の一部を売りました。全部が外れますか。
特定事業用宅地等と特定同族会社事業用宅地等は、外れるのは売った部分だけです(措置法関係通達69の4-18と、その注)。特定居住用と貸付事業用には同じ通達がなく、政令の「要件に該当する部分」(施行令40条の2第12項・22項)で見るので、残した部分は要件を満たす限り対象に残ると読めます。
分譲マンションの敷地権にも、この一覧は当てはまりますか。
当てはまる行と当てはまらない行があります。贈与で取得した・未分割・3年以内に貸し始めた・限度面積の超過・同意は、敷地権でも同じです。青空駐車場の行は建物のあるマンションには当たりません。区分所有の二世帯の行は、同じマンションの別の部屋に住む親族が取得する場合に効きます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例は申告期限まで保有・居住が必要|いつまで何を続けるかを類型別に、途中で売った・取得者が亡くなったとき
 小規模宅地等の特例の計算方法|4区分の計算例と併用・共有の減額の計算式
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。