この記事の要点
- 小規模宅地等の特例の「選択」は、申告書に3つの書類を添付してする行為です(租税特別措置法施行令40条の2第5項)。期限後申告書・修正申告書はこの申告書に含まれ、更正の請求書は含まれません(租税特別措置法69条の4第7項)。
- 適法に選んだ宅地は、もっと有利な宅地があったという理由では更正の請求の事由(国税通則法23条1項)に当たりません。公表裁決 平成5年12月13日は、自宅の敷地230.44㎡のうち200㎡を選んだあと約1か月後に別の組合せへ請求した事案で、認められませんでした。
- 当初の選択に瑕疵(要件を満たさない宅地を選んでいた)があれば、税務署の更正を受ける前の修正申告の中で別の宅地を選べるとされています(実務の整理)。
- 遺留分で宅地が動いたときは、令和元年7月1日前の相続なら返した側も受けた側も特例に道があります。以後の相続では、受けた側は代物弁済で取得したため特例を使えず、返した側は特例を失いません。
- 限度面積を超えて選んでいた場合は、通達が明文で選び直しを認めています(措置法通達69の4-11 なお書き)。自宅330㎡(1億9,800万円)と貸付地100㎡(4,000万円)を両方選ぶと換算300㎡で減額は0円、自宅だけなら1億5,840万円です。
申告書を出したあとで、別の宅地に小規模宅地等の特例を使ったほうが減額が大きかったと気づいても、適法に選んだ宅地は、更正の請求では選び直せません。もっと有利な選び方があったことは、更正の請求(納めすぎの税額を直す請求)ができる理由に入っていないためです。
小規模宅地等の特例の「選択」とは、申告書に3つの書類を添付してする行為
「選択」のしかたは、租税特別措置法施行令40条の2第5項が次のように定めています。
租税特別措置法施行令40条の2第5項(柱書)
法第六十九条の四第一項の規定の適用を受けるものの選択は、次に掲げる書類の全てを同条第七項に規定する相続税の申告書に添付してするものとする。
添付する3つの書類は、第11・11の2表の付表1にある3つの欄に当たります。
| No | 添付する書類(施行令40条の2第5項) | 付表1の欄 |
|---|---|---|
| 1 | 取得した人がそれぞれ選ぼうとする宅地等について、小規模宅地等の区分その他の明細を記載した書類(1号) | 2 小規模宅地等の明細 |
| 2 | 選ぼうとする宅地等の全部が限度面積要件を満たすものである旨を記載した書類(2号) | 「限度面積要件」の判定 |
| 3 | 特例対象宅地等・特例対象山林・特例対象受贈山林・猶予対象宅地等・猶予対象受贈宅地等を取得した全ての個人の、1の選択についての同意を証する書類(3号) | 1 特例の適用にあたっての同意 |
3つ目の同意書は、同じ項のただし書により、これらの宅地等と山林の全てを取得した個人が1人だけなら要りません。付表1 に何を書くかは特例の添付書類と付表1の書き方の記事にあります。下の図の紺の札は、3つの欄それぞれに当たる号を書き添えた注記です。
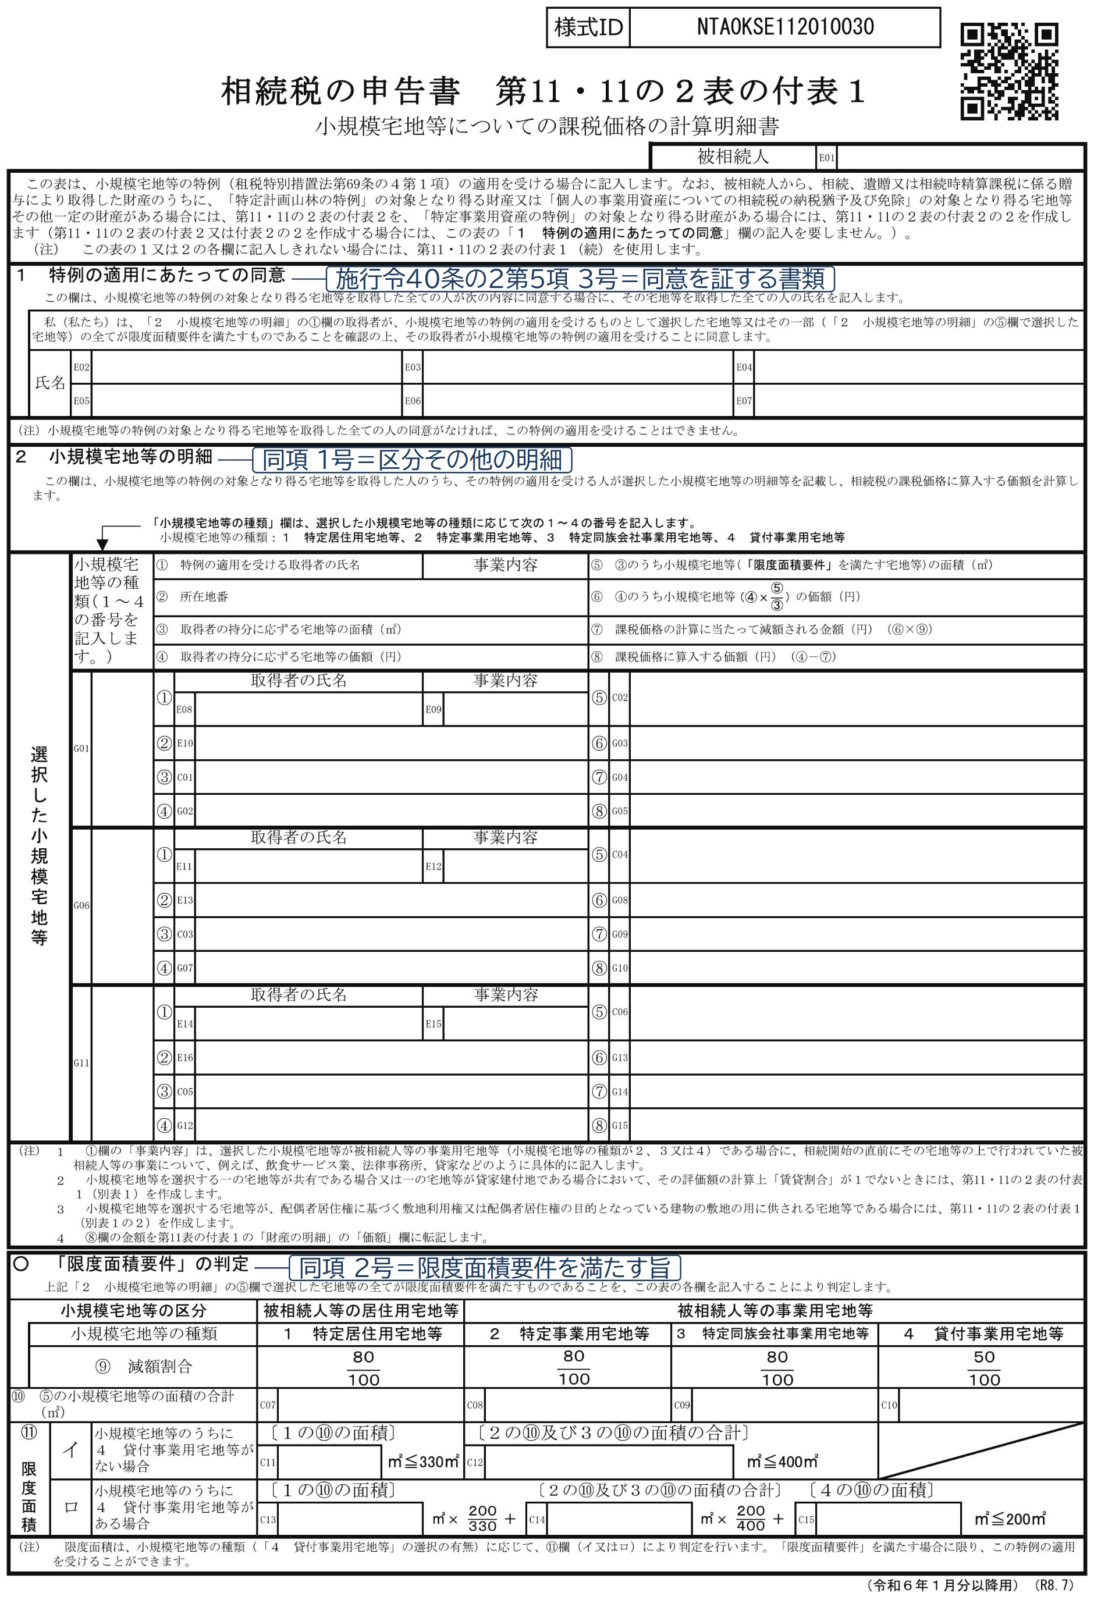
出典:租税特別措置法施行令40条の2(e-Gov法令検索)/相続税の申告書 第11・11の2表の付表1(令和6年1月分以降用)|国税庁
3つの書類を添付する申告書には、期限後申告書(期限を過ぎて出す申告書)と修正申告書(税額の不足を直す申告書)が含まれ、更正の請求書は含まれません(租税特別措置法69条の4第7項)。期限後申告・修正申告で特例を使う側の手続は別の記事にあります。未分割の宅地を分割後に初めて選ぶ更正の請求は、これとは別の定めによります(下の節)。
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
更正の請求で選び直せない理由=通則法23条1項の事由に有利不利は無い
申告の計算の誤りを直す更正の請求の事由は国税通則法23条1項にあり、1号は申告書に記載した税額などの「計算が国税に関する法律の規定に従つていなかつたこと又は当該計算に誤りがあつたこと」です。
要件を満たす宅地を選び、その選択どおりに正しく計算した申告書は、法律に従っていて計算の誤りもありません。
公表裁決 平成5年12月13日=自宅の敷地のうち200㎡を選んだあとの組合せの変更は認められなかった
国税不服審判所(税の不服を裁く国の機関)の公表裁決(平成5年12月13日・裁決事例集No.46)が、選んだ宅地を替える更正の請求をそのまま扱っています(平成4年改正前の租税特別措置法69条の3の事案)。相続人は、被相続人の自宅の敷地230.44㎡のうち200㎡を小規模宅地等として選び、期限内に申告しました。約1か月後、選ぶ宅地を自宅の敷地99.41㎡と貸家の敷地100.59㎡の合計200㎡に変える更正の請求をしています。納める税額を1億7,183万円から1億2,337万円に減らす請求でした(金額は万円未満を四捨五入)。
税務署長は更正(税務署が税額を直すこと)をすべき理由がない旨を通知し、審判所も通則法23条1項1号に当たらないと判断しました。
裁決の判断
いったん自由な意思でこれらの規定に従い、かつ、適法な計算に基づいて申告書を提出し税額を確定させた者は、後日その一定事項の申告及び選択等の内容を変更することを理由に更正の請求をすることはできない
貸家の敷地が事業用かどうかは審理するまでもないとされました。有利な組合せは、限度面積の枠の中での選び方として申告書を出す前に決め切る論点です。
出典:(平5.12.13、裁決事例集No.46 1頁)|国税不服審判所
選び直せるかは、当初の選択が適法だったかで分かれる
当初の選択に瑕疵(要件を満たさない宅地を選んでいたなどの不備)があったときは、答えが変わります。国税庁が公表している質疑応答事例は、原則をこう書いています。
国税庁 質疑応答事例(遺留分減殺に伴う修正申告及び更正の請求における小規模宅地等の選択替えの可否)
当初申告におけるその宅地に係る小規模宅地等の特例の適用について何らかの瑕疵がない場合には、その後、その適用対象宅地の選択換えをすることは許されないこととされています
| 当初の選択 | あとから別の宅地を選べるか | 根拠 |
|---|---|---|
| 要件を満たす宅地を適法に選んだ | 選べない | 国税通則法23条1項1号・公表裁決 平成5年12月13日 |
| 要件を満たさない宅地を選んでいた(申告期限まで保有していなかったなど) | 特例が外れて税額に不足額が出るので修正申告になる。更正を受ける前に出すその修正申告の中で、要件を満たす別の宅地を選べるとされている | 国税通則法19条1項・質疑応答事例(瑕疵がない場合は不可) |
| 限度面積を超えて選んでいた | 選んだ宅地の全部が特例から外れる。期限後申告書・修正申告書の中で、限度面積に収まる選び方に直せる | 措置法通達69の4-11 なお書き |
当初の選択に瑕疵があった場合に修正申告書(国税通則法19条1項)の中で別の宅地を選べることは、条文に正面からは書かれていません。質疑応答事例は、瑕疵がない場合の選び直しを認めないと述べるにとどまります。要件を満たさない宅地を選んでいたときは、税務署の更正を受ける前の修正申告の中で要件を満たす宅地を選び直せるのが実務の整理です。やり直せる分岐の全体は特例の判定の5つのステップにあります。
出典:質疑応答事例 遺留分減殺に伴う修正申告及び更正の請求における小規模宅地等の選択替えの可否(令和元年7月1日前に開始した相続)|国税庁/国税通則法19条(e-Gov法令検索)
遺留分で宅地が動いたとき=令和元年7月1日以後は宅地を返した側と受けた側で答えが分かれる
遺留分(一定の相続人に保障された取り分)の請求で宅地が別の相続人に移った場合について、国税庁の質疑応答事例は令和元年7月1日の前後で2本あります。
2本とも、長男の乙が遺贈でA宅地(特定居住用宅地等)とB宅地(特定事業用宅地等)を取得して期限内に申告し、長女の丙の遺留分の請求でB宅地が丙に移った事案です。
| 立場 | 令和元年7月1日前に開始した相続 | 令和元年7月1日以後に開始した相続 |
|---|---|---|
| 乙(宅地を返した側) | 遺留分減殺でB宅地を取得できなくなったので、添付書類等の要件を満たす限り、更正の請求でA宅地に特例を使えると考えられる。相続に固有の後発的な事由で、選択替えとは呼ばない | B宅地を申告期限後に移転しても、B宅地に使った特例を失わない。金銭の額の確定を知った日の翌日から4か月以内に更正の請求ができる |
| 丙(宅地を受けた側) | 修正申告の中でB宅地に特例を使える(乙と同様に扱って差し支えないと考えられる) | B宅地は代物弁済で取得したもので、相続や遺贈による取得ではないため特例を使えない。遺留分侵害額の金銭を取得したものとして修正申告をする |
2本の前提は同じではありません。前の事例は乙がB宅地だけを選んでいた場合(選び直したあとも限度面積要件は満たす前提)、後の事例は乙が両方の宅地を選び、要件をすべて満たしていた場合です。丙の側だけ結論が逆になるのは、令和元年7月1日以後は遺留分の権利の行使で生じるのが金銭債権になり、金銭の代わりに渡した宅地が代物弁済として扱われるためです。
出典:質疑応答事例 遺留分減殺に伴う修正申告及び更正の請求における小規模宅地等の選択替えの可否(令和元年7月1日前に開始した相続)|国税庁/質疑応答事例 遺留分侵害額の請求に伴い取得した宅地に係る小規模宅地等の特例の適用の可否(令和元年7月1日以後に開始した相続)|国税庁
相続人全員の合意で遺産分割をやり直して取得した宅地にも特例は使えず、こちらは遺産分割協議のやり直しと贈与税の記事が本体です。
限度面積を超えて選んでいたときは、期限後申告書・修正申告書の中で選び直せる
措置法通達69の4-11は、限度面積要件を満たしていなければ選んだ宅地の全部に特例の適用がないとしたうえで、なお書きを置いています。
措置法通達69の4-11(なお書き)
なお、この場合、その後の国税通則法(昭和37年法律第66号)第18条第2項((期限後申告))に規定する期限後申告書及び同法第19条第3項((修正申告))に規定する修正申告書において、その選択特例対象宅地等が限度面積要件を満たすこととなったときは、その選択特例対象宅地等について措置法第69条の4第1項の適用がある(69の4-12に規定する場合を除く。)ことに留意する。
除かれている69の4-12は、特定計画山林の特例や個人の事業用資産の納税猶予と重ねて使う場面の定めです。69の4-12のなお書きは限度額または限度面積を「超えないこととなったとき」に働きます。
出典:措置法通達69の4-11・69の4-12(小規模宅地等についての相続税の課税価格の計算の特例)|国税庁
限度面積の計算=自宅330㎡と貸付地100㎡を併用すると換算300㎡で減額は0円
設例
自宅の敷地(特定居住用宅地等・330㎡・1㎡当たり60万円=1億9,800万円)と、アパートの敷地(貸付事業用宅地等・100㎡・1㎡当たり40万円=4,000万円)の両方を選んで期限内に申告した。
特定事業用宅地等を選ばずに貸付事業用宅地等を選ぶときの限度面積要件は、特定居住用宅地等の面積に330分の200を掛けた面積と、貸付事業用宅地等の面積との合計が200㎡以下であることです(租税特別措置法69条の4第2項3号)。
| 選び方 | 限度面積の判定 | 減額 |
|---|---|---|
| 両方 | 330㎡×200/330+100㎡=300㎡(200㎡を超える) | 0円 |
| 自宅だけ | 330㎡(330㎡以下) | 1億5,840万円 |
合わせて1億7,840万円が減るはずの申告でしたが、減額は0円です。200㎡の枠1㎡当たりで比べると自宅が79.2万円、アパートの敷地が20万円で、自宅だけを選ぶのが最も有利でした。
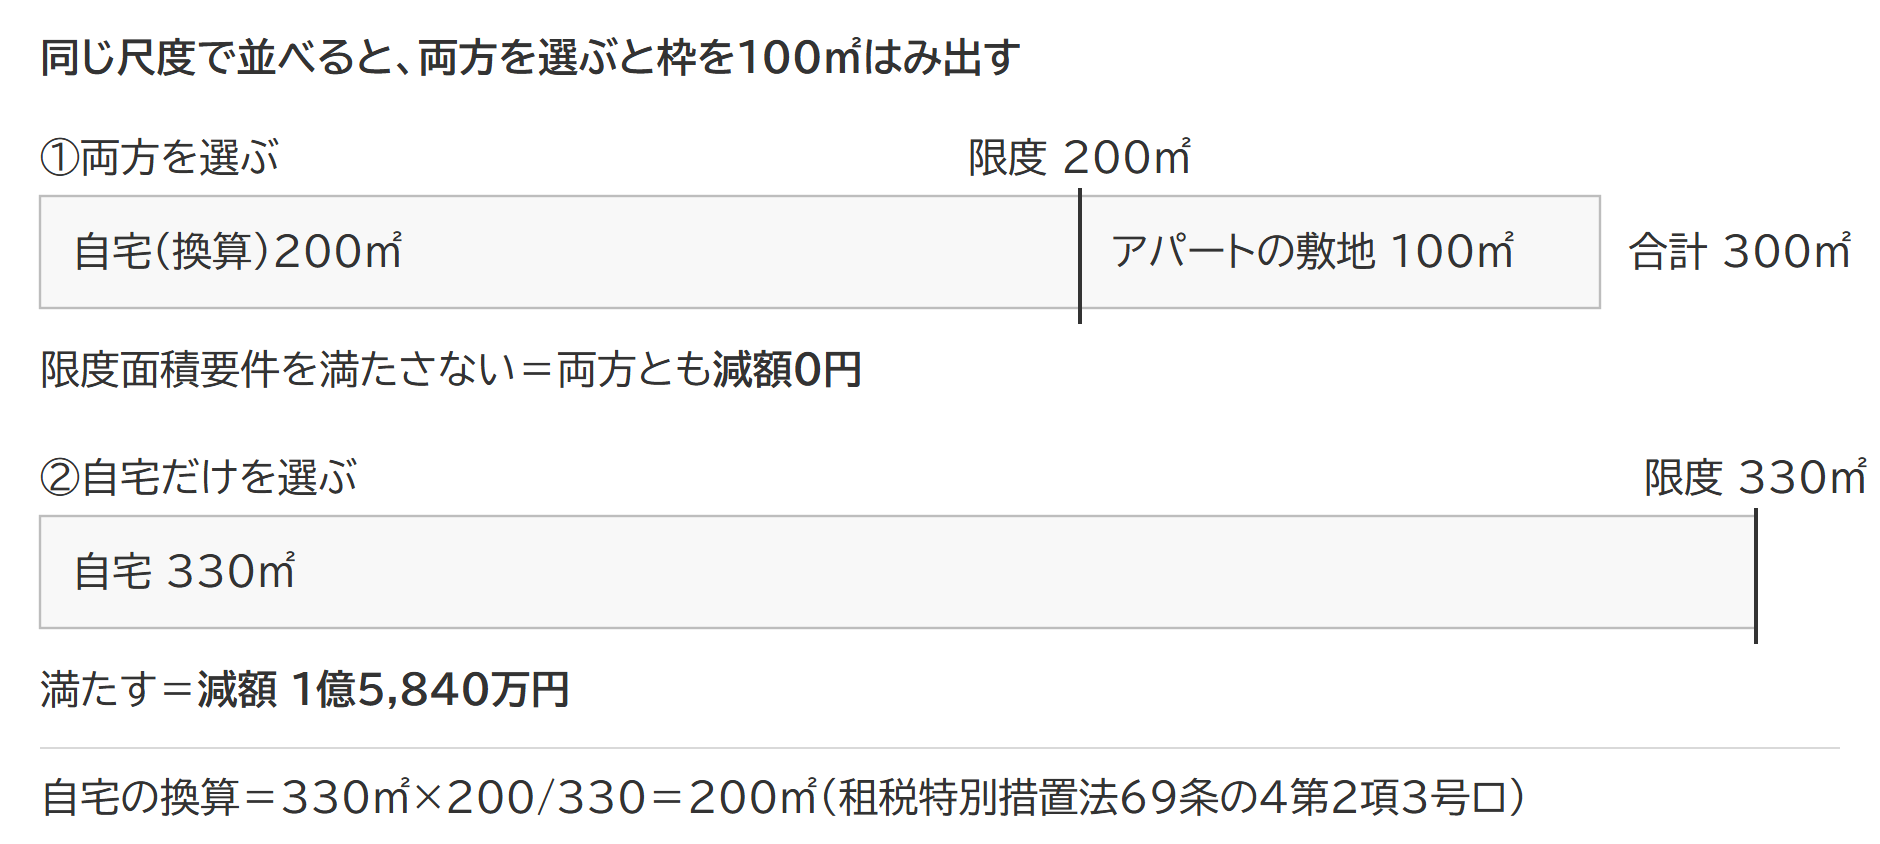
税額が少なすぎたので修正申告になり、その修正申告書の中で自宅だけを選び直せば、なお書きが働いて1億5,840万円の減額が残ります。面積で落ちる場面は、特例が使えない例をまとめた記事にもあります。
未分割だったときと宥恕の規定は、選び直しの道を広げるものではない
申告のあとに特例を使える場面はほかに2つありますが、どちらも適法な選択を替える道にはなりにくいものです。
分割後に初めて選ぶのは選び直しではない=分割の日の翌日から4か月以内の更正の請求
申告期限までに分割できなかった宅地には特例を使えず(租税特別措置法69条の4第4項)、申告期限から3年以内に分割したときに、相続税法32条1項の更正の請求で初めて選択します。請求できるのは分割の日(法文では分割があったことを知った日)の翌日から4か月以内です(措置法通達69の4-26)。分割見込書(分ける見込みを書いて添える書類)の書き方と承認申請は未分割でも特例を使う手順に整理してあります。
特例対象山林(山林に使う別の特例の対象)が未分割だったために宅地の選択がされなかった場合も、申告期限から3年以内に山林が分割されれば後から選べます(租税特別措置法施行令40条の2第24項)。
宥恕の規定(第8項)は、申告書や選択の書類が無かった場合の救済
租税特別措置法69条の4第8項が挙げるのは「相続税の申告書の提出がなかつた場合」と「前項の記載若しくは添付がない相続税の申告書の提出があつた場合」の2つです。どちらも、やむを得ない事情があると税務署長が認めれば、宥恕(事情を認めて救うこと)として特例を適用できます。
記載も添付もある申告書の選択を替える場面は挙げられておらず、この項を適法な選択の選び直しの根拠に読むのは難しいところです。分割見込書の出し忘れでこの項が働く場面は宥恕で後から出せる場合の節にあります。
よくある質問
同意してくれない相続人がいます。その人を除いて宅地を選べますか。
その人が特例の対象になる宅地等を取得している(未分割の宅地を共有している場合を含む)なら、選べません。公表裁決(平成26年8月8日)の事案では、審査請求をした相続人が遺言で相続した診療所の敷地に特例を使い、付表1の同意の欄に自分の氏名だけを書いていました。共同相続人の1人は遺言の無効を確認する訴えを起こしていて同意せず、ほかに未分割の貸付用の土地も残っていました。審判所は、個別の事情があっても同意の書類を要しないとする例外の規定は無いとして、請求を棄却しています。
同意が要る理由も示されました。相続人ごとに別の宅地を選ぶと各人の課税価格(相続税を計算するもとの額)が確定できなくなるので、取得した全員の同意で1つの選択に固めるためです。未分割の宅地があるときは、その宅地を取得する可能性のある相続人も同意者に入ります(公表裁決 平成19年10月24日)。未分割の宅地があると同意者が増える場面の節に事案の詳細があります。
出典:(平成26年8月8日裁決)|国税不服審判所/(平19.10.24、裁決事例集No.74 274頁)|国税不服審判所
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例で「生計を一にする」とは|同居なら原則として該当、別居なら生活費の共通が要る、別棟と二世帯の判定
 小規模宅地の特例と配偶者居住権|面積は価額の割合で分かれ、配偶者は無条件・子は同居していたかで判定
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。