
この記事の要点
- 非上場株式の相続税評価額は、株主の判定→会社規模の判定→特定の評価会社の判定→評価方式の決定の4つのステップで計算式が決まります
- 支配する側でない株主は配当還元方式(特例的評価方式)になります(上限あり。財産評価基本通達188-2のただし書)
- 会社規模で類似業種比準価額と純資産価額の併用割合Lが決まります(大会社は類似業種比準価額のみ・中会社0.90/0.75/0.60・小会社は純資産価額が原則で選択すればL=0.50)
- 特定の評価会社6種類に当たると原則として純資産価額方式になります(清算中の会社は清算分配見込額の複利現価)
- 一般の評価会社で純資産価額の80%評価が使えるのは中会社・小会社の算式の純資産価額の側だけで、大会社が純資産価額を選んでも使えません(特定の評価会社①〜④は会社規模にかかわらず使えます)
上場していない会社の株式には、値段の書かれた画面がありません。それでも相続や贈与があれば金額を出す必要があるので、国税庁の財産評価基本通達が計算の物差しを用意しています。
その物差しは1本ではありません。誰が株式を取得したか、会社がどのくらいの規模か、資産の中身がかたよっていないか――この3つをみて、使う計算式が入れ替わります。同じ会社の同じ1株でも、条件が違えば評価額は何倍も変わります。
非上場株式(取引相場のない株式)の相続税評価額は、4つのステップで計算式が決まります。会社規模ごとのLの割合(0.90・0.75・0.60)と純資産価額の80%評価の可否は、1つの早見表にまとめました。個々の計算は専用の記事へつなぎます。
非上場株式の相続税評価額の計算は、4つのステップで使う計算式が決まる
非上場株式の相続税評価額の計算とは、株主の判定・会社規模の判定・特定の評価会社の判定・評価方式の決定の4つのステップで計算式を確定し、その式に会社の数字を入れる作業です。ステップ1とステップ3には、途中で結論が出て抜ける出口があります。
非上場株式の株価算定のうち、この記事が扱うのは相続税・贈与税の評価額です。売買するときの時価(所得税・法人税の通達の扱い)やM&Aの株価算定は、同じ材料を使っても結論が別になります。
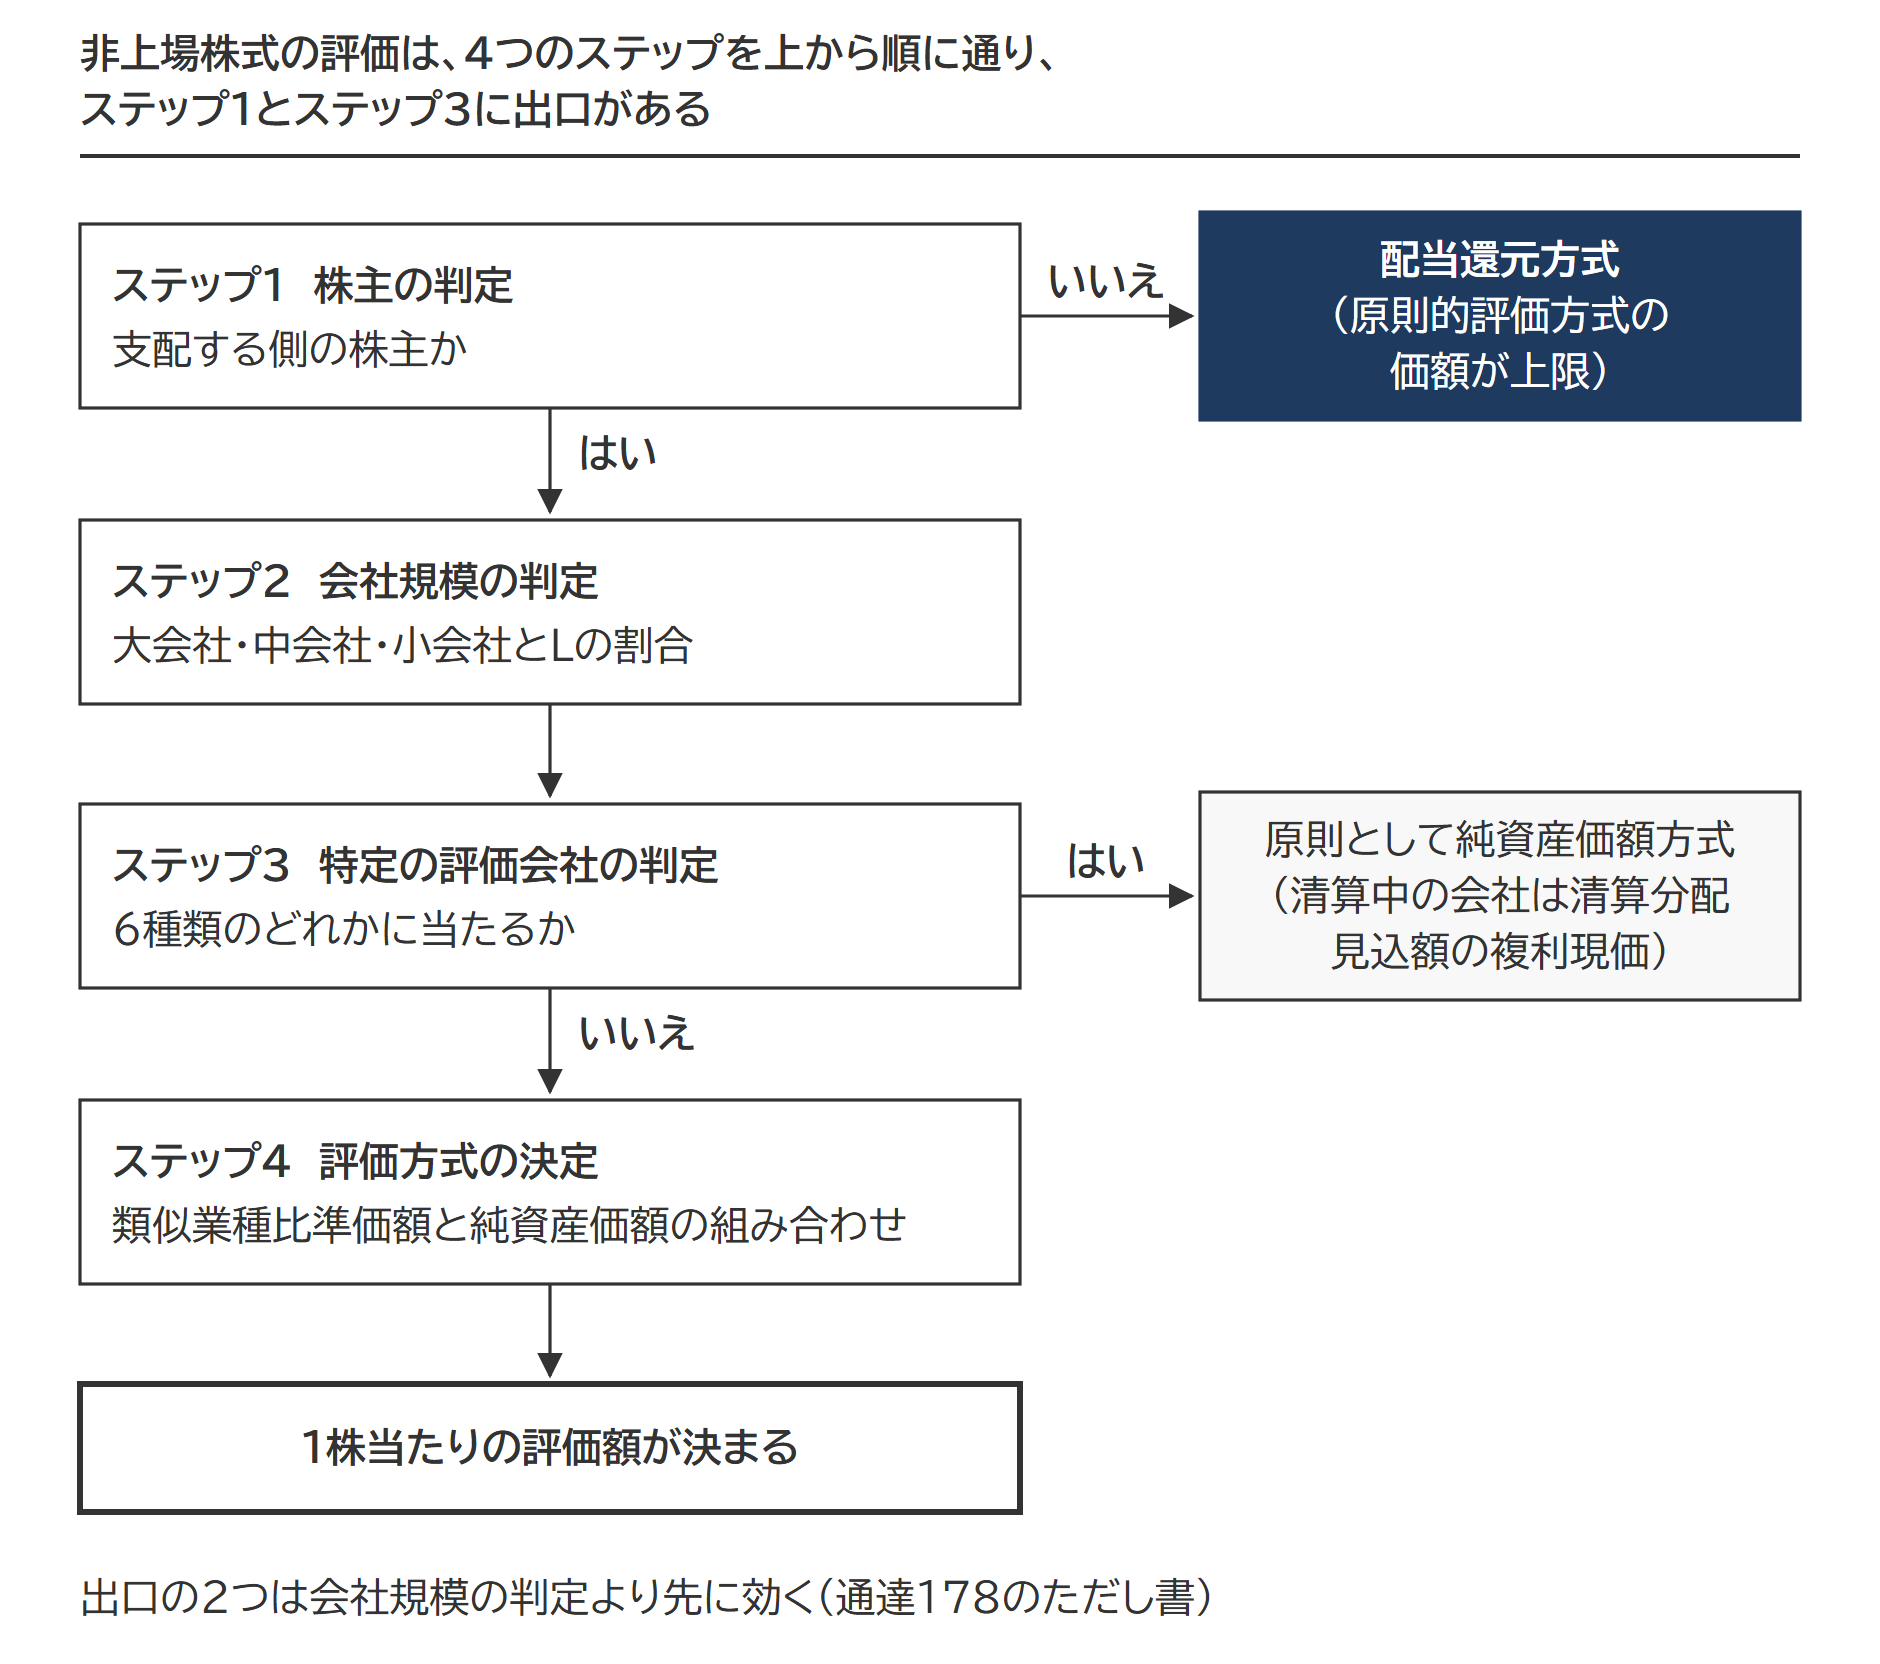
ステップ1の出口は、「支配する側ではない」と決まった株主の配当還元方式です(上限あり=後述)。ステップ3で6種類の特定の評価会社に当たると、会社規模で決めた組み合わせは使えなくなり、原則として、会社の資産から負債を引いた額で評価する純資産価額方式(清算中の会社は清算分配見込額の複利現価)になります。ステップ1とステップ3の結論は、会社規模(ステップ2)で決まる組み合わせより先に効きます。
出典:国税庁タックスアンサー No.4638 取引相場のない株式の評価
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
ステップ1 株主の判定|支配する側かどうかで評価額の桁が変わる
株主の判定では、株式を取得した人が会社を支配する側の株主(同族株主等)か、それ以外の株主かを、議決権割合で決めます。支配する側なら会社そのものの値打ちで評価する原則的評価方式、そうでなければ配当を基準にする配当還元方式になります。
入口は、株主の1人とその同族関係者(親族など、特殊の関係のある個人・法人)をひとまとめにした株主グループの議決権割合です。30%以上のグループがあればその会社は同族株主のいる会社で、そのグループに属する人が同族株主になります(50%超のグループがある会社では、そのグループだけが同族株主)。同族株主のいない会社の分かれ目は15%です。
| 会社の型 | 原則的評価方式になる株主 | 配当還元方式になる株主 |
|---|---|---|
| 同族株主のいる会社 | 同族株主で、取得後の議決権割合が5%以上の人。5%未満でも、役員である人、中心的な同族株主である人、会社に中心的な同族株主が1人もいない場合の人 | 同族株主以外の株主。同族株主でも、取得後5%未満で、役員でなく、自分以外に中心的な同族株主がいる人 |
| 同族株主のいない会社 | 15%以上のグループに属し、取得後の議決権割合が5%以上の人。5%未満でも、役員である人、会社に中心的な株主がいない場合の人 | 15%未満のグループに属する人。15%以上のグループでも、取得後5%未満で、役員でなく、中心的な株主が別にいる人 |
中心的な同族株主とは、同族株主の1人と、その配偶者・直系血族・兄弟姉妹・1親等の姻族(これらの人が議決権の25%以上を持つ会社など)の議決権を合わせて25%以上になる株主です。同族株主のいない会社の中心的な株主とは、15%以上のグループの中に単独で10%以上を持つ株主です。役員とは、社長・理事長と、代表取締役・副社長・専務・常務・監査役など法人税法施行令71条1項1号・2号・4号に掲げる人を指します。平取締役は含まれません(指名委員会等設置会社の取締役と監査等委員である取締役は含まれます)。課税時期に役員でなくても、申告期限までに役員になれば役員として扱います(188(2))。5%未満だから配当還元方式、と早合点できないのは、中心的な同族株主(中心的な株主)と役員の規定があるためです。
特例的評価方式とは|配当還元方式には原則的評価方式の価額という上限がある
特例的評価方式とは、同族株主以外の株主等が取得した株式を、会社の規模にかかわらず配当還元方式で評価する方式です。ただし配当還元方式で計算した金額が、その株式を原則的評価方式で評価するものとして計算した金額を超えるときは、原則的評価方式の金額で評価します(188-2のただし書。株価を計算する国税庁の様式「評価明細書」の第3表㉔欄にも同じ注記)。配当還元方式は必ず安くなる方式ではなく、原則的評価方式の価額を上限とする方式です。
どちらになるかで金額は大きく動きます。その差は後半の設例で確かめます。
株主グループの判定から株主ひとりの判定までの当てはめは、同族株主の判定と配当還元方式の4要件|非上場株式の評価方法フローチャートと同族株主のいない会社の非上場株式の評価|15%・5%・10%で決まる配当還元方式の判定で確認できます。遺産分割が終わっていない株式は、各相続人が未分割の株式の全部を取得したものとして判定し、法定相続分で按分しません。数え方は未分割の株式の議決権割合で扱っています。
出典:財産評価基本通達188(同族株主以外の株主等が取得した株式)/同188-2(同族株主以外の株主等が取得した株式の評価)
ステップ2 会社規模の判定|大会社・中会社・小会社と、L の割合(0.90・0.75・0.60)
会社規模の判定とは、従業員数・総資産価額・取引金額の3つで会社を大会社・中会社・小会社に分け、中会社ならさらにLの割合まで決める手順です。原則的評価方式になった株主だけが進みます。
実務では「中会社の大」「中会社の中」「中会社の小」と呼ばれることが多いのですが、この呼び名は通達にも評価明細書にも出てきません。通達178の区分は大会社・中会社・小会社の3つです。0.90・0.75・0.60が分けるのは中会社の算式に入る「Lの割合」で、評価明細書 第1表の2の欄名も「会社規模とLの割合(中会社)の区分」となっています。実務の呼び名は、0.90が中会社の大、0.75が中会社の中、0.60が中会社の小に当たります。
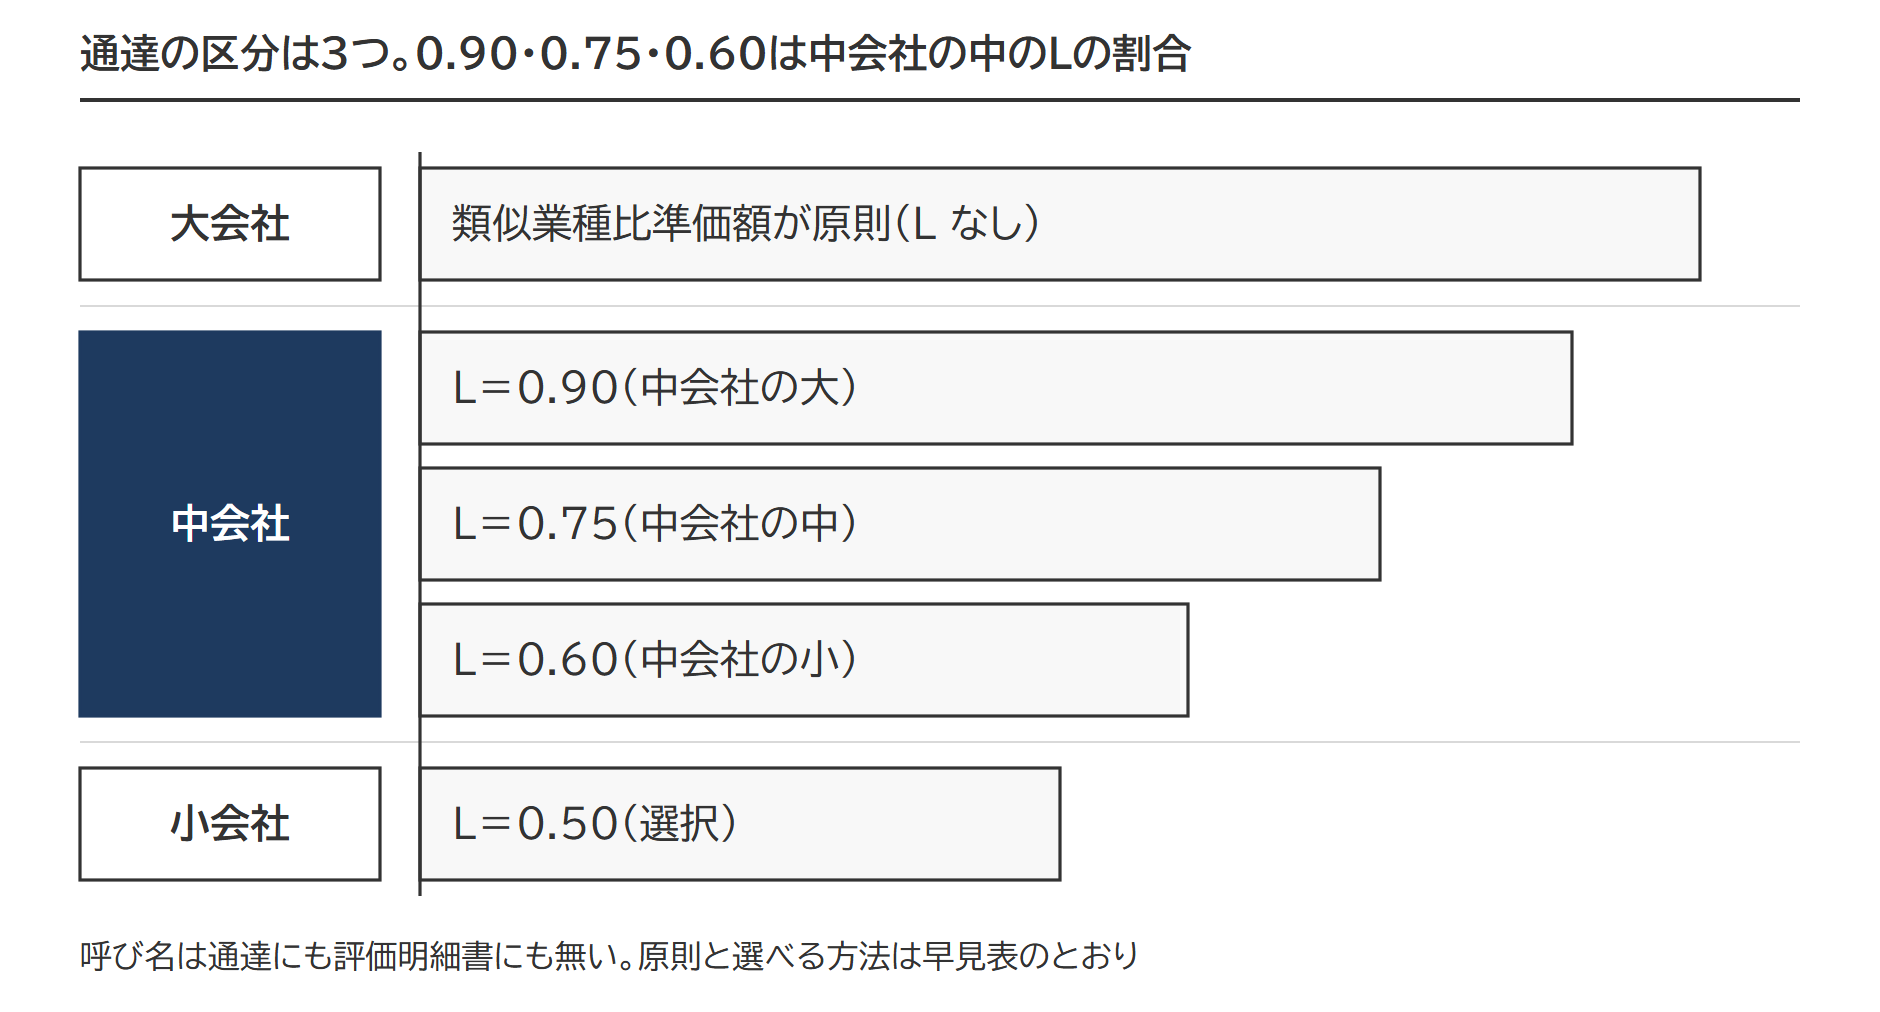
判定に使う数字は、直前期末(相続や贈与の直前に終わった事業年度の末日)以前1年間の従業員数、直前期末の総資産価額(帳簿価額)、直前期末以前1年間の取引金額の3つです。従業員数が70人以上なら、それだけで大会社です。70人未満は2段で決めます。
会社規模の決め方(従業員数70人未満の会社)
1 総資産価額による区分と、従業員数による区分のいずれか下位の区分を採る
2 1の区分と、取引金額による区分のいずれか上位の区分を採る
2段目の「いずれか上位」は、通達179(2)の「いずれか大きい方の割合」に当たります。しきい値は卸売業・小売・サービス業・それ以外の業種で別です。判定表の読み方と従業員数の数え方は会社規模の判定|大会社・中会社・小会社の判定表の見方と従業員数・総資産価額・取引金額の数え方、類似業種比準価額(同業の上場会社の株価から出す価額)に使う業種目の決め方は類似業種比準価額の業種目判定|業種目番号の調べ方と日本標準産業分類との対比表で扱っています。
L の割合(0.90・0.75・0.60)の早見表|会社規模ごとの原則・選択と80%評価の可否
Lの割合とは、中会社の算式「類似業種比準価額×L+純資産価額×(1-L)」で類似業種比準価額に掛ける比重です。
| 会社規模 | Lの割合 | 原則の評価方法 | 納税義務者が選べる方法 | 純資産価額の80%評価 |
|---|---|---|---|---|
| 大会社 | ―(1.0に相当) | 類似業種比準価額 | 純資産価額 | 使えない |
| 中会社 | 0.90(中会社の大) 0.75(中会社の中) 0.60(中会社の小) |
類似業種比準価額×L+純資産価額×(1-L) | 算式の類似業種比準価額を純資産価額に置き換える | (1-L)側の純資産価額だけ使える。置き換えたL側では使えない |
| 小会社 | 0.50(選択時) | 純資産価額 | L=0.50として中会社の算式で計算する | 使える(併用を選んだときも純資産価額の側で使える) |
下の行ほど純資産価額の比重が上がります。判定表のしきい値(業種別)は、大会社・中会社・小会社の判定表の見方で確かめられます。
斟酌率(0.7・0.6・0.5)はどこで効くか|類似業種比準価額の算式の最後に掛ける
斟酌率とは、類似業種比準価額の算式の最後に掛ける率で、大会社0.7・中会社0.6・小会社0.5です(通達180の(2))。Lの割合が類似業種比準価額と純資産価額の混ぜ方であるのに対し、斟酌率は類似業種比準価額そのものを規模に応じて引き下げる率です。会社規模が1段下がると、Lの割合と斟酌率の両方が動きます。
出典:財産評価基本通達178(取引相場のない株式の評価上の区分)/同179(取引相場のない株式の評価の原則)/同180(類似業種比準価額)/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
ステップ3 特定の評価会社の判定|6種類に当たると原則として純資産価額方式
特定の評価会社とは、資産の保有状況や営業の状態が一般の会社と大きく違うため、通達189が別扱いにする6種類の会社です。当たると会社規模で決めた組み合わせは使えず、原則として純資産価額方式で評価します。
| No | 区分 | 原則の評価方法 | 少数株主の配当還元 | 純資産価額の80%評価 |
|---|---|---|---|---|
| ① | 比準要素数1の会社 | 純資産価額方式(選択でL=0.25の併用) | 使える | 使える |
| ② | 株式等保有特定会社 | 純資産価額方式(選択でS1+S2方式) | 使える | 使える |
| ③ | 土地保有特定会社 | 純資産価額方式 | 使える | 使える |
| ④ | 開業後3年未満の会社等 | 純資産価額方式 | 使える | 使える |
| ⑤ | 開業前又は休業中の会社 | 純資産価額方式 | 使えない | 使えない |
| ⑥ | 清算中の会社 | 清算分配見込額の複利現価 | 使えない | ― |
一般の評価会社の大会社では使えない80%評価も、①〜④に当たれば会社規模にかかわらず使えます(189-2〜189-4が185のただし書を当てるため)。
2つ以上に当たるときは番号の大きいほうで確定します。通達189の(1)〜(4)が、それぞれ後ろの番号に当たる会社を除く括弧書きでこの順序を定めており、評価明細書 第2表の判定結果欄にも「2以上に該当する場合には、後の番号の判定によります」と印字されています(⑤と⑥が重なる場合はこの注記で⑥)。
6種類のしきい値と判定の順序は特定の評価会社とは|6種類の判定順序と評価方法の一覧にまとめました。区分ごとの記事は、比準要素数1の会社(3要素が全部0の比準要素数0の会社は④に入ります)、株式等保有特定会社、土地保有特定会社とは|土地保有割合の判定基準・株式の評価方法・土地特外しの実際、開業後3年未満の会社、開業前又は休業中の会社、清算中の会社です。
ステップ4 評価方式の決定|3つの評価方式の組み合わせと、純資産価額の80%評価が使える範囲
評価方式の決定とは、ステップ1〜3の結論を持ち寄り、類似業種比準価額・純資産価額・配当還元価額の3つのうちどれを、どの割合で使うかを確定する段階です。
3つの評価方式とは|類似業種比準価額・純資産価額・配当還元価額
類似業種比準価額方式は、会社の外を見ます。同じ業種の上場会社の株価を出発点に、1株当たりの配当金額・利益金額・純資産価額(帳簿価額)の3要素を1対1対1で比べ、最後に斟酌率を掛けた金額が類似業種比準価額です。計算の手順と第4表の書き方は類似業種比準価額の計算式|4ステップと第4表の書き方・記載例で扱っています。
純資産価額方式は、会社の中を見ます。課税時期の資産を相続税評価額に置き直し(課税時期前3年以内に取得した土地や家屋は通常の取引価額)、負債と、評価差額に対する法人税額等相当額を差し引いた残りを発行済株式数で割った金額が純資産価額です。法人税額等相当額の割合は、令和8年4月1日以後に相続・遺贈・贈与で取得した株式が38%、令和8年3月31日以前の取得は37%です。科目ごとの拾い方は非上場株式の純資産価額方式|第5表の書き方と科目別の記載例、評価会社が持っている非上場株式の扱いは別の記事にしています。
配当還元方式は、株主の手元を見ます。その株式で受け取る年配当金額を10%の利率で割り戻し、元本としての価額を出す方法です。年配当金額は直前期末以前2年間の平均で、記念配当などの臨時の配当は含めません(配当還元価額の計算)。
配当還元価額の算式(財産評価基本通達188-2)
年配当金額(1株当たりの資本金等の額を50円とした場合の金額。2円50銭が下限)÷10% × (1株当たりの資本金等の額÷50円) = 配当還元価額
原則と選択|どの会社規模でも、結果として低いほうを採れる
会社規模ごとの原則と選択は、ステップ2の早見表のとおりです。評価明細書 第3表も、大会社の欄と小会社の欄に「次のうちいずれか低い方の金額」と印字しています。ただし小会社の原則は純資産価額であって、Lを0.50とする併用のほうが選択肢です。類似業種比準価額が純資産価額より高い会社では、どの規模でも純資産価額が上限(後半の設例B)。
一般の評価会社で純資産価額の80%評価が使えるのは、中会社と小会社の純資産価額の側だけ
株式を取得した人とその同族関係者の議決権の合計が議決権総数の50%以下なら、1株当たりの純資産価額を80%にした金額を使えます。通達185のただし書が挙げているのは179の(2)(中会社の算式)と(3)(小会社の純資産価額)だけで、大会社が純資産価額を選んだ場合は対象に入りません。ただし、特定の評価会社①〜④は会社規模にかかわらず使えます(189-2〜189-4)。中会社の算式で80%になるのは(1-L)を掛ける側の純資産価額だけで、L側で類似業種比準価額と比べる純資産価額は減額前の金額です。
出典:財産評価基本通達185(純資産価額)/国税庁「取引相場のない株式等の評価(純資産価額方式における法人税額等相当額)」(令和8年3月・通達186-2の改正の概要)
4つのステップの順序と省略の条件|ステップ1が上書きする範囲と、少数株主が書く明細書
通達178のただし書により、株主の判定(188)と特定の評価会社の判定(189)が会社規模の判定より先に効きます。配当還元方式になる株主は、原則的評価方式のほうが高いと認められる場合に限り、書く明細書が第1表の1・第1表の2・第3表に減ります。
なぜこの順で判定するのか|通達178のただし書と189-2〜189-4のなお書き
通達178は、会社規模の区分を定めた本文の末尾で「同族株主以外の株主等が取得した株式又は特定の評価会社の株式の価額は、それぞれ188≪同族株主以外の株主等が取得した株式≫又は189≪特定の評価会社の株式≫の定めによって評価する」と断っています。株主の判定と特定の評価会社の判定は、会社規模の話より先に効く――順序の根拠は、この1文にあります。
株主の判定と特定の評価会社の判定では、株主の判定が先に効きます。根拠は189-2から189-4までのなお書きです。①比準要素数1の会社・②株式等保有特定会社・③土地保有特定会社・④開業後3年未満の会社等の株式を同族株主以外の株主等が取得した場合は、188-2の本文で計算した金額(その金額が各項の定めで計算した金額を超えるときは、各項の金額)で評価すると定めています。⑤開業前又は休業中の会社(189-5)と⑥清算中の会社(189-6)にはこのなお書きがなく、少数株主が取得しても配当還元方式は使えません。
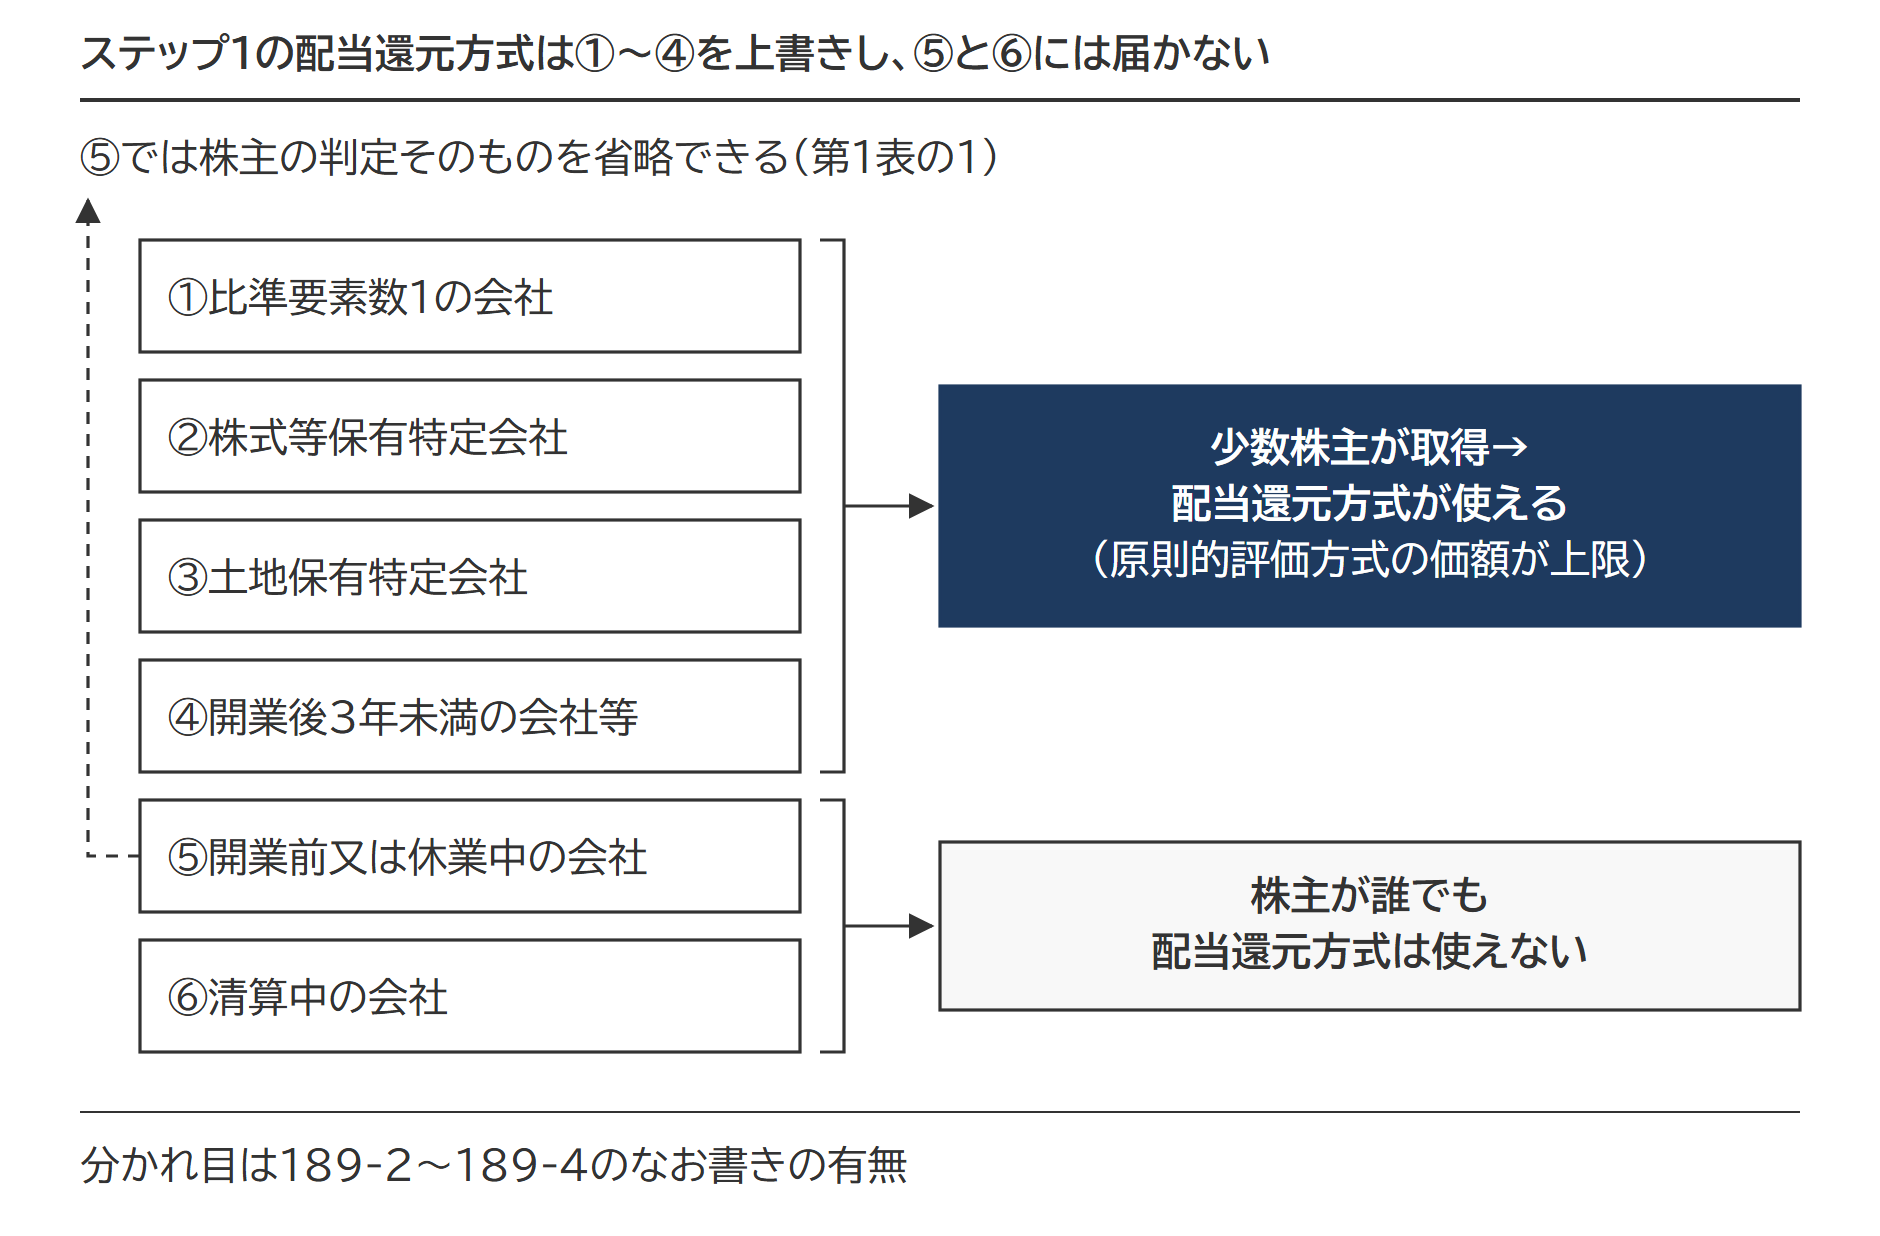
⑤に当たる会社では株主が誰でも結論が動かないため、評価明細書の記載方法等も第1表の1の「⒈ 株主及び評価方式の判定」欄を記載する必要はないという扱いです。
出典:財産評価基本通達178(取引相場のない株式の評価上の区分)/同189-2〜189-6(特定の評価会社の株式の評価)
配当還元方式の上限と省略の条件|少数株主は書く明細書が3つに減る(条件つき)
省略を認める明文は2か所で、どちらも「原則的評価方式のほうが高いと認められる場合」が条件です。
記載方法等が認めている省略(令和8年4月1日以降用)
第2表(特定の評価会社の判定)…「配当還元方式を適用する株主について、原則的評価方式等の計算を省略する場合(原則的評価方式等により計算した価額が配当還元価額よりも高いと認められる場合)には、記載する必要はありません」
第3表(一般の評価会社の株式の価額の計算)…「原則的評価方式により計算した価額が配当還元価額よりも高いと認められる場合には、「⒈ 原則的評価方式による価額」欄の計算を省略しても差し支えありません」
第1表の2(少数株式所有者の評価方式の判定と会社規模の判定)を少数株主が書かなくてよいという明文はありません。第3表の原則的評価方式の欄を書かなければ、その材料である第4表(類似業種比準価額)と第5表(純資産価額)も書かずに済むことがあります。
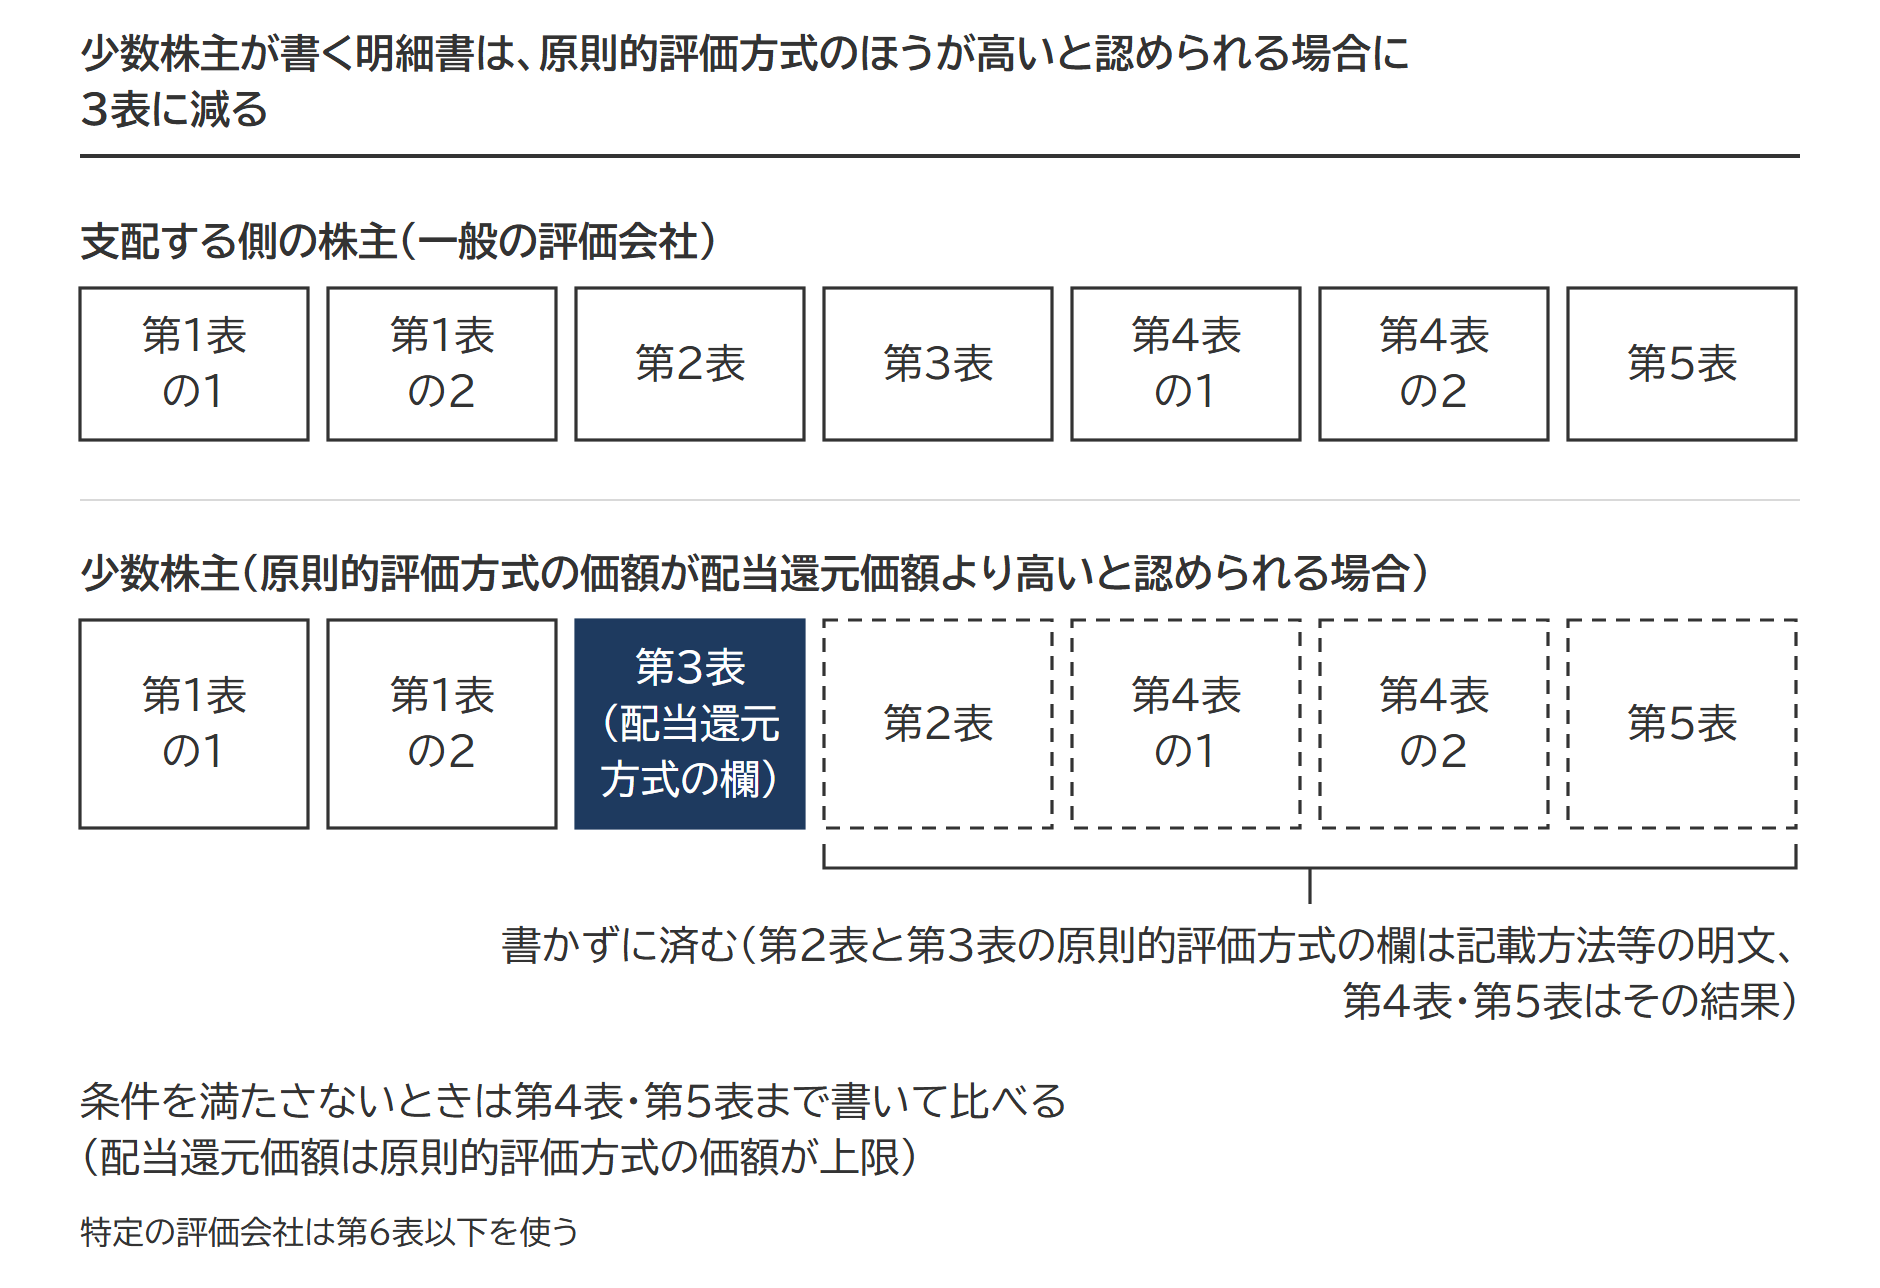
少数株主でも原則的評価方式の金額になりうるのは、配当が厚い会社や、資産が乏しく配当だけ続けている会社です。原則的評価方式のほうが高いと見込めないときは、第4表・第5表まで書いて比べます。
出典:財産評価基本通達188-2(同族株主以外の株主等が取得した株式の評価)/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
設例|4つのステップを最後まで通し、会社規模5通りと裏返しの設例で比べる
数字を入れて通します。父が亡くなり、長男が自社株を相続した場面です。
前提
課税時期は令和8年5月20日、直前期末は令和8年3月31日。業種は小売・サービス業、総資産価額(帳簿価額)7億円、従業員数25人、直前期末以前1年間の取引金額3億円。発行済株式数10万株、資本金等の額5,000万円。開業は平成10年で、直前期・直前々期とも配当は0、利益金額と簿価純資産価額はいずれもプラス。株式等の保有割合は50%未満、土地等の保有割合は70%未満です。長男は代表取締役で、相続前に株式を持っておらず、父の6万株(議決権の60%)を相続します。
ステップ1 長男とその同族関係者の議決権割合は30%以上で、長男自身の取得後の議決権割合も5%以上です。原則的評価方式になります。
ステップ2 総資産価額7億円は小売・サービス業の「5億円以上15億円未満」の行に当たり、この行はLが0.90です。ただし従業員数25人はその行の「35人超」に届かず、「20人超35人以下」の0.75の行に入ります。いずれか下位を採るので0.75。取引金額3億円は「2億5,000万円以上5億円未満」で0.75です。いずれか上位を採って、中会社(L=0.75)です。
ステップ3 開業から3年以上たち、比準要素のうち0は配当だけで利益と純資産はプラス、株式等と土地等の保有割合も基準に届きません。特定の評価会社には当たりません。
ステップ4 類似業種比準価額が1,800円、純資産価額が3,200円と計算されたとします。中会社の算式に当てはめます。
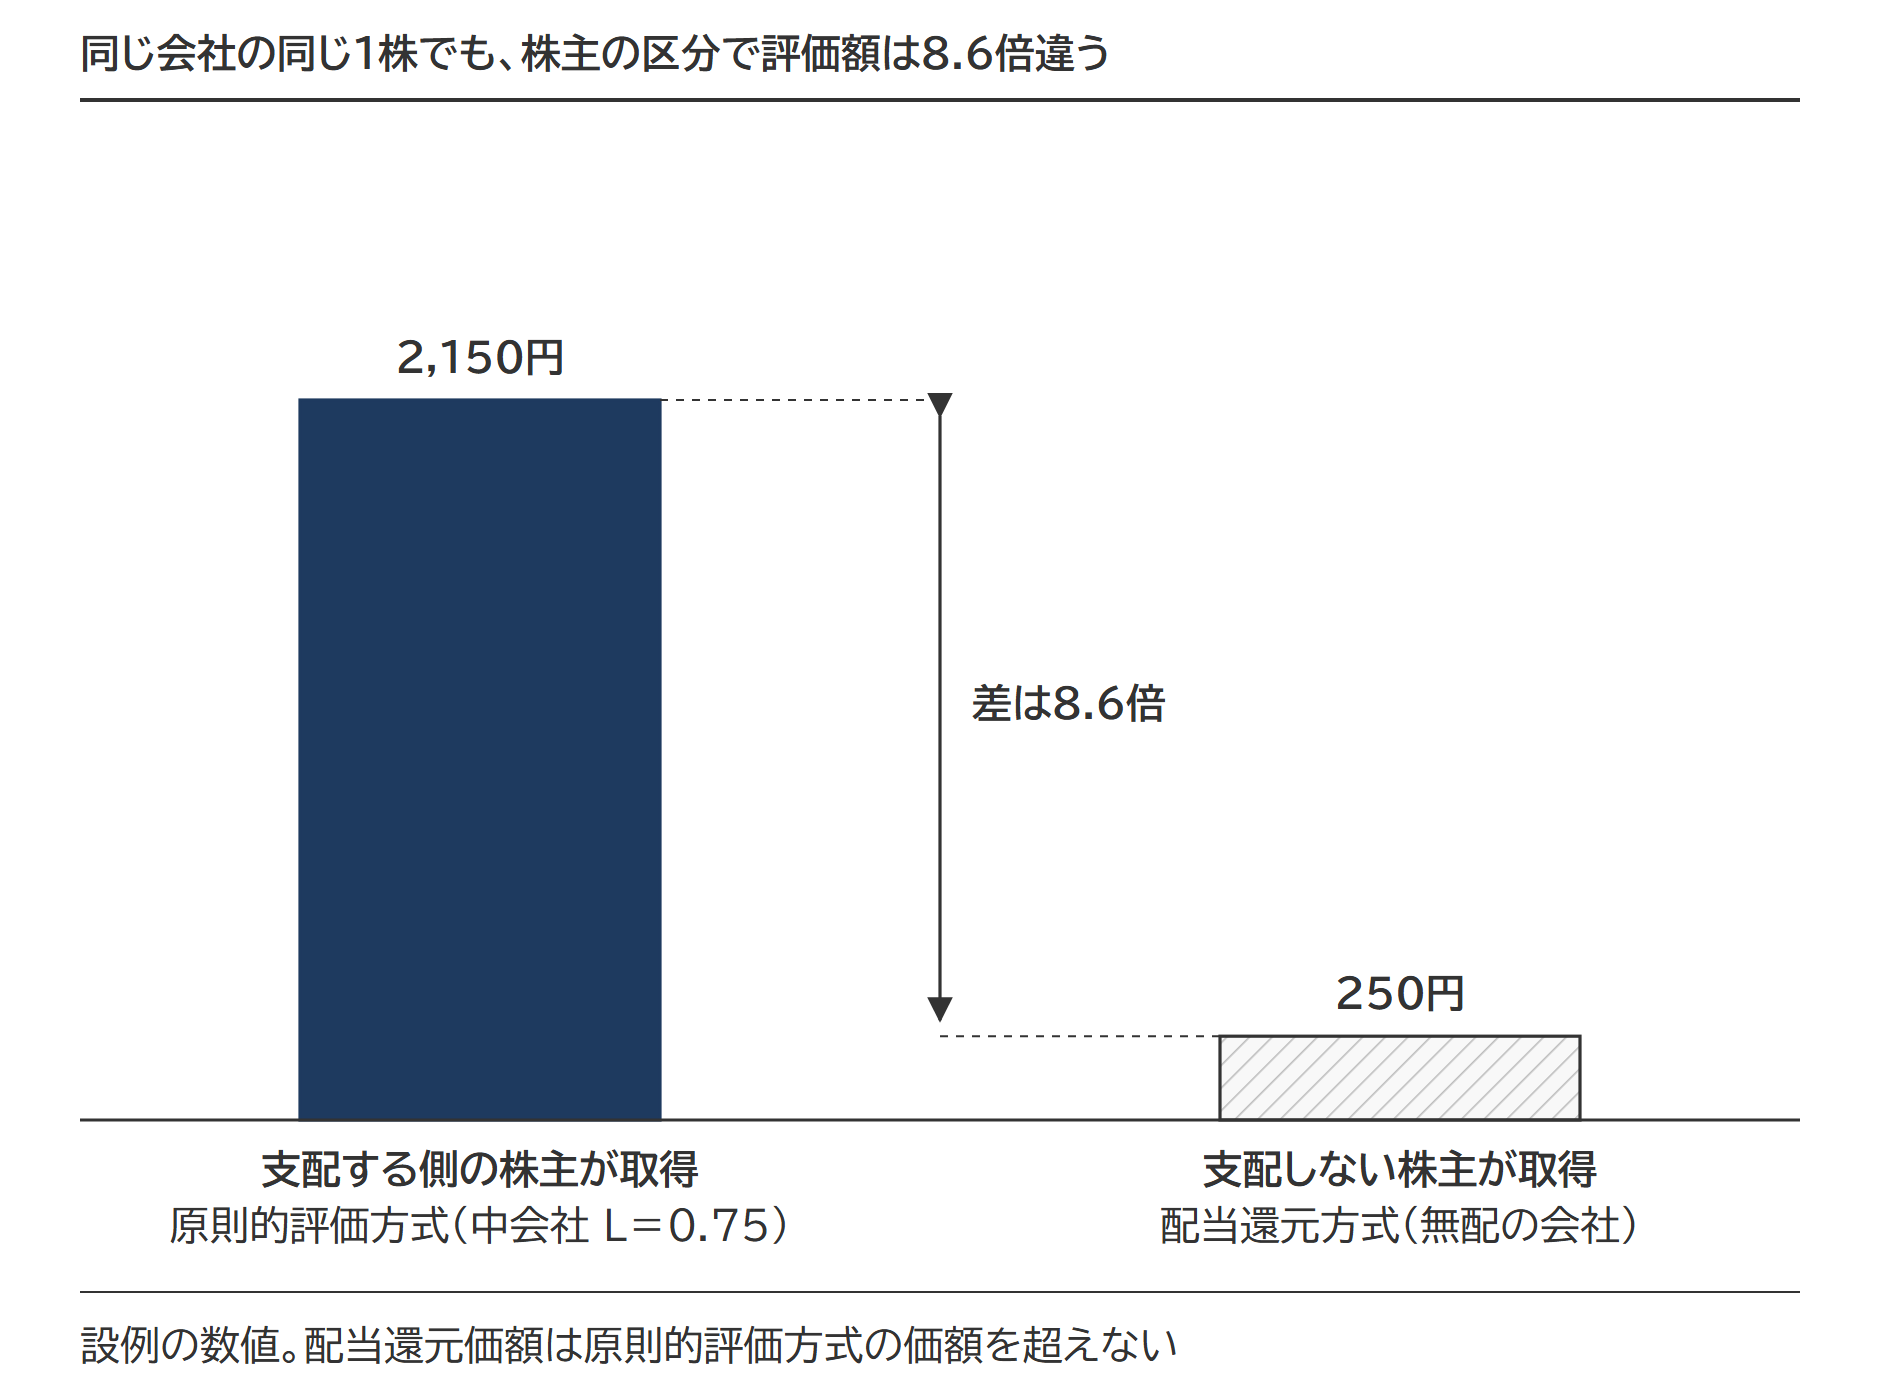
1,800円×0.75+3,200円×(1-0.75)=1,350円+800円=1株当たり2,150円
長男が取得した6万株の評価額 2,150円×60,000株=1億2,900万円
議決権割合が60%なので、純資産価額の80%評価は使えません。株主グループの議決権が50%以下の株主が取得した場合なら、(1-L)を掛ける側の純資産価額が3,200円×80%=2,560円になり、1,800円×0.75+2,560円×0.25=1,990円です。
同じ会社の数字のまま会社規模だけを入れ替えた(斟酌率は規模に合わせる)もの(設例A)と、類似業種比準価額が純資産価額を上回る会社に置き換えたもの(設例B・議決権割合60%)を1つの表で比べます。
| 会社規模 | Lの割合 | 設例A | 設例B |
|---|---|---|---|
| 大会社 | ― | 2,100円(類似業種比準価額2,100円と純資産価額3,200円の低いほう) | 1,000円(類似業種比準価額1,400円ではなく、純資産価額を選択) |
| 中会社 | 0.90 | 1,940円(1,620円+320円) | 1,000円(類似業種比準価額を純資産価額に置き換え) |
| 中会社 | 0.75 | 2,150円(1,350円+800円) | 1,000円(同上) |
| 中会社 | 0.60 | 2,360円(1,080円+1,280円) | 1,000円(同上) |
| 小会社 | 原則/0.50 | 2,350円(原則の3,200円より、選択の750円+1,600円が低い) | 1,000円(原則の純資産価額。選択も500円+500円で1,000円) |
設例Aの類似業種比準価額は中会社(斟酌率0.6)で1,800円です。大会社・小会社では斟酌率の違いで2,100円・1,500円になるものとして計算しています(設例Bも同じ考え方)。
設例Aでは、中会社の行どうしを比べると、Lが小さいほど評価額が上がります(大会社・小会社は斟酌率も動くので単純には並びません)。設例Bは逆で、どの規模でも選択の結果1,000円=純資産価額が上限です。議決権割合が50%超の株主なら、設例Bのように、純資産価額が小会社の類似業種比準価額(斟酌率0.5)以下の会社では、会社規模の判定は金額に効きません(純資産価額が上限)。
最後に、長男ではなく甥が取得した場合です。父が遺言で甥に株式の一部を遺贈し、甥の取得後の議決権割合が5%未満で、役員でもないものとします。甥の配偶者や直系血族などを合わせても25%に届かず、中心的な同族株主は長男なので、配当還元方式になります。1株当たりの資本金等の額は5,000万円÷10万株=500円、無配なので年配当金額は2円50銭とみなし、2円50銭÷10%×(500円÷50円)=1株当たり250円です。原則的評価方式の価額2,150円を超えないので、250円がそのまま評価額になります。同じ株式の差は2,150円÷250円=8.6倍です。
見直しの動き|有識者会議の骨子では評価体系の一本化が検討されている
ここまでは公開時点の制度です。国税庁の「取引相場のない株式の評価に関する有識者会議」の第5回(令和8年8月20日)の骨子は、類似業種比準方式と純資産価額方式に基づく評価体系を廃止して評価方式を原則一本化し、残余利益モデルによるインカムアプローチ(会社が将来生む利益から株式の価値を出す方法)を原則的評価方式とする案を示しました。第6回(9月16日)の資料では、第7回以降に検討する純資産価額方式の論点が6つ挙げられています。決定ではなく検討の段階で、適用時期は示されていません。現に申告する課税時期には、現行の通達による4つのステップがそのまま当てはまります。方式ごとの見直しの中身は、類似業種比準方式の見直しの動き、特定の評価会社の枠組みの見直し、純資産価額方式の6つの論点で扱っています。
出典:国税庁 取引相場のない株式の評価に関する有識者会議「取引相場のない株式の評価の見直し(骨子)」(令和8年8月20日)/同 第6回資料(令和8年9月16日)
よくある質問
Q 類似業種比準価額と純資産価額は、必ず両方計算するのですか。
A 原則的評価方式になる株主は、大会社でも小会社でも「いずれか低いほう」を選べるので、比べるために両方の計算が要ります。中会社は算式の中で両方を使う建て付けです。配当還元方式になる株主は、原則的評価方式のほうが高いと認められる場合に限り省略できます。
Q 純資産価額の80%評価は、誰でも使えますか。
A 株式を取得した人とその同族関係者の議決権割合の合計が50%以下であることが条件です。本人ひとりの議決権割合ではなく、グループの合計で見ます。また一般の評価会社では中会社と小会社の計算に使うもので、大会社が純資産価額を選んだ場合には使えません(特定の評価会社①〜④は会社規模にかかわらず使えます)。
Q 株式を相続したものの、評価に必要な会社の資料が手に入りません。
A 原則的評価方式の計算には、株主名簿と役員の一覧、直前期から3期分の決算書と法人税申告書(別表五(一)を含む)、資産と負債の明細、直前2期の配当の記録が要ります。少数株主で、原則的評価方式のほうが高いと見込める場合は、配当金額と資本金等の額まで絞れます。まず株主の区分を確かめるのが近道です。
Q 評価額が高いと分かったら、何から手をつければよいですか。
A 自社株の評価額は、会社の業績や資産構成が変われば動きます。後継者へ株式を渡す方法とあわせて考える論点なので、事業承継税制による納税の猶予・免除が使えるかどうかも含めて、早めに全体の見取り図を作ります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。