この記事の要点
- 拒否権付株式(黄金株)は、拒否権の有無にかかわらず普通株式と同様に評価する(国税庁の情報・平成19年)。1株の評価額は普通株式1株分で、効くのは評価額ではなく議決権の持ち方。
- 種類株式があるときの評価は2段。①議決権の数え方=無議決権株式は議決権の数に入れず、一部の事項だけ制限のある株式は入れる(財産評価基本通達188-5)。2種類を持つ株主は第1表の1に種類ごとの行を書き、議決権割合は合算。②1株の値=拒否権付は普通株式と同じ、配当優先株式は配当(Ⓑ)だけ種類ごと、社債類似株式は発行価額(既経過利息に相当する配当金は足さない)。
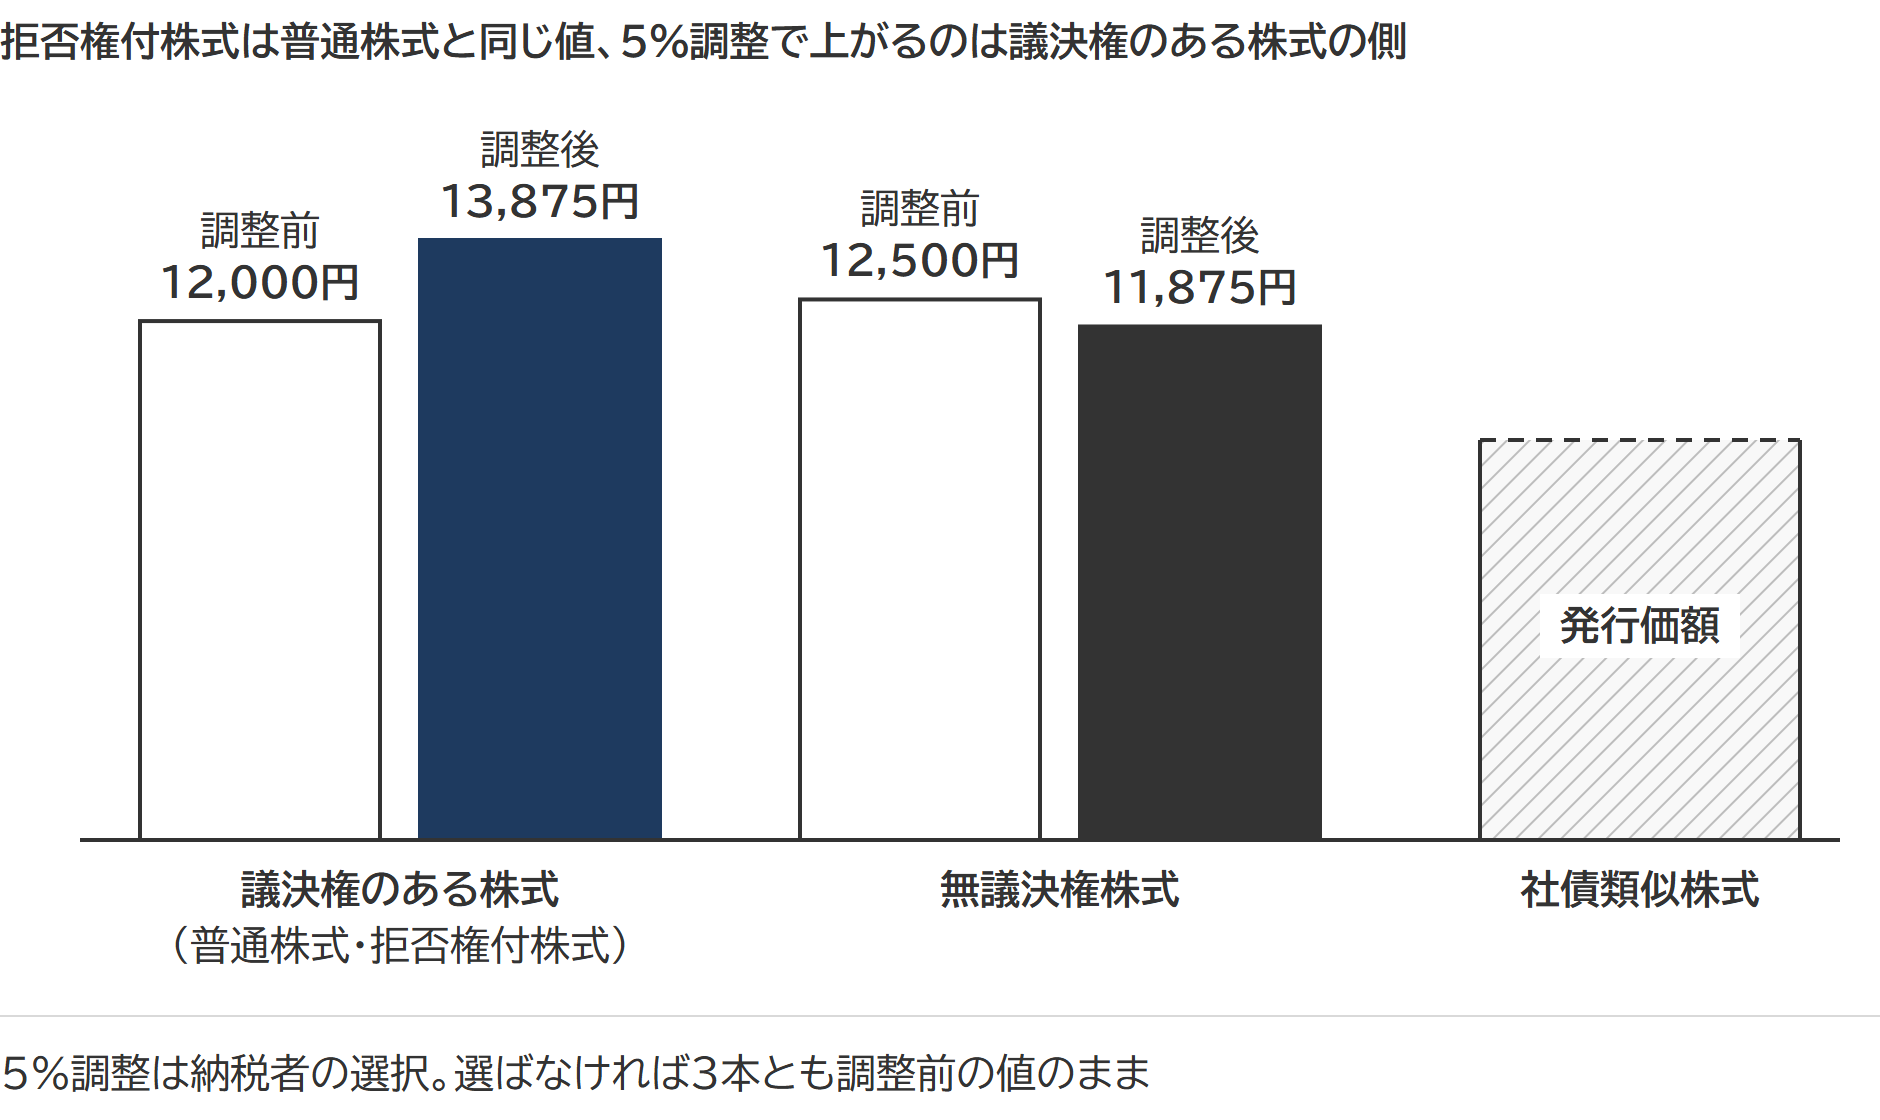
- 無議決権株式(社債類似株式を除く)は、同族株主が相続・遺贈で取得し、申告期限までに分割が確定し、株式を取得したすべての同族株主が届け出れば、5%を控除して議決権のある株式に加算できる。相続税の総額は変わらず、相続人の間の按分が動く(設例=12,500円×30,000株・12,000円×10,000株→11,875円/13,875円、合計4億9,500万円は前後で同じ)。
- 事業承継税制(納税猶予)を使うなら、後継者以外が拒否権付株式を持っていないことが会社の要件で、申告期限の翌日から5年のうちに持てば打ち切り。対象になるのも議決権に制限のない株式だけ=「先代が黄金株を1株だけ残して残りを贈与する」形は納税猶予と両立しない。
- 黄金株が相続で後継者以外に渡ると、評価額は普通株式1株分でも買い取りの値は別。防ぐ定めは取得条項(会社法108条1項6号)と相続人等に対する売渡請求(174条)=請求できるのは会社が相続を知った日から1年以内で、請求される株主は決議に加われない(175条2項)。
黄金株(拒否権付株式)とは、株主総会や取締役会で決める事項について、その株式を持つ株主だけの種類株主総会の決議も必要とする定めを置いた株式です。その種類の株式を1人で持っていれば、1株でも対象にした事項を止められます。
拒否権の強さと相続税の評価額は、別々に決まります。拒否権付株式は、拒否権の有無にかかわらず普通株式と同様に評価します。評価額に差が出るのは拒否権ではなく、議決権の数え方(どの評価方式になるか)と、配当優先や社債類似といった株式の中身、無議決権株式の5%調整です。
拒否権付株式(黄金株)の評価額は普通株式と同じ
国税庁は平成19年に、中小企業庁からの照会に答える形で、権利の内容が普通株式と異なる種類株式のうち、3つの類型(配当優先の無議決権株式・社債類似株式・拒否権付株式)の評価方法を示しました。拒否権付株式についての定めは1行です。
拒否権の有無にかかわらず普通株式と同様に評価する。
この取扱いは原則的評価方式で評価する同族株主が取得した場合のもので、取得した人が配当還元方式で評価する株主なら、黄金株も配当還元価額になります。
出典:種類株式の評価について(情報)|国税庁/相続等により取得した種類株式の評価について(照会)|国税庁
会社法108条1項が内容の異なる株式を認める事項は9つで、黄金株は8号の株式です。定款には拒否権の対象にする事項(取締役の選任・解任、定款変更、合併など)を1つずつ書き、その事項は種類株主総会の決議がなければ効力を生じません(会社法323条)。
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
種類株式があるときの評価は2段|議決権の数え方、次に1株の値
1段目は評価明細書(非上場株式の評価額を計算する様式)の第1表の1で議決権の数を数え、取得した人が同族株主(会社を支配する親族グループの株主)かを判定する段です。判定の結果で、業績や純資産から出す原則的評価方式か、配当の額から出す配当還元方式かが決まります。2段目は種類ごとに1株の値を出す段です。
議決権のない株式は議決権の数に入るか
入りません。株主総会のどの事項についても議決権のない株式(無議決権株式)は議決権の数に数えません。一部の事項だけ議決権を行使できない株式は数に入れる、と財産評価基本通達188-5が定めています。国税庁の情報(評価の扱いの解説)も、同族株主のグループにいても中心的な同族株主(近い親族と議決権25%以上を持つ株主)でなく、議決権割合が5%未満で役員でもない人は、無議決権株式を何株持っていても配当還元方式で評価する、と念を押しています。
出典:財産評価基本通達188-5|国税庁/種類株式の評価について(情報)1 配当優先の無議決権株式の評価(PDF)|国税庁
無議決権株式だけを相続した人の議決権割合は0です。判定の手順は同族株主の判定にあります。
2種類以上の株式を持つ株主は、第1表の1に種類ごとの行を書きます。株式種類コードの欄は、普通株式が1、それ以外が2です。議決権割合の欄には、各種類の議決権数を合計した数の割合を1%未満切捨てで記入します。
出典:評価明細書の記載方法等(令和8年4月1日以降用・PDF)|国税庁
3類型の1株の値|配当優先株式は配当だけ、社債類似株式は発行価額
1株の値の計算が普通株式と変わるのは、3類型のうち配当優先株式と社債類似株式の2つです。
配当優先株式は、比準要素のうち配当(Ⓑ)だけを種類ごとに計算する
類似業種比準方式(上場する同業種の株価をもとにする方式)の比準要素は、1株当たりの配当金額(Ⓑ)・利益金額(Ⓒ)・純資産価額(Ⓓ)の3つです(財産評価基本通達180・183)。配当優先株式がある会社では、Ⓑだけを株式の種類ごとに実際の配当金で計算し、ⒸとⒹは種類で分けません。純資産価額方式(会社の純資産から1株の値を出す方式)は、配当優先の有無にかかわらず財産評価基本通達185のとおりです。
社債類似株式は、5つの条件がそろうと発行価額で評価する
社債類似株式とは、次の5つの条件をすべて満たす株式です。
| 条件 | 内容 |
|---|---|
| 配当 | 優先して分配する。不足額は翌事業年度以降に累積するが、優先配当金を超えて配当しない |
| 残余財産 | 発行価額を超えて分配しない |
| 償還 | 一定期日に、発行会社が全部を発行価額で償還する |
| 議決権 | 有しない |
| 取得請求権 | 他の株式を対価とする取得請求権を有しない |
中身が社債に近いので、財産評価基本通達197-2(3)の利付公社債(利息が付く社債など)に準じて発行価額(株式を発行したときの払込金額)で評価します。利付公社債は、発行価額に、源泉所得税相当額控除後の既経過利息(前の利払日から評価する日までの利息)を足しますが、社債類似株式は株式なので、既経過利息に相当する配当金を足しません。
発行会社のほかの株式は、社債類似株式を社債とみなして評価します。類似業種比準方式では3つの比準要素すべてに、純資産価額方式では発行価額を負債に計上する形で効きます。
出典:種類株式の評価について(情報)2 社債類似株式の評価(PDF)|国税庁/財産評価基本通達197-2|国税庁
無議決権株式の5%調整|選べる条件と、動くのは誰がいくら納めるか
無議決権株式も議決権のある株式も、原則は議決権の有無を考慮せずに評価します。国税庁の情報は「議決権の有無によって株式の価値に差が生じるのではないかという考え方もあることを考慮し」、納税者が選べる調整計算を設けました。次の条件をすべて満たすときに限り、無議決権株式の評価額から5%を引いて、議決権のある株式の価額に加算できます。
| 条件 | 内容 |
|---|---|
| 取得の形 | 同族株主(原則的評価方式が適用される同族株主等)が、無議決権株式(社債類似株式を除く)を相続または遺贈で取得していること |
| 分割 | その会社の株式について、相続税の法定申告期限までに遺産分割協議が確定していること |
| 届出 | その相続・遺贈で会社の株式を取得したすべての同族株主から、法定申告期限までに届出書(無議決権株式の評価の取扱いに係る選択届出書)が所轄税務署長に提出されていること |
| 明細書 | 評価明細書に、調整計算の算定根拠を適宜の様式で記載して添付していること |
出典:種類株式の評価について(情報)1 配当優先の無議決権株式の評価(PDF)|国税庁
加算額の計算に使う株式数は、発行済株式数ではなく、同族株主がその相続または遺贈で取得した株式の総数です。配当還元方式で評価する株式と社債類似株式は、この総数に入れません。同じ種類の株式を取得した同族株主の間では、1株の評価額が同じになります。
議決権のある普通株式が1株12,000円で10,000株、配当優先の無議決権株式が1株12,500円で30,000株あり、後継者の長男が普通株式の全部を、長女と次男が無議決権株式を15,000株ずつ相続したとします。長女と次男の議決権は0でも、兄弟の長男と合わせた議決権が25%以上あるので中心的な同族株主に当たり、3人とも原則的評価方式の同族株主です。
設例:5%調整の前後
無議決権株式の1株 12,500円×0.95=11,875円
議決権のある株式への加算額 12,500円×30,000株×5%=1,875万円
議決権のある株式の1株 (12,000円×10,000株+1,875万円)÷10,000株=13,875円
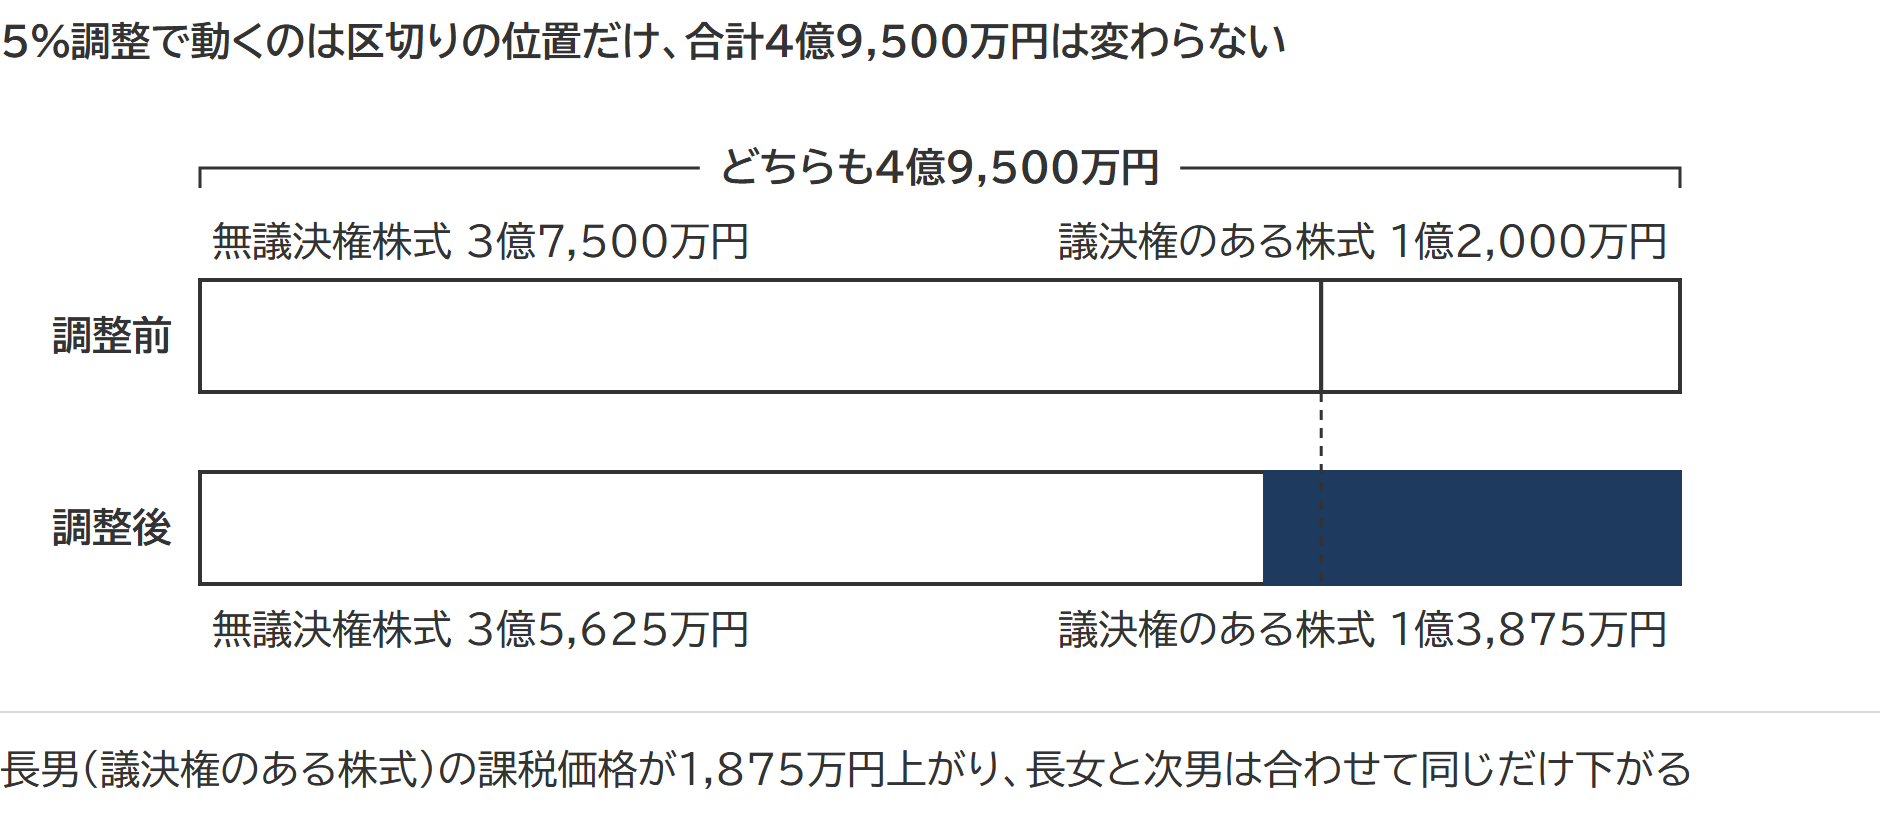
株式の評価額の合計(4億9,500万円)は計算上、調整の前後で変わりません。課税価格の合計額から出す相続税の総額(相続税法16条)は動かず、動くのは誰がいくら納めるかです。按分(相続税の総額を課税価格の割合で分けること)では、長女と次男の課税価格が下がり、長男の課税価格が同じだけ上がります。按分のあとの配偶者の税額軽減や2割加算は人ごとなので、全員の納付税額の合計まで同じとは限りません。
後継者が議決権のある株式を事業承継税制(株式にかかる相続税の納税猶予)で引き継ぎ、後継者以外に無議決権株式を渡す組合せでは、猶予の対象は「議決権に制限のない」株式だけです(租税特別措置法70条の7の2第1項。贈与は70条の7第1項)。無議決権株式の側に猶予はありません。
出典:相続税法16条(e-Gov法令検索)/租税特別措置法70条の7の2(e-Gov法令検索)
3類型に当てはまらない種類株式|専用の評価方法はない
国税庁が評価方法を示した種類株式は3類型だけです。取得条項付株式や全部取得条項付種類株式のように、どれにも当てはまらない株式に専用の定めはありません。照会の末尾も、3類型の単純な組合せで適正な時価が得られない種類株式が使われるようになれば評価方法の明確化を検討してほしい、と添えるにとどまります。
議決権のない株式の割合に上限がないのは全部の株式に譲渡制限がある会社だけで、公開会社(譲渡制限のない株式を発行する会社)では2分の1が上限です(会社法115条)。発行済株式1万株のうち議決権のある株式が1株だけで、残りが完全な無議決権株式という会社なら、後継者が引き継ぐその1株は普通株式1株分でよいのか。原則からはそうなりますが、この形に答えた公的な取扱いは見当たりません。
出典:相続等により取得した種類株式の評価について(照会)|国税庁
承継の道具としての黄金株|納税猶予との関係と、相続での行き先
黄金株は、先代が経営の歯止めを残したまま株式を後継者に移す道具です。
事業承継税制を使うなら、黄金株を後継者以外に持たせない
事業承継税制の会社の要件の1つが、会社の発行する拒否権付株式(会社法108条1項8号の定めがある種類の株式)を後継者以外の者が持っていないことです(租税特別措置法施行令40条の8の2第10項2号。贈与は40条の8第10項2号)。
猶予が始まったあとも、申告期限の翌日から5年の期間(経営承継期間)のうちに後継者以外の者が拒否権付株式を持てば、その日から2か月を経過する日に猶予の期限が来ます。この打ち切りは5年以内だけです(租税特別措置法70条の7の2第3項17号・同法施行令40条の8の2第31項1号。贈与は70条の7第3項17号・同令40条の8第25項1号)。ほかの要件は事業承継税制の会社の要件に、認定から申告までの流れは納税猶予の手順にあります。
先代が黄金株を1株だけ残し、残りを後継者に贈与する形は、納税猶予を使わない前提の設計です。猶予を使うなら、黄金株を後継者以外の手に残さない設計にします。贈与なら贈与の時までに後継者へ移すか手放し、相続なら黄金株も後継者が取得する形にしておきます。
出典:租税特別措置法70条の7の2第3項(e-Gov法令検索)/租税特別措置法施行令40条の8の2第10項(e-Gov法令検索)
相続で後継者以外に渡ったとき、評価額と買い取りの値は別
遺言がなければ、先代の手元に残った黄金株は遺産分割で後継者以外の相続人に渡ることがあります。渡った1株の相続税評価額は普通株式1株分でも、買い取るときの値段は当事者の協議で決まり、評価額が上限になるわけではありません。
取り戻す定めが会社法174条の売渡請求です。相続その他の一般承継で譲渡制限株式(譲渡に会社の承認が要る株式)を取得した者に、会社へ売り渡すよう請求できる旨を定款で定められます。請求はそのつど株主総会の特別決議(出席株主の議決権の3分の2以上で決める決議)で決め(175条1項・309条2項3号)、売買価格は協議、調わなければ請求の日から20日以内に裁判所へ申し立てます(177条)。請求できるのは、会社が相続があったことを知った日から1年以内です(176条1項ただし書)。
175条2項により、売渡しを請求される株主はその株主総会で議決権を行使できません。定款に売渡請求の定めを置いた会社で先代に相続が起きると、後継者が相続した株式にも請求が向き、後継者を除いた株主だけの決議で後継者の株式を会社が買い取る余地が生まれます。請求される株主が議決権を行使できるのは、その者以外の株主の全部が議決権を行使できない場合だけです(175条2項ただし書)。
相続で黄金株が動くのを防ぐ定めが、108条1項6号の取得条項です。株主の死亡を事由に会社がその株式を取得できる、と黄金株の内容に加えておくと、売渡請求の決議を経ずに会社へ戻せます。遺言で行き先を後継者に決めておく方法もあります。
よくある質問
無議決権株式があると、小規模宅地等の特例の「特定同族会社」の判定も変わりますか。
変わります。特定同族会社事業用宅地等の「被相続人と親族などの持株が発行済株式の50%超」の判定では、発行済株式にも持株にも、議決権に制限のある株式として財務省令で定めるものを含めません(租税特別措置法施行令40条の2第17項)。省令が挙げるのは、無議決権株式(会社法108条1項3号)や、議決権の全部について制限のある株主の株式(同法105条1項3号)などです。
出典:租税特別措置法施行令40条の2第17項(e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 非上場株式が未分割のときの評価方式の判定|議決権割合は法定相続分で数えない
 同族株主のいない会社の非上場株式の評価|15%・5%・10%で決まる配当還元方式の判定
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。