この記事の要点
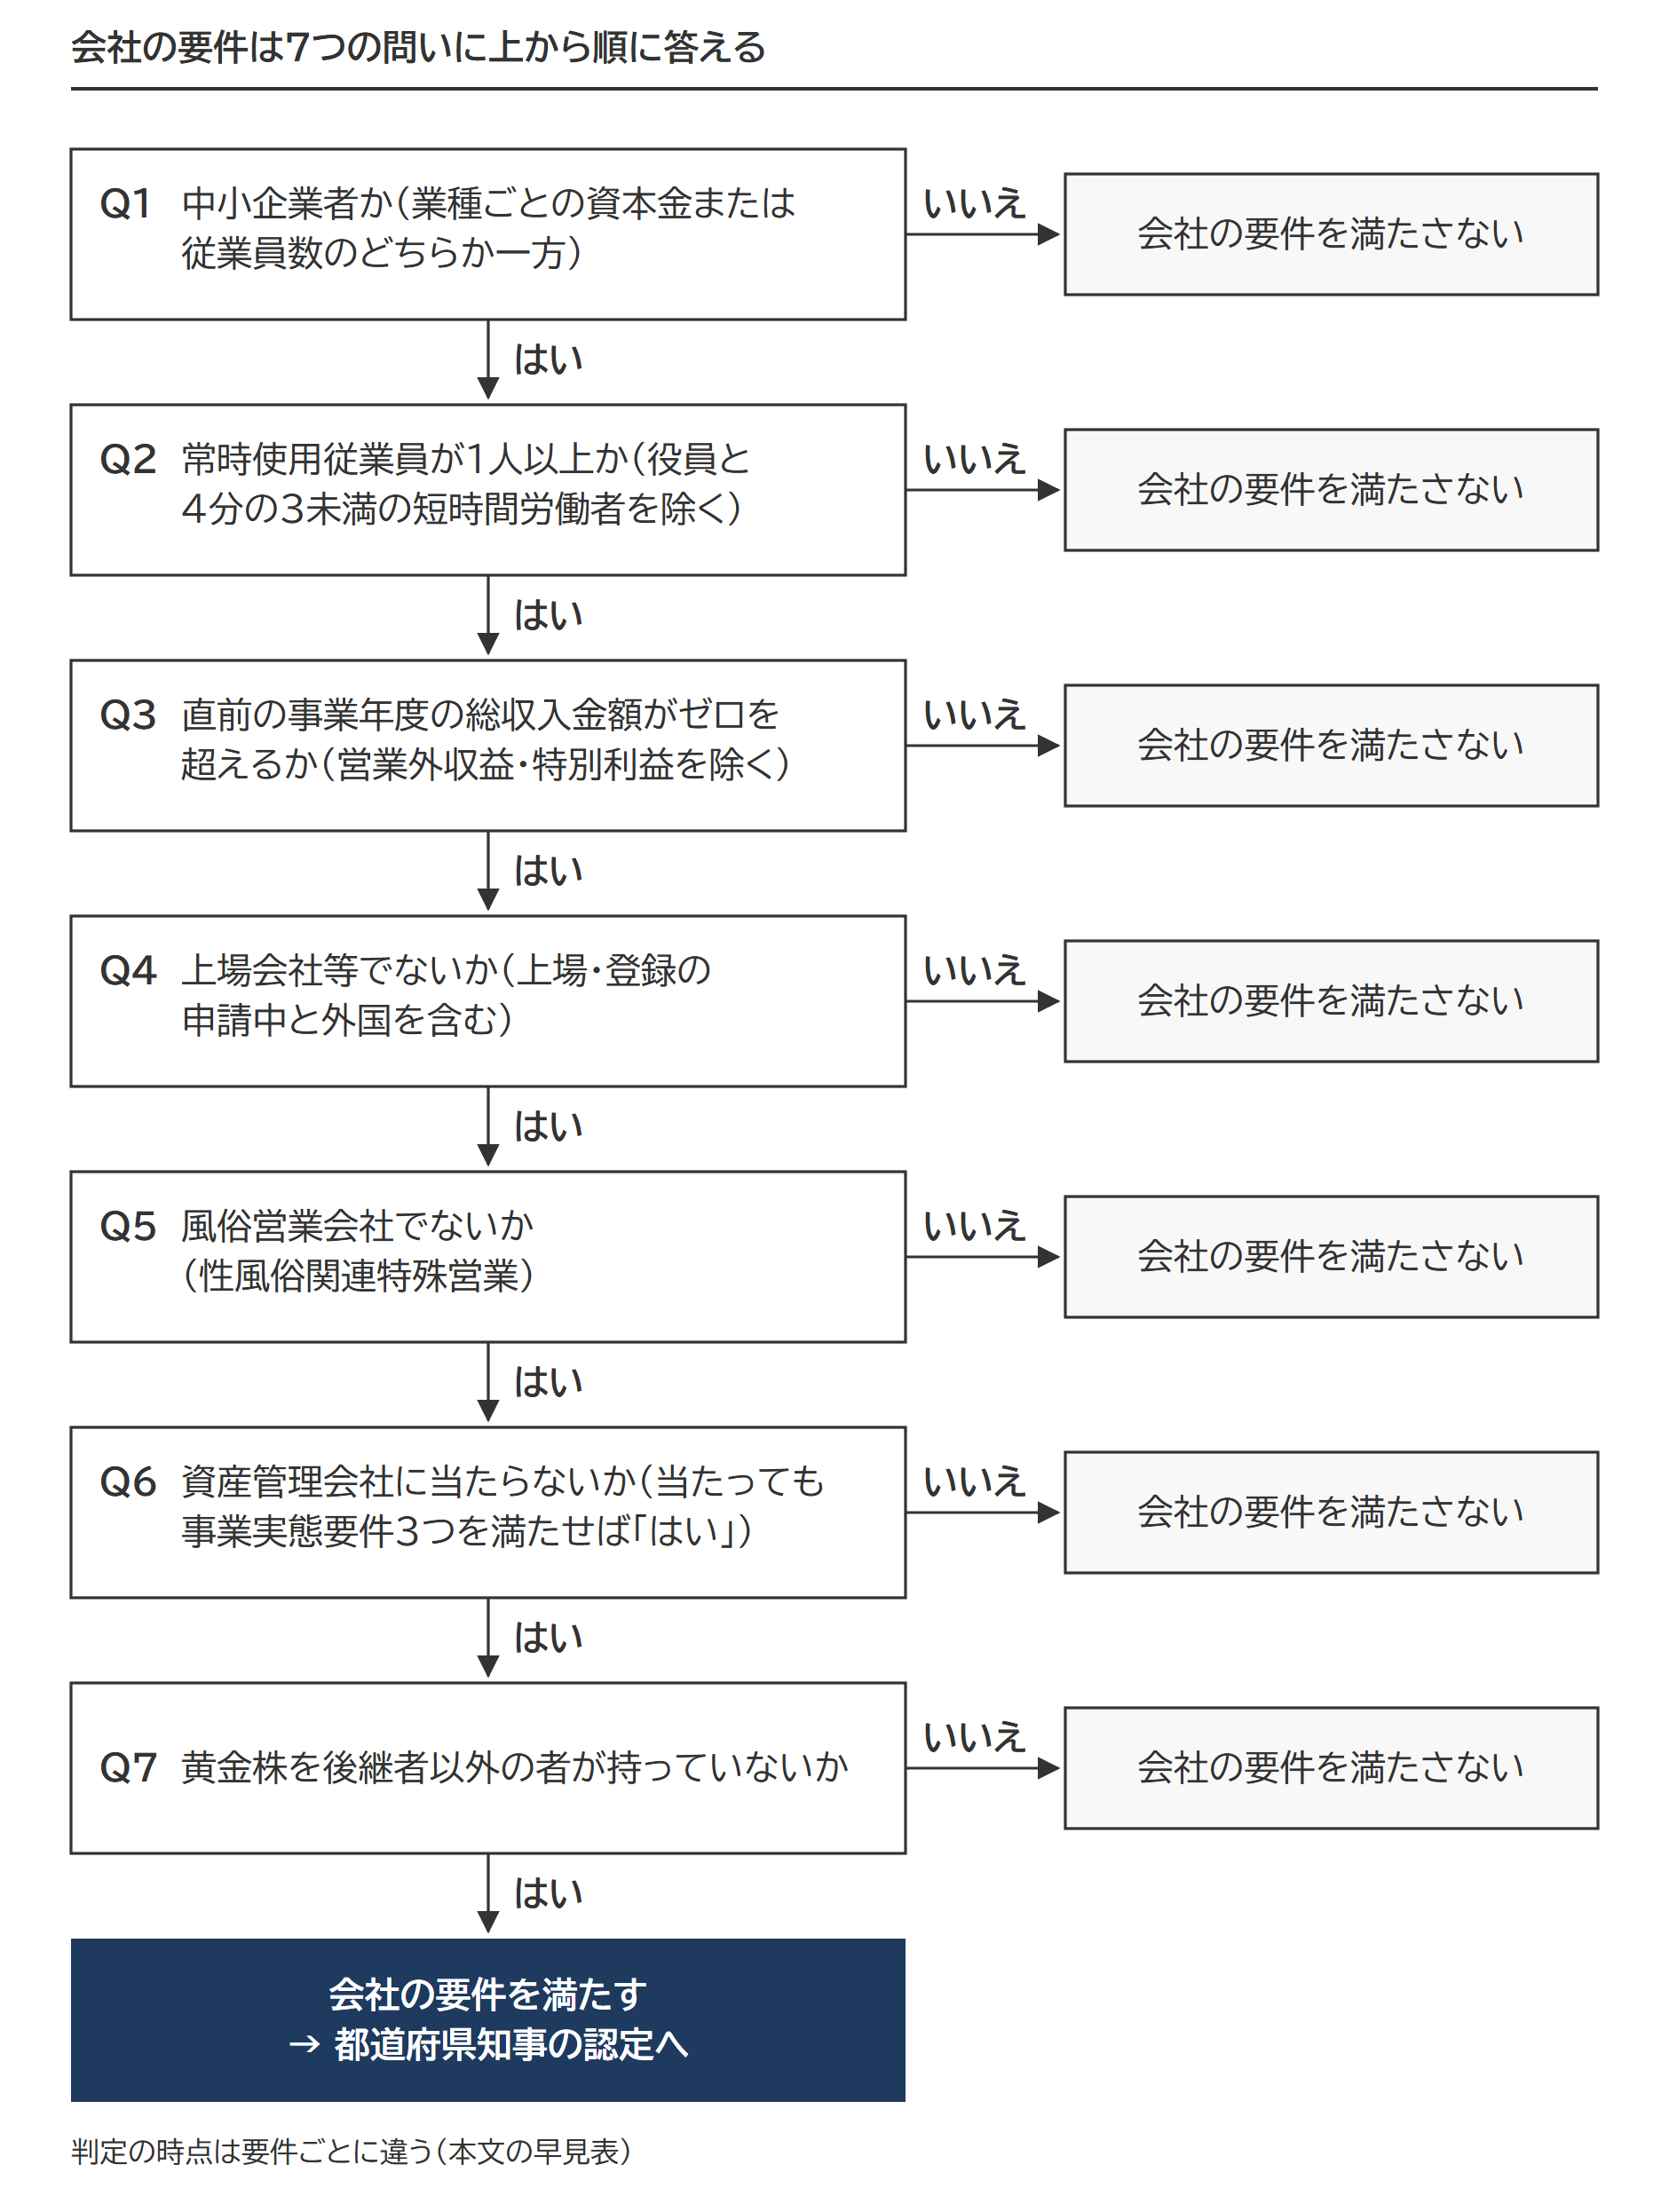
- 会社の要件は、中小企業者であること・常時使用従業員1人以上・総収入金額がゼロでない・上場会社等でない・風俗営業会社でない・資産管理会社でない・後継者以外が黄金株を持っていない、の7つすべてを満たす必要があります(特例措置・一般措置とも同じ文言)。
- 中小企業者かどうかは、業種ごとに資本金「または」従業員数で判定します。どちらか一方を満たせば足り、製造業なら資本金3億円以下または従業員300人以下です。
- 常時使用従業員は、社会保険の被保険者から役員(使用人兼務役員を除く)と、労働時間が4分の3未満の短時間労働者を除いて数えます。後継者の親族も数えますが、資産管理会社の事業実態要件(5人以上)では後継者と生計を一にする親族を除きます。
- 総収入金額は営業外収益と特別利益を除いた金額で、赤字でも本業の売上があれば対象です。資産運用型会社の判定に使う「総収入金額」はこれらを含むので、同じ語でも範囲が違います。
- 総収入金額がゼロでないことと資産管理会社でないことは、経営承継期間の5年を過ぎても打ち切り事由として続きます。上場会社等・風俗営業会社の要件は5年以内だけで、中小企業者であることは承継後に会社が大きくなっても打ち切りになりません。
事業承継税制(特例措置)で会社に求められる要件は7つです。中小企業者であること、常時使用従業員が1人以上いること、総収入金額がゼロでないこと、上場会社等でないこと、風俗営業会社でないこと、資産管理会社でないこと、後継者以外の者が黄金株(1株で決議を止められる株式)を持っていないこと。都道府県知事の認定申請で確認される項目で、判定の時点は要件ごとに違います。
条文は特例措置(租税特別措置法70条の7の5・70条の7の6)の番号で示します。特例措置は、令和9年12月31日までの贈与または相続が対象です(特例承継計画の提出期限は令和9年9月30日)。それより後は一般措置になります。会社の要件の条文は、一般措置(同法70条の7・70条の7の2)でも同じ文言です。適用要件は、会社・先代経営者・後継者の3つの側にあります。先代経営者の要件(代表権・50%超・筆頭)は先代経営者の要件、後継者の要件(18歳以上・代表権・贈与の直前に役員・50%超)は後継者の要件で扱い、この記事では会社側だけを見ていきます。
出典:No.4439 非上場株式等についての贈与税の納税猶予及び免除の特例等(法人版事業承継税制)|国税庁
設例は、製造業の会社(資本金3,000万円・常時使用従業員20人・上場していない・黄金株なし・議決権株式1,000株)です。先代経営者の父が贈与の時に代表取締役を退任し、長男が代表取締役に就任しました。この会社を7つの要件に順に当てはめます。
会社の要件7つの早見表|判定の時点と、5年経過後も続く要件
7つの要件は、贈与の時に見るもの、贈与の時以後ずっと続くもの、直前の事業年度で見るものに分かれます。
| 要件 | 何で判定するか | いつ判定するか | 猶予の打ち切り事由になるか |
|---|---|---|---|
| ①中小企業者であること | 業種ごとの資本金または従業員数(どちらか一方) | 贈与の時 | 措置法70条の7第3項の列挙にない。承継後に会社が大きくなっても打ち切りにならない |
| ②常時使用従業員が1人以上 | 社会保険の被保険者から役員と短時間労働者を除いた数 | 贈与の時 | 承継後は「雇用の平均8割」の判定に変わる(特例措置は下回っても報告書で続く) |
| ③総収入金額がゼロでない | 営業外収益・特別利益を除いた総収入金額 | 贈与の日の属する事業年度の直前の事業年度 | 5年以内も5年経過後も続く |
| ④上場会社等でない | 上場・店頭登録(申請中と外国を含む) | 贈与の時以後 | 5年以内だけ |
| ⑤風俗営業会社でない | 性風俗関連特殊営業を営む会社かどうか | 贈与の時以後 | 5年以内だけ |
| ⑥資産管理会社でない | 特定資産が総資産の70%以上、または運用収入が総収入金額の75%以上(事業実態要件を満たせば除外) | 直前の事業年度の開始の日以後(資産保有型)・基準事業年度(資産運用型) | 5年以内も5年経過後も続く |
| ⑦後継者以外が黄金株を持っていない | 拒否権付種類株式の保有者 | 贈与の時以後 | 5年以内だけ(措置法70条の7第3項17号・同法施行令40条の8第25項1号) |
相続の場合は、表の「贈与の時」を「相続の開始の時」と読み替えます(措置法70条の7の6第2項1号。会社の要件の文言は同じ)。
7つのほかに、関係会社(特定特別関係会社・外国会社)の要件2つと、現物出資等資産の要件1つがあります。租税特別措置法70条の7の5第2項1号と同法施行令40条の8第10項(円滑化法施行規則6条1項11号)は、関係会社に2つの要件を求めています。1つは、特定特別関係会社(会社・代表者・代表者と生計を一にする親族で議決権の50%超を持つ会社)が上場会社等・大会社(中小企業者でない会社)・風俗営業会社のいずれにも当たらないこと。もう1つは、特別関係会社が外国会社で、かつ会社(または会社と支配関係のある法人)がその外国会社の株式を持つ場合に、常時使用従業員が5人以上いることです。国税庁のチェックシートの⑩にある「現物出資等資産の割合が70%未満」も、認定と申告の確認事項です。
出典:租税特別措置法70条の7の5第2項1号|e-Gov法令検索/租税特別措置法70条の7第3項・第5項(納税猶予の期限の確定)|e-Gov法令検索/租税特別措置法70条の7の6第2項1号|e-Gov法令検索/租税特別措置法施行令40条の8第10項|e-Gov法令検索
国税庁のチェックシートの「贈与の時」の欄には、会社の要件が①から⑩まで10項目並びます。チェックシートは申告書に添付して提出します。
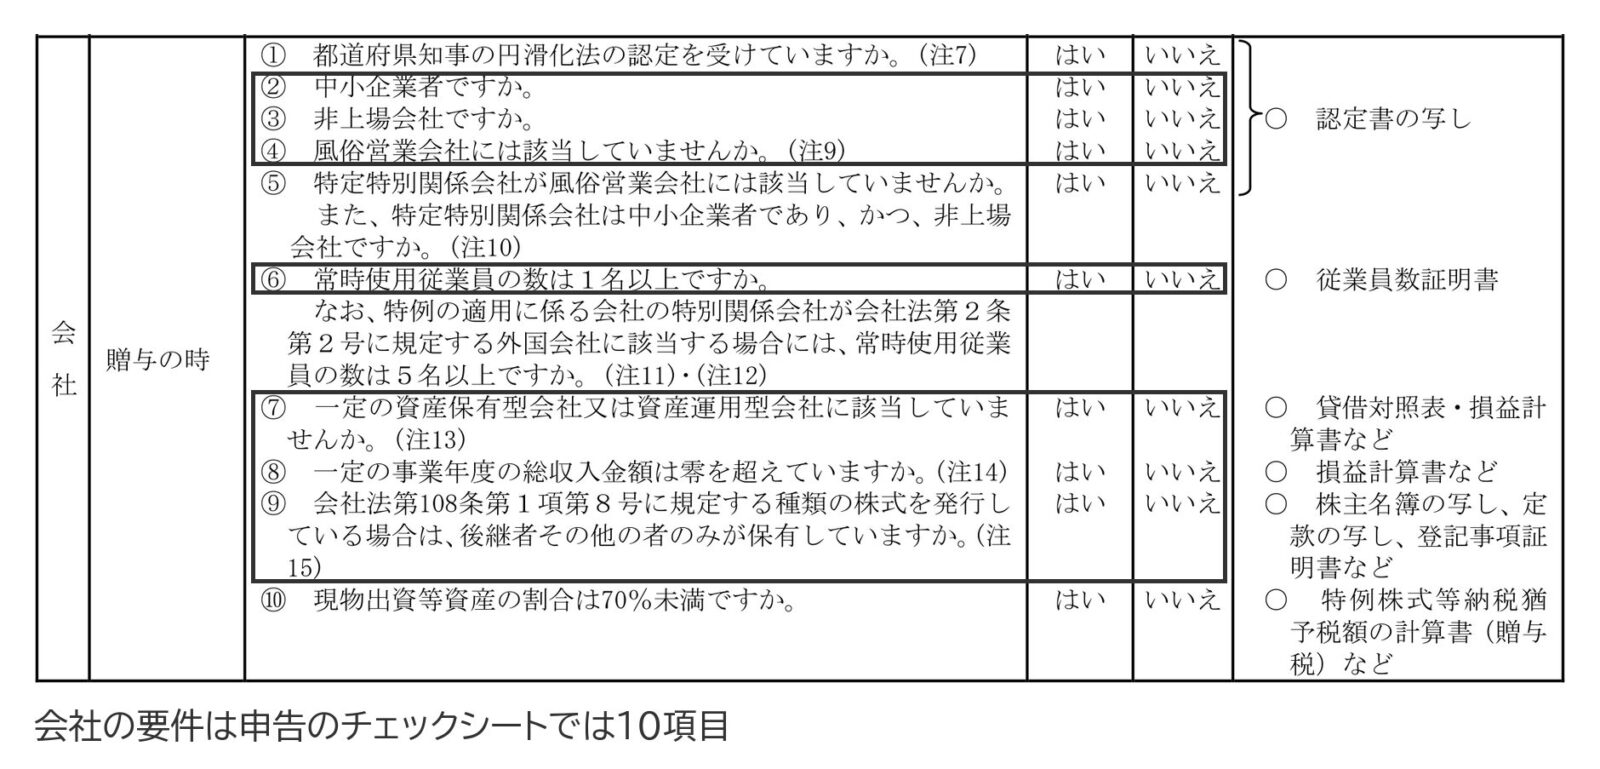
出典:(令和7年分用)「非上場株式等についての贈与税の納税猶予及び免除の特例」(特例措置)の適用要件チェックシート|国税庁
中小企業者とは|業種ごとに資本金または従業員数のどちらか一方
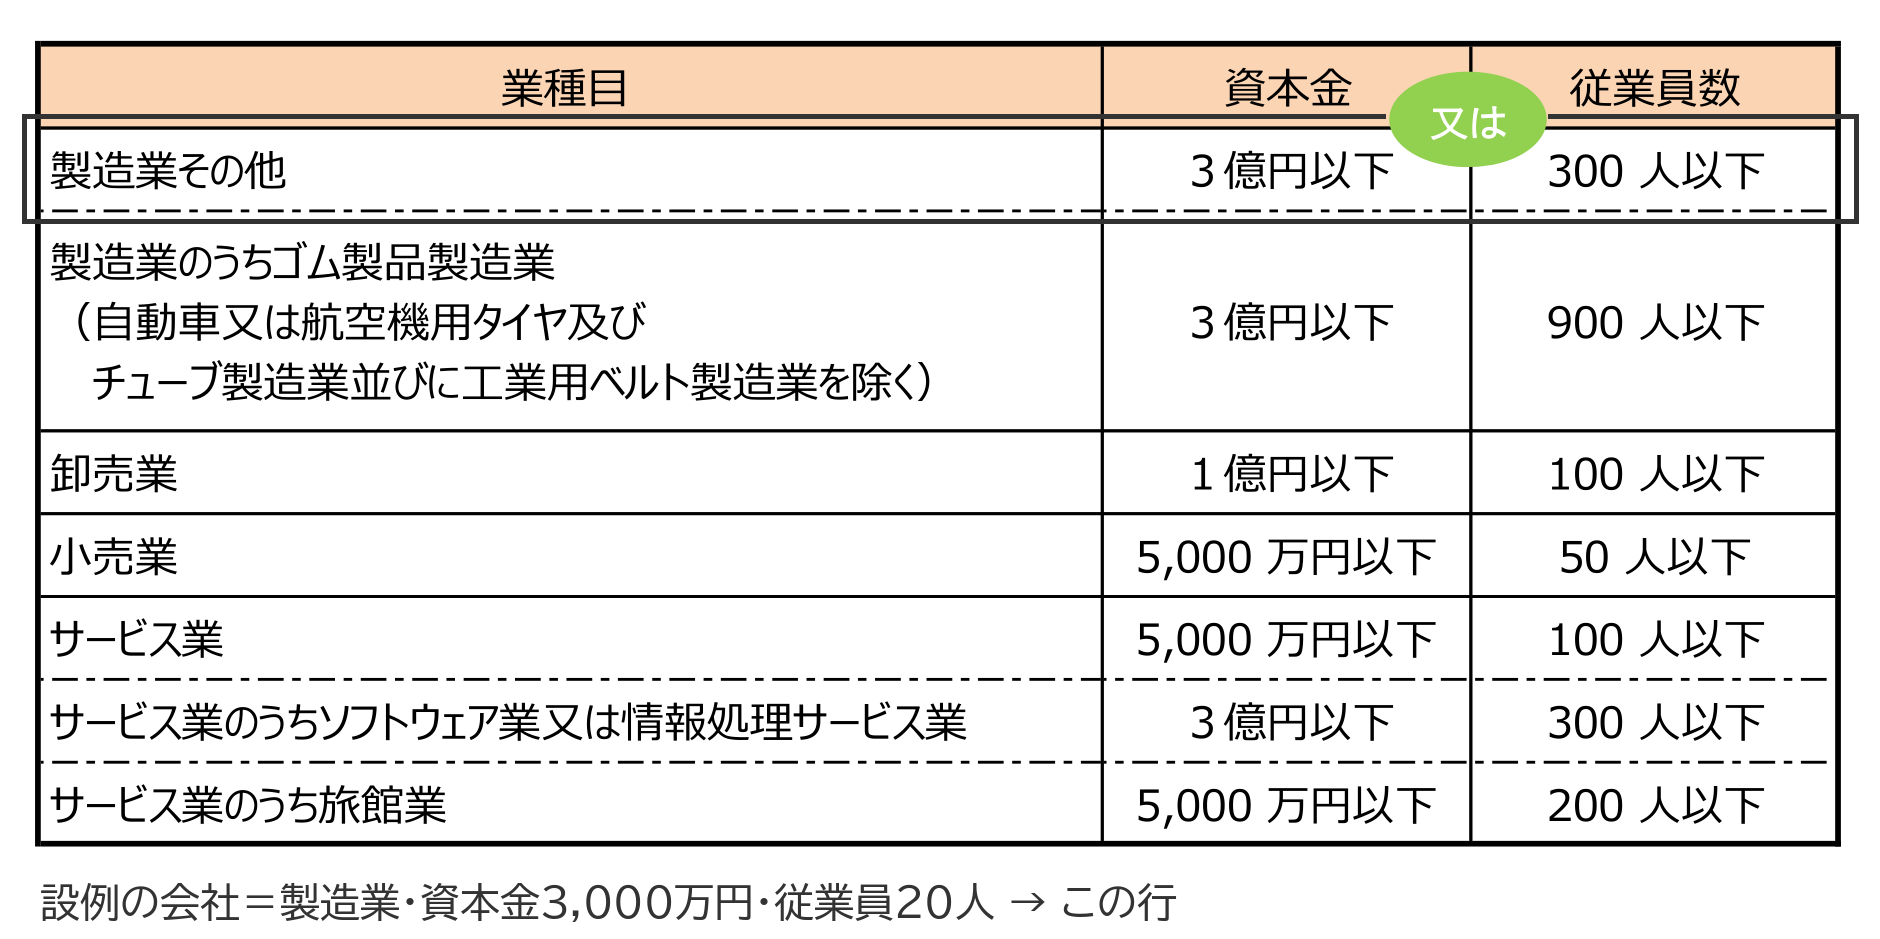
中小企業者かどうかは、都道府県知事の認定の根拠となる経営承継円滑化法2条が業種ごとに定める資本金の額(または出資の総額)と常時使用する従業員の数で判定します。2つは「または」で結ばれているので、どちらか一方を満たせば中小企業者です。
| 業種 | 資本金の額または出資の総額 | 常時使用する従業員の数 |
|---|---|---|
| 製造業その他 | 3億円以下 | 300人以下 |
| 製造業のうちゴム製品製造業(自動車または航空機用タイヤおよびチューブ製造業と工業用ベルト製造業を除く) | 3億円以下 | 900人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| サービス業のうちソフトウェア業または情報処理サービス業 | 3億円以下 | 300人以下 |
| サービス業のうち旅館業 | 5,000万円以下 | 200人以下 |
出典:中小企業における経営の承継の円滑化に関する法律2条|e-Gov法令検索/同法施行令1条(政令で定める業種)|e-Gov法令検索
設例の会社(製造業・資本金3,000万円・従業員20人)の当てはめ
業種=製造業 → 表の「製造業その他」の行
資本金3,000万円 ≦ 3億円 → 満たす
常時使用する従業員20人 ≦ 300人 → 満たす
どちらか一方で足りるので、資本金の行だけでも中小企業者に当たる
同じ従業員20人の会社がサービス業で資本金8,000万円なら、資本金では5,000万円を超えて外れますが、従業員20人≦100人で中小企業者に当たります
業種によっては資本金3億円、従業員900人まで入るので、中小企業と聞いて思い浮かべる規模より大きな会社も対象になります。法人税法上の中小企業(資本金1億円以下の法人)とは位置づけが異なる点に注意が必要です。
業種は、会社の主たる事業を日本標準産業分類に当てはめ、中小企業庁の申請マニュアルにある対応表で「製造業その他」「卸売業」「小売業」「サービス業」のどれかを決めます。たとえば飲食店は小売業、宿泊業はサービス業の側です。表の「常時使用する従業員の数」は中小企業基本法の中小企業者と同じ語で、要件②の社会保険の被保険者を土台にした数とは別の基準だと説明されることがあります。資本金では上限を超え、従業員数の側で判定するときは、認定の窓口である都道府県に数え方を確かめておくと安全です。
出典:経営承継円滑化法 申請マニュアル 第7章 用語・定義|中小企業庁
中小企業者の定義は会社と個人の両方を含みますが、事業承継税制(法人版)の対象は認定を受けた会社の株式等に限られます。個人事業の承継は個人版事業承継税制の側です。医療法人・社会福祉法人・外国会社・士業法人は、事業承継税制の対象となる中小企業者に当たりません。
従業員要件|常時使用従業員の数え方(1人以上と5人以上)
贈与の時に常時使用従業員が1人以上いることが要件です。その数え方は、資産管理会社の判定から外れるための事業実態要件(5人以上)でもそのまま使います。
常時使用従業員に入る人・入らない人(短時間労働者・役員・後継者の親族)
常時使用従業員に当たるのは、厚生年金保険・健康保険の被保険者と、75歳以上で後期高齢者医療の被保険者のうち会社と2か月を超える雇用契約を結んでいる人です。被保険者であっても、1週間の所定労働時間または1か月の所定労働日数が通常の労働者の4分の3未満の短時間労働者は除きます。
役員は従業員ではないので数えません。使用人としての身分もある使用人兼務役員は数えます。後継者の親族は、ほかの従業員と同じ条件なら常時使用従業員に当たります(措置法通達70の7-10)。
出典:租税特別措置法施行規則23条の9第4項|e-Gov法令検索/経営承継円滑化法施行規則1条11項(常時使用する従業員)|e-Gov法令検索/租税特別措置法関係通達70の7-10(常時使用従業員の意義)|国税庁
設例の会社で常時使用従業員20人を数える
厚生年金保険・健康保険の被保険者(標準報酬月額決定通知書の人数)=23人
内訳:役員3人(代表取締役の長男・取締役1人・使用人兼務役員1人)/週の所定労働時間が通常の労働者の4分の3未満のパート2人/ほかの従業員18人(長男の妻1人を含む)
23人 − 役員2人(使用人兼務役員を除く) − 短時間労働者2人 = 19人
+ 75歳以上で2か月を超える雇用契約のある嘱託1人 = 常時使用従業員20人
社会保険に入っている人が1人もいない会社や、役員だけの会社は、ここで外れます。
| 要件 | 数える範囲 | 設例の人数 | 判定 |
|---|---|---|---|
| 要件②(常時使用従業員1人以上) | 常時使用従業員の全員(後継者の親族も含む) | 20人 | 満たす |
| 事業実態要件の5人以上(資産管理会社の除外) | 常時使用従業員から後継者と、後継者と生計を一にする親族を除く | 20人 − 長男の妻1人 = 19人 | 満たす |
| 外国会社の特別関係会社の株式を持つ場合の5人以上 | 常時使用従業員の全員 | 該当なし(外国会社の特別関係会社がない) | 1人以上で足りる |
5人以上の要件で後継者本人を除くのは、後継者が従業員として数えられている場合の話です。設例の長男は代表取締役なので、役員として最初から数に入っていません。親族外の従業員5人以上は、家族中心の小さな会社ほど満たしにくい要件です。親族外の従業員が5人を下回る年があれば、資産管理会社に当たるかどうかの判定で除外を使えなくなります。
承継後は、贈与の時の常時使用従業員の数の8割を5年間の平均で保つこと(雇用確保要件)が求められます。特例措置では下回っても、理由を書いた報告書を都道府県に出して確認を受ければ猶予は続きます。
出典:経営承継円滑化法施行規則6条2項(事業実態要件)|e-Gov法令検索/No.4439 非上場株式等についての贈与税の納税猶予及び免除の特例等(法人版事業承継税制)|国税庁
総収入金額がゼロでない|「総収入金額」は2つの場面で範囲が違う
贈与の日の属する事業年度の直前の事業年度で、総収入金額がゼロを超えていることが要件です。贈与の日がその事業年度の末日なら、その事業年度と直前の事業年度の両方を見ます。円滑化法の認定では、申請の基準日までの各事業年度(基準事業年度)のいずれも総収入金額がゼロを超えることを確認します。
要件③の総収入金額は、主たる事業活動から生ずる収入に限られ、営業外収益と特別利益を除きます。預金利息の収入だけで本業の売上がない会社は、事業活動をしているとみなされません。損益は問われないので、赤字の会社でも売上が1円でも計上されていれば要件③を満たします。
出典:経営承継円滑化法施行規則6条1項11号|e-Gov法令検索/租税特別措置法施行規則23条の9第6項|e-Gov法令検索
資産運用型会社の判定に出てくる「総収入金額」は、売上高に営業外収益と特別利益を足した、要件③より広い範囲です。
| 場面 | 範囲 | 設例の金額 | 根拠 |
|---|---|---|---|
| 要件③(ゼロでないこと)と、総収入金額ゼロの打ち切り事由 | 営業外収益と特別利益を除く(売上高だけ) | 2億円 | 円滑化法施行規則6条1項11号ニ・措置法施行規則23条の9第6項 |
| 資産運用型会社の判定の分母(運用収入が75%以上か) | 売上高+営業外収益+特別利益(資産の譲渡は譲渡価額に置き換える) | 2億円+20万円+売却した資産の譲渡価額 | 円滑化法施行規則1条18項・中小企業庁 申請マニュアル第7章10 |
出典:経営承継円滑化法施行規則1条18項(資産運用型会社)|e-Gov法令検索/経営承継円滑化法 申請マニュアル 第7章 用語・定義|中小企業庁
総収入金額がゼロでないことは、5年を過ぎても求められます。売上が計上されなくなると納税猶予が取り消しとなってしまいます。5年以内と5年経過後で何が違うかは打ち切り事由の一覧のとおりです。
上場会社等と風俗営業会社は対象外|どちらも5年経過後は打ち切り事由にならない
贈与の時以後、会社が上場会社等でないこと、風俗営業会社でないことが要件です。
上場会社等とは、金融商品取引所に上場されている株式、または店頭売買有価証券登録原簿に登録されている株式を発行している株式会社です。納税猶予の対象になる非上場株式等の要件では、上場や登録の申請がされていないこと、外国の取引所やこれに類する登録簿への上場・登録・申請がないことも求められます(租税特別措置法施行規則23条の9第7項)。申請中の会社は、上場の前でも対象から外れます。
出典:経営承継円滑化法施行規則1条12項(上場会社等)|e-Gov法令検索/租税特別措置法施行規則23条の9第7項|e-Gov法令検索
風俗営業会社とは、風俗営業等の規制及び業務の適正化等に関する法律2条5項の性風俗関連特殊営業に当たる事業を営む会社です。キャバレー・バー・パチンコ店・ゲームセンターは同じ法律の風俗営業の規制を受けますが、性風俗関連特殊営業ではないので認定を受けられます。会社だけでなく、特定特別関係会社が風俗営業会社に当たる場合も要件から外れます。
出典:風俗営業等の規制及び業務の適正化等に関する法律2条5項|e-Gov法令検索
設例の会社は上場の申請をしておらず、製造業なので、④⑤を満たします。
資産管理会社(資産保有型会社・資産運用型会社)は対象外|70%・75%と事業実態要件3つ
事業承継税制の対象から外れる資産管理会社とは、有価証券・自ら使用していない不動産・現金預金などの特定資産の帳簿価額が総資産の70%以上の会社(資産保有型会社)と、特定資産の運用収入が総収入金額の75%以上の会社(資産運用型会社)です。
事業実態要件の3つをすべて満たせば、割合が70%・75%以上でも資産管理会社に当たらないものとみなされます。3つとは、親族外の常時使用従業員が5人以上いること、その従業員が勤務する事務所・店舗・工場などを所有または賃借していること、贈与の日まで引き続き3年以上にわたり商品販売等(商品販売等のために必要な資産の所有または賃借や、これらに類する業務を含む)をしていることです。算式に足す配当・給与、判定する期間、特定資産の5つの区分、やむを得ない事由の緩和措置は資産保有型会社・資産運用型会社の判定で扱っています。
資産管理会社に当たらないことは、5年を過ぎても納税猶予が続く限り求められ、資産管理会社に該当することとなると納税猶予が取り消しになり、納税しなければなりませんので十分に注意が必要です。事業実態要件の「3年以上」は会社が商品販売等を続けてきた年数で、後継者の役員在任年数とは別ものです。特例措置の後継者は贈与の直前に役員であれば足ります。役員の年数の要件は後継者の要件で説明しています。
設例の会社は工場と機械が資産の中心で、特定資産は総資産の70%に遠く届かず、運用収入も受取利息20万円だけで総収入金額の75%に届きません。
黄金株(拒否権付種類株式)を後継者以外が持っていない
会社が黄金株を発行している場合、贈与の時以後、後継者以外の者がその黄金株を持っていないことが要件です。黄金株とは、株主総会や取締役会の決議事項について、その種類の株式を持つ株主の種類株主総会の決議をあわせて必要とする株式(会社法108条1項8号)です。1株でも決議を止められるため、拒否権付種類株式とも呼ばれます。
先代経営者が黄金株を1株持ったまま株式を贈与すると、この要件を満たしません。防ぐ方法は、贈与の時までに後継者へ移すなどして、後継者以外の者が持たない状態にしておくことです。経営承継期間(5年)の間に後継者以外の者が持つことになると、納税猶予が打ち切られます。
出典:経営承継円滑化法施行規則6条1項11号リ|e-Gov法令検索/会社法108条1項8号|e-Gov法令検索/租税特別措置法施行令40条の8第25項1号|e-Gov法令検索
設例の会社は黄金株を発行していないので要件⑦にも触れず、7つの要件をすべて満たします。黄金株があれば、株主名簿の写しと定款の写しで、誰が持っているかを認定申請と申告で示します。会社の要件を満たしたあとの流れは、納税猶予から免除までの8つの手順のとおりです。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 事業承継税制とは|猶予であって減額ではない仕組みと、特例措置を使うか決める4つの軸
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない