この記事の要点
- 先代経営者(特例贈与者)の要件は4つ。贈与の時より前に代表権を有していたこと、同族関係者と合わせて議決権の50%超、後継者を除く同族関係者の中で筆頭株主(同数でもよい)、贈与の時に代表権を有していないことです。
- 50%超と筆頭株主の判定は、贈与の直前に代表権があるなら贈与の直前の1点、すでに退任しているなら代表権があった期間内のいずれかの時と贈与の直前の2点で見ます。
- 先代経営者が贈与する株数は後継者の人数で決まります。1人なら後継者が発行済株式の3分の2以上になる数(合計が3分の2に届かなければ全部)、2〜3人なら各人が10%以上かつ贈与者より多くなる数です。
- 先代経営者以外の株主からの贈与は、先代経営者の贈与の後で、その申告期限の翌日から5年の期間内に申告期限が来るものに限って対象になります。要件は贈与の時に代表権を有していないことだけです。
- 特例措置の後継者は最大3人で、親族以外でもかまいません。贈与者は先代経営者も先代経営者以外も複数でよく、特例贈与者になれるのは同じ会社の株式について1回だけです。
事業承継税制(特例措置)で自社株式を渡す側、つまり先代経営者の要件は4つです。会社の代表権を有していたこと、同族関係者(親族など特別の関係がある人)と合わせて議決権の50%超を持っていること、後継者を除く同族関係者の中で筆頭株主であること、贈与の時に代表権を持っていないこと。条文は、この4つを満たす贈与者を「特例贈与者」と呼びます。
50%超と筆頭株主は「いつ」の持株で見るかが決め手になります。贈与の直前に代表権があるなら贈与の直前の1点、すでに退任しているなら代表権があった期間内のいずれかの時と贈与の直前の2点です。
特例措置(租税特別措置法70条の7の5)を前提に、判定の時点、先代経営者の要件、先代経営者が贈与する株数、先代経営者以外の贈与者(配偶者・兄弟などの株主)の順に整理します。一般措置(同70条の7)の贈与者の要件も同じ構造です。特例措置は、令和9年9月30日までに特例承継計画(後継者と承継の時期などを書いた計画)を都道府県に出し、令和9年12月31日までに最初の贈与をする場合に限られます。申告から免除までの全体の流れは納税猶予から免除までの8つの手順にまとめています。
判定の時点は、贈与の直前に代表権があるかで変わる
議決権の50%超と筆頭株主には判定の時点があります。
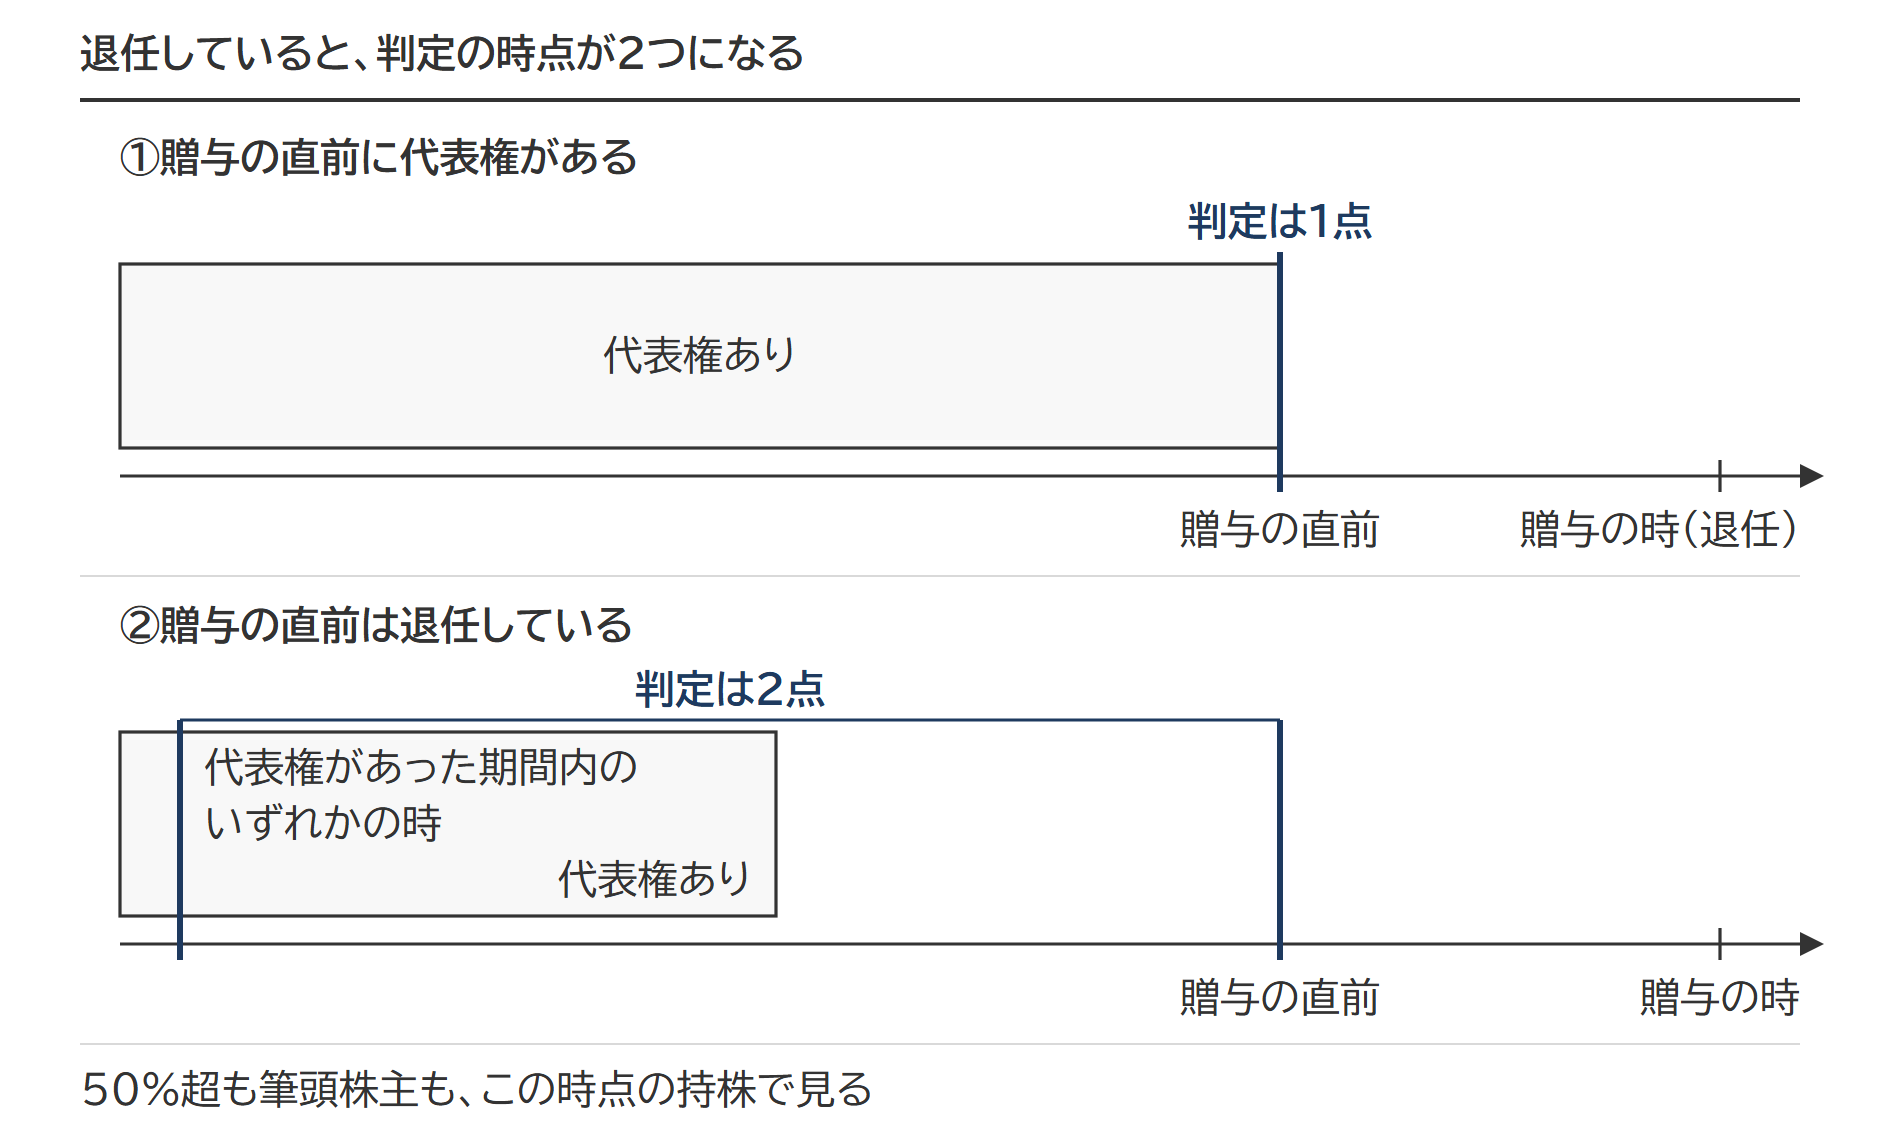
根拠は租税特別措置法施行令40条の8の5第1項1号のイとロで、どちらにも同じ括弧書きが入っています。原文は「当該代表権を有していた期間内のいずれかの時及び当該贈与の直前」です。退任済みの先代経営者について「過去のどこかで筆頭株主だった時期があればよい」と説明されることがありますが、それでは足りません。「及び」で結ばれているため、贈与の直前にも満たしている必要があります。
相続ではじめて適用する場合も、判定の時点は同じ2つです(同施行令40条の8の6第1項1号)。相続で違うのは、「相続開始の時に代表権を持っていないこと」の要件がない点だけです。死亡の時に代表者のままでもかまいません。
出典:租税特別措置法施行令40条の8の5第1項1号|e-Gov法令検索/租税特別措置法施行令40条の8の6第1項1号|e-Gov法令検索
先代経営者(特例贈与者)の要件|代表権・50%超・筆頭株主
先代経営者の要件(4つ)
- 要件①:贈与の時より前に、会社の代表権を有していたこと
- 要件②:先代経営者と同族関係者で、総株主等議決権数の50%超を持っていること(同族過半数要件)
- 要件③:後継者を除く同族関係者の中で、先代経営者の議決権の数がいずれの人の数をも下回らないこと(同族内筆頭株主要件)
- 要件④:贈与の時に、会社の代表権を有していないこと
この記事では、次の会社で当てはめます。
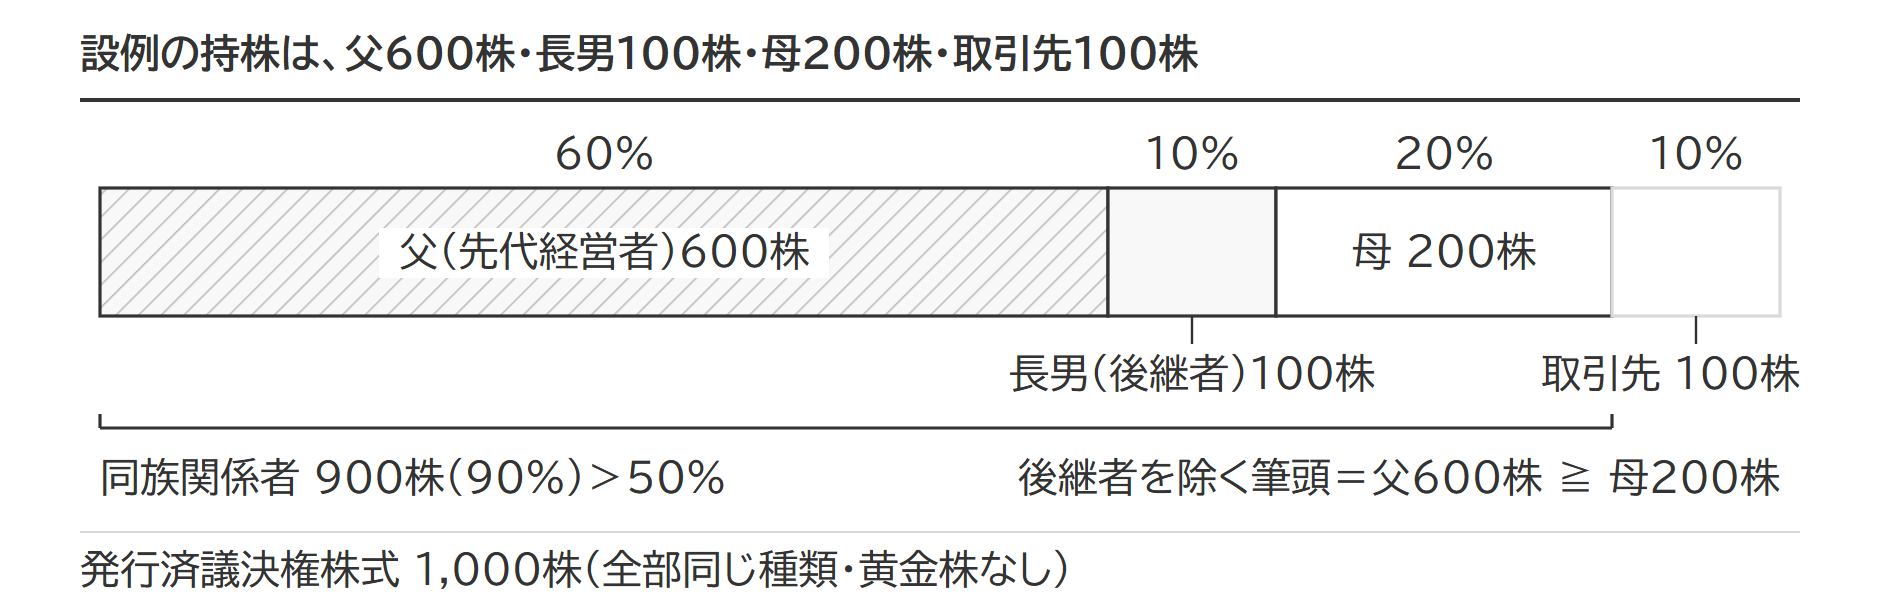
設例の会社は製造業の中小企業者で、発行済議決権株式は1,000株(全部同じ種類で、拒否権付きの黄金株はない)です。贈与の直前の持株は、先代経営者の父600株(60%)、後継者の長男100株(10%)、母200株(20%)、同族関係者でない取引先100株(10%)。父は贈与の直前まで代表取締役で、贈与の時までに代表取締役を退任し(贈与の時には代表権がない)、長男が代表取締役に就任します。
| 要件 | 判定の時点(贈与) | 相続のとき | 設例の父 |
|---|---|---|---|
| ①代表権を有していたこと | 贈与の時より前のいずれかの時 | 相続開始より前のいずれかの時 | 贈与の直前まで代表取締役=満たす |
| ②同族関係者と合わせて議決権の50%超 | 贈与の直前(退任済みなら、代表権があった期間内のいずれかの時も) | 相続開始の直前(退任済みなら、代表権があった期間内のいずれかの時も) | 父600株+長男100株+母200株=900株(90%)>50%=満たす |
| ③後継者を除く同族関係者の中で筆頭株主 | ②と同じ | ②と同じ | 長男を除くと、父600株 ≧ 母200株=満たす |
| ④贈与の時に代表権を有していないこと | 贈与の時 | 要件なし(死亡の時に代表者でもよい) | 贈与の時までに退任=満たす |
国税庁の適用要件チェックシートも、贈与者の欄をこの順に並べています。
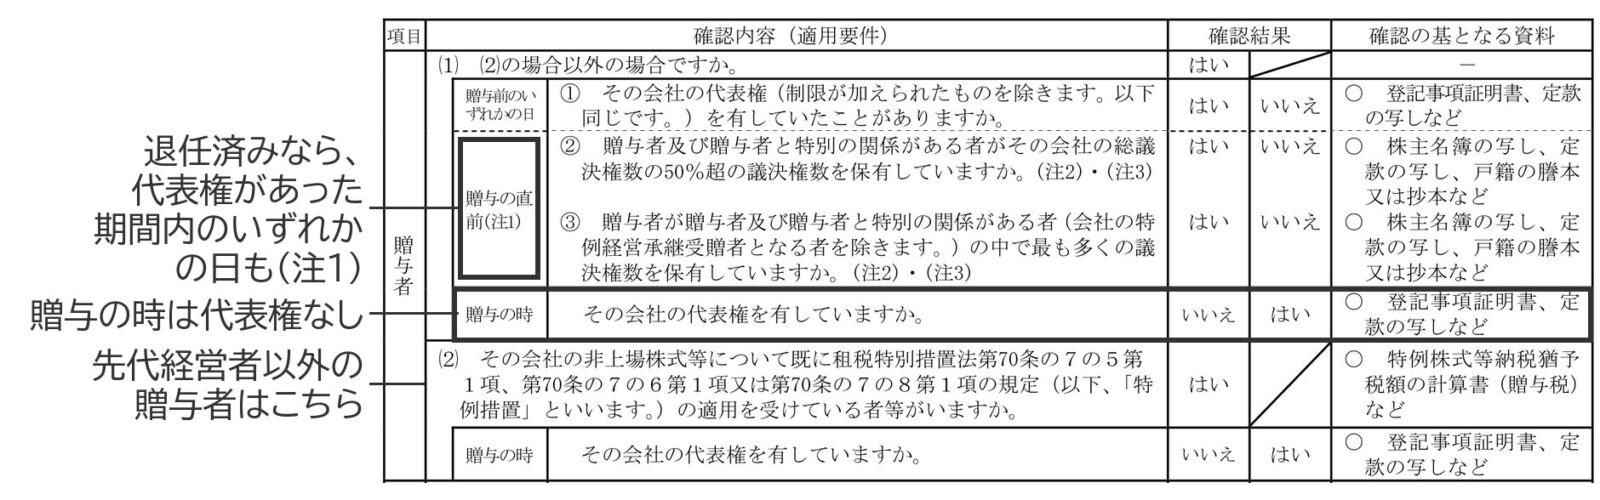
出典:「非上場株式等についての贈与税の納税猶予及び免除の特例」(特例措置)の適用要件チェックシート(令和7年分用)|国税庁
チェックシートの右端にあるとおり、②と③を確かめる資料は株主名簿の写しです。退任済みの先代経営者なら、代表権があった期間内のいずれかの時と贈与の直前の2つの時点の名簿が要ります。何年も前に退任している会社では、その当時の株主名簿が残っているかを先に確かめておかないと、要件を満たしていても証明する資料がそろいません。
代表者の要件:贈与の時より前に代表権を有し、贈与の時には有していない
代表者の要件は、過去に代表権を有していたことと、贈与の時までに代表権を退いていることの2つで、代表権のない取締役や相談役として会社に残ることはできます。退任して株式だけを持っている人も、先代経営者になれます。ここでいう代表権には「制限が加えられた代表権」を含みません。代表権の範囲に制限が付いている場合は、ここでいう代表権に当たりません。
要件④は裏返しで、贈与の直前まで代表者であっても問題はありませんが、贈与のときは代表者を降りておく必要があります。役員報酬を受け取ること自体は要件に触れません。過大な給与は会社の側で資産管理会社の判定に影響することがあります。贈与の後、5年の間に先代経営者が再び代表者になると、都道府県の認定が取り消され、納税猶予も打ち切られます。
受け取る側は逆で、後継者は贈与の時に代表権を持っていることが要件です。年齢や役員の在任期間とあわせて後継者の要件で整理しています。
同族関係者(特別の関係がある者)の範囲と、議決権の50%超の判定
同族関係者は、先代経営者の親族のほか、次の人と会社です。
- ①親族
- ②事実上の婚姻関係にある人
- ③先代経営者個人の使用人
- ④先代経営者から受ける金銭などで生計を維持している人
- ⑤②〜④の人と生計を一にするその親族
- ⑥①〜⑤と合わせて議決権の50%超を持つ会社(その会社が50%超を持つ会社も同じ)
要件②は、先代経営者と同族関係者の議決権の合計が、総株主等議決権数の50%を超えているかの判定です。後継者の長男も同族関係者なので、合計に入ります。取引先は入らないので、900株で判定します。
数えるのは株式の数ではなく議決権の数です。議決権のない株式(会社が持つ自己株式や無議決権株式)は分母にも分子にも入りません。議決権を行使できる事項の一部に制限がある株式は、議決権としては存在するため、50%超の判定にも筆頭株主の判定にも含めます。
出典:租税特別措置法施行令40条の8第11項(特別の関係がある者)|e-Gov法令検索/租税特別措置法関係通達70の7の5-10(議決権の数の意義)|国税庁
筆頭株主:後継者を除く同族関係者の中で、下回らなければよい
要件③の条文の言い方は「後継者を除く同族関係者のうち、いずれの者が有する議決権の数をも下回らないこと」です。最も多い必要はなく、同じ数なら満たします。設例では後継者の長男100株を除いて比べるので、父600株 ≧ 母200株で満たします。同族関係者でない取引先は、もっと多く持っていても比べる相手の外です。
退任後に株式を動かすと、この要件で落ちます。設例の父が数年前に退任し、そのあと母に250株を移して父350株・母450株になっていたとします。代表権があった期間内のいずれかの時では父600株 ≧ 母200株で満たしますが、贈与の直前では父350株 < 母450株です。判定の時点が2つあるため、贈与の直前で筆頭株主でない父は特例贈与者になれません。
出典:租税特別措置法施行令40条の8の5第1項1号ロ|e-Gov法令検索
先代経営者が贈与する株数|後継者が1人のときと2人のとき
先代経営者が贈与する株数にも下限があり、受け取る後継者の人数で式が変わります(租税特別措置法70条の7の5第1項1号・2号)。基準になるのは総議決権数ではなく、議決権に制限のない株式に限った発行済株式の総数です。設例は全部が同じ種類の株式なので、1,000株で計算します。
贈与する株数の下限
後継者が1人のとき
①贈与の直前の先代経営者の株数+後継者の株数 ≧ 発行済株式の総数 × 2/3 なら、発行済株式の総数 × 2/3 − 後継者の株数 以上を贈与
②①に当たらなければ、先代経営者の持株の全部を贈与
後継者が2人または3人のとき
贈与後の各後継者の株数 ≧ 発行済株式の総数 × 1/10、かつ 各後継者の株数 > 先代経営者の株数
| 後継者 | 式の当てはめ | 最低限の贈与株数 | 父が残せる最大 | 贈与後の持株 |
|---|---|---|---|---|
| 1人(長男) | 父600株+長男100株=700株 ≧ 667株(1,000株 × 2/3)なので、667株 − 100株 | 567株以上 | 33株 | 長男667株・父33株 |
| 1人(参考:父が500株なら) | 父500株+長男100株=600株 < 667株なので、全部 | 500株(全部) | 0株 | 長男600株・父0株 |
| 2人(長男・二男) | 各人100株以上、かつ各人が父の残りより多く | 368株以上(長男へ134株・二男へ234株) | 232株 | 長男234株・二男234株・父232株 |
| 3人(長男・二男・三男) | 2人のときと同じ | 426株以上(長男へ75株・二男へ175株・三男へ176株) | 174株 | 長男175株・二男175株・三男176株・父174株 |
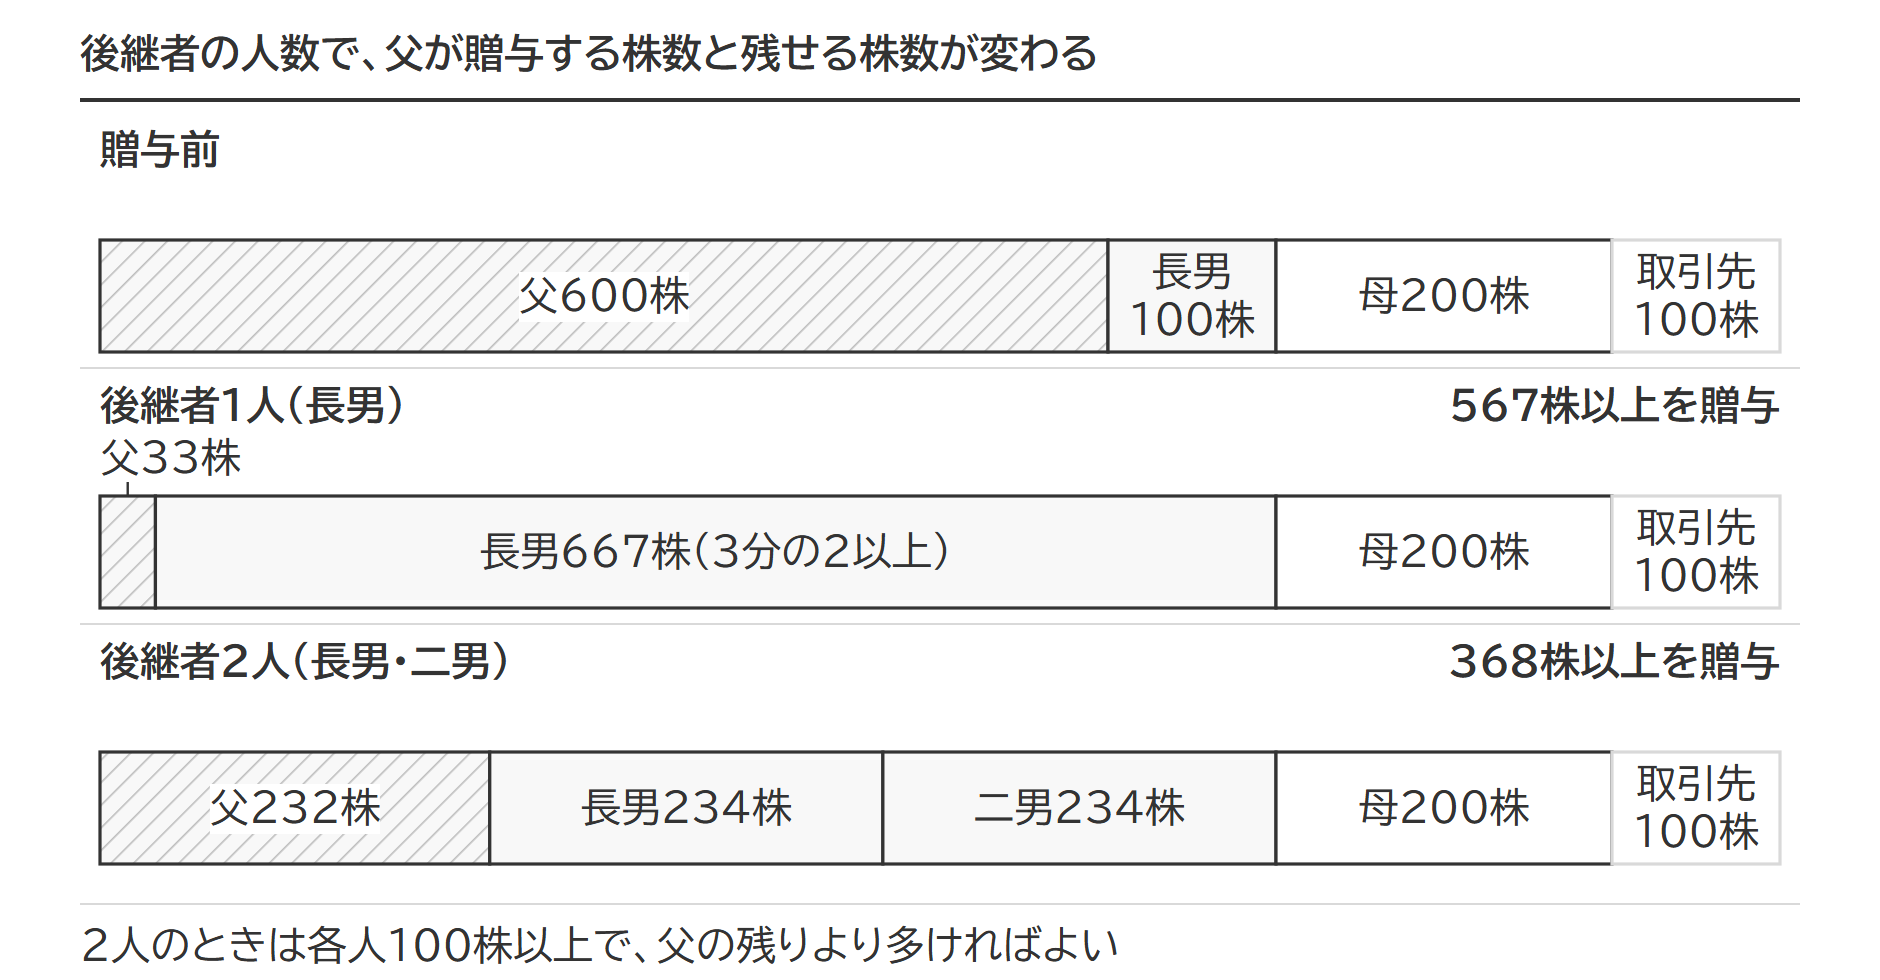
後継者が1人のとき
先代経営者と後継者の持株を合わせて3分の2に届くなら、贈与後の後継者の持株数が発行済株式の総数の3分の2以上になるように贈与します。
合わせても3分の2に届かないなら、保有株式のすべてを一括贈与します。
下限を超えて贈与した分も、特例措置では全部が納税猶予の対象です。一般措置には発行済株式の3分の2までの上限がありますが、特例措置にはありません。
後継者が2人または3人のとき
後継者が2人または3人のときは、贈与後に各後継者の持ち分が10%以上であり、かつ贈与者よりも多くの持株数になるように自社株式を贈与します。同じ数は「多く」に当たらない点に注意が必要です。
2人への贈与を別の日に分けたときの「贈与者の株数」は、最後の贈与の直後の数で比べます。長男に先に贈与した時点で長男が父を下回っていても、二男への贈与が終わって父が232株になった時点で上回っていれば足ります。
判定は後継者ごとではなく、全員で1つです。後継者のうちに要件を満たさない人がいる場合は、他の後継者に行った贈与も含めて制度の適用対象外となります。贈与後の各後継者が、母を含む同族関係者の中で筆頭になっているかは後継者側の要件で、後継者の保有の要件で同じ設例を使って確かめています。
出典:租税特別措置法70条の7の5第1項1号・2号|e-Gov法令検索/質疑応答事例 問3-2 特例措置に係る贈与株数等要件の判定(1)・問3-4 贈与の時期が異なる場合|国税庁
特例贈与者になれるのは1回
同じ会社の株式について、特例措置の適用を受けた贈与で贈与者となれるのは1回だけです。設例の父が長男に567株を贈与したあと、残りの33株を翌年に追加で贈与しても、2回目は対象になりません。
例外は後継者が2人または3人のときで、同じ年のうちなら別の日に分けて贈与できます。長男に3月、二男に10月と分けても、同じ年なら1回の贈与として扱われます。年をまたぐと2回目です。
出典:租税特別措置法関係通達70の7の5-2(特例贈与者の意義等)|国税庁
先代経営者以外の贈与者(第二種)の要件と贈与の期限
先代経営者以外の贈与者(配偶者・兄弟・取引先などの株主)の要件は、贈与の時に代表権を有していないことの1つだけです。ただし先代経営者が先に贈与していることが前提で、その後の贈与に限ります。
順番が決まるのは、条文が贈与者の要件を「贈与の直前に、その会社の株式について特例措置の適用を受けている人がいるか」で分けているためです。認定の手続きでは、適用を受けている人がいない場合を第一種、いる場合を第二種と呼びます。
| 贈与者 | 贈与の直前の状況 | 要件 | 認定 |
|---|---|---|---|
| 先代経営者(設例の父) | 特例措置の適用を受けている人がいない | 代表権を有していた・50%超・筆頭株主・贈与の時に代表権なし | 第一種 |
| 先代経営者以外(設例の母・取引先) | 特例措置の適用を受けている人がいる | 贈与の時に代表権なし | 第二種 |
設例で母が父より先に長男へ贈与すると、その時点では特例措置の適用を受けている人がいないため、母は4つの要件で判定されます。母200株は父600株を下回り筆頭株主でないので、母は特例贈与者になれません。父が先に贈与すれば、母は代表権の要件だけで判定され、特例贈与者になれます。
出典:租税特別措置法施行令40条の8の5第1項2号|e-Gov法令検索/質疑応答事例 問2-2 複数の者から1人の後継者へ承継する場合|国税庁/経営承継円滑化法 申請マニュアル【相続税、贈与税の納税猶予制度の特例】|中小企業庁
追加の贈与は、最初の申告期限から5年の間に申告期限が来るものに限る
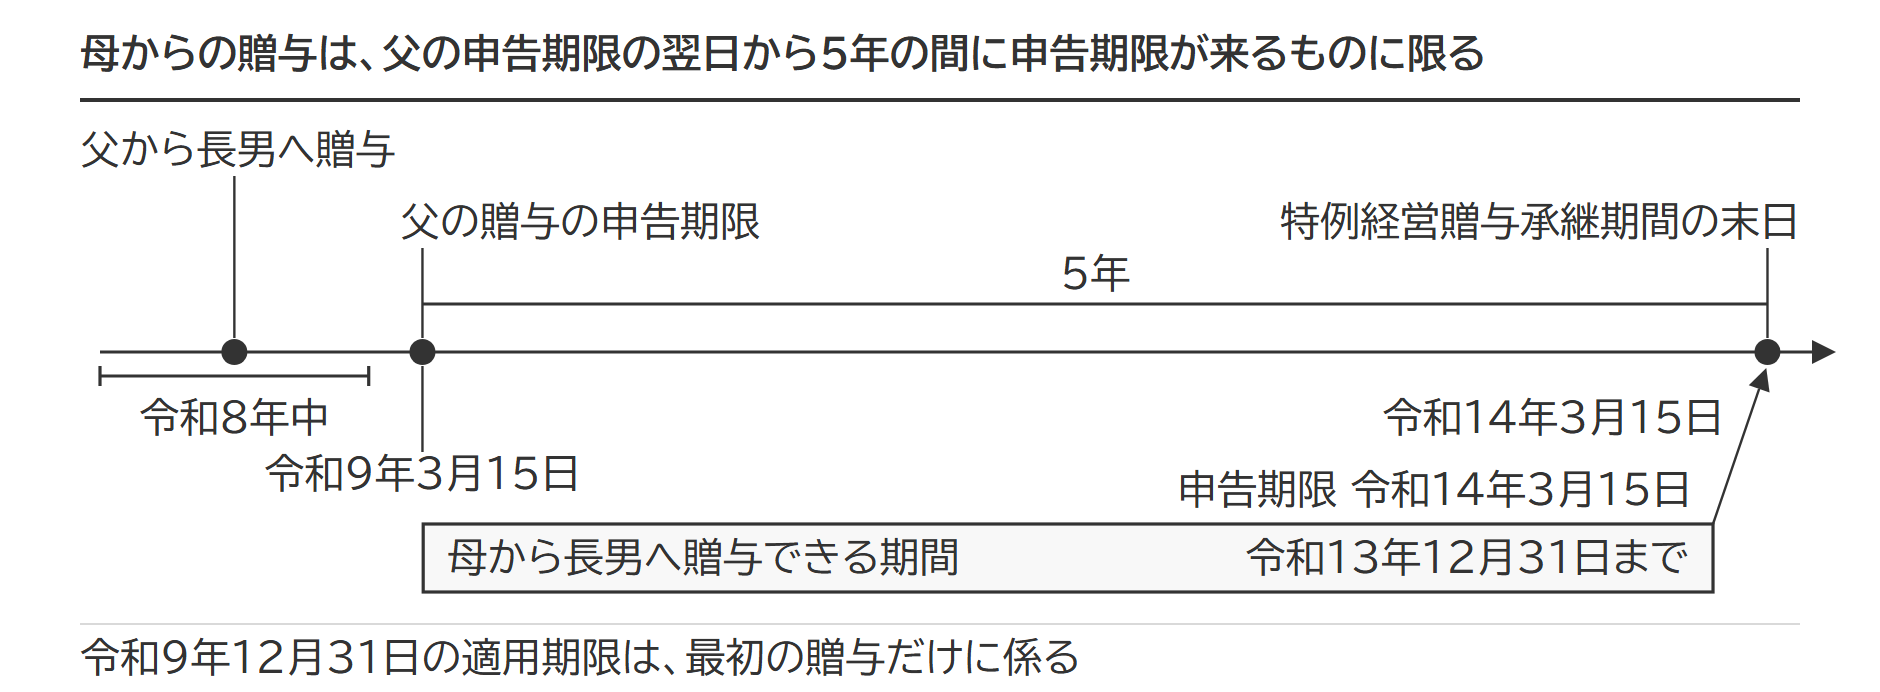
先代経営者以外の贈与者からの贈与には期限があり、対象になるのは、最初の贈与の日から特例経営贈与承継期間の末日までの間に贈与税の申告期限が来る贈与に限られます。特例経営贈与承継期間とは、原則として、最初の贈与の贈与税の申告期限の翌日から5年を経過する日までの期間です。相続が最初なら、相続税の申告期限の翌日から数えます。先代経営者以外の株主が亡くなった場合の相続・遺贈も、相続税の申告期限がこの期間内に来るものは対象になり、亡くなった人の側の要件はありません。
設例の父が令和8年中に贈与すると、申告期限は令和9年3月15日で、期間の末日は令和14年3月15日です。母からの贈与は、申告期限がこの日までに来るもの、つまり令和13年12月31日までの贈与が対象になります。特例措置の適用期限である令和9年12月31日が問われるのは最初の贈与だけで、追加の贈与の判定に使うのは特例経営贈与承継期間です。
株数の下限は先代経営者以外の贈与者にも同じ式で当てはめます。父が567株を贈与して長男が667株になった後なら、母200株+長男667株は3分の2以上で、「667株 − 667株」は0株なので、母は1株以上なら何株でも対象です。
出典:租税特別措置法70条の7の5第1項|e-Gov法令検索/質疑応答事例 問2-17 複数の者から承継する場合の期間(1)|国税庁
贈与者の数と後継者の数|親族外(第三者)の後継者も対象
贈与者が複数でよい点は、平成30年の税制改正から一般措置も同じです。どちらも後継者が親族かどうかは問われません。
| 区分 | 贈与者 | 後継者 |
|---|---|---|
| 一般措置 | 複数の株主から | 1人(親族以外でもよい) |
| 特例措置 | 複数の株主から | 最大3人(親族以外でもよい) |
出典:No.4439 非上場株式等についての贈与税の納税猶予及び免除の特例等(法人版事業承継税制)|国税庁
贈与を受けたあとは、継続届出書(猶予を続けるために税務署へ定期的に出す届出)の提出や株式の保有を続ける必要があり、外れると納税猶予が打ち切られます。何が打ち切りの事由になるかは打ち切り事由の一覧で、5年以内と5年経過後に分けて整理しました。会社の側の要件は会社の要件7つで確認できます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 事業承継税制とは|猶予であって減額ではない仕組みと、特例措置を使うか決める4つの軸
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない