この記事の要点
- 特例措置の期限は2つ。特例承継計画は令和9年9月30日まで、贈与・相続は令和9年12月31日までで、確認を受けた計画があれば12月31日までの贈与・相続に使えます
- 延びたのは計画の提出期限だけで、贈与・相続の期限は令和8年度までの改正では動いていません
- 手順のうち、代表者の交代→贈与→認定申請(翌年1月15日まで)の3つは順番を入れ替えられません。申告と担保は翌年3月15日までです
- 継続届出書は申告期限の翌日から5年間は毎年、5年経過後は3年に1回。出し忘れは猶予の打ち切りに直結します
- 免除の要件は先代経営者の死亡・後継者の死亡・次の後継者への贈与。一般措置との違いは全株式・100%・後継者3人まで・雇用要件の弾力化です
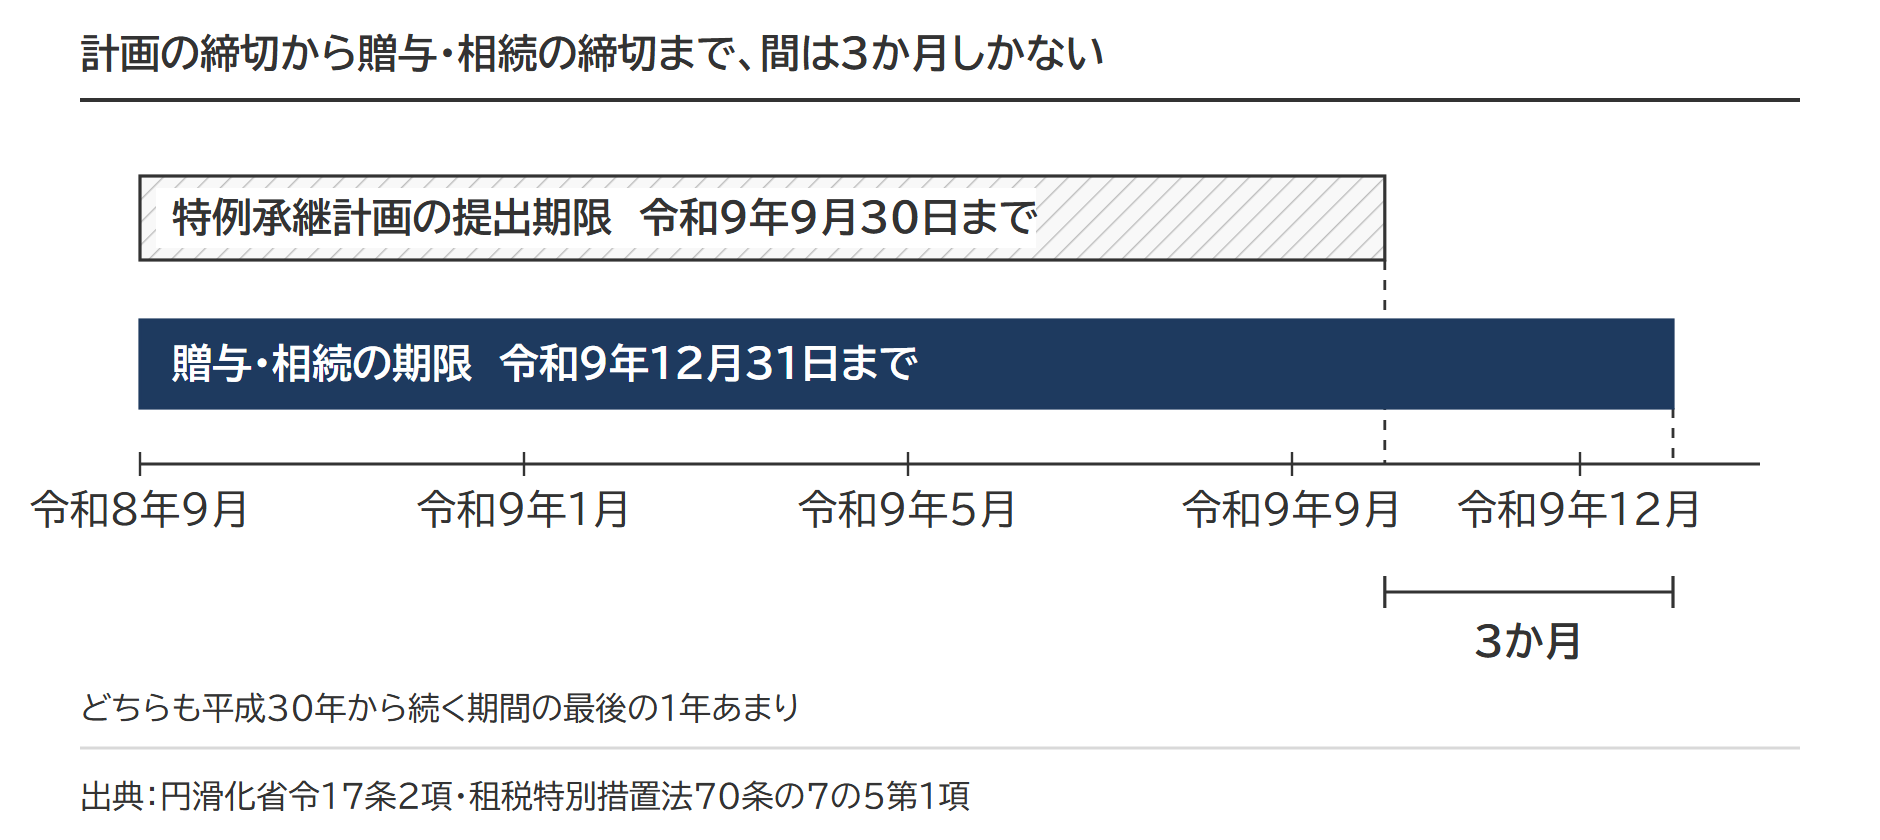
事業承継税制の特例措置には、いま2つの期限が同時に迫っています。特例承継計画を都道府県に出す期限が令和9年9月30日、その計画にもとづいて自社株式を贈与または相続する期限が令和9年12月31日です。間は3か月しかありません。
期限を通ったあとも、手続は続きます。都道府県の認定申請、申告と担保、継続届出書、そして免除。納税猶予は入口の手続で始まり、免除の要件を満たしてはじめて税額が消えます。免除の要件は、先代経営者の死亡・後継者の死亡・次の後継者への贈与の3つです。
特例措置で納税猶予を受けてから免除にたどり着くまでを8つの手順に分け、各手順の期限・提出先・提出書類を示します。
事業承継税制の納税猶予制度とは|税金が消える制度ではない
事業承継税制の納税猶予制度とは、後継者が先代経営者から自社株式(非上場株式等)を受け取ったときの贈与税・相続税について、要件を満たし続ける間は納税を猶予し、先代経営者や後継者の死亡などの事由が起きたときに猶予税額を免除する制度です。減額でも非課税でもありません。
途中で要件を満たさなくなれば、猶予されていた税額を利子税(猶予の期間に応じてかかる利息にあたる税)とあわせて納めます。
制度には2つの型があります。恒久的な制度である一般措置と、平成30年度の税制改正で10年間の期間限定として作られた特例措置です。8つの手順は、2つのうち対象株式数の上限がなく猶予割合も100%の特例措置の手続です。
出典:No.4148 非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)|国税庁
先に押さえる二重の期限|特例承継計画は令和9年9月30日、贈与・相続は令和9年12月31日
特例措置の期限は2つあり、根拠になる法令が違います。
1つめは特例承継計画の提出期限です。平成30年4月1日から令和9年9月30日までに、都道府県へ計画を出して確認を受けます。中小企業における経営の承継の円滑化に関する法律の施行規則(円滑化省令)17条2項が定める期限です。
2つめは贈与・相続そのものの期限です。特例措置の対象になるのは、平成30年1月1日から令和9年12月31日までの贈与、またはこの期間に開始した相続に限られます。こちらは租税特別措置法70条の7の5第1項が定めています。特例承継計画は贈与のあとに出してもよく、令和9年9月30日までに確認の申請をし、認定申請の時までに確認を受けていれば足りますが、計画だけ出しても納税猶予は始まらず、贈与または相続で自社株式が移ってはじめて始まる仕組みです。
出典:法人版事業承継税制(特例措置)|中小企業庁/円滑化省令17条2項(e-Gov法令検索)/租税特別措置法70条の7の5第1項(e-Gov法令検索)/租税特別措置法70条の7の6第1項(e-Gov法令検索)
延びたのは計画の提出期限だけ|令和8年度までの改正
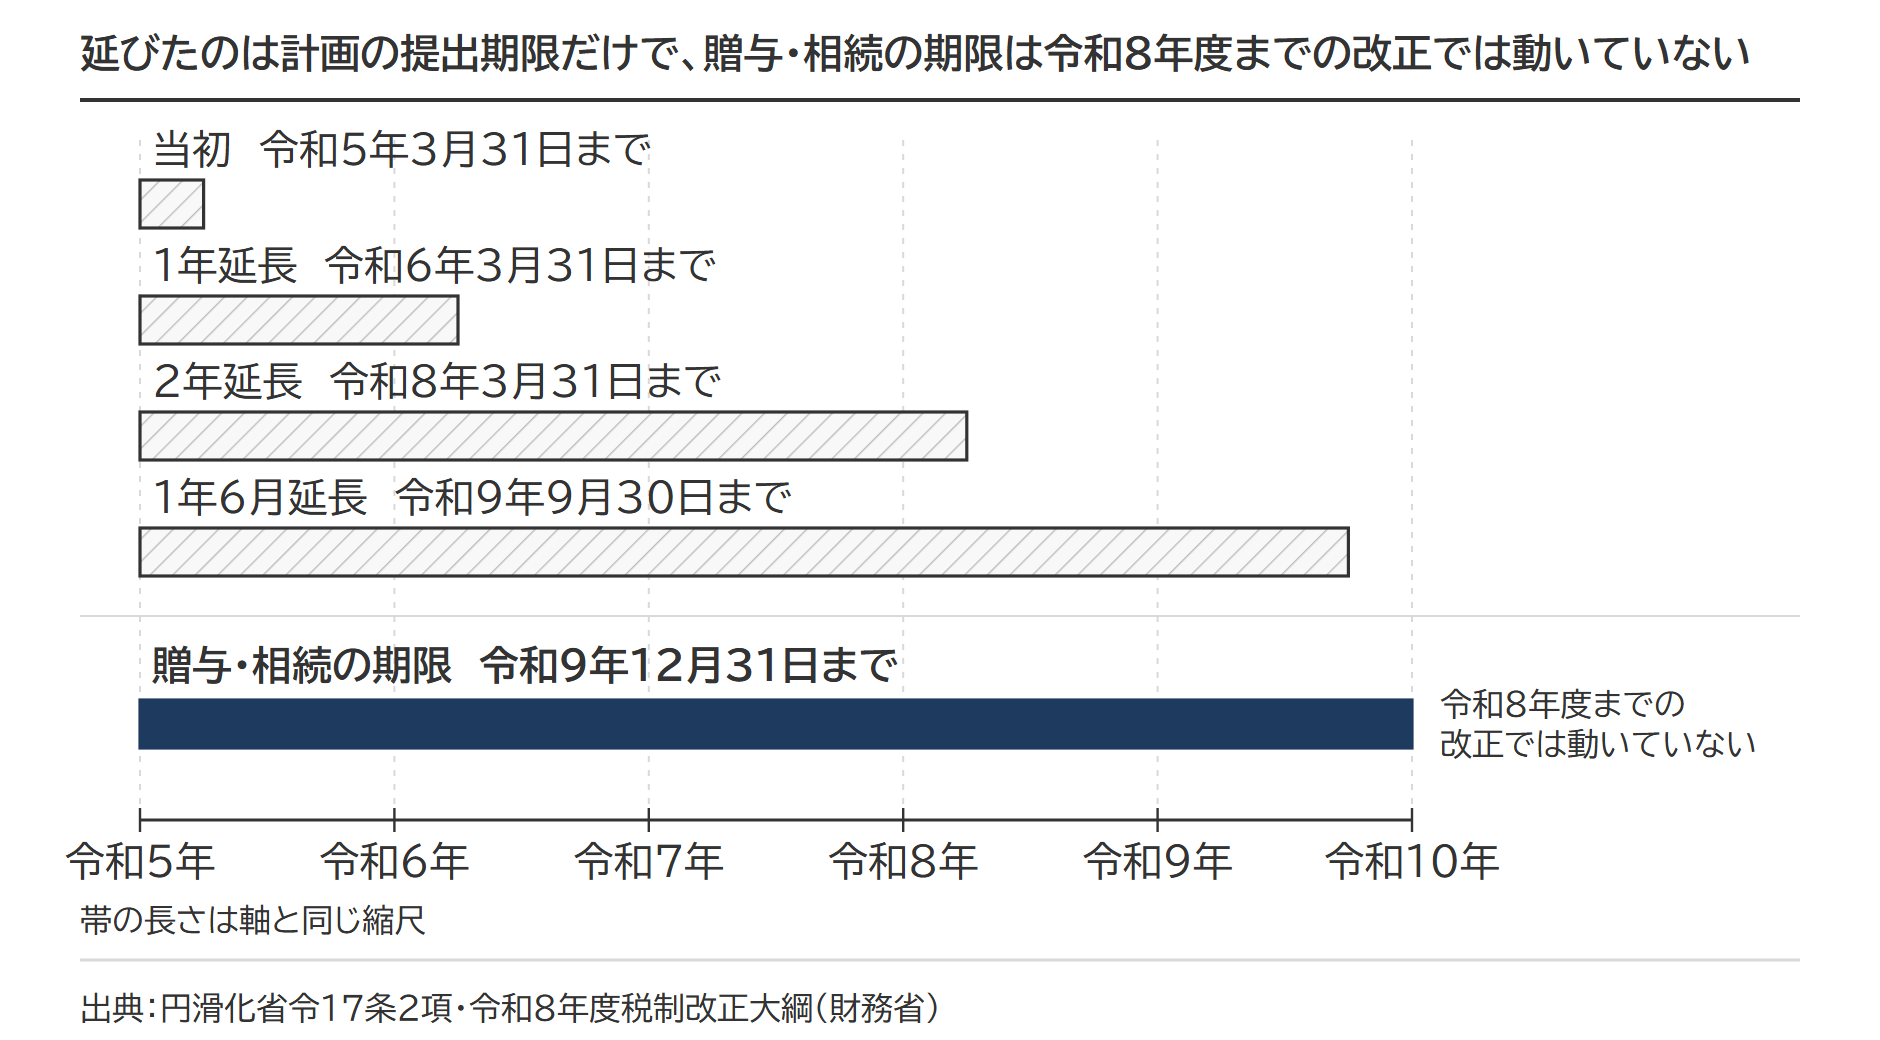
計画の提出期限は、これまでに3度延長されました。当初は令和5年3月31日まででしたが、令和6年3月31日、令和8年3月31日と延び、令和8年度の税制改正でさらに1年6か月延びて令和9年9月30日になっています。
一方、贈与・相続の期限である令和9年12月31日は、令和8年度までの改正では動いていません。令和8年度の税制改正大綱にも「特例承継計画の提出期限を1年6月延長する」とあるだけで、適用期限には触れていません。令和9年度の改正に向けた動きは、末尾の「令和9年度の税制改正に向けた見直しの動き」に書きます。
3か月しかない意味
計画の期限を令和9年9月30日いっぱいまで使ったとします。そこから令和9年12月31日までに、代表者を交代し、株主総会や取締役会の手続を済ませ、株式の贈与を実行しなければなりません。非上場株式の相続税評価額の計算にも時間がかかります。贈与を先に行い、令和9年9月30日までに計画を出して、認定申請の時までに確認を受ける道もあります。
相続で使う場合は、いつ相続が起きるかを選べません。贈与は自分で日を決められる分だけ、期限を管理しやすくなります。
特例措置と一般措置の違い|全株式・100%・後継者3人まで・雇用要件の弾力化
特例措置は、対象株数・猶予割合・後継者の人数・雇用確保要件の4点で一般措置より使える幅が広がります。
| 項目 | 特例措置 | 一般措置 |
|---|---|---|
| 事前の計画 | 特例承継計画の提出が必要 (平成30年4月1日〜令和9年9月30日) |
不要 |
| 適用期限 | 平成30年1月1日〜令和9年12月31日の贈与・相続 | なし(恒久) |
| 対象株数 | 全株式 | 総株式数の最大3分の2まで |
| 猶予割合 | 100% | 贈与100%/相続80% |
| 承継の組合せ | 複数の株主から最大3人の後継者へ | 複数の株主から1人の後継者へ |
| 雇用確保要件 | 弾力化(下回っても報告で継続) | 承継後5年間の平均で8割維持 |
| 事業継続が困難になった場合 | 再計算した猶予税額を納付し、従前の猶予税額との差額を免除 | 免除なし(猶予税額を納付) |
| 相続時精算課税 | 60歳以上の贈与者から18歳以上の者へ | 60歳以上の贈与者から18歳以上の推定相続人(直系卑属)・孫へ |
出典:No.4148 非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)|国税庁
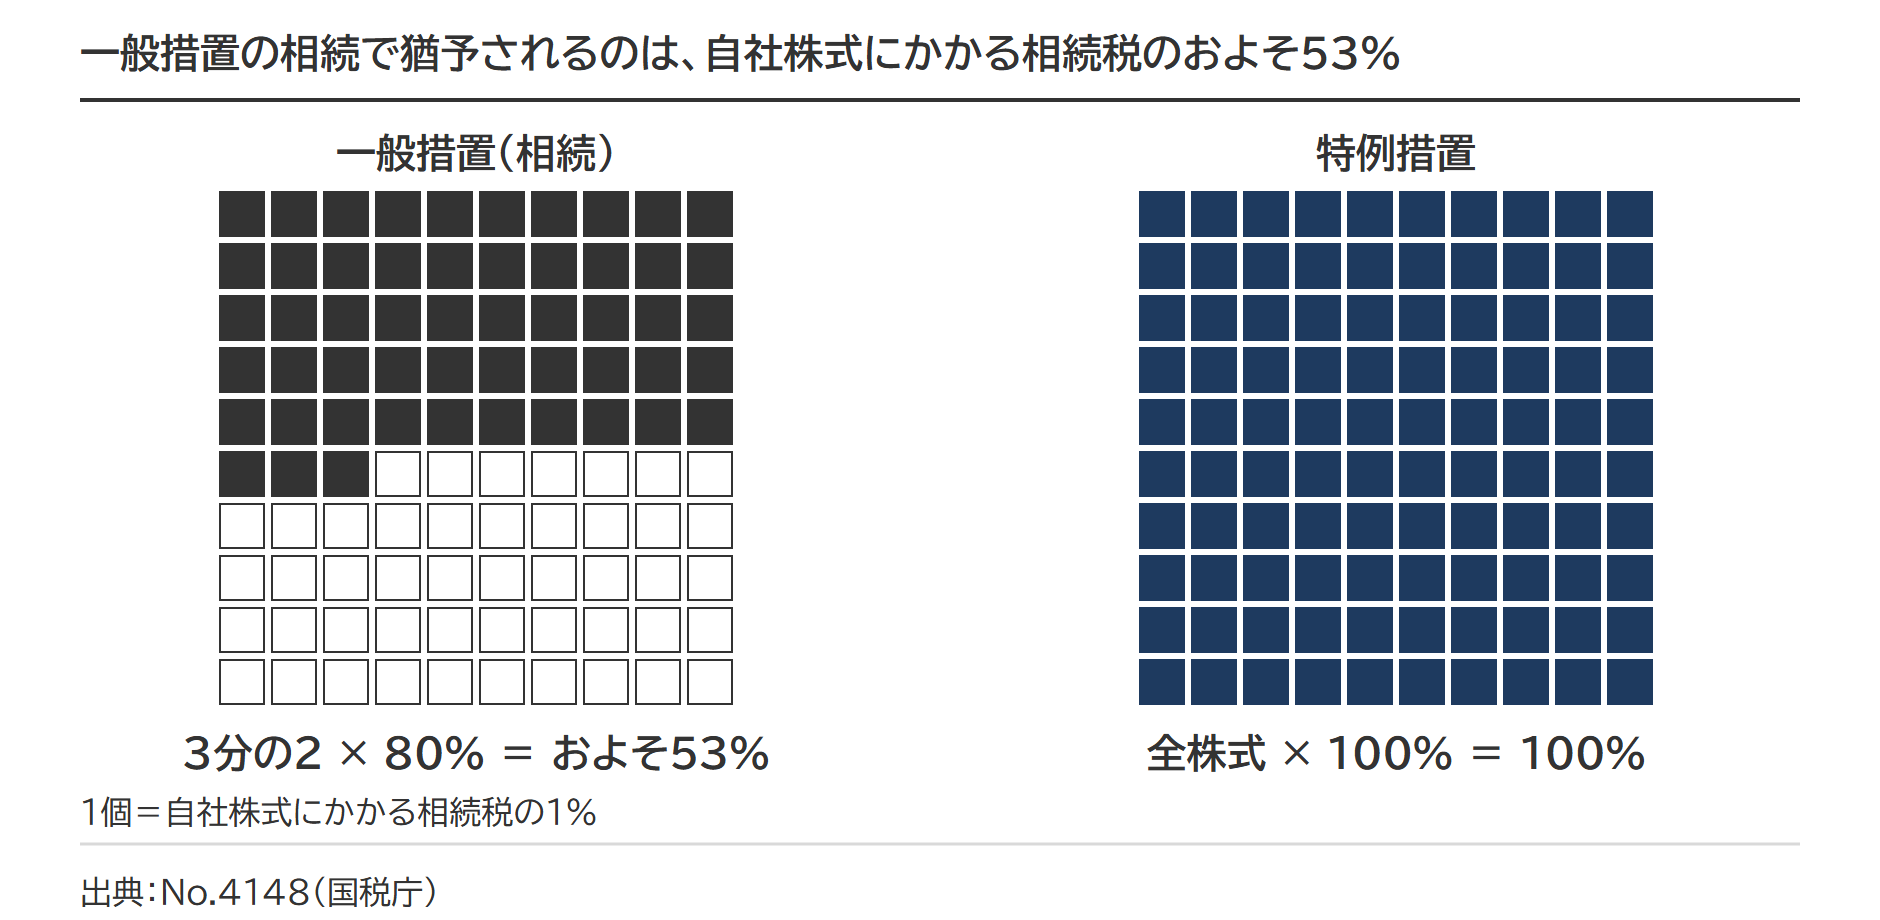
いちばん効くのは、対象株数と猶予割合の組合せです。一般措置の相続では、株数にも猶予割合にも上限があるため、猶予されるのは自社株式にかかる相続税の半分ほどです。特例措置では全額が猶予の対象に入ります。
一般措置でも親族以外の後継者にできます。違いは後継者の人数(1人か最大3人か)です。
使える会社・先代経営者・後継者|入口の3つの要件
会社・先代経営者・後継者の要件は、1つでも欠けると特例措置を使えません。要件の判定時期は「贈与の時」や「贈与の直前」に固定されているため、手順②③に入る前に3者を当てておきます。
会社の要件は7つ|中小企業者・資産管理会社の除外
会社の要件は7つあります。中小企業者であること、上場会社でないこと、風俗営業会社でないこと、資産保有型会社・資産運用型会社(事業に使わない資産が多い会社)でないこと、常時使用従業員が1人以上いること、などです。
7つの要件の当てはめは事業承継税制の会社の要件7つ|中小企業者の判定と資産管理会社の除外、資産管理会社の判定は資産保有型会社・資産運用型会社とは|事業承継税制を使える事業実態3要件に整理しています。
先代経営者の要件は4つ|代表権・50%超・筆頭株主
先代経営者の要件は4つです。会社の代表権を持っていたこと、贈与の時に代表権を持っていないこと、贈与の直前に同族関係者(親族など特別の関係がある者)と合わせて議決権の50%超を持っていること、そして同じ時点で、後継者となる者を除いた同族関係者のうちいずれの者の議決権の数をも下回らないこと(同数でも足りる)です。贈与の直前にすでに代表権を退いている場合は、議決権の判定の時点が増えます。
先代経営者以外の株主からの贈与も対象にできますが、先代経営者からの贈与が先です。判定の時点と株数の決まりは事業承継税制の先代経営者の要件|代表権・50%超・筆頭株主をいつ満たすかに整理しています。
出典:租税特別措置法施行令40条の8の5第1項(e-Gov法令検索)
後継者の要件|18歳以上・代表権・50%超・役員
後継者の要件は、贈与の時に18歳以上であること、代表権を持っていること、同族関係者と合わせて議決権の50%超を持ち、かつ同族関係者のうち他の後継者(特例の適用を受ける者)を除くいずれの者の議決権の数をも下回らないこと(後継者が2人または3人なら、各自が総議決権の10%以上を持ち、かつ同様に下回らないこと)、贈与の直前に役員等であること、特例承継計画に特例後継者として記載されていること、そして贈与の時から申告期限まで、贈与で取得した株式を全部持ち続けることです。
役員の要件は、令和7年1月1日以後の贈与から「贈与の直前に役員等であること」になりました。相続の場合は、相続開始の直前に役員であることが原則です。例外は、先代経営者が70歳未満で死亡した場合と、後継者が相続開始の直前に特例承継計画の特例後継者になっている場合で、このときは役員要件を求められません。贈与と相続の当てはめは事業承継税制の後継者の要件|役員3年はもう不要・18歳以上と代表権に整理しています。
出典:租税特別措置法70条の7の5第2項(e-Gov法令検索)/租税特別措置法施行規則23条の12の3第11項(e-Gov法令検索)
国税庁は、贈与税の申告のときに3者の要件を順に確かめるチェックシートを公表しています。申告書に添える書類の一覧も兼ねています。
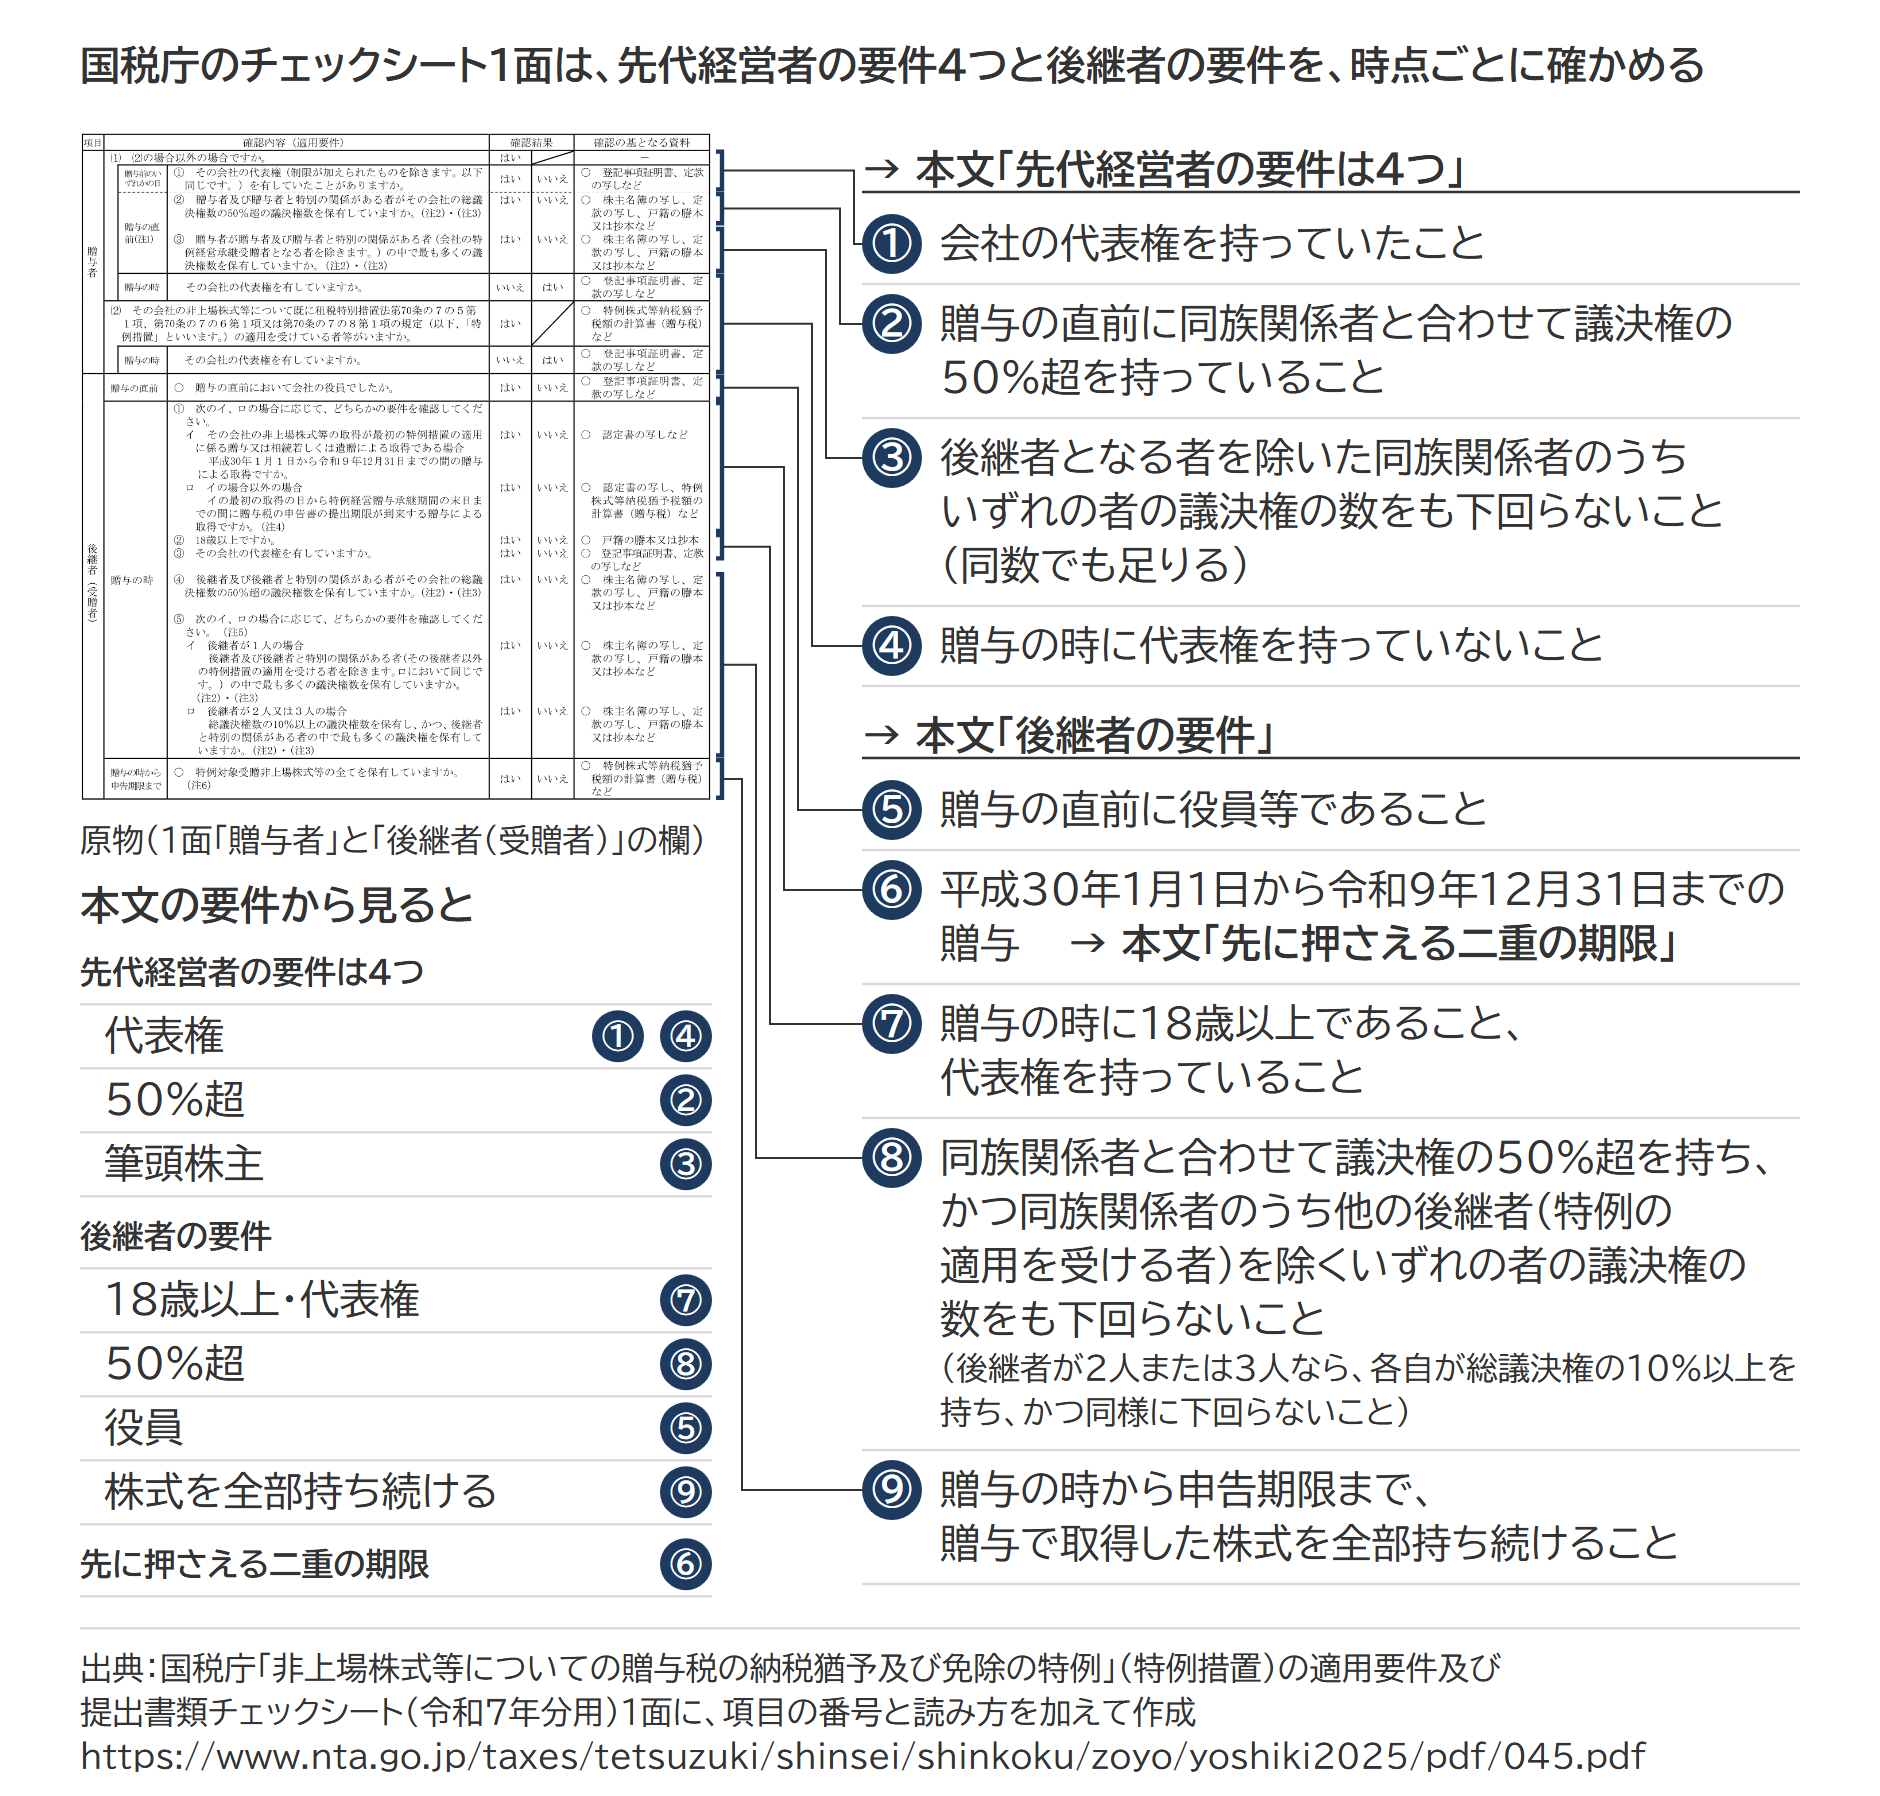
8つの手順と手順①から⑤|特例承継計画の提出から認定申請・申告・担保まで
特例措置の手続は8つに分かれ、入口の5つは都道府県(計画・認定)と税務署(申告・担保)を往復します。
| 手順 | すること | 提出先 | 期限・様式 |
|---|---|---|---|
| ① | 特例承継計画を作り、確認を受ける | 都道府県 | 令和9年9月30日まで (様式第21) |
| ② | 代表者を交代する | ― | ― |
| ③ | 後継者へ自社株式を渡す(贈与)/先代経営者の相続が開始する | ― | 令和9年12月31日まで |
| ④ | 認定申請書を出し、認定を受ける | 都道府県 | 贈与は翌年1月15日まで (様式第7の3) 相続は8か月を経過する日まで (様式第8の3) |
| ⑤ | 贈与税・相続税の申告書を出し、担保を提供する | 税務署 | 贈与は翌年3月15日まで 相続は10か月以内 |
| ⑥ | 年次報告書と継続届出書を出し続ける | 都道府県と税務署 | 5年は毎年 その後は3年に1回 |
| ⑦ | 贈与税が免除され、要件を満たせば相続税の猶予に切り替わる | 都道府県 税務署 |
都道府県は8か月を経過する日まで (様式第17) 税務署は10か月以内 |
| ⑧ | 後継者の死亡、または次の後継者への贈与で免除される | 税務署 | 6か月以内 |
手順①から⑤までが入口の手続です。前後を動かせるのは手順①の計画だけで、贈与の場合、代表者の交代→贈与→認定申請→申告の順は入れ替えられません。認定書の写しを申告書に添えるので、認定申請は贈与より後、申告より前に行います。
手順① 特例承継計画の提出期限は令和9年9月30日|様式第21で都道府県へ
特例承継計画は、認定経営革新等支援機関(税理士・金融機関・商工会議所など)の指導と助言を受けて作ります。記載するのは、後継者の氏名、承継の予定時期、承継までの経営の見通し、承継後5年間の事業計画などです。支援機関の所見を添えて、様式第21の申請書で都道府県へ出し、確認書を受け取ります。
見落とされがちなのは、計画に特例後継者として名前が載っていること自体が、税法上の後継者の要件になっていることです。租税特別措置法の本文には計画は出てきませんが、施行規則23条の12の2第11項(相続は23条の12の3第11項)が、円滑化省令17条1項の確認を受けた計画の特例後継者であることを要件にしています。計画を出していなければ納税猶予は受けられませんが、計画は贈与のあとに出してもよく、令和9年9月30日までに申請し、認定申請の時までに確認を受けていれば足りる決まりです(認定申請書に確認書の写しを添えます。円滑化省令7条6項・7項)。後継者を入れ替えるときは、贈与の前に変更の確認(円滑化省令18条)を受けます。
出典:租税特別措置法施行規則23条の12の2第11項(e-Gov法令検索)
手順② 代表者を交代する
贈与で使う場合、贈与の時に先代経営者は代表権を持っていないこと、後継者は代表権を持っていることの両方が必要です。贈与の日より前に、代表者の交代を終えておきます。
相続の場合は違います。先代経営者は亡くなるときに代表権を持っていてもかまいません。後継者は、相続開始の日の翌日から5か月を経過する日において代表権を持っていることが求められます。条文が求めるのは「5か月以内に就任すればよい」ではなく「その日に代表者であること」で、急いで就任したあと5か月を待たずに退任すれば要件を満たしません。
出典:租税特別措置法70条の7の6第2項(e-Gov法令検索)
手順③ 後継者へ自社株式を渡す|贈与ルートと相続ルート
贈与なら、先代経営者から後継者へ自社株式を贈与します。相続なら、先代経営者の死亡による後継者の取得です。どちらも令和9年12月31日までのものが対象です。ここから先、手順④⑤は贈与と相続で期限と様式が分かれ、手順⑦は贈与ルートだけで起きます。
渡す株数には、後継者が1人のときと2人・3人のときで決まりがあり、後継者の持ち株が先代経営者の残り持分を下回らないように渡します。株数の計算は事業承継税制の先代経営者の要件|代表権・50%超・筆頭株主をいつ満たすかに整理しています。
令和9年12月31日の期限がかかるのは、条文上、最初の贈与です。最初の贈与で納税猶予を受けたあと、最初の贈与の日から特例経営贈与承継期間(贈与税の申告期限の翌日から5年間)の末日までに申告期限が到来する追加の贈与は、この期限の外にあります。入口を令和9年12月31日までに通しておくことが前提なので、締切として意識する日付は変わりません。
手順④ 認定申請|贈与の翌年1月15日までに都道府県へ(添付書類)
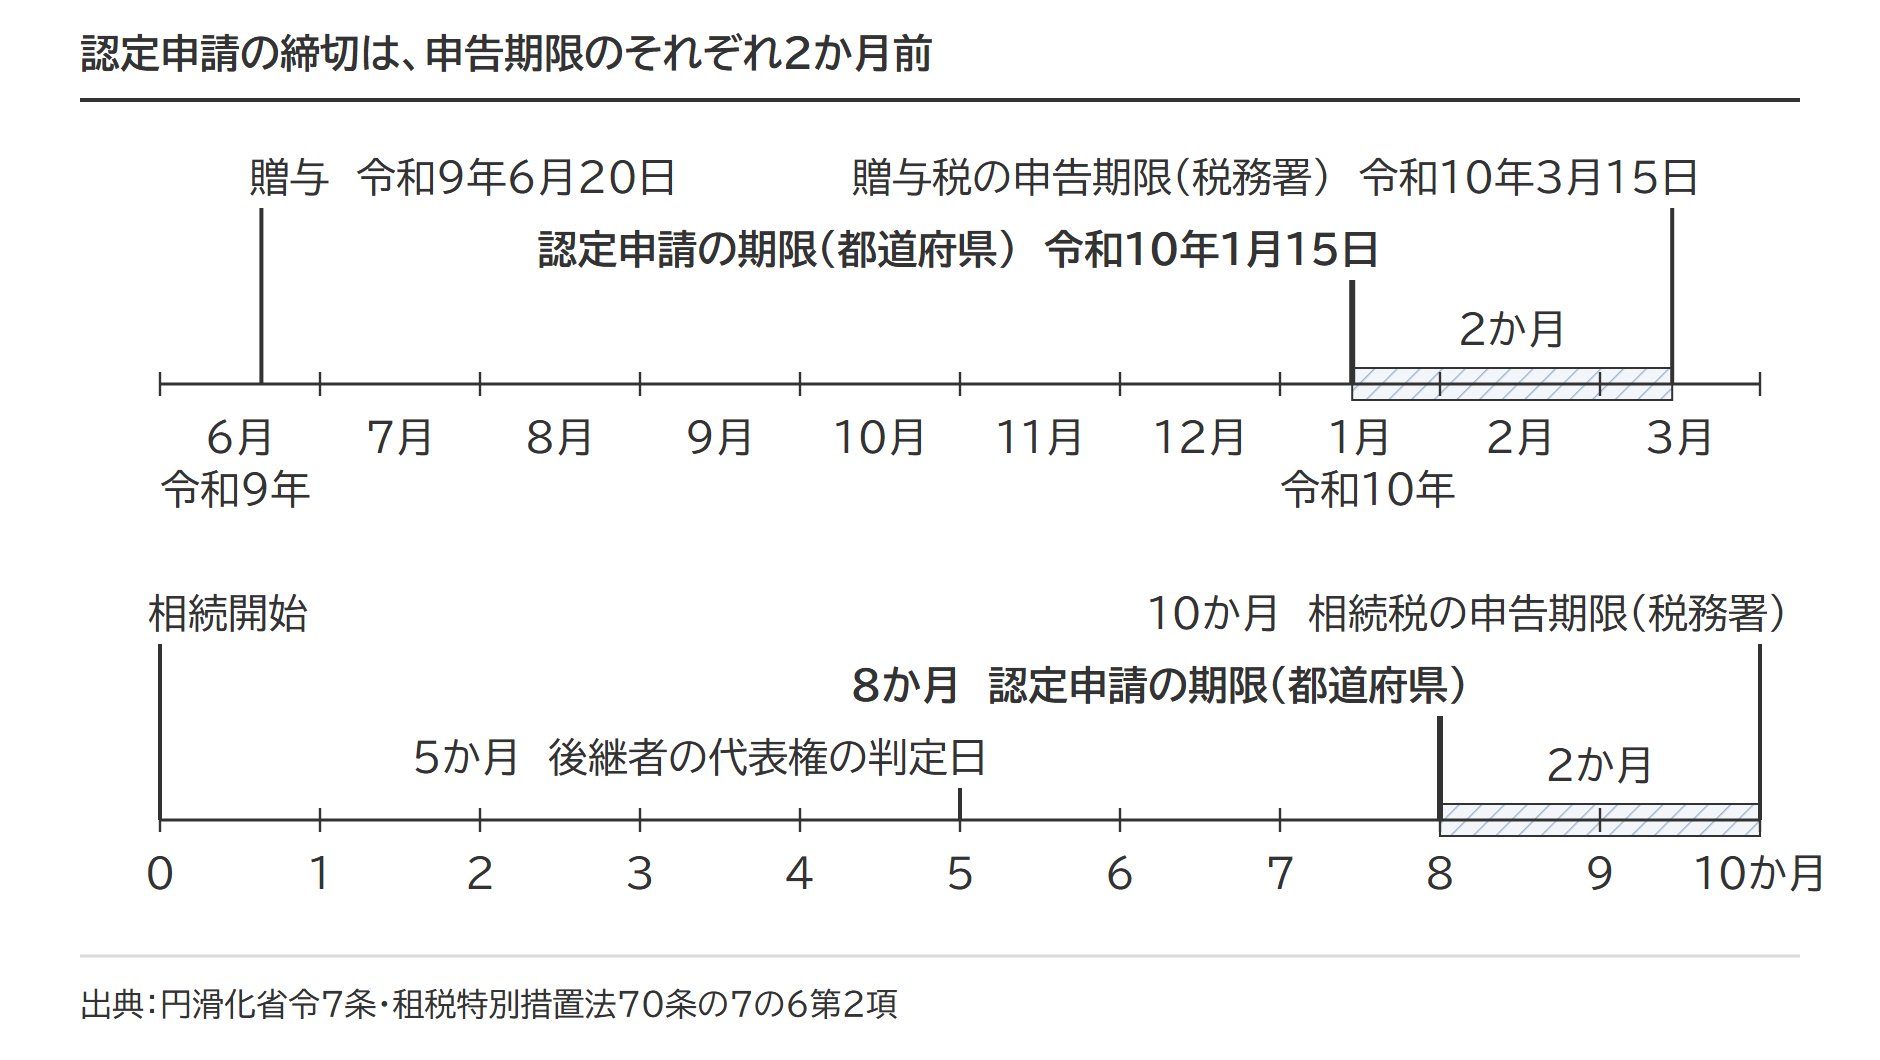
認定申請の期限は、贈与の日の属する年の翌年1月15日です。様式第7の3の申請書で都道府県へ出します。会社・先代経営者・後継者が要件を満たしているかが審査され、認められると認定書が交付されます。
| 区分 | 認定申請(都道府県) | 申告(税務署) |
|---|---|---|
| 贈与 | 贈与の日の属する年の翌年1月15日まで(様式第7の3) | 翌年3月15日まで(贈与税) |
| 相続 | 相続開始の日の翌日から8か月を経過する日まで(様式第8の3) | 相続開始を知った日の翌日から10か月以内(相続税) |
認定申請の締切は、申告期限のそれぞれ2か月前です。
添付書類は、定款の写し、株主名簿の写し、登記事項証明書、贈与契約書の写しと贈与税の見込額、従業員数証明書、決算書類、上場会社等・風俗営業会社に当たらない旨の誓約書、戸籍謄本等などです。相続では、遺言書の写し、または遺産の分割の協議に関する書類(共同相続人全員が自署し押印したもの)の写しが要ります。遺言がなければ、認定申請までに株式の分割を決めておかなければ間に合いません。
贈与では、認定申請の期限が早まることがあります。贈与税の申告期限より前に先代経営者が亡くなった場合、認定申請の期限は原則として「相続開始の日の翌日から8か月を経過する日」と「翌年1月15日」のいずれか早い日になります。前倒しが効くのは、年末に贈与してその直後に相続が起きたときです。
手順⑤ 税務署へ申告し、担保を提供する|全株式を担保にすれば足りる
認定書が届いたら、税務署へ申告します。申告書に納税猶予の適用を受ける旨を記載し、株式の明細と猶予税額の計算の明細、認定書の写し、確認書の写しなどを添えます。記載や明細の添付がないと、納税猶予の適用を受けられません。
あわせて、申告期限までに提供するのが、猶予税額と利子税に相当する担保です。不動産や国債でもかまいませんが、納税猶予の対象になる自社株式の全部を担保にすれば、その価額が猶予税額に満たなくても、担保の提供があったものとみなされます。株券不発行会社なら、株券を預ける代わりに、担保として提供することを約する書類を税務署長に出す方法で足ります。
出典:租税特別措置法70条の7の5第5項(e-Gov法令検索)/租税特別措置法70条の7第6項(e-Gov法令検索)/租税特別措置法施行令40条の8第3項(e-Gov法令検索)
手順⑥ 継続届出書|5年は毎年、5年経過後は3年に1回(提出の時期と添付書類)
継続届出書とは、納税猶予を続けたい旨と会社の経営に関する事項を記載して税務署へ出す届出書で、申告期限の翌日から5年間は毎年、その後は3年に1回出します。届出期限までに出さなければ、その翌日から2か月で猶予は打ち切られます(やむを得ない事情があると税務署長が認めた場合を除きます)。
最初の5年間(特例経営贈与承継期間)は年次報告書と継続届出書
申告期限の翌日から5年間を特例経営贈与承継期間といいます。後継者は代表者を続け、株式を持ち続けます。提出するものは2つです。申告期限の翌日から1年を経過するごとの日が基準日で、都道府県へはその翌日から3か月以内に年次報告書を、税務署へは5か月以内に継続届出書を出します。継続届出書には、年次報告書の写しと都道府県の確認書の写しを添えます。
5年経過後は税務署への継続届出書だけ3年に1回
特例経営贈与承継期間が終わると、代表者を続ける義務や雇用に関する要件はなくなり、都道府県への年次報告書も要りません。残るのは税務署への継続届出書だけで、期間の末日の翌日から3年を経過するごとの日の翌日から3か月以内に出します。株式を持ち続ける義務は残り、売却すればその分の猶予は打ち切りです。様式は国税庁の「非上場株式等についての贈与税・相続税の納税猶予の継続届出書(特例措置)」で、5年経過後の添付書類は定款の写し、登記事項証明書、議決権の数が確認できる株主名簿の写し(会社が証明したもの)など。会社分割や組織変更があったときは、その契約書等の写しも要ります。打ち切りの事由は事業承継税制の納税猶予が打ち切られる事由|5年以内と5年経過後の違いに整理しています。
出典:租税特別措置法70条の7の5第6項(e-Gov法令検索)/円滑化省令12条(e-Gov法令検索)/租税特別措置法施行規則23条の12の2第17項(e-Gov法令検索)/B1-66 非上場株式等についての贈与税・相続税の納税猶予の継続届出手続(特例措置)|国税庁
雇用が8割を下回ったときは報告書(様式第27)を出す
特例措置では雇用確保要件が弾力化され、5年間の平均で8割の雇用を維持できなくても、それだけで認定が取り消されることはなくなりました。ただし手続はなくなりません。下回った場合は、認定の有効期限の翌日から4か月を経過する日までに、理由を記載した報告書(様式第27)を都道府県へ出し、確認を受けます。報告書には認定経営革新等支援機関の所見が要ります。理由が経営状況の悪化である場合などは、その支援機関から経営力向上の指導・助言を受けた旨の記載も必要です。確認書の写しは、税務署への継続届出書に添えます。
手順⑦から⑧ 納税猶予の免除の要件|先代の死亡・後継者の死亡・次の後継者への贈与
納税猶予の免除の要件は3つです(このほか、経営環境の変化で事業の継続が困難になったときの差額免除が、この節の最後の項目にあります)。先代経営者(贈与者)の死亡、後継者の死亡、そして次の後継者への贈与。次の後継者への贈与は、特例経営贈与承継期間が終わったあと、または期間内にやむを得ない理由で代表権を失ったあとのものです。免除届出書は、先代経営者の死亡なら10か月以内、それ以外は6か月以内に税務署へ出します。
出典:租税特別措置法70条の7第15項(e-Gov法令検索)
手順⑦ 先代経営者の死亡で贈与税が免除され、相続税の猶予に切り替わる
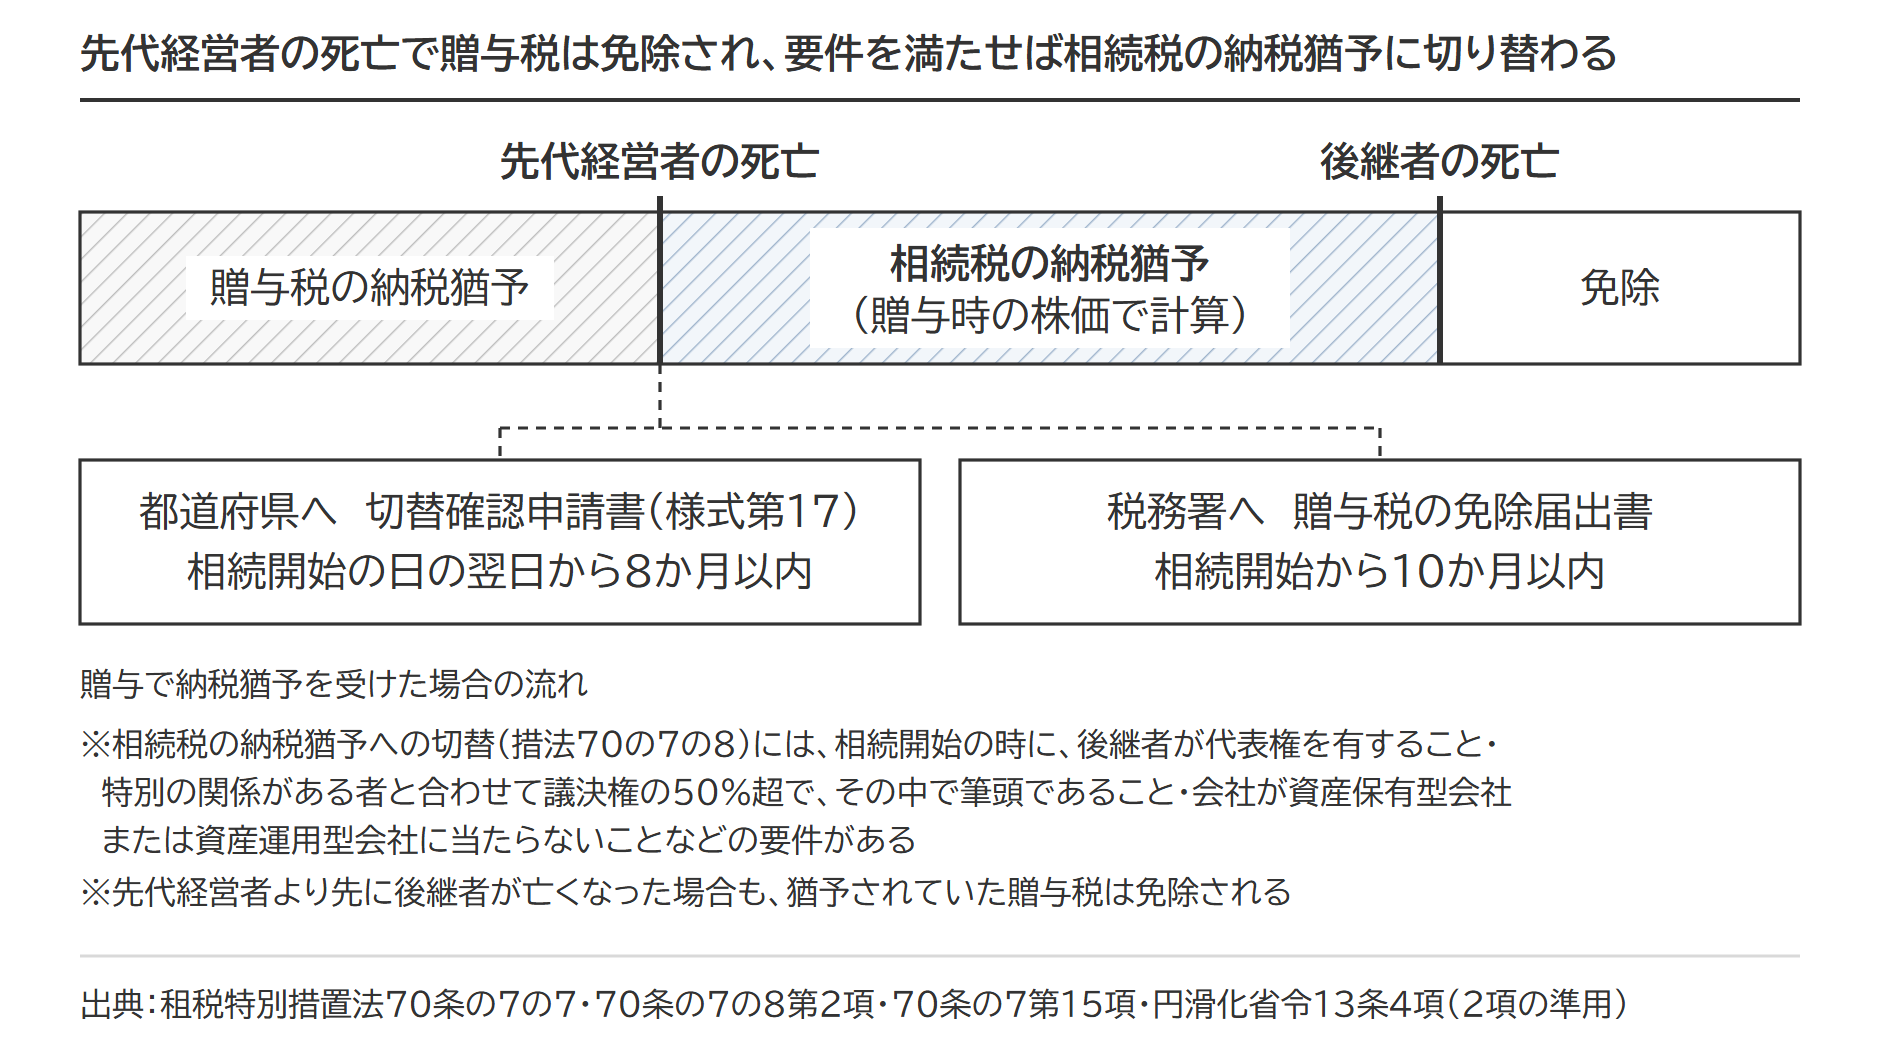
贈与で納税猶予を受けていた場合、先代経営者が亡くなると、猶予されていた贈与税は免除されます。
その自社株式は、先代経営者から相続または遺贈によって取得したものとみなされ、相続税の課税対象に入ります。税目が贈与税から相続税に入れ替わり、要件を満たせば猶予が続きます。計算に使うのは贈与時の株価。相続時の株価ではありません。
切替に要る手続は2つです。都道府県へは、相続開始の日の翌日から8か月を経過する日までに切替確認申請書(様式第17)を出します。税務署へは、相続開始から10か月以内に贈与税の免除届出書を出します。
切替には、相続開始の時に後継者が代表権を持ち、同族関係者と合わせて議決権の50%超を持ち、かつ筆頭であること、会社が資産保有型会社または資産運用型会社に当たらないことなどの要件があります(租税特別措置法70条の7の8)。満たさなければ、贈与税は免除されても相続税の猶予は受けられません。
出典:租税特別措置法70条の7の7(e-Gov法令検索)/租税特別措置法70条の7の8(e-Gov法令検索)/円滑化省令13条4項(e-Gov法令検索)
手順⑧ 後継者の死亡、または次の後継者への贈与で免除される
後継者が亡くなれば、贈与税の猶予中(先代経営者の存命中)でも相続税の猶予中でも、猶予税額は免除されます。
もう1つの出口が、次の後継者への贈与です。特例経営贈与承継期間が終わったあと、後継者が次の後継者へ自社株式を贈与して納税猶予を受けると、その株式に対応する猶予税額は免除されます。次の後継者が踏むのも、同じ8つの手順です。
出典:租税特別措置法70条の7の5第11項(e-Gov法令検索)/租税特別措置法70条の7の2第16項(e-Gov法令検索)
経営環境の変化で事業の継続が困難になったときの免除
特例経営贈与承継期間(5年)が過ぎたあと、経営環境の変化で事業の継続が困難になったときは、特例措置に限って差額免除があります。譲渡対価などをもとに猶予税額を計算し直し、再計算した税額を納付すれば、当初の猶予税額との差額が免除されます。単なる売却・解散は原則として猶予の打ち切りで、税額と利子税の納付が必要です。
再計算の例は、事業承継税制の納税猶予が打ち切られる事由|5年以内と5年経過後の違いにまとめています。
令和9年度の税制改正に向けた見直しの動き
令和8年11月5日の時点で、令和9年度の税制改正は要望の段階で、扱いは、例年12月に決まる税制改正大綱で示される見込みです。要望では、経済産業省(中小企業庁)と厚生労働省が「事業承継税制の抜本見直し」を項目に挙げ、特例措置が10年間の時限措置として期限を迎えることを踏まえた見直し・強化を求めています。この記事の2つの期限は、大綱の内容が分かり次第、見直します。
出典:令和9年度税制改正要望事項(経済産業省)事業承継税制の抜本見直し|財務省/令和9年度税制改正要望事項(厚生労働省)事業承継税制の抜本見直し|財務省
よくある質問
令和9年9月30日を過ぎたら、もう事業承継税制は使えませんか
使えなくなるのは、新たに特例承継計画を出すことです。令和9年9月30日までに計画を出して確認を受ければ、令和9年12月31日までの贈与・相続には特例措置を使えます。計画がない場合に残るのは一般措置です。特例措置との違いは「特例措置と一般措置の違い」の表のとおりです。
計画を出したら、必ず特例措置を使わなければなりませんか
使う義務はありません。計画を出したうえで、実際には適用を受けないという選択もできます。
後継者は3人まで選べるとのことですが、全員に同じだけ渡す必要がありますか
同じ割合である必要はありません。それぞれが総議決権の10%以上を持ち、かつ同族関係者のうち他の後継者(特例の適用を受ける者)を除くいずれの者の議決権の数をも下回らないことが条件です。
親族でない後継者でも相続時精算課税を使えますか
使えます。特例措置では、贈与者の推定相続人でない後継者(贈与の年の1月1日に18歳以上、贈与者は60歳以上)も相続時精算課税の対象です。選び方と110万円の基礎控除は相続時精算課税制度とは|110万円の基礎控除・2,500万円の特別控除と受贈者ごとの選択・申告の要否に整理しています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 事業承継税制とは|猶予であって減額ではない仕組みと、特例措置を使うか決める4つの軸
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない