この記事の要点
- 社長が会社に貸したお金(会社側の科目は役員借入金)は貸付金債権として相続財産になり、会社に返す余力がなくても額面で評価する(財産評価基本通達204)。
- 額面を減らせる205は、柱書の「その他」で例示列挙だが、掲げる事実は取引停止処分・裁判所の決定・6か月以上の休業など外から確かめられるものばかりで、赤字や債務超過が続くだけでは当たらない(公表裁決 平成21年5月12日=主たる事業のない債務超過の会社への貸付金1億7,358万円も額面)。
- 同じお金は会社の負債として第5表で株価を押し下げる。生前に放棄しても相続財産の合計が動かないのは、純資産価額方式で、帳簿上も相続税評価額でも純資産がプラスを保ち、株主が放棄する本人1人で、免除益に法人税等が出ない会社(設例=放棄前後とも5,240万円)。
- 純資産がマイナスの会社では放棄で合計が減る。帳簿上の純資産がマイナスなら第5表の⑥が0止まりで38%の控除が動き(4,860万円→4,100万円)、債務超過なら少なくとも放棄額と債務超過額の小さい方が減る(3,000万円→2,000万円)。類似業種比準方式を使う会社は別。
- ほかに株主がいる会社で放棄すると持株比率で移り、贈与税の対象になる(相続税基本通達9-2=設例 長男へ1,296万円・贈与税284.4万円)。会社が資力を喪失していれば債務超過額までは課税されないが、一時的な債務超過は救済されない(9-3)。DESと増資は会社法と法人税で物差しが違う。
経営者が亡くなると、決算書の負債に「役員借入金」が残っていることがあります。社長が会社に貸したお金で、社長から見れば貸付金です。
この貸付金は相続財産です。会社に返す余力がなくても、原則として貸した金額(額面)で評価します。同じお金が会社の負債として株価を押し下げていることも見落とせません。株主が社長1人の会社でも、生前に放棄して相続財産の合計が減るかは、会社の純資産がプラスかマイナスか、評価の方式、免除益にかかる法人税等で変わります。
会社への貸付金は額面で評価する|財産評価基本通達204
財産評価基本通達204は、貸付金債権等の価額を元本と利息の合計額で評価し、元本の価額を「その返済されるべき金額」、つまり額面としています。業績が悪ければ評価額が下がる取引相場のない株式の評価と違い、貸付金には会社の業績を映す仕組みがありません。
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
額面を減らせるのは回収不能などが客観的に明らかなとき|財産評価基本通達205
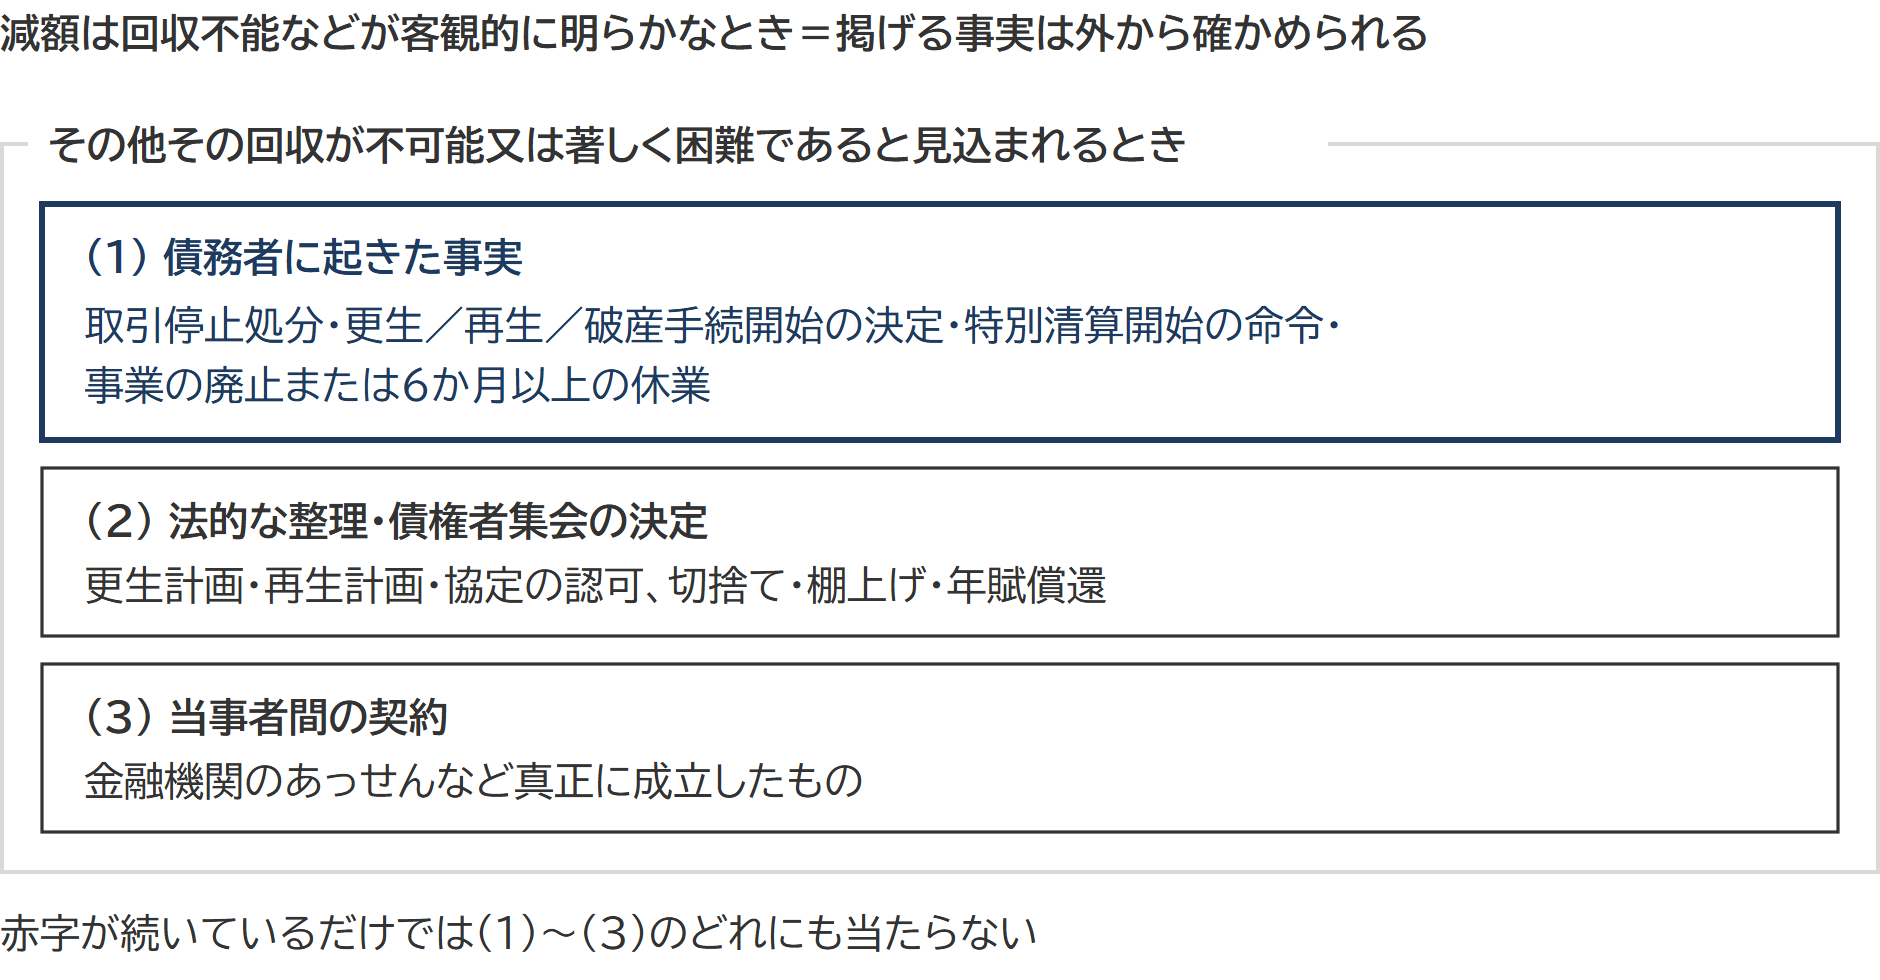
財産評価基本通達205の柱書((1)〜(3)の前の本文)は「次に掲げる金額に該当するときその他その回収が不可能又は著しく困難であると見込まれるとき」に元本の価額に算入しないと定めているので、(1)〜(3)に掲げる事実は例示です。ただし掲げられている事実は、どれも外から確かめられるものばかりです。
| 205の区分 | 掲げられている事実 |
|---|---|
| (1) 債務者に起きた事実 | 手形交換所の取引停止処分、更生・再生・破産手続開始の決定、特別清算開始の命令、事業の廃止または6か月以上の休業 |
| (2) 法的な整理・債権者集会の決定 | 更生計画・再生計画・特別清算の協定の認可、債権者集会の協議による債権の切捨て・棚上げ・年賦償還 |
| (3) 当事者間の契約 | 金融機関のあっせんに基づくなど、真正に成立したと認められる切捨て・棚上げ・年賦償還 |
注:(1)の金額から質権・抵当権で担保された部分は除きます。
赤字が続いている、債務超過(負債が資産を上回る状態)が長い、という事情は、この3つのどれにも当たりません。
主たる事業のない債務超過の会社への貸付金も額面|公表裁決 平成21年5月12日
被相続人が設立した同族会社への貸付金1億7,358万円を全額申告した妻が、会社は営業を別会社へ譲渡して主たる事業がなく、長く債務超過だから一部は回収不能だと主張した事案です。国税不服審判所は、柱書の「その他」を、(1)〜(3)と同じ程度に「債務者の資産状況及び営業状況等が破たんしていることが客観的に明白であって、債権の回収の見込みのないことが客観的に確実」といえるときと読みました。会社は存続して出向料や助成金の収入と不動産の売買益があり、銀行への返済が続き、相続の直前には被相続人にも返済していたので、貸付金は「その他」の場合に該当せず額面どおりです。
出典:公表裁決 平成21年5月12日(裁決事例集No.77)|国税不服審判所
同じお金は会社の負債として株価を押し下げる|純資産価額方式
純資産価額方式(資産を相続税評価額で評価し直して負債を引き、株価を出す方法)では、社長からの借入金が負債に入って株価を下げます。負債の範囲・38%の控除・第5表(評価明細書の純資産価額の表)の書き方は純資産価額方式の計算に、方式の決め方は会社規模の判定と同族株主の判定にあります。
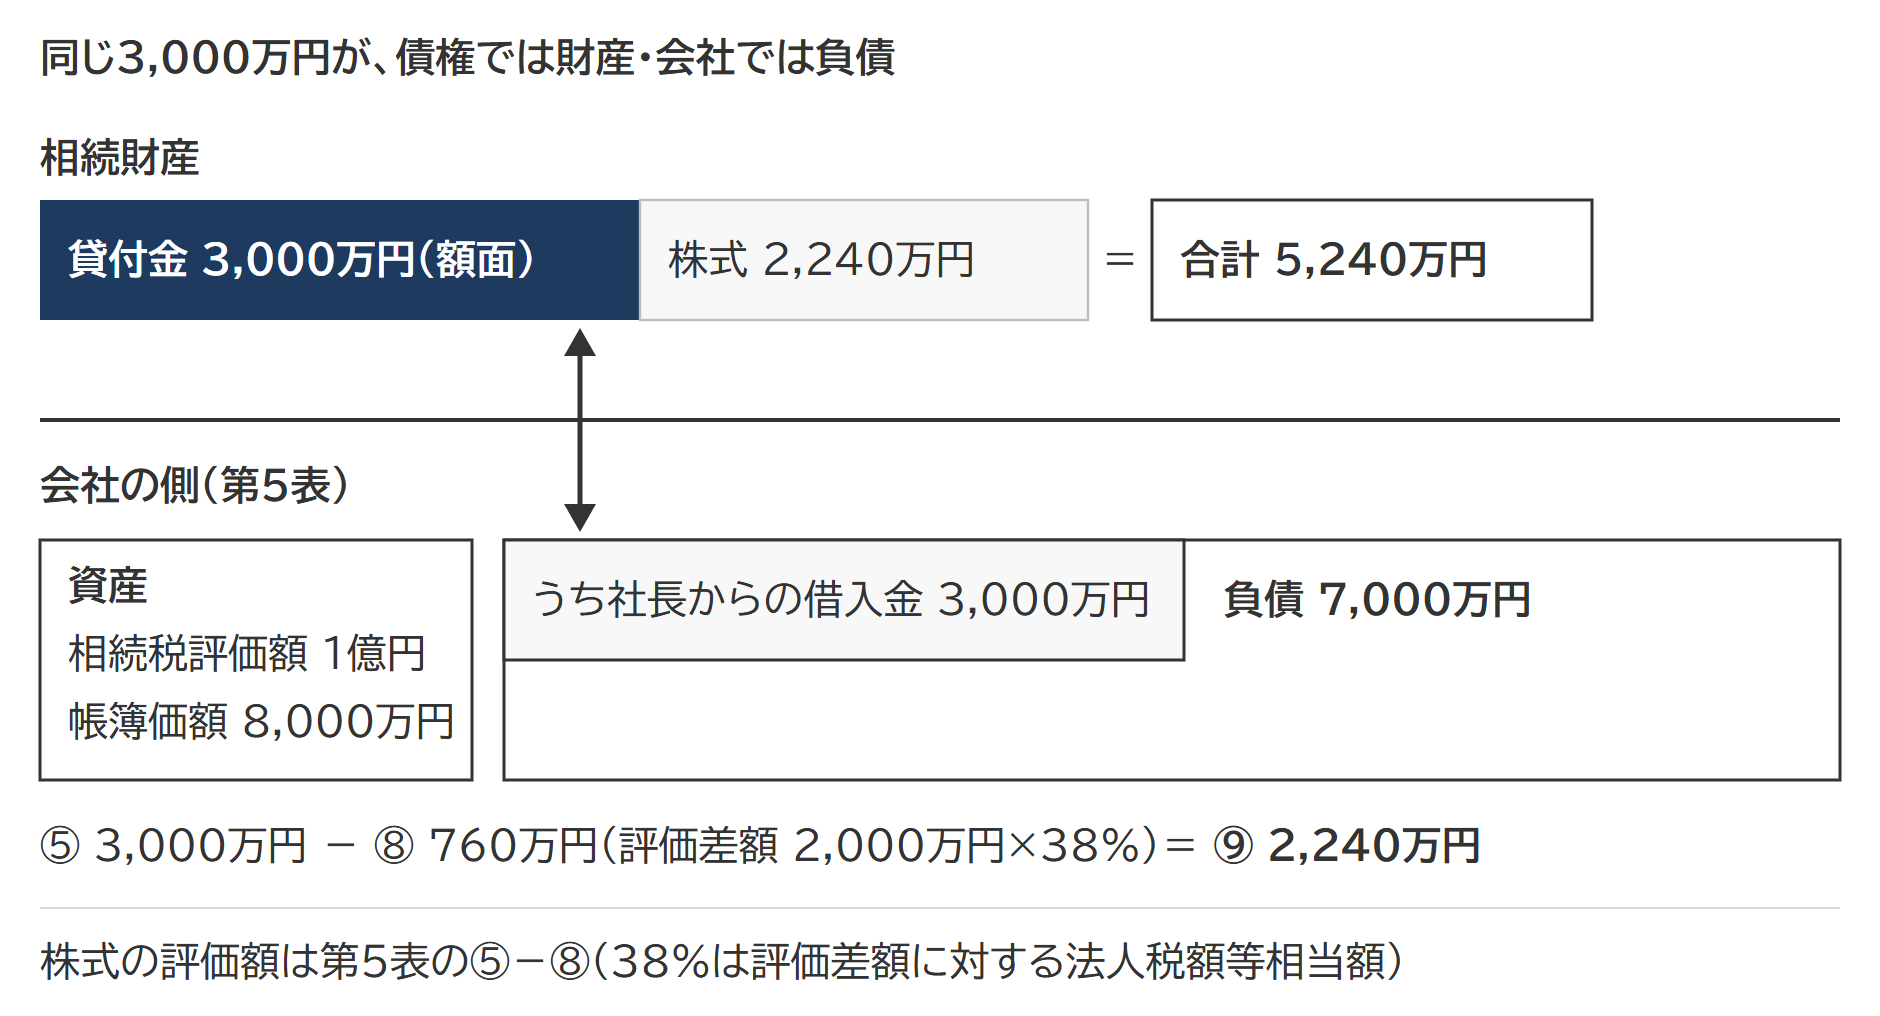
社長が全株を持ち純資産価額方式で評価する会社の、相続開始時の数字を資産の相続税評価額1億円・帳簿価額(決算書の金額)8,000万円、負債7,000万円(うち社長からの借入金3,000万円)とします。
| 第5表の欄 | 計算 | 金額 |
|---|---|---|
| ⑤ 相続税評価額による純資産 | 1億円-7,000万円 | 3,000万円 |
| ⑥ 帳簿価額による純資産 | 8,000万円-7,000万円 | 1,000万円 |
| ⑦ 評価差額 | 3,000万円-1,000万円 | 2,000万円 |
| ⑧ 法人税額等相当額 | 2,000万円×38% | 760万円 |
| ⑨ 純資産価額(株式の評価額) | 3,000万円-760万円 | 2,240万円 |
相続財産は株式2,240万円と貸付金3,000万円の合計5,240万円です。株価を下げている当のお金が、そのまま額面で財産に戻ってきます。
生前に債権を放棄したら相続財産の合計はどうなるか
「相続の前に貸付金を放棄しておけば財産が減る」と言われます。放棄しても合計が動かないのは、純資産がプラスを保ち、株主が社長1人の会社です。次の5つがそろう会社をいいます。
| No | 合計が動かない条件 |
|---|---|
| 1 | 株式を純資産価額方式だけで評価する |
| 2 | 放棄の前から帳簿価額による純資産(第5表の⑥を0にする前の額)が0以上 |
| 3 | 放棄の前から相続税評価額による純資産(同⑤)が0以上 |
| 4 | 株主が放棄する本人1人 |
| 5 | 免除益に法人税等が出ない |
社長からの借入金3,000万円の会社は、免除益に法人税等が出なければ5つを満たします。社長が生前に3,000万円を全額放棄すると、⑤は6,000万円・⑥は4,000万円になり、評価差額(⑤と⑥の差)は2,000万円のまま、38%の控除も760万円のまま。株式は5,240万円、貸付金は0円で、合計は放棄前と同じ5,240万円です。
純資産がマイナスの会社では放棄で合計が減る
第5表の⑥と⑦の欄には「マイナスの場合は0」と書かれています。帳簿上の純資産がマイナスの会社では放棄の前の⑥が0で止まり、放棄で⑤は放棄額だけ増えるのに⑥は0から増えるので、評価差額が広がって38%の控除も大きくなり、合計はその分だけ減ります。
出典:取引相場のない株式(出資)の評価明細書(令和8年4月1日以降用)第5表|国税庁
| 会社の状態 | 放棄前 | 放棄後 | 差 |
|---|---|---|---|
| 純資産がプラスを保つ | 5,240万円 | 5,240万円 | 0円 |
| 帳簿上の純資産がマイナス(帳簿価額5,000万円・ほかは上と同じ) | 4,860万円 | 4,100万円 | ▲760万円 |
| 一部が債務超過(評価・帳簿とも6,000万円・負債7,000万円) | 3,000万円 | 2,000万円 | ▲1,000万円 |
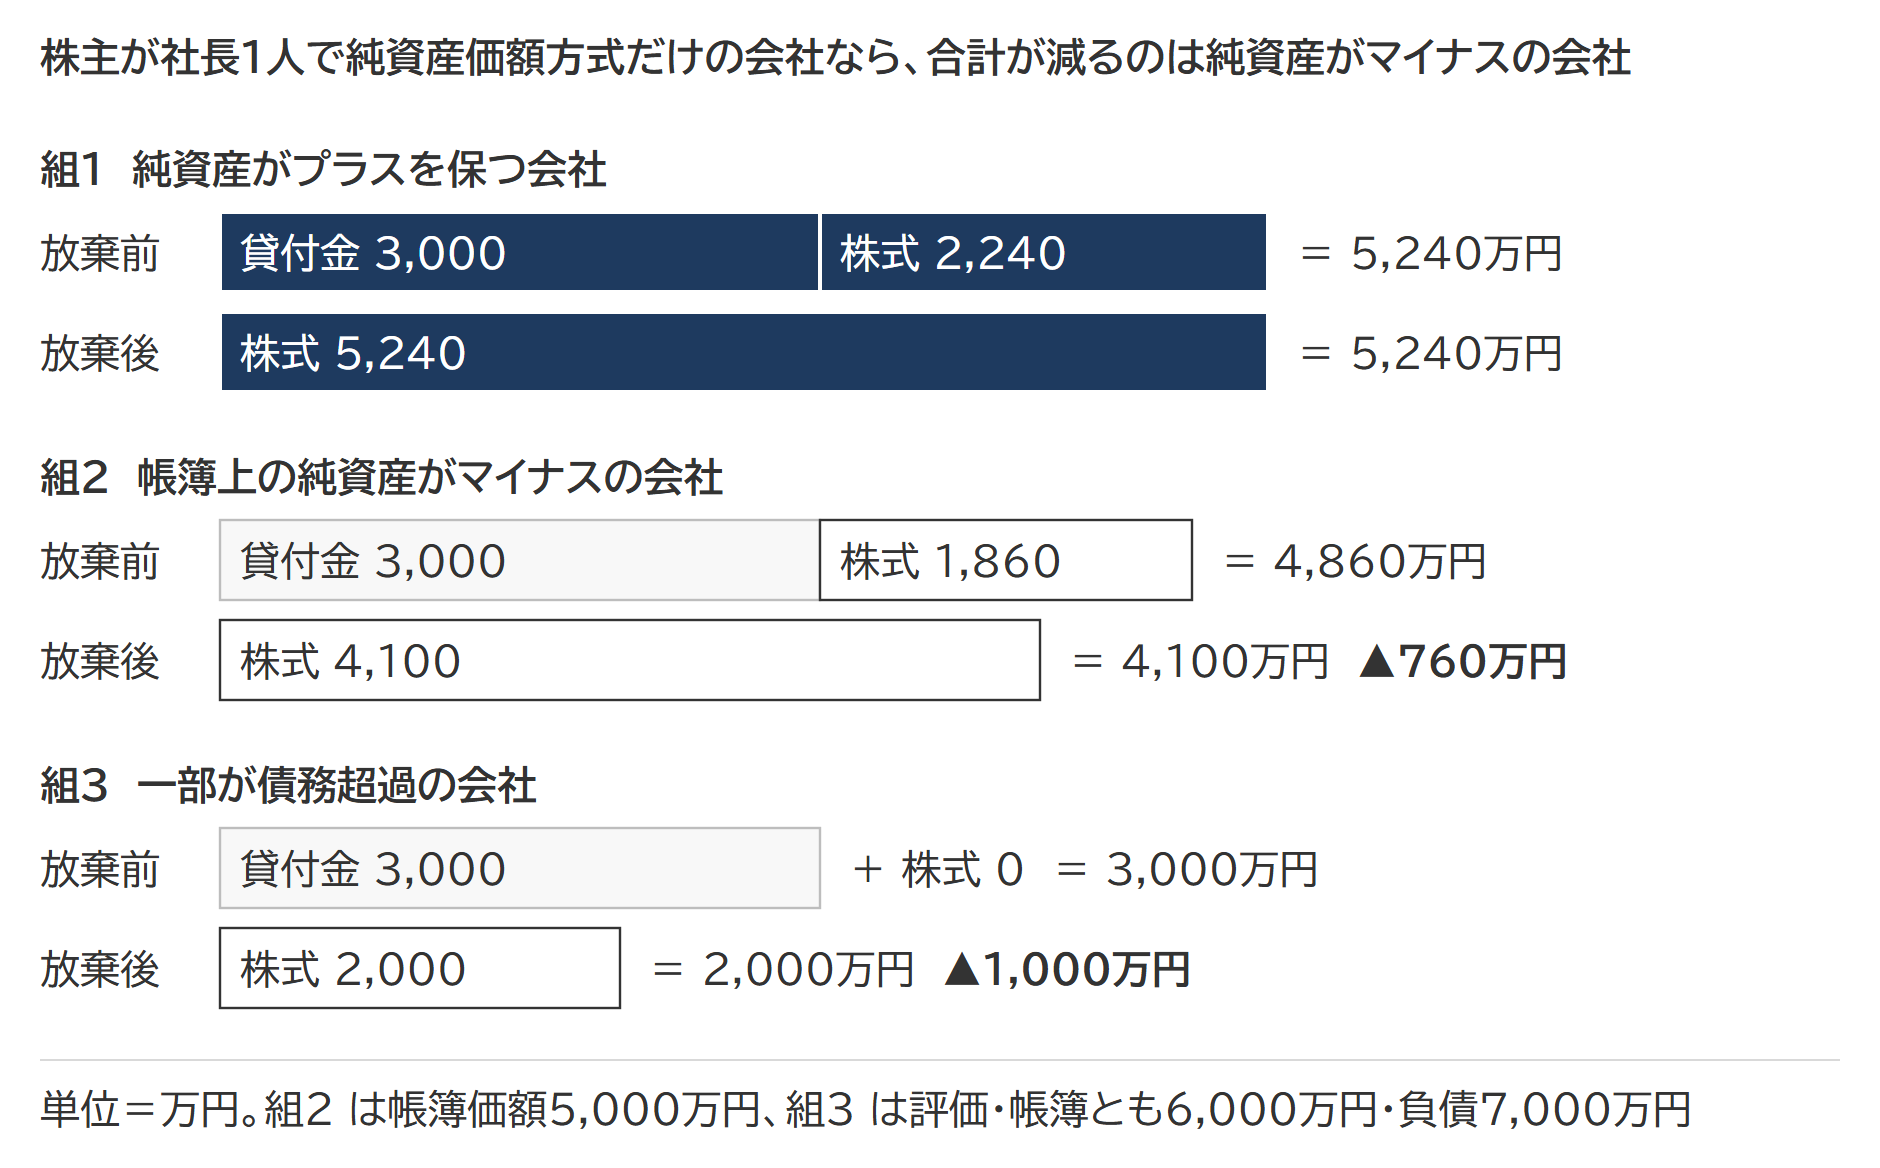
減る額は、帳簿上の純資産がマイナスの会社では評価差額の変化の38%(3,000万円→5,000万円の2,000万円×38%=760万円)、債務超過の会社では少なくとも放棄額と債務超過額の小さい方(この設例は1,000万円)です。類似業種比準方式(上場の同業会社と比べる方法)を使う会社や併用する会社では、比準要素(類似業種と比べる3つの数字)の帳簿価額の純資産も放棄で動くので、この表のとおりにはなりません。ほかの株主がいる会社では、放棄で増えた株価の行き先が問題になります。
放棄・DES・増資で起きることの違い|ほかの株主がいる会社のみなし贈与
放棄はほかの株主へ持株比率で価値を移し、直前の価額で行うDES(貸付金を株式に振り替えること)は移しません。
債務免除で増えた株価は持株比率でほかの株主へ移る|相続税基本通達9-2
資産の相続税評価額1億2,000万円・帳簿価額1億円、負債8,000万円(うち社長からの借入金6,480万円)、1,000株を社長800株・長男200株で持ち、免除益(借入金の免除で会社に出る利益)に法人税等が出ないとします。
| 持ち主 | 放棄前 | 放棄後 | 法人税等1,200万円が出るとき |
|---|---|---|---|
| 社長(株式+貸付金) | 9,072万円 | 7,776万円 | 6,816万円 |
| 長男(株式) | 648万円 | 1,944万円 | 1,704万円 |
| 合計 | 9,720万円 | 9,720万円 | 8,520万円 |
合計は動かず、放棄した6,480万円のうち長男の持株比率5分の1、1,296万円が社長から長男へ移ります。相続税基本通達9-2は、同族会社の株式の価額が「対価を受けないで会社の債務の免除、引受け又は弁済があった場合」に増加したとき、増加した部分を免除した者からの贈与として扱います。長男が18歳以上なら贈与税は(1,296万円-110万円)×40%-190万円=284.4万円です。長男が社長の相続で財産を取得すれば、この贈与は相続開始前7年以内(令和12年までの相続は経過措置で短い)の分が相続財産への足し戻しを免れません(相続税法19条)。
出典:相続税法基本通達9-2|国税庁/相続税法9条(e-Gov法令検索)
放棄と同じ事業年度のうちに相続が起きれば、課税時期までの期間に対応する未払いの法人税等が負債に入るため(財産評価基本通達186(1))、表の右の列のとおり合計も1,200万円減ります。翌期以降の相続でも、納めた法人税等の分だけ会社の資産が減るので、合計が減る結果は変わりません。免除益と相殺できる繰越欠損金(前の年度から繰り越した赤字)は資本金1億円以下の会社(大法人の完全子会社などを除く)なら所得の全額まで使えます(法人税法57条1項ただし書・11項)。期限の切れた欠損金を使える特例(同59条3項)は再生手続開始の決定やこれに準ずる事実がある場合のもので、社長1人の放棄だけでは当たりません。
出典:法人税法59条3項(e-Gov法令検索)/財産評価基本通達186|国税庁
会社が資力を喪失していれば、債務超過額までは贈与と扱いません(相続税基本通達9-3)。ただし9-3は、資力を喪失した場合を法定手続による整理と、株主総会の決議や債権者集会の協議で再建整備のために負債整理に入った場合に限り、単に一時的に債務超過となっている場合はこれに該当しないとしています。放棄の前後とも債務超過のままなら長男の株式は0円のままで、贈与税の問題は起きません。問題が起きるのは、放棄で資産超過に変わる会社と、もとから資産超過の会社です。
DESと増資は借入金を資本に変える|会社法は額面なら検査役不要、法人税は価額
DESでは、社長が貸付金を現物出資して株式を受け取ります。会社法では、弁済期の来た金銭債権を帳簿価額以下の価額で出資するなら検査役の調査が要りません(会社法207条9項5号)。法人税で資本金等の額に加わるのは「給付を受けた金銭以外の資産の価額」です(法人税法施行令8条1項1号)。返す余力の乏しい会社ほど、額面と価額の差額が債務消滅益になります。
直前の1株当たりの価額(長男の株式648万円÷200株=3万2,400円)で発行すれば、社長800株・長男200株の会社では6,480万円÷3万2,400円=2,000株が社長に渡り、1株の価額は3万2,400円のまま、長男へ移る金額は0円です。株主が社長1人なら会社の数字は放棄と同じになるので、合計が減るのも放棄で減る会社と同じです。社長が現金で増資を引き受けて会社が借入金を返す方法は、現金が要るうえ、時価より低い払込金額で長男にも持株比率を超えて割り当てると募集株式引受権の贈与(相続税基本通達9-4)の問題が別に立ちます。9-3の救済は9-2の(1)〜(4)の行為に限られ、9-4には及びません。
出典:会社法207条9項(e-Gov法令検索)/法人税法施行令8条1項(e-Gov法令検索)/相続税法基本通達9-4|国税庁
相続が起きたあとに確かめること|借入金及び支払利子の内訳書
残高の確定は、法人税申告書に添える勘定科目内訳明細書の「借入金及び支払利子の内訳書」から始めます。借入先が役員・株主・関係会社のものは、期末残高が50万円未満でも1件ずつ書く決まりなので(注2)、社長からの借入金はここに出ます。
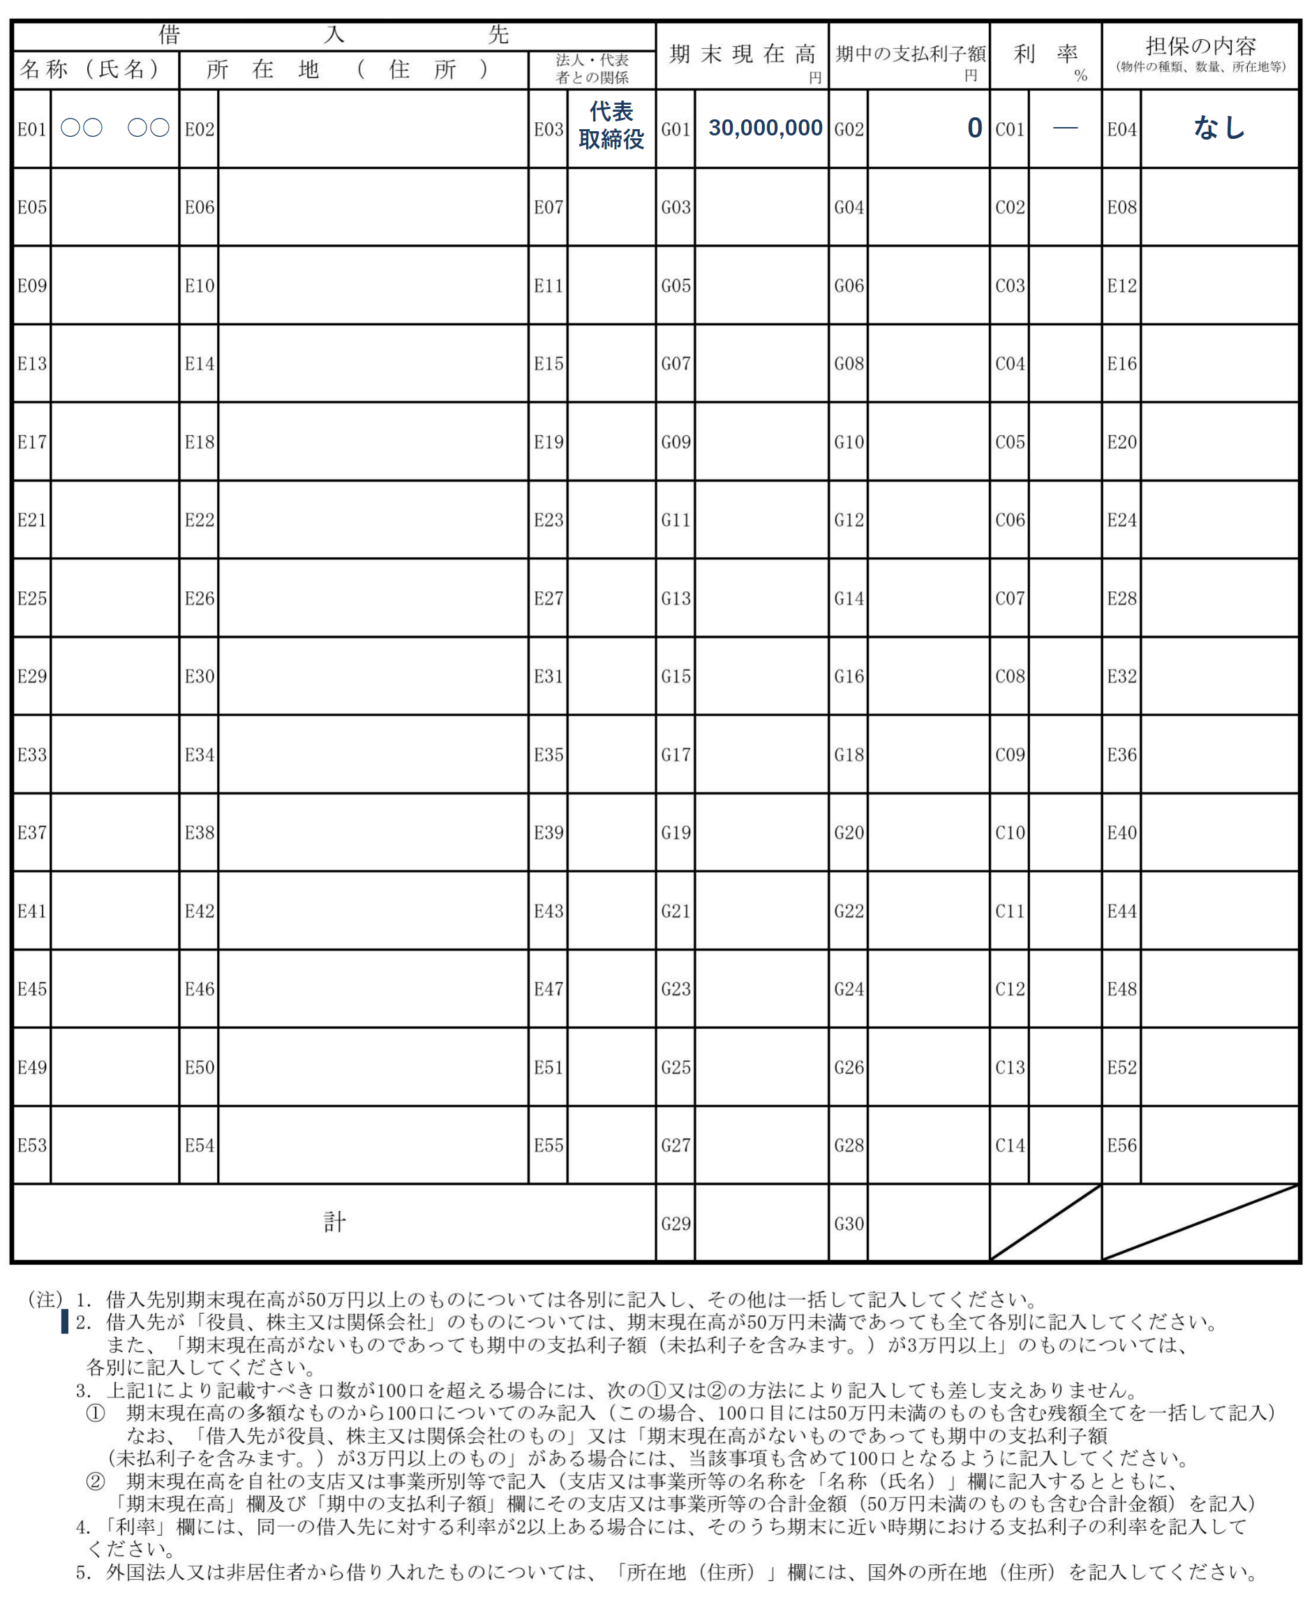
記入はこの記事のために加えたものです。
出典:勘定科目内訳明細書(令和6年3月1日以後終了事業年度分)|国税庁
内訳書に載るのは直前期末の残高です。相続開始日までの入出金は総勘定元帳で追い、社長の預金通帳の出金と突き合わせます。利息の定めがあれば、相続開始日までの未収の利息(既経過利息)を元本に足します(財産評価基本通達204(2))。
会社から社長への貸付金は逆に社長の債務で、債務控除の対象になり、株価の計算では純資産を押し上げます。
よくある質問
相続人が会社を継ぎます。相続の後に貸付金を放棄すれば、相続税は減りますか。
減りません。回収できるかどうかの判断時期は相続開始時で、相続の後の出来事で評価は左右されません。公表裁決 平成14年2月26日は、相続の後の決算で会社が貸付金のうち5,000万円を受贈益に計上した事案で、相続開始時の残高1億5,893万円の全額を貸付金債権としました。
出典:公表裁決 平成14年2月26日(裁決事例集No.63)|国税不服審判所
毎年少しずつ放棄すれば、贈与税の基礎控除に収まりますか。
長男へ移る額が年110万円以下で、ほかに贈与がなければ収まります。相続税基本通達9-2は取得の時期を「債務の免除があった時」としているので、その年に免除した額で判定します。社長800株・長男200株の会社なら年550万円の放棄で長男へ110万円です。ただし長男が社長の相続で財産を取得すれば、相続開始前7年以内の分は相続財産への足し戻しを免れません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
 事業承継税制とは|猶予であって減額ではない仕組みと、特例措置を使うか決める4つの軸
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。