この記事の要点
- 事業承継税制は、非上場株式の贈与税・相続税の納税を猶予する制度です(租税特別措置法70条の7の5・70条の7の6)。税額は減らず、猶予の継続・免除・打ち切りの3つに分かれます。
- 特例措置は全株・100%、一般措置は発行済株式の3分の2まで・相続は価額の20%に対応する税額を除いた残りです。「80%」は条文の語ではなく、設例(株式3億円・相続人1人)では全株の税額の約半分が猶予されます。
- 期限は2つ。特例承継計画の提出は令和9年9月30日(経営承継円滑化法施行規則17条2項)、贈与・相続は令和9年12月31日(措置法70条の7の5第1項・70条の7の6第1項)です。
- 5年間は代表権(やむを得ない理由がある場合を除く)・議決権・譲渡のどれでも全額が打ち切り、5年経過後は資産保有型会社・解散・届出漏れなどが残ります。利子税は年3.6%(令和8年中は0.6%)で、5年経過後の打ち切りなら5年間の分は0%です。
- 免除は、後継者(贈与なら先代)の死亡・次の後継者への贈与・事業の継続が困難な事由の譲渡等(対価で再計算した差額)の3種類。使うかは、株式の割合・後継者の固定・5年の継続・届出の4つの軸で決めます。
事業承継税制は、後継者が非上場会社(証券取引所に上場していない会社)の株式を贈与や相続で引き継いだときの贈与税・相続税を、要件を満たしている間は納めずに済ませてもらえる制度です。税額が減るわけではありません。猶予された税額は、後継者の死亡などで免除されるか、要件を外れて利子税(本税に上乗せする税)つきで納めるかのどちらかに行き着きます。
デメリットは、税額が減らないまま、後継者と会社が5年、免除までなら数十年しばられることです。使うかどうかは、株式が財産に占める割合・後継者を固定できるか・5年の事業継続・免除まで続く届出、の4つで決めます。
事業承継税制とは|猶予であって減額ではない
事業承継税制とは、租税特別措置法70条の7の5(贈与税)と70条の7の6(相続税)が定める納税猶予の制度で、条文はどちらも「その納税を猶予する」と書いています。この2条が定めるのは特例措置(期限つきの手厚いほう)で、一般措置(期限のない従来のほう)は別の条文です。小規模宅地等の特例のように課税価格そのものを下げる制度とは、構造が違います。
出典:租税特別措置法70条の7の5第1項|e-Gov法令検索/租税特別措置法70条の7の6第1項|e-Gov法令検索
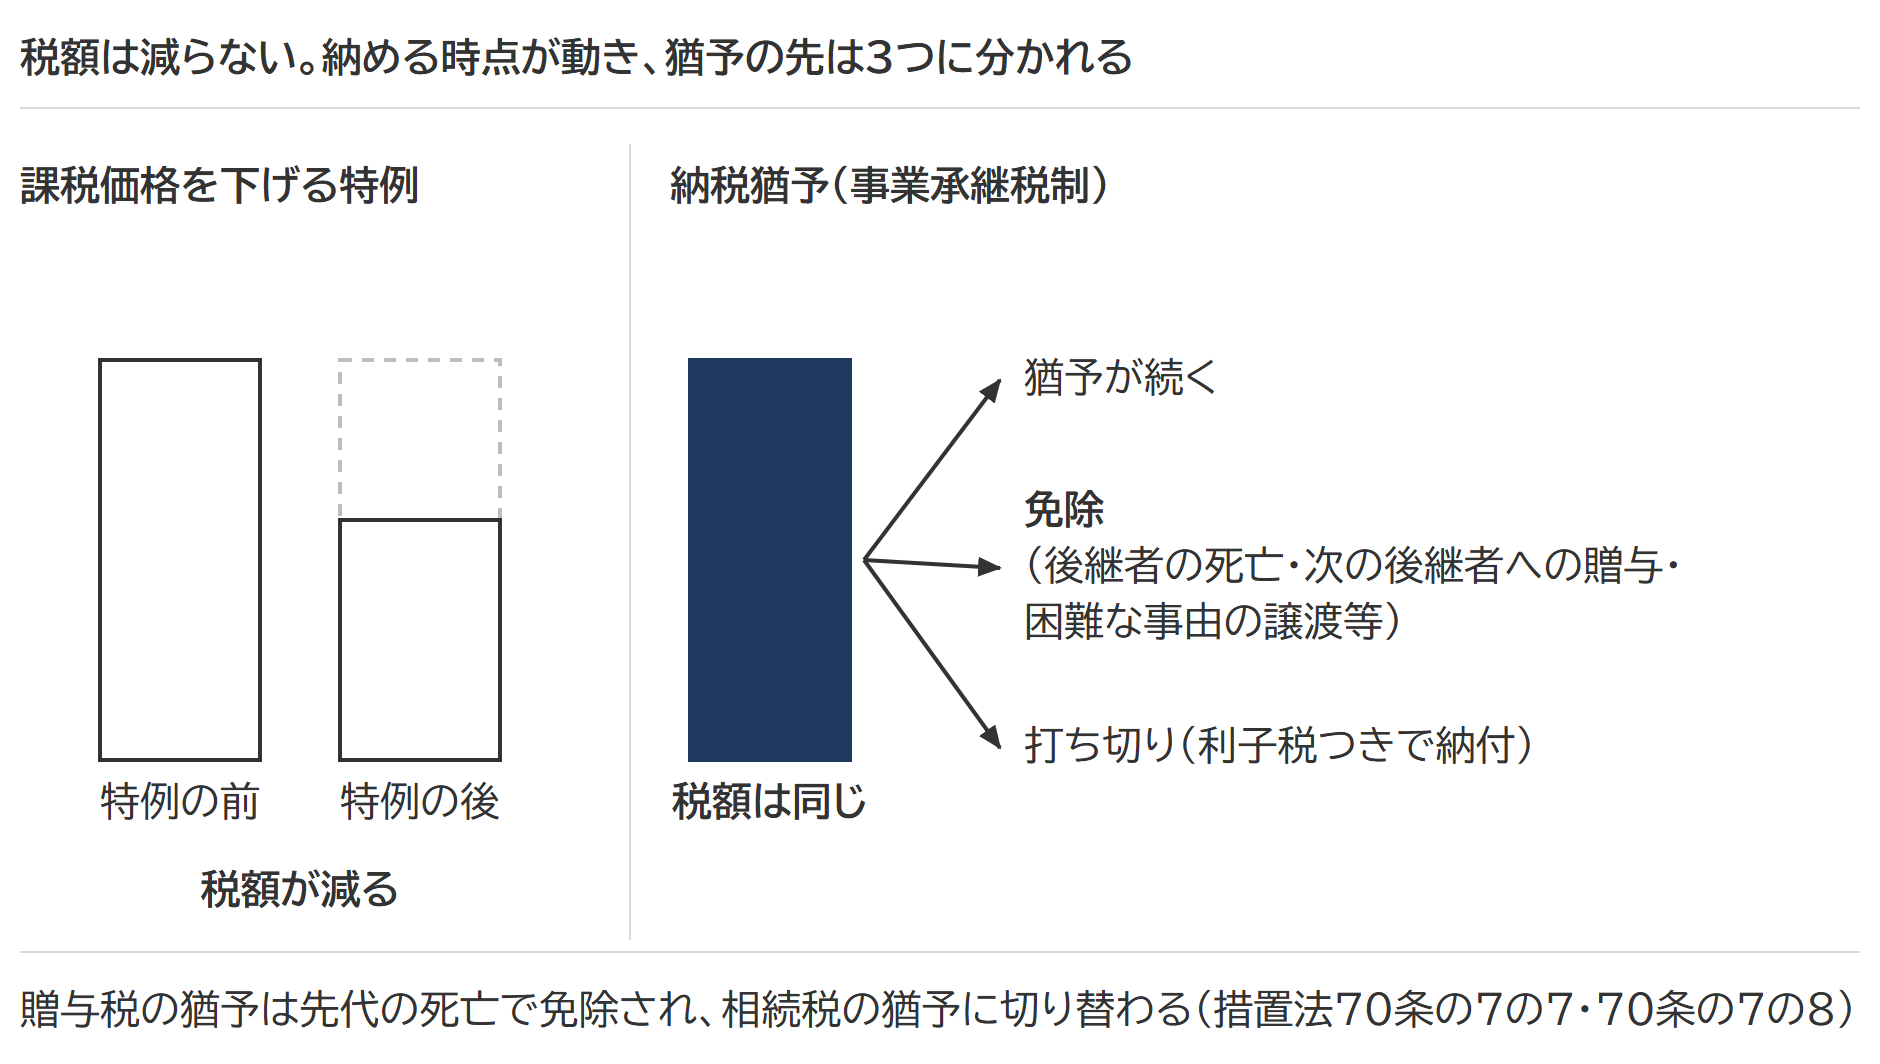
猶予が続く間も打ち切りのときも、税額は贈与や相続のときの株価で計算した額のままです。
猶予がいつまで続くかは、贈与と相続で違います。相続税の猶予は後継者が亡くなる日まで。贈与税の猶予は先代経営者(特例贈与者)が亡くなる日までです。先代が亡くなると贈与税が免除され、その株式は相続したものとみなされて相続税がかかります(措置法70条の7の7)。都道府県知事の切替確認(相続税の猶予へ移る確認)を受ければ、相続税の側で改めて猶予を受けられます(70条の7の8)。
「80%」の正体|価額の20%を課税価格とみなして計算した税額を控除する
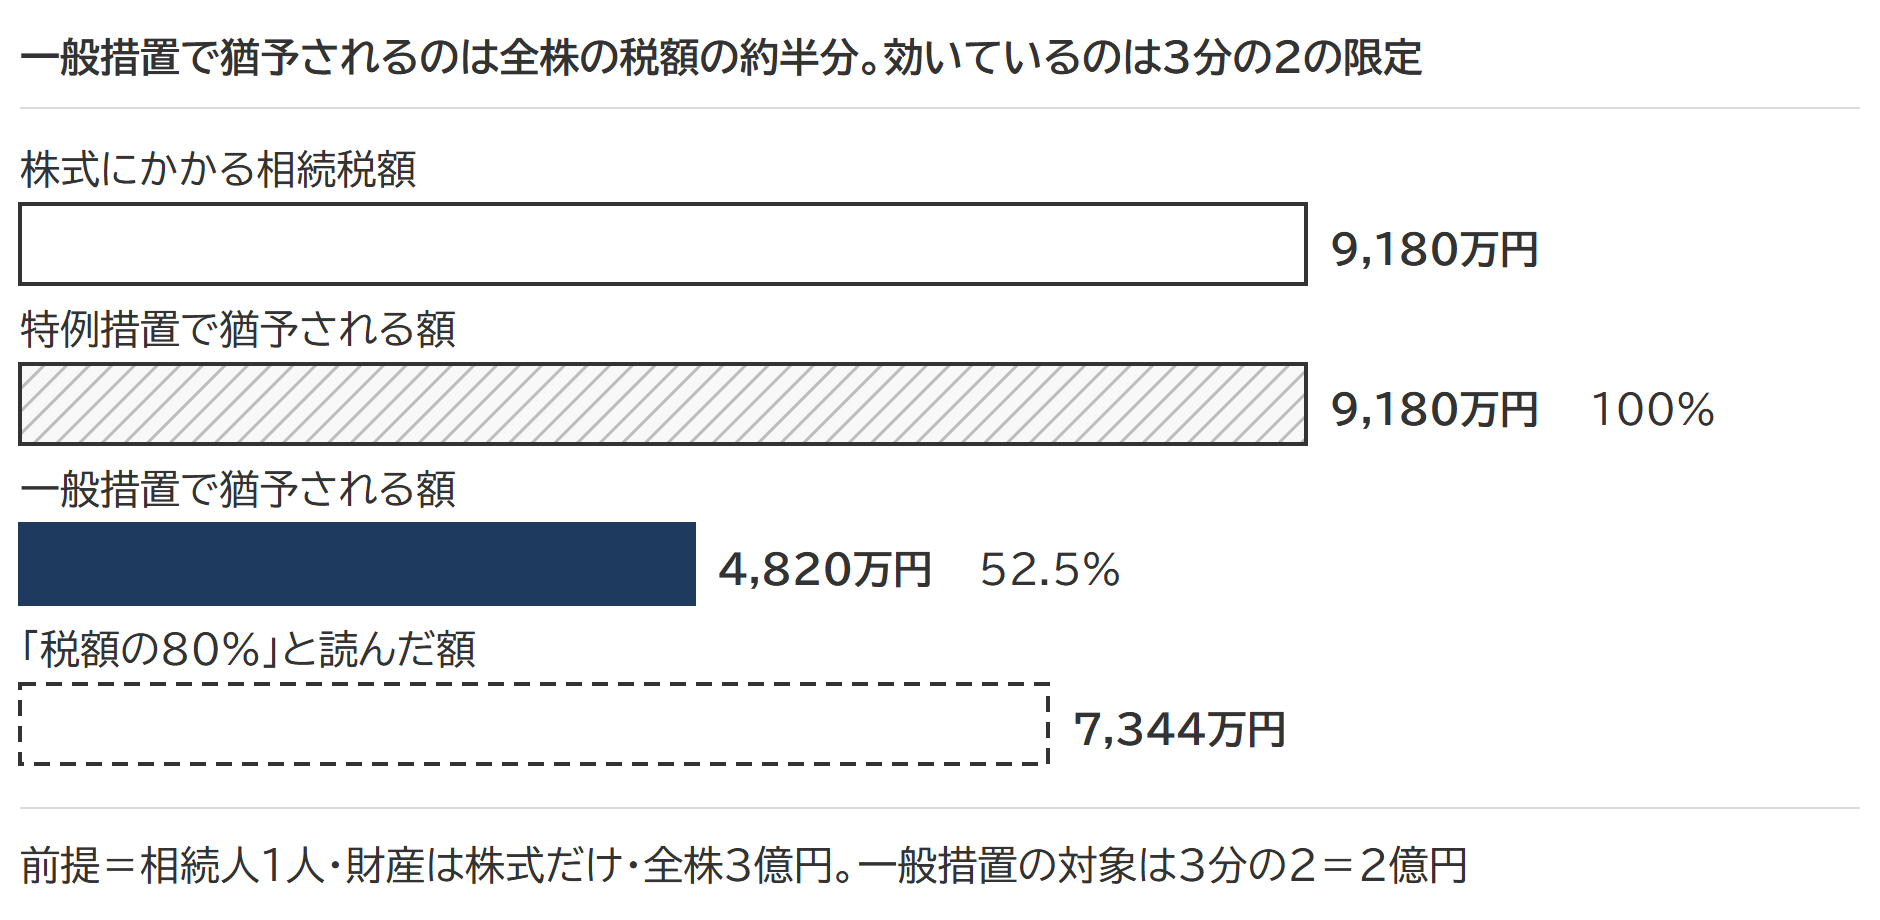
一般措置の「相続は80%」は、条文の語ではありません。措置法70条の7の2第2項第5号は、猶予される相続税額を、イ(対象株式の価額を課税価格とみなして計算した税額)からロ(価額の20%を課税価格とみなして計算した税額)を引いた残額と定めています。
超過累進税率と基礎控除の引き直しが効くため、ロはイの20%よりずっと小さくなります。一方「3分の2」は条文の語で、一般措置の対象は発行済株式(議決権に制限のないものに限ります)の総数の3分の2に達するまでの部分です(措置法70条の7の2第1項)。
出典:租税特別措置法70条の7の2第2項|e-Gov法令検索
設例|相続人1人・財産は株式だけ・全株3億円
全株にかかる相続税額:(3億円-3,600万円)×45%-2,700万円=9,180万円
一般措置の対象:3億円×3分の2=2億円
イ:(2億円-3,600万円)×40%-1,700万円=4,860万円
ロ:(2億円×20%-3,600万円)×10%=40万円
一般措置で猶予される額:イ-ロ=4,820万円(全株の税額の52.5%)
特例措置で猶予される額:9,180万円(全部)
対象になった2億円の部分の中では、一般措置の猶予は99.2%に達し、「税額の80%」よりずっと大きくなります。株式の全部で見ると、猶予は税額の約半分です。効いているのは80%の読み違いより、対象が3分の2で止まる限定のほう。割合は全株1億円なら約34%、10億円なら約55%と株価で動きます。特例措置の70条の7の6第2項第8号にはロに当たる定めがなく、100パーセントの意味は、条文に控除項目がないことです。
特例措置と一般措置の違い|対象株数・猶予割合・雇用・困難時の免除
特例措置は一般措置より対象が広く(全株式)、猶予が厚く(相続も100%)、雇用が8割を下回っても打ち切られない制度で、根拠条文も別です。贈与税は措置法70条の7(一般)と70条の7の5(特例)、相続税は70条の7の2(一般)と70条の7の6(特例)にあります。
| 項目 | 特例措置 | 一般措置 |
|---|---|---|
| 対象株数 | 全株式 | 発行済株式の3分の2まで |
| 猶予割合 | 100% | 贈与は100%、相続は価額の20%に対応する税額を除いた残り |
| 雇用確保要件 | 5年平均で8割を下回っても打ち切られない(理由を報告して確認を受ける) | 5年平均で8割を下回ると全額が打ち切り |
| 事業の継続が困難な事由が生じた場合の免除 | 譲渡の対価などで再計算し、差額を免除 | 対価での再計算はない(同族外の1人への全部譲渡・破産などには別の免除がある) |
出典:No.4148 非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)|国税庁
後継者の人数(特例措置は3人まで、一般措置は1人)まで含めた全項目の比較と手続の流れは、事業承継税制の8つの手順にあります。事前に特例承継計画(後継者と経営の計画を書いた書類)を出す必要があるのも、適用の期限があるのも特例措置だけです。
事業承継税制の要件|会社・先代経営者・後継者の3層
特例措置の要件は、措置法70条の7の5第2項第1号が会社、措置法施行令40条の8の5第1項が先代経営者、70条の7の5第2項第6号が後継者と、置かれ方で3つの層に分かれています。
会社は、中小企業者で、常時使用する従業員が1人以上いて、資産保有型会社・資産運用型会社(不動産や有価証券の割合が高い会社)に当たらないことが中心です。資産保有型会社かどうかは資産管理会社の判定に、項目の全部は会社の要件の早見表にあります。
先代経営者は、贈与の前に代表権を持っていたこと、同族関係者(親族など特別の関係がある者)と合わせて議決権の過半数を持ち後継者を除くいずれの者の議決権も下回らないこと、贈与の時に代表権を持っていないことの3つです。贈与の直前に代表権がない先代は、過半数と筆頭(誰の議決権も下回らないこと)を、代表権を持っていた期間のいずれかの時と贈与の直前の両方で判定します(先代経営者の要件)。
後継者は、贈与の日に18歳以上であること、贈与の時に制限のない代表権を持つこと、同族関係者と合わせて議決権の過半数を持ち、同族関係者のいずれの者の議決権も下回らないこと、贈与の直前に役員であることです。筆頭の要件は、後継者が1人でも「下回らない」で足り、同順位の株主がいても外れません。役員の在任期間を問うのは一般措置(贈与の日まで3年以上)だけで、特例措置は贈与の直前の1点です(後継者の要件)。
出典:租税特別措置法70条の7の5第2項|e-Gov法令検索/租税特別措置法施行令40条の8の5第1項|e-Gov法令検索
期限は2つ|特例承継計画は令和9年9月30日、贈与・相続は令和9年12月31日
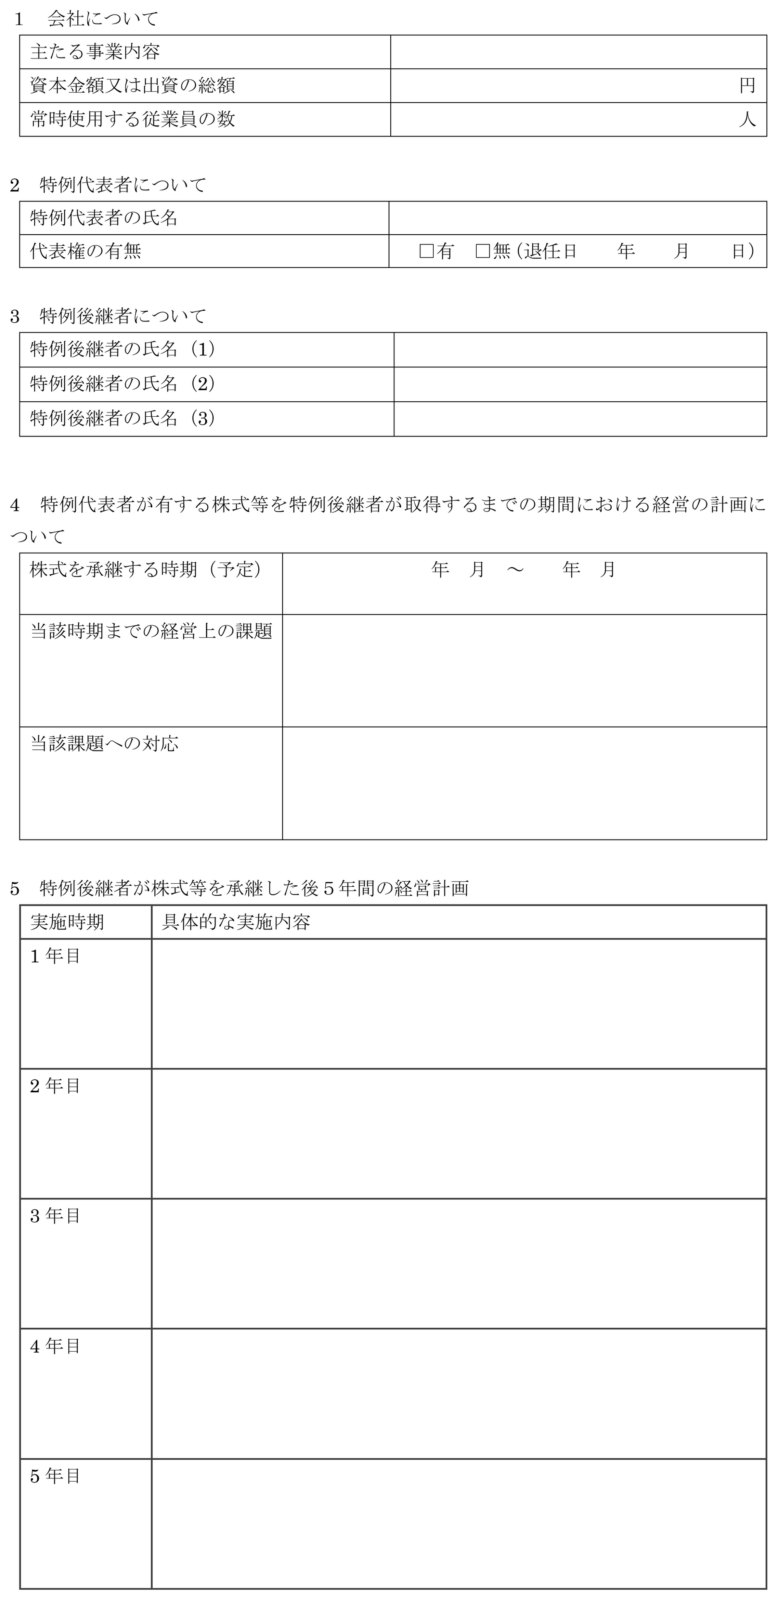
特例措置の期限は2つあり、別の法令に書かれています。特例承継計画は、後継者と承継後5年間の経営の計画を書き、認定経営革新等支援機関(国の認定を受けた税理士や金融機関など)の指導と助言を受けた旨を記載して、都道府県知事の確認を受ける書類です。提出は令和9年9月30日までで、根拠は経営承継円滑化法施行規則17条2項(経済産業省の省令)です。贈与または相続で株式を取得する期限は令和9年12月31日までで、こちらは措置法70条の7の5第1項・70条の7の6第1項にあります。
出典:中小企業における経営の承継の円滑化に関する法律施行規則17条2項|e-Gov法令検索/租税特別措置法70条の7の5第1項|e-Gov法令検索
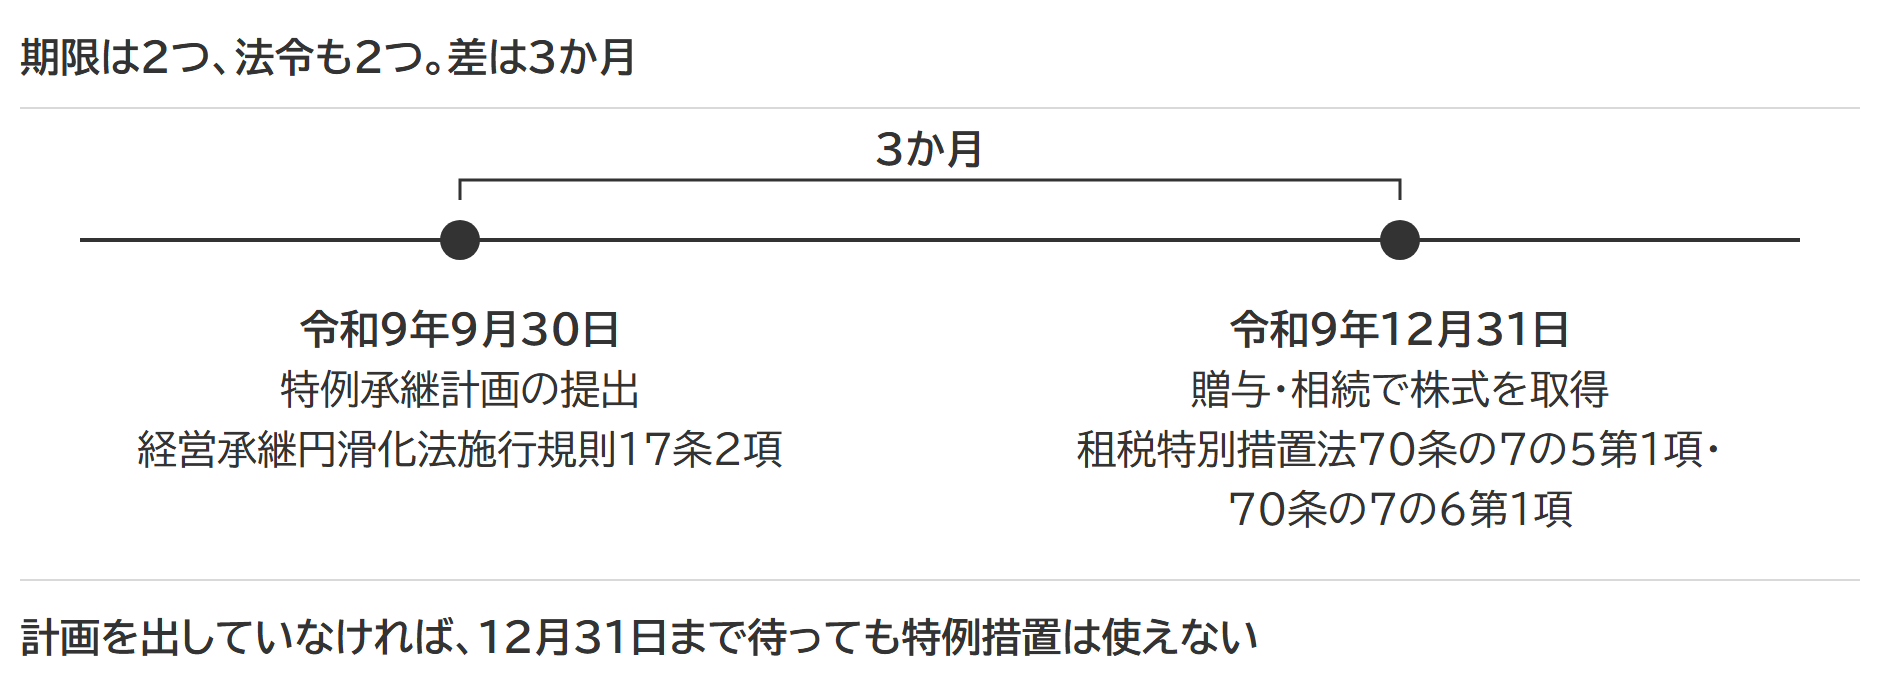
2つの期限の差は3か月です。税法が経済産業省令の確認と認定を借りている制度では、期限も要件も、借りた先の法令まで追うことになります。相続はいつ起きるか選べませんから、使う可能性があるなら、使うと決める前に計画だけ出しておく順序になります。計画を出しても制度を使う義務は生じません。確認の取消しも申請できます(経営承継円滑化法施行規則19条)。
5年経過後に変わること|打ち切り(取消事由)の範囲と届出
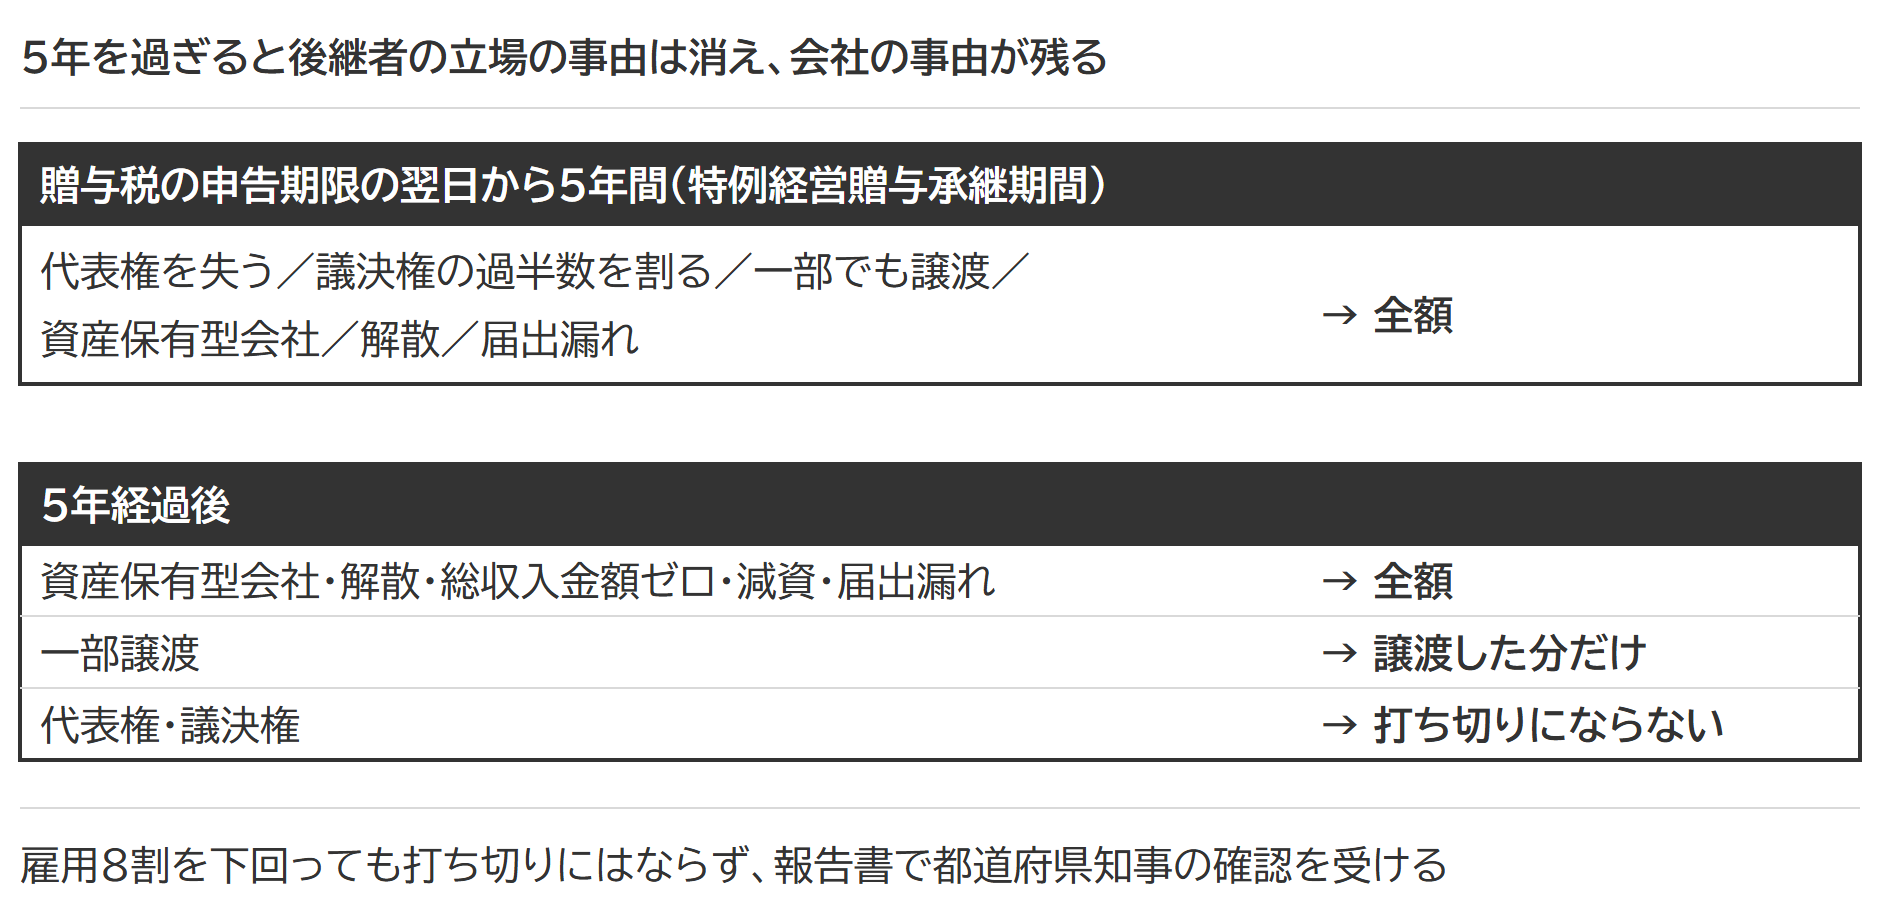
猶予が打ち切られる事由は、贈与税の申告期限の翌日から5年間(特例経営贈与承継期間・措置法70条の7の5第2項第7号)と、それを過ぎたあとで違います。5年間は、代表権を失う(やむを得ない理由がある場合を除きます)、同族で議決権の過半数を割る、株式を一部でも譲渡する、のどれでも全額が打ち切りです。
5年を過ぎると、代表権を退いても過半数を割っても打ち切りになりません。残る主な事由は次のとおりです。
| 5年経過後も残る事由 | 打ち切られる額 |
|---|---|
| 株式の一部を譲渡した | 譲渡した部分の税額だけ |
| 株式の全部を譲渡した | 全額 |
| 資産保有型会社・資産運用型会社に当たった | 全額 |
| 会社が解散した | 全額 |
| 主たる事業の総収入金額がゼロになった | 全額 |
| 資本金や準備金を減らした | 全額 |
| 継続届出書を期限までに出さなかった | 全額 |
取消事由の一覧と打ち切り後の設例は納税猶予の打ち切りにあります。
届出も5年を境に変わります。5年間に毎年出すのは、都道府県への年次報告書(要件を保っている旨の報告)と、税務署への継続届出書(猶予を続けたい旨の届出)の2つです。5年を過ぎたあとは、税務署への継続届出書だけが3年ごとに続きます(70条の7の5第6項)。提出期限は5年間が基準日の翌日から5か月、5年経過後は3か月で、そろっていません。
雇用8割要件の弾力化は、準用から第2号を除いた形
一般措置には、5年平均で従業員数を承継時の8割以上に保つ要件があり、下回ると全額が打ち切られます(措置法70条の7第3項第2号)。特例措置の70条の7の5第3項は、この打ち切り事由を準用する(特例措置にも当てはめる)ときに「第七十条の七第三項(第二号を除く。)」と書いて、第2号だけを外しました。相続の側も、70条の7の6第3項が同じ形です。
出典:租税特別措置法70条の7の5第3項|e-Gov法令検索
雇用の話が消えたわけではありません。経営承継円滑化法施行規則20条は、5年間の平均が承継時の8割を下回ったとき、その理由について都道府県知事の確認を受けなければならないと定めています。報告書には理由についての認定経営革新等支援機関の所見が要り、理由が経営状況の悪化か、支援機関が理由を正当と認めないときは、指導と助言を受けた旨の記載も要ります。猶予は続きますが、撤廃ではなく報告への置き換えです。
出典:中小企業における経営の承継の円滑化に関する法律施行規則20条|e-Gov法令検索
免除の要件|出口は3種類、差額免除は2段
猶予された税額が消える免除の事由は3種類です。後継者の死亡(贈与税では先代の死亡も)、5年を過ぎたあとの次の後継者への猶予つきの贈与、そして事業の継続が困難な事由が生じたときの譲渡等です(措置法70条の7第15項・70条の7の2第16項・70条の7の5第12項)。
3つめが差額免除です。5年を過ぎたあとに同族関係者以外へ株式を譲渡したり、合併や解散をしたりしたときに、譲渡の対価などを贈与時の価額とみなして税額を計算し直し、猶予中の税額との差額を免除します。再計算の基礎には、譲渡の日以前5年以内に後継者や同族関係者が会社から受けた配当などが入ります。対価が時価の2分の1以下なら、時価の2分の1で計算するので、2分の1より安く売っても、譲渡の時に免除されるのは、時価の2分の1で計算し直した税額との差額までです。
2分の1以下で売った場合の免除は、2段です。2か月以内に担保を出して第13項の申請をすれば、2分の1で再計算した税額との差額をその時点で免除し、再計算した税額は猶予のまま残ります。譲渡から2年を経過する日に会社が事業を続けていれば、実際の対価で再計算した税額との差額が追加で免除されます(第14項第1号)。
出典:租税特別措置法70条の7の5第12項|e-Gov法令検索
| 場面 | 免除される額 | 納付または猶予が続く額 |
|---|---|---|
| 対価200で譲渡(時価250の2分の1超) | 50 | 100を納付 |
| 対価60で譲渡(時価200の2分の1以下)、譲渡の時 | 100 | 50の猶予が続く |
| 同じ譲渡で、2年後も事業を継続 | 20を追加 | 30を納付 |
一般措置に、対価で計算し直す差額免除はありません。ただし5年経過後に同族関係者以外の1人へ全部を譲渡したときは、時価(対価のほうが大きければ対価)と5年内の配当などの合計が猶予税額に満たない差額が、破産手続開始・特別清算開始のときは、猶予税額から5年内の配当などを引いた額が免除されます(70条の7第16項)。株価が下がっただけでは猶予税額は減らず、減るのは譲渡・破産・再生計画の認可などで免除の規定に当たったときです。
打ち切られたときの帰結|2か月以内の納付と利子税
打ち切りになると、猶予されていた税額を事由が生じた日から2か月以内に納め、申告期限の翌日からの期間に応じた利子税を併せて納めます。利子税の割合は措置法70条の7の5第22項が定める年3.6%。各年の利子税特例基準割合(平均貸付割合+年0.5%)が7.3%を下回る年は、その割合が7.3%に占める比を3.6%に掛けた割合に下がります(93条5項)。令和8年の利子税特例基準割合は1.3%ですから、令和8年中の期間は年0.6%です。
出典:租税特別措置法93条5項|e-Gov法令検索/延滞税の割合|国税庁
5年を過ぎたあとの打ち切りでは、5年間の分は年0%です(70条の7の5第23項)。利子税が付くのは、6年目以降の期間だけになります。
利子税の負担は小さくても、元本は動きません。承継から10年後に打ち切られれば、10年前の株価で計算した税額を、現金で納めることになります。
使うかどうかは4つの軸で決める|株式の割合・後継者の固定・5年の継続・届出
1つめは、株式が相続財産に占める割合です。猶予されるのは株式にかかる税額だけで、株式以外の財産にかかる相続税はそのまま納めます。一般措置なら猶予は全株の税額の一部(設例では約半分)、特例措置なら全部ですから、判断は非上場株式の評価を済ませて、株式の割合と猶予される額を先に出すところから始まります。
2つめは、後継者を固定できるかです。猶予の前提となる都道府県知事の認定を受けられるのは、特例承継計画の確認を受けた特例後継者だけです(経営承継円滑化法施行規則6条1項11号ト(6))。替えるには都道府県知事の変更の確認が要り、すでに贈与や相続を受けた後継者は替えられません。後継者の候補が1人に定まっていない会社ほど、この軸は重くなります。
3つめは5年の事業継続で、代表権・議決権・資産保有型会社の判定を5年間外さずに続けられるかを、会社の将来像で判断します。4つめは免除まで続く届出で、3年ごとの継続届出書を誰が管理するかまで決めておきます。
贈与で使うときは、相続時精算課税を組み合わせられます。特例措置では、60歳以上の贈与者から18歳以上の者への贈与であれば、推定相続人や孫でなくても選べます(措置法70条の2の8)。打ち切られたときに納める贈与税は、精算課税の税率で計算した額です(70条の7の5第2項第8号ロ)。制度の中身は相続時精算課税にあります。
よくある質問
特例承継計画を出したあとに、後継者を替えられますか。
まだ贈与や相続を受けていない後継者なら替えられます。認定経営革新等支援機関の指導と助言を受け、様式第24で都道府県知事の変更の確認を受ける手続です(経営承継円滑化法施行規則18条1項・5項)。経営の計画の変更は確認を受けることが「できる」だけなのに対し、後継者の変更は確認を「受けなければならない」と、義務の強さが違います(経営承継円滑化法施行規則18条2項)。変更の確認に、令和9年9月30日の期限はかかりません。
出典:中小企業における経営の承継の円滑化に関する法律施行規則18条|e-Gov法令検索
後継者を2人や3人にするとき、要件は何が加わりますか。
各人が贈与の時に制限のない代表権を持ち、同族関係者と合わせて議決権の過半数を持つことは、1人のときと同じです(措置法70条の7の5第2項第6号ロ・ハ)。加わるのは、各人が総株主等議決権数(株主全員の議決権の合計)の10%以上を持つことで、同族関係者のいずれの者の議決権も下回らない要件はそのまま残ります(措置法70条の7の5第2項第6号ニ(2))。人数は、会社が定めた3人までです。
令和9年9月30日までに特例承継計画を出せなかったら、どうなりますか。
特例措置は使えません。残るのは計画が要らず期限もない一般措置で、対象は発行済株式の3分の2まで、後継者は1人に限られ、雇用の8割要件も打ち切り事由のままです。計画の提出から免除までの流れは事業承継の手順にあります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整