この記事の要点
- 納税猶予の終わり方は2通りです。猶予されていた税額がそのまま免除される終わり方と、打ち切られて本税に利子税を足して納める終わり方があります。
- 打ち切り事由は、申告期限の翌日から5年の特例経営承継期間だけ効くものと、5年経過後も効くものに分かれます。5年は最初の申告期限から数え、先代経営者や後継者の死亡で途中で終わります。
- 5年以内は、代表者の退任・対象株式の一部譲渡・報告や届出の不提出のどれでも猶予税額の全額が確定します。5年を過ぎると代表権や議決権の要件は外れ、一部譲渡は譲渡した部分だけの確定で済みます。
- 全部譲渡・解散・資産管理会社への該当・総収入金額ゼロ・継続届出書の不提出は、5年経過後も全額です。確定した本税には年3.6%(軽減あり)の利子税が付き、5年経過後に納めるときは5年分が0%になります。
- 年次報告書は基準日の翌日から3か月、継続届出書は5か月(5年経過後は3年ごとに3か月)が期限です。期限に遅れても、やむを得ない事情があると認められれば期限内に提出されたものとみなされます。
事業承継税制の納税猶予は、要件を満たしているあいだだけ続く制度で、終わり方は2つしかありません。猶予されていた税額がそのまま免除される終わり方と、要件から外れて打ち切られ、本税に利子税を足して納める終わり方です。
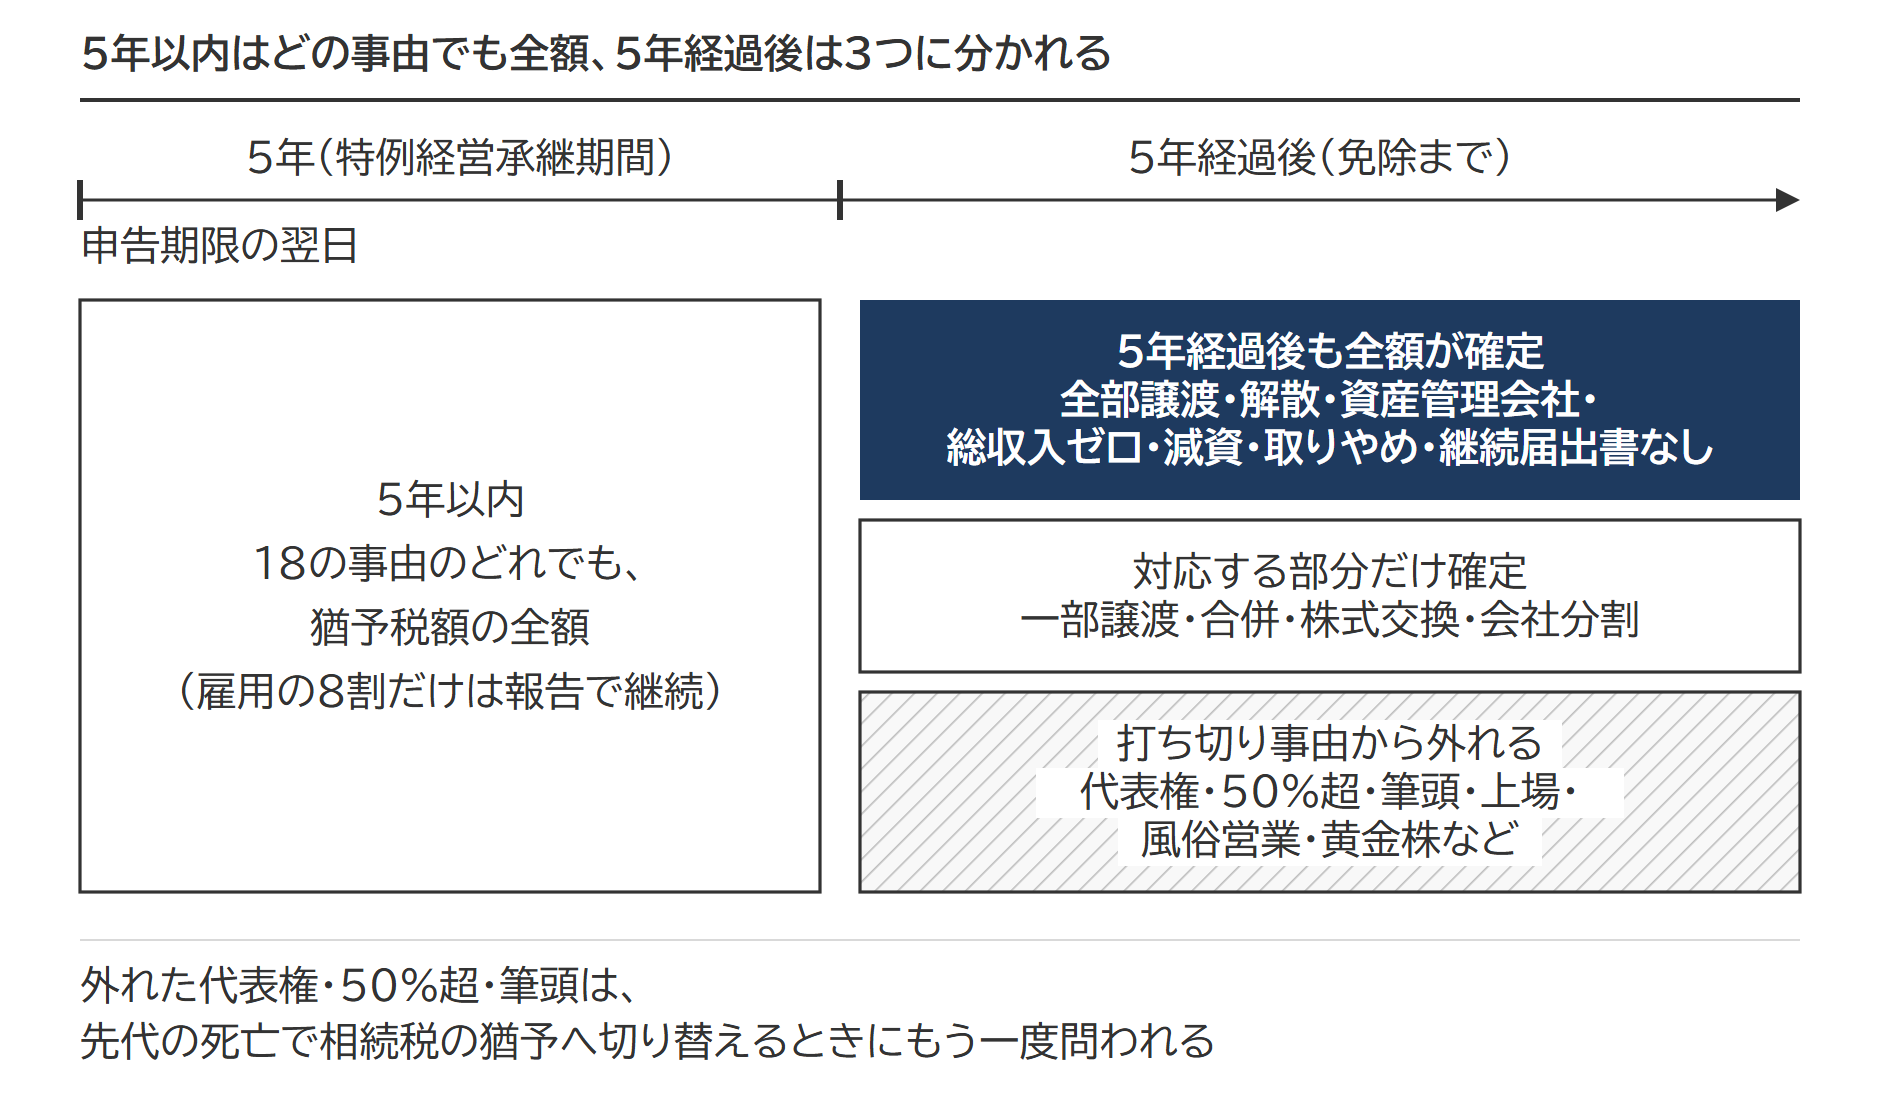
打ち切り(取消し)の事由は、申告期限の翌日から5年の「特例経営承継期間」だけ効くものと、5年経過後も効き続けるものに分かれます。5年以内は、後継者が代表を退いても、対象株式を1株手放しても、届出を1回出し忘れても、猶予税額の全額が確定。5年を過ぎると代表権や議決権の要件は外れ、株式を手放したときも、その部分に対応する額だけの確定で済みます。全部の譲渡・解散・資産管理会社への該当・継続届出書の不提出など7つは、5年経過後も全額です(一覧は次の節)。
特例措置(租税特別措置法70条の7の5・70条の7の6)を前提に書きます。一般措置との違いは、5年間の平均で雇用の8割を割ると打ち切りになる点と、事業の継続が困難な場合の差額免除がない点です。打ち切り(取消し)は、法令の用語では「納税の猶予に係る期限の確定」です。
この記事の設例
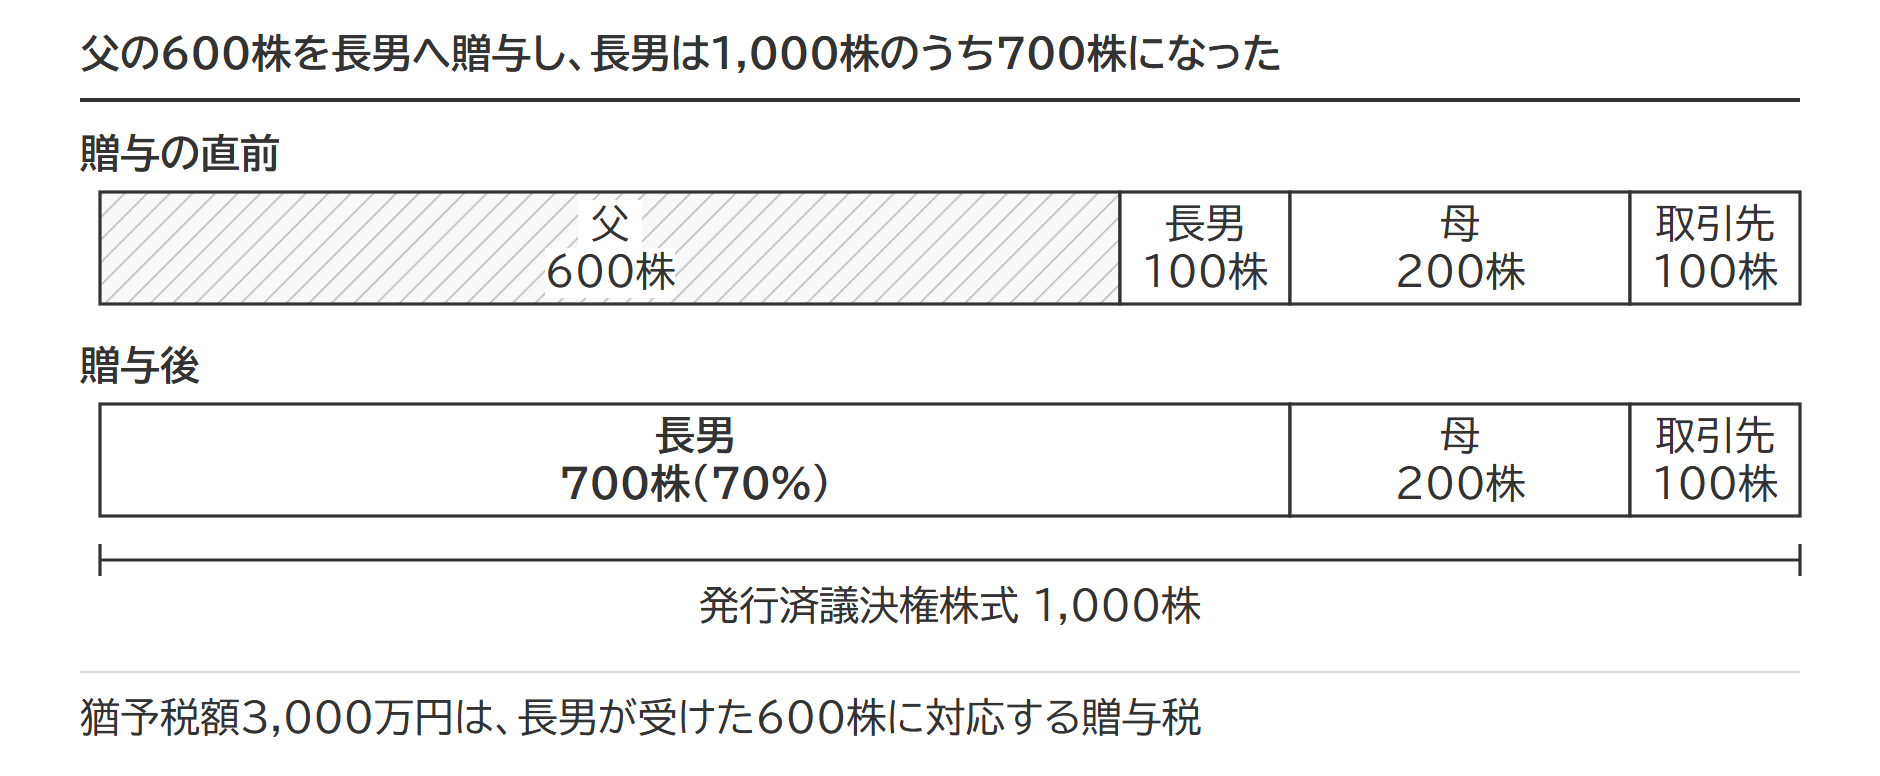
製造業の中小企業で、従業員20人、発行済議決権株式は1,000株。贈与の直前の持株は、先代経営者の父600株・後継者の長男100株・母200株・取引先100株。父が600株を全部長男に贈与し、長男は700株(70%)になった。贈与税の納税猶予額は3,000万円(相続時精算課税を選ばない暦年課税で計算)。贈与の翌年3月15日が贈与税の申告期限で、その翌日から5年間が特例経営承継期間。
5年の数え方|特例経営承継期間の起算日と終わり
5年は、贈与税(相続税)の申告期限の翌日から数えて、5年を経過する日までです。設例なら申告期限がX2年3月15日で、5年間はX2年3月16日からX7年3月15日まで。法令はこの期間を特例経営贈与承継期間(相続は特例経営承継期間)と呼びます。
数え始めは「最初の」申告期限です。同じ会社の株式を父からの贈与と母からの相続のように2人以上から承継しても、2回目以降に新しい5年は始まらず、報告や届出の基準日も最初の申告期限で決まります。災害などで申告期限が延長されたときは、延長後の期限から数えます。
5年が途中で終わることもあります。先代経営者(贈与者)または後継者が亡くなった場合で、その死亡の日の前日が期間の末日です。贈与者の死亡なら猶予税額は免除に進み、株式は相続税の納税猶予へ引き継ぐ道に入ります(最後の節)。
出典:法人版事業承継税制の適用を受けられている方に~継続届出書の提出について~(令和8年7月)|国税庁
納税猶予の取消事由の一覧|5年以内と5年経過後で結果が変わる
特例措置の打ち切り事由は、18に整理できます。表の「全額納付」は猶予税額の全部が確定すること、「対応する部分を納付」は手放した株式に対応する部分だけが確定すること、「猶予継続」は打ち切り事由に当たらないことです。5年以内は No2 を除いて全部が全額です。
| No | 区分 | 打ち切り事由 | 申告期限後5年間 | 5年経過後 |
|---|---|---|---|---|
| 1 | 後継者の立場 | 後継者が代表者を有しないこととなった(身体障害者手帳の交付を受けたなどやむを得ない場合を除く) | 全額納付 | 猶予継続 |
| 2 | 報告と届出 | 従業員数確認期間内に8割の雇用が維持できなくなった | 猶予継続(要報告書) | 猶予継続 |
| 3 | 後継者の立場 | 後継者の同族関係者と合わせた議決権が50%以下となった | 全額納付 | 猶予継続 |
| 4 | 後継者の立場 | 後継者が同族関係者のなかで筆頭株主でなくなった | 全額納付 | 猶予継続 |
| 5 | 株式の移動 | 後継者が非上場株式の一部の譲渡または贈与をした | 全額納付 | 対応する部分を納付 |
| 6 | 株式の移動 | 後継者が非上場株式の全部の譲渡または贈与をした | 全額納付 | 全額納付 |
| 7 | 株式の移動 | 会社分割(吸収分割承継会社等の株式等を配当財源とする配当があった場合に限る)または組織変更(対象会社の株式等以外の財産の交付があった場合に限る)を行った | 全額納付 | 対応する部分を納付 |
| 8 | 会社の中身 | 会社が解散した | 全額納付 | 全額納付 |
| 9 | 会社の中身 | 資産保有型会社・資産運用型会社となった | 全額納付 | 全額納付 |
| 10 | 会社の中身 | 主たる事業から生ずる総収入金額がゼロとなった | 全額納付 | 全額納付 |
| 11 | 会社の中身 | 資本金または準備金の額を減少した(欠損の填補のための減少など一定の場合を除く) | 全額納付 | 全額納付 |
| 12 | 報告と届出 | 納税猶予の適用をやめる旨の届出書を提出した | 全額納付 | 全額納付 |
| 13 | 株式の移動 | 合併により消滅した(適格合併等をした場合を除く) | 全額納付 | 対応する部分を納付 |
| 14 | 株式の移動 | 株式交換により完全子会社となった(適格株式交換等を除く) | 全額納付 | 対応する部分を納付 |
| 15 | 会社の中身 | 株式が非上場株式でなくなった | 全額納付 | 猶予継続 |
| 16 | 会社の中身 | 風俗営業会社に該当することとなった | 全額納付 | 猶予継続 |
| 17 | 後継者の立場 | 円滑な事業の運営に支障を及ぼすおそれがある ・拒否権付種類株式(黄金株)を後継者以外の人が有することとなった ・対象株式の全部または一部を議決権制限株式に変更した ・後継者が有する議決権を制限した ・先代経営者が代表権を有することとなった |
全額納付 | 猶予継続 |
| 18 | 報告と届出 | 年次報告書や継続届出書が提出期限までに提出されない | 全額納付 | 全額納付 |
「申告期限後5年間」の全額納付には、3つの読み方の注意があります。No1の代表権は、やむを得ない理由(次の節)があれば打ち切りになりません。No13・14の合併・株式交換が適格合併・適格株式交換等に当たるときは、後継者が金銭など株式以外の資産を受け取った部分だけが確定します。No15は上場の承認ではなく申請で判定するため、承認が5年経過後でも、申請が5年以内なら全額です。
出典:租税特別措置法70条の7の5第3項(e-Gov法令検索)/非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問7-1・問7-10)|国税庁
5年経過後に残る取消事由と外れる取消事由|5年以内との違い
- 5年経過後も全額:全部の譲渡(No6)・解散(No8)・資産管理会社への該当(No9)・総収入金額ゼロ(No10)・資本金や準備金の減少(No11)・やめる旨の届出(No12)・継続届出書の不提出(No18)の7つ
- 5年経過後は対応する部分だけ:一部の譲渡(No5)・会社分割(No7)・合併(No13)・株式交換(No14)の4つ
- 5年経過後は外れる:代表権(No1)・雇用(No2)・50%超(No3)・筆頭(No4)・上場(No15)・風俗営業(No16)・黄金株など(No17)の7つ
後継者の立場(代表権・議決権)の事由は5年以内だけ
5年以内に後継者が代表権を失うと、全額が確定します(No1)。後継者と特別の関係がある者(親族などの同族関係者)の議決権が合わせて50%以下になったとき(No3)、後継者以外の同族関係者が後継者より多くの議決権を持ったとき(No4)も同じです。設例の長男700株と母200株は合わせて90%ですが、会社が取引先だけに新株1,000株を発行(第三者割当増資)すると900株÷2,000株=45%となり、No3に当たります。
代表権を失うことにやむを得ない理由があるときは、打ち切りになりません。やむを得ない理由は次の4つです。
- 精神障害者保健福祉手帳(障害等級1級)の交付を受けたこと
- 身体障害者手帳(障害の程度が1級または2級)の交付を受けたこと
- 要介護認定のうち要介護5に当たる区分の認定を受けたこと
- これらに類すると認められること
出典:租税特別措置法施行規則23条の9第17項(e-Gov法令検索)
この救済は代表権(No1)に効きます。次の後継者へ贈与したときに限って、50%超(No3)・筆頭(No4)・株式の一部の譲渡等(No5)にも及びますが、売却には効きません(措置法70条の7第3項3号かっこ書)。代表権を失った日以後は、5年以内でも次の後継者への贈与で免除に進めます(最後の節)。届出の期限の救済(やむを得ない事情)や資産管理会社の緩和(やむを得ない事由)とは別の決まりです。
外れるのは打ち切りの話だけです。先代経営者が亡くなって相続税の納税猶予へ切り替えるときは、相続開始の時に後継者が代表権を持ち、特別の関係がある者と合わせて50%超、かつその中で筆頭であることをもう一度満たしていなければ、切替の適用を受けられません。5年経過後に代表を退いていた後継者は、ここで引っかかると、贈与税は免除されても、その株式は贈与の時の価額で相続税の課税価格に入り、相続税の納税猶予を受けられません。切替では、相続開始の時に代表権・50%超・筆頭であることのほか、会社が風俗営業会社や資産管理会社でないことも問われます。
代表権と議決権は猶予に入る時点の後継者の要件でもあり、No17の先代の代表権は先代経営者の要件の裏返しです。
出典:非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(令和8年7月)|国税庁
株式の移動は5年以内なら全額、5年経過後は手放した部分だけ
納税猶予開始後5年のうちに後継者が納税猶予対象株式を一部でも譲渡(売却)した場合は、その猶予はすべて取り消されます。贈与でも同じです。会社の資金繰りが理由でも打ち切りは避けられません(No5・6)。例外は、やむを得ない理由で代表権を失ったあとの次の後継者への贈与(最後の節)と、適格合併等の場合(表の後の注意)です。
5年経過後は、一部の譲渡なら手放した株式に対応する部分だけが確定し、残りの猶予は続きます(No5)。確定する額は、猶予税額×「譲渡した対象株式の数÷譲渡直前の対象株式の数」(100円未満切捨て)。どの株式を手放したかは、猶予の対象でない株式から先に譲渡したものとみなして決めます。贈与前からの100株(対象外)と贈与で受けた600株(対象)を持つ設例の長男が200株を売ると、対象株式の譲渡は100株です。全部の譲渡(No6)は5年経過後も全額。
合併で消滅した・株式交換で完全子会社になった・会社分割で承継会社の株式を配当した場合(No7・13・14)は、5年経過後は、受け取った株式に対応する部分を除いた額、または配当した株式に対応する部分が確定します。5年経過後の全部譲渡・合併・株式交換・解散に経営環境の変化が重なるときは、確定ではなく差額免除に進める場合があります(最後の節)。
出典:租税特別措置法70条の7第5項(e-Gov法令検索)/租税特別措置法施行令40条の8第28項(e-Gov法令検索)/事業承継税制(特例措置)申請マニュアル 第4章 認定の取消しについて|中小企業庁
解散・資産管理会社・減資は5年経過後も全額が確定する
解散(No8)・資産管理会社への該当(No9)・主たる事業の総収入金額がゼロ(No10)・資本金や準備金の減少(No11)は、5年経過後も全額が確定します。後継者が何もしていなくても、会社の側で起きるのがこの型です。
資産保有型会社または資産運用型会社に当たると、当たった日に事業実態の3つの要件を全部満たしていない限り、5年経過後も全額の確定です。資金の借入れや事業用資産の譲渡などやむを得ない事由で一時的に当たった場合は、事由が生じた日から6か月を経過する日までの期間を判定から外す緩和があります。算式・判定の期間・入口との違いは資産管理会社の記事にまとめています。
総収入金額は、営業外収益と特別利益を除いた主たる事業の収入で見ます。利息や配当しか入らない状態はゼロです。この要件は入口の会社の要件でもあります。
解散には、後継者に意図がなくても起きる形があり、代表例が休眠会社のみなし解散です。会社に関する登記が最後にあった日から12年を経過し、法務大臣の公告から2か月以内に事業を廃止していない旨の届出をしないと、その期間の満了の時に解散したものとみなされます。役員の変更登記を放置した会社がこの形で解散すると、No8に当たります。
報告と届出は5年以内が毎年、5年経過後は3年に1回
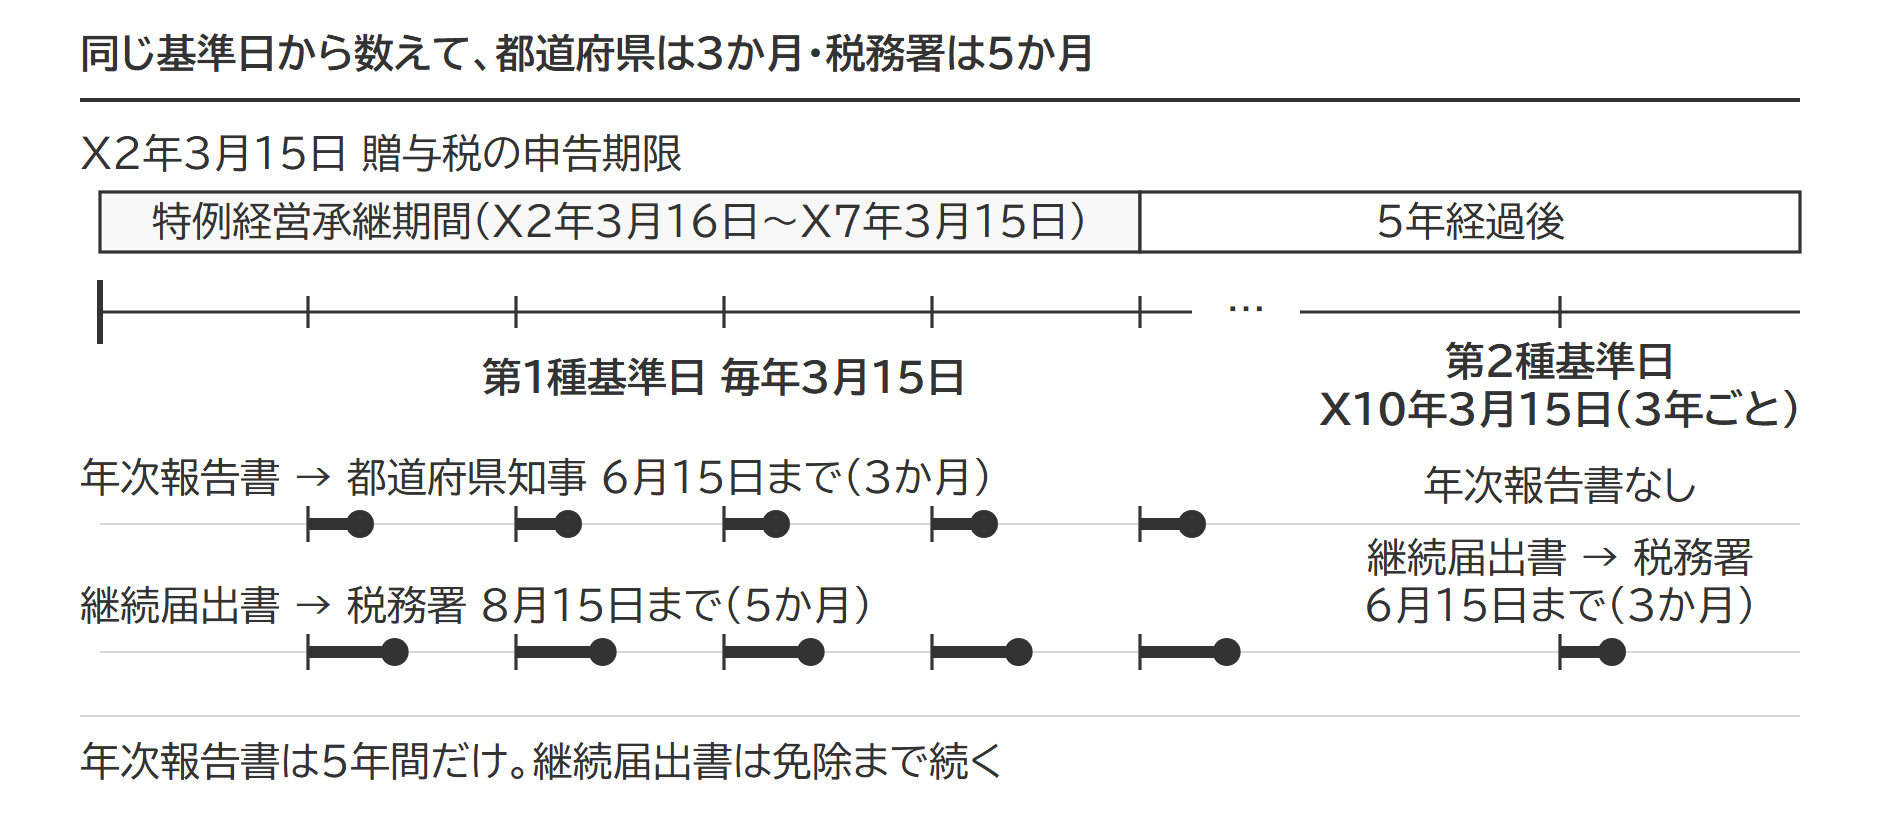
5年以内は毎年、第1種基準日(申告期限の翌日から1年ごとの日)を区切りに、都道府県知事へ年次報告書を基準日の翌日から3か月以内に、税務署へ継続届出書を5か月以内に出します。同じ基準日から数えても期限が2か月ずれるため、予定は先に来る都道府県の期限で組むのが安全です。
5年経過後は年次報告書がなくなり、継続届出書だけを第2種基準日(5年の末日の翌日から3年ごとの日)の翌日から3か月以内に出せば足ります。特例承継計画の提出から免除までの全体の流れは、事業承継税制の8つの手順にまとめてあります。
出典:租税特別措置法70条の7の5第6項(e-Gov法令検索)/中小企業における経営の承継の円滑化に関する法律施行規則12条(e-Gov法令検索)
継続届出書を届出期限までに出さないと、届出期限の翌日から2か月を経過する日に全額が確定します(No18)。5年経過後の3年に1回の届出でも同じです。継続届出書が届出期限までに提出されなかった場合でも、税務署長が期限内に提出がなかったことについてやむを得ない事情があると認める場合に、政令で定めるところにより届出書が提出されたときは、期限内に提出されたものとみなされます。年次報告書も、都道府県知事がやむを得ない事情を認め、事情がやんだ後遅滞なく事情を書いた書類を添えて出せば、同じ扱いです。
年次報告書を出さなかったときの打ち切りは、税務署の側で起きます。年次報告書の写しと都道府県知事の確認書の写しは継続届出書の添付書類なので、報告をしていなければ確認書がなく、継続届出書が整いません。都道府県知事は報告のない会社の認定を取り消すこともできます。
出典:租税特別措置法70条の7第26項(e-Gov法令検索)/中小企業における経営の承継の円滑化に関する法律施行規則21条(e-Gov法令検索)
特例措置の適用を受ける場合、従業員の雇用が平均8割を下回った場合でも納税猶予は打ち切りとはなりません。5年間の各基準日の従業員数の平均が、承継時の従業員数×80%(1人未満切捨て)を下回ったときは、理由を問わず、5年の末日の翌日から4か月以内に、下回った理由について認定経営革新等支援機関(国の認定を受けた支援機関)の所見を記載した報告書を都道府県知事に出して確認を受けます。設例なら20人×80%=16人を5年間の平均で下回ると報告書が要ります。理由が経営状況の悪化であるか、支援機関が正当と認めないものなら、経営力向上に係る指導と助言を受けた旨の記載も必要です。この報告書の写しと確認書の写しも継続届出書の添付書類で、出せなければ全額が確定します。一般措置では8割を割った時点で全額です。
出典:中小企業における経営の承継の円滑化に関する法律施行規則20条(e-Gov法令検索)/非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問7-8)|国税庁
猶予をやめる旨の届出(No12)は、5年以内も5年経過後も全額が確定します。
打ち切り後に納める額|本税と利子税を同じ設例で比べる
打ち切り事由に当たった日から2か月を経過する日までに、確定した猶予税額(本税)と利子税を納めます。相続時精算課税を選んでいれば、納める本税はその計算による額です(『事業承継税制の納税猶予から免除までの8つの手順|特例承継計画の期限・認定申請・継続届出書・免除の要件』)。利子税は、申告期限の翌日から猶予の期限までの日数に応じて、年3.6%の割合で計算します。各年の利子税特例基準割合が7.3%に満たない年は、「3.6%×利子税特例基準割合÷7.3%」に軽減されます(令和7年は年0.4%、令和8年は年0.6%)。5年経過後に納めるときは、5年間に対応する割合が年0%。2か月を過ぎると、その翌日から延滞税がかかります。
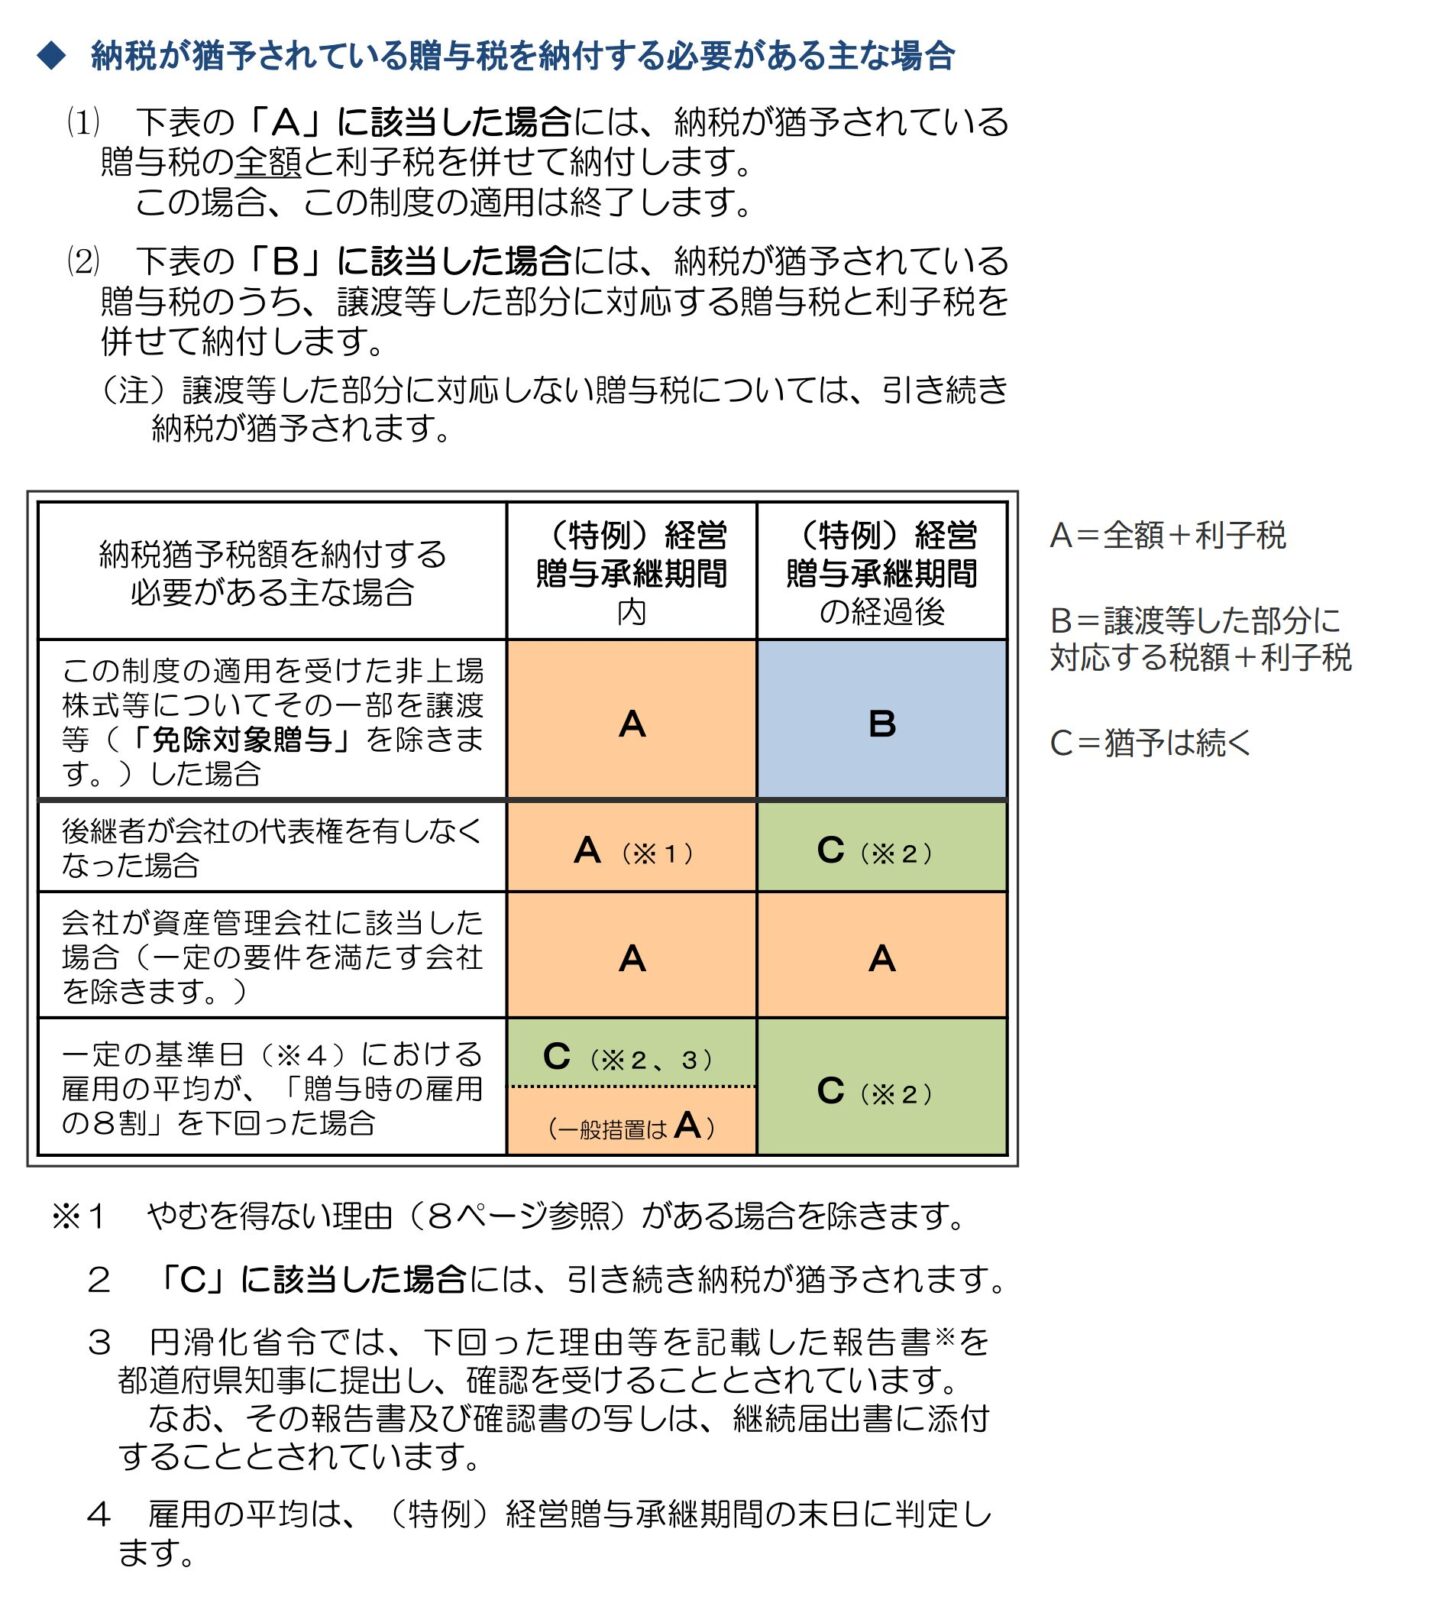
設例の猶予税額3,000万円で、申告期限の翌日から3年目(5年以内)と10年目(5年経過後)に同じことが起きた場合を並べます。利子税は年3.6%、期間は年単位の概算です。3年目(5年以内)は、どの場面でも本税3,000万円+利子税324万円(3,000万円×3.6%×3年)です。
| 起きたこと | 10年目(5年経過後) |
|---|---|
| 長男が代表を退く(やむを得ない理由なし) | 打ち切りなし。猶予は続く(父の死亡時に相続税の猶予へ切り替えられない) |
| 長男が200株を取引先に売る | 本税500万円(対象株式100株分)+利子税90万円(500万円×3.6%×5年。5年間の分は0%)。残り2,500万円の猶予は続く |
| 長男が700株を全部売る | 本税3,000万円+利子税540万円(3,000万円×3.6%×5年)。売った相手が同族関係者以外の1人で、株式の時価(対価のほうが高ければ対価)と配当等の合計が3,000万円に届かないときは、届かない部分の免除を申請できる。経営環境の変化があれば差額免除の申請もできる |
| 会社が資産管理会社に当たる(事業実態の要件を満たさない) | 本税3,000万円+利子税540万円 |
| 継続届出書を出さない(やむを得ない事情なし) | 本税3,000万円+利子税540万円。届出期限の翌日から2か月以内に納付 |
10年目に200株を売ると、確定する本税は3,000万円×100株÷600株=500万円で、利子税が付くのは6年目から10年目までの5年分です。軽減後の割合が令和8年の年0.6%なら、表の利子税はそれぞれ6分の1(324万円→54万円・90万円→15万円・540万円→90万円)になります。
出典:租税特別措置法70条の7の5第23項(e-Gov法令検索)/非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問7-17)|国税庁
打ち切りではなく免除で終わる場合|免除の種類と差額免除
免除には、税務署長への届出でよいものと、申請が要るものがあります。届出による免除は、死亡と次の後継者への贈与です。申請による免除は、株式を同族関係者以外へまとめて手放したときと会社が行き詰まったときに使い、どれも5年経過後に限られます。
| 免除の種類 | いつ | 手続と期限 | 免除される額 |
|---|---|---|---|
| 先代経営者(贈与者)の死亡 | いつでも | 免除届出書。死亡の日から10か月以内 | 猶予中の贈与税のうち、その贈与者が贈与した株式に対応する全部。株式は相続で取得したものとみなされ、相続開始後8か月以内に都道府県知事の円滑化法の確認を受けて相続税の納税猶予へ引き継ぐ |
| 後継者の死亡 | いつでも | 免除届出書。死亡の日から6か月以内 | 猶予中の全部。相続税の納税猶予も後継者の死亡で免除 |
| 次の後継者への免除対象贈与 | 5年経過後(やむを得ない理由で代表権を失った日以後も可) | 免除届出書。次の後継者が申告書を提出した日から6か月以内 | 贈与した株式に対応する部分 |
| 同族関係者以外への全部の譲渡・合併・株式交換(破産等免除) | 5年経過後 | 免除申請書。その日から2か月以内 | 猶予中の税額のうち、株式の時価(対価のほうが高ければ対価)と直前5年以内に後継者と生計を一にする親族が会社から受けた配当等の合計を超える部分。経営環境の変化は問わない |
| 破産・特別清算(破産等免除) | 5年経過後 | 免除申請書。決定の日から2か月以内 | 猶予中の税額から、直前5年以内に会社から受けた配当等を差し引いた額 |
| 差額免除・追加免除 | 5年経過後に経営環境の変化があり、譲渡・合併・株式交換・解散をしたとき | 免除申請書。その日から2か月以内 | 再計算した税額との差額(特例措置のみ) |
| 再計算免除 | 5年経過後に民事再生計画の認可決定などがあったとき | 免除申請書 | その時点の株式の価額で再計算した額との差額。再計算後の額で猶予が続く |
相続税の納税猶予へ引き継いだあとも、後継者が亡くなるまで要件を満たし続ける必要があります。
出典:租税特別措置法70条の7の5第11項(e-Gov法令検索)/非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(令和8年7月)|国税庁
差額免除は株価が下がったあとの売却・合併・解散で使う
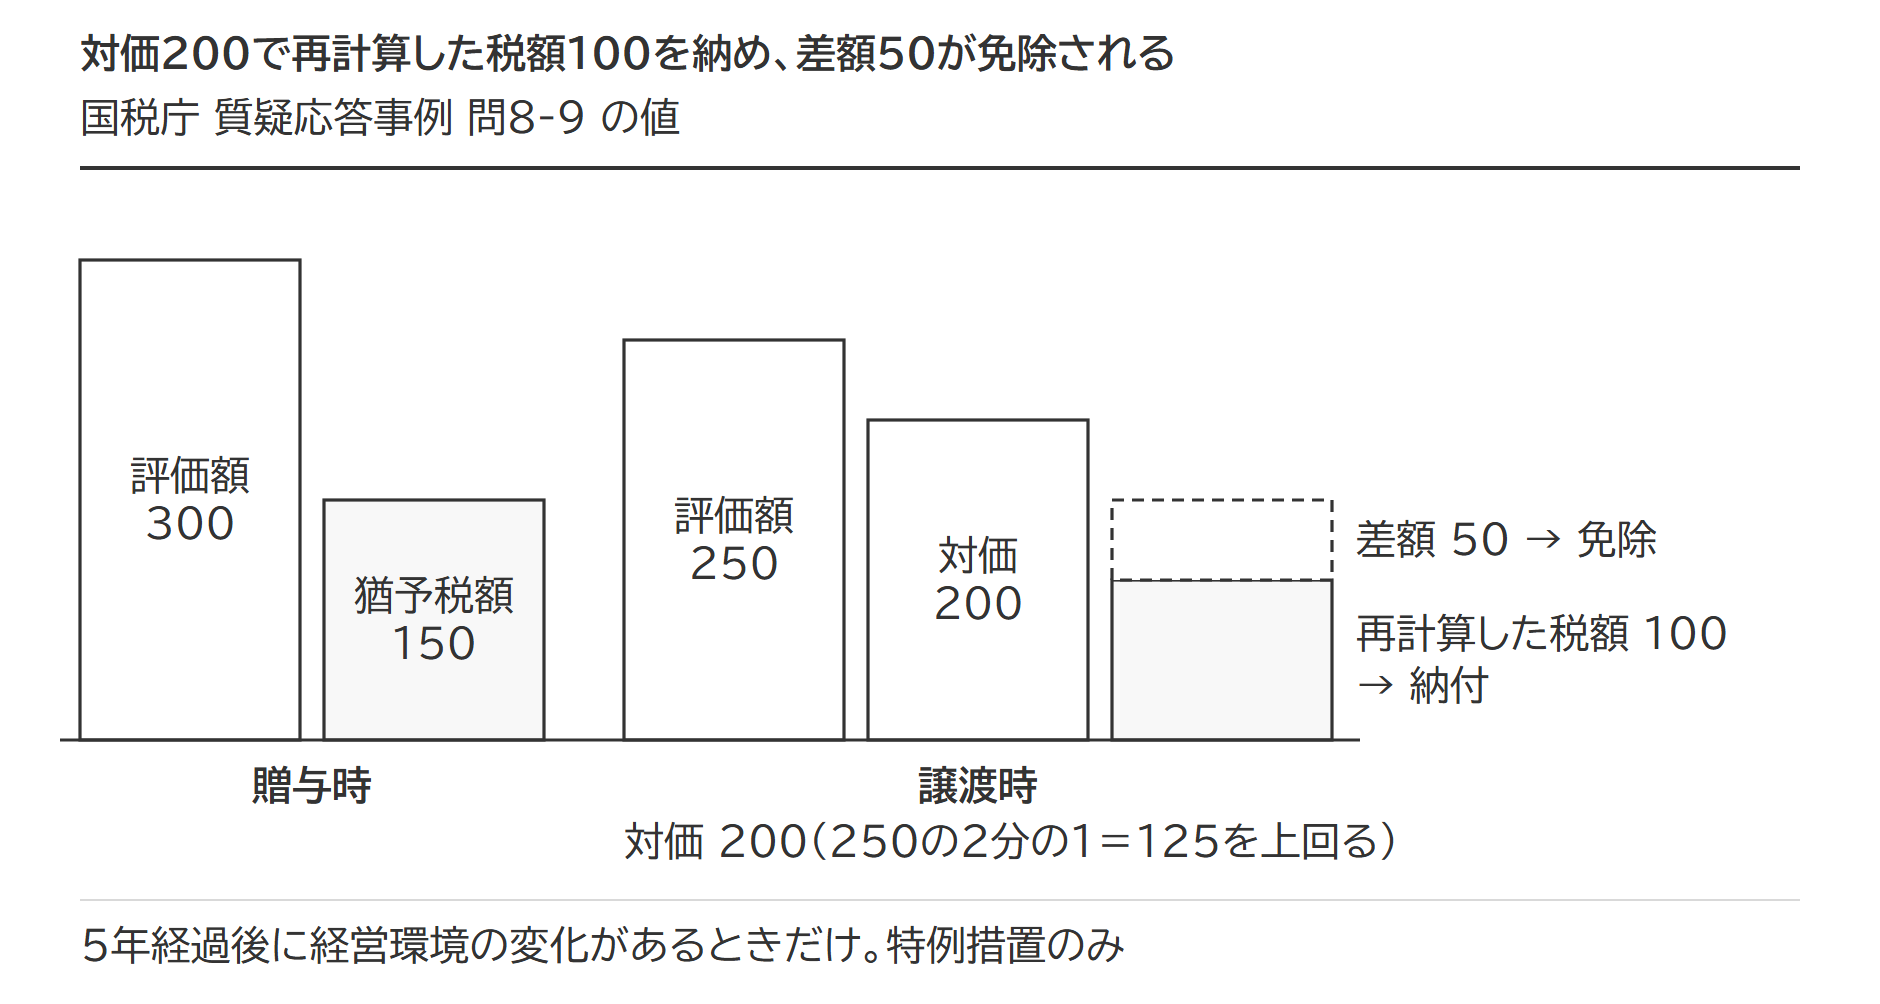
5年経過後に経営環境の変化を示す事由があるときに、対象株式を譲渡したり会社を合併・株式交換・解散したりした場合は、譲渡や合併の対価の額(解散は解散直前の時価)を基に税額を再計算し、当初の猶予税額との差額が免除されます。譲渡は全部でも一部でもよく、譲渡の相手は後継者と特別の関係がある者以外であることが条件です。
再計算の基礎になる対価の額には下限があり、譲渡時の相続税評価額の2分の1を下回る対価なら2分の1の額で計算します。再計算した税額に、譲渡等の日以前5年以内に後継者とその特別の関係がある者(親族などの同族関係者)が会社から受けた配当等を加えた額が納付額です。対価が2分の1以下だった場合は、申請により再計算した税額の猶予を2年続け、2年後に雇用の半数以上が維持されていれば、実際の対価で計算した額との差額がさらに免除されます(追加免除)。
国税庁の計算例では、贈与時の評価額300・猶予税額150の株式を、評価額250の時点で対価200で全部譲渡すると、対価200で再計算した税額は100です。免除は150−100=50で、100を譲渡の日から2か月以内に納めます。
経営環境の変化を示す事由は次の5つで、いずれか1つに当たれば足ります。
- 直前事業年度とその前3事業年度(合わせて4期)のうち2期以上で、経常損益が赤字であること
- 同じ4期のうち2期以上で、月あたりの平均総収入金額が前の事業年度を下回っていること
- 直前事業年度またはその前事業年度の末日の有利子負債の帳簿価額が、その事業年度の月あたり平均総収入金額の6倍以上であること
- その業種の上場会社の平均株価が、直前の1年間でその前の1年間を下回っていること(その前の1年間がさらに前の1年間を下回っている場合でも可)
- 後継者が心身の故障などで会社の業務に従事できなくなったこと(解散の場合にはこの事由は使えません)
条文が数えるのは「直前3期」ではなく、直前事業年度とその前の3事業年度を合わせた4期のうち2期以上です。直前事業年度の終了の日の翌日から6か月を過ぎてから該当した場合だけ、前の事業年度が2期に減り、3期での判定になります。
出典:租税特別措置法70条の7の5第12項(e-Gov法令検索)/租税特別措置法施行令40条の8の5第22項(e-Gov法令検索)/非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問8-9)|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 事業承継税制とは|猶予であって減額ではない仕組みと、特例措置を使うか決める4つの軸
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない