
この記事の要点
- 同族株主のいない会社では、議決権割合15%以上の株主グループに属する株主は原則的評価方式、15%未満の株主は配当還元方式で評価します。
- 15%以上のグループに属していても、中心的な株主がいる会社で、取得後の議決権が5%未満、かつ役員でない株主が取得した株式は配当還元方式で評価します(通達188(4))。
- 「中心的な株主」(15%以上のグループ内に単独10%以上の株主がいる場合のその株主)の有無で判定が変わり、中心的な株主のいない会社では5%未満の株主も原則的評価方式になります。
- 同族関係者のグループは取得者ごとに決まります。同じ株式でも、配偶者が取得すれば15%未満で配当還元方式、子が取得すれば15%以上で中心的な株主の判定へ進む例があります(国税庁の質疑応答事例)。
- 判定でいう「役員」は、社長・理事長と法人税法施行令71条1項1号・2号・4号に掲げる人(代表取締役・副社長・専務・常務・会計参与・監査役など)に限られ、通常の株式会社の肩書きのない取締役は入らないと考えられます。
同族株主のいない会社の非上場株式は、取得者のグループ15%・本人5%・単独10%で評価方式が決まる
同族株主のいない会社の株式を相続や贈与で取得したとき、評価方式は配当還元方式(年配当金額を10%で割り戻す評価・通達188-2)か原則的評価方式(会社規模に応じて類似業種比準価額・純資産価額で評価する方式・通達179)かの二択で、分けるのは3つの数字です。取得者とその同族関係者の議決権の合計が15%未満なら配当還元方式。15%以上の株主グループの株主が取得した株式は原則的評価方式ですが、15%以上のグループに単独で10%以上を持つ株主(中心的な株主)がいる会社で、取得後の本人の議決権が5%未満、かつ役員でなければ配当還元方式です。
財産評価基本通達188が配当還元方式の株式として掲げる4つの区分のうち、同族株主のいない会社に当たるのは(3)と(4)で、どちらにも当たらなければ原則的評価方式です。国税庁のタックスアンサーは、この区分を「経営支配力を持っている同族株主等か、それ以外の株主か」の区分と説明しています。
出典:財産評価基本通達188(同族株主以外の株主等が取得した株式)/財産評価基本通達188-2(同族株主以外の株主等が取得した株式の評価)/タックスアンサー No.4638 取引相場のない株式の評価
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
同族株主のいない会社とは=筆頭株主グループの議決権が30%未満の会社
同族株主とは、株主の1人とその同族関係者の議決権の合計が30%以上(50%超のグループがある会社では50%超)のグループに属する株主です(通達188(1))。筆頭株主グループ(同族関係者を合わせた議決権が最も多いグループ)でも30%に届かない会社が、同族株主のいない会社です。この筆頭株主グループの議決権割合が、評価明細書 第1表の1の④の割合に当たります。30%・50%超の判定と、同族関係者の範囲(親族・事実婚の相手・使用人・生計を維持される人・支配する会社)、議決権を取得後の数で数える決まりは、同族株主の判定と配当還元方式の4要件|非上場株式の評価方法フローチャートで図解しました。法人税申告書の別表2(同族会社等の判定に関する明細書)は、上位3つの株主グループで50%超になるか、つまり法人税の同族会社かどうかを見る表です。株主グループの集計の手がかりにはなりますが、評価方式は通達188の議決権割合(30%・15%・5%・10%)で判定し直します。
会社が自己株式を持っているときは、その議決権を0として議決権総数を数えます(通達188-3)。申告期限までに分割がまとまらない株式は、議決権の数え方そのものが変わります。数え方は未分割のときの議決権割合の数え方に整理しました。
出典:法人税法施行令4条1項(同族関係者の範囲・e-Gov法令検索)/法人税法2条10号(同族会社の定義・e-Gov法令検索)/財産評価基本通達188-3(評価会社が自己株式を有する場合の議決権総数)
同族株主以外の株主等が取得した株式とは=通達188の4区分(同族株主のいない会社は(3)(4))
通達188の「同族株主以外の株主等が取得した株式」は、配当還元方式(188-2)で評価する株式で、次の4つのいずれかに当たる株式です。
| 区分 | 会社 | 対象の株主(取得者) | 扱う記事 |
|---|---|---|---|
| (1) | 同族株主のいる会社 | 同族株主以外の株主 | 同族株主の判定と配当還元方式の4要件 |
| (2) | 中心的な同族株主のいる会社 | 中心的な同族株主以外の同族株主で、取得後の議決権が5%未満、かつ役員でない人 | 中心的な同族株主とは(同じ記事の問い③) |
| (3) | 同族株主のいない会社 | 取得者とその同族関係者の議決権の合計が15%未満の株主 | この記事の問い① |
| (4) | 中心的な株主がいる、同族株主のいない会社 | 取得者とその同族関係者の議決権の合計が15%以上で、取得後の議決権が5%未満、かつ役員でない株主 | この記事の問い②〜④ |
同族株主のいない会社の株主は誰も同族株主ではありませんが、それだけで(1)の「同族株主以外の株主」に当たるわけではなく、(3)か(4)に当たる株式だけが配当還元方式です。
判定のフローチャート=4つの問いに上から答える
同族株主のいる会社のフローチャートは同族株主の判定と配当還元方式の4要件|非上場株式の評価方法フローチャートにあります。
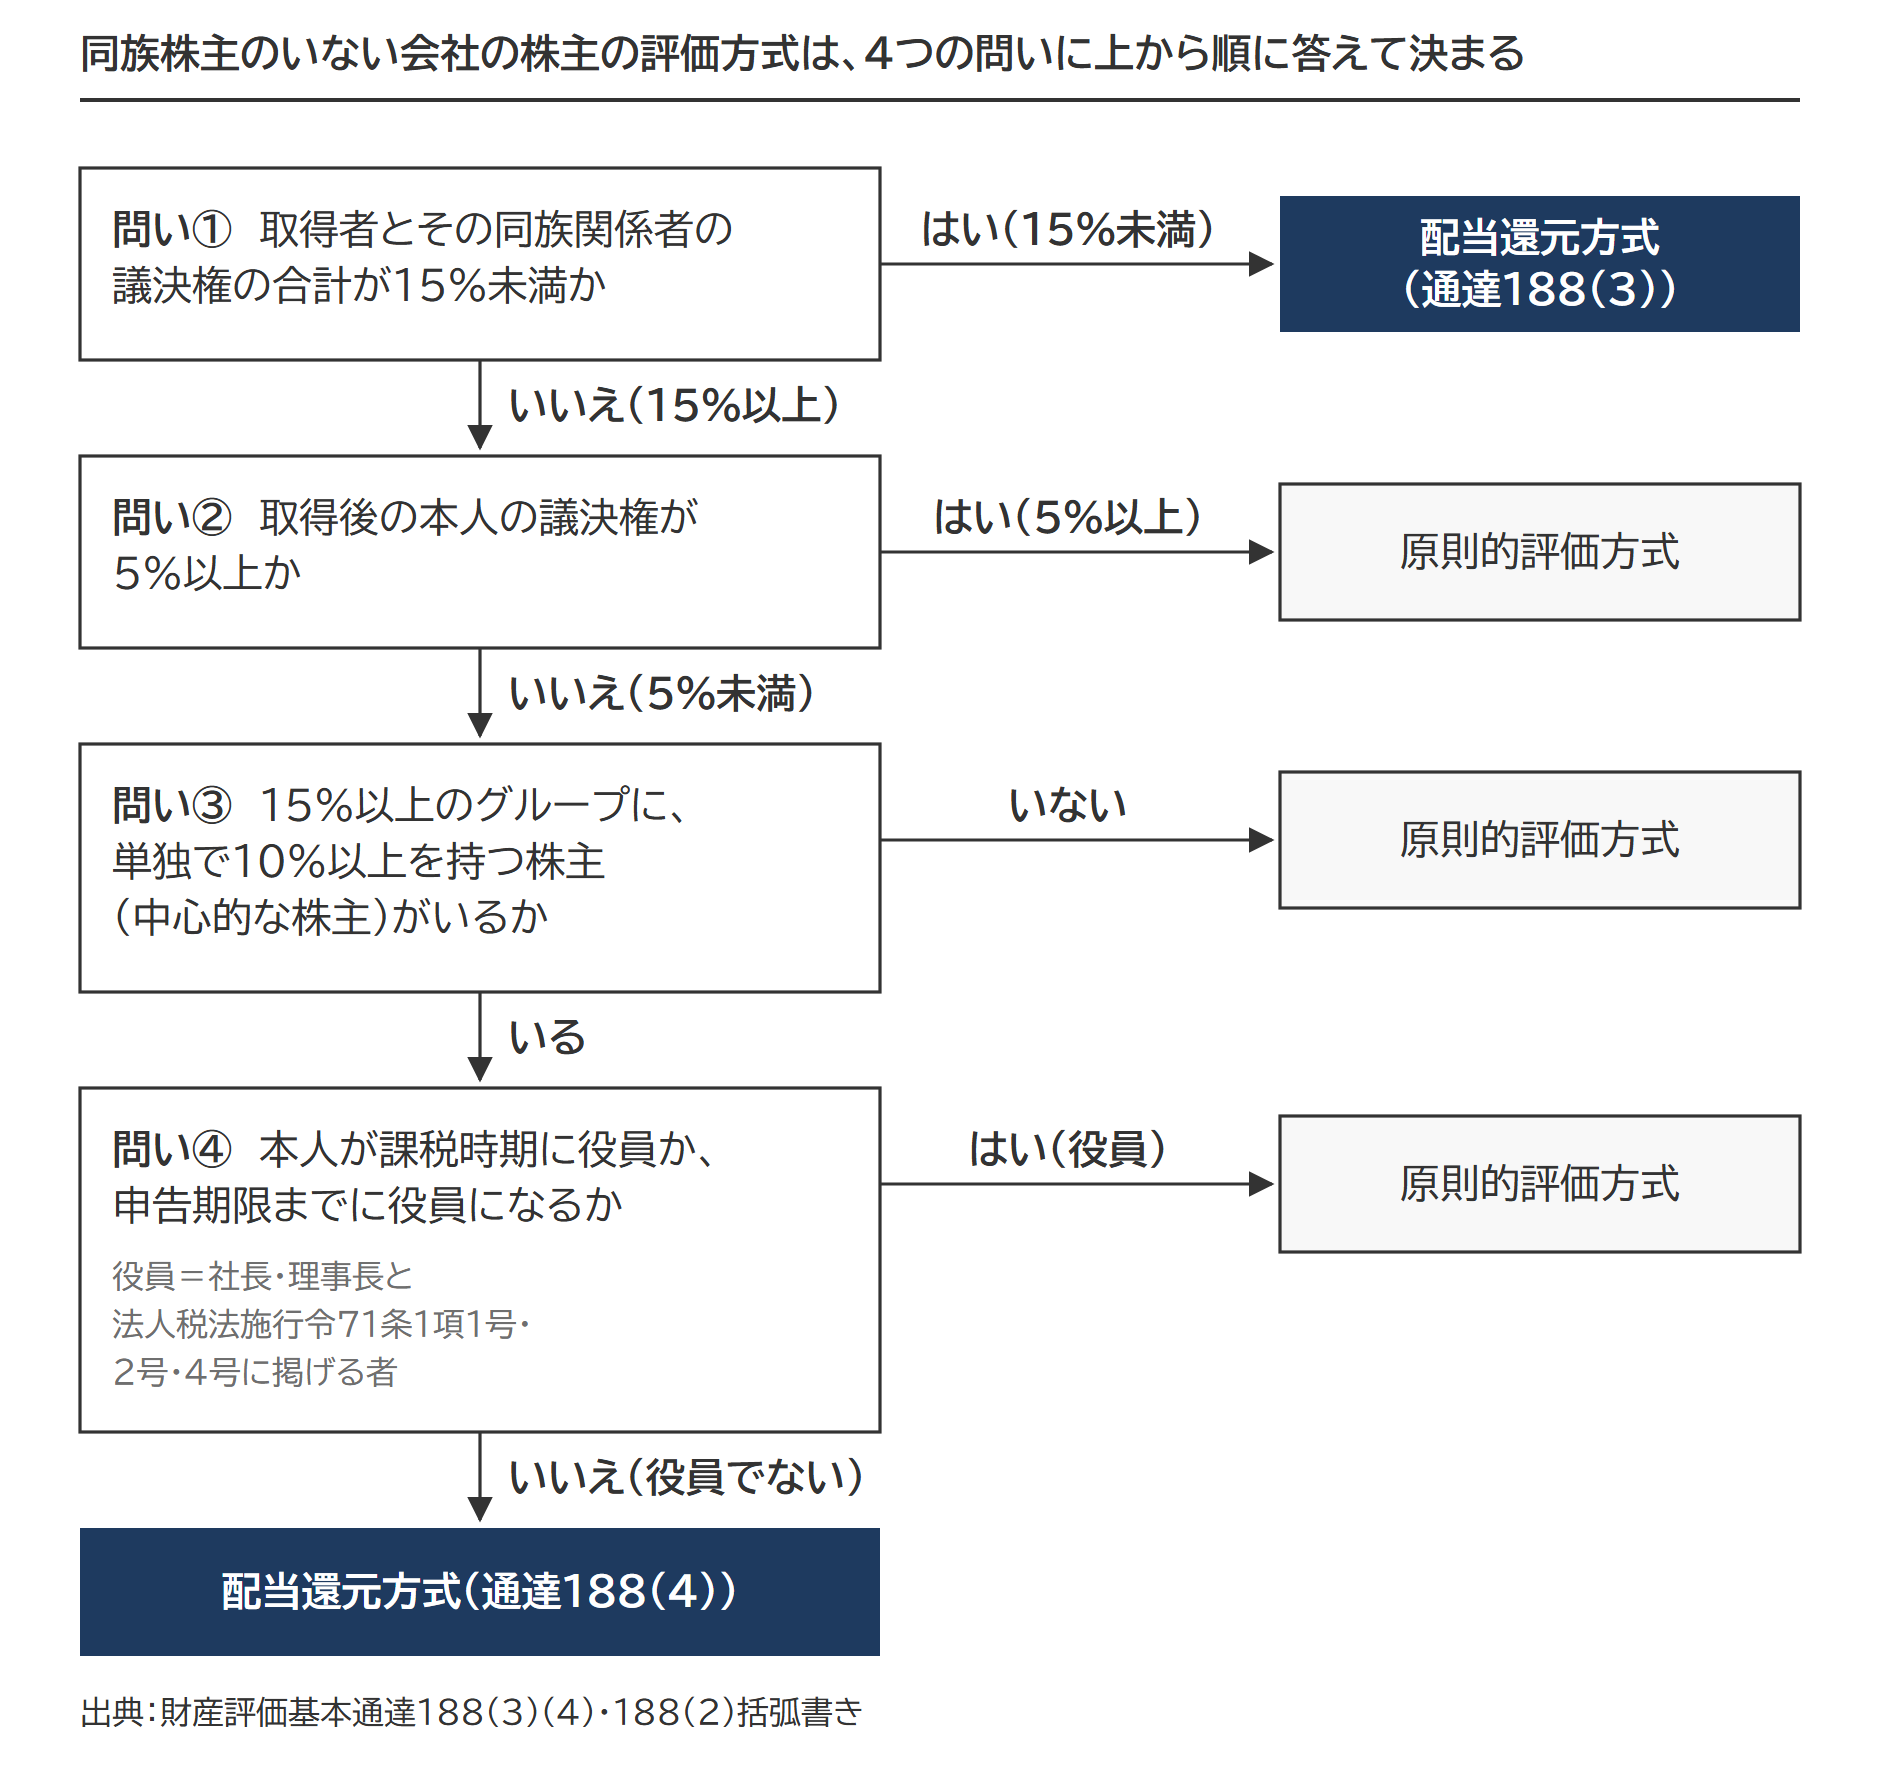
問い① 取得者とその同族関係者の議決権の合計が15%未満か(通達188(3))
取得者とその同族関係者の議決権の合計が15%未満なら、本人の議決権や役員かどうかを見るまでもなく配当還元方式になります。合計が15%以上なら問い②へ進みます。
合計するのは「取得者から見た」同族関係者の議決権で、グループは取得者ごとに決まります。同じ株式でも、配偶者が取得するか子が取得するかで合計に入る株主が変わり、15%の判定の答えが変わる場合もあります。その実例が判定例③(国税庁が税務相談の回答例として公表する質疑応答事例)です。
出典:質疑応答事例 同族株主がいない会社の株主の議決権割合の判定
問い② 取得後の本人の議決権が5%以上か
15%以上のグループに属する株主は、取得後の本人の議決権が5%以上なら原則的評価方式です。数えるのは相続や贈与で取得した後の議決権で、取得前の持株だけでは判定しません。5%未満なら問い③へ進みます。
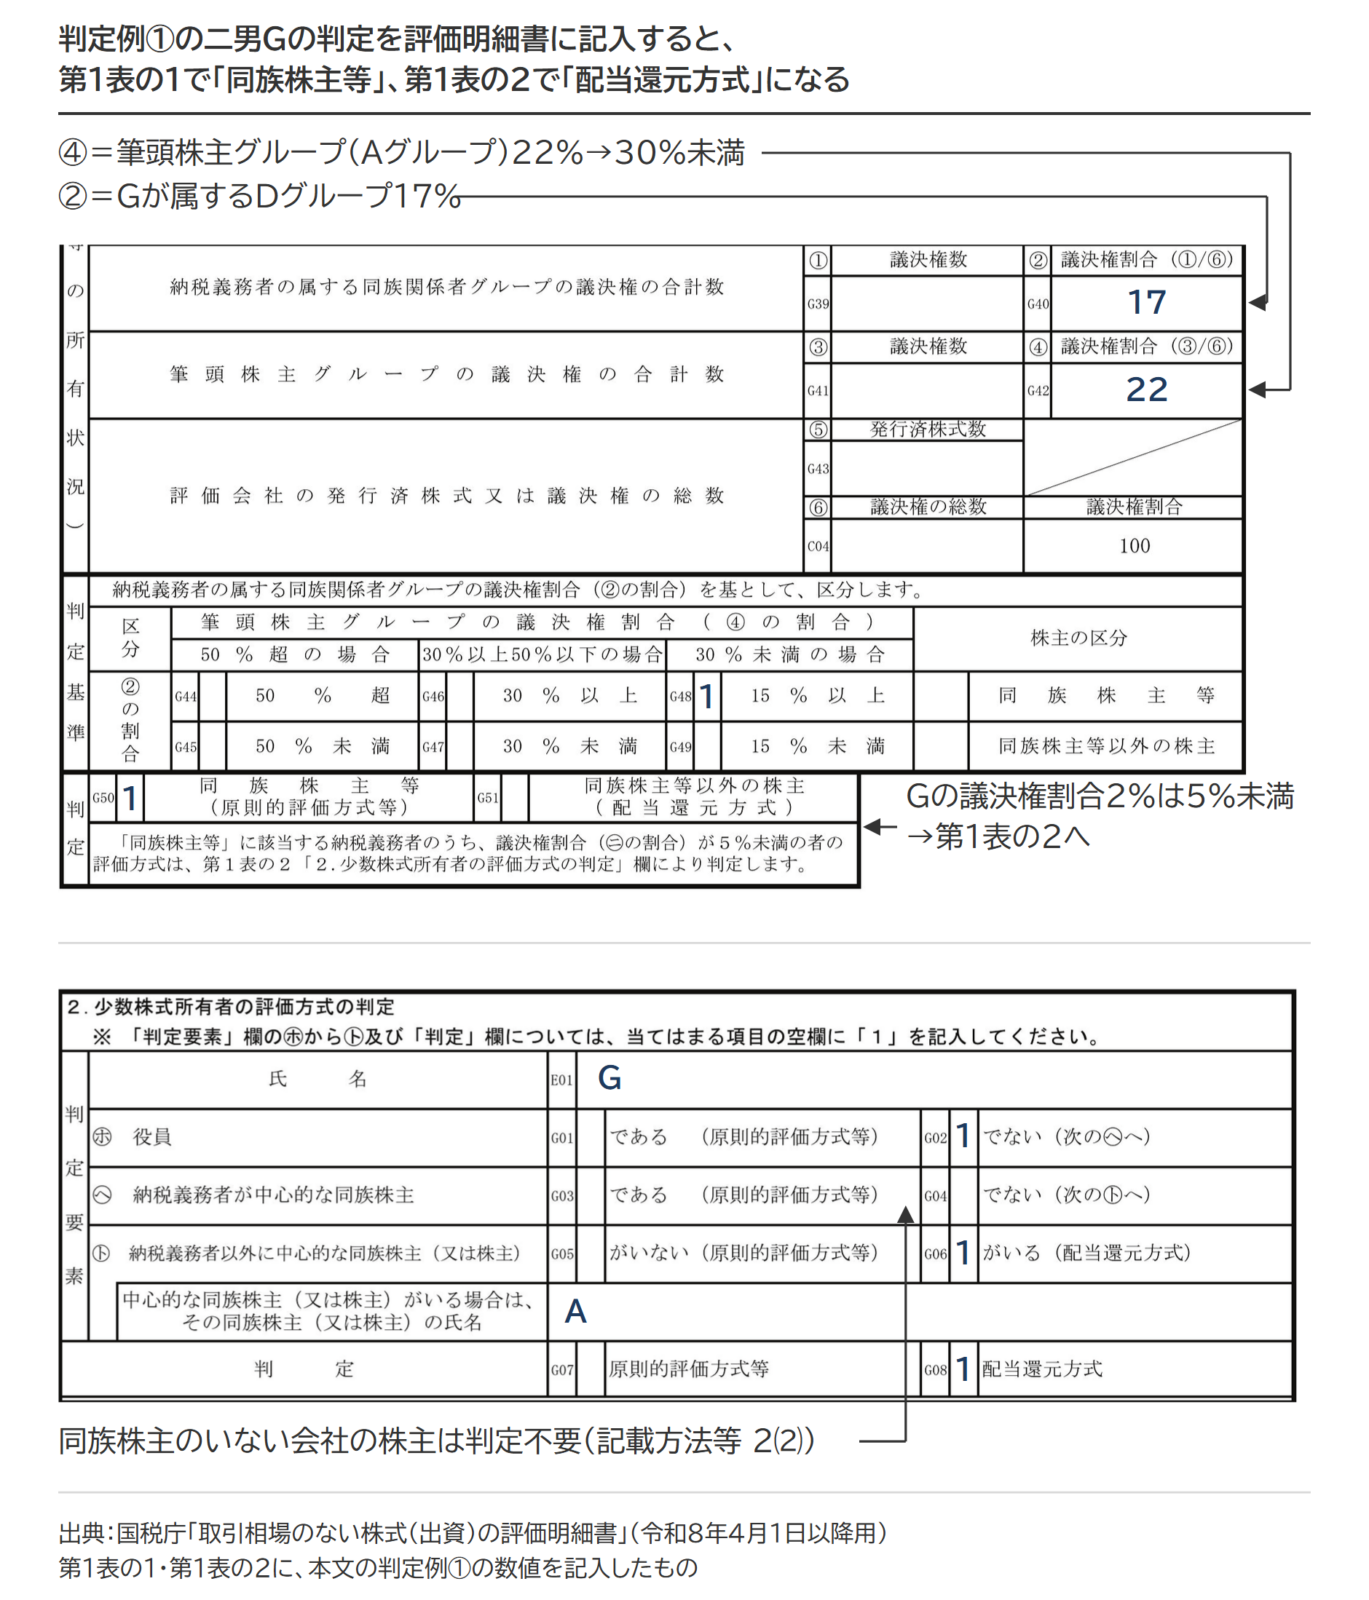
評価明細書では、第1表の1の判定で「同族株主等」になった納税義務者のうち、議決権割合が5%未満の人だけが第1表の2の「2. 少数株式所有者の評価方式の判定」欄へ進みます。問い③と問い④は、この欄の判定要素と同じ並びです。
問い③ 中心的な株主とは=15%以上のグループに単独10%以上を持つ株主(少数株式所有者の評価方式の判定)
中心的な株主とは、議決権の合計が15%以上の株主グループのうち、いずれかのグループに単独で10%以上の議決権を持つ株主です。取得者と同じグループにいなくてもかまいません。15%以上のどのグループにも単独10%以上の株主がいなければ、取得後5%未満の株主が取得した株式も原則的評価方式です。よく似た「中心的な同族株主」は同族株主のいる会社の語で、同族株主の1人と配偶者・直系血族・兄弟姉妹・1親等の姻族の議決権の合計が25%以上である場合のその株主をいい(通達188(2))、同族株主のいない会社の判定には使いません。
「本人が中心的な株主でないこと」を別の条件として数える必要はありません。問い②で取得後5%未満と決まった本人は、単独10%以上になりようがないからです。通達188(4)の文言も「中心的な株主がおり」「取得後の議決権の数が5%未満」「役員を除く」の3つで、中心的な株主は本人以外の株主を探す問いになります。評価明細書の記載方法等も、同族株主のいない会社の株主については「納税義務者が中心的な同族株主」欄の判定を不要としています。
出典:財産評価基本通達188(2)・(4)/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)第1表の2
問い④ 本人が役員か=課税時期の役員と申告期限までに役員になる人は原則的評価方式
中心的な株主がいる会社で取得後5%未満でも、本人が役員なら原則的評価方式です。役員に当たるのは、課税時期(相続・遺贈・贈与で株式を取得した日)に役員である人と、課税時期の翌日から法定申告期限までの間に役員になる人の両方。どちらにも当たらない人が取得した株式だけが配当還元方式になります。
ここでいう役員は、社長・理事長と、法人税法施行令71条1項1号・2号・4号に掲げる人(代表取締役・代表執行役・代表理事・清算人、副社長・専務・常務その他これらに準ずる職制上の地位を有する役員、指名委員会等設置会社の取締役・監査等委員である取締役、会計参与、監査役、監事)です。通常の株式会社の肩書きのない取締役は1号・2号・4号のどれにも掲げられていないため、この判定の役員には入らないと考えられます。役員の範囲と就任・退任の時期の見方は、役員の範囲=肩書きのない取締役は入らないにまとめています。
判定表=(3)(4)の5つの区分
| 取得者のグループの議決権 | 取得後の本人の議決権 | 中心的な株主 | 本人が役員か | 評価方式 |
|---|---|---|---|---|
| 15%未満 | 問わない | 問わない | 問わない | 配当還元方式(通達188(3)) |
| 15%以上 | 5%以上 | 問わない | 問わない | 原則的評価方式 |
| 15%以上 | 5%未満 | いない | 問わない | 原則的評価方式 |
| 15%以上 | 5%未満 | いる | 役員である(申告期限までに役員になる人を含む) | 原則的評価方式 |
| 15%以上 | 5%未満 | いる | 役員でない | 配当還元方式(通達188(4)) |
判定例3本=中心的な株主がいる会社・いない会社・15%未満の取得者
被相続人が勤めていた会社や取引先の株式を数%持っていて、子が相続した場合も、最初に見るのは問い①です。子とその同族関係者(親族を含む)の議決権を合計し、15%未満なら配当還元方式で、本人の割合や役員かどうかは見ません。親族にほかの株主がいて合計が15%以上になるときだけ、問い②〜④へ進みます。たとえば被相続人が2%を持ち、親族にほかの株主がいなければ、相続した子のグループは2%で15%未満のため、配当還元方式です。
3本の株主構成を1枚の帯グラフにまとめました。
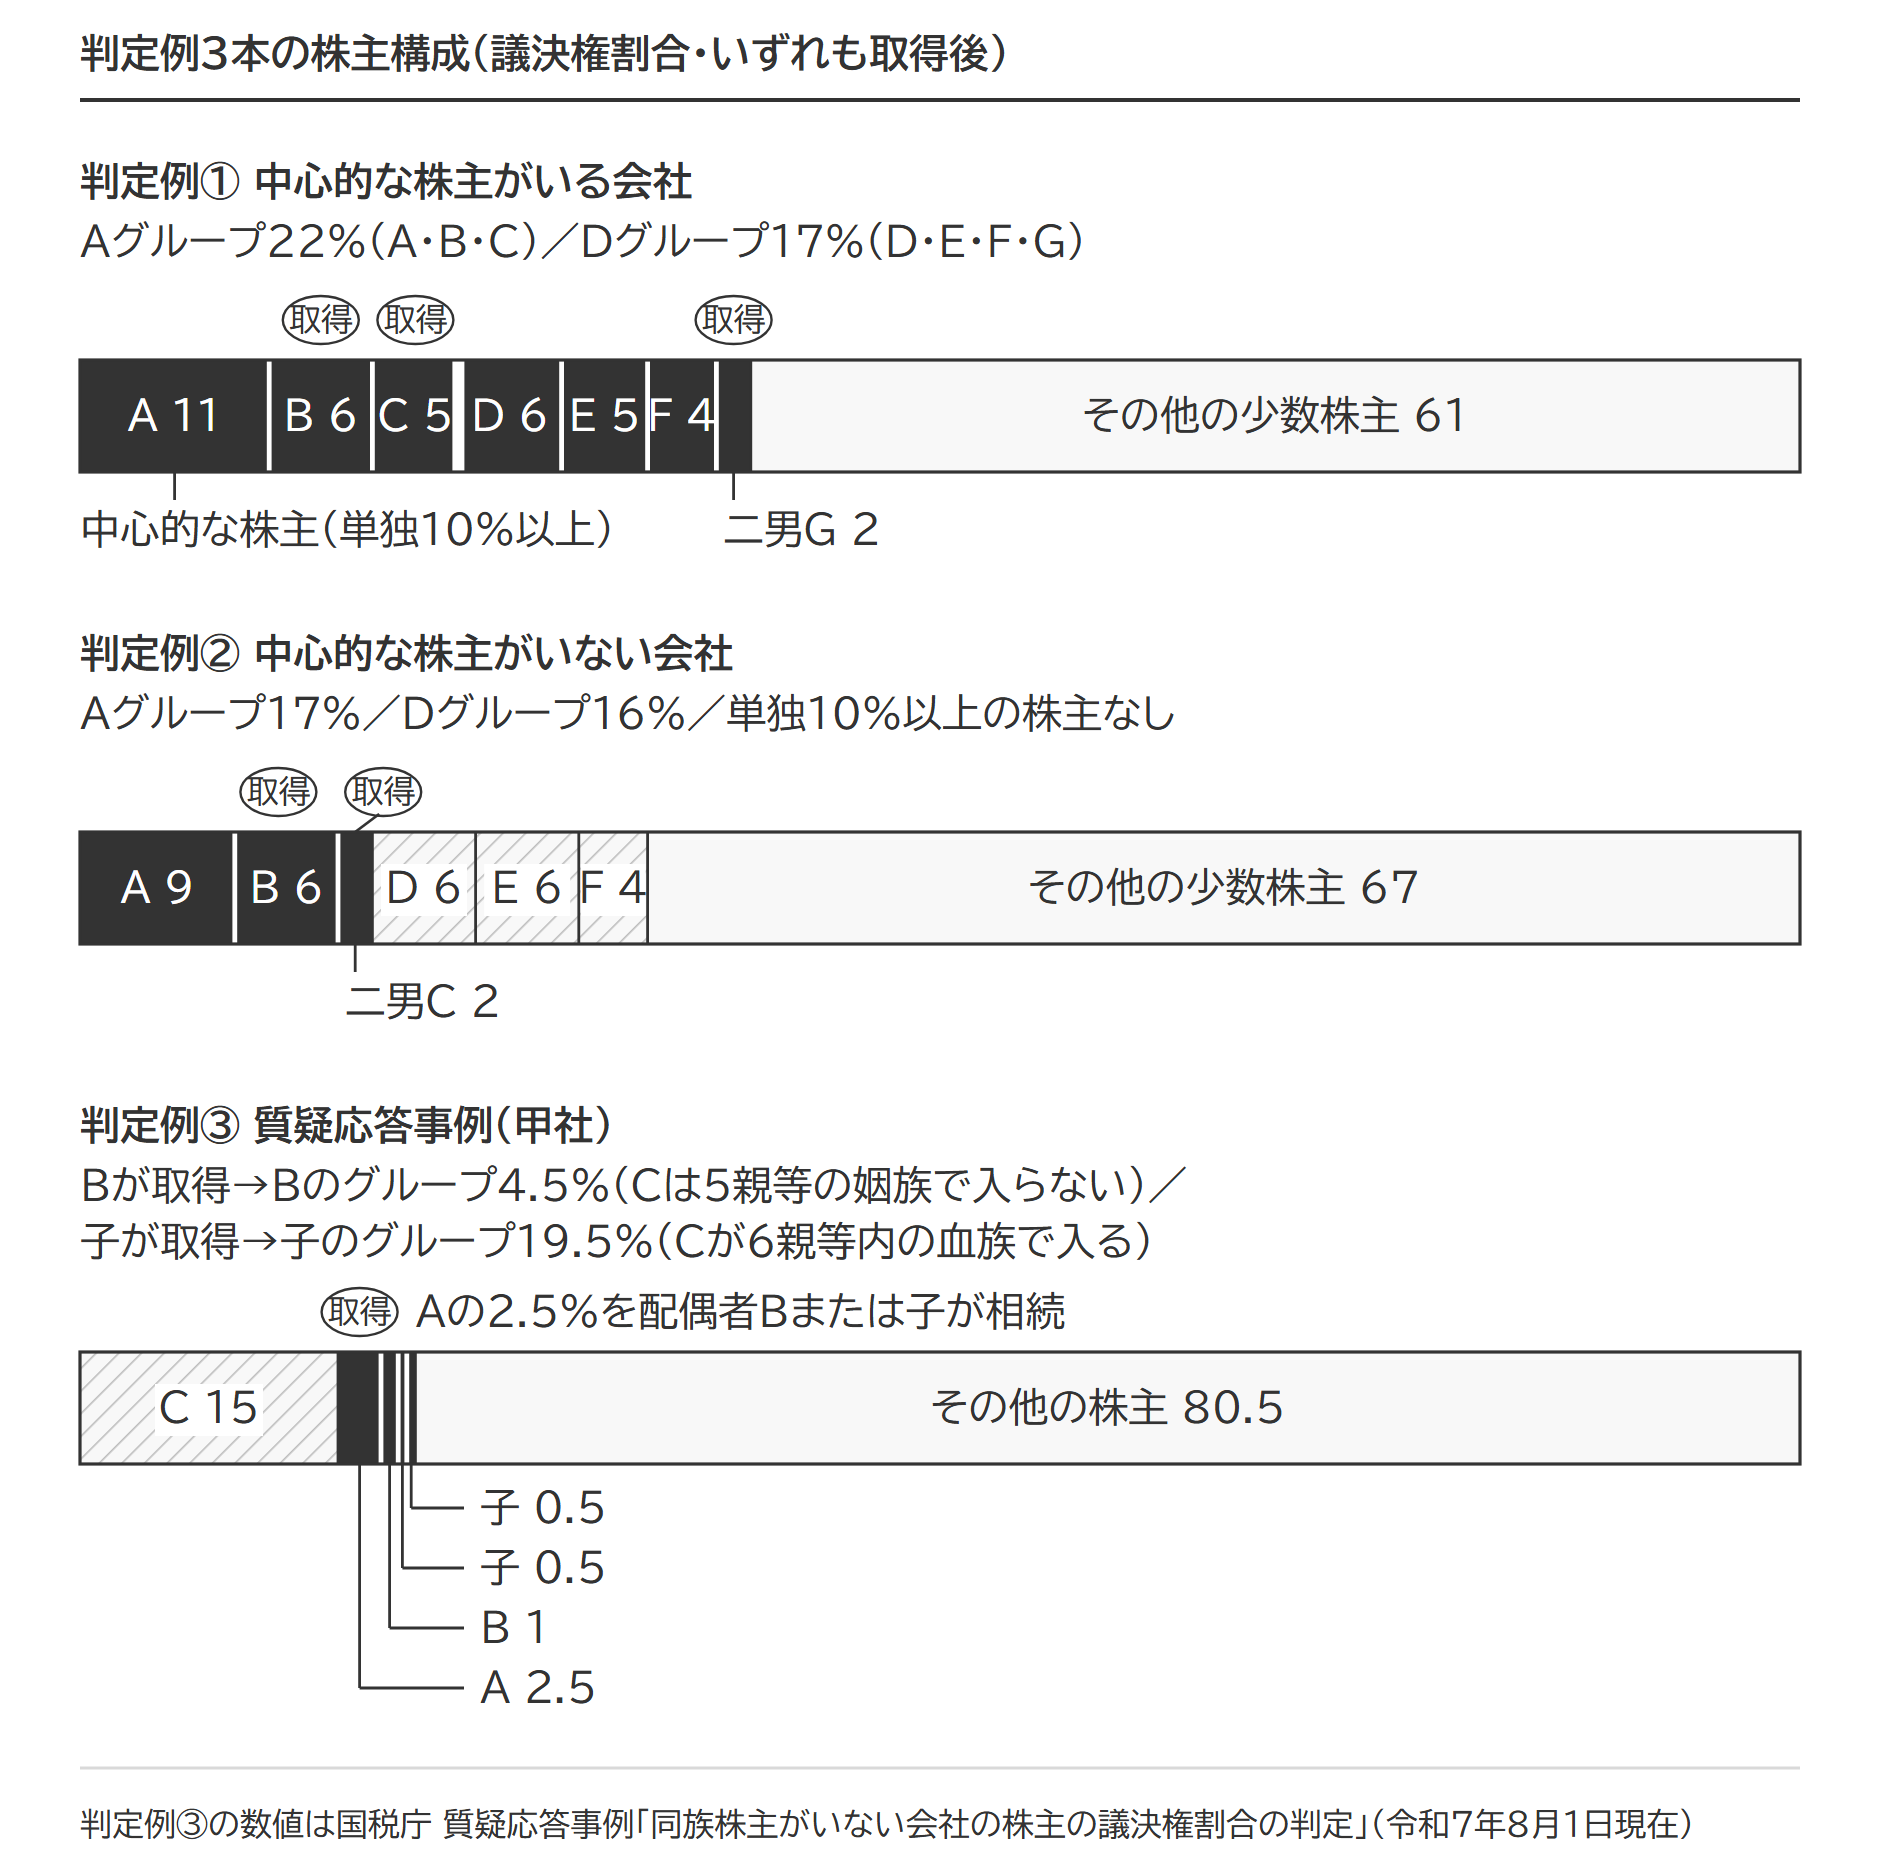
判定例① 中心的な株主がいる会社=取得後5%以上は原則、5%未満で役員でなければ配当還元
被相続人が10%を持っていた会社の例です。取得後の議決権割合は、配偶者A(役員)11%・長男B6%・二男C5%のAグループ22%、共同創業者D(役員)6%・Dの配偶者E5%・Dの長男F4%・Dの二男G2%のDグループ17%、その他の少数株主61%です。被相続人の10%は、長男Bが5%、二男Cが3%、Dの二男で、この会社の従業員Gが2%を相続または遺贈で取得しました。30%以上のグループがないため、同族株主のいない会社です。
Aグループ22%・Dグループ17%はどちらも15%以上で、問い①では配当還元方式になりません。問い②で長男B6%・二男C5%は5%以上に当たり、原則的評価方式です。二男Gは2%で5%未満のため問い③へ進みます。単独で11%を持つ配偶者Aは中心的な株主に当たります。課税時期に役員でなく、申告期限までに役員になる予定もないGが取得した株式は、配当還元方式です。
同じ前提でGが課税時期に常務だった場合、または申告期限までに常務に就く場合は、取得後2%でも原則的評価方式に変わります。
被相続人の10%の分け方を変えると、結論も変わります。長男Bが7%・二男Cが1%を取得し、Gが2%のままなら、Cは取得後3%で5%未満、中心的な株主Aがいて役員でもないため配当還元方式です。評価方式は取得後の議決権で決まるため、分割の案ごとに判定し直す必要があります。
判定例② 中心的な株主がいない会社=取得後5%未満でも原則的評価方式
配偶者A(役員)9%・長男B6%・二男C2%のAグループ17%、共同創業者D6%・Dの配偶者E6%・Dの長男F4%のDグループ16%、その他の少数株主67%の構成です。長男Bが3%、二男Cが2%を取得しました。30%以上のグループはなく、同族株主のいない会社です。
どちらのグループも15%以上ですが、両グループに単独で10%以上を持つ株主は1人もおらず、最も多い配偶者Aでも9%です。評価会社には中心的な株主にあたる者はいないと判定されます。長男Bは6%で5%以上のため原則的評価方式。二男Cは2%で5%未満ですが、中心的な株主がいない会社では通達188(4)に当たらず、原則的評価方式です。
判定例③ 15%未満の取得者=同じ株式でも配偶者が取得すれば配当還元方式、子が取得すれば中心的な株主の判定へ
国税庁の質疑応答事例「同族株主がいない会社の株主の議決権割合の判定」の設例です。同族株主のいない甲社で、A2.5%・Aの配偶者B1%・Aの子2人が0.5%ずつ・Aの5親等の血族C15%を持ち、ほかの株主にこれらの人の同族関係者はいません。Aが死亡し、2.5%を配偶者Bが相続した場合を考えます。
Bから見ると、Cは配偶者の5親等の血族、つまり5親等の姻族で、民法725条の親族(配偶者・6親等内の血族・3親等内の姻族)に入りません。Bのグループは本人3.5%と子2人の1%を合わせた4.5%で15%未満。Bが取得した株式は通達188(3)に当たり、配当還元方式です。
同じ2.5%を子の1人が相続すると、答えの出し方が変わります。子から見たCは6親等内の血族で同族関係者に入り、子のグループはC15%・B1%・子2人の3.5%を合わせた19.5%で15%以上。Cが単独15%で中心的な株主に当たり、子の取得後の議決権は3%で5%未満のため、その子が役員でない限り通達188(4)で配当還元方式になります。
出典:質疑応答事例 同族株主がいない会社の株主の議決権割合の判定/民法725条(親族の範囲・e-Gov法令検索)
判定例①〜③の取得者の判定一覧
| 判定例 | 取得者(取得後の議決権) | 取得者のグループの合計 | 中心的な株主 | 本人が役員か | 判定 |
|---|---|---|---|---|---|
| ① | 長男B(6%) | 22% | A(11%≧10% 該当) | でない | 6%≧5% →原則的評価方式 |
| ① | 二男C(5%) | 22% | A | でない | 5%≧5% →原則的評価方式 |
| ① | Dの二男で、この会社の従業員G(2%) | 17% | A | でない | 2%<5%、中心的な株主のいる会社、役員ではない→特例的評価方式(配当還元方式) |
| ① | Gが常務の場合(2%) | 17% | A | である | 原則的評価方式 |
| ② | 長男B(6%) | 17% | いない | でない | 6%≧5% →原則的評価方式 |
| ② | 二男C(2%) | 17% | いない | でない | 2%<5%、ただし中心的な株主のいない会社→原則的評価方式 |
| ③ | 配偶者B(3.5%) | 4.5% | 問わない | 問わない | 4.5%<15% →配当還元方式(通達188(3)) |
| ③ | 子(3%) | 19.5% | C(15%≧10%) | でない | 3%<5%、中心的な株主のいる会社、役員でない→配当還元方式(通達188(4)) |
評価明細書の記載例=判定例①の二男Gを第1表の1と第1表の2に記入する
判定の結果は「取引相場のない株式(出資)の評価明細書」(令和8年4月1日以降用)の第1表の1と第1表の2に記入します。Gの場合、第1表の1では納税義務者の属するグループの議決権割合17%が「30%未満の場合」の列の「15%以上」に当たり、判定は「同族株主等」です。Gの議決権割合は2%で5%未満のため、第1表の2の「2. 少数株式所有者の評価方式の判定」欄へ進みます。この欄では役員「でない」、納税義務者以外に中心的な株主「がいる」(配偶者A)として、判定は「配当還元方式」になります。
出典:取引相場のない株式(出資)の評価明細書(国税庁)/同 記載方法等(令和8年4月1日以降用)
評価方式が決まったあと=配当還元価額の計算と、原則的評価方式の会社規模の判定
配当還元方式と判定された株式は、通達188-2の算式で、1株当たりの年配当金額を10%で割り戻し、1株当たりの資本金等の額の50円に対する倍数を掛けて評価します。年配当金額が2円50銭未満のときと無配のときは2円50銭。計算した価額が原則的評価方式で計算した価額を超えるときは、原則的評価方式の価額が評価額です(通達188-2ただし書)。
算式の当てはめと設例の計算は配当還元価額の計算=年配当金額を10%で割り戻すにあります。原則的評価方式と判定された株式は、次に会社規模の判定です。従業員数の数え方は会社規模の判定と従業員数の数え方、特定の評価会社に当たるときの算式の変わり方は特定の評価会社6種類の判定順序、株主の判定から評価額までの4つのステップは評価の4つのステップと3つの評価方式で確認できます。
出典:財産評価基本通達188-2(同族株主以外の株主等が取得した株式の評価)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。